سكوير
متابعة
رائج
أخبار
الإشعارات
نظرة عامة على المركز الشخصي

Alexx0

vip
لا يوجد محتوى حتى الآن
أعلى مستوى VIP 01.9 سنة(سنوات)
0
متابعة
19
المتابعون
107
أُعجب به
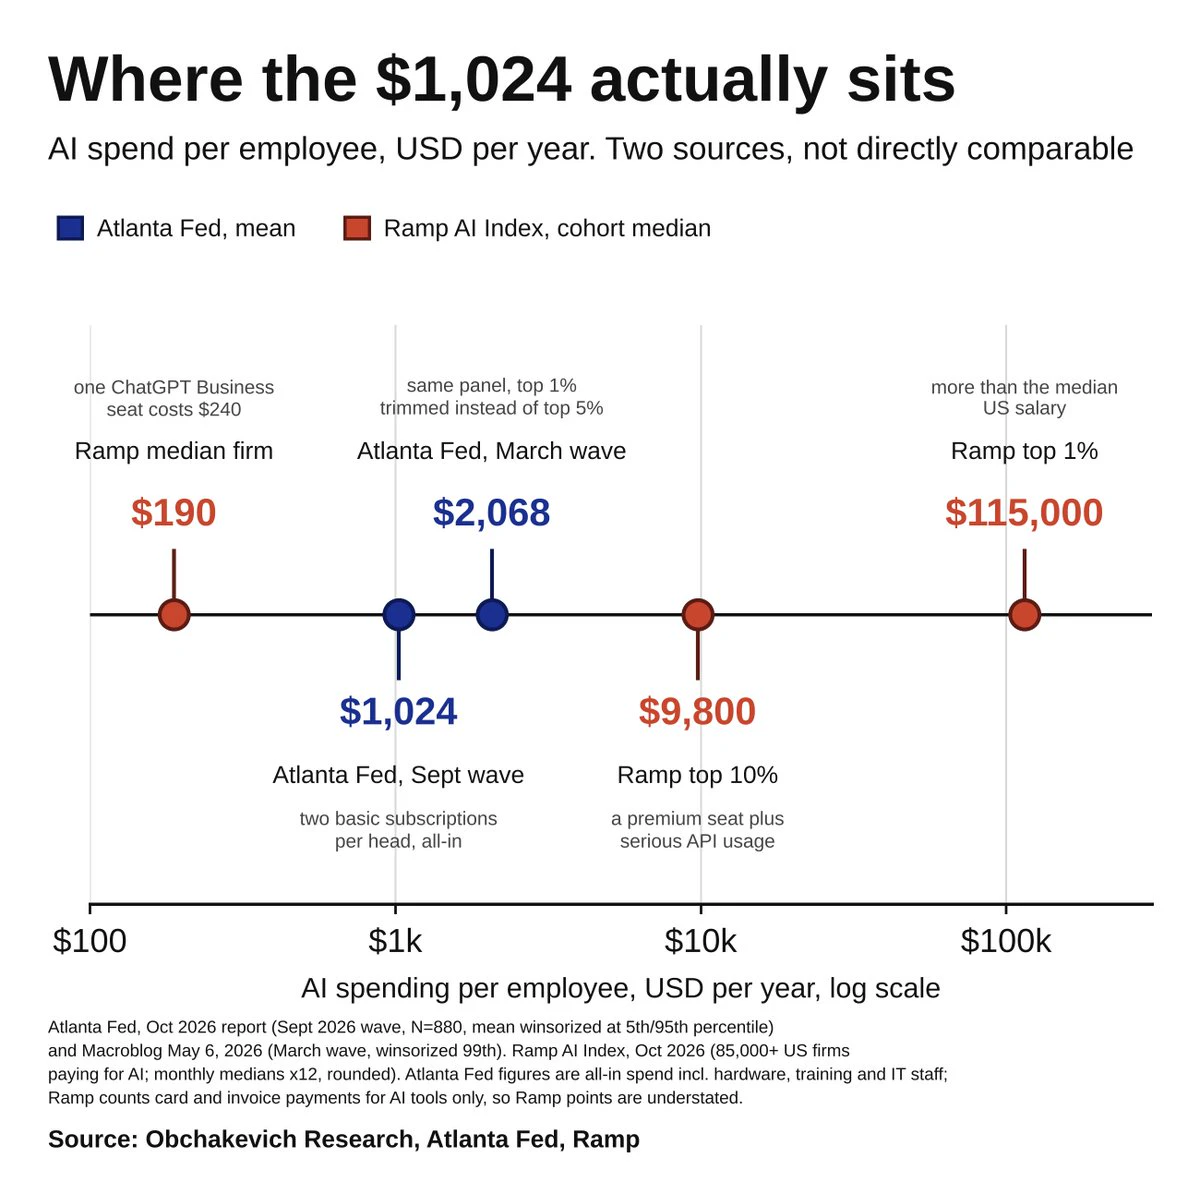
في تقريره الصادر في أكتوبر 2026، يقول @AtlantaFed إن الشركات الأمريكية تنفق نحو 1,024 دولار لكل موظف سنوياً على الذكاء الاصطناعي. لكن إذا نظرنا إلى منشوره في مايو، فسنجد أن الاستطلاع نفسه يُظهر إنفاقاً قدره 2,068 دولاراً.
أعتقد أننا نستطيع أن نثق إلى حد كبير بصحة الرقمين. والفرق الوحيد هو عدد كبار المنفقين الذين تحتسبهم. استبعد أعلى 5%، وسينخفض المتوسط إلى النصف. فعدد قليل من الشركات يستحوذ على معظم الإنفاق، بينما تكتفي الشركات الأخرى بشراء بضعة اشتراكات.
إنفاق 1,024 دولار سنوياً يعادل تقريباً ترخيصاً واحداً لـChatGPT وآخر لـCopilot، لا أكثر. وإذا نظرنا إلى بيانات البطاقات لدى @tryramp، فسنرى
post-image
الجميع مذعورون بسبب الخوارزمية الجديدة
أنا، على تويتر/X منذ 2018:
«يا عزيزي، لا أبالي»
post-image
@tradexyz: الأموال لم تغادر، بل استقرت
يتحدث الجميع عن حجم تداول العقود الدائمة للأصول الواقعية. لكن الحجم لا يخبرك بما يفعله الناس بالعقود. لمعرفة ذلك، تحتاج إلى الفائدة المفتوحة وعملية واحدة: قسمة الأولى على الثانية. وهذا ما فعلته. إليك النتيجة.
ارتفع الحجم الأسبوعي على @tradexyz من $300M في نوفمبر 2025 إلى ذروة بلغت 36.4 مليار دولار في أسبوع 27 يوليو. وبلغ 13.4 مليار دولار في أسبوع 2 نوفمبر، أي 37% من الذروة. إذا نظرت إلى هذا وحده، فالسوق قد هدأ.
تحركت الفائدة المفتوحة على نحو مختلف: $59M في نوفمبر 2025، و$1B في أوائل مارس، و$3B في نهاية يونيو، ثم 4.37 مليار دولار في أسبوع 2 نوفمبر، مسج
تطبيقات العملات المستقرة التي أتابعها، وقد أطلقت منتجات من دون تسجيل جولة تمويل رأسمال مغامر بتقييم محدد:
(A+) @rio_latam - حجم سنوي يتجاوز 3 مليارات دولار للعملات المستقرة في أمريكا اللاتينية، مؤكَّد على السلسلة. مدعومة من YC، ولا شيء منذ ذلك الحين.
(A) @subyhq - بوابة للتاجر المسجل تتيح التسوية بالعملات المستقرة، تضم أكثر من 800 تاجر، وشريك لـ Circle.
(A) @musepay_io - مرخصة في هونغ كونغ وأستراليا والسلفادور. لم تفصح عن أي تمويل.
(A) @cashi - بطاقة استرداد نقدي بالعملات المستقرة، في مرحلة تجريبية عامة في هونغ كونغ منذ أغسطس 2026.
(A) @UseArtisan - خدمة لدفع فواتير المستأجرين في الولايات المت
CRCL%⁦1.87⁩+
USDC%⁦0.01⁩+
أوقفت Meta قبول البطاقات الصادرة عن مُصدِر آخر. هذا الأسبوع، فقد بعض المعلنين الذين يدفعون مقابل إعلانات @Meta باستخدام بطاقات البنك الرقمي @slashapp إمكانية الوصول إلى حساباتهم الإعلانية: إذ توقفت Meta عن قبول بعض أرقام BIN لبطاقات Slash الائتمانية.
أكدت Slash الحادثة في رسالة إلى عملائها، وقالت إن 95% من المستخدمين المتأثرين استعادوا إمكانية الوصول بالفعل، والحل العملي هو استخدام رقم BIN لبطاقة خصم أو دفع الفواتير عبر ACH.
لم تقدم Meta أي تفسير. لكن حجم التأثير لافت: فبحسب الرئيس التنفيذي لـ Slash، تُشترى نحو 2% من جميع إعلانات Meta باستخدام بطاقات Slash، ويمر عبر بطاقاتها الائتمانية نحو $4B
يؤدي SEPA Instant تقريباً كل ما يؤديه USDC في المدفوعات داخل أوروبا.
ولا تظهر ميزته إلا عند نقاط الربط: بين الولايات القضائية، وبين العملات، وبين المؤسسات ذات الأنظمة غير المتوافقة، وفي ممرات تعاني فيها البنوك من الضعف.
بعبارة أخرى، العملات المستقرة ليست بديلاً لأنظمة الدفع، بل هي بمثابة الغراء الذي يربط أنظمة الدفع التي لا تتكامل جيداً.
USDC%⁦0.01⁩+
كم عدد شركات الأعمال بين الشركات العابرة للحدود التي تستخدم العملات المستقرة والممولة فعلياً؟
راجعت 589 شركة من قائمة @VerdaVentures Stablescape، وتحققت من كل واحدة على حدة من جولات التمويل المؤكدة عبر جميع المصادر المتاحة.
كما استبعدت المشاريع التي أُدرجت خطأً ضمن هذه الفئة، ليبقى 568 مشروعاً فعلياً.
النتيجة: لدى 193 من أصل 568 ( 34% ) جولة تمويل مؤكدة. ولا تظهر أي أدلة علنية على حصول 375 ( 66% ) منها على تمويل خارجي.
من بين الشركات الـ193 الممولة:
- أفصحت 159 شركة عن المبلغ - $4b إجمالاً، وبلغ الوسيط $7m لكل شركة
- جمعت 34 شركة أموالاً، لكنها لم تفصح عن حجمها
وكشفت المراجعة أيضاً ما يلي:
1
إذا كنت تريد بناء منتج يتيح الدفع بالعملات المستقرة، فكل ما عليك فعله هو بناء منتج موثوق يقدم خدمة جيدة ودعماً ورسومًا شفافة.
هذا كل شيء؛ فلا حاجة إلى إخفاء ضعف المنتج خلف مئات الميزات الجديدة، مثل الذكاء الاصطناعي حين لا تكون هناك حاجة إليه، أو روبوتات يُفترض أن تجعل الحياة أسهل، لكنها بدلاً من ذلك تزيد المتاعب على العميل وفريق التطوير.
يجب أن يكون كل شيء بسيطاً وسهل الفهم، حتى لطفل في العاشرة من عمره.
STABLE%⁦1.39⁩-
⚠️ عاجل: تعمل @1inch على إنهاء بطاقة 1inch.
ينتهي البرنامج في 18 ديسمبر 2026، وقد أُغلقت التسجيلات الجديدة بالفعل.
يُنصح حاملو البطاقات بإنفاق رصيدهم أو سحبه قبل ذلك التاريخ. ويتولى مُصدر البطاقة، Crypto Life (CL)، معالجة إغلاق الحساب وطلبات KYC والبيانات.
1INCH%⁦0.84⁩-
في الوقت الحالي، معظم منتجات مدفوعات العملات المستقرة هي واجهات مستخدم مبنية فوق ثلاثة مزودين مرخصين لتحويل العملات الرقمية إلى أموال ورقية.
لا تنتهي عملية الدفع على البلوكشين؛ بل تنتهي عندما يتلقى التاجر الأموال الورقية في حسابه.
تقريباً، يعهد الجميع بهذه الخطوة النهائية إلى @Stablecoin أو @BVNKFinance أو @zerohashx أو إلى بنك شريك محلي. وبعبارة أخرى، فإن هامش الربح والامتثال وفارق أسعار الصرف تعود إلى مزود مسار الدفع، لا إلى المنتج.
في ديسمبر 2025، أدرج @ARKInvest لوحة Crypto Cards الخاصة بي في DAT Market Snapshot. كان @ether_fi الاسم الرئيسي في تلك الشريحة، مع $56M من إنفاق البطاقات في ذلك الشهر.
بعد عشرة أشهر، وباحتساب EtherFi Cash وحدها: تجاوزت $1B من إجمالي إنفاق البطاقات في 17 أكتوبر. وجاء $815M منه بعد تلك الشريحة.
استغرق الأول $500M 18 شهرًا منذ الإطلاق. واستغرق الثاني $500M أربعة أشهر ونصف. ارتفع الحجم الشهري من $56M في ديسمبر إلى $129M في سبتمبر، بينما بلغ في أكتوبر نحو 140 مليون دولار.
12.7 مليون معاملة، و117.6 ألف بطاقة منذ الإطلاق.
🔥 رأي جريء: مدفوعات العملات المستقرة هي نشاط إيداع متنكر في صورة نشاط مدفوعات.
يدور الاقتصاد بأكمله حول الأموال المحتفظ بها: فمن يحتفظ بالرصيد يجني المال من أذون الخزانة. والمدفوعات ليست سوى وسيلة لجذب الرصيد إليه.
ولهذا ستسود الجهات المصدرة والبورصات، بينما لن تكون الشركات الناشئة المتخصصة في المدفوعات وحدها، من دون وصول إلى هذه الأموال، أكثر من بائعي إعادة بيع بهوامش تنكمش إلى الصفر عاما بعد عام.
بعد ثلاثة أعوام من إدارة Obchakevich Research بشكل مستقل — وهي أبحاث استشهدت بها Forbes وCoinDesk وThe Block، واستخدمتها a16z crypto وARK invest وGSR وKeyrock وPolygon Labs وAvalanche وFlagship Advisory Partners وغيرهم — أفتح باب التعاقد على وظيفة واحدة بدوام كامل أو بعقد احتفاظ طويل الأجل.
أجري أبحاثاً حول مدفوعات العملات المستقرة منذ 2023، قبل أن تصبح قطاعاً قائماً بذاته. وأعرف كيف تعمل هذه الشركات فعلياً من الداخل — تدفقات on-chain، والتسوية، واقتصاديات الوحدة — وكيف أميز حجم المدفوعات الحقيقي عن الإعلانات.
ما أبحث عنه: محلل استثمارات / رئيس قسم الأبحاث في صندوق عملات مشفرة أو شركة مدفوعات
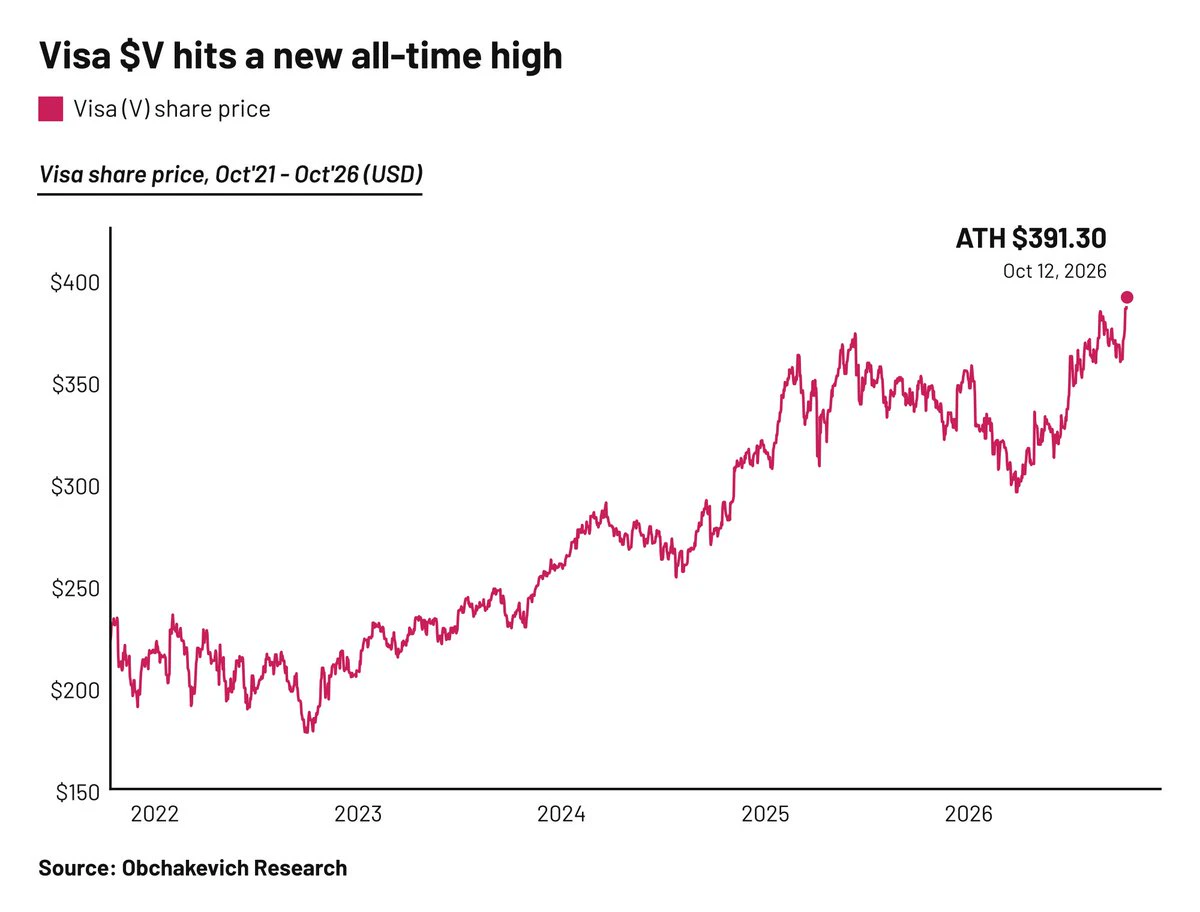
في غضون ذلك، يسجل @Visa ($V) أعلى مستوى تاريخي جديداً رغم مكاسب متواضعة بلغت 10% منذ بداية العام
post-image
V%⁦0.21⁩-
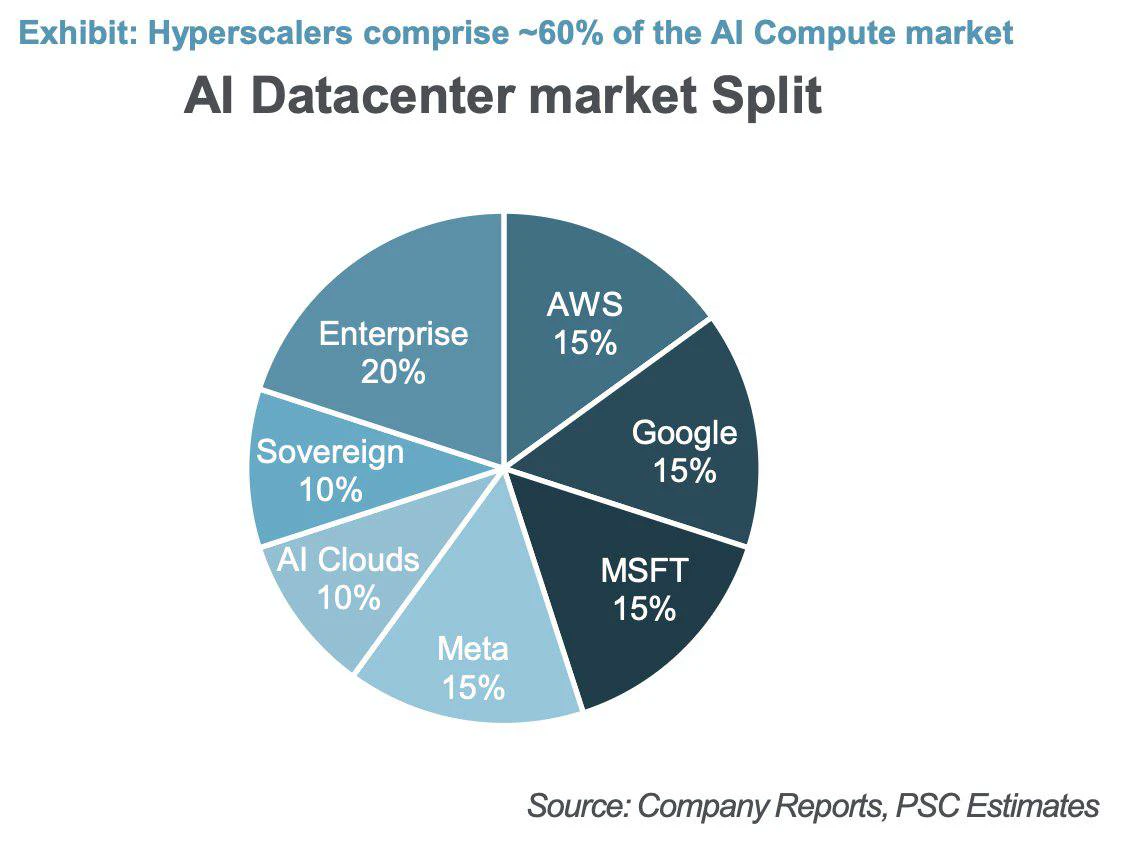
تستحوذ أربع شركات على 60% من إجمالي مشتريات الرقائق: $AMZN، $GOOG، $MSFT، $META
أشعر أحيانًا بأنني لا أملك حصة كافية من هذه الشركات في محفظتي 👀
post-image
AMZN%⁦4.14⁩+
GOOG%⁦2.77⁩+
MSFT%⁦2.02⁩+
META%⁦4.71⁩+
  • 1
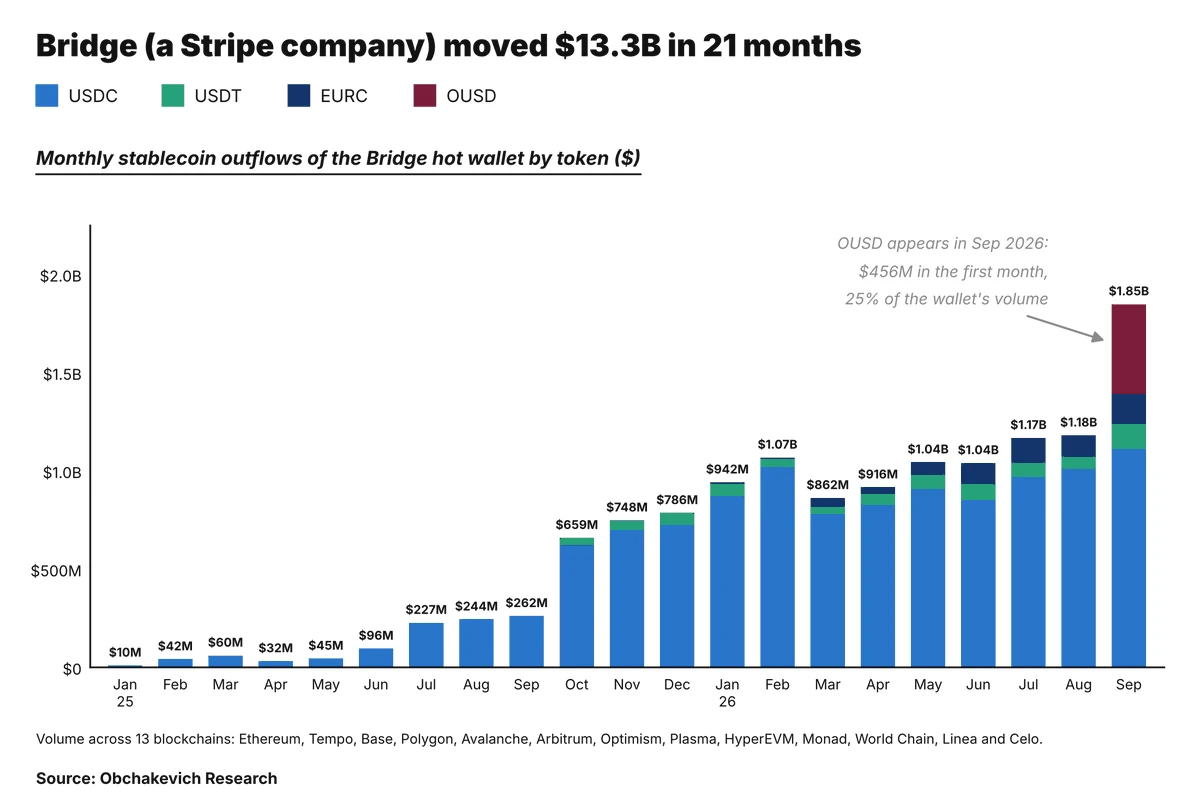
. دفع @stripe 1.1 مليار دولار مقابل Bridge (@Stablecoin). إليكم ما تُظهره إحدى محافظه على السلسلة.
نقلت محفظة Bridge الساخنة الوحيدة 13.3 مليار دولار من العملات المستقرة عبر 13 سلسلة EVM من يناير 2025 إلى سبتمبر 2026. ونما الحجم الشهري من $10M إلى 1.85 مليار دولار.
وكانت USDC محور معظم تلك الفترة: 11.4 مليار دولار، أو 86% من إجمالي ما أرسلته المحفظة.
غيّر سبتمبر الصورة. انتقلت OUSD (@openstandard) من تحويلات اختبارية إلى $456M في شهر واحد، واستحوذت على 25% من الحجم. وجرى 99% منه على @tempo، السلسلة المدعومة من Stripe.
يبدو أكتوبر مختلفاً. نقل ethereum:0x9f6f3991d525015a6f8caf062c83b62fd3ac44
post-image
USDC%⁦0.01⁩+
ETH%⁦1.26⁩-
SOL%⁦0.77⁩-
TRX%⁦0.42⁩+
من الذي يجني المال من عملات @RobinhoodCrypto الميمية؟
أحصيت 373 ألف محفظة فريدة عبر العملات الميمية التسع الأكثر شعبية على الشبكة (540 ألف مركز، إذ تداول بعض المستخدمين عدة عملات ميمية)، إضافة إلى 160 ألف مركز على رموز عشوائية من أربع منصات إطلاق. الإجابة المختصرة: أقلية فقط تحقق أرباحاً.
1. حتى بين أصحاب الأداء الأفضل، لا تحقق الأرباح سوى 41% من المحافظ. ولا تصل أي مجموعة منفردة حتى إلى نصف هذه النسبة. أما الرموز العشوائية، فالنسبة أقل من ذلك: @Noxa_Fi - 36.7%، Doppler - 33.2%، @ponsdotfamily V1 - 14.7%.
2. يحمي الرمز الرائج من الخسائر الكبيرة، لكنه لا يجعل المشتري رابحاً. فقد خسر المشتري الم
MEME%⁦0.94⁩-
PONS%⁦4.32⁩+
TOKEN%⁦0.16⁩-
ستتمتع مدفوعات العملات المستقرة بميزة عندما تكون البنية التحتية الحالية للمدفوعات بطيئة جداً أو مكلفة جداً أو كليهما. أما حيث تتوفر خدمات مثل Pix أو SEPA Instant، فلا يملك المستخدمون ببساطة سبباً للانتقال.
ولهذا، فإن استقطاب جمهور غير متخصص في العملات المشفرة لا يقتصر على طريقة تقديم المنتج. يجب إخفاء سلسلة الكتل في الخلفية، لكن ذلك لا يكفي: فالمنتج الذي يبدو كخدمة تقنية مالية عادية ينافس Revolut أو Wise.
سيكون الفائزون هم من يخفون التعقيد، لكنهم يثبتون وجود ميزة قابلة للقياس - أرخص أو أسرع أو متاحة حيث لا توجد بدائل.
تتحمل العديد من مشاريع الدفع مسؤولية تضخيم أحجام معاملاتها بشكل مصطنع.
وبالطبع، تحتاج إلى إظهار أن المشروع ينمو وأن الأموال لم تُهدر.
لكن العديد منها لا يدرك أن أحجام المعاملات على السلسلة يمكن تحليلها بالتفصيل، ما يكشف أنه قد لا يكون هناك أي نشاط دفع حقيقي على الإطلاق.
تحميل المزيد