يبني هذا المقال على انكماش معروض العملات المستقرة باعتباره التعريف وإطار صافي الإصدار. ويركز على الفرق بين المدفوعات والتداول، الذي غالبًا ما يسبب التباسًا في لوحات المعلومات التي تعرض «سلاسل نشطة» إلى جانب خط قيمة سوقية إجمالية للعملات المستقرة آخذ في الانكماش أو التحرك بشكل جانبي. والهدف هو توضيح سبب إمكانية ارتفاع حجم المعاملات واستخدام المدفوعات اليومية، بينما لا يلزم أن تتوسع الحصة القائمة من الدولارات المحتجزة لدى USDT وUSDC والجهات المصدرة المماثلة بالوتيرة نفسها.
النقاط الرئيسية
- المعروض المتداول رصيد قائم، بينما حجم المدفوعات تدفق؛ إذ لا تتطلب الشبكات النشطة معروضًا متداولًا أكبر إذا كانت الرموز نفسها تتداول بوتيرة أسرع في الاستخدام اليومي.
- يمكن أن يكون كل من الإصدار والاسترداد الإجماليين كبيرًا، في حين يقترب صافي الإصدار من الصفر، لذا بالكاد يتغير إجمالي المعروض المتداول حتى عندما تظل الخدمات الأولية نشطة.
- قد ينخفض الطلب المدفوع بالتداول على سيولة جديدة من العملات المستقرة في المنصات، حتى مع توسع المستهلكين والتجار والشركات في استخدام المدفوعات.
- يمكن لتكلفة الفرصة البديلة ومنتجات النقد على البلوكشين غير القائمة على العملات المستقرة أن تحد من الرغبة في الاحتفاظ بدولارات خاملة لا تحقق عائدًا مماثلًا لعائد البنوك.
- ينبغي قراءة مقاييس حجم المدفوعات ومقاييس المعروض كتقديرات متكاملة، لا كإشارات تبنٍّ قابلة للاستبدال لسوق العملات المشفرة بأكمله.
المعروض رصيد قائم؛ والمدفوعات تدفق
يجيب المعروض المتداول عن سؤال: كم عدد رموز العملات المستقرة القائمة حاليًا؟ بينما يجيب حجم المدفوعات وعدد المعاملات عن سؤال: كم مرة تحركت القيمة خلال فترة معينة؟ ما يقيسه معروض العملات المستقرة فعليًا هو المعروض القائم من الرموز الشبيهة بالنقد، وليس كثافة التداول، ولا إجمالي القيمة المقفلة في DeFi، ولا «السيولة الجاهزة» المحتفظ بها في المنصات فقط. يمكن لمحفظة واحدة أن تدفع إلى العديد من الأطراف المقابلة باستخدام دولارات USDC نفسها دون أي إصدار جديد. وبهذا المعنى، تحل السرعة محل توسيع المعروض المتداول وتتيح توسيع استخدام المدفوعات ضمن مخزون ثابت نسبيًا.
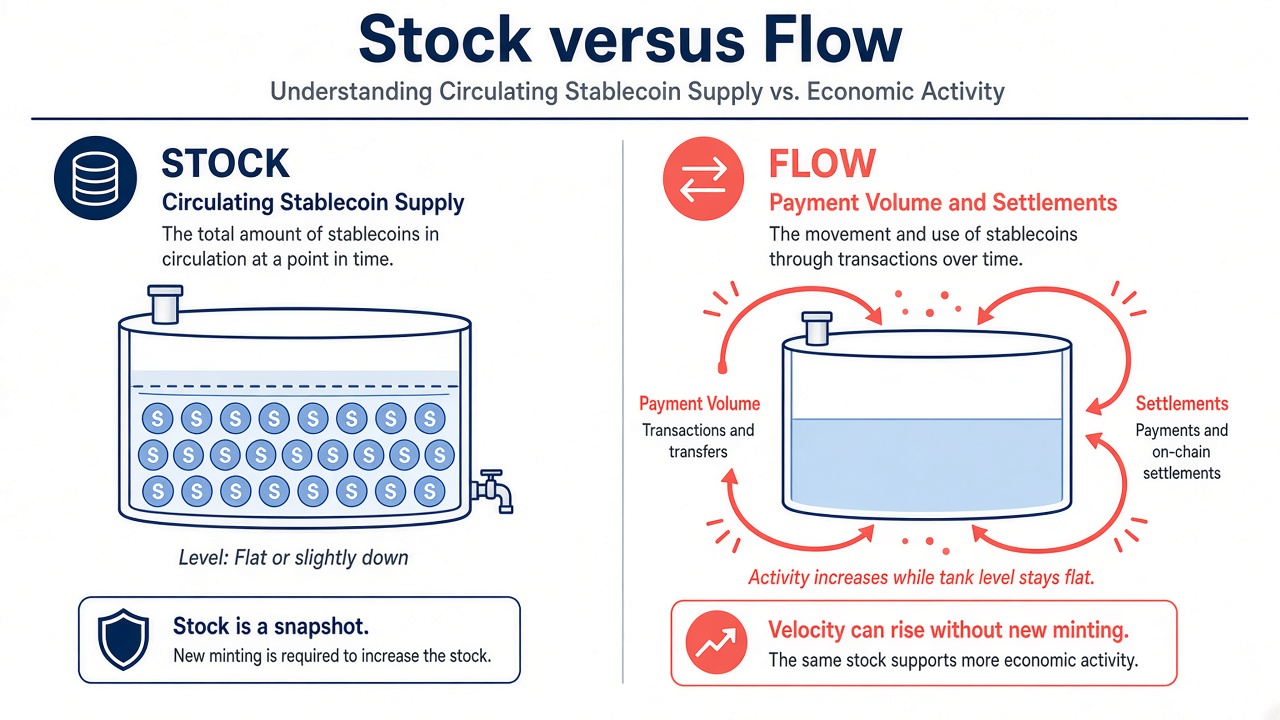
الشكل 1. يسارًا: يمكن أن يبقى المعروض المتداول (رصيد قائم) ثابتًا أو ينخفض. يمينًا: لا تزال تدفقات المدفوعات والتسوية قادرة على الارتفاع بفضل زيادة السرعة.
سلطت التغطية الإعلامية حتى عام 2026 الضوء على فترات تحركت خلالها القيمة السوقية الإجمالية للعملات المستقرة، وهي إجمالي القيمة السوقية للعملات المستقرة التي تعرضها كثير من لوحات المعلومات، بشكل محدود، بينما ارتفعت القيمة الاسمية للمدفوعات المبلغ عنها وحجم المعاملات بصورة ملحوظة. قد تختلف تقديرات شركات بيانات البلوكشين وإفصاحات الجهات المصدرة بشأن المبالغ الدقيقة بالدولار، لكن الآلية الكامنة وراء هذه العناوين تبقى متسقة عند الفصل بين الرصيد القائم والتدفق: يمكن للنشاط أن يتوسع ضمن مخزون ثابت تقريبًا من الرموز.
تكتسب منهجيات الحجم المعدل أهمية هنا. فقد يحتسب حجم التحويلات الخام على البلوكشين التنقلات عبر الجسور أو المنصات أو خدمات الخلط أكثر من مرة، لذلك ينشر الباحثون غالبًا تقديرات مُفلترة لحجم المدفوعات «الاقتصادي» أو «المعدل». ويمكن لهذه التقديرات الأكثر دقة أن ترتفع مع بقاء المعروض المتداول ثابتًا. لذا فإن تتبع حجم المعاملات يجيب عن سؤال يتعلق بالمنفعة، أي مدى كثافة استخدام الناس للعملات المستقرة، بدلًا من سؤال يتعلق بالمعروض المتداول، أي مدى كبر الحصة القائمة من الدولارات في صورة مستقرة.
يمكن للشركات التي تسوي الفواتير أو تدفع للموردين أو تشغّل قبول العملات المشفرة بأسلوب نقاط البيع أن تزيد حجم المدفوعات دون مطالبة الجهات المصدرة بإصدار المزيد من الرموز، إذا كانت الأرصدة القائمة موجودة بالفعل لدى أمناء الخزائن أو معالجي المدفوعات أو خدمات المحافظ. وينطبق المنطق نفسه على استخدام التحويلات المالية للأفراد، إذ تعيد التحويلات الصغيرة المتكررة تدوير المعروض المتداول نفسه. وبالتالي، تعكس الاتجاهات العالمية في حجم معاملات العملات المستقرة نشاط التسوية واختيار الشبكة بقدر ما تعكس الإصدار الجديد؛ وتشمل دوافع نمو الحجم غالبًا شبكات أقل تكلفة وأدوات للتجار ونشاط المدفوعات العابرة للحدود، بدلًا من مخزون أكبر من الرموز الخاملة.
الطلب على سيولة التداول مقابل تدوير المدفوعات
جاء جزء كبير من الطلب التاريخي على الإصدار من المتداولين الذين احتاجوا إلى رموز الدولارات كأصل تسعير لأزواج التداول الفوري، أو كضمانات، أو كسيولة جاهزة في المنصات. وعندما يهدأ حجم التداول في منصات العملات المشفرة الكبرى، قد ينخفض الطلب المؤهل للإصدار الجديد، حتى إذا ظلت الرموز القائمة في المحافظ أو انتقلت عبر خدمات المدفوعات. يرتبط استخدام دفاتر الأوامر في المنصات واستخدام المستهلكين للمدفوعات بمسارات الدولارات نفسها، لكنهما لا يشتركان في منحنى طلب واحد.
يمكن لحالات استخدام المدفوعات والتسوية، مثل التحويلات المالية وتسوية التجار وتجارب الرواتب والتحويلات بين المحافظ، أن تنمو وفق منحنى مختلف. وغالبًا ما تعيد هذه التدفقات تدوير الأرصدة القائمة. وقد أظهرت إفصاحات شبيهة بإفصاحات Circle أرباعًا كان فيها كل من الإصدار والاسترداد كبيرًا جدًا ومتقاربًا إلى حد كبير، ما أبقى المعروض المتداول من USDC دون تغير يُذكر رغم النشاط الأولي الكثيف. ويتوافق هذا النمط مع ازدهار المدفوعات وزيادة تبني خدمات التسوية دون توسيع صافي المعروض المتداول.
كما يهم التركّز. فقد تبدو زيادة حصة حجم المدفوعات على عدد محدود من السلاسل أو لدى عدد محدود من الجهات المصدرة بمثابة «تبنٍّ لمدفوعات العملات المشفرة» في العناوين، بينما يظل إجمالي المعروض المتداول لدى جميع الجهات المصدرة ثابتًا. وقد تضيق حصة USDT السوقية من إجمالي القيمة السوقية للعملات المستقرة أثناء الانكماش إذا استردت جهات مصدرة أخرى بوتيرة أسرع، وهو سبب آخر لعدم اعتبار رمز واحد ممثلًا للسوق بأكمله. اسأل دائمًا عما إذا كانت سلسلة الحجم عالمية أم خاصة بمنصة معينة، وما إذا كانت سلسلة المعروض إجمالية أم على مستوى الرمز. وإضافة إلى تعريف الانكماش، يوضح صافي إصدار العملات المستقرة الإصدار والاسترداد ضمن تغير صافٍ قابل للتحقق.
قد تفضل الشركات ومعالجو المدفوعات إبقاء رأس المال العامل محدودًا؛ إذ تستخدم العملات المستقرة كطبقة عبور إلى العملة المحلية أو الحسابات المصرفية بدلًا من الاحتفاظ بها كاحتياطي خامل كبير. ويزيد هذا الأسلوب التشغيلي من حجم المدفوعات المقاس وعدد عمليات التسوية دون ارتفاع مماثل في الدولارات القائمة المحتسبة ضمن معروض العملات المستقرة.
إصدار واسترداد متعادلان: أسواق أولية نشطة ومعروض متداول ثابت
يمكن للأسواق الأولية أن تكون نشطة للغاية دون تغيير المعروض المتداول في نهاية الفترة. فإذا أصدرت المؤسسات المؤهلة مبلغًا كبيرًا بالدولار واستردت مبلغًا مماثلًا تقريبًا خلال الربع نفسه، يكون النشاط الإجمالي نحو الضعف بينما يقترب صافي الإصدار من الصفر. وستبدو لوحات المعلومات التي تعرض المعروض المتداول فقط «جامدة»، رغم انشغال البنية التشغيلية للجهة المصدرة وخدمات الاسترداد المرتبطة بالبنوك في نقل الدولارات إلى مسارات العملات المشفرة ومنها.
يمكن أيضًا أن يظل التداول في السوق الثانوية حول الربط السعري نشطًا دون إصدار جديد. وغالبًا ما يتضمن الدفاع عن الربط السعري والمراجحة مخزونًا موجودًا بالفعل في التداول عبر المنصات ومكاتب التداول خارج المنصة ومحافظ صناع السوق. ويمكن لدوران هذا المخزون أن يزيد حجم التحويلات الملحوظ دون تغيير الحصة الإجمالية القائمة من الرموز، أي الجانب الثانوي من الأسواق الأولية والثانوية للعملات المستقرة.
عندما ينشر المحللون تقديرات لـ«المنفعة»، فإنهم يقارنون أحيانًا حجم المدفوعات المعدل بالقيمة السوقية، وهي نسبة شبيهة بالسرعة. ويمكن أن ترتفع هذه النسبة بينما تنخفض القيمة السوقية، أي إجمالي الدولارات التي يمثلها المعروض المتداول، أو تبقى مستقرة. ويكون هذا التباين متوقعًا إذا استُخدم المعروض المتداول نفسه بوتيرة أكبر من قبل الأسر والشركات والخدمات على البلوكشين.
الاستردادات التي تعيد الدولارات إلى حساب مصرفي تقلص المعروض المتداول؛ أما المدفوعات التي تُبقي الدولارات داخل محافظ العملات المشفرة فلا تفعل ذلك. والخلط بين هذين المسارين سبب شائع لافتراض أن كل أسبوع حافل بالمدفوعات يجب أن يوسع المعروض.
لماذا قد يفضل الحاملون عدم توسيع المعروض الخامل
عندما تكون عوائد السندات الحكومية قصيرة الأجل جذابة، قد يبدو الاحتفاظ بأرصدة مدفوعات كبيرة لا تحقق فائدة مكلفًا مقارنة بسندات الخزانة أو صناديق أسواق النقد أو منتجات النقد المرمزة. وقد يغادر بعض رأس المال فئة «معروض العملات المستقرة» المحتسبة دون أن يغادر التمويل الرقمي: إذ يمكن لأمناء خزائن الشركات والصناديق المحلية للعملات المشفرة إيداع الدولارات في أدوات خارج إجمالي العملات المستقرة، مع الاستمرار في استخدام العملات المستقرة كطبقة عبور محدودة للمدفوعات.
يمكن للتصاميم التنظيمية التي تحد من مدفوعات الفائدة التي تقدمها الجهات المصدرة إلى الحاملين أن تعزز ديناميكية تكلفة الفرصة البديلة للأرصدة الخاملة، حتى مع استمرار نمو شبكات المدفوعات وخدمات التجار. وفي هذا السياق، قد يرتفع تبني استخدام المدفوعات بينما تنخفض الرغبة في الاحتفاظ بأرصدة كبيرة من العملات المستقرة. لا تمثل أي من هذه النقاط توصية للتداول؛ بل تفسر سبب إمكانية انفصال نمو حجم المدفوعات عن نمو المعروض المتداول، وسبب إمكانية تباين النقد المصرفي والأرصدة في المنصات والمعروض المتداول خلال الشهر نفسه.
يؤثر الاستخدام غير المشروع وفحص الامتثال أيضًا في كيفية تفسير الباحثين للحجم. فقد تفرز فرق الامتثال في المنصات وخدمات المدفوعات التدفقات أو تؤخرها؛ ولذلك تتضمن تقديرات الحجم المنشورة بالفعل افتراضات بشأن التحويلات التي تُحتسب استخدامًا اقتصاديًا. ويبقى ثبات المعروض إلى جانب ارتفاع الحجم المُفلتر متوافقًا مع قصة السرعة، وليس تناقضًا. وبالنظر إلى المستقبل، يمكن لمستقبل التسوية على البلوكشين أن يواصل توسيع نشاط المدفوعات ضمن معروض متداول بطيء النمو، إذا استمرت المحافظ ومنصات الإدخال التابعة للبنوك وخدمات التجار في إعادة تدوير الدولارات نفسها بكفاءة أكبر.
كيفية قراءة التباين
- اعرض المعروض المتداول (الرصيد القائم) وحجم المدفوعات/التحويلات (التدفق) على محورين ذهنيين منفصلين؛ ولا تعتبر أي مخطط بديلًا عن الآخر.
- تحقق من صافي إصدار الجهة المصدرة، وليس فقط عناوين الإصدار الإجمالي أو الارتفاع المفاجئ في حجم يوم واحد في المنصات.
- قارن اتجاهات حجم التداول باتجاهات حجم المدفوعات عند توفر التقديرين، ولاحظ ما إذا كانت الشركات أو الأفراد يهيمنون على سلسلة المدفوعات.
- اسأل عما إذا كان رأس المال قد انتقل إلى منتجات نقدية غير قائمة على العملات المستقرة تستبعدها بعض المؤشرات من إجمالي حصة العملات المستقرة من الدولارات.
- استخدم كيفية قراءة سيولة العملات المستقرة لأرصدة المنصات كسلسلة ثالثة إلى جانب إشارات الاسترداد المصرفي وحجم المدفوعات على البلوكشين.
- فضّل المنهجيات التي تنشر تقديرات الحجم المعدل عندما يبدو حجم تحويلات العملات المشفرة الخام متضخمًا بسبب تنقلات وهمية أو خدمات داخلية.
الخلاصة
يمكن أن ترتفع المدفوعات بينما يتوقف معروض العملات المستقرة عن النمو أو ينكمش، لأن المعروض المتداول ليس هو معدل التدوير. ويساعد كل من الطلب على الإصدار المدفوع بالتداول في المنصات، والسرعة في استخدام المدفوعات اليومية، والتدفقات الأولية المتعادلة عبر الخدمات المرتبطة بالبنوك، وتكلفة الفرصة البديلة للدولارات الخاملة، في تفسير هذا الانقسام. ويمكن للشركات زيادة حجم التسوية وتبني شبكات المدفوعات دون توسيع الحصة الإجمالية المتداولة من العملات المستقرة. اقرأ هذا الانقسام في المدفوعات مع تعريف الانكماش قبل اعتبار أي خط منفرد في لوحة معلومات حكمًا على سوق العملات المشفرة.
الأسئلة الشائعة
لماذا يمكن أن ترتفع مدفوعات العملات المستقرة بينما ينخفض المعروض؟
لأن المعروض يحتسب الرموز القائمة، بينما تحتسب المدفوعات حركة القيمة. ويمكن للرموز نفسها تسوية نشاط أكبر إذا ارتفعت السرعة، أو يمكن أن يتعادل الإصدار والاسترداد بحيث لا ينمو المعروض المتداول حتى مع ارتفاع استخدام المدفوعات وحجمها.
هل يتطلب ارتفاع حجم المدفوعات إصدار المزيد من العملات المستقرة؟
ليس بالضرورة. يوسع الإصدار المعروض المتداول عندما يكون صافي الإصدار إيجابيًا. ويمكن لمعدل التدوير المرتفع أن يخدم مدفوعات أكثر للأسر والشركات ضمن معروض متداول مماثل، لا سيما عندما يعاد تدوير الدولارات عبر المحافظ والمعالجين والمنصات دون العودة إلى بنك عبر الاسترداد.
ما الفرق بين الإصدار الإجمالي وصافي الإصدار؟
الإصدار الإجمالي هو الرموز الجديدة التي يجري إنشاؤها، بينما يطرح صافي الإصدار عمليات الاسترداد. ويمكن للإصدار الإجمالي الكبير مع استردادات مماثلة أن يبقي المعروض المتداول، وإجمالي الدولارات المحتسبة في تقديرات القيمة السوقية، دون تغيير تقريبًا بينما تظل الخدمات الأولية نشطة.
هل يعني ثبات معروض العملات المستقرة دائمًا اتجاهًا هبوطيًا للعملات المشفرة؟
لا. فقد يعكس ثبات المعروض أرصدة معاد تدويرها، أو نمو المدفوعات دون طلب جديد على سيولة التداول في المنصات، أو انتقالًا بين منتجات نقدية خارج حصة العملات المستقرة من الدولارات على البلوكشين. إنه سياق لتفسيرات تبني العملات المشفرة، وليس إشارة مستقلة إلى انهيار.
من أين ينبغي أن يبدأ القراء إذا كانوا يريدون التعريف فقط؟
ابدأ من تعريف وإطار صافي الإصدار لانكماش معروض العملات المستقرة، ثم استخدم هذه الصفحة لفهم الفرق بين المدفوعات والمعروض المتداول، ونصائح قراءة الحجم، وكيف تستخدم الشركات العملات المستقرة دون توسيع المعروض الخامل.