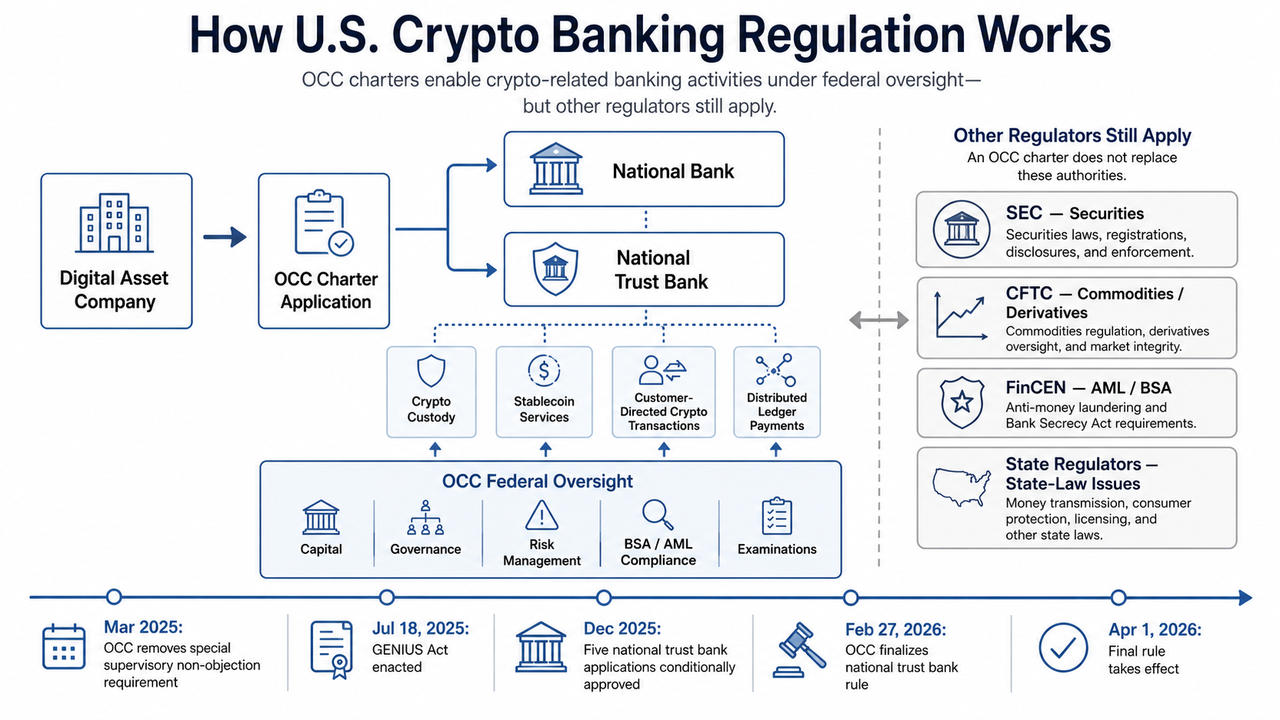
بالنسبة للشركات الراغبة في دخول سوق الخدمات المصرفية للأصول الرقمية، يتطلب الأمر فهمًا دقيقًا للضوابط الأمريكية. فالميثاق الفيدرالي الصادر عن OCC لا يقصر الطريق؛ بل يفرض إطارًا مصرفيًا صارمًا تندرج ضمنه متطلبات رأس المال، الحوكمة، الالتزام بقانون السرية البنكية، إدارة المخاطر، التدقيق، وحدود قانونية مرتبطة بالنشاط. ورغم ذلك، تظل قضايا الأوراق المالية والسلع والمدفوعات والتنظيم المحلي في الولايات حاضرة، ما يعني دخول جهات مثل SEC وCFTC وFinCEN وغيرهم في منظومة الرقابة.
أحدثت التطورات الأخيرة نقلة جوهرية؛ فبعد إلغاء OCC في مارس 2025 متطلبات الرقابة السابقة لبعض أنشطة العملات الرقمية، وما تلاه من موافقات مشروطة على خمسة بنوك أمان وطنية رقمية في ديسمبر2025، وإقرار النظام النهائي لميثاق بنوك الأمان الوطني في فبراير 2026 وصيرورته نافذًا بداية أبريل، باتت الفروقات بين الخيارات التنظيمية أوضح. وعلى الجانب الموازي، أثبت قانون GENIUS في يوليو 2025 أن إصدار العملات المستقرة للمدفوعات دخل إطارًا تشريعيًا مخصوصًا. كل هذه العوامل تؤكد ضرورة استيعاب خصائص ميثاق OCC، وطبيعة التعامل مع البنوك الوطنية وبنوك الأمان الوطنية، وما تتيحه خطابات الهيئة التفسيرية، وكذلك العلاقة بين الإشراف الفيدرالي وتنظيم الأصول الرقمية على مستوى الولايات.
النقاط الأساسية
-
تنظيم البنوك الرقمية في أمريكا يعتمد على النشاط والميثاق معًا. فالميثاق الفيدرالي (OCC) يدخل المؤسسة الرقمية في نظام الرقابة المصرفية الوطنية، لكن هذا لا يلغي تطبيق قوانين فدرالية ومحلية أخرى على منتجات رقمية محددة.
-
البنوك الوطنية لا تساوي بنوك الأمان الوطنية. إذ يستطيع البنك الوطني الكامل ممارسة وظائف مصرفية تقليدية حسب التصريح، بينما بنك الأمان الوطني محدود بالنشاطات المتعلقة بالأمانة والحفظ وخدمات العملاء المرتبطة.
-
خطابات OCC التفسيرية أزالت الغموض تدريجيًا حول صلاحيات العملات الرقمية. شملت الحفظ، احتياط العملات المستقرة، المدفوعات عبر تكنولوجيا السجل الموزع، رسوم الشبكة وتنفيذ أوامر التداول الرقمية للعملاء.
-
تغيرت الاتجاهات التنظيمية في 2025. فقد ألغت خطاب 1183 شرط الموافقة الرقابية المسبقة المعمول به منذ 1179، مع استمرار الرقابة التقليدية المتعلقة بسلامة المؤسسات.
-
قانون GENIUS أضاف بعدًا جديدًا للعملات المستقرة. إذ أتاح للبعض التقدم كمصدرين معتمدين للعملات المستقرة للمدفوعات، تحت متطلبات الاحتياطي، والإفصاح، وإدارة المخاطر، وقانون السرية البنكية وغيره.
ما هو نظام تنظيم الخدمات المصرفية الرقمية الأمريكي؟
يتألف النظام من خليط بين القانون المصرفي الفيدرالي، منح مواثيق وإشراف OCC، متطلبات مكافحة غسيل الأموال، وقواعد تخصصية تحدد العلاقة مع أصول العملات الرقمية.
ولا يوجد "قانون موحد" خاص بالبنوك الرقمية.
فالشركة الرقمية تواجه عدة تساؤلات تنظيمية؛ هل تسعى لتصبح بنكًا وطنيًا، أم تقتصر على الحفظ والثقة، أم تستهدف إصدار عملة مستقرة؟ هل تدير تداولات قد تصنف كأوراق مالية؟ هل تستقبل أو تحوّل أموال عملاء؟ كل إجابة تحدد المسار التنظيمي.
الـ OCC هو الهيئة الرئيسية على النظام المصرفي الفيدرالي، ويعتمد منحه للمواثيق على أنشطة البنك أو شركة الأمانة والحياة العملية للمؤسسة حسب قانون البنوك الوطنية.
الفرق هنا أن تنظيم العملات الرقمية عبر OCC يختلف عن تنظيم الأسواق المالية لدى SEC، أو عن إشراف CFTC على منتجات السلع. أما أسئلة تصنيف الأصول الرقمية، فتندرج تحت الجدل الهيكلي المستمر للسوق، ويمكن تعميق الفهم بالرجوع إلى قانون CLARITY وهيكل سوق العملات الرقمية الأمريكية.
كيف يجذب ميثاق OCC شركات العملات الرقمية للإطار المصرفي الفيدرالي
يُحَوّل ميثاق OCC السؤال التنظيمي من "هل يحق للمؤسسة تقديم خدمة مالية رقمية؟" إلى "هل يمكن تقديم النشاط المُقترح بشكل آمن وقانوني حسب معايير البنوك الفيدرالية الحديثة؟"
طلب الميثاق ليس إلا نقطة الانطلاق.
تقيم OCC خطة العمل، الإدارة، رأس المال، نظم الحوكمة، ضوابط المخاطر، الموارد المالية، أنظمة الامتثال، وما إذا كانت التوقعات التشغيلية مستقرة وآمنة. والقبول المشروط يعني فقط استيفاء المتطلبات الأولية، لكنه لا يمثل إذنًا مطلقًا بمزاولة كل الأنشطة المصرفية فورًا.
فعلى سبيل المثال، نصت موافقات ديسمبر2025 المشروطة بوضوح على بقاء الموافقة النهائية مرهونة باستيفاء اشتراطات محددة ما قبل التشغيل.
لهذا؛ لا يصح معاملة ترخيص بنك العملات الرقمية كتصريح تلقائي شامل لكل نشاط رقمي. الإطار الفيدرالي وشروط الهيئة وقوانين أخرى تحدد مجال العمل الفعلي. وبهذا يختلف تنظيم OCC عن إشراف الأسواق الرقمية الذي تتوزع فيه السلطات والاختصاصات تبعًا للمنتج والنشاط. فمتطلبات شفافية الإفصاح والحماية التنظيمية للأوراق المالية من SEC قد تؤثر في بعض الأصول الرقمية، حتى مع تأطير OCC للمؤسسة كبنك، ما يجعل قطاع البنوك الوطنية أكثر تنوعًا من حيث الهياكل والمشاركين.
للتعمق في آلية الترخيص، تمر مواثيق OCC للبنوك الرقمية بعدة مراحل بين تقديم الطلب والترخيص النهائي.
الفروق الجوهرية بين البنوك الوطنية وبنوك الأمان الوطنية
يكمن التمييز بين البنك الوطني وبنك الأمان الوطني في عمق تنظيم الخدمات المصرفية الرقمية، حيث يمكن لكل منهما دخول القطاع الفيدرالي ضمن نظام مصرفي متنوع.
بإمكان البنك الوطني التقليدي تقديم أعمال مصرفية وفق المتطلبات القانونية وميثاقه؛ مثل الودائع، الاقراض، المدفوعات، الحفظ وخدمات مالية إضافية.
بينما يعتمد بنك الأمان الوطني على أعمال شركات الأمانة الخاصة بالحماية والحفظ والخدمات الائتمانية ذات الصلة، وهو ما يتوافق مع طبيعة بنية الأمانة التي تعتمد عليها العديد من الشركات الرقمية.
ولا يعني هذا التشابه الكامل بين جميع بنوك الأمان الوطنية؛ فقد أشارت أنظمة 2026 أن الأغلبية غير مؤمنة، والقلة تتمتع بتأمين مؤسسة تأمين الودائع الفيدرالية، لذا يجب فهم الفروق العملية بين الميثاق الفيدرالي، السلطة المحلية لشركات الأمانة، أو ترخيص ناقل أموال محلي. الفرق بين الميثاق الوطني والإطار المحلي يبرز أن الإشراف الفيدرالي قد يقلل التعقيد المحلي دون إلغاء كل التحديات التنظيمية.
لماذا يعد قانون OCC النهائي لعام 2026 محطة محورية؟
بتاريخ 27 فبراير 2026، أقر OCC تعديلات حاسمة لصياغة أنظمة المواثيق الوطنية، وأصبحت نافذة مطلع أبريل نفسه.
هذا التغيير التقني حسم جملة من الخلافات القديمة، وأسهم في إتاحة خيارات أشمل لتنوع القطاع المصرفي.
تتماشى التعديلات مع لغة قانون البنوك الوطنية بشأن مؤسسات تقتصر أنشطتها على "عمليات شركة الأمانة"، وأوضحت الهيئة إمكانية ممارسة أنشطة غير ائتمانية ضمن الحدود القانونية. فمثال حفظ الأصول الرقمية لعملاء دون تصنيف العلاقة كأمانة رسمية، هو نشاط مُباح لبنك الأمان الوطني.
القانون النهائي لم يمنح تفويضًا جديدًا لكل منتج رقمي، بل وضّح الصلاحيات التي كانت الهيئة تعتبرها جزءًا من سلطتها سابقًا.
نال الاقتراح 19 تعليقًا عامًا، بين الداعين للتوضيح، والمطالبين بالتشديد، والمشككين في النطاق. كما ظهر الخلاف في طلبات مواثيق العملات الرقمية، حيث اعتبرت بعض المجموعات المصرفية أن هذه المواثيق تمنح امتيازات بنكية دون التزامات تجارية مماثلة، فيما رأت الهيئة أن أنشطة الحفظ والأمانة تبرر الحصول عليها. وبرغم ذلك يبقى هذا الميثاق يختلف في طبيعته ومجاله عن المواثيق الأخرى الصادرة عن ولايات محلية.
خمسة بنوك أمان رقمية حازت على موافقة مشروطة في 2025
في ديسمبر2025 تم تعيين أول مسار متكامل للبنوك الرقمية المتخصصة بالأمان عبر موافقات OCC المشروطة لخمسة مؤسسات رائدة:
| المؤسسة |
نوع الطلب |
| First National Digital Currency Bank |
بنك أمان وطني من التأسيس |
| Ripple National Trust Bank |
بنك أمان وطني من التأسيس |
| BitGo Bank & Trust, N.A. |
تحويل من شركة أمانة محلية |
| Fidelity Digital Assets, N.A. |
تحويل من شركة أمانة محلية |
| Paxos Trust Company, N.A. |
تحويل من شركة أمانة محلية |
لم تعنِ الموافقات التشغيل الفوري للبنوك الخمسة، بل كانت خطوة أولى قبل الاعتماد النهائي وبشروط محددة ترتبط بكل مؤسسة.
تبرز أهمية هذه المجموعة في انتقال أنشطة مثل الحفظ الرقمي وحلول العملات المستقرة للخضوع لإشراف مصرفي وطني، بدلاً من الاكتفاء بنطاق الشركات المحلية. وقد واجهت هذه الخطوة اعتراضات بعض المجموعات المصرفية حول توسع مزايا الميثاق، لكن الهيئة استمرت في اجتذاب مؤسسات جديدة، مع استمرار تقديم طلبات منح التراخيص لأنشطة الحفظ والعملات المستقرة خلال 2026.
كيف أثرت خطابات OCC التفسيرية في النظام المصرفي الرقمي
تلعب خطابات OCC التفسيرية دورا رئيسيا في تحديد هوامش الأنشطة الرقمية المسموح بها للبنوك الوطنية.
فبدلاً من بناء "قانون مخصص للبنوك الرقمية"، تفحص الهيئة ما إذا كان النشاط تحديثًا لنشاط مصرفي أصيل.
الخطاب التفسيري 1170: الحفظ الرقمي
أكد في يوليو2020 على أحقية البنوك الوطنية في تقديم خدمات حفظ العملات الرقمية، باعتباره امتداد للحماية البنكية التقليدية.
ويحوي الحفظ الرقمي إجراءات متقدمة تشمل إدارة المفاتيح، العمليات، عزل الأصول، السجلات، الأمن الإلكتروني، الوقاية من التحويلات غير المصرح بها، وصمود الأعمال.
الخطابات 1172 و1174: العملات المستقرة والتقنيات الموزعة
نص الخطاب 1172 على احتفاظ البنوك بودائع الاحتياطي الداعمة لبعض العملات المستقرة، بينما أجاز 1174 للبنوك المشاركة في شبكات التحقق المستقلة واستخدام تقنيات السجلات الموزعة في المدفوعات الرقمية المشروعة.
الخطاب 1179: طبقة الموافقة المسبقة الملغاة
فَرَض منذ نوفمبر2021 على البنوك الراغبة في ممارسة أنشطة رقمية إخطار مكتب الرقابة والحصول على موافقة خطية خاصة.
الخطاب التفسيري 1183: نهاية شرط عدم الممانعة الرقابية
في مارس2025، أعاد التأكيد على مرجعية خطابات 1170/1172/1174، مع إلغاء شرط الموافقة الخاصة السابقة.
لا تزال الحاجة لضبط المخاطر قائمة. الخلاصة: من صلاحية باشتراط موافقة مسبقة، إلى صلاحية تحت إشراف مستمر تقليدي.
التفسيرات الحديثة وسعت المجال العملي
مايو2025: أكد الخطاب 1184 جواز تقديم خدمات الحفظ والتنفيذ عبر طرف ثالث للأنشطة الرقمية ضمن ضوابط محددة.
نوفمبر2025: أجاز الخطاب 1186 حيازة أصول رقمية لدفع رسوم شبكة البلوكشين طالما كانت لخدمات مشروعة.
ديسمبر2025: أقر الخطاب 1188 جواز إجراء صفقات مضادة للعملات الرقمية دون انكشاف مضارب.
وتؤكد هذه الخطابات توجه الهيئة لقياس الأنشطة الرقمية ببوصلة العمل المصرفي، وتطبيق ضوابط المخاطر البنكية على كل نشاط حديث.
الحفظ الرقمي عمل مصرفي، لكن سلامة الأنظمة والضبط إلزامية
الحصول على صلاحية الحفظ لا يلغي المخاطر التقنية والتشغيلية، كالتهديدات السيبرانية، أخطاء التداول، انكشاف الأطراف الثالثة، أو مخاطر التحويلات الدائمة.
وتبقى الممارسات الرقابية والتدقيق وتوثيق العمليات أساسية بموازاة نشاط السوق الذاتي والتجاري.
انظر اشتراطات OCC التنظيمية للبنوك الرقمية لمزيد من التفاصيل.
قانون GENIUS: نحو إطار قانوني فيدرالي للعملات المستقرة
منح القانون في 18 يوليو2025 إطارًا واضحًا لمزودي العملات المستقرة، وجعلهم كيانات مالية تحت قانون السرية البنكية، ما فرض عليهم ضوابط مكافحة غسل الأموال الصارمة.
يمكن لبعض البنوك الوطنية غير المؤمنة التأهل لتعريف مزود عملة مستقرة وطني مرخص. لذا، تشترط الموافقات المشروطة على الانضباط التام بهذه اللوائح.
ليس كل بنك أمان مؤهل تلقائيًا لإصدار رموز رقمية؛ فلا بد من مطابقة الاشتراطات، توفير الاحتياطات، والإفصاحات، والكفاءة والوقاية من العقوبات.
المشرّع كان في طور استكمال اللوائح في 2026، وطرح نماذج تقارير دورية إلزامية.
وضع إطار GENIUS للعملات المستقرة قيودًا على الاحتياطي، ووسّع الرقابة على المزودين ضمن مشهد السوق الوطني.
ويجب التمييز بين تنظيم المزود وتداول العملة بالسوق الثانوي؛ فإطار المبادلات يُطبق على منصة التداول أكثر من المُصدر أو أمين الحفظ أو بنك العميل.
قانون السرية البنكية يبقى نافذًا مع المواثيق الفيدرالية
الميثاق الفيدرالي يفرض إشرافًا والامتثال الفدرالي، خاصة في مكافحة غسل الأموال. تشمل الاشتراطات: تحديد العملاء، مراقبة التحويلات، الإبلاغ عن الأنشطة المشبوهة، وفحص العقوبات، وتأسيس ضوابط تستهدف المخاطر التشغيلية للعملات الرقمية.
ومدد GENIUS تطبيق هذه القواعد لمزودي العملات المستقرة.
الشفافية اللصيقة بالبلوكشين تسهّل الرقابة لكنه لا يغني عن التحقق من هويات أصحاب المحافظ.
تنطبق نفس القاعدة على نظم مدفوعات Web3 إذ لا يشترط الإطار البنكي لتطبيق اشتراطاتBSA.
OCC لا تحل محل SEC أو CFTC أو المنظمين المحليين
الحصول على ميثاق OCC يجيب فقط عن نطاق المؤسسة في النظام المصرفي الوطني. أما المنتجات الرقمية فهي تخضع في قضايا الأوراق المالية للـ SEC، وقضايا السلع للـ CFTC، ويستمر اختصاص FinCEN والمنظمين المحليين فيما لم ينص النظام على إلغائه.
تقر OCC نفسها بحواجز الاختصاص، وتلزم المؤسسات الرقمية بالامتثال الدقيق لقوانين الأوراق المالية عند الاقتضاء.
إذن، يشكل نظام البنوك الرقمية الأمريكي طبقة ضمن منظومة التنظيم الشاملة للأصول الرقمية لا بديلا عنها.
الميثاق الفيدرالي أم الترخيص المحلي: اعتبارات الاختيار
هناك بدائل عدة أمام الشركة الرقمية: البقاء شركة أمانة مرخصة محليًا، الاعتماد على تراخيص نقل الأموال في الولايات المختلفة، أو السعي للحصول على ميثاق وطني. أما الشركات الراغبة في أعمال مصرفية تقليدية فعليها الإعداد لهياكل أوسع.
الميثاق الوطني يبسط الإشراف، لكنه أكثر تشددًا من حيث متطلبات رأس المال والإدارة والحماية والرقابة والتدقيق، وتفرض الموافقات المشروطة قيودا لكل مؤسسة قبل الترخيص النهائي.
وعليه فالمعيار ليس "تنظيم أكثر" أو "أقل"، إنما ملاءمة التنظيم لطبيعة النشاط.
لماذا تعترض المجموعات المصرفية على توسع مواثيق الأمان الرقمية
السبب الجوهري هو الخوف من المراجحة التنظيمية؛ إذ قد تستفيد مؤسسات بنكية رقمية محدودة الاستخدام من امتيازات الميثاق دون التقيد بكل التزامات البنوك المؤمنة الشاملة. تأخذ الهيئة موقفًا قانونيًا يستند لصلاحيات قانون البنوك الوطنية وتعمل على إزالة الغموض التشريعي بشأن الحد من أنشطة الأمانة.
يبقى الخلاف حول حدود الميثاق والمؤهلات المصرفية المطلوبة.
تسلسل الإطار الرقابي للبنوك الرقمية الفيدرالية
النموذج الأبسط لفهم النظام يستند إلى أربع طبقات:
| الطبقة |
السؤال المحوري |
الجهة المختصة عادة |
| الميثاق |
هل المؤسسة مؤهلة كبنك وطني أو بنك أمان وطني؟ |
OCC |
| النشاط المصرفي |
هل الحفظ أو التنفيذ أو العملات المستقرة أو أنشطة DLT مباحة؟ |
OCC وقانون المصارف |
| تنظيم السوق/المنتج |
هل الأصل خاضع لقوانين الأوراق المالية أو السلع؟ |
SEC، CFTC وغيرها |
| الامتثال المالي |
كيف تتم مراقبة العملاء والمعاملات؟ |
BSA، FinCEN، المنظمون البنكيون |
وتضاف طبقة خامسة عند استمرار تطبيق قوانين الولايات.
هكذا، قد تواجه شركتان تقدمان خدمات مشابهة ظاهريًا اشتراطات تنظيمية مختلفة كليًا مع اختلاف بنيتهما القانونية.
مخاطر وحدود التوجه نحو ميثاق OCC
الميثاق الفيدرالي يتيح النفاذ للنظام المصرفي لكنه يفرض حواجز امتثال مرتفعة:
الموافقة المشروطة ليست نهائية. يلزم رفع رأس المال وتعيين إدارة معتمدة وبناء نظم رقابية قبل بدء النشاط.
النشاطات المسموحة محدودة. فميثاق الأمان لا يفتح الباب لكل منتج أو نشاط مصرفي تقليدي أو رقمي.
الحفظ الرقمي عالي المخاطر تقنيًا. مثل تسرب المفاتيح السرية، أعطال الأنظمة، خطورة العقود الذكية، ضعف مزايا الطرف الثالث.
القوانين الفيدرالية لا تزال مجزأة بحسب النشاط. الإشراف عن طريق OCC لا يلغي دور SEC أو CFTC أو FinCEN أو المنظمين المحليين.
قواعد العملات المستقرة قيد التطوير. أرسى قانون GENIUS الأساس، وتواصل منظومة التقارير التطبيقية في 2026 التطور.
هذه القيود لا تقل أهمية عن فرص الوصول الوطني.
الخلاصة
تتجه المنظومة الأمريكية لإدماج الأصول الرقمية ضمن الإطار المصرفي الفيدرالي لا لإنشاء "بنوك رقمية" منفصلة خفيفة التنظيم.
تستطيع OCC منح المواثيق والإشراف على البنوك الوطنية وبنوك الأمان الرقمية، مع وضوح دور خطاباتها التفسيرية في الحفظ الرقمي وخدمات العملات المستقرة ومدفوعات السجلات الموزعة وعمليات التنفيذ الرقمية. كما وسع قانون بنك الأمان الوطني لعام 2026 النطاق التنظيمي ليتجاوز الوظائف الائتمانية الصِرفة.
ورغم ذلك تظل متطلبات قانون السرية البنكية وقوانين الأوراق المالية وقواعد السلطات المحلية وأنظمة كل ميثاق تطبق كما هي.
قانون GENIUS عزز الإطار الرقابي للعملات المستقرة، وتظهر الموافقات الأخيرة أن شركات الكريبتو باتت جزءًا من إشراف مصرفي تقليدي متكامل.
السؤال الجوهري لم يعد: "هل يمكن لشركة عملات رقمية أن تتحول إلى بنك؟" بل: أي ميثاق يناسب النشاط المطلوب، وما الذي يسمح به فعلًا، وما الالتزامات التنظيمية الباقية بعد موافقة النظام المصرفي الفيدرالي؟
الأسئلة الشائعة
هل تستطيع شركة عملات رقمية الحصول على ميثاق بنك وطني أمريكي؟
نعم. يمكن لأي شركة أصول رقمية مؤهلة التقدم للحصول على ميثاق بنك وطني أو بنك أمان وطني من OCC حسب نشاطها، ولن تُمنح الموافقة تلقائيًا بل بعد مراجعة عميقة لرأس المال، الإدارة، خطة العمل، أنظمة الامتثال والضوابط والمشروعية القانونية ثم الموافقة المشروطة فالنهائية.
ما تعريف بنك الأمان الوطني للعملات الرقمية؟
هو بنك يحمل ميثاق من OCC ويتمحور نشاطه حول خدمات شركات الأمانة مثل الحفظ وحماية الأصول الرقمية. الكثير منها غير مؤمن ويعمل ضمن نطاق أضيق من البنوك التقليدية، مع بقاء بعض الأنشطة متاحة حسب التنظيم.
هل يسمح ميثاق OCC لبنك العملات الرقمية بالعمل في الولايات كافة؟
الميثاق الوطني يمنح سلطة اتحادية للأنشطة المشمولة، ويقلل الاعتماد على تراخيص الولايات المنفصلة، لكنه لا يلغي القوانين المحلية بالكامل ولا يمنع الحاجة لترخيص أنشطة أو كيانات شقيقة خارج البنك.
هل يجوز للبنوك الوطنية الاحتفاظ بالعملات الرقمية؟
نعم؛ يجوز لها تقديم خدمات الحفظ وحيازة أصول رقمية بما يتوافق مع الاستخدامات المشروعة (مثل دفع رسوم شبكات البلوكشين المطلوبة للخدمات)، لكن هذا التفويض لا يعني الاستثمار الرقمي المضارب بلا ضوابط.
هل يمكن للبنوك الوطنية تنفيذ تداولات العملات الرقمية للعملاء؟
نعم، في ضوء الضوابط القانونية والتنظيمية اللازمة. تناول خطاب 1184 تنفيذ الأوامر بتوجيه العملاء، وأكد خطاب 1188 لاحقًا عمليات الشراء/البيع الرقمي بدون مخاطرة (riskless principal) التي تُسدد انكشاف البنك فورًا دون تراكم مخزون رقمي للمخاطرة.
هل يُسمح لبنك الأمان الوطني بإصدار عملات مستقرة؟
قد تتمكن بعض المؤسسات الخاضعة لرقابة OCC من إصدار عملات مستقرة للمدفوعات حال التوافق مع قانون GENIUS ولائحته التطبيقية وما ينص عليه من احتياطات، إفصاح، ضوابط امتثال، والتزام بقانون السرية البنكية وغيرها، فالميثاق وحده لا يمنح صلاحية إصدار غير مقيدة.
إخلاء مسؤولية*: هذه المادة تعليمية ولا تشكل نصيحة قانونية أو تنظيمية أو مالية أو استثمارية. تتوقف متطلبات البنوك وأصول العملات الرقمية في أمريكا على ميثاق المؤسسة وطبيعة نشاطها والقوانين الفيدرالية والمحلية المطبقة.*