بالنسبة للمستثمرين الذين يتابعون سهم OXY، فإن بيع OxyChem يعني أكثر من مجرد تلقي دفعة نقدية. في السابق، كانت Occidental Petroleum تمتلك موارد نفط وغاز في قطاع المنبع، وعمليات تصنيع كيميائي، وأعمال قطاع الوسط. وقد وفر قطاعها الكيميائي مصدراً للأرباح يختلف عن إنتاج النفط. بعد الصفقة، أصبحت الشركة أكثر تركيزاً على أصول النفط والغاز وخفّضت الرافعة المالية لديها، لكن أداءها التشغيلي أصبح أيضاً أكثر عرضة لتغيرات أسعار النفط الخام والغاز الطبيعي.
يتطلب فهم هذا التغيير دراسة هيكل الأصول، وسداد الديون، والتدفق النقدي الحر، وعوائد المساهمين معاً، بدلاً من النظر إلى بيع الأصول باعتباره إيجابياً أو سلبياً فحسب.
ما هي OxyChem، ولماذا باعتها Occidental Petroleum؟
OxyChem هي الأعمال الكيميائية التابعة لـ Occidental Petroleum. وهي تنتج بشكل رئيسي منتجات الكلور-القلويات وغيرها من المنتجات الكيميائية الأساسية، التي تُستخدم على نطاق واسع في معالجة المياه والرعاية الصحية والأدوية والبناء والتصنيع الصناعي. وعلى عكس إنتاج النفط، تتأثر ربحية الأعمال الكيميائية بشكل أساسي بالطلب الصناعي وأسعار المنتجات وتكاليف المواد الخام والطاقة وعوامل أخرى.
ضمن محفظة أعمال Occidental الأصلية، وفرت OxyChem قدراً من التنويع. فعندما تنخفض أسعار النفط الخام وتتعرض أرباح النفط والغاز في قطاع المنبع للضغط، كان بإمكان الأعمال الكيميائية توفير تدفق نقدي إضافي لأنها تخضع لدورات عرض وطلب مختلفة. ومع ذلك، لم يكن أثر التنويع هذا قائماً دائماً. فالقطاع الكيميائي دوري أيضاً، وقد يؤدي التباطؤ الاقتصادي وفائض الطاقة الإنتاجية وارتفاع تكاليف الطاقة إلى تآكل أرباحه.
كان السبب الرئيسي لبيع Occidental Petroleum شركة OxyChem هو إعادة موازنة قيمة الأصول والالتزامات المالية. فقد وسعت الشركة مواردها النفطية والغازية من خلال الاستحواذ على Anadarko وCrownRock، لكن هذه الاستحواذات الكبيرة زادت أيضاً من ديونها وضغوط تخصيص رأس المال. وبالمقارنة مع الاستمرار في الاحتفاظ بالأصول الكيميائية، أتاح بيع هذه الأعمال مقابل $9.7 مليار نقداً لشركة Occidental تحرير قيمة الأصول بسرعة أكبر واستخدام العائدات لخفض الرافعة المالية.
أُعلن عن الصفقة في 2 أكتوبر 2025، واكتملت في 2 يناير 2026. وعند الإعلان عن الصفقة، قالت الشركة إنها تخطط لاستخدام نحو $6.5 مليار من العائدات لسداد الديون ودفع هدفها لخفض الديون بعد الاستحواذ على CrownRock.
لذلك، كان بيع OxyChem أقرب إلى تعديل استراتيجي للمحفظة. إذ تخلت Occidental Petroleum عن جزء من الإيرادات والتدفقات النقدية الناتجة عن أعمالها الكيميائية مقابل خفض ضغط الديون وتركيز أكبر على أعمال النفط والغاز.
كيف تغير هيكل أصول OXY قبل بيع OxyChem وبعده؟
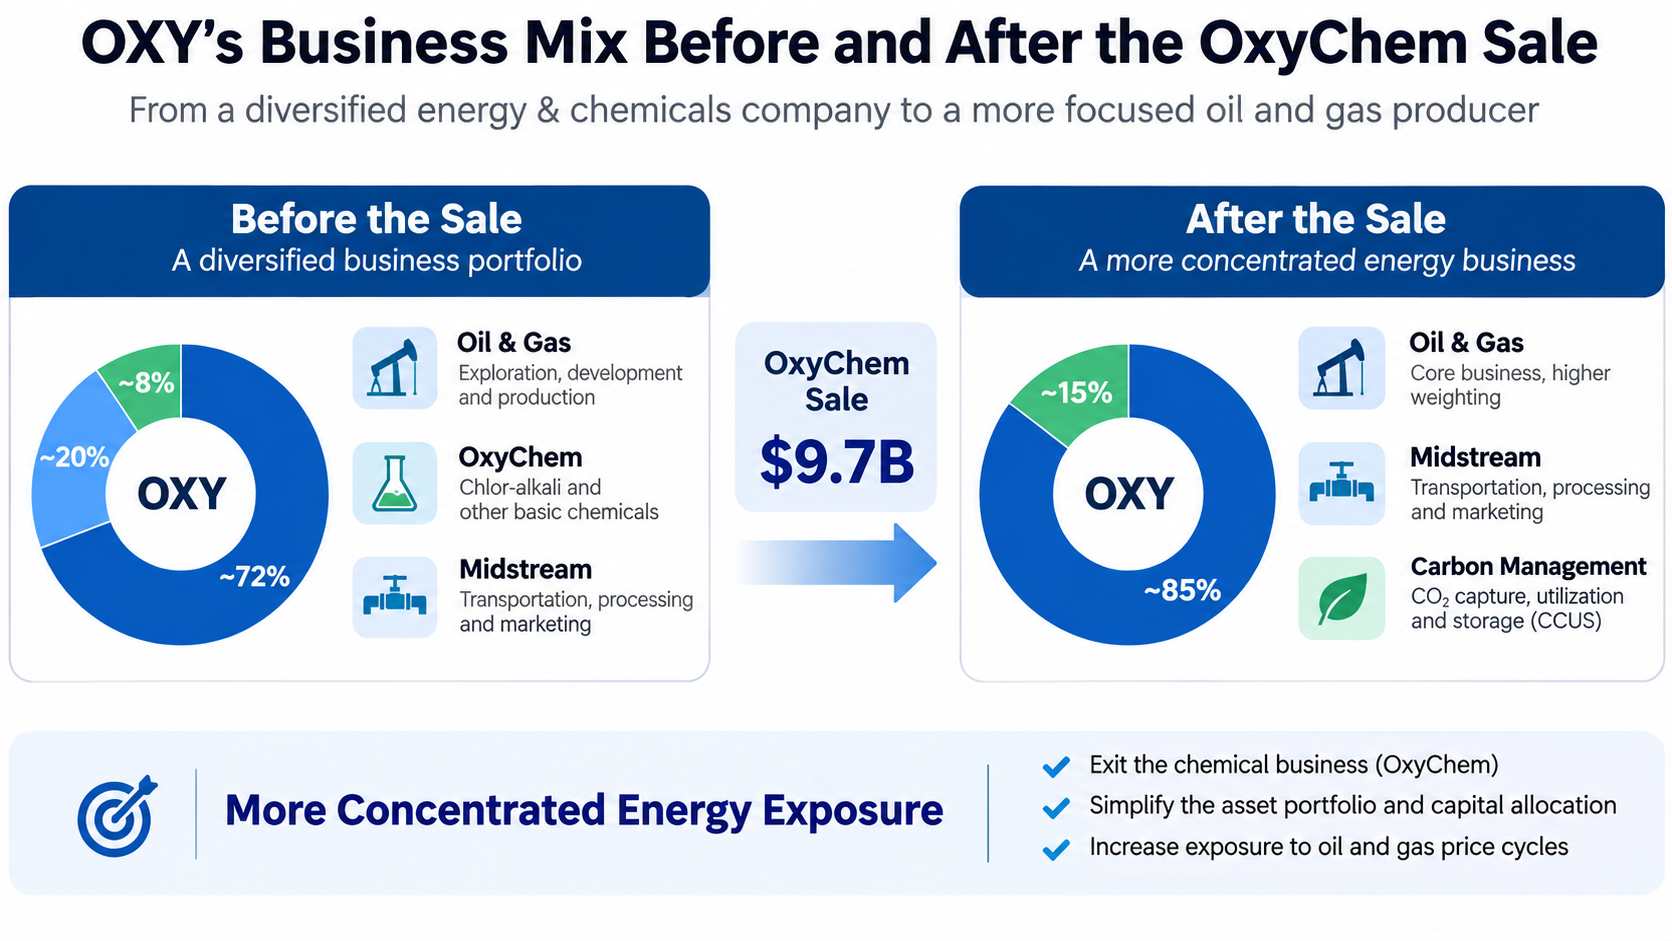
قبل بيع OxyChem، كانت عمليات Occidental Petroleum تتكون بشكل رئيسي من النفط والغاز والمواد الكيميائية وأعمال قطاع الوسط والتسويق. وكان قطاع النفط والغاز مسؤولاً عن تطوير الموارد والإنتاج، بينما حقق القطاع الكيميائي إيرادات من المواد الكيميائية الصناعية، وشملت أعمال قطاع الوسط نقل الطاقة ومعالجتها وتسويقها.
بعد إتمام الصفقة، لم تعد OxyChem جزءاً من العمليات المستمرة لشركة Occidental Petroleum. وتعتمد الشركة بشكل أساسي على إنتاج النفط والغاز وأعمال قطاع الوسط والتسويق لتوليد التدفق النقدي التشغيلي، مع مواصلة تطوير إدارة الكربون والتقنيات والمشروعات ذات الصلة.
| بُعد المقارنة |
قبل البيع |
بعد البيع |
| الأصول الأساسية |
النفط والغاز والمواد الكيميائية وقطاع الوسط |
النفط والغاز وقطاع الوسط والتقنيات ذات الصلة |
| مصادر الإيرادات |
متنوعة نسبياً بين الأعمال |
نسبة أعلى من النفط والغاز |
| الحساسية لأسعار النفط |
وفرت العمليات الكيميائية قدراً من التنويع |
تركّز إجمالي أكبر في التعرض للنفط والغاز |
| الهيكل المالي |
ضغط ديون أعلى |
عبء ديون أقل |
| مصادر التدفق النقدي |
شملت مساهمات القطاع الكيميائي |
لم تعد تشمل مساهمات OxyChem ضمن العمليات المستمرة |
| تخصيص رأس المال |
موزع على أعمال متعددة |
أكثر تركيزاً على النفط والغاز والمشروعات ذات الصلة |
تمثل هذه المقارنة تحليلاً نوعياً لهيكل الأعمال وخصائص المخاطر. وهي لا تمثل قياساً دقيقاً لنسب الإيرادات أو الأرباح قبل الصفقة وبعدها. ويعني هذا التغيير أن المستثمرين يحتاجون إلى إعادة تقييم الأساس الذي يُقيَّم عليه سهم OXY. ففي السابق، كانت لدى الشركة بعض خصائص منتج النفط والغاز والمصنّع الكيميائي معاً. وبعد البيع، يحتاج تحليل التقييم إلى التركيز بصورة أكبر على احتياطيات النفط والغاز، وتكاليف الإنتاج لكل وحدة، وقدرات الحفاظ على الإنتاج، والنفقات الرأسمالية، وأسعار السلع.
وفي الوقت نفسه، قد يؤدي زيادة تركّز الأصول إلى تحسين الكفاءة التشغيلية. إذ يمكن للشركة تخصيص مزيد من الموارد الإدارية والميزانيات الرأسمالية لأصول النفط والغاز الحالية لديها، بما يقلل التنافس على رأس المال بين الأعمال في القطاعات المختلفة. ومع ذلك، فإن التركّز لا يحسن الربحية بالضرورة. ولا تزال النتيجة النهائية تعتمد على عائد الاستثمار من مشروعات النفط والغاز وأسعار الطاقة المستقبلية.
كيف ستؤثر عائدات الصفقة البالغة $9.7 مليار في ديون OXY؟
يُعد خفض الديون التغيير المالي الأكثر مباشرة والأسهل قياساً كمياً الناتج عن بيع OxyChem. وقد تحملت Occidental Petroleum التزامات كبيرة لسداد الديون بعد الاستحواذ على CrownRock. وعندما أعلنت الشركة بيع OxyChem في أكتوبر 2025، خططت لاستخدام نحو $6.5 مليار من عائدات الصفقة لسداد الديون وخفض أصل ديونها إلى أقل من $15 مليار.
ومن حيث التقدم الفعلي، كشفت Occidental Petroleum في تقرير أرباحها لشهر فبراير 2026 أنها خفضت ديونها بنحو $5.8 مليار منذ منتصف ديسمبر 2025، مما خفض أصل ديونها إلى نحو $15 مليار. ويعكس هذا الرقم إجمالي خفض ديون الشركة خلال الفترة المعنية، ولا يمكن عزوه بالكامل إلى عائدات بيع OxyChem.
يؤثر خفض الديون في الوضع المالي للشركة عبر ثلاث قنوات رئيسية.
-
انخفاض مصروفات الفائدة. مع انخفاض أصل الدين، تنخفض عادةً الفوائد التي تحتاج الشركة إلى دفعها مستقبلاً، مما يحرر مزيداً من النقد للاستثمار أو توزيعات الأرباح أو سداد مزيد من الديون. ومع ذلك، تعتمد الوفورات الفعلية على معدلات الكوبون وآجال الاستحقاق وشروط الاسترداد للديون التي جرى سدادها.
-
مرونة مالية أكبر. تحتاج شركات النفط إلى مواصلة الاستثمار في الحفر وصيانة الحقول والبنية التحتية. وحتى عند انخفاض أسعار النفط الخام، لا يمكنها إيقاف النفقات الرأسمالية تماماً. ويخفض عبء الدين الأقل ضغط السداد الثابت ويحسن قدرة الشركة على إدارة تقلبات أسعار الطاقة.
-
مساحة أكبر لتخصيص رأس المال. في السابق، كان يتعين إعطاء أولوية لجزء كبير من التدفق النقدي الحر لسداد الديون. وبمجرد اقتراب مستويات الدين من هدف الإدارة، يمكن للشركة أن تقرر بمرونة أكبر ما إذا كانت ستزيد عوائد المساهمين أو تواصل خفض الديون أو تستثمر في مشروعات نفط وغاز ذات عوائد مرتفعة.
ومع ذلك، فإن خفض الديون لا يزيد قيمة المنشأة تلقائياً بمقدار $9.7 مليار. فقد خسرت Occidental Petroleum أيضاً أصول OxyChem ومساهماتها المستقبلية في الأرباح. ولذلك، يتطلب تحديد ما إذا كانت الصفقة قد خلقت قيمة للمساهمين مقارنة تكاليف التمويل التي تم توفيرها والمرونة المالية المكتسبة مع التدفق النقدي طويل الأجل الذي كان يمكن للأعمال المبيعة توليده.
لماذا أصبحت OXY أكثر اعتماداً على أسعار النفط بعد بيع OxyChem؟
بعد بيع أعمالها الكيميائية، أصبحت مصادر إيرادات وأرباح Occidental Petroleum أكثر تركّزاً في النفط والغاز الطبيعي والعمليات المرتبطة بالطاقة. وهذا يعني أن التغيرات في أسعار النفط الخام قد يكون لها تأثير أوضح في الأداء التشغيلي الإجمالي.
بالنسبة إلى شركات النفط والغاز في قطاع المنبع، تؤثر أسعار النفط الخام مباشرة في الإيرادات لكل وحدة إنتاج، في حين لا تنخفض تكاليف الحفر وصيانة المعدات والنقل وبعض تكاليف العمالة بالتوازي مع أسعار النفط. لذلك، عندما يكون الإنتاج والتكاليف مستقرين نسبياً، يمكن أن تؤدي أسعار النفط الأعلى إلى تحسن أكبر في الأرباح. وعلى العكس، يمكن لأسعار النفط المنخفضة أن تضغط الأرباح التشغيلية بسرعة.
تقدم نتائج الربع الثاني من عام 2026 مثالاً على ذلك. فقد بلغت أرباح Occidental Petroleum قبل الضريبة من أعمال النفط والغاز $2.8 مليار خلال الربع، مرتفعة من $1 مليار في الربع الأول. وخلال الفترة نفسها، ارتفع متوسط السعر العالمي المحقق للنفط الخام لدى الشركة بنسبة %38 على أساس ربع سنوي ليصل إلى $96.78 للبرميل. وكان ارتفاع الأسعار أحد المحركات الرئيسية لتحسن الأرباح، رغم أن النتائج الفصلية تأثرت أيضاً بأسعار الغاز الطبيعي والإنتاج والتكاليف وعوامل أخرى. ويُظهر ذلك أنه عند تحليل OXY، يحتاج المستثمرون إلى إيلاء اهتمام أكبر للعلاقة بين أسعار خام WTI وأسعار الغاز الطبيعي والأسعار المحققة للشركة.
ومع ذلك، فإن زيادة تركّز الأعمال لا تعني بالضرورة أن حساسية السهم لأسعار النفط ستزداد بصورة متناسبة. فقد يؤدي خفض الديون إلى تقليل المخاطر المالية، في حين يمكن لانخفاض تكاليف الإنتاج تحسين الربحية في بيئة الأسعار المنخفضة. لذلك، ينبغي التمييز بين مفهومين: مدى اعتماد الربح التشغيلي على أسعار النفط، ومدى تقلب قيمة حقوق المساهمين عند تغير أسعار النفط. وبعد بيع OxyChem، أصبحت العلاقة الأولى أكثر وضوحاً، لكن الثانية تتأثر أيضاً بمستويات الدين والتقييم والنفقات الرأسمالية وتوقعات السوق.
كيف تغير التدفق النقدي لـ OXY بعد بيع OxyChem؟
ينطوي بيع OxyChem على تأثيرين في التدفق النقدي. فمن ناحية، خسرت الشركة التدفق النقدي التشغيلي المستقبلي الذي كانت الأعمال الكيميائية ستولده. ومن ناحية أخرى، يمكن أن يؤدي خفض الديون إلى تقليل تكاليف التمويل، مما يسمح ببقاء مزيد من النقد داخل الشركة.
لذلك، يتطلب تقييم الصفقة النظر إلى ما هو أبعد من النقد المستلم عند الإغلاق، وتقييم ما إذا كانت العمليات المستمرة قادرة على توليد تدفق نقدي حر كافٍ.
في الربع الثاني من عام 2026، حققت العمليات المستمرة لشركة Occidental Petroleum نحو $5.1 مليار من التدفق النقدي التشغيلي. وبلغ التدفق النقدي الحر قبل التغيرات في رأس المال العامل نحو $3 مليار، بينما بلغت النفقات الرأسمالية نحو $1.6 مليار. وتشير هذه الأرقام إلى أن أعمال النفط والغاز والأعمال المرتبطة بها ولدت تدفقات نقدية قوية في الربع الذي أعقب إتمام الصفقة، رغم أن النتائج كانت مدعومة أيضاً بأسعار الطاقة المرتفعة نسبياً خلال الفترة.
ومن منظور التحليل المالي، يُعد النقد المستلم من بيع الأصول عائدات صفقة لمرة واحدة، ولا ينبغي الخلط بينه وبين التدفق النقدي التشغيلي المتولد باستمرار في المستقبل. كما لا ينبغي التعامل مباشرة مع المكاسب المحاسبية من الصفقة باعتبارها أرباحاً من العمليات المستمرة.
إضافة إلى ذلك، لم يقض بيع OxyChem تماماً على الالتزامات التاريخية ذات الصلة. فقد احتفظت Occidental Petroleum ببعض الالتزامات البيئية التاريخية والتزامات التعويض، التي قد تؤدي إلى نفقات لمعالجة الأضرار البيئية في المستقبل. وهذا يعني أنه رغم أن الصفقة خفضت الأصول التشغيلية، فإنها لم تنقل جميع المخاطر التاريخية إلى المشتري.
بالنسبة إلى المستثمرين على المدى الطويل، يتمثل السؤال الأهم في مقدار النقد الذي يمكن للشركة توزيعه بصورة مستدامة بعد النفقات الرأسمالية الضرورية والفوائد والتدفقات النقدية الخارجة الأخرى في بيئات أسعار النفط المختلفة.
ماذا يعني استحواذ Berkshire على OxyChem لمساهمي OXY؟
بالنسبة إلى المساهمين العاديين، ترتبط الآثار الرئيسية للصفقة بالمخاطر المالية والعوائد الرأسمالية والتقييم.
حسّن انخفاض الديون الميزانية العمومية. ووفقاً للتقرير المالي لشركة Occidental Petroleum للربع الثاني من عام 2026، انخفض أصل ديون الشركة أكثر ليصل إلى نحو $11.8 مليار. وخلال النصف الأول من عام 2026، استخدمت الشركة العائدات بعد الضريبة من صفقة OxyChem والتدفق النقدي التشغيلي لسداد ما مجموعه نحو $8.6 مليار من الديون. ويشير ذلك إلى أن بيع الأصول والتدفق النقدي التشغيلي المستمر ساهما معاً في دفع عملية خفض الرافعة المالية.
أوجد انخفاض الضغط المالي مساحة لعوائد المساهمين. ففي فبراير 2026، رفعت Occidental Petroleum توزيعات الأرباح الفصلية إلى $0.26 للسهم. وفي أغسطس من العام نفسه، أعلنت الشركة زيادة أخرى، لترفع توزيعات الأرباح الفصلية إلى $0.28 للسهم. وتعكس تعديلات توزيعات الأرباح التغيرات في قدرة تخصيص رأس المال، لكن توزيعات الأرباح المستقبلية ستظل معتمدة على التدفق النقدي التشغيلي وأهداف الديون وقرارات مجلس الإدارة.
يحتاج المستثمرون إلى إعادة تقييم التقييم طويل الأجل للشركة. فبعد بيع OxyChem، أصبحت فرضية الاستثمار في OXY أقرب إلى فرضية شركة طاقة تركز على تطوير النفط والغاز وتشدد على التدفق النقدي الحر وإدارة الميزانية العمومية. ولم تعد تشبه بالقدر نفسه الشركة المتنوعة التي كانت عليها عندما كان تعرضها للأعمال الكيميائية أكبر.
يخلق هذا التغيير فرصاً ومخاطر في آن واحد. فعندما تظل أسعار الطاقة مرتفعة وتكون تكاليف حقول النفط تحت سيطرة جيدة، يمكن أن تحسن محفظة الأصول الأكثر تركّزاً كفاءة توليد التدفق النقدي. ومع ذلك، إذا ظلت أسعار النفط منخفضة، فلن توفر الأعمال الكيميائية تنويع الأرباح الذي قدمته سابقاً، وسيتعين على قطاع النفط والغاز تحمل ضغط التدفق النقدي الأكبر بمفرده. ومن المهم الإشارة إلى أن استحواذ Berkshire على OxyChem كان استحواذاً على أصول الأعمال الكيميائية، وليس استحواذاً على جميع أسهم OXY المتداولة علناً. ولا تعني الصفقة نفسها أن مساهمي OXY سيتلقون توزيعاً نقدياً مباشراً بقيمة $9.7 مليار، كما أنها لا تمثل التزاماً من Berkshire بدعم سعر سهم OXY.
كيف ينبغي للمستثمرين إعادة تقييم سهم OXY؟
بعد الصفقة، يتطلب تحليل OXY الانتقال من التركيز على محفظة أعمال متنوعة إلى دراسة أدق لجودة أصول النفط والغاز ومستويات الديون وأداء التدفق النقدي الحر.
ينبغي للمستثمرين دراسة ربحية الشركة عند مستويات مختلفة لأسعار النفط. وبدلاً من مجرد توقع ارتفاع أسعار النفط، من الأكثر فائدة تحليل ما إذا كانت الشركة قادرة على تغطية النفقات الرأسمالية وسداد الديون ومدفوعات توزيعات الأرباح في بيئة أسعار نفط محايدة أو منخفضة نسبياً.
ينبغي للمستثمرين أيضاً مراقبة إنتاج النفط والغاز وتكاليف الوحدة. فحتى إذا بقيت أسعار النفط الخام دون تغيير، يمكن لتحسن الكفاءة التشغيلية أو انخفاض تكاليف الحفر أو ارتفاع معدلات الاستخلاص أن يحسن الأرباح والتدفق النقدي. وعلى العكس، إذا كان الحفاظ على الإنتاج يتطلب زيادة مستمرة في الاستثمار الرأسمالي، فقد يتعرض التدفق النقدي الحر للضغط.
ينبغي النظر إلى عوائد المساهمين بالتزامن مع التقييم. إذ يمكن لانخفاض الديون وارتفاع توزيعات الأرباح أن يحسنا جاذبية الاستثمار، لكن ما إذا كان السهم يمثل قيمة استثمارية معقولة يعتمد أيضاً على ما إذا كان سعر السوق قد احتسب هذه التغييرات بالفعل.
| المقياس الواجب مراقبته |
الأهمية لفرضية الاستثمار في OXY |
| سعر خام WTI |
يقيّم التغيرات في إيرادات وأرباح النفط والغاز |
| إنتاج النفط والغاز وتكاليف الوحدة |
يقيس كفاءة تشغيل الأصول |
| صافي الدين ومصروفات الفائدة |
يحدد ما إذا كانت المخاطر المالية تواصل الانخفاض |
| التدفق النقدي الحر من العمليات المستمرة |
يقيس توليد النقد المستدام |
| النفقات الرأسمالية |
يقيّم التوازن بين النمو المستقبلي والتوزيعات النقدية |
| توزيعات الأرباح وإعادة شراء الأسهم |
يوفر رؤية بشأن سياسات عوائد رأس المال |
ينبغي للمستثمرين أيضاً ملاحظة أن البيانات المالية لـ OXY لعام 2026 تتضمن مكاسب لمرة واحدة من بيع الأعمال والعمليات المتوقفة. وقد يؤدي استخدام صافي الدخل الذي يشمل مكاسب الصفقة لحساب نسبة السعر إلى الأرباح إلى المبالغة في تقدير قدرة الشركة على تحقيق أرباح مستدامة. ولإجراء المقارنات التاريخية، ينبغي للمستثمرين إعطاء الأولوية للمقاييس القابلة للمقارنة لأرباح العمليات المستمرة والأرباح المعدلة والتدفق النقدي الحر.
الخلاصة
أدى استحواذ Berkshire على OxyChem بقيمة $9.7 مليار إلى تغيير مهم في هيكل أصول Occidental Petroleum. فمن خلال بيع أعمالها الكيميائية، تلقت الشركة عائدات نقدية كبيرة، وسرّعت خفض الديون، وزادت تركيز عملياتها على موارد النفط والغاز والأعمال المرتبطة بالطاقة.
بالنسبة إلى مساهمي OXY، ليست آثار الصفقة إيجابية أو سلبية بالكامل. إذ يمكن لعبء الدين الأقل أن يقلل المخاطر المالية ويزيد مرونة تخصيص رأس المال. ومع ذلك، بعد فقدان أعمالها الكيميائية، أصبح الأداء التشغيلي الإجمالي للشركة أكثر اعتماداً على أسعار الطاقة وكفاءة إنتاج النفط والغاز وإدارة النفقات الرأسمالية.
ونتيجة لذلك، تتحول فرضية الاستثمار في OXY من محفظة أعمال متنوعة واسترداد الديون نحو عوائد أصول النفط والغاز والتدفق النقدي الحر المستدام وعوائد رأس مال المساهمين. ولا يتمثل العامل الحاسم في تحديد نجاح هذا التحول في المبلغ المستلم من بيع الأصول بحد ذاته، بل في ما إذا كانت الشركة تستطيع استخدام ميزانيتها العمومية المحسّنة لمواصلة خلق قيمة للمساهمين في بيئات أسعار النفط المختلفة.
فحوصات الجودة:
- الحفاظ على توافق المعنى بالكامل مع النص المصدر، دون حذف أو إضافة معلومات غير موجودة.
- الحفاظ على الكيانات الرئيسية: الأرقام والعملات والوحدات والتواريخ وأسماء المنتجات والمصطلحات.
- ينبغي أن تكون المخرجات سلسة وطبيعية باللغة المستهدفة مع الالتزام بالقيود الواقعية.
فحوصات الجودة:
- الحفاظ على توافق المعنى بالكامل مع النص المصدر، دون حذف أو إضافة معلومات غير موجودة.
- الحفاظ على الكيانات الرئيسية: الأرقام والعملات والوحدات والتواريخ وأسماء المنتجات والمصطلحات.