لقد تجاوزت اللوائح التنظيمية لأجهزة الصراف الآلي للبيتكوين مجرد مكافحة غسل الأموال وتمويل الإرهاب، حيث يركز المنظمون الآن بشكل متزايد على المدفوعات الاحتيالية، وحدود المعاملات، والتنبيهات، ورد الأموال، وفحص المحافظ، وضمان احتفاظ المشغلين بسجلات كافية للمعاملات لتسهيل التحقيق في الأنشطة المشبوهة. ولهذا السبب، أصبح تنظيم أجهزة الصراف الآلي للبيتكوين أمرًا بالغ الأهمية، إذ يصعب غالبًا عكس معاملة من نقد إلى عملة رقمية بمجرد انتقال الأصول إلى محفظة خارجية.
النقاط الرئيسية
-
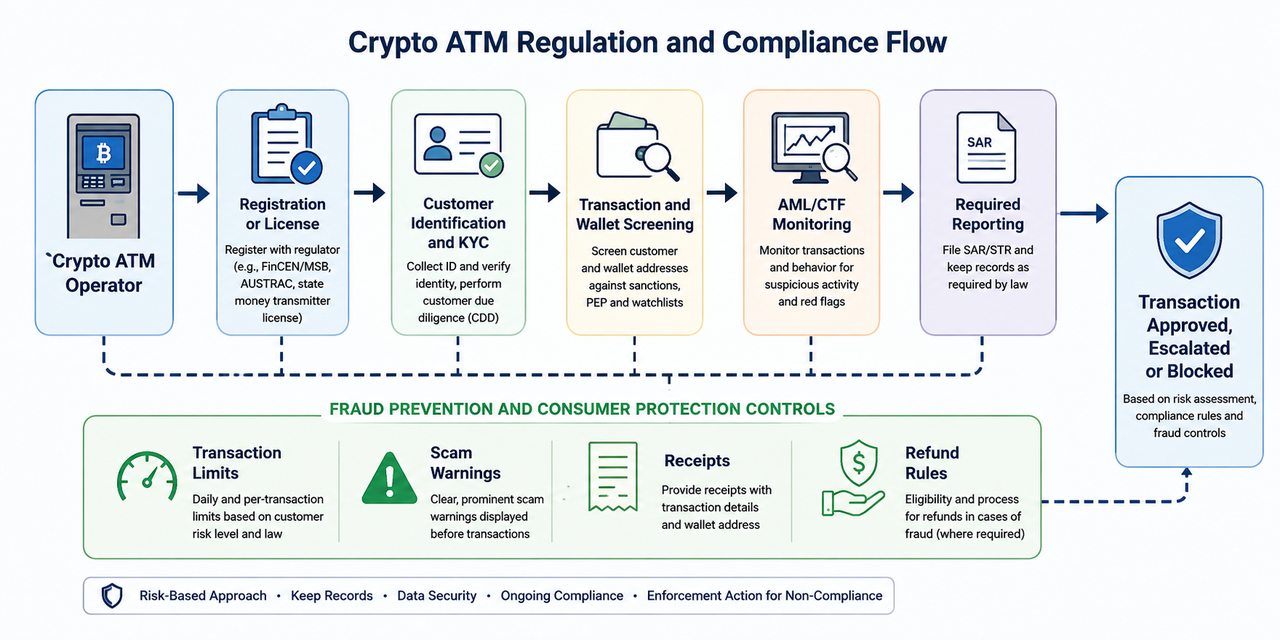
تنظيم أجهزة الصراف الآلي للعملات الرقمية يجمع عادةً بين الترخيص أو التسجيل ومتطلبات مكافحة غسل الأموال (AML)، والتحقق من الهوية (KYC)، وحفظ السجلات، والإبلاغ عن المعاملات المشبوهة.
-
في الولايات المتحدة، تعتبر FinCEN عادةً مشغلي أكشاك العملات الافتراضية القابلة للتحويل الذين يقومون بتحويل الأموال أعمال خدمات مالية (MSBs) خاضعة لقانون السرية المصرفية.
-
أصبح منع الاحتيال محورًا أساسيًا للامتثال، مع إضافة تحذيرات من الاحتيال، وحدود للمعاملات، وتحليلات البلوكشين، وفي بعض الولايات، متطلبات رد الأموال.
-
تختلف القواعد بشكل كبير: المملكة المتحدة تمنع حاليًا تشغيل أجهزة صراف آلي للعملات الرقمية غير المسجلة، بينما يمكن للولايات الأمريكية فرض متطلبات إضافية خاصة بالأكشاك إلى جانب القانون الفيدرالي.
-
الامتثال لا يلغي المخاطر بالكامل؛ يجب على المستخدمين دائمًا التحقق من محفظة المستلم والرسوم والغرض قبل إرسال العملات الرقمية.
ما هو تنظيم أجهزة الصراف الآلي للعملات الرقمية؟
ينظم الإطار التشريعي لأجهزة الصراف الآلي للعملات الرقمية من يمكنه تشغيل الأكشاك، وكيفية التحقق من هوية العملاء، وأي المعاملات يجب مراقبتها أو الإبلاغ عنها، وما هي الضمانات المطلوبة لمنع الجرائم المالية والاحتيال.
جهاز الصراف الآلي للعملات الرقمية (Bitcoin ATM أو crypto kiosk أو كشك العملات الافتراضية القابلة للتحويل) يتيح للعملاء تحويل النقد إلى بيتكوين أو أصول رقمية أخرى، كما تدعم بعض الأجهزة السحب من العملات الرقمية إلى النقد. ويؤثر نموذج التشغيل على نقل القيمة بين العميل، منصة التداول، ومحفظة العملات الرقمية.
في الولايات المتحدة، توضح FinCEN أن مشغلي أكشاك العملات الافتراضية القابلة للتحويل عادةً ما يسهلون تحويل الأموال أو يعملون كمبدلين للعملات الافتراضية القابلة للتحويل. وعندما يفي النشاط بالتعريف الفيدرالي لتحويل الأموال، يُعامل المشغل كعمل خدمات مالية (MSB) ويخضع لمتطلبات قانون السرية المصرفية.
لذا، يرتبط امتثال أجهزة الصراف الآلي للعملات الرقمية لمكافحة غسل الأموال ارتباطًا وثيقًا بالترخيص والتسجيل، إذ أن الجهاز هو واجهة العميل فقط، بينما تقع الالتزامات التنظيمية على الشركة المشغلة.
لماذا تُنظم أجهزة الصراف الآلي للعملات الرقمية؟
تجمع هذه الأجهزة بين النقد، والتسوية الفورية، وعناوين المحافظ الخارجية، ومعاملات قد يصعب عكسها بعد التأكيد، ما يجذب اهتمام الجهات التنظيمية.
لا يُفترض أن كل معاملة عبر جهاز الصراف الآلي مشبوهة، بل يتبع المنظمون نهجًا قائمًا على المخاطر لأن الأكشاك قد تُستغل لغسل الأموال أو الاحتيال أو حمل الأموال أو تمويل الإرهاب. وتدعو معايير FATF إلى ترخيص أو تسجيل مقدمي خدمات الأصول الافتراضية (VASPs) وإخضاعهم للرقابة المناسبة.
برزت حماية المستهلك كأولوية، إذ يمكن للمحتالين انتحال صفة بنك أو جهة حكومية أو شركة دعم فني أو مستشار استثمار وتوجيه الضحية لسحب نقدي، ومسح رمز QR في جهاز صراف آلي للبيتكوين، وإرسال العملات الرقمية لمحفظة يسيطر عليها المحتال. وتحذر FTC المستهلكين من أن الجهات الحكومية لن تطلب منهم تحويل الأموال عبر أجهزة الصراف الآلي للبيتكوين.
لهذا، تجمع اللوائح الحديثة بين ضوابط مكافحة الجرائم المالية ومتطلبات حماية المستهلك.
التسجيل والترخيص بموجب قوانين أجهزة الصراف الآلي للعملات الرقمية
يحتاج مشغل الجهاز عادةً إلى إذن تنظيمي مناسب لنشاطه قبل التشغيل، وقد يُسمى ذلك تسجيلًا أو تفويضًا أو ترخيص تحويل أموال حسب الولاية القضائية.
الولايات المتحدة: القانون الفيدرالي وترخيص الولايات
على المستوى الفيدرالي، يجب على المشغل الذي ينفذ تحويل الأموال التسجيل لدى FinCEN كعمل خدمات مالية (MSB). ويجب على محول الأموال غير المعفى التسجيل خلال 180 يومًا من بدء النشاط، والالتزام بمتطلبات الإبلاغ وحفظ السجلات ومراقبة المعاملات.
لا يغني التسجيل الفيدرالي عن الامتثال لقوانين الولايات، إذ يمكن للولايات تنظيم محولي الأموال وأعمال العملات الافتراضية وأكشاك العملات الرقمية بشكل منفصل. لذا قد يحتاج المشغل إلى ترخيص تحويل أموال على مستوى الولاية أو تفويض للأصول الرقمية أو تسجيل خاص بالأكشاك بالإضافة إلى التسجيل الفيدرالي.
تختلف التفاصيل بين الولايات؛ فمثلًا، يتطلب قانون أريزونا لعام 2025 ضوابط مكافحة احتيال وحدودًا يومية بـ$2,000 للعملاء الجدد و$10,500 للعملاء الحاليين. ويطبق قانون كولورادو نفس الحدود اليومية ودخل حيز التنفيذ في 1 يناير 2026.
كما اعتمدت فلوريدا إطارًا تنظيميًا للأكشاك، وستدخل أحكامه الرئيسية حيز التنفيذ في 2027، مع تسجيل الأعمال وحدود يومية بـ$2,000 للعملاء الجدد و$10,000 للعملاء الحاليين. ويظل المشغلون العاملون كمحولي أموال خاضعين لمتطلبات الترخيص.
توضح هذه الفروق أن الامتثال لا يمكن اختزاله في قائمة تحقق وطنية واحدة.
متطلبات مكافحة غسل الأموال (AML)
يهدف برنامج مكافحة غسل الأموال إلى تحديد وتقييم وتخفيف مخاطر استخدام الجهاز في نقل عائدات الجرائم أو إخفاء مصدر أو وجهة الأموال.
بموجب قانون السرية المصرفية، يجب على محولي الأموال في الولايات المتحدة الإبلاغ وحفظ السجلات ومراقبة المعاملات. وتحدد FinCEN تقارير المعاملات النقدية (CTR)، وتقارير النشاط المشبوه (SAR)، وحفظ السجلات كمتطلبات أساسية لمشغلي الأكشاك.
برنامج مكافحة غسل الأموال الفعال يعتمد على إجراءات قائمة على المخاطر، وليس مجرد جمع بيانات الهوية. وحسب التنظيمات، قد تشمل الضوابط:
- تقييم مخاطر غسل الأموال وتمويل الإرهاب؛
- تعيين مسؤولية الامتثال؛
- التحقق من هوية العميل والعناية الواجبة؛
- حفظ سجلات المعاملات؛
- مراقبة المعاملات ووجهات المحافظ؛
- تحديد المؤشرات الحمراء؛
- تصعيد العملاء ذوي المخاطر الأعلى؛
- تقديم التقارير التنظيمية؛
- مراجعة فاعلية الضوابط.
بالنسبة للمشغل، تعد المراقبة المستمرة ضرورية عند ربط معاملات متعددة بنفس رقم الهاتف أو هوية العميل أو المحفظة، أو عند ربط تحليلات البلوكشين لمحفظة الوجهة بنشاط غير قانوني. وقد أدرجت FinCEN هذه الأنماط كمؤشرات حمراء في إشعارها لعام 2025.
يشير حجم غسل الأموال عالميًا إلى أهمية الإطار؛ إذ يقدر UNODC أن %2–%5 من الناتج المحلي الإجمالي العالمي، أو حوالي $800 مليار إلى $2 تريليون، تُغسل سنويًا. ولا يُقصد أن يشمل هذا كل معاملات العملات الرقمية أو أجهزة الصراف الآلي.
برنامج تحديد هوية العملاء، KYC والعناية الواجبة
يؤسس الامتثال لإجراءات KYC أساسًا لمعرفة من ينفذ المعاملة، بينما تحدد العناية الواجبة المخاطر المرتبطة بالعميل والنشاط.
عمليًا، يتضمن KYC جمع معلومات العميل والتحقق من الهوية بمعلومات أو مستندات موثوقة. وقد يشمل ذلك الاسم، تاريخ الميلاد، العنوان، هوية حكومية، رقم الهاتف أو غيرها حسب القانون والمعاملة.
وضع قانون USA PATRIOT متطلبات برنامج تحديد هوية العملاء (CIP) للمؤسسات المالية، لكن لا يجب اعتبار قواعد CIP للبنوك مطابقة لالتزامات كل مشغل جهاز صراف آلي؛ بل يجب تطبيق المتطلبات ذات الصلة بالتصنيف التنظيمي.
هذا مهم لأن العناية الواجبة أوسع من مجرد التحقق من الهوية، وقد تتطلب فهم النشاط المتوقع، وتطوير ملف مخاطر، واكتشاف المعاملات المشبوهة، وتطبيق عناية معززة عند وجود مخاطر أعلى.
بالنسبة للمستخدمين، يؤدي ذلك إلى تقليل إخفاء الهوية؛ فقد يطلب الكشك المنظم معلومات شخصية قبل إتمام المعاملة، ويمكن أن تتطلب المعاملات الأكبر أو الأعلى خطورة تحققًا إضافيًا.
لهذا تختلف إجراءات معاملة جهاز الصراف الآلي للبيتكوين حسب المشغل والولاية، وقد تتغير متطلبات التحقق من الهوية وحدود المعاملات بحسب التنظيم وضوابط المخاطر.
مراقبة المعاملات والسجلات وتقارير النشاط المشبوه
يحدد التحقق من هوية العميل من ينفذ المعاملة، بينما تقيم مراقبة المعاملات ما يفعله العميل.
يحتاج مشغلو أجهزة الصراف الآلي للعملات الرقمية إلى سجلات معاملات كافية لتلبية متطلبات الإبلاغ والتحقيق. وقد تشمل السجلات هوية العميل، قيمة المعاملة، الوقت، عنوان المحفظة، تجزئة المعاملة، مبلغ النقد وتفاصيل أخرى يطلبها المنظم.
في الولايات المتحدة، يجب على بعض أعمال الخدمات المالية، بما في ذلك محولي الأموال، الإبلاغ عن المعاملات المشبوهة المؤهلة. وتوضح FinCEN أنه يجب عادةً تقديم تقرير النشاط المشبوه خلال 30 يومًا من علم الشركة بالمعاملة.
تشمل المؤشرات الحمراء هيكلة المعاملات، التحويلات المتكررة لنفس المحفظة الخارجية، النشاط غير المتسق مع ملف العميل، تعدد العملاء من مناطق مختلفة يدفعون لمحفظة واحدة، أو ربط عنوان عبر البلوكشين باحتيال معروف.
لهذا يتطلب الامتثال التنظيمي مراقبة مستمرة، وليس تحققًا لمرة واحدة عبر KYC.
منع الاحتيال أصبح محور الامتثال
أصبح الامتثال في أجهزة الصراف الآلي للبيتكوين يركز بشكل أكبر على التدخل المباشر ضد الاحتيال، وليس فقط مكافحة غسل الأموال التقليدية. فولاية أريزونا تتطلب تحذيرات من الاحتيال، وإيصالات للعملاء، وتحليلات للبلوكشين، وحدودًا للمعاملات، وحماية لرد الأموال في بعض الحالات. أما إطار فلوريدا فيضيف تحذيرات وحدودًا وضوابط لفحص المحافظ وردود أموال مشروطة.
تمتد هذه الإجراءات إلى ما بعد KYC والعناية الواجبة ومراقبة المعاملات، إذ تتطلب من المشغلين تقييم مؤشرات الاحتيال بناءً على المخاطر، وتكوين اعتقاد معقول حول هوية العميل ونشاطه، والحفاظ على السجلات الأمنية والمعاملات، وتحديد متى يجب تصعيد النشاط المشبوه.
يظل الإطار الأوسع لمكافحة غسل الأموال مهمًا، حيث تصنف FinCEN مشغلي أجهزة الصراف الآلي المؤهلين كأعمال خدمات مالية، ما يتطلب برامج مكافحة غسل الأموال، ومراقبة العلاقات مع العملاء، والإبلاغ عن المعاملات المشبوهة. وقد تم تقديم أكثر من 20 مليون تقرير بموجب قانون السرية المصرفية في 2019 من قبل المؤسسات المالية الأمريكية.
يمكن أن تؤدي الإخفاقات الجسيمة إلى فرض عقوبات مدنية كبيرة، لكن لا توجد عقوبة موحدة لكل انتهاك؛ إذ يعتمد المبلغ على نوع المخالفة والإجراء المتخذ.
وتقدم أستراليا مثالًا حديثًا: بعد فرض AUSTRAC حدًا للمعاملات النقدية بـ$5,000، وإجراءات KYC معززة، وتحذيرات إلزامية من الاحتيال في 2025، تم تعليق تسجيل Cryptolink كمزود خدمات أصول افتراضية لثلاثة أشهر اعتبارًا من 9 أغسطس 2026، ما أوقف تشغيل 96 جهازًا. واستشهدت AUSTRAC بمخاوف مستمرة من المعاملات عالية المخاطر والإخفاق في الإبلاغ والاستجابة.
توضح هذه الحالة أن التسجيل ليس إذنًا دائمًا؛ يجب على المشغلين الالتزام المستمر بالعناية، وقوانين مكافحة غسل الأموال، وواجبات الإبلاغ وضوابط الاحتيال، وإلا يمكن للمنظمين تقييد أو تعليق عملياتهم.
تنظيم أجهزة الصراف الآلي للعملات الرقمية في الاتحاد الأوروبي والمملكة المتحدة
اعتمد الاتحاد الأوروبي إطار MiCA لتنظيم الأصول المشفرة، والذي يحدد متطلبات موحدة لمقدمي الخدمات، بما في ذلك التفويض والإشراف، وأصبح ساريًا بالكامل من 30 ديسمبر 2024.
لا يحل MiCA محل كل متطلبات مكافحة غسل الأموال أو يوحد قواعد أجهزة الصراف الآلي في جميع دول الاتحاد. يجب على المشغلين تحديد ما إذا كان نموذج عملهم يشكل خدمة منظمة، وما هي القواعد الوطنية لمكافحة غسل الأموال والمدفوعات وحماية المستهلك والتسجيل التي تنطبق عليهم. ويوفر إطار ترخيص MiCA خلفية مهمة لأهمية التفويض في الاتحاد الأوروبي.
أما المملكة المتحدة فتتبع نهجًا مقيدًا للغاية، إذ تتطلب أنشطة تبادل الأصول الرقمية ضمن لوائح مكافحة غسل الأموال التسجيل لدى FCA، وصرحت الهيئة في يوليو 2025 بعدم وجود أجهزة صراف آلي للعملات الرقمية تعمل قانونيًا في المملكة المتحدة.
ينتج عن ذلك طيف تنظيمي عالمي: بعض الدول ترخص وتشرف على الأكشاك، وأخرى تفرض حدودًا صارمة وضوابط احتيال، وأخرى تمنع التشغيل إلا إذا تم استيفاء متطلبات تسجيل صارمة.
الرسوم والإفصاحات وحماية المستهلك
تعالج اللوائح أيضًا ما يعرفه العملاء قبل دفع النقد.
يمكن أن تشمل رسوم أجهزة الصراف الآلي للعملات الرقمية رسم خدمة صريحًا وفارقًا سعريًا بين سعر الكشك وسعر السوق. وقد وثقت أبحاث بنك الاحتياطي الفيدرالي في كانساس سيتي أن التكاليف الكلية قد تصل إلى %20 في بعض الحالات، وتختلف الرسوم حسب المشغل والمعاملة. لذا، الادعاء بأن كل جهاز يفرض بين %15–%30 هو مبالغة وليس قاعدة عامة.
على سبيل المثال، يمكن للمستخدم مقارنة سعر الصرف المعروض في الكشك مع سوق BTC/USDT الفوري في Gate.com قبل تأكيد المعاملة. هذه المقارنة لا تحدد مدى الامتثال، لكنها تساعد في فهم الفارق السعري وهيكل الرسوم.
قد تتطلب قواعد الإفصاح أيضًا بيانات التواصل مع المشغل، قيمة المعاملة، سعر الصرف، الرسوم الإجمالية، معلومات المحفظة، تجزئات المعاملات، تحذيرات من الاحتيال وسياسات رد الأموال، ما يجعل سجلات المعاملات مفيدة للعملاء والجهات الرقابية.
إطار عملي للامتثال
يجب على المشغل اعتبار شبكة الأكشاك عملًا ماليًا منظمًا، وليس مجرد أجهزة مستقلة.
تسلسل القرار العملي:
| سؤال الامتثال |
سبب الأهمية |
| هل النشاط تحويل أموال أم خدمة عملات رقمية منظمة؟ |
يحدد النطاق التنظيمي |
| هل التسجيل أو التفويض الوطني مطلوب؟ |
التشغيل بدونه قد يكون غير قانوني |
| هل هناك تراخيص على مستوى الولاية أو المحلية مطلوبة أيضًا؟ |
يمكن أن توجد التزامات متعددة |
| ما هو التحقق المطلوب من هوية العميل؟ |
يثبت الهوية ويدعم تقييم المخاطر |
| ما هي حدود المعاملات؟ |
قد تختلف للعملاء الجدد والحاليين |
| أي المعاملات تتطلب مراقبة أو إبلاغًا؟ |
يدعم التزامات مكافحة غسل الأموال وتمويل الإرهاب |
| هل ضوابط فحص المحافظ مطلوبة؟ |
يساعد في اكتشاف العناوين المرتبطة بالاحتيال أو الجريمة |
| ما هي السجلات التي يجب الاحتفاظ بها؟ |
يدعم التدقيق، الإبلاغ، والتحقيقات |
| هل التحذيرات أو الإيصالات أو رد الأموال إلزامية؟ |
يعالج مخاطر الاحتيال على المستهلكين |
| هل يمكن للمنظمين التفتيش أو التقييد أو الإيقاف؟ |
الامتثال التزام مستمر |
يفصل هذا الإطار بين تنظيم أجهزة الصراف الآلي والتنظيم الأوسع للعملات الرقمية عالميًا، إذ يخلق التعامل النقدي للكشك قضايا خاصة بالاحتيال وتحويل الأموال وحفظ السجلات لا تنشأ بنفس الطريقة في منصات التداول أو المحافظ.
المخاطر والقيود
تقلل اللوائح من المخاطر لكنها لا تقضي على الاحتيال أو غسل الأموال أو الإخفاقات التشغيلية.
تقلل متطلبات KYC الصارمة من إخفاء الهوية وتزيد من مسؤولية حماية بيانات العملاء. كما يمكن أن ترفع العناية الواجبة، وتحليلات البلوكشين، وموظفو الامتثال، والاحتفاظ بالسجلات، والترخيص التكاليف التشغيلية، ما يصعب دخول الأعمال الصغيرة.
تحد حدود المعاملات من الخسائر المحتملة في حادثة احتيال، لكن المجرمين قد يلجؤون لتقسيم المعاملات أو قنوات متعددة. يساعد فحص المحافظ في تحديد المؤشرات، لكنه لا يضمن شرعية كل محفظة.
تتغير القواعد باستمرار؛ فقد يكون النموذج الملتزم في مكان محظورًا أو يتطلب تفويضًا إضافيًا في آخر. يجب على المشغلين متابعة القوانين الفيدرالية، وقوانين الولايات، ولوائح مكافحة غسل الأموال، والتوجيهات الرقابية، وإجراءات التنفيذ، وعدم اعتبار التسجيل السابق امتثالًا دائمًا.
أما بالنسبة للعملاء، فإجراءات KYC ليست ضمانًا لأمان المعاملة؛ إذا طلب شخص غريب أو موظف حكومي مزعوم أو موظف بنك أو دعم فني إيداع نقد في جهاز صراف آلي للعملات الرقمية وإرساله لمحفظة محددة، فهذا مؤشر رئيسي على الاحتيال.
الخلاصة
يحكم الإطار التنظيمي من يمكنه تشغيل الأكشاك، وكيفية تحديد العملاء، ومنع غسل الأموال، ومراقبة المعاملات، وحفظ السجلات، والإبلاغ عن الأنشطة المشبوهة، وحماية المستهلكين من الاحتيال.
يجمع النموذج التنظيمي بين ضوابط مكافحة غسل الأموال وتمويل الإرهاب التقليدية وحدود المعاملات، وتحليلات البلوكشين، وتحذيرات الاحتيال، والإيصالات، وغيرها من تدابير الحماية. أقوى نهج للامتثال هو الاستمرارية والاعتماد على المخاطر؛ التسجيل أو الترخيص هو البداية فقط. التنظيم يعزز المساءلة لكنه لا يضمن شرعية المعاملة أو المحفظة.
أما القيد الأهم فهو اختلاف القواعد حسب الولاية القضائية؛ فقد تتداخل المتطلبات الفيدرالية مع قواعد الولايات، ويواجه الأوروبيون MiCA ومتطلبات مكافحة غسل الأموال، وتحافظ المملكة المتحدة على قيود صارمة، ويمكن لأستراليا فرض شروط إضافية أو تعليق المشغلين عند الإخفاق.
الأسئلة الشائعة
هل أجهزة الصراف الآلي للبيتكوين قانونية؟
تكون قانونية فقط إذا امتثل المشغل والنشاط للقوانين الوطنية أو المحلية أو قوانين الولاية ذات الصلة. بعض الولايات القضائية تسمح بالتشغيل المنظم، بينما تمنع أخرى الأجهزة إلا إذا تم استيفاء متطلبات التسجيل.
هل تتطلب أجهزة الصراف الآلي للعملات الرقمية KYC؟
قد تتطلب الأجهزة الخاضعة للتنظيم تحديد هوية العميل والتحقق منها وفقًا لقواعد مكافحة غسل الأموال، حجم المعاملة والمخاطر. لذا تختلف متطلبات KYC حسب الولاية القضائية والمشغل.
هل مشغلو أجهزة الصراف الآلي للعملات الرقمية أعمال خدمات مالية؟
في الولايات المتحدة، تعتبر FinCEN عادةً مشغلي أكشاك العملات الافتراضية القابلة للتحويل الذين يقومون بتحويل الأموال أعمال خدمات مالية (MSBs). في دول أخرى قد يصنفون كمقدمي خدمات أصول افتراضية أو مشغلي خدمات أصول مشفرة.
هل يمكن أن تكون معاملة جهاز الصراف الآلي للعملات الرقمية مجهولة؟
لا ينبغي الافتراض أن المعاملات المنظمة مجهولة؛ فقد يجمع المشغلون بيانات الهوية والمعاملة، بينما تخلق التحويلات عبر البلوكشين سجلات مرتبطة بالمحافظ.
لماذا تفرض الولايات حدودًا على معاملات أجهزة الصراف الآلي؟
تُستخدم الحدود كضوابط لمنع الاحتيال، حيث يمكن للمحتالين الضغط على الضحايا لإرسال مبالغ كبيرة عبر الأكشاك. أريزونا وكولورادو، مثلًا، تفرضان حدودًا يومية أقل للعملاء الجدد مقارنة بالحاليين.
هل يمكن للمنظمين إيقاف مشغل الجهاز؟
نعم. يمكن للمنظمين اتخاذ إجراءات عند غياب التسجيل أو الإخفاق في الامتثال. تعليق AUSTRAC لتسجيل Cryptolink في أغسطس 2026، الذي أوقف 96 جهازًا لثلاثة أشهر، هو مثال حديث.
إخلاء مسؤولية: هذه المادة تعليمية ولا تشكل نصيحة قانونية أو مالية أو استثمارية. تختلف قوانين أجهزة الصراف الآلي للعملات الرقمية حسب الولاية القضائية وتتغير مع الوقت؛ يجب على المشغلين مراجعة المتطلبات مع الجهة التنظيمية المختصة والمهني المؤهل قبل بدء النشاط المنظم.