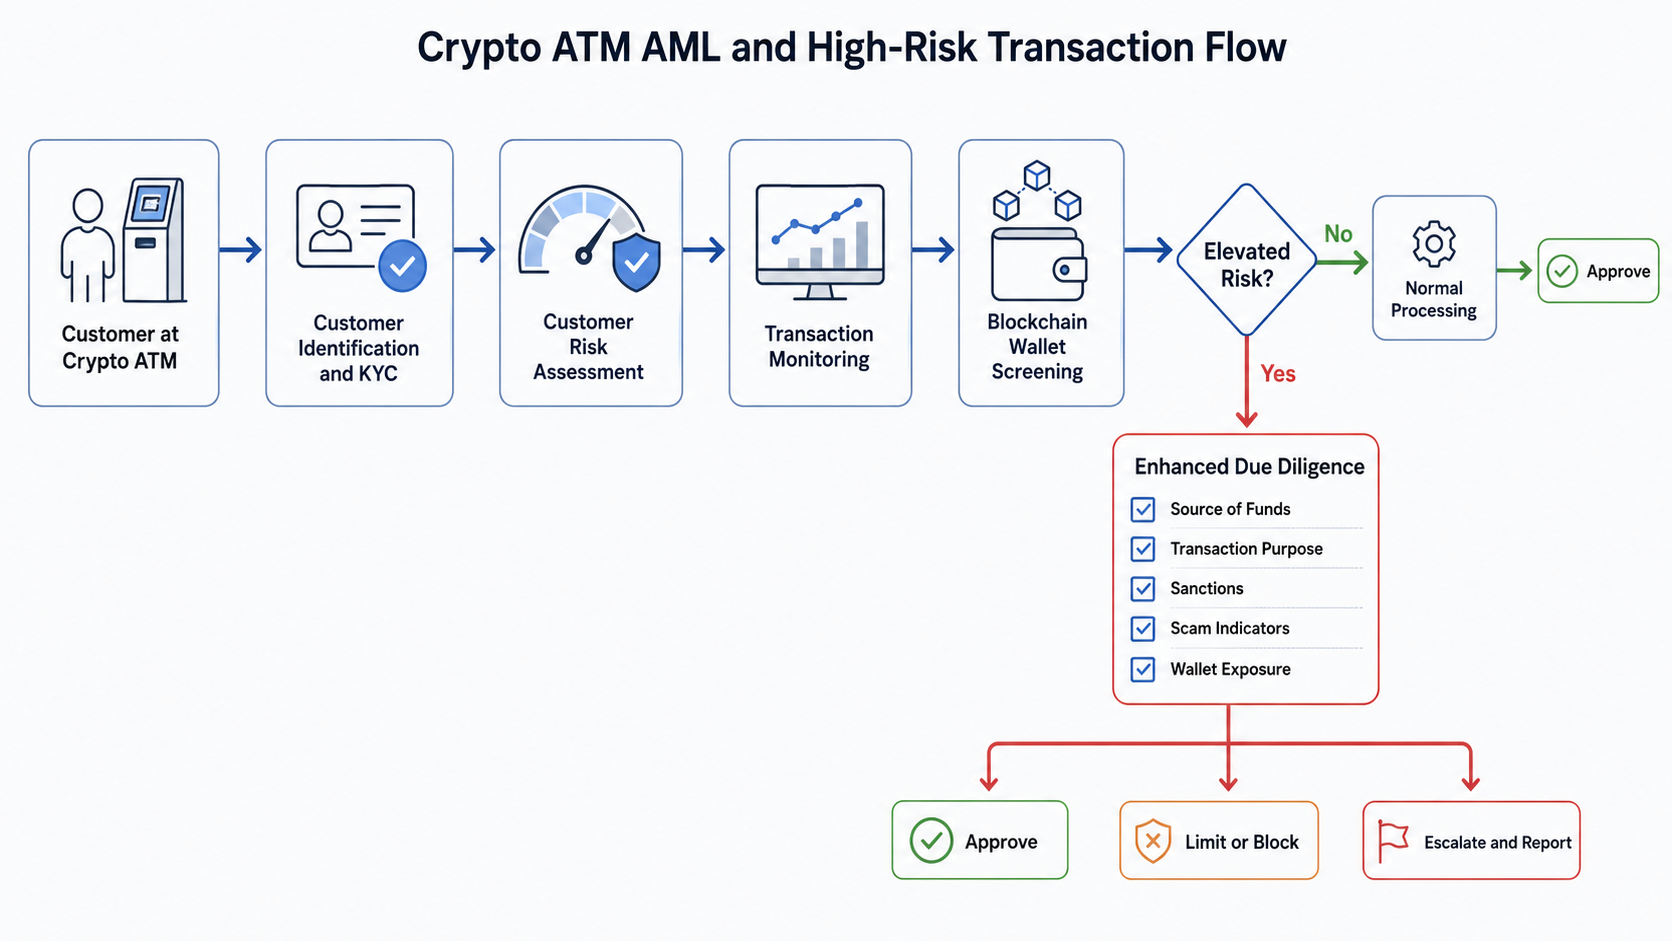
بالنسبة لفِرَق الامتثال، وأعمال أجهزة الصراف الآلي للعملات الرقمية والمستخدمين الذين يحاولون فهم سبب طلب الجهاز لمعلومات إضافية، النقطة الجوهرية أن مكافحة غسل الأموال (AML) لا تتوقف عند تحديد هوية العميل. الضوابط الفعّالة تواكب المعاملة من إدخال النقد حتى محفظة الوجهة وتستمر عبر المراقبة المستمرة. المتطلبات الدقيقة تختلف حسب المنطقة، المشغل، ونوع المعاملة.
النقاط الرئيسية
-
تحديد هوية العميل وإجراءات العناية الواجبة بالعملاء تحدد من يستخدم جهاز الصراف الآلي للعملات الرقمية وما النشاط المتوقع لهذا العميل.
-
مراقبة معاملات أجهزة الصراف الآلي للعملات الرقمية ترصد أنماطًا مثل تعدد المعاملات الصغيرة، الزيادات السريعة في الحجم، النشاط عبر أجهزة متعددة، والتحويلات التي تشمل محافظ عالية المخاطر.
-
تحليلات البلوكشين تضيف معلومات على مستوى المحفظة، تشمل التعرض المحتمل لعمليات الاحتيال، الكيانات الخاضعة للعقوبات، أسواق الشبكة المظلمة وأنشطة غير مشروعة أخرى.
-
العناية الواجبة المعززة، حدود المعاملات، وتحذيرات الاحتيال توفر ضوابط إضافية عندما يكون العميل أو المعاملة عالية المخاطر.
-
النشاط المشبوه قد يتطلب مراجعة إضافية وتقديم تقارير للجهات التنظيمية، ولكن تنبيه مكافحة غسل الأموال وحده لا يثبت وجود غسل أموال.
أهمية امتثال مكافحة غسل الأموال لأجهزة الصراف الآلي للعملات الرقمية
تربط أجهزة الصراف الآلي للعملات الرقمية النقد المادي بالأصول الرقمية. يمكن للعميل إدخال العملات الورقية، تقديم عنوان المحفظة، واستلام العملات الرقمية دون الحاجة لتحويل الأموال عبر حساب مصرفي تقليدي. هذا يجعل الأجهزة أداة للوصول الشرعي من النقد إلى العملات الرقمية، لكنه يخلق أيضًا مشكلة جريمة مالية مميزة.
النقد يوفر سياقًا محدودًا للمعاملة، بينما يمكن للأصول الرقمية الانتقال بسرعة عبر محافظ متعددة بعد مغادرة الجهاز. قد يحاول شخص سيء استغلال هذا المزيج لغسل الأموال، الاحتيال، التهرب من العقوبات أو تمويل الإرهاب.
لذا، فإن الإطار التنظيمي لأجهزة الصراف الآلي للعملات الرقمية يتجاوز مجرد ما إذا كان الجهاز مثبتًا قانونيًا. قد يواجه المشغلون متطلبات الترخيص، العناية الواجبة بالعملاء، حفظ السجلات، مراقبة المعاملات، والتزامات التقارير حسب المنطقة.
في الولايات المتحدة، تعتبر FinCEN الأعمال التي تقبل وتُرسل العملات الافتراضية القابلة للتحويل ناقلي أموال عندما تتحقق التعريفات التنظيمية ذات الصلة. عادةً ما تحتاج هذه الأعمال للتسجيل كـ شركة خدمات مالية (MSB) والامتثال لمتطلبات قانون سرية البنوك، بما في ذلك برنامج مكافحة غسل الأموال، التقارير وحفظ السجلات. حذرت FinCEN في أغسطس 2025 من أن فشل مشغلي أجهزة الصراف الآلي للعملات الافتراضية القابلة للتحويل في الامتثال لمتطلبات BSA يزيد من خطر استخدام الأجهزة في عمليات الاحتيال وأنشطة غير مشروعة أخرى.
المبادئ العامة مألوفة في صناعة العملات الرقمية. ضوابط مكافحة غسل الأموال تجمع بين تحديد الهوية، تقييم المخاطر، المراقبة والضوابط الداخلية بدلاً من الاعتماد على خطوة تحقق واحدة.
تحديد هوية العميل يبدأ عملية مكافحة غسل الأموال في أجهزة الصراف الآلي للبيتكوين
تحديد هوية العميل يحدد من يقوم بالمعاملة، لكنه لا يحدد شرعية المعاملة نفسها.
يمكن لمشغلي أجهزة الصراف الآلي للعملات الرقمية استخدام إجراءات التحقق من الهوية (KYC) المتدرجة المدمجة في الجهاز أو النظام المتصل بالامتثال. وفقًا للمتطلبات التنظيمية، المخاطر، والمبلغ، قد يُطلب من العملاء الجدد رقم الهاتف، هوية حكومية، التحقق من الوجه أو معلومات أخرى قبل صرف العملات الرقمية أو إرسالها.
المستويات الأعلى من المعاملات قد تتطلب فحوصات أقوى.
هذا مهم لأن بعض الأجهزة سمحت تاريخيًا بحجم يومي كبير نسبيًا، بينما تفرض القوانين الحالية حدودًا يومية أقل بكثير. على سبيل المثال، أقر قانون أجهزة الصراف الآلي للعملات الافتراضية في كولورادو لعام 2025 حدًا يوميًا للمعاملات بقيمة $2,000. لذا، قد تختلف حدود المشغلين بشكل كبير من منطقة لأخرى.
تحديد الهوية هو مجرد الطبقة الأولى. يمكن لشخص تقديم هوية صحيحة وما زال يشارك في نشاط مشبوه. أو قد يكون العميل القديم قد تم التحقق منه بالكامل لكنه يتبع تعليمات من محتال دون علمه.
هنا تصبح العناية الواجبة بالعميل أكثر أهمية.
العناية الواجبة بالعميل تخلق ملفًا للمخاطر
العناية الواجبة بالعميل تسأل ما مستوى النشاط الذي يتناسب مع العميل بشكل معقول.
يمكن للمشغلين النظر في عوامل المخاطر مثل الموقع، حجم المعاملات المتوقع، سجل المعاملات، مصدر الأموال والاستخدام المقصود. قد تتطلب الحسابات التجارية فحوصات إضافية حول النشاط التجاري والملكية الفعلية حيث تنطبق القواعد ذات الصلة.
يمكن للمشغل بعد ذلك تعيين مستويات مختلفة من المخاطر.
مثال: عميل يشتري بيتكوين بقيمة $200 كل بضعة أشهر. وعميل جديد يجري عدة معاملات نقدية كبيرة في يوم واحد، يزور أجهزة صراف آلي متعددة ويرسل أموالًا إلى محافظ متعددة.
كلاهما قد اجتاز التحقق من الهوية. لكن ملف المخاطر مختلف.
نهج المخاطر يسمح للمشغلين بتطبيق ضوابط إضافية حيث يكون التعرض أعلى بدلاً من التعامل مع كل معاملة بنفس الطريقة. معايير KYC المستخدمة عبر المؤسسات المالية تتبع نفس المنطق: تحديد الهوية، فهم نشاط العميل وتقييم مخاطر غسل الأموال المرتبطة بالعلاقة.
عندما تصبح المخاطر أعلى بشكل كبير، قد ينتقل المشغل إلى العناية الواجبة المعززة.
كيف تكشف مراقبة معاملات أجهزة الصراف الآلي للعملات الرقمية عن النشاط المشبوه
مراقبة معاملات أجهزة الصراف الآلي للعملات الرقمية تقارن ما يفعله العميل فعليًا بالسلوك المتوقع، النشاط التاريخي وقواعد المخاطر المحددة مسبقًا.
يمكن للأنظمة الآلية مراقبة المعاملات عبر حسابات العملاء، المواقع والفترات الزمنية بدلاً من النظر لكل زيارة لجهاز الصراف الآلي بمعزل.
علامات التحذير الشائعة تشمل:
-
تعدد المعاملات الصغيرة المصممة لتجنب الكشف؛
-
زيادات سريعة في حجم المعاملات؛
-
النشاط عبر أجهزة صراف آلي متعددة؛
-
تكرار المعاملات من عملاء جدد؛
-
عدة حسابات مرتبطة بنشاط مشابه؛
-
حركة سريعة عبر محافظ متعددة؛
-
معاملات بدون مبرر اقتصادي واضح؛
-
ارتباطات مع مناطق عالية المخاطر؛
-
محافظ مرتبطة بكيانات خاضعة للعقوبات؛
-
التعرض لعمليات الاحتيال، أنشطة إجرامية أو أسواق الشبكة المظلمة.
التقسيم مثال مفيد. العميل الذي يريد إرسال $12,000 قد يجري ست معاملات بقيمة $2,000 بدلاً من معاملة واحدة كبيرة في محاولة للبقاء تحت حد معين للضوابط أو التقارير. كل معاملة على حدة قد لا تبدو ملحوظة. لكن معًا، تشكل إشارة سلوكية.
ينطبق نفس الأمر على النشاط النقدي المتكرر. المهم هو النمط وملف العميل، وليس فقط تجاوز معاملة واحدة لرقم ثابت.
ينبغي أن يؤدي التنبيه الآلي عادةً إلى مراجعة إضافية، وليس استنتاجًا تلقائيًا بوجود جريمة مالية. يمكن للعملاء الشرعيين تغيير المحافظ، إجراء مشتريات أكبر أو تعديل عادات معاملاتهم.
تحليلات البلوكشين تضيف فحص مخاطر على مستوى المحفظة
المراقبة التقليدية لمكافحة غسل الأموال تظهر من استخدم الجهاز وكمية النقد المنقولة. تحليلات البلوكشين تضيف معلومات حول وجهة الأصول الرقمية.
يمكن للمشغلين فحص عنوان المحفظة الوجهة قبل إتمام المعاملة والاستمرار في مراقبة النشاط على البلوكشين بعد ذلك. قد تحدد أنظمة التحليلات التعرض لعمليات الاحتيال المعروفة، الأصول المسروقة، برامج الفدية، الكيانات الخاضعة للعقوبات، أسواق الشبكة المظلمة أو عناوين أخرى مرتبطة بأنشطة غير مشروعة.
أنظمة مراقبة معاملات العملات الرقمية الحديثة يمكنها تقييم مخاطر التحويلات الواردة والصادرة وفحص مصدر أو وجهة الأموال. هذا يمنح فرق الامتثال إشارة إضافية بجانب معلومات العميل وسلوك النقد.
يهم هنا الفرق بين ضوابط الحساب التقليدية وحظر محافظ العملات الرقمية، لأن فحص البلوكشين يركز على التعرض للعناوين وسجل المعاملات بدلاً من الحساب المالي التقليدي للفرد فقط.
ومع ذلك، تحليلات البلوكشين ليست مثالية. قد يعكس تقييم المخاطر التعرض غير المباشر، أو نسبًا غير كاملة أو افتراضات حول العناوين المرتبطة. ينبغي أن تدعم القرار، لا أن تحل محل العناية الواجبة البشرية.
العناية الواجبة المعززة للمعاملات عالية المخاطر
العناية الواجبة المعززة تطبق تدقيقًا إضافيًا عندما لا تفسر إجراءات KYC والمراقبة المعتادة المخاطر بشكل كافٍ.
قد يطلب المشغل مزيدًا من المعلومات حول مصدر الأموال، هدف التحويل، العلاقة مع صاحب المحفظة أو المبرر الاقتصادي وراء المعاملة المعقدة. يمكن أن تؤثر وسائل الإعلام السلبية، المناطق عالية المخاطر أو التعرض غير المعتاد للبلوكشين على القرار أيضًا.
غالبًا ما تصبح المخاطر ذات معنى عندما تظهر عدة إشارات معًا.
مثال: عميل لأول مرة يحاول إجراء معاملة نقدية كبيرة أثناء التحدث مع شخص عبر الهاتف باستمرار. العميل لا يستطيع شرح من يتحكم في المحفظة، ويقول إن مسؤول حكومي طلب الدفع فورًا، وعنوان الوجهة عالي المخاطر.
لا عامل واحد يثبت النشاط الإجرامي. لكن معًا، يشكل سببًا قويًا للتوقف والتحقيق.
وفقًا للقواعد والضوابط الداخلية المطبقة، قد يطلب المشغل عناية واجبة إضافية، خفض حد المعاملة، تحويل المعاملة للمراجعة اليدوية أو رفضها.
تغيرت عمليات الاحتيال في أجهزة الصراف الآلي للبيتكوين معنى "عالي المخاطر"
تحدٍ رئيسي في مكافحة غسل الأموال في أجهزة الصراف الآلي للبيتكوين هو أن الشخص في الجهاز قد يكون الضحية وليس الجاني.
المحتالون الذين يتظاهرون بأنهم بنوك، شركات تقنية، جهات إنفاذ القانون أو مسؤولون حكوميون يمكنهم إقناع الضحايا بسحب النقد، زيارة أجهزة الصراف الآلي للبيتكوين وإرسال الأموال إلى عناوين محافظ عبر رمز QR.
أصبح هذا الأمر أكثر وضوحًا في 2025. وفقًا لمركز شكاوى الجرائم الإلكترونية التابع لمكتب التحقيقات الفيدرالي (FBI)، تم الإبلاغ عن أكثر من 13,400 شكوى حول أجهزة الصراف الآلي للعملات الرقمية في 2025، مع خسائر تجاوزت $388 مليون. أكثر من نصف هذه الشكاوى تخص أشخاص فوق سن 50، والخسائر بين هذه المجموعة تجاوزت $302 مليون.
هذا يصحح خطأ شائع في التواريخ: الرقم المذكور غالبًا ($247 مليون تقريبًا) يتعلق بتقارير سابقة، بينما الرقم الحالي لمكتب التحقيقات الفيدرالي لعام 2025 أعلى من $388 مليون.
توضح المخاطر المتزايدة سبب استخدام المشغلين والمشرّعين بشكل متزايد تحذيرات احتيال بارزة وحدود معاملات صارمة لحماية المستهلكين. قد يسأل التحذير ما إذا كان شخص يدّعي أنه مسؤول حكومي أو موظف بنك أو مستشار استثمار طلب من العميل إرسال الأموال.
قد يكون العميل يرسل أمواله طوعًا من الناحية التقنية. لكن من منظور منع الاحتيال، تبقى المعاملة عالية المخاطر.
العملاء الأكبر سنًا وعمليات الاحتيال في أجهزة الصراف الآلي للبيتكوين
العملاء الأكبر سنًا ليسوا مشبوهين بطبيعتهم، لكن مؤشرات الاحتيال مع هشاشة العمر يمكن أن تبرر مراجعة إضافية.
توضح بيانات مكتب التحقيقات الفيدرالي لعام 2025 السبب. الأشخاص فوق سن 50 شكلوا أكثر من نصف الشكاوى حول أجهزة الصراف الآلي للعملات الرقمية وأكثر من $302 مليون من الخسائر المبلغ عنها.
جعلت دعوى قضائية في عام 2025 بمنطقة كولومبيا ضد Athena Bitcoin القضية أكثر وضوحًا. ادعى المدعي العام لمنطقة كولومبيا أن %93 من الإيداعات في أجهزة Athena Bitcoin في المنطقة خلال الفترة التي تم فحصها كانت مرتبطة بعمليات احتيال تستهدف السكان الضعفاء وكبار السن. هذا ادعاء يخص عمليات Athena في منطقة كولومبيا، وليس دليلاً على أن %93 من جميع معاملات أجهزة الصراف الآلي للبيتكوين احتيالية.
هذا التمييز مهم. يجب أن تساعد إحصاءات الاحتيال في تشكيل الضوابط، لا أن تتحول إلى ادعاءات لا تدعمها البيانات.
الإبلاغ عن النشاط المشبوه وقانون سرية البنوك
عندما تحدد المراقبة معاملات عملات رقمية مشبوهة، عادةً ما يفحص موظفو الامتثال النمط الأوسع قبل تقرير ما إذا كان يجب الإبلاغ.
تشمل المراجعة معلومات العميل، مبالغ المعاملات، الحسابات المتعددة، النشاط عبر أجهزة صراف آلي متعددة، التعرض للمحافظ، نتائج العقوبات والتفسير الذي قدمه العميل.
في الولايات المتحدة، يجب على ناقلي الأموال بالعملات الافتراضية الخاضعين لقانون سرية البنوك الحفاظ على ضوابط التقارير وحفظ السجلات، بما في ذلك تقارير النشاط المشبوه وتقارير معاملات العملات. وصفت FinCEN تحديدًا التزامات SAR وCTR كجزء من مسؤوليات الامتثال لناقلي الأموال بالعملات الافتراضية.
بالنسبة للمعاملات النقدية، تحتاج الأعمال المشمولة أيضًا إلى سجلات قادرة على تحديد المعاملات التي تفي بمتطلبات CTR المطبقة، بما في ذلك التجميع حيثما يلزم.
النقطة المهمة هي أن التحليلات السلوكية تنتج تنبيهًا؛ تحقيق الامتثال هو الذي يحدد معنى التنبيه.
قاعدة السفر تمد مكافحة غسل الأموال إلى ما بعد جهاز صراف آلي واحد للعملات الرقمية
لا تتوقف مكافحة غسل الأموال بالضرورة عندما تغادر العملات الرقمية الجهاز.
تتطلب قاعدة السفر (Travel Rule) من FATF أن تشمل التحويلات المؤهلة للأصول الافتراضية التي تتم عبر مزودي خدمات الأصول الافتراضية المنظمين معلومات محددة عن المرسل والمستفيد. يشبه المبدأ متطلبات مشاركة المعلومات المستخدمة في النظام المالي التقليدي.
داخل الاتحاد الأوروبي، تمدد اللائحة (EU) 2023/1113 متطلبات التتبع إلى تحويلات الأصول الرقمية التي تتم عبر مزودي خدمات الأصول الرقمية المشمولين. يربط إطار الاتحاد الأوروبي هذه المتطلبات صراحةً بمنع، كشف والتحقيق في غسل الأموال وتمويل الإرهاب.
تعمل MiCA أو MiCAR جنبًا إلى جنب مع هذه القواعد. القول بأن المشغلين الأوروبيين لديهم "متطلبات KYC/AML بموجب MiCA" هو اختصار؛ في الواقع، يعمل مزودو خدمات الأصول الرقمية ضمن حزمة أوسع تشمل MiCA، متطلبات معلومات التحويل وتشريعات مكافحة غسل الأموال.
التدقيق التنظيمي: Cryptolink كمثال واقعي
تقدم أستراليا مثالًا حديثًا لما يحدث عندما يعتقد المنظمون أن الضوابط لا تعمل.
في أغسطس 2026، أعلنت AUSTRAC تعليق تسجيل Cryptolink لمدة ثلاثة أشهر. كانت الشركة تدير 96 جهاز صراف آلي للعملات الرقمية، وأشارت AUSTRAC إلى مخاوف مستمرة بشأن قدرتها على إدارة المعاملات عالية المخاطر والامتثال لالتزامات مكافحة غسل الأموال وتمويل الإرهاب.
تعد القضية مهمة لأنها تحول النقاش من وجود سياسة مكافحة غسل الأموال إلى إثبات أن السياسة تعمل فعليًا.
يجب أن تؤثر تقييمات المخاطر على فحوصات العملاء. يجب أن تحظى التنبيهات بالاهتمام. يجب أن تعكس مراقبة المعاملات النشاط الفعلي للأعمال. يجب الوفاء بمتطلبات التقارير.
الاتجاه التنظيمي أوسع من أستراليا أيضًا. استمرت الولايات الأمريكية في تقديم قواعد خاصة بالأجهزة تشمل التحذيرات، الحدود، الرسوم والاستردادات. ومع ذلك، فإن الادعاء بأن 30 ولاية أصدرت قوانين أجهزة الصراف الآلي للعملات الرقمية في 2025 وحدها غير مدعوم بالتتبع الحالي. ذكرت AARP أن 30 ولاية أصدرت تشريعات أجهزة الصراف الآلي للعملات الرقمية منذ 2023، بما في ذلك 13 قانونًا صدر في 2026.
مثال عملي: من إيداع النقد إلى قرار مكافحة غسل الأموال
افترض أن عميلًا يريد تحويل $5,000 نقدًا إلى بيتكوين.
في الجهاز، قد يتحقق المشغل أولاً من الهوية ويقارن المبلغ بسجل الحساب وحدود المعاملات. ثم يفحص برنامج المراقبة السلوك عبر المعاملات السابقة والأجهزة. يخضع عنوان المحفظة الوجهة لفحص العقوبات ومخاطر البلوكشين.
إذا كان كل شيء يتناسب مع ملف العميل، قد تستمر المعاملة.
أما إذا أجرى العميل عدة إيداعات صغيرة عبر أجهزة متعددة، وقدم محفظة مرتبطة بنشاط مشبوه ولم يستطع شرح سبب إرسال الأموال، فقد تنتقل المعاملة إلى العناية الواجبة المعززة.
تخلق منصة تداول العملات الرقمية القائمة على الحساب مسار بيانات مختلف نوعًا ما. على سبيل المثال، تعمل Gate.com من خلال حسابات عملاء محددة وليس تفاعل نقدي مجهول. يوضح سوق مثل زوج التداول BTC/USDT المسار القائم على الحساب لاقتناء أو تداول الأصول الرقمية، حيث يمكن ربط النشاط بمعاملة مستمرة عبر الحساب.
لا يلغي أي نموذج مخاطر مكافحة غسل الأموال. بل ينتجان إشارات امتثال مختلفة.
المخاطر والقيود في امتثال مكافحة غسل الأموال لأجهزة الصراف الآلي للعملات الرقمية
يمكن لأنظمة مكافحة غسل الأموال تقليل المخاطر، لكنها لا تستطيع إزالتها.
الإيجابيات الكاذبة لا مفر منها. الشخص الذي يستخدم عدة محافظ ليس بالضرورة يغسل الأموال. التعرض للبلوكشين قد يكون غير مباشر. قد يكون لدى العملاء أسباب مشروعة لحجم معاملات غير معتاد، ويمكن أن تصبح نماذج المخاطر قديمة مع تغير السلوك الإجرامي.
هناك مشكلة معاكسة أيضًا. يتعمد المجرمون تعديل سلوكهم لتجنب الكشف، بما في ذلك استخدام معاملات صغيرة متعددة، حسابات متعددة أو حركة سريعة بين المحافظ.
تخلق ضحايا الاحتيال قيدًا آخر لأن نماذج مكافحة غسل الأموال التقليدية صُممت تاريخيًا لتحديد العملاء المشبوهين، وليس العملاء الذين يتم التلاعب بهم من قبل طرف آخر.
لذا، يحتاج المشغلون إلى مراجعات دورية لنماذج المخاطر، قواعد المعاملات، حدود تحليلات البلوكشين وضوابط الاحتيال. تختلف المتطلبات التنظيمية أيضًا حسب المنطقة، لذا قد لا يكون الإجراء الذي يفي بمتطلبات الترخيص في دولة كافيًا في دولة أخرى.
الخلاصة
يدير مشغلو أجهزة الصراف الآلي للعملات الرقمية مكافحة غسل الأموال والمعاملات عالية المخاطر عبر عملية متعددة الطبقات: تحديد هوية العميل يحدد من يقوم بالمعاملة، العناية الواجبة بالعميل تحدد السلوك المتوقع، مراقبة المعاملات تكشف الأنماط غير المعتادة، وتحليلات البلوكشين تضيف معلومات عن مخاطر المحفظة. عندما تشير هذه الإشارات إلى ارتفاع المخاطر، توفر العناية الواجبة المعززة، حدود المعاملات، المراجعة اليدوية والتقارير التنظيمية ضوابط إضافية.
لا تعتمد أقوى برامج مكافحة غسل الأموال على حد واحد أو تقييم محفظة فقط. بل تدرس كيف يتناسب سلوك العميل، النشاط النقدي وحركة البلوكشين معًا.
يصبح هذا النهج أكثر أهمية مع تداخل عمليات الاحتيال في أجهزة الصراف الآلي للبيتكوين بين الجاني والضحية. يمكن للعميل الذي تم التحقق منه أن يغسل أموالًا غير مشروعة، لكنه قد يكون أيضًا عميلًا أكبر سنًا يتم التلاعب به لإرسال مدخراته الشرعية إلى محتال.
لذا، تعمل مكافحة غسل الأموال في أجهزة الصراف الآلي للعملات الرقمية بشكل أفضل كعملية مستمرة قائمة على المخاطر. يمكنها تقليل التعرض للنشاط المشبوه والجريمة المالية، لكنها لا تستطيع تحديد النية بدقة ولا ينبغي استخدامها كبديل للمراجعة البشرية أو المتطلبات التنظيمية الخاصة بكل منطقة.
الأسئلة الشائعة
ما هو امتثال مكافحة غسل الأموال في أجهزة الصراف الآلي للعملات الرقمية؟
يشير امتثال مكافحة غسل الأموال في أجهزة الصراف الآلي للعملات الرقمية إلى السياسات والضوابط التي يستخدمها المشغلون لتحديد العملاء، تقييم المخاطر، مراقبة المعاملات والاستجابة للنشاط المشبوه. حسب المنطقة، يمكن أن يشمل التحقق من الهوية (KYC)، فحص العقوبات، تحليلات البلوكشين، العناية الواجبة المعززة، حفظ السجلات والتقارير التنظيمية.
كيف يحدد مشغلو أجهزة الصراف الآلي للعملات الرقمية المعاملات المشبوهة؟
يبحث المشغلون عن أنماط مثل تعدد المعاملات الصغيرة، حجم معاملات غير معتاد، النشاط عبر أجهزة صراف آلي متعددة، الحركة السريعة عبر محافظ متعددة أو التحويلات التي تشمل عناوين محافظ عالية المخاطر. عادةً ما يؤدي ظهور علامة تحذير إلى مراجعة إضافية بدلاً من إثبات غسل الأموال تلقائيًا.
لماذا تتطلب أجهزة الصراف الآلي للبيتكوين تحديد هوية العميل؟
يساعد تحديد هوية العميل المشغلين على الامتثال لمتطلبات التحقق من الهوية ومكافحة غسل الأموال وربط المعاملات بملف عميل معروف. يمكن أن تزداد متطلبات التحقق مع حجم المعاملة أو المخاطر وتختلف حسب المشغل والمنطقة.
كيف تساعد تحليلات البلوكشين في مكافحة غسل الأموال في أجهزة الصراف الآلي للبيتكوين؟
يمكن لتحليلات البلوكشين فحص عناوين المحافظ الوجهة للكشف عن التعرض للعقوبات، الاحتيال، الأموال المسروقة، أسواق الشبكة المظلمة وغيرها من الأنشطة عالية المخاطر. يمكن للمشغلين دمج هذه المعلومات مع بيانات العميل والمعاملة عند اتخاذ قرار بشأن الحاجة لعناية واجبة إضافية.
ماذا يحدث عندما تكون معاملة جهاز الصراف الآلي للعملات الرقمية عالية المخاطر؟
قد يطلب المشغل معلومات إضافية عن العميل، التحقيق في مصدر أو هدف الأموال، خفض المبلغ المسموح، إجراء مراجعة يدوية أو رفض المعاملة. عند تحقق معايير التقارير المطبقة، قد يحتاج النشاط المشبوه أيضًا إلى الإبلاغ للجهة المختصة.
هل يُعامل العملاء الأكبر سنًا تلقائيًا على أنهم عالي المخاطر؟
لا. العمر وحده لا يثبت النشاط المشبوه. لكن تظهر بيانات الجهات التنظيمية وإنفاذ القانون خسائر كبيرة في عمليات الاحتيال عبر أجهزة الصراف الآلي للعملات الرقمية بين كبار السن، لذا يمكن أن يبرر العمر مع الاستخدام لأول مرة، الاستعجال، تعليمات طرف ثالث أو مؤشرات احتيال أخرى فحوصات إضافية لحماية المستهلك.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية فقط ولا يشكل نصيحة قانونية أو امتثال أو مالية أو استثمارية. تختلف متطلبات ترخيص أجهزة الصراف الآلي للعملات الرقمية، التحقق من الهوية، مكافحة غسل الأموال والتقارير حسب المنطقة وقد تتغير بمرور الوقت.