بالنسبة إلى المتداولين والمستثمرين الذين يسعون إلى فهم سبب ارتفاع Bitcoin، من الضروري التمييز بين العوامل التي تقف خلف هذا الارتفاع. فقد تتصرف الحركة السعرية المدعومة بشراء فوري مستدام بصورة مختلفة عن حركة يقودها أساسًا تداول المشتقات وعمليات التصفية. ويساعد تحليل الطلب والسيولة والرافعة المالية وحركة السعر معًا على تقييم ما يدفع الحركة فعليًا، بدلًا من ملاحقة السعر لمجرد ظهور الزخم.
النقاط الرئيسية
-
عادةً ما تنتج ارتفاعات Bitcoin عن تفاعل عدة قوى، لا عن خبر واحد أو مؤشر تقني واحد.
-
يمكن للطلب الفوري والتدفقات المؤسسية أن يوفرا ضغط الشراء الأساسي، بينما قد تسرّع المشتقات حركة السعر.
-
قد يؤدي توسع السيولة العالمية أو تراجع العوائد أو ضعف الدولار إلى تحسين الظروف للأصول النادرة والحساسة للمخاطر، مثل Bitcoin.
-
يمكن لهيكل السوق الصاعد أن يجذب متداولي الزخم عند اختراق مستويات المقاومة السابقة.
-
قد يجعل تضييق المراكز القصيرة الارتفاع أسرع بكثير، لكن المكاسب الناتجة عن التصفية ليست بالضرورة دليلًا على وجود طلب مستدام.
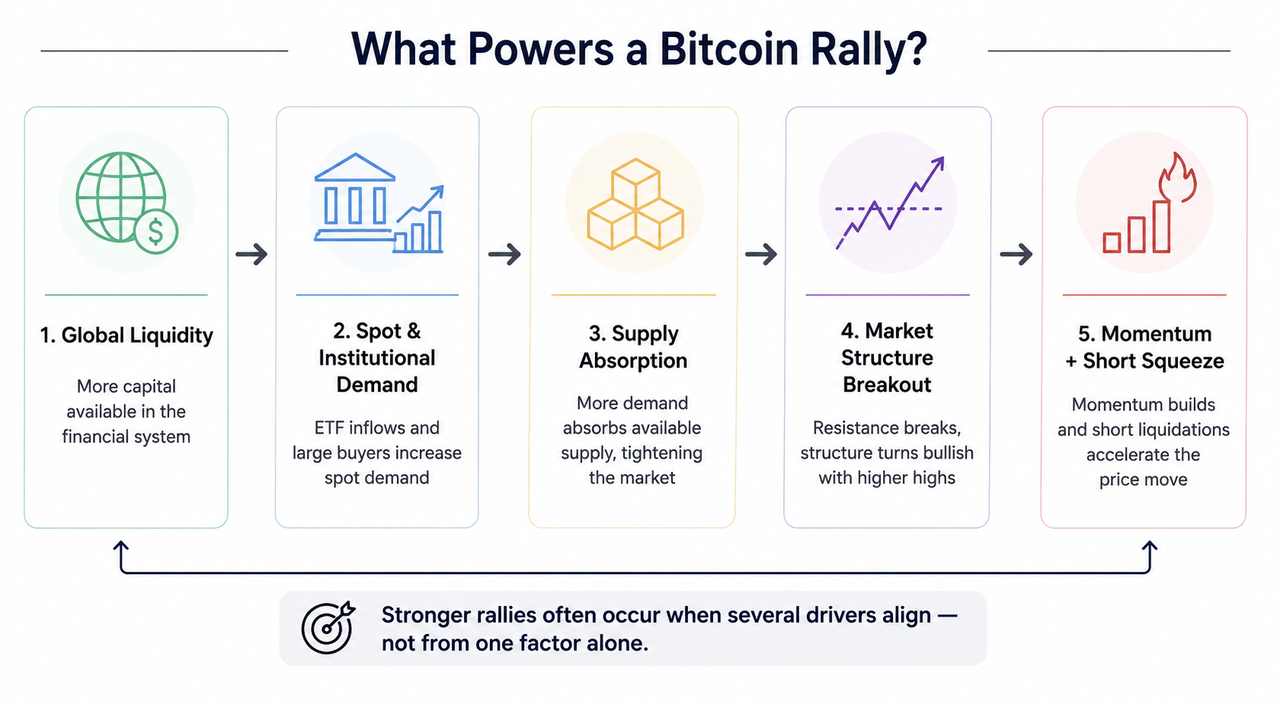
محركات ارتفاع Bitcoin: إطار سببي
إن أبسط طريقة لفهم ارتفاع Bitcoin هي التمييز بين الطلب الأساسي والعوامل المضخمة.
ينشئ المشترون الفوريون الذين يشترون BTC الفعلي طلبًا مباشرًا. ويمكن لصناديق Bitcoin المتداولة في البورصة والشركات ومديري الأصول والصناديق والمستثمرين الأفراد جميعًا المساهمة في ذلك. وبما أن كمية Bitcoin المتاحة للبيع فورًا محدودة، فإن الشراء المستمر يمكن أن يرفع سعر السوق إلى أن يظهر عدد كافٍ من البائعين.
وتضخم قوى أخرى هذه الحركة. إذ يمكن لتمركز العقود الآجلة وتصفية المراكز القصيرة والتداول الخوارزمي واستراتيجيات الزخم أن تسرّع اتجاهًا قائمًا. كما قد تستقطب المعنويات والتوقعات التنظيمية مشترين إضافيين إلى السوق.
إطار مفيد هو:
السيولة الكلية → توافر رأس المال → الطلب الفوري والمؤسسي → امتصاص المعروض → الاختراق → الزخم وعمليات التصفية → ارتفاع أسرع في السعر
لا يكون هذا الترتيب ثابتًا. فقد يبدأ إعلان تنظيمي العملية أحيانًا. وفي حالات أخرى، يحدث التراكم المؤسسي بهدوء قبل أن تجذب حركة السعر اهتمامًا أوسع.
كيف يغير الطلب الفوري سعر السوق
يُعد الطلب الفوري من أوضح عوامل ارتفاع BTC، لأن كل معاملة تنطوي على مشتري يحصل على BTC من بائع راغب في البيع.
يرتفع السعر عندما يصبح المشترون أكثر استعدادًا لدفع أسعار أعلى، في حين لا يكون البائعون مستعدين لتوفير كمية كافية من BTC عند المستوى القائم. وقد يشير حجم التداول القوي المصاحب للحركة إلى حدوث معاملات كبيرة، بدلًا من ارتفاع السعر تدريجيًا في سوق ضعيفة السيولة.
أضافت صناديق Bitcoin الفورية المتداولة في البورصة مسارًا آخر يتيح لرأس المال من الأسواق المالية التقليدية الحصول على تعرض لـBitcoin. فعندما تحول عمليات إنشاء وحدات ETF تدفقات المستثمرين الداخلة إلى طلب أساسي على BTC، يمكن للتدفقات المستمرة أن تشدد التوازن بين المعروض المتاح والمشترين. وتعتمد آلية تأثير تدفقات Bitcoin ETF الداخلة في السعر على عمليات الإنشاء والاسترداد وحجم السيولة المتاحة، وليس على عناوين أخبار ETF وحدها.
يوضح مثال حديث هذه الآلية من دون تحويلها إلى قاعدة عامة. فقد سجلت صناديق Bitcoin الفورية المتداولة في البورصة في الولايات المتحدة تدفقات صافية داخلة بنحو \$297.5 مليون في 17 أغسطس، و\$189.3 مليون في 18 أغسطس، و\$517.2 مليون في 19 أغسطس 2026، وفقًا لـFarside Investors.
ولا يعني الطلب المؤسسي تلقائيًا وجود اتجاه صاعد كل يوم. إذ يمكن للصناديق استرداد الأسهم أو إعادة موازنة المحافظ أو التحوط من التعرض عبر المشتقات.
لماذا يمكن للطلب المؤسسي تحريك Bitcoin
يتعامل المشاركون الكبار مع السيولة بصورة مختلفة عن كثير من المتداولين الأصغر. فعادةً لا تستطيع مؤسسة تدير طلبًا كبيرًا تنفيذ المعاملة كاملة بسعر السوق الحالي من دون المخاطرة بالانزلاق السعري.
تقسم مكاتب التداول الطلبات الكبيرة عادةً وتستخدم خوارزميات تنفيذ توزع المعاملات عبر الزمن أو الأسعار أو المنصات. وغالبًا ما ينصب تركيزها على السيولة، أي العثور على مناطق يتوفر فيها عدد كافٍ من المشترين والبائعين، بدلًا من ملاحقة تحركات الأسعار بعد الاختراق.
يمكن للمعاملات الكبيرة المتكررة أن تنشئ مناطق سيولة مؤسسية شهدت سابقًا تفاعلًا بين مستويات ملموسة من العرض والطلب. وقد تؤثر هذه التدفقات في السعر قبل أن تتفاعل المؤشرات التقنية المألوفة بوضوح، لأن المؤشرات تستمد إشاراتها عمومًا من السعر أو الحجم اللذين تغيرا بالفعل.
ومع ذلك، لا ينبغي اعتبار الشراء المؤسسي إشارة مضمونة للارتفاع. فالمؤسسات تبيع أيضًا، وتتحوط باستخدام العقود الآجلة والخيارات، وتغير خطط التخصيص مع تغير ظروف المخاطر.
السيولة وأهميتها بالنسبة إلى Bitcoin
للسيولة معنيان مختلفان في هذا السياق.
سيولة السوق تصف القدرة على شراء أصل أو بيعه من دون التسبب في تغير كبير في السعر. وتمتلك الأصول عالية السيولة عمومًا دفاتر طلبات عميقة وحجمًا كبيرًا وفوارق سعرية أضيق. ويمكن للأسواق الأقل سيولة أن تنتج تحركات سعرية أكبر من مقدار الشراء نفسه.
السيولة العالمية أو النقدية تتعلق بكمية الأموال والائتمان وتوافرهما عبر النظام المالي. ويمكن للظروف المالية الأكثر تيسيرًا أن تشجع المستثمرين على تخصيص مزيد من رأس المال للأسهم والعملات الرقمية وغيرها من الأصول الحساسة للمخاطر. ولذلك، فإن العلاقة بين السيولة العالمية وBitcoin تمثل قناة محتملة لانتقال تأثيرات الاقتصاد الكلي، وليست معادلة آلية.
فعلى سبيل المثال، أعلنت وزارة الخزانة الأمريكية في أغسطس 2026 أنها ستضاعف عمليات إعادة شراء سندات معينة طويلة الأجل إلى ما لا يقل عن \$4 مليار لكل عملية. وقد أدى الإعلان في البداية إلى انخفاض العوائد طويلة الأجل وإضعاف الدولار، بينما ارتفع Bitcoin والذهب. لكن عملية وزارة الخزانة لم تكن مكافئة للتيسير الكمي، وتساءل المحللون عن مدى استدامة أثرها في السوق.
يمكن للدولار الأضعف أن يزيد أحيانًا الاهتمام بالأصول النادرة المقومة بالدولار، لكن Bitcoin لا يستجيب للدولار بالطريقة نفسها تمامًا في كل ظروف السوق.
لماذا لا يمثل معدل النقدية والمعدل السريع مؤشرات لسيولة Bitcoin
قد تسبب كلمة السيولة التباسًا لأن التحليل المالي يستخدمها بعدة طرق.
يقارن معدل النقدية للشركة النقد وما يعادله بالالتزامات المتداولة. أما المعدل السريع فيقارن الأصول المتداولة السائلة، مثل النقد والأوراق المالية القابلة للتسويق والحسابات المدينة عادةً، بالالتزامات قصيرة الأجل. وتستخدم الشركات نسب السيولة هذه لتقييم قدرتها على سداد الديون القريبة الأجل من دون الاعتماد بشكل كبير على المخزون.
لا تقيس تلك النسب سيولة سوق Bitcoin.
بالنسبة إلى BTC، يهتم المتداولون أكثر بحجم التداول وعمق دفتر الطلبات والفوارق السعرية والمعروض المتاح والقدرة على إتمام المعاملات من دون تحريك السعر بصورة حادة. وتُعد الأسهم والسندات المتداولة بنشاط في البورصات أمثلة أيضًا على الأصول ذات السيولة النسبية، في حين قد تستغرق بعض الأصول العقارية أو أصول الأسواق الخاصة وقتًا أطول بكثير للبيع والتحول إلى نقد.
هيكل السوق وحركة السعر أثناء الارتفاع
يصف هيكل السوق كيفية تنظيم القمم والقيعان المتتالية ومناطق الدعم ومناطق المقاومة لتحركات الأسعار بمرور الوقت.
خلال مرحلة التراكم، قد يمتص المشترون المعروض مرارًا ضمن نطاق معين. وإذا تجاوز الطلب في النهاية ضغط البيع، فقد يخترق السعر المقاومة. ويسمي المتداولون أحيانًا الحركة الحاسمة فوق قمة تأرجح سابقة مهمة كسر الهيكل (BOS)، لا سيما عندما تدعم استمرار اتجاه صاعد قائم.
قد يبدو التسلسل الصاعد النموذجي كما يلي:
التراكم → قاع أعلى → اختراق المقاومة → قمة أعلى → تراجع → استمرار
يساعد هيكل السوق المتداولين على تحديد ما يفعله السعر، لكنه لا يفسر كل الأسباب الكامنة وراءه. فقد يعكس الاختراق تراكمًا فوريًا حقيقيًا أو مضاربات تعتمد على الرافعة المالية أو كليهما.
توضح الدورات التاريخية لـBitcoin أيضًا سبب عدم التعامل مع مؤشر واحد أو حدث واحد باعتباره قدرًا محتومًا. فقد تغيرت حتى العلاقة بين أحداث التنصيف والمعروض والأسواق الصاعدة مع تغيير صناديق ETF والمشتقات والمشاركة المؤسسية لهيكل دورات سوق Bitcoin.
ولمثال مباشر، يمكن للمتداولين مقارنة الحجم وهيكل السعر في سوق BTC/USDT الفوري على Gate.com أو استخدام بيانات سعر Bitcoin على Gate.com لفحص كيفية تغير القمم والقيعان ومعدل التداول خلال ظروف السوق المختلفة.
كيف تسرّع عمليات تضييق المراكز القصيرة تحركات السعر
يمكن للمشتقات أن تحول ارتفاعًا عاديًا إلى ارتفاع سريع.
افترض أن كثيرًا من المتداولين فتحوا مراكز بيع على Bitcoin باستخدام العقود الآجلة لأنهم يتوقعون هبوط السوق. وإذا دفع الطلب الفوري BTC إلى الارتفاع بدلًا من ذلك، تبدأ المراكز القصيرة ذات الرافعة المالية في خسارة المال. ويشتري بعض المتداولين تعرض BTC مجددًا طوعًا لإغلاق المراكز. ويصل آخرون إلى حدود التصفية وتُغلق مراكزهم قسرًا.
تضيف تلك المشتريات مزيدًا من الضغط الصاعد.
يرتفع السعر → تخسر المراكز القصيرة المال → تغلق المراكز القصيرة أو تُصفّى → يحدث شراء إضافي → يرتفع السعر أكثر.
تُعرف حلقة التغذية الراجعة هذه بتضييق المراكز القصيرة. وتوضح آليات تصفية المراكز القصيرة خلال ارتفاعات Bitcoin سبب قدرة السعر على تجاوز عدة مستويات مقاومة فجأة عندما يصبح التموضع المعتمد بشدة على الرافعة المالية غير مستقر.
كما توضح آليات تصفية العملات الرقمية العامة سبب تضخيم الرافعة المالية للمكاسب والخسائر على حد سواء.
لكن الشراء الناتج عن التصفية قد يختفي بسرعة. فبعد إزالة المراكز القصيرة الهشة، يحتاج استمرار الارتفاع إلى مشترين جدد.
المعنويات والتنظيم والزخم
تؤثر السرديات في كيفية تفسير المستثمرين للبيانات الاقتصادية نفسها.
يمكن للتطورات التنظيمية الإيجابية أو التبني المؤسسي أو الطلب على ETF أو توقعات ظروف نقدية أكثر تيسيرًا أن تحسن المعنويات. ففي أغسطس 2026، على سبيل المثال، أسهم النقاش السياسي الأمريكي حول قانون وضوح سوق الأصول الرقمية في تعزيز المعنويات الإيجابية تجاه العملات الرقمية. ويهدف التشريع المقترح إلى توضيح أجزاء من إطار التنظيم الفيدرالي للأصول الرقمية، لكنه حتى 24 أغسطس لم يصبح قانونًا وظل متجهًا إلى إجراءات إضافية في مجلس الشيوخ خلال سبتمبر.
وبمجرد أن يبدأ السعر في التحرك، يمكن أن يصبح الزخم محركًا آخر. تجذب الاختراقات الاستراتيجيات المنهجية والمتداولين الذين ينتظرون التأكيد. وقد يدخل المشترون الذين كانوا يخططون للانتظار سابقًا مع ارتفاع التقلبات.
ولا يعني ذلك أن المعنويات تخلق طلبًا غير محدود. فإذا نما التموضع المضاربي بوتيرة أسرع من الشراء الفوري الأساسي، فقد يصبح الارتفاع معتمدًا بشكل متزايد على الرافعة المالية.
كيفية تقييم ما إذا كان ارتفاع Bitcoin مدعومًا
بدلًا من البحث عن مؤشر مثالي واحد، قيّم ما إذا كانت عدة عوامل مستقلة تتفق معًا.
قد تجمع الارتفاعات القوية بين زيادة الحجم الفوري والتدفقات المؤسسية الإيجابية وتحسن السيولة الكلية وهيكل السوق البنّاء والرافعة المالية القابلة للإدارة. أما الارتفاع الذي تهيمن عليه المشتقات مع بقاء الطلب الفوري ضعيفًا، فيحمل ملف مخاطر مختلفًا.
ويكون هذا التمييز أكثر أهمية قرب تحركات الأسعار السريعة. فالحجم المرتفع ليس صاعدًا تلقائيًا، ويمكن أن تنعكس تدفقات ETF، وقد تتغير ظروف الاقتصاد الكلي، كما يمكن أن يفشل كسر الهيكل.
إن ارتفاعات Bitcoin هي في نهاية المطاف تفاعلات ديناميكية بين المشترين والبائعين والمعروض المتاح والأموال والمشتقات والتوقعات.
المخاطر والقيود
لا تضمن أي مجموعة من محركات ارتفاع Bitcoin استمرار السعر في الارتفاع. فقد تنعكس الأسواق عندما تجني المؤسسات الأرباح، أو تتحول تدفقات ETF إلى سلبية، أو تتشدد الظروف النقدية، أو يظهر البائعون عند أسعار أعلى.
تخلق الرافعة المالية نقطة ضعف إضافية. فالآلية نفسها للمشتقات التي تسبب تصفية المراكز القصيرة أثناء الصعود يمكن أن تخلق عمليات تصفية متتالية للمراكز الطويلة خلال الهبوط.
تحتاج البيانات أيضًا إلى سياق. فقد يختلف حجم التداول بين المنصات، وقد يجري التحوط من التداولات المؤسسية في أماكن أخرى، ولا تمثل التحويلات على السلسلة دائمًا شراءً أو بيعًا. ويصف هيكل السوق التقني سلوك السعر المرصود بدلًا من اليقين المستقبلي.
الخلاصة
يكون الارتفاع الحاد لـBitcoin أكثر إقناعًا عندما تتوافق عدة قوى. إذ يخلق المشترون الفوريون الطلب الأساسي، ويمكن للمؤسسات امتصاص معروض ملموس، وتزيد ظروف السيولة الملائمة رأس المال المتاح، ويجذب هيكل السوق الصاعد مشاركة إضافية. ثم تمتلك المشتقات القدرة على تسريع الحركة عبر الزخم وتصفية المراكز القصيرة.
لا يتمثل السؤال العملي ببساطة في «لماذا يرتفع Bitcoin؟» بل في «ما نوع الطلب الذي يدفعه إلى الارتفاع، وهل يمكن أن يستمر هذا الطلب؟»
إن الفصل بين الشراء المستدام والرافعة المالية المؤقتة يجعل محركات سعر Bitcoin أسهل في التفسير. ولا يزال هذا لا يستطيع التنبؤ بالحركة التالية بيقين، لكنه يمنح المستثمرين والمتداولين إطارًا أوضح للحكم على ما يحدث فعليًا تحت مخطط السعر.
الأسئلة الشائعة
ما المحرك الرئيسي لارتفاع Bitcoin؟
لا يوجد محرك رئيسي واحد في كل ارتفاع. فالطلب الفوري المستدام مقارنة بالمعروض المتاح أساسي لارتفاع الأسعار، بينما يمكن للتدفقات المؤسسية والسيولة الكلية والمعنويات والمشتقات أن تعزز الحركة أو تسرّعها.
هل تؤدي تدفقات Bitcoin ETF الداخلة دائمًا إلى ارتفاع Bitcoin؟
لا. يمكن لتدفقات ETF الداخلة أن تضيف طلبًا فوريًا، لكن سعر سوق Bitcoin يعكس في الوقت نفسه ضغط البيع وتموضع المشتقات وظروف الاقتصاد الكلي والنشاط في البورصات الأخرى. ولذلك، يمكن أن تحدث تدفقات كبيرة داخلة من دون ارتفاع فوري.
كيف تؤثر السيولة في سعر Bitcoin؟
يمكن للسيولة العالمية الأكبر أن تزيد كمية رأس المال المتاح للأصول الخطرة، بينما تحدد سيولة السوق مدى سهولة تداول BTC من دون تحريك السعر بشكل كبير. وهذان مفهومان مرتبطان لكنهما مختلفان.
ما هو كسر الهيكل في تداول Bitcoin؟
يحدث كسر الهيكل عمومًا عندما يتحرك السعر بشكل حاسم متجاوزًا قمة أو قاع تأرجح سابق مهم. وفي الهيكل الصاعد، يمكن لاختراق قمة سابقة أن يدعم تفسير استمرار الاتجاه، رغم بقاء احتمال الاختراقات الكاذبة.
لماذا تدفع تصفيات المراكز القصيرة Bitcoin إلى الارتفاع؟
يجب فعليًا إعادة شراء مركز البيع عند إغلاقه. وعندما تُجبر مراكز البيع ذات الرافعة المالية على الإغلاق خلال سوق صاعدة، يمكن لهذا الشراء الإضافي أن يسرّع الارتفاع ويخلق تضييقًا للمراكز القصيرة.
هل يمكن للتنظيم أن يسبب ارتفاع Bitcoin؟
يمكن للتطورات التنظيمية أن تؤثر في المعنويات واستعداد المؤسسات للمشاركة، لكن تأثيرها يعتمد على ما يتغير فعليًا. وينبغي التمييز بين التشريعات المقترحة والتصريحات السياسية والقواعد التي دخلت حيز التنفيذ، لأن الأسواق قد تتفاعل قبل أن يصبح أي تغيير قانوني نافذًا.
إخلاء المسؤولية: هذا المحتوى مخصص للأغراض التعليمية فقط ولا يشكل نصيحة مالية أو استثمارية. قد تكون أسعار العملات الرقمية شديدة التقلب، ولا تضمن العلاقات التاريخية في السوق والهياكل التقنية والتدفقات المؤسسية نتائج مستقبلية.