بالنسبة إلى المتداولين والمستثمرين الذين يسعون إلى فهم سبب تحوّل بعض ارتفاعات Bitcoin فجأة إلى موجات أسرع بكثير مما يبرره المحفّز الأولي، فإن التمييز بين العاملين مهم. فالتصفيات قد تضخّم الحركة بدرجة كبيرة، لكنها لا تفسّر عادةً شرارة بدايتها أو مدى قدرة الأسعار المرتفعة على الاستمرار. ويتطلب ذلك تحليل الطلب الفوري، وتمركزات المشتقات، وظروف السيولة، والقوى الأوسع التي تقف وراء ارتفاع Bitcoin.
أهم النقاط
-
تحوّل تصفيات المراكز القصيرة في Bitcoin المراكز الهبوطية إلى شراء قسري. فعندما يبلغ مركز قصير برافعة مالية حد التصفية، تغلق المنصة المركز تلقائيًا.
-
قد تؤدي مجموعات التصفية إلى تضييق للمراكز القصيرة. إذ يمكن لأوامر الشراء القسرية أن تدفع Bitcoin إلى مستويات تصفية إضافية، فتُنشئ حلقة تغذية راجعة ذاتية التعزيز.
-
كلما ارتفعت الرافعة المالية، ازدادت حساسية العملية. فالمتداول الذي يستخدم رافعة مالية بمقدار 50x يملك هامشًا أقل بكثير لتحمّل حركة معاكسة مقارنةً بمتداول يستخدم رافعة مالية محدودة.
-
يساعد الاهتمام الصريح ومعدلات التمويل وبيانات التصفية على كشف تمركزات المشتقات، لكن لا يمكن لأي منها التنبؤ بحدوث تضييق للمراكز القصيرة بصورة مؤكدة.
-
يكون الشراء الناتج عن التصفية مؤقتًا. فالارتفاع المستدام يحتاج عادةً إلى استمرار الطلب الفوري، أو تحسّن السيولة، أو مصدر آخر للشراء الجديد.
كيف يمكن لتصفيات المراكز القصيرة تسريع ارتفاع Bitcoin؟
المركز القصير هو صفقة هبوطية تهدف إلى الاستفادة من انخفاض الأسعار. وفي أسواق العقود الآجلة لـBitcoin وغيرها من أسواق المشتقات، يستطيع المتداولون الذين يستخدمون الرافعة المالية التحكم في مراكز تفوق قيمتها رأس المال المودع كهامش بدرجة كبيرة.
لكن الرافعة المالية تعمل في الاتجاهين.
لنفترض أن متداولًا يتحكم في مركز قصير على Bitcoin بقيمة \$50,000، باستخدام هامش فعلي قدره \$1,000 ورافعة مالية بمقدار 50x. وباستثناء الرسوم وقواعد هامش الصيانة والتفاصيل الأخرى الخاصة بكل منصة، قد تضع حركة سعرية معاكسة صغيرة نسبيًا هذا المركز تحت ضغط شديد. وتعتمد أسعار التصفية الفعلية على العقد، ووضع الهامش، وهامش الصيانة، وقواعد المنصة، لذلك لا ينبغي التعامل مع عبارة «حركة بنسبة 2% تعني التصفية» باعتبارها قاعدة عامة.
وإذا لم يعد الحساب مستوفيًا لمتطلبات هامش الصيانة، فقد تتولى آلية التصفية المستخدمة في عقود العملات الرقمية الآجلة المركز. فبدلًا من انتظار إعادة المتداول شراء Bitcoin طوعًا، تغلق المنصة المركز القصير تلقائيًا.
ويتطلب إغلاق المركز القصير إعادة شراء الانكشاف، وهنا تبدأ آليات التصفية بالتأثير في السوق الأوسع.
كيف يؤدي تضييق المراكز القصيرة إلى شراء قسري؟
يحدث تضييق المراكز القصيرة عندما تجبر الأسعار المرتفعة المتداولين الذين يراهنون على انخفاضها على إغلاق مراكزهم الهبوطية، ما يضيف مزيدًا من ضغط الشراء.
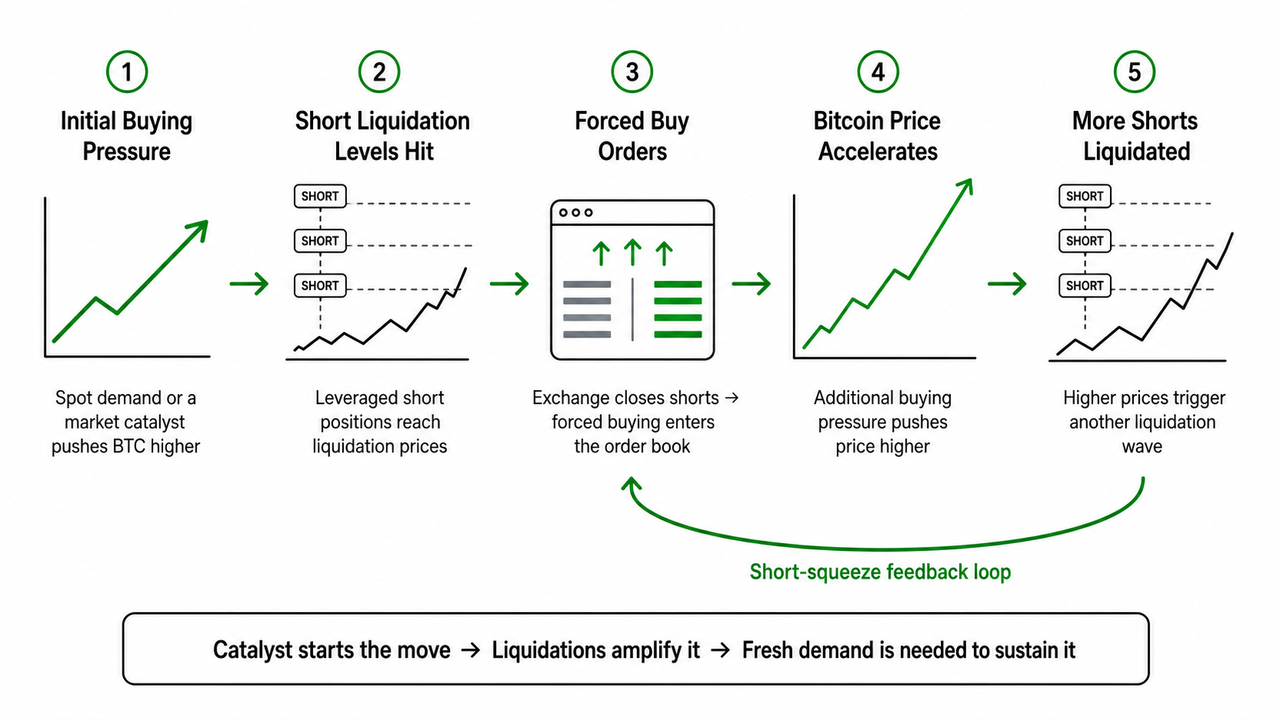
وتسير سلسلة التصفية المبسطة على النحو التالي:
الطلب الأولي → ارتفاع Bitcoin → بلوغ مستويات تصفية المراكز القصيرة → دخول أوامر شراء قسرية → ارتفاع السعر أكثر → تصفية المزيد من المراكز القصيرة.
لنفترض أن Bitcoin يقترب من مستوى مقاومة رئيسي، بينما تمتلك العديد من المراكز القصيرة ذات الرافعة المالية أسعار تصفية أعلى منه مباشرةً. ويدفع الطلب الفوري الجديد BTC إلى تجاوز مستوى المقاومة، فتُجبر المجموعة الأولى من أصحاب المراكز القصيرة على الخروج.
وتضيف عمليات الإغلاق القسرية هذه أوامر شراء إلى دفتر الطلبات. وإذا كان حجم الطلب كبيرًا مقارنةً بالسيولة المتاحة من جانب البيع، فقد يقفز Bitcoin إلى مجموعة أسعار التصفية التالية. وعندها تُغلق مجموعة أخرى من المراكز، ما يولّد ضغط شراء إضافيًا.
وقد تكون النتيجة حركة صعودية سريعة، رغم أن حجم الشراء الطوعي لم يرتفع بالقدر نفسه. فتصفية المراكز القصيرة تحوّل رهانات المتداولين الهبوطية فعليًا إلى عمليات شراء إلزامية.
ولهذا السبب قد تصبح تحركات العملات الرقمية حادة بصورة غير معتادة بمجرد بدء التضييق.
لماذا تهم الرافعة المالية والاهتمام الصريح في تصفيات المراكز القصيرة؟
تحدد الرافعة المالية حجم انكشاف السوق الذي يتحكم فيه المتداول مقارنةً بالضمان المودع. وعادةً ما تترك الرافعة المالية الأعلى هامشًا أصغر بين سعر الدخول والنقطة التي تهدد عندها تحركات السوق المعاكسة المركز.
لذلك تُعد أساسيات الرافعة المالية والهامش في العقود الآجلة أساسية لفهم سلاسل التصفية. ويمكن لسوق يضم عددًا كبيرًا من المراكز ذات الرافعة المالية العالية أن يتفاعل بعنف أكبر بكثير مع الارتفاع السعري الأولي نفسه مقارنةً بسوق يهيمن عليه حاملو الأصول الفورية غير الممولين بالرافعة المالية.
ويضيف الاهتمام الصريح بُعدًا آخر إلى الصورة. فهو يقيس مراكز المشتقات القائمة التي لم تُغلق أو تُسوَّ بعد. ويعني ارتفاع الاهتمام الصريح إنشاء مزيد من الانكشاف على العقود الآجلة، لكنه لا يكشف بحد ذاته ما إذا كان هذا الانكشاف متمركزًا للاستفادة من ارتفاع الأسعار أو انخفاضها.
وتوفر معدلات التمويل سياقًا إضافيًا. ففي أسواق المشتقات الدائمة، تساعد معدلات التمويل على إبقاء أسعار العقود متوافقة مع الأسواق الفورية. وقد يترافق التمويل السلبي المستمر أحيانًا مع تمركز هبوطي كثيف، بينما قد يشير التمويل الإيجابي إلى طلب أقوى من جانب المراكز الطويلة. ولا تضمن أي من القراءتين اقتراب حدوث تضييق للمراكز القصيرة.
ويمكن للمتداول الذي يراقب الآليات في الوقت الفعلي استخدام سوق العقود الآجلة الدائمة لـBTC/USDT على Gate.com لمقارنة حركة السعر بمؤشرات مثل الاهتمام الصريح والتمويل، مع تذكّر أن بيانات المشتقات وصفية وليست تنبؤية.
ما الذي يمكن أن تخبر به بيانات التصفية المتداولين؟
تكون بيانات التصفية أكثر فائدة عند دمجها مع الرافعة المالية، والاهتمام الصريح، ومعدلات التمويل، والحجم، وهيكل السعر.
وتؤكد القراءات المرتفعة لتصفية المراكز القصيرة أن المراكز الهبوطية ذات الرافعة المالية أُزيلت قسرًا، لكنها لا تثبت أن التصفيات هي التي أطلقت الارتفاع.
وتوضح تحركات السوق الأخيرة مدى سرعة تطور العملية. ففي 19 أغسطس 2026، أُفيد بتصفية مراكز قصيرة على Bitcoin تتجاوز \$1 مليار خلال نحو ساعة واحدة مع ارتفاع BTC، ما يبيّن كيف يمكن لمحركات التصفية الآلية إزالة كميات كبيرة من الانكشاف الهبوطي خلال فترة وجيزة.
وعلى مستوى سوق العملات الرقمية الأوسع، قدّرت التقارير المستندة إلى بيانات CoinGlass موجة تصفية المراكز القصيرة خلال اليومين الممتدين من 19 إلى 21 أغسطس بنحو \$3.8 مليار، مع احتمال اختلاف الإجماليات بحسب المنصات والنوافذ الزمنية المشمولة. كما أفضت بعض عمليات إعادة بناء البيانات إلى إجماليات أقل لتصفيات المراكز القصيرة فقط خلال فترات أضيق. لذلك ينبغي تفسير أرقام التصفية مع تحديد نافذة القياس الخاصة بها، لا باعتبارها إحصاءات متطابقة تمامًا.
ويقدم 6 يناير 2026 مثالًا مفيدًا آخر على أهمية هذا التمييز. فقد أظهرت بيانات CoinGlass المشار إليها في ذلك اليوم نحو \$415 مليون من تصفيات العملات الرقمية الإجمالية خلال 24 ساعة، من بينها نحو \$339 مليونًا من المراكز القصيرة. أما تصفيات مراكز Bitcoin القصيرة فبلغت نحو \$169 مليونًا، وليس كامل مبلغ \$415 مليونًا.
لماذا لا يزال الارتفاع الناتج عن التصفية بحاجة إلى محفّز؟
غالبًا ما تضخّم عمليات تضييق المراكز القصيرة الارتفاعات بدلًا من أن تنشئها من العدم.
وقد يأتي المحفّز الأولي من طلب فوري أقوى، أو تدفقات صناديق Bitcoin المتداولة، أو تحسّن الإقبال على المخاطر، أو التطورات التنظيمية، أو الظروف المالية الأوسع. كما يمكن أن تؤثر التغيرات في ظروف السيولة العالمية في حجم رأس المال الذي يرغب المستثمرون في تخصيصه لـBitcoin والأصول الرقمية الأخرى.
ويوضح ارتفاع أغسطس 2026 هذا التفاعل. فقد ارتفع Bitcoin بالتزامن مع تجدد الطلب المؤسسي وحدوث تضييق كبير للمراكز القصيرة، بينما تركز الاهتمام على مستوى الاقتصاد الكلي على خطط الخزانة الأمريكية لتوسيع عمليات إعادة شراء سندات الخزانة طويلة الأجل، وعلى الجهود السياسية المتعلقة بقانون CLARITY. وقد حسّنت هذه العوامل الإقبال على المخاطر في الوقت نفسه الذي ضخم فيه الإغلاق القسري للمراكز القصيرة أحدث موجة صعود.
وهذا التسلسل مهم: فالمحفّز الرئيسي يجذب المشترين الطوعيين، ثم يرتفع السعر، وبعد ذلك تضخ تصفيات المراكز القصيرة مشترين غير طوعيين في سوق يتحرك صعودًا بالفعل.
حلقة التغذية الراجعة لتضييق المراكز القصيرة
تعتمد قوة موجة التصفية بدرجة كبيرة على كيفية توزيع المراكز.
فإذا كان عدد المتداولين الذين يحتفظون بمراكز قصيرة قليلًا، فقد يكون تأثير الإغلاق القسري محدودًا. أما إذا امتلك العديد من المتداولين مراكز قصيرة برافعة مالية متركزة حول أسعار تصفية متشابهة، فإن تجاوز منطقة سعرية واحدة قد يفعّل العديد من أوامر الشراء في وقت واحد تقريبًا.
وتؤثر سيولة دفتر الطلبات أيضًا. فدخول عمليات شراء قسرية بقيمة مليار دولار إلى سوق عميق لا يترك بالضرورة الأثر السعري نفسه الذي يخلفه الضغط ذاته في سوق أقل عمقًا. وخلال الفترات المتقلبة، قد يلغي المشاركون في السوق الأوامر القائمة أو يوسّعون الفوارق السعرية، ما يقلل السيولة المتاحة تحديدًا عند وصول أوامر التصفية.
وينشئ ذلك حلقة التغذية الراجعة الكلاسيكية:
ارتفاع السعر → الإغلاق القسري للمراكز القصيرة → انخفاض السيولة من جانب البيع → ارتفاع السعر → تصفيات قسرية إضافية.
وتنتهي الحلقة عند تصفية المراكز القصيرة المعرضة للخطر، أو استيعاب البائعين لضغط الشراء، أو جذب السوق إمدادات جديدة كافية لإيقاف الارتفاع.
إدارة المخاطر المتعلقة بتصفيات المراكز القصيرة
لا ينبغي التعامل مع بيانات التصفية باعتبارها إشارة إلى الشراء تلقائيًا أثناء الارتفاع.
فعندما تظهر تصفيات المراكز القصيرة الضخمة في البيانات الرئيسية، قد يكون جزء كبير من الشراء القسري قد حدث بالفعل. وبمجرد التخلص من المراكز الهبوطية، يختفي أحد مصادر الطلب. وقد يواصل Bitcoin الارتفاع إذا دخل طلب فوري جديد، لكنه قد يدخل أيضًا في مرحلة تماسك أو يتراجع.
وتخلق تصفيات المراكز الطويلة المخاطر المعاكسة. فإذا أصبح المتداولون يستخدمون رافعة مالية كبيرة بعد ارتفاع سريع ثم انعكست الأسعار، فقد تغلق المنصات المراكز الطويلة قسرًا، ما يولّد أوامر بيع ويسرّع الانخفاض.
وبالنسبة إلى المتداولين الذين يستخدمون الرافعة المالية، تعني إدارة المخاطر العملية الانتباه إلى حجم المركز، ومتطلبات الهامش، وسعر التصفية، وتبعات تغير التقلبات. ويوضح شرح Gate لـآليات تصفية العقود الآجلة والتحكم في المخاطر سبب أهمية هامش الصيانة ومخاطر المركز قبل وقوع حدث التصفية، وليس فقط بعد ظهوره في بيانات المشتقات.
ولا يحدد الأداء السابق أو أحداث التصفية السابقة كيفية تفاعل Bitcoin مع مركز المشتقات التالي المكتظ، كما أن أيًا من هذه الآليات لا يُعد نصيحة استثمارية.
الخلاصة
تسرّع تصفيات المراكز القصيرة على Bitcoin الارتفاعات من خلال تحويل المراكز الهبوطية ذات الرافعة المالية إلى أوامر شراء قسرية. وعندما تتركز مستويات تصفية عديدة على مسافات متقاربة، يمكن لعمليات الشراء هذه دفع السعر إلى الارتفاع، وتحفيز عمليات إغلاق قسرية إضافية، وتشكيل حلقة تغذية راجعة لتضييق المراكز القصيرة.
وهذا يجعل تمركزات المشتقات عاملًا مهمًا في تضخيم تحركات سعر Bitcoin، لا سيما عندما تكون الرافعة المالية والاهتمام الصريح مرتفعين. لكنه لا يكفي عادةً للحفاظ على الارتفاع بمفرده. وبعد نفاد عمليات الإغلاق القسري للمراكز القصيرة، تعتمد المكاسب المستمرة على الطلب الجديد، والسيولة المتاحة، وظروف الاقتصاد الكلي، والتوازن الأوسع بين المشترين والبائعين.
والخلاصة المفيدة بسيطة: يمكن للمحفّز أن يبدأ الحركة الصعودية، بينما يمكن لتصفيات المراكز القصيرة أن تجعلها تتحرك بوتيرة أسرع بكثير.
الأسئلة الشائعة
ما تصفية مركز قصير على Bitcoin؟
تحدث تصفية مركز قصير على Bitcoin عندما تغلق المنصة قسرًا مركزًا هبوطيًا برافعة مالية لأن المتداول لم يعد قادرًا على استيفاء شروط الهامش المطلوبة. ويؤدي إغلاق المركز القصير إلى نشاط شرائي، لأن انكشاف المركز يجب إعادة شرائه.
هل يمكن لتصفيات المراكز القصيرة دفع أسعار Bitcoin إلى الارتفاع؟
نعم. يولّد الإغلاق القسري للمراكز القصيرة أوامر شراء، ويمكن لمجموعات التصفية الكبيرة أن تخلق طلبًا إضافيًا كافيًا لتسريع ارتفاع قائم في Bitcoin. ويكون التأثير عادةً أقوى عندما تكون سيولة السوق محدودة وتكون التمركزات ذات الرافعة المالية مكتظة.
ما الذي يسبب تضييق المراكز القصيرة على Bitcoin؟
يبدأ تضييق المراكز القصيرة عمومًا عندما يرتفع Bitcoin مقابل المتداولين الذين يحتفظون بمراكز قصيرة. وعند بلوغ أسعار التصفية أو مستويات وقف الخسارة الطوعية، تُغلق المراكز القصيرة من خلال الشراء، ما قد يدفع BTC إلى الارتفاع ويجبر مراكز هبوطية إضافية على الخروج.
هل يعني ارتفاع الاهتمام الصريح اقتراب حدوث تضييق للمراكز القصيرة؟
لا. يوضح ارتفاع الاهتمام الصريح بقاء قدر كبير من الانكشاف على المشتقات قائمًا، لكنه لا يحدد اتجاه كل مركز ولا يضمن حدوث تصفيات مستقبلية. وتوفر معدلات التمويل، وهيكل السعر، والرافعة المالية، وبيانات التصفية سياقًا إضافيًا.
هل يمكن للتصفيات الحفاظ على ارتفاع Bitcoin؟
عادةً لا، ليس بمفردها. ينتهي الشراء الناتج عن التصفية بمجرد إغلاق المراكز القصيرة المعرضة للخطر. ويتطلب الارتفاع الأطول عادةً استمرار الطلب الفوري، أو التدفقات المؤسسية، أو تحسّن ظروف السيولة، أو مصدرًا آخر للشراء الجديد.
هل تصفيات المراكز القصيرة هي نفسها الطلب الفوري على Bitcoin؟
لا. يمثل الطلب الفوري شراء المستثمرين لـBitcoin طوعًا، بينما ينتج الشراء الناجم عن تصفية المراكز القصيرة من إغلاق المراكز ذات الرافعة المالية قسرًا أو على نحو عاجل. ويمكن لكلا العاملين دفع الأسعار إلى الارتفاع، لكن استمراريتهما وتداعياتهما على السوق تختلفان.