في نوفمبر 2026، لفتت دراسة حالة بحثية على السلسلة تشمل Wintermute وBitGo ورموزًا مرتبطة بـRobinhood الانتباه. ومن خلال تتبّع محافظ صانعي السوق، وبنية الحفظ، وتحديثات التعليمات البرمجية العامة على مدى فترة ممتدة، حدّد أحد المتداولين تدريجيًا تطورات محتملة في السوق تتعلق بـcashcat وPONS، وصرّح بأنه حقق مكاسب تراكمية تقارب $6 مليون من الصفقات ذات الصلة. ورغم أن هذه المكاسب ونسبة بعض العناوين لا تزال ادعاءات شخصية للمتداول ولا يمكن اعتبارها حقائق تم التحقق منها بشكل مستقل، فإن الحالة توضح نهجًا بحثيًا يستحق الدراسة: ربط المعلومات العامة المتفرقة لرصد ما إذا كان النشاط المؤسسي يتغير.
بالنسبة إلى المستثمرين العاديين، لا تكمن قيمة المراقبة على السلسلة في نسخ الصفقات الاستباقية عالية المخاطر. بل تكمن في فهم كيفية انعكاس تدفقات الأموال وتغيرات السيولة وعمليات العقود الذكية في بيانات البلوكشين. تستعرض هذه المقالة تحديد عناوين المحافظ، وتجميع العناوين، وتدفقات أموال صانعي السوق، وموافقات العقود، والمراقبة الآلية. كما تحلل كيفية بناء إطار بحثي باستخدام إشارات عامة متعددة، مع التمييز بين تغيرات السوق الفعلية وضوضاء المعلومات التي قد تؤدي بسهولة إلى تقديرات خاطئة.
النقاط الرئيسية
- تستخدم مراقبة صانعي السوق على السلسلة معاملات المحافظ وتفاعلات العقود وتدفقات الأموال لرصد أنشطة السوق التي قد تنفذها المؤسسات.
- توفر تسميات العناوين وتجميع المحافظ أساسًا للبحث، لكن تحويل الأموال لا يعني بالضرورة أن عنوانين يتبعان للمؤسسة نفسها.
- عندما يحول صانعو السوق رموزًا إلى منصات التداول، قد يتعلق النشاط بتعديلات المخزون أو إدارة السيولة أو خدمات العملاء. ولا يمكن مساواته مباشرة بإدراج قادم.
- قد تعكس عمليات نشر العقود الذكية وموافقات الرموز وتغييرات القائمة البيضاء استعدادات تقنية، لكنها لا تعني أن صفقة ستحدث حتمًا.
- يمكن التحقق المتبادل من تحديثات GitHub ومعلومات دعم الحفظ والمعاملات على السلسلة، لكنها لا تستطيع بمفردها إثبات قرار تجاري غير معلن.
- يمكن للمراقبة الآلية تحسين كفاءة معالجة المعلومات، لكن جودة البحث لا تزال تعتمد على دقة نسبة العناوين وسياق المعاملات وتفسير الإشارات.
- يجب أن يأخذ التحليل على السلسلة في الحسبان الإيجابيات الكاذبة ومخاطر السيولة وحدود الامتثال. ولا ينبغي تحويل تغيرات البيانات العامة مباشرة إلى قرارات تداول حاسمة.
لماذا يستحق نشاط صانعي السوق على السلسلة المراقبة؟
صانع السوق هو مشارك في السوق يوفر السيولة لأنشطة التداول من خلال تقديم أسعار شراء وبيع بصورة مستمرة، وإدارة مخزون التداول، وتحمل قدر معين من مخاطر السوق. في أسواق العملات الرقمية، قد تخدم مؤسسات صناعة السوق منصات التداول ومصدري الرموز وشركات التداول لحسابها الخاص وعملاء مؤسسيين آخرين في الوقت نفسه. وقد تشمل أنشطتها التجارية شبكات بلوكشين متعددة وأماكن تداول وحسابات محافظ.
نظرًا لأن البلوكشين يوفر سجلات معاملات قابلة للتحقق علنًا، فإن بعض أنشطة صناعة السوق تترك بيانات يمكن رصدها. على سبيل المثال، قد يحول عنوان مؤسسي معروف رموزًا إلى منصة تداول، أو يتفاعل مع مجمع سيولة في بورصة لامركزية، أو يضبط أذونات إنفاق الرموز لعقد محدد. وقد ترتبط هذه الإجراءات بإعداد السيولة أو تخصيص المخزون أو تنفيذ الصفقات.
مقارنةً بمؤشرات الأسعار، تقدم البيانات على السلسلة منظورًا مختلفًا. تعكس الأسعار وأحجام التداول أساسًا معاملات السوق التي حدثت بالفعل، بينما قد تكشف تحويلات أموال المحافظ وعمليات العقود أحيانًا عن تغيرات في البنية التحتية قبل الصفقة وبعدها. على سبيل المثال، قد تعد مؤسسة لصناعة السوق أموال التسوية أو تنشر عقدًا أو تعدل أذونات التداول قبل البدء في توفير السيولة.
ومع ذلك، لا يشير نشاط صانع السوق بطبيعته إلى اتجاه سعري واضح. فقد تكون الرموز المحولة إلى منصة تداول مخصصة للبيع، لكنها قد تُستخدم أيضًا لتوفير سيولة ثنائية الجانب أو تسوية معاملات العملاء أو تعديل المخزون الداخلي. ونظرًا إلى أن صانعي السوق يقدمون عروضًا على جانبي الشراء والبيع، فلا ينبغي تفسير كل تحويل ببساطة على أنه إشارة صعودية أو هبوطية.
ما يستحق الاهتمام فعليًا هو ما إذا كان السلوك ينحرف عن الأنماط التاريخية، وما إذا كانت التغيرات المتعددة ترتبط بعلاقة تجارية منطقية. فإذا كانت مؤسسة تستخدم منذ فترة طويلة محافظ ثابتة لإدارة السيولة ثم بدأت فجأة باستخدام عناوين أو عقود أو ترتيبات جديدة لدعم الأصول، فقد تستدعي هذه التغيرات مزيدًا من التحقيق. لكنها لا يمكن أن تدعم مباشرة استنتاجًا حاسمًا بشأن نتيجة في السوق.
كيف يمكنك تحديد محافظ صانعي السوق وبناء قائمة لمراقبة العناوين؟
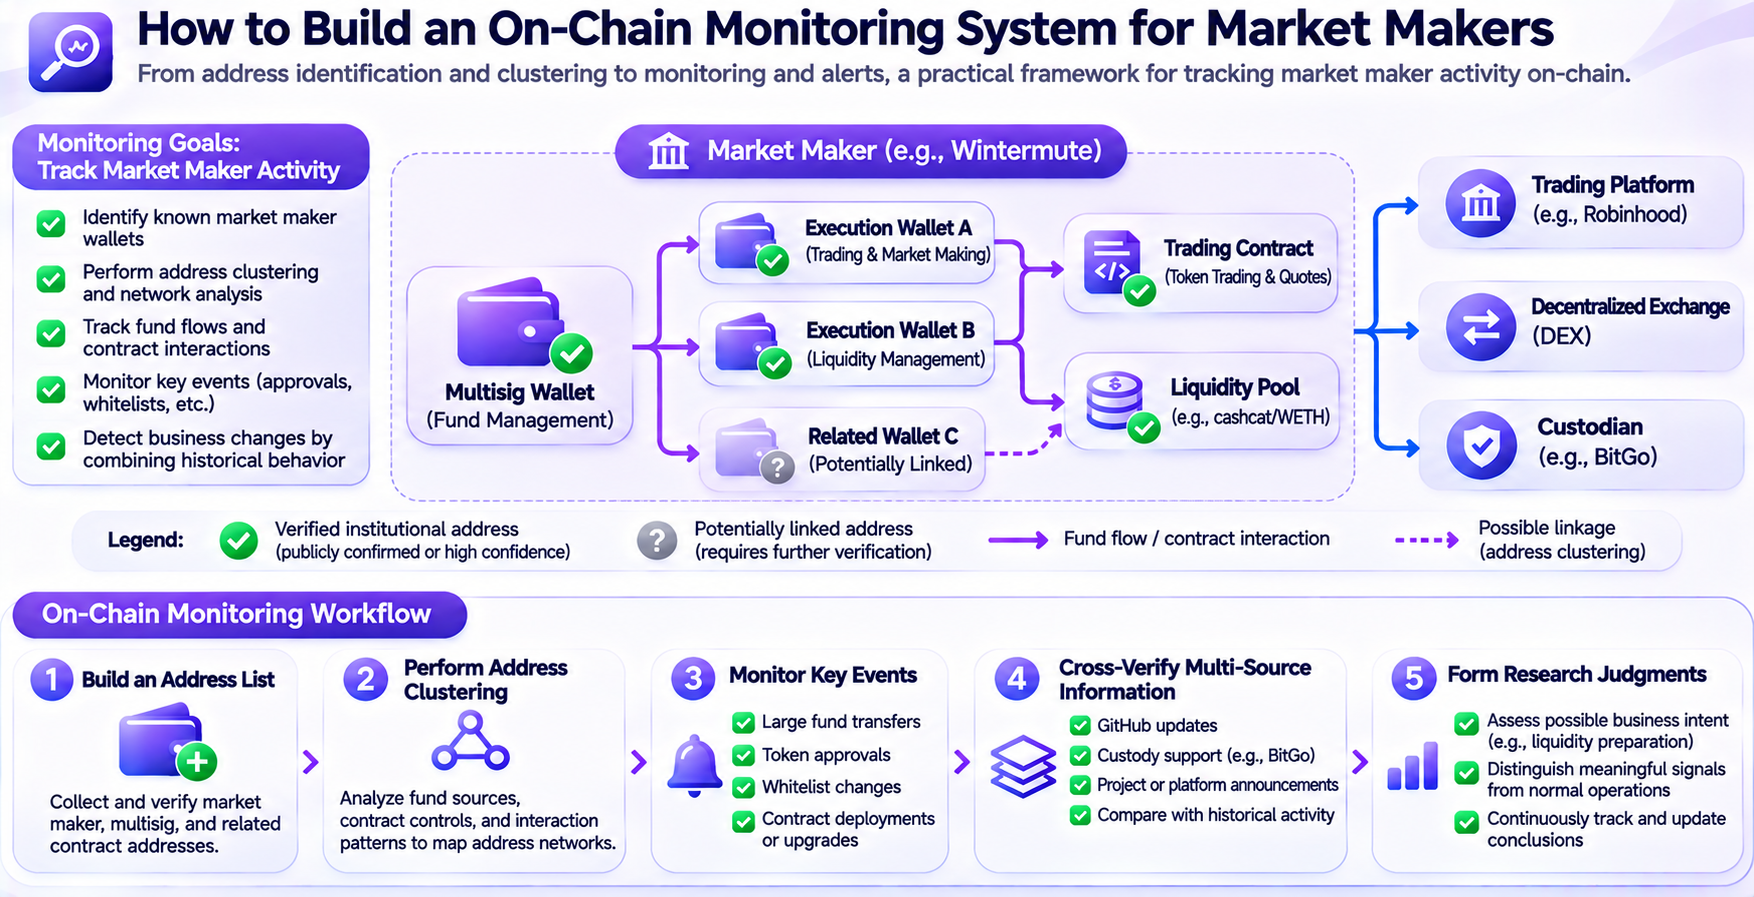
الخطوة الأولى في تتبع صانعي السوق هي بناء قائمة بعناوين المحافظ بدرجة معقولة من الموثوقية. لا تتضمن عناوين البلوكشين عمومًا هويات واقعية، لذلك يحتاج الباحثون إلى تقييم العلاقة بين العنوان وكيان محدد تدريجيًا بالاعتماد على الإفصاحات العامة وتسميات مستكشفات الكتل والعقود التي تم التحقق منها والمعاملات التاريخية والمعلومات المؤسسية المتاحة للعامة.
النهج الأكثر مباشرة هو البدء بالعناوين المؤكدة علنًا. على سبيل المثال، يمكن أن تشكل العناوين التي أفصحت عنها مؤسسة علنًا، وعقود التوقيع المتعدد التي تم التحقق منها، والتسميات المؤسسية ذات المصادر الواضحة التي توفرها مستكشفات الكتل، موضوعات أولية للبحث. وبالمقارنة مع الشائعات غير المؤكدة على وسائل التواصل الاجتماعي، تعد هذه العناوين أنسب كأساس للتحليل اللاحق.
بعد الحصول على العناوين الأولية، يمكن للباحثين فحص الأطراف المقابلة التاريخية ومصادر الأموال والأصول الرئيسية وفترات النشاط. ويحتاجون إلى التمييز بين الحسابات المملوكة خارجيًا (EOAs)، ومحافظ العقود الذكية، وحسابات التوقيع المتعدد، وعقود التداول، لأن أنواع الحسابات المختلفة تقابل منطق تشغيل مختلفًا.
على سبيل المثال، قد تدير مؤسسة أموالها من خلال محفظة توقيع متعدد وتفوض عدة عقود تداول لتنفيذ عمليات محددة. وإذا راقب الباحثون التحويلات المباشرة لمحفظة التوقيع المتعدد فقط، فقد يفوتهم النشاط اللاحق لعقود التداول. وعلى العكس، إذا صنفوا كل عنوان أجرى معاملة مع محفظة التوقيع المتعدد على أنه يتبع للمؤسسة نفسها، فقد يخطئون في تعريف العملاء والشركاء ومقدمي الخدمات الخارجيين باعتبارهم محافظ خاصة بالمؤسسة.
لذلك، ينبغي أن تتضمن قائمة العناوين مصدر العنوان وأساس التسمية وتاريخ تحديده لأول مرة ووظيفته الأساسية ومستوى الثقة. ويمكن الاحتفاظ بالعناوين التي لا تزال نسبتها غير واضحة كموضوعات قيد التحقق بدلًا من إسناد هوية مؤسسية حاسمة إليها فورًا.
يمكن للباحثين أيضًا استخدام مستكشفات الكتل مثل Etherscan وBlockscout لمراجعة معاملات العناوين والاستدعاءات الداخلية وتحويلات الرموز وأحداث العقود. وبالنسبة إلى المؤسسات التي تتطلب مراقبة طويلة الأجل، تكون المراجعة اليدوية للصفحات في مستكشف الكتل غير فعالة نسبيًا. ويمكن للباحثين استخدام واجهات API العامة أو منصات البيانات على السلسلة لإعداد مراقبة آلية.
كيف يمكن لتجميع عناوين المحافظ أن يساعد في إعادة بناء شبكة أموال المؤسسة؟
يشير تجميع العناوين إلى ربط عناوين متعددة قد تتبع للكيان نفسه أو النظام التجاري نفسه، استنادًا إلى علاقات المعاملات وهياكل التحكم والخصائص السلوكية. ولا يقتصر الغرض منه على توسيع عدد العناوين فحسب، بل يهدف إلى تحديد الدور المحدد الذي تؤديه كل محفظة في العمليات التجارية للمؤسسة.
في الشبكات المتوافقة مع EVM، قد تستخدم المؤسسة محافظ لإدارة الأموال ومحافظ تنفيذ وحسابات توقيع متعدد وعقود تداول وعقود لإدارة السيولة. تتلقى بعض العناوين الأصول، وتفوض عناوين أخرى العمليات، بينما تنشط عناوين أخرى فقط في سيناريوهات معاملات محددة. ومن خلال تحليل التفاعلات بين هذه العناوين، يمكن للباحثين إعادة بناء مسارات تدفق الأموال تدريجيًا.
على سبيل المثال، قد تحول محفظة توقيع متعدد مؤسسية مؤكدة أموالًا إلى عنوان جديد. وقد ينشر العنوان الجديد بعد ذلك عقد تداول، بينما يدير حساب التوقيع المتعدد الأصلي أذونات تشغيل العقد. وتتمتع علاقة التحكم هذه بقيمة تحليلية أكبر من تحويل رموز عادي، لأنها تتضمن إدارة العقد وتفويض التشغيل بدلًا من مجرد حركة الأموال.
لكن تجميع العناوين لا يمكن أن يعتمد على تحويل واحد. فقد تكون لمنصات التداول وأمناء الحفظ وصانعي السوق تفاعلات تجارية عادية واسعة النطاق، كما أن دخول الأموال إلى عنوان لا يعني بالضرورة تغير السيطرة عليه. وتستلزم العناوين ذات مصادر الأموال المتشابهة أو أوقات المعاملات المتقاربة أو العقود نفسها تحليلًا يستبعد النسبة الخاطئة الناتجة عن الخدمات المشتركة والبنية التحتية الآلية.
النهج الأكثر حذرًا هو دراسة أبعاد متعددة في الوقت نفسه: ما إذا كانت العناوين تُدار بواسطة التوقيع المتعدد نفسه، وما إذا كان هناك تفويض واضح لأدوار العقود، وما إذا كانت مسارات تنفيذ محددة تُستخدم مجددًا، وما إذا كان السلوك يتسق مع الأنماط التجارية المعروفة.
ومن خلال تحديث شبكة العناوين باستمرار، يمكن للباحثين تحديد محافظ وأنشطة تجارية جديدة. لكن تجميع العناوين يظل دائمًا حكمًا بشأن النسبة قائمًا على الأدلة. وما لم يتوفر تأكيد علني واضح، فلا ينبغي عرض العلاقات المستنتجة على أنها هويات مؤسسية مؤكدة.
ما إشارات السوق التي يمكن أن تكشفها تحويلات أموال صانعي السوق؟
تعد تحويلات الأموال من أسهل الأنشطة على السلسلة رصدًا، لكنها أيضًا من أسهل الإشارات التي يمكن إساءة تفسيرها. فعندما يحول عنوان صانع سوق كمية كبيرة من الرموز إلى منصة تداول، قد يقلق السوق من ضغوط بيع محتملة. وقد تُفسر الأصول المسحوبة من منصة تداول على أنها مؤسسة تقوم بتجميع الرموز. ومع ذلك، غالبًا ما تتجاهل هذه التفسيرات تعقيد عمليات صناعة السوق.
يحتاج صانعو السوق إلى توزيع الأصول بين أماكن التداول المختلفة للحفاظ على قدرتهم على تقديم الأسعار وإدارة المخزون. وعندما يرتفع الطلب على السيولة في منصة تداول، قد تحول مؤسسة صناعة السوق الرموز أو العملات المستقرة ذات الصلة مقدمًا. وقد ترتبط هذه التحويلات بنشاط تداول جديد، لكنها قد تمثل أيضًا مجرد إعادة موازنة عادية للمخزون.
لذلك، ينبغي تحليل تدفقات الأموال بالاقتران مع أزواج التداول والسلوك التاريخي وتوقيت المعاملات. وإذا كانت المحفظة توفر السيولة باستمرار لمنصات تداول متعددة، فقد يكون التحويل الجديد نشاطًا روتينيًا فحسب. وإذا تلقى عنوان كان غير نشط سابقًا أموالًا فجأة وتفاعل مع عقد تداول لم يستخدمه من قبل، فقد تستدعي خلفيته فحصًا أدق.
كما ينبغي النظر إلى حجم المعاملة ضمن سياق السيولة. فبالنسبة إلى الأصول ذات القيمة السوقية الكبيرة، قد يمثل تحويل بقيمة عدة ملايين من الدولارات إدارة عادية للمخزون. أما بالنسبة إلى رمز منخفض السيولة، فقد يؤثر تغير بالحجم نفسه بشكل كبير في عمق السوق. ومع ذلك، لا يساوي مبلغ التحويل كمية الشراء أو البيع الفعلية، ولا يمكن استخدامه لحساب طلب السوق مباشرة.
ينبغي للباحثين أيضًا فحص العلاقة الزمنية بين التحويلات والأحداث العامة. فقد تستكمل بعض المؤسسات الاستعدادات التقنية والمالية قبل إطلاق نشاط تجاري، لكن الارتباط الزمني لا يمكن أن يثبت السببية مباشرة. وحتى إذا ظهر نمط مماثل في الماضي، فهذا لا يضمن أن كل تحويل مستقبلي سيقابل النوع نفسه من الأحداث.
بالنسبة إلى المستثمرين العاديين، تناسب تدفقات أموال صانعي السوق أن تكون مؤشرات لمزيد من التحقيق أكثر من كونها تعليمات تداول مستقلة. ولا يمكن للباحثين تكوين تقييم مكتمل نسبيًا لأهميتها العملية إلا من خلال دمجها مع سلوك العقود وتغيرات السيولة والمعلومات العامة الأخرى.
لماذا تستحق موافقات العقود الذكية وتغييرات القائمة البيضاء المراقبة؟
تعد موافقات العقود الذكية فئة مهمة من المعلومات المتعلقة بالنشاط المؤسسي على السلسلة. وعلى عكس تحويلات الأصول العادية، قد تغير عمليات الموافقة نطاق الإجراءات التي يمكن لعنوان أو عقد تنفيذها، بما يعكس إعداد الأذونات واستعدادات البنية التحتية لنظام التداول.
بموجب معيار رموز ERC-20، يُستخدم approve عمومًا للسماح لعنوان محدد باستخدام الرموز ضمن حد مسموح به. ويمكن رصد أحداث الموافقة ذات الصلة عبر سجلات العقود، لكن الموافقة لا تعادل تحويلًا فعليًا. وحتى إذا تلقى عنوان إذنًا لاستخدام الرموز، فقد لا ينفذ أي معاملات لفترة طويلة.
إضافة إلى ذلك، قد يحتفظ عقد تداول مؤسسي بقائمة بيضاء منفصلة للأصول للحد من الرموز التي يمكن للنظام معالجتها. وتختلف هذه القائمة البيضاء عن موافقة رمز ERC-20. فالأولى تتحكم عمومًا في نطاق الأصول التي يدعمها نظام تجاري، بينما تتحكم الثانية في أذونات الإنفاق على مستوى الرمز والعقد.
على سبيل المثال، قد يتضمن عقد تداول دالة getAllApprovedTokens() للاستعلام عن الأصول المعتمدة. وعندما تتغير قائمة الرموز التي يدعمها العقد، يمكن للباحثين مقارنة الأصول المضافة حديثًا بسجلات المعاملات السابقة لتقييم ما إذا كان النظام يوسع نطاق تداوله.
في حالة بحثية مرتبطة بـWintermute، وجد متداول أن عقودًا معينة كانت خاضعة لسيطرة محفظة التوقيع المتعدد نفسها، وراقب باستمرار التغيرات في قوائمها البيضاء للأصول. أضافت العقود أولًا WETH وUSDG، ثم ظهر نشاط تداول بعد ذلك. وفي وقت لاحق، أصبحت عمليات الموافقة المتعلقة بمجمع سيولة cashcat/WETH حدثًا رئيسيًا راقبه المتداول. جاءت هذه التفاصيل من مراجعة المتداول للنشاط العام على السلسلة. ولا تزال علاقات التحكم المحددة بحاجة إلى التحقق من خلال سجلات المعاملات الأصلية.
لا يركز تحليل موافقات العقود على التعامل مع كل إذن جديد كإشارة رئيسية، بل على تحديد ما إذا كان لتغير الإذن غرض تجاري واضح. فقد تدعم الموافقة الاختبار أو النشر أو تعديلات السيولة أو عمليات أخرى، وقد لا يتبعها في النهاية أي نشاط تداول.
يمكن للباحثين مراقبة التغيرات في مديري العقود وموافقات الرموز والقوائم البيضاء للأصول وترقيات العقود والتفاعلات مع مجمعات السيولة باستمرار. ومع ذلك، يحتاجون إلى التمييز بين العمليات على السلسلة التي تم تنفيذها، والاستعدادات التجارية المحتملة، وتوقعات السوق التي لم يتم تأكيدها بعد.
كيف توضح حالتا Wintermute وBitGo التحقق المتبادل من مصادر متعددة؟
تكمن القيمة البحثية للحالات المرتبطة بـWintermute وBitGo في إظهار كيفية ربط محافظ صانعي السوق وتحديثات التعليمات البرمجية العامة من أمين حفظ ونشاط البنية التحتية للتداول، بدلًا من الاعتماد على سجل واحد معزول على السلسلة.
في مراجعة لمتداول نُشرت في نوفمبر 2026، وصف الباحث كيفية تتبعه لنشاط Wintermute على الشبكات المرتبطة بـRobinhood على مدى فترة ممتدة، مع مراقبة تحديثات GitHub الخاصة بـBitGo أيضًا. بحث أولًا عن أنماط تجارية متكررة في نشاط المحافظ التاريخي، ثم قارن العقود الجديدة ومعلومات دعم الأصول بالمؤشرات المتاحة.
كانت النقاط الرئيسية في الحالة كما يلي:
| التاريخ |
مؤشر البحث العام |
المعلومات القابلة للرصد |
| 27 يوليو |
تضمّن تحديث GitHub مرتبط بـBitGo hoodeth:cashcat |
تغير إعداد لدعم أحد الأصول |
| 29 يوليو |
ظهر cashcat في التحديث إلى جانب 99 رمزًا مرتبطًا بالأسهم |
قد تكون لإعدادات أصول متعددة صلة تجارية |
| 3 أغسطس |
رصد الباحث نشاط موافقة من Wintermute يتعلق بمجمع سيولة cashcat/WETH |
ظهر إعداد إذن جديد في البنية التحتية للتداول ذات الصلة |
| الأيام الثلاثة التالية |
شهد cashcat حدث إطلاق ذي صلة |
أمكن مراجعة التوقيت بين الإشارات السابقة والحدث الفعلي |
| أواخر أغسطس إلى أوائل سبتمبر |
ظهرت تغيرات في دعم حفظ PONS ونشاط صناعة السوق |
استُخدم نهج مراقبة مشابه لرصد أصل آخر |
جُمِع الجدول الزمني أعلاه من المراجعة العامة للمتداول، ولا يشكل تدقيقًا مستقلًا لكل سجل على السلسلة. ادعى المتداول أنه حقق أكثر من $4 مليون من cashcat ونحو $2 مليون من PONS. ومع ذلك، لا يمكن تأكيد مبالغ الأرباح وتكاليف التداول الكاملة وهويات المحافظ ذات الصلة بشكل مستقل بالاعتماد على مقالة المراجعة وحدها.
لا تكفي ملاحظة أن أمين حفظ أضاف دعمًا لأصل معين لتأكيد أن حدثًا تجاريًا محددًا سيقع قريبًا. فقد يخدم أمين الحفظ عملاء متعددين، وقد يُستخدم الأصل نفسه بواسطة منصات متعددة في الوقت نفسه. ولا يمكن للباحثين تطوير فهم أكثر اكتمالًا للروابط المحتملة إلا من خلال الجمع بين استعدادات أموال صانعي السوق وتفاعلات العقود والمعلومات التجارية العامة الأخرى.
ومع ذلك، فإن التحقق المتبادل من الإشارات من مصادر متعددة لا يعني أن وقوع حدث ما مؤكد. فقد تأتي إشارات متعددة من الاختبار الداخلي نفسه الذي لم يُطلق بعد، أو قد تعكس استعدادات تقنية ذات صلة لا تحمل أهمية للتداول. كما يحتاج الباحثون إلى النظر في تفسيرات بديلة بدلًا من البحث فقط عن أدلة تدعم استنتاجًا قائمًا.
ومن الجدير بالذكر أن المتداول في الحالة أشار أيضًا إلى أن ميزة المعلومات الأصلية تراجعت تدريجيًا مع تحديد عدد أكبر من المشاركين في السوق لأنماط سلوكية مشابهة. ويعكس ذلك الطبيعة التنافسية لبحوث البيانات العامة: فعندما يُستخدم نمط تاريخي على نطاق واسع، قد تتغير قيمته التنبؤية.
يمكن للتحقق المتبادل من المعلومات من مصادر متعددة أن يساعد الباحثين على تطوير فهم أكثر شمولًا للنشاط المؤسسي على السلسلة. وتوفر تحويلات المحافظ وموافقات العقود وتحديثات التعليمات البرمجية العامة مؤشرات من زوايا مختلفة، لكن لا تكفي أي إشارة منفردة لإثبات أن حدثًا تجاريًا سيقع قريبًا. وحتى عندما تتوافق إشارات متعددة، يحتاج الباحثون إلى تقييم أهميتها العملية بحذر في ضوء السلوك التاريخي وسيولة السوق والمعلومات العامة الأخرى.
كيف يمكنك بناء نظام آلي لمراقبة المحافظ على السلسلة؟
تكمن القيمة الأساسية للمراقبة الآلية في أن الباحثين لا يحتاجون إلى تحديث مستكشفات الكتل يدويًا باستمرار، ويمكنهم بدلًا من ذلك تحديد تغيرات البيانات المحددة مسبقًا في الوقت المناسب. ويمكن أن يتكون نظام مراقبة أساسي على السلسلة من قائمة عناوين ووحدة لجمع البيانات وقواعد لتحديد الأحداث ونظام للإشعارات.
-
حدد أهداف مراقبة واضحة. يمكن للباحثين البدء بمحافظ مؤسسية تم التحقق منها، وعقود توقيع متعدد، وعقود تداول، مع تسجيل مصدر كل عنوان ووظيفته ومستوى الثقة فيه. وينبغي أن تظل العناوين التي لا تمتلك أدلة داعمة كافية قيد التحقق لمنع استخدام تسميات تخمينية مباشرة في التحليل اللاحق.
-
اختر طريقة لجمع البيانات. توفر شبكات EVM عمومًا الوصول إلى بيانات المعاملات من خلال واجهات API لمستكشفات الكتل وعقد RPC وواجهات سجلات الأحداث. ويمكن للباحثين مراقبة أحداث ERC-20 Transfer لتحويلات الرموز العادية. وبالنسبة إلى تغيرات الموافقة، يمكنهم مراقبة أحداث Approval. أما عقود التداول المخصصة، فيلزم استخدام ABI لتحليل الدوال والأحداث المحددة.
-
ضع قواعد لتصفية الأحداث. لا يستدعي كل تحويل أو استدعاء عقد إرسال إشعار. على سبيل المثال، يمكن أن تركز المراقبة على أول نشاط لعنوان جديد، أو التغيرات في العقود التي تتحكم بها حسابات توقيع متعدد معروفة، أو دخول أصل إلى نطاق الأصول المدعومة لعقد محدد للمرة الأولى، أو إظهار محفظة كانت غير نشطة سابقًا تدفقات أموال كبيرة بشكل مفاجئ.
-
اربط المعلومات على السلسلة بمصادر عامة أخرى. يمكن أن تساعد تحديثات التعليمات البرمجية على GitHub، وتغيرات واجهات المنتجات المعلنة علنًا، وإعلانات المشاريع الباحثين على فهم سياق العمليات على السلسلة. ومع ذلك، تختلف مصادر البيانات في وقت التحديث والموثوقية والأهمية التجارية. ولا يمكن للقرب الزمني وحده إثبات وجود صلة مباشرة.
-
احتفظ بسجلات مراقبة قابلة للتتبع. ينبغي أن يتضمن كل تنبيه، قدر الإمكان، تجزئة المعاملة وارتفاع الكتلة والطابع الزمني وعنوان العقد ونوع الحدث ورابطًا للبيانات الخام. ويمكن للباحثين استخدام هذه المعلومات لمراجعة ما إذا كان التنبيه دقيقًا بدلًا من الاعتماد فقط على الاستنتاجات التي ينشئها روبوت.
يمكن لأدوات الذكاء الاصطناعي أيضًا المساعدة في تنظيم هذه البيانات، مثل تلخيص سلوك المحافظ التاريخي ومقارنة أحداث العقود وإنشاء ملخصات للنشاط غير المعتاد. ومع ذلك، لا تزال تسميات العناوين والاستنتاجات التجارية التي ينشئها الذكاء الاصطناعي بحاجة إلى التحقق. وعلى وجه الخصوص، لا يجوز التعامل مع تخمين النموذج بشأن هوية مؤسسة على أنه حقيقة ثابتة.
تحسن المراقبة الآلية كفاءة جمع البيانات وتنظيمها، لكنها لا تضمن تلقائيًا دقة الإشارات. وتعتمد قدرة النظام على إنتاج نتائج بحثية ذات قيمة في النهاية على جودة البيانات وقواعد التحليل وفهم الباحث للسياق التجاري.
كيف يمكنك التمييز بين الإشارات الفعلية على السلسلة وضوضاء السوق؟
البيانات على السلسلة عامة وقابلة للتتبع، لكن إتاحتها للعامة لا تعني أن لكل سجل أهمية سوقية واضحة. فعدد كبير من المعاملات ينتج عن تحويلات عادية وحركات داخلية للبورصات واختبارات العقود والعمليات الآلية. ومن دون سياق تجاري كافٍ، يمكن للباحثين بسهولة اعتبار النشاط العادي حدثًا مهمًا.
-
التعامل مع تسمية العنوان على أنها هوية مؤكدة. التفاعل المتكرر بين عنوان ومحفظة صانع سوق لا يثبت أن صانع السوق يتحكم في العنوان. وبالمثل، قد تكون التسميات المؤسسية في مستكشفات الكتل قديمة أو غير دقيقة، وتحتاج إلى التحقق باستخدام الإفصاحات العامة وعلاقات التحكم.
-
مساواة الاستعدادات التقنية مباشرة بالتنفيذ التجاري. لا يعني نشر العقود أو تحديثات القائمة البيضاء للأصول أو توسيع دعم الحفظ أن أصلًا سيُدرج حتمًا في منصة تداول. فقد تنشر الفرق التقنية عدة حلول مرشحة مسبقًا، أو تلغي خطة قائمة بسبب نتائج الاختبار أو ضوابط المخاطر أو تغيرات الترتيبات التجارية.
-
تجاهل تحيز اختيار العينة. من المرجح أن يلاحظ الباحثون الحالات التي تنبأت بنجاح بحدث في السوق، مع تجاهل عمليات العقود الكثيرة التي لم تقابلها أحداث. وقد يؤدي تحليل الحالات الناجحة فقط إلى المبالغة في فعالية نوع معين من الإشارات على السلسلة.
للحد من التقديرات الخاطئة، يمكن للباحثين إنشاء إطار تقييم متدرج:
| فئة الإشارة |
الملاحظة الأساسية |
أسئلة تتطلب تحققًا إضافيًا |
| نشاط العنوان |
تمويل محفظة جديدة، تحويلات غير معتادة |
هل نسبة العنوان موثوقة؟ |
| تدفقات الأموال |
أصول محولة إلى أماكن التداول أو العقود |
هل تمثل إدارة عادية للمخزون؟ |
| عمليات العقود |
موافقات، قوائم بيضاء، ترقيات العقود |
هل يتعلق الأمر بالاختبار أم باستعداد تجاري فعلي؟ |
| تغيرات البنية التحتية |
دعم الحفظ، تحديثات التعليمات البرمجية العامة |
هل توجد عملاء أو استخدامات أخرى؟ |
| سلوك السوق |
تغيرات السيولة، ارتفاع حجم التداول |
هل يوجد دعم شراء مستقل؟ |
| التأكيد العلني |
إعلان رسمي من المشروع أو المنصة |
هل يتوافق الإعلان مع التقييم السابق؟ |
يمكن للباحثين أيضًا تسجيل النتائج الفعلية عقب ظهور كل نوع من الإشارات وحساب معدل الإيجابيات الكاذبة التاريخي لها. على سبيل المثال، إذا أضاف عقد سابقًا دعمًا لـ10 أصول ولكن اثنين فقط منها ارتبطا في النهاية بنشاط تداول جديد، فينبغي ألا يمنح إدخال القائمة البيضاء وحده وزنًا تنبؤيًا مفرطًا.
والأهم من ذلك، ينبغي استخدام المراقبة على السلسلة لاقتراح الفرضيات واختبارها، بدلًا من البحث باستمرار عن أدلة تدعم استنتاجًا محددًا مسبقًا. وبالنسبة إلى أي نشاط غير معتاد، يحتاج الباحثون إلى النظر في العمليات التجارية العادية والاختبارات التقنية والتفسيرات المحتملة الأخرى.
ما مخاطر وحدود الامتثال لمراقبة صانعي السوق على السلسلة؟
تستند البحوث على السلسلة إلى بيانات عامة، لكن الطبيعة العامة للبيانات لا تعني أن جميع استراتيجيات التداول خالية من المخاطر القانونية أو مخاطر الامتثال. وعندما يشمل البحث إدراجات محتملة أو استعدادات تداول مؤسسية أو نشاطًا داخليًا مشتبهًا به، فمن المهم التمييز بين تحليل المعلومات العامة واستخدام المعلومات الجوهرية غير العامة التي تم الحصول عليها بصورة غير مناسبة.
تندرج مراقبة المعاملات العامة عبر مستكشفات الكتل وتحليل العقود التي تم التحقق منها ودراسة تحديثات التعليمات البرمجية العامة عمومًا ضمن نطاق بحوث البيانات العامة. ولكن إذا جاءت المعلومات من نظام داخلي غير مصرح به أو مواد سرية أو إفصاح ينتهك واجبًا، فقد تثير طريقة الحصول عليها واستخدامها مسائل قانونية مختلفة.
كما تتطلب مخاطر التلاعب بالسوق الاهتمام. ففي أسواق الرموز منخفضة السيولة، قد تؤثر المشتريات الكبيرة والحيازات المركزة والنشر عبر وسائل التواصل الاجتماعي بصورة كبيرة في الأسعار. وحتى إذا ثبتت صحة التقييم البحثي في النهاية، فقد يظل تنفيذ الصفقة يواجه الانزلاق السعري وتأثير السعر وعدم كفاية سيولة الخروج.
إضافة إلى ذلك، قد ينطوي استنتاج الهويات وراء العناوين على السلسلة على مخاطر تتعلق بالسمعة والخصوصية. فقد يؤدي التعريف العلني لمحفظة على أنها تخص موظفًا في منصة تداول أو شخصًا داخليًا أو متداولًا يرتكب مخالفات، من دون تحقق كافٍ، إلى اتهامات خاطئة. لذلك، ينبغي للباحثين التمييز بوضوح بين السلوك القابل للتحقق على السلسلة والتكهنات غير المؤكدة بشأن الهوية.
بالنسبة إلى المستثمرين العاديين، تناسب المراقبة على السلسلة بحوث السوق ورصد السيولة وتحديد المخاطر أكثر من دعم المراكز عالية الرافعة أو المركزة. وحتى عند توافق إشارات عامة متعددة، لا يوجد ضمان بأن السعر سيتحرك كما هو متوقع.
يمكن للبيانات على السلسلة أن تحسن شفافية السوق، لكنها لا تستطيع إزالة عدم اليقين في تفسير المعلومات أو تنفيذ الصفقات أو تقييمات الامتثال. ويعد وضع مصادر واضحة للبيانات ومعايير للتحقق وحدود للمخاطر شرطًا أساسيًا مهمًا لإجراء البحوث على السلسلة على المدى الطويل.
الخلاصة
مراقبة صانعي السوق على السلسلة هي طريقة بحث تجمع بين سجلات معاملات البلوكشين وعناوين المحافظ وتفاعلات العقود الذكية ومعلومات البنية التحتية العامة. ومن خلال رصد تدفقات أموال المحافظ المؤسسية وعلاقات التحكم في العناوين وموافقات العقود وتغيرات القائمة البيضاء، يمكن للباحثين فهم نشاط السوق من زوايا تتجاوز السعر وحجم التداول.
توضح الحالات المرتبطة بـWintermute وBitGo القيمة المحتملة للبحث في مصادر عامة متعددة. فقد يوفر تحويل فردي لمحفظة أو تحديث للتعليمات البرمجية معلومات محدودة، لكن إشارات متعددة مرتبطة بالنشاط التجاري تؤكد بعضها بعضًا يمكن أن تساعد الباحثين على تطوير فرضيات أكثر تحديدًا بشأن السوق. ومع ذلك، فإن تجربة متداول ناجحة لا تثبت أن طريقة ما تحقق عوائد متسقة، كما لا يمكن التعامل مع الأنماط التاريخية بوصفها تنبؤات حاسمة للأحداث المستقبلية.
بالنسبة إلى المستثمرين العاديين، ينبغي أن ينصب تركيز المراقبة على السلسلة على التحقق المتبادل من صحة البيانات ونسبة العناوين وسلوك العقود والسياق التجاري. ويمكن للأدوات الآلية أن تحسن كفاءة جمع المعلومات، لكنها لا تستطيع أن تحل محل الحكم المستقل. ومن خلال الجمع بين البيانات العامة على السلسلة وسيولة السوق والمنطق التجاري للمؤسسات وإدارة المخاطر، يمكن للمستثمرين فهم تغيرات السوق التي يعكسها النشاط على السلسلة بدقة أكبر.
الأسئلة الشائعة
ما هي مراقبة صانعي السوق على السلسلة؟
تستخدم مراقبة صانعي السوق على السلسلة معاملات البلوكشين العامة وعناوين المحافظ وأحداث العقود وتدفقات الأموال لرصد أنشطة التداول وإدارة السيولة التي قد تنفذها مؤسسات صناعة السوق.
كيف يمكنني العثور على عناوين محافظ صانعي السوق مثل Wintermute؟
يمكنك البدء بالإفصاحات المؤسسية وتسميات مستكشفات الكتل وعقود التوقيع المتعدد التي تم التحقق منها وعلاقات المعاملات التاريخية، ثم التحقق المتبادل من نسبة العناوين.
ماذا يعني أن يحول صانع سوق رموزًا إلى منصة تداول؟
قد ينطوي ذلك على تعديلات المخزون أو إعداد السيولة أو تسوية العملاء أو أنشطة تجارية أخرى. ولا يمكن مساواته مباشرة ببيع أو إدراج قادم للرمز.
هل يعني حدث موافقة ERC-20 أن صفقة قد حدثت بالفعل؟
لا. تُستخدم الموافقة عمومًا لتعيين أذونات إنفاق الرموز. ويتطلب تحويل الأصول الفعلي عملية منفصلة مقابلة.
كيف يمكن للعقود الذكية أن تكشف تغيرات في النشاط المؤسسي؟
يمكنك مراقبة عمليات نشر العقود وتغيرات المديرين وموافقات الرموز وتحديثات القائمة البيضاء للأصول والتفاعلات مع مجمعات السيولة، ثم تقييم أهميتها في ضوء السلوك التاريخي.







