في 16 نوفمبر 2026، أعلنت DBS وKinexys by J.P. Morgan عن إطلاق حل قابلية التشغيل البيني للودائع المرمّزة بين البنوك، يتيح للمؤسسات المؤهلة تحويل أموال بالدولار الأمريكي على مدار الساعة بين حسابات السلاسل المصرّح بها في الولايات المتحدة وسنغافورة. وأصبحت Ant International أول عميل يستخدم الخدمة. وفي الوقت نفسه، تعمل Swift على تطوير بنية تحتية للمدفوعات العابرة للحدود قائمة على دفاتر البلوكشين، بينما يستكشف مشروع Agorá التابع لبنك التسويات الدولية الجمع بين الودائع المرمّزة للبنوك التجارية واحتياطيات البنوك المركزية لتحسين كفاءة المدفوعات العابرة للحدود بالجملة. وتُظهر هذه التطورات أن البنوك تنقل تدريجيًا تقنية البلوكشين من مشاريع إثبات المفهوم المبكرة إلى سيناريوهات عملية لإدارة الأموال.
ومع ذلك، فإن التسوية العابرة للحدود على مدار الساعة لا تعني وصول جميع المدفوعات الدولية فورًا، كما لا تعني أن الودائع المرمّزة ستحل محل العملات المستقرة بالكامل. ويختلف الشكلان من النقود الرقمية اختلافًا كبيرًا من حيث جهات الإصدار، والحقوق القانونية، وإمكانية الوصول إلى الشبكة، وآليات الاسترداد، وإدارة الامتثال. ويساعد فهم هذه الاختلافات في توضيح سبب حاجة البنوك إلى بنية تحتية جديدة للتسوية العابرة للحدود، وكيف يمكن للأشكال المختلفة من النقود الرقمية أن تخدم معًا سوق المدفوعات العالمي مستقبلًا.
النقاط الرئيسية
- تنطوي المدفوعات التقليدية العابرة للحدود على ساعات عمل البنوك، وحسابات البنوك المراسلة، وترتيبات السيولة، ومراجعات الامتثال. وقد يحدث توفر الأموال والتسوية النهائية في أوقات مختلفة.
- تمثل الودائع المرمّزة عادةً حقًا في وديعة لدى بنك تجاري. ومن خلال دفاتر قابلة للبرمجة، يمكنها تحسين كفاءة تحويل الأموال والمطابقة وإدارة السيولة.
- تُدعَم العملات المستقرة عادةً بأصول احتياطية تحتفظ بها المؤسسة المصدرة. وتتداول على شبكات البلوكشين العامة أو شبكات بلوكشين أخرى، وتستخدم آليات إصدار واسترداد تختلف عن آليات الودائع المصرفية.
- يدعم أحدث حل من DBS وJ.P. Morgan تحويلات بالدولار الأمريكي على مدار الساعة بين الولايات المتحدة وسنغافورة للمؤسسات المؤهلة، رغم أن الربط بالأنظمة المصرفية التقليدية لا يزال خاضعًا لقيود معينة.
- لا تتنافس الودائع المرمّزة والعملات المستقرة بالضرورة كبدائل. فقد تخدم حالات استخدام مختلفة، بما في ذلك إدارة أموال المؤسسات، والمدفوعات العابرة للحدود، وتداول الأصول الرقمية، والتمويل القابل للبرمجة.
لماذا يصعب على المدفوعات التقليدية العابرة للحدود تحقيق تسوية فعلية على مدار الساعة؟
تنطوي المدفوعات العابرة للحدود على أكثر من مجرد نقل المعلومات بين الدافع والمستفيد. فهي تشمل أيضًا تسجيل القيود في الحسابات المصرفية، ومقاصة الأموال بين المؤسسات المالية، وتحويل العملات الأجنبية، ومراجعات الامتثال، والتسوية النهائية. وحتى إذا تمكن المستخدمون من تقديم تعليمات التحويل عبر الخدمات المصرفية عبر الإنترنت في أي وقت، فقد تظل حركة الأموال الفعلية مقيدة بساعات عمل البنوك، وتوافر أنظمة الدفع، وإجراءات معالجة المؤسسات الوسيطة.
في ظل نموذج البنوك المراسلة التقليدي، قد يحتاج البنك الذي لا يملك وصولًا مباشرًا إلى نظام الدفع في بلد المستفيد إلى تحويل الأموال عبر بنوك أخرى. ويجب على المؤسسات المختلفة تأكيد معلومات الحسابات، وإجراء فحوصات الامتثال، وتحديث أرصدة الحسابات المراسلة، والتنسيق مع أنظمة الدفع في بلدان مختلفة. ولأن البلدان تعمل في مناطق زمنية مختلفة ولديها جداول عطلات وفترات تسوية مختلفة، فقد تحتاج المدفوعات العابرة للحدود إلى انتظار المعالجة اللاحقة حتى بعد أن يبدأها البنك المُرسِل.
ولا يؤثر هذا الهيكل في سرعة توفر الأموال فحسب، بل يؤثر أيضًا في تعقيد إدارة خزينة الشركات. وعادةً ما تحتاج الشركات متعددة الجنسيات إلى الاحتفاظ بحسابات مصرفية في بلدان أو مناطق متعددة وترتيب سيولة بالعملة المحلية أو بالدولار الأمريكي مسبقًا لتغطية الرواتب وتسويات الموردين ونفقات التشغيل اليومية. وإذا تعذر نقل الأموال بين الأسواق سريعًا، فقد تحتاج الشركات إلى الاحتفاظ باحتياطيات نقدية أعلى، ما يزيد تكلفة رأس المال المقيّد.
في السنوات الأخيرة، عالجت أنظمة الدفع الفوري وشبكات المدفوعات العابرة للحدود بعض هذه المسائل. ومع ذلك، يجب التمييز بين سرعة نقل معلومات الدفع، ووقت توفر الأموال، ووقت التسوية النهائية. ويتمثل الهدف الأساسي للبنوك التي تستكشف التسوية المرمّزة على مدار الساعة في تقليل القيود الزمنية والخطوات التشغيلية بين الأنظمة المختلفة بدرجة أكبر، بما يتيح تحويل الأموال المؤهلة واستخدامها خلال نطاق أوسع من الساعات.
ما الودائع المرمّزة؟ وكيف تمثل أموال الحسابات المصرفية على البلوكشين؟
الودائع المرمّزة هي تمثيل رقمي لودائع البنوك التجارية. ويظل أساسها هو علاقة الوديعة بين العميل والبنك. ويمكن ربط الأموال التي يحتفظ بها المستخدمون لدى بنك، عبر بنية تقنية محددة، بدفتر قابل للبرمجة، بما يتيح تحويل الرصيد المقابل وتسجيله وإدارته وفق قواعد محددة مسبقًا. وبخلاف النقد أو العملات الرقمية للبنوك المركزية التي يحتفظ بها المستخدمون مباشرةً، تستمر الودائع المرمّزة عادةً في تمثيل حق حاملها في مواجهة بنك تجاري. ويجب تقييم خصائصها القانونية، وحماية الودائع، والقواعد المطبقة عليها استنادًا إلى الولاية القضائية ذات الصلة وهيكل المنتج.
على سبيل المثال، إذا كانت شركة تحتفظ بودائع بقيمة $1 مليون لدى بنك، فيجوز للبنك، وفقًا للمتطلبات الداخلية والتنظيمية، ربط جزء من هذا الرصيد بنظام ودائع مرمّزة. ويمكن للشركة بعد ذلك تحويل الأموال عبر شبكة مصرّح بها إلى مشاركين مؤهلين آخرين، بينما يجب أن تظل سجلات البنك والسجلات على السلسلة متسقة بموجب قواعد النظام. وفي هذا النموذج، لا تنشئ البلوكشين دولارات أمريكية جديدة من العدم، بل توفر طريقة جديدة لتسجيل الودائع المصرفية القائمة وتحويلها.
تعمل الودائع المرمّزة عادةً على شبكات ذات ضوابط وصول. ويمكن للبنوك تقييد المشاركين استنادًا إلى هوية العميل، وأهلية النشاط، والمتطلبات التنظيمية، وإدراج فحوصات الامتثال، وصلاحيات المعاملات، وآليات إدارة الحسابات ضمن عملية الدفع. ويساعد هذا التصميم البنوك على ربط التكنولوجيا الجديدة بأنظمة إدارة المخاطر القائمة. كما يعني أن الودائع المرمّزة لا يمكن عادةً استلامها أو تحويلها بحرية من خلال أي محفظة بالطريقة نفسها التي تُستخدم بها العملات المستقرة على بلوكشين عام مفتوح.
ولا تتشابه البنى التقنية التي تستخدمها البنوك المختلفة بالضرورة. فبعض الحلول تستخدم حسابات ودائع على البلوكشين لتحويل الأرصدة، وبعضها يستخدم رموز ودائع قابلة للتحويل، فيما تعتمد حلول أخرى على آليات تنسيق عبر الأنظمة. ولذلك، لا تمثل الودائع المرمّزة فئة منتجات واحدة موحدة بالكامل. وتعتمد الحقوق المحددة وقواعد التحويل على ترتيب الخدمة المصرفية الفعلي.
كيف تتيح DBS وJ.P. Morgan تحويلات الدولار الأمريكي بين البنوك على مدار الساعة؟
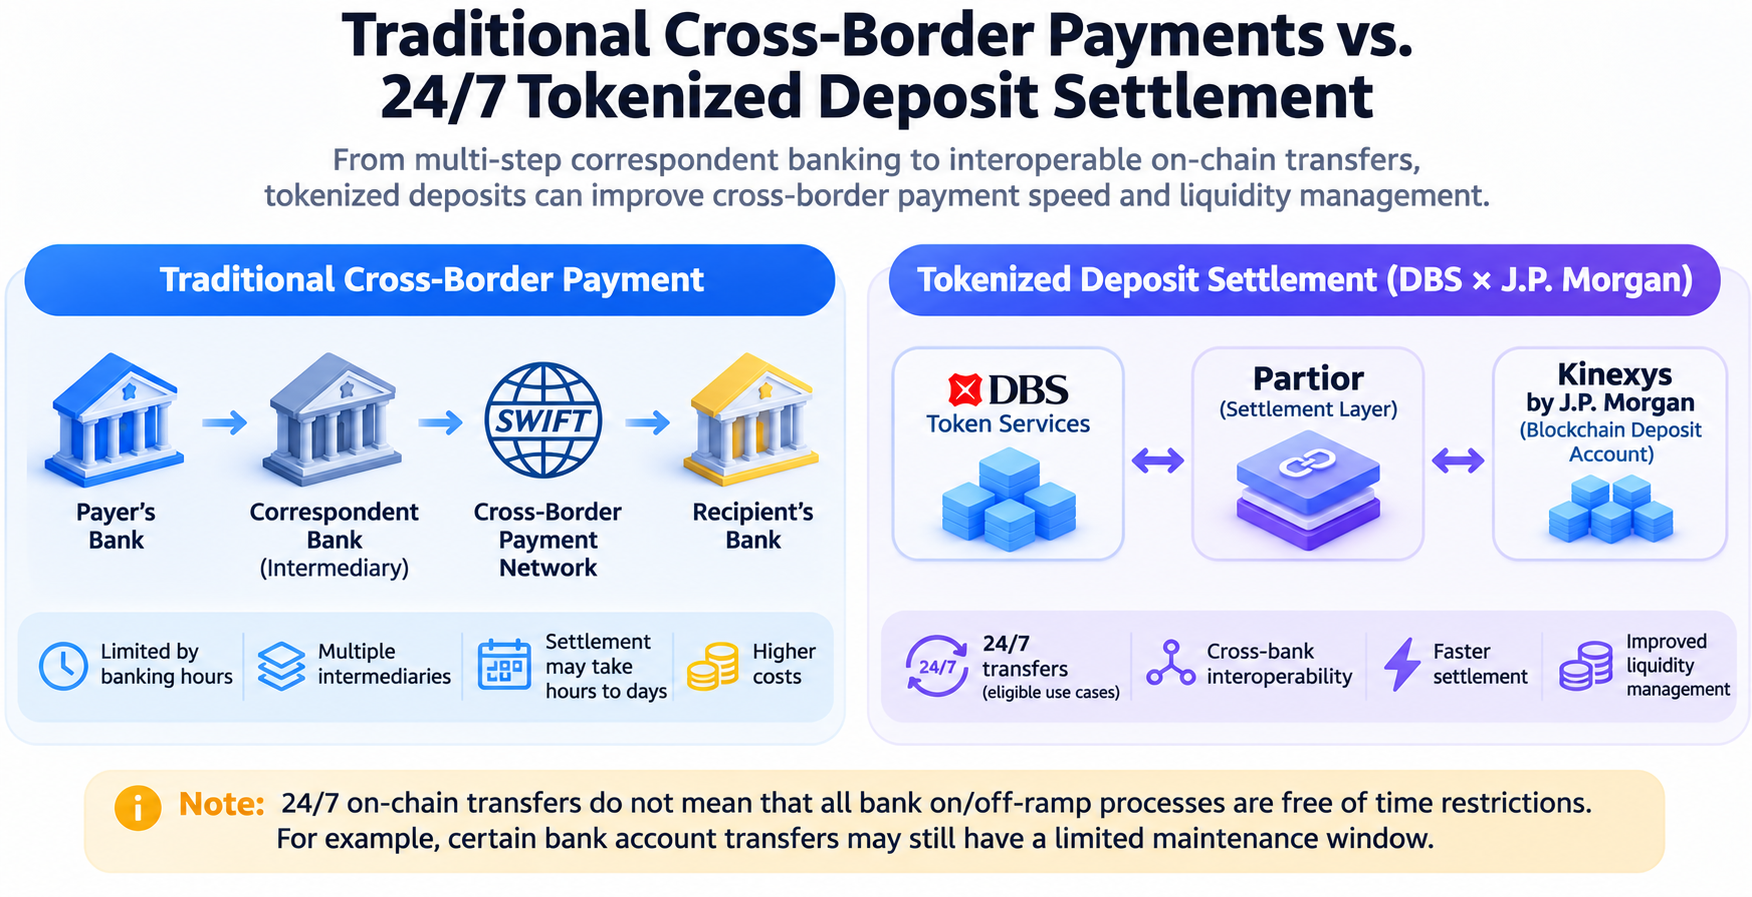
في 16 نوفمبر 2026، أعلنت DBS وKinexys by J.P. Morgan عن إطلاق حل قابلية التشغيل البيني للودائع المرمّزة بين البنوك، يتيح للعملاء من المؤسسات تحويل أموال بالدولار الأمريكي بين أنظمة حسابات السلاسل المصرّح بها الخاصة بكل من البنكين في الولايات المتحدة وسنغافورة. ويربط الحل خدمات DBS Token Services بشبكة Blockchain Deposit Account التابعة لـKinexys، ويستخدم قدرات تنسيق التسوية التي توفرها Partior، لينقل إطار قابلية التشغيل البيني المقترح سابقًا إلى مرحلة الاستخدام التجاري.
وتكمن أهمية هذا الحل في أنه لا يقتصر على معالجة تحويلات الأموال بين الحسابات داخل البنك نفسه، بل يحاول ربط أنظمة الودائع المرمّزة لبنكين مختلفين. وبالنسبة إلى الشركات متعددة الجنسيات، يمكن أن تقلل القدرة على نقل الأموال على مدار الساعة بين شبكات مصرفية مختلفة بعض فترات الانتظار الناتجة عن المناطق الزمنية وساعات عمل البنوك التقليدية، وأن تحسن إدارة المراكز النقدية العالمية. وأصبحت Ant International أول عميل يستخدم الحل، وبشكل أساسي لإدارة الخزينة العالمية في الوقت الفعلي.
فعلى سبيل المثال، قد تحتاج شركة تعمل في سنغافورة والولايات المتحدة إلى تعديل توزيع أموالها بالدولار الأمريكي وفقًا لمتطلبات الدفع في الأسواق المختلفة. وفي النموذج التقليدي، يجب أن تنتظر بعض التحويلات المالية العابرة للحدود فتح الأنظمة المصرفية ذات الصلة ونوافذ الدفع. ويمكن لشبكة ودائع مرمّزة أن تتيح للحسابات المؤهلة تحويل الأموال خلال عطلات نهاية الأسبوع أو خارج ساعات العمل المعتادة، بما يوفر مرونة أكبر لتخصيص الأموال.
ومع ذلك، لا تزال قدرات الخدمة على مدار الساعة تخضع لحدود واضحة. إذ تعمل شبكة Blockchain Deposit Account التابعة لـKinexys على مدار 24/7/365، لكن التحويلات إلى حسابات الودائع تحت الطلب التقليدية ومنها، وكذلك إلى حسابات Blockchain Deposit Account ومنها، تظل خاضعة لنافذة صيانة للنظام تبلغ نحو ثلاث ساعات كل يوم سبت من 3:00 مساءً إلى 6:00 مساءً بتوقيت شرق الولايات المتحدة. ولذلك، لا ينبغي تفسير التحويلات على مدار الساعة بين الحسابات على السلسلة على أنها تعني استمرار جميع عمليات الإيداع والسحب المصرفية دون انقطاع.
إضافةً إلى ذلك، صُمم الحل الحالي أساسًا للعملاء المؤسسيين المؤهلين وشبكات حسابات محددة. وهو لا يعني أن مستخدمي التجزئة العاديين يمكنهم بالفعل استخدام الخدمة لإجراء تحويلات عالمية عابرة للحدود بحرية. وتكمن قيمته الأولية في تحويلات أموال المؤسسات، وإدارة خزينة الشركات، وتنسيق السيولة بين البنوك، بدلًا من الاستبدال المباشر لجميع قنوات المدفوعات الشخصية العابرة للحدود.
كيف تختلف الودائع المرمّزة عن مدفوعات العملات المستقرة؟
يمكن لكل من الودائع المرمّزة والعملات المستقرة استخدام تقنية البلوكشين أو دفاتر السجلات الموزعة لتحويل القيمة، لكنهما يمثلان حقوقًا مالية مختلفة. فالودائع المرمّزة تقابل عادةً ودائع لدى بنك تجاري، وتنشئ حقًا في وديعة بين الحامل والبنك. أما العملات المستقرة، فتُصدر عادةً من جهات إصدار متخصصة وتُدعَم بالنقد أو الأوراق المالية الحكومية قصيرة الأجل أو أصول احتياطية مؤهلة أخرى. وتحافظ على علاقة سعرية مع عملة مرجعية وفقًا لقواعد إصدارها واستردادها.
تهدف USDC، وهي عملة مستقرة بالدولار الأمريكي، إلى الحفاظ على علاقة 1:1 مع الدولار الأمريكي. ويمكن للعملاء المؤهلين إصدارها واستردادها بموجب الشروط التي تحددها جهة الإصدار، بينما قد يحصل عليها مستخدمون آخرون عبر منصات التداول أو الأسواق على السلسلة. وبالمقارنة، ترتبط الودائع المرمّزة المصرفية عمومًا بصورة أوثق بنظام حسابات مصرفية محدد ومتطلبات أهلية العملاء. وتحكم قواعد الحسابات المصرفية عمليات تحويلها واستردادها.
| بُعد المقارنة |
الودائع المرمّزة |
العملات المستقرة |
| جهة الإصدار |
البنوك التجارية |
جهات إصدار العملات المستقرة |
| الحق المالي الأساسي |
عادةً حق في وديعة مصرفية |
تحدده شروط الإصدار والاسترداد المطبقة |
| دعم القيمة |
الودائع المصرفية والميزانية العمومية للبنك |
الأصول الاحتياطية وآليات الإصدار والاسترداد |
| نوع الشبكة |
عادةً سلسلة مصرّح بها أو دفتر خاضع للرقابة |
قد تعمل على بلوكشين عامة أو شبكات مصرّح بها |
| نطاق المشاركين |
عملاء البنوك والمؤسسات المؤهلة |
يعتمد على قواعد الإصدار والشبكة والمتطلبات التنظيمية |
| الاستخدامات الرئيسية |
خزينة الشركات، والمدفوعات بين البنوك، وتسوية المؤسسات |
تداول الأصول الرقمية، والمدفوعات العابرة للحدود، والتمويل على السلسلة |
| المخاطر الرئيسية |
مخاطر ائتمان البنك، وقابلية التشغيل البيني للأنظمة، والسيولة |
مخاطر جهة الإصدار، والأصول الاحتياطية، والاسترداد، والشبكة |
وتكتسب الفروق في إمكانية الوصول والاستخدام أهمية خاصة. إذ يمكن تحويل العملات المستقرة على شبكات البلوكشين المدعومة واستخدامها من خلال المحافظ ومنصات التداول والعقود الذكية في أنشطة مالية متنوعة، ما يمنحها قابلية قوية للتركيب عبر المنصات. أما الودائع المرمّزة، فتركز بدرجة أكبر على الاتساق مع الحسابات المصرفية والهويات التنظيمية وأنظمة الرقابة الداخلية للمؤسسات المالية. وهي مناسبة للأعمال المؤسسية التي تتطلب امتثالًا صارمًا ومتطلبات لعلاقات الحسابات.
ومع ذلك، لا يمكن الافتراض ببساطة أن الودائع المرمّزة أكثر أمانًا دائمًا من العملات المستقرة، أو أن العملات المستقرة أكثر كفاءة دائمًا من تحويلات الودائع المصرفية. إذ تعتمد سلامة كل منتج على جهة إصداره، وهيكله القانوني، ودعم أصوله، وتصميم شبكته، وضوابط مخاطره. كما تتأثر كفاءة الدفع الفعلية بعمليات الإيداع والسحب، وتحويل العملات الأجنبية، ومراجعات الامتثال، وقدرة المستفيد على الاتصال بالنظام ذي الصلة.
لماذا تركز البنوك على الودائع المرمّزة أكثر من استخدام العملات المستقرة مباشرةً؟
أحد الأسباب المهمة لاستكشاف البنوك للودائع المرمّزة هو رغبتها في تحسين كفاءة المدفوعات مع الحفاظ على علاقات الودائع القائمة وقدرات الخدمات المالية. فالودائع المصرفية ليست فقط أساس المدفوعات اليومية للعملاء وإدارة أموالهم، بل هي أيضًا جزء مهم من إدارة الأصول والخصوم لدى البنوك التجارية. وإذا انتقلت مبالغ كبيرة من أموال الشركات خارج النظام المصرفي إلى العملات المستقرة، فقد تتغير هياكل ودائع البنوك وإدارة سيولتها. ولذلك، لدى البنوك حافز لتطوير شكل من النقود الرقمية يمكنه توفير كفاءة تحويل مماثلة على السلسلة مع بقائه قائمًا على نظام الحسابات المصرفية.
وبالنسبة إلى الشركات متعددة الجنسيات الكبيرة، تتضمن إدارة الأموال أكثر من تنفيذ المدفوعات بسرعة. فهي تشمل أيضًا صلاحيات الحسابات، وتجميع الأموال، والموافقات الداخلية، وتوقعات السيولة، وسجلات الامتثال. ويمكن دمج الودائع المرمّزة مع خدمات خزينة الشركات القائمة لدى البنوك، بما يتيح للشركات استخدام وظائف الدفع القابلة للبرمجة ضمن علاقات مصرفية مألوفة. فعلى سبيل المثال، يمكن لشركة ترتيب تحويلات أموال بناءً على شروط محددة مسبقًا أو تنفيذ تحويلات تلقائيًا بين الكيانات التابعة بموجب قواعد مصرح بها.
وفي الوقت نفسه، لا ترفض البنوك العملات المستقرة بالضرورة. إذ تبحث بعض البنوك والمؤسسات المالية أيضًا في إصدار العملات المستقرة، وإدارة الاحتياطيات، والحفظ، وخدمات الدفع ذات الصلة. وقد تخدم الودائع المرمّزة والعملات المستقرة مجموعات عملاء مختلفة، بل وقد تُربط من خلال بنية تحتية لقابلية التشغيل البيني في المستقبل. وقد توفر العملات المستقرة استخدامًا أكثر مرونة للمستخدمين الراغبين في الوصول إلى الأنظمة المالية المفتوحة على السلسلة. وقد تناسب الودائع المرمّزة بشكل أفضل الشركات التي تحتاج إلى الحفاظ على إدارة الحسابات المصرفية وعمليات الامتثال المؤسسي.
لذلك، لا يتمثل هدف تطوير الودائع المرمّزة ببساطة في محاكاة وظيفة التحويل الخاصة بالعملات المستقرة. بل يتمثل في دمج قدرات الدفع القابلة للبرمجة في الخدمات المصرفية القائمة، مع إتاحة استمرار البنوك في تقديم إدارة الحسابات والوساطة الائتمانية وخدمات السيولة ضمن البنية التحتية المالية الرقمية الجديدة.
كيف تعمل Swift ومشروع Agorá على تطوير البنية التحتية للمدفوعات العابرة للحدود؟
إلى جانب التعاون بين البنوك الفردية، يتطلب تطوير البنية التحتية للمدفوعات العابرة للحدود أيضًا معالجة قابلية التشغيل البيني بين البنوك والشبكات والولايات القضائية المختلفة. وفي يوليو 2026، أعلنت Swift أن دفتر البلوكشين الخاص بها أصبح جاهزًا لدخول مرحلة الاستخدام الأولي، مع تخطيط 17 بنكًا من ست قارات لإجراء تجربة للمدفوعات العابرة للحدود باستخدام الودائع المرمّزة. وينسق الدفتر بصورة أساسية أنظمة الودائع المرمّزة لدى البنوك المختلفة، بما يتيح للمؤسسات المشاركة تحويل الأموال خارج ساعات العمل التقليدية وإتمام التسوية النهائية اللاحقة عبر الأنظمة القائمة.
ويُظهر استكشاف Swift أن المدفوعات العابرة للحدود مستقبلًا قد لا تتطلب نقل جميع أموال البنوك إلى بلوكشين واحدة. ويتمثل نهج آخر في السماح للبنوك المختلفة بالاحتفاظ بأنظمة حساباتها ودفاترها الخاصة، مع استخدام طبقة تنسيق مشتركة لإتاحة تحويل الأموال ومزامنة الحالات. ويمكن لهذا النموذج الاستفادة من البنية التحتية المالية القائمة، لكنه يتطلب أيضًا معالجة اتساق البيانات عبر الأنظمة، والمعاملات الفاشلة، والنهائية القانونية، وتوزيع مسؤوليات الامتثال.
ويستكشف مشروع Agorá، الذي يروج له بنك التسويات الدولية، بصورة أعمق دمج الودائع المرمّزة للبنوك التجارية مع احتياطيات البنوك المركزية. ويتمثل هدفه في إنشاء منصة قابلة للبرمجة قادرة على دعم المدفوعات العابرة للحدود بالجملة ومتعددة العملات، بما يتيح لودائع البنوك التجارية وأموال البنوك المركزية العمل ضمن هياكل دفاتر منسقة، مع دراسة آليات مثل التسوية الذرية، وفحوصات الامتثال، وإدارة السيولة العابرة للحدود.
في عام 2026، أكمل مشروع Agorá التحقق من نموذجه الأولي وبدأ اختبار معاملات تنطوي على قيمة حقيقية في بيئة خاضعة للرقابة. وشمل اختبار يوليو 28 مؤسسة مالية وبنكًا مركزيًا من آسيا وأوروبا وأمريكا الشمالية. وغطى 17 سيناريو للمعاملات، وبلغت القيمة الإجمالية للمعاملات نحو 800,000 فرنك سويسري. وبلغ متوسط الوقت من بدء الدفع إلى التسوية نحو 80 ثانية. وأظهر ذلك جدوى البنية في ظل ظروف محددة، لكن نطاق الاختبار وبيئته الخاضعة للرقابة لا يعنيان أن شبكات المدفوعات التجارية العالمية تمتلك بالفعل القدرات نفسها.
ويمثل هذان النوعان من المشاريع نهجين تقنيين مختلفين. فتركز Swift بدرجة أكبر على ربط دفاتر البنوك وشبكات الدفع القائمة، بينما يدرس مشروع Agorá كيفية تنسيق التسوية بين أموال البنوك التجارية المرمّزة واحتياطيات البنوك المركزية ضمن بنية مشتركة. ويشير كلاهما إلى أن محور المنافسة في المدفوعات العابرة للحدود قد ينتقل تدريجيًا من سرعة التحويل في شبكة واحدة إلى القدرة على ربط العملات والبنوك وأنظمة التسوية المختلفة.
كيف يمكن للتسوية العابرة للحدود على مدار الساعة تحسين إدارة سيولة الشركات؟
بالنسبة إلى الشركات متعددة الجنسيات، لا تكمن قيمة التسوية العابرة للحدود على مدار الساعة في تقليص أوقات الدفع فحسب، بل أيضًا في تحسين توفر الأموال. وغالبًا ما تتطلب إدارة الخزينة التقليدية من الشركات ترتيب أرصدة الحسابات مسبقًا وفقًا لساعات تشغيل الأسواق المختلفة. فعلى سبيل المثال، قد تحتاج شركة إلى الاحتفاظ بمبلغ معين من الأموال في الولايات المتحدة وأوروبا وآسيا لتلبية احتياجات الدفع المحلية. وعندما لا يمكن تحويل الأموال عبر الحدود سريعًا، قد تزيد هذه الاحتياطيات النقدية من إجمالي احتياجات الشركة النقدية.
وإذا تمكنت الشركة من تحويل الأموال على مدار الساعة بين الحسابات المؤهلة، فقد تتمكن من تعديل مراكزها النقدية ديناميكيًا استنادًا إلى احتياجات الأعمال الفعلية. فعلى سبيل المثال، يمكن لشركة تعمل في بلدان متعددة تحويل جزء من أموالها الخاملة بالدولار الأمريكي إلى حساب في الولايات المتحدة بعد انتهاء العمليات التجارية في آسيا، واستخدامها في مدفوعات الموردين المحليين أو احتياجات تشغيلية أخرى دون الاعتماد كليًا على نافذة المعالجة المصرفية التقليدية في يوم العمل التالي.
وقد تقلل المدفوعات القابلة للبرمجة العمليات اليدوية بدرجة أكبر. إذ يمكن للشركة ربط تحويلات الأموال بشروط محددة مسبقًا، مثل تفعيل عملية تغذية الرصيد عندما ينخفض رصيد الحساب عن حد معين، أو تنفيذ دفعة بعد استيفاء طرفي المعاملة للشروط المتفق عليها. ويمكن لهذه الوظائف تحسين أتمتة إدارة الخزينة، إلا أن توافرها الفعلي يعتمد على قدرات منتجات البنك، وتفويض العميل، والقواعد التنظيمية المطبقة.
ومن المهم ملاحظة أن تحويلات الأموال على مدار الساعة لا تعني أن الشركات يمكنها إلغاء احتياطيات السيولة بالكامل. فقد تظل الأموال العابرة للحدود خاضعة لتحويل العملات الأجنبية، وسيولة السوق، وحدود الدفع، والمتطلبات التنظيمية، وقدرة المستفيد على الاتصال بالنظام ذي الصلة. وبالنسبة إلى الشركات التي تعمل بعملات متعددة، فإن القدرة على تحويل الأموال بالدولار الأمريكي بسرعة لا تعني إمكانية تحويل العملات الأخرى دائمًا بالتكلفة نفسها. والمعنى الأدق للتسوية على مدار الساعة هو تحسين كفاءة تخصيص الأموال، لا إلغاء جميع تكاليف إدارة السيولة العابرة للحدود.
هل يمكن للودائع المرمّزة والعملات المستقرة تحقيق قابلية التشغيل البيني؟
مع تطور الودائع المرمّزة وشبكات مدفوعات العملات المستقرة، أصبحت قابلية التشغيل البيني مسألة مهمة للبنية التحتية المالية الرقمية. وقد تستخدم البنوك المختلفة أنظمة سلاسل مصرّح بها مختلفة، بينما قد تعمل العملات المستقرة على شبكات بلوكشين مختلفة مثل Ethereum وSolana. وإذا ظلت هذه الأنظمة معزولة، فقد يظل المستخدمون بحاجة إلى عمليات إضافية للتبادل أو الحفظ أو الحسابات المصرفية لنقل الأموال عبر الشبكات، حتى إذا كانت شبكة فردية تدعم التحويلات السريعة.
ويتمثل هدف قابلية التشغيل البيني في تمكين الأشكال المختلفة من النقود الرقمية من تبادل القيمة بموجب قواعد محددة بوضوح. فعلى سبيل المثال، قد تحتفظ شركة بودائع مرمّزة بالدولار الأمريكي لدى بنك، مع حاجتها إلى دفع مستحقات مورد يستخدم العملات المستقرة. ومن الناحية النظرية، يمكن لآلية تبادل أو تسوية متوافقة أن تحول قيمة الودائع المصرفية إلى عملة مستقرة يقبلها المستفيد وتكمل الدفع عبر شبكة بلوكشين مدعومة. لكن هذه العملية ستحتاج إلى معالجة استرداد الأصول، والتحقق من الهوية، ومراجعات مكافحة غسل الأموال، ومخاطر التسوية بين الشبكات المختلفة.
وتُعد التسوية الذرية مجالًا مهمًا للبحث التقني ذي الصلة. ويتمثل هدفها الأساسي في ضمان إتمام تحويلات الأموال المترابطة في معاملة ما بشكل متزامن وفق الشروط المتفق عليها، بما يمنع أحد الطرفين من الدفع بينما يفشل الطرف الآخر في الوفاء بالتزامه. وفي معاملات الصرف الأجنبي العابرة للحدود، يمكن استخدام هذه الآلية لدراسة التبادلات المتزامنة بين العملات المختلفة. وفي معاملات الأصول المرمّزة، يمكنها أيضًا تنسيق تسليم الأصول والدفع.
ومع ذلك، لا تعني قابلية التشغيل البيني التقنية اعترافًا قانونيًا كاملًا عبر الولايات القضائية. فقد تمنح الأشكال المختلفة من النقود الرقمية حقوقًا مختلفة لحامليها وتخضع لقواعد إصدار وقيود تنظيمية مختلفة. وحتى عند إمكانية ربطها من خلال واجهات تقنية، يجب أن تظل نهائية المعاملة، ومعالجة التخلف عن السداد، وتوزيع المسؤولية محددة بوضوح. ولذلك، فإن تحقيق الودائع المرمّزة والعملات المستقرة لقابلية تشغيل بيني واسعة مستقبلًا سيعتمد على المعايير التقنية والتعاون التجاري والتنسيق التنظيمي.
ما المخاطر التي تواجهها الودائع المرمّزة ومدفوعات العملات المستقرة؟
تتمثل إحدى المخاطر الرئيسية للودائع المرمّزة في مخاطر ائتمان البنك. ولأنها تستمر عادةً في تمثيل حق في وديعة لدى بنك تجاري، يحتاج الحاملون إلى النظر في الوضع المالي للبنك وشروط الوديعة ونظام الحماية المطبق. ويمكن للترميز أن يغير طريقة تسجيل الودائع وتحويلها، لكنه لا يلغي تلقائيًا مخاطر ائتمان البنك ولا يعني أن جميع الودائع المرمّزة تحصل على المستوى نفسه من حماية تأمين الودائع.
وتكتسب المخاطر التقنية والتشغيلية الأهمية نفسها. ويجب على البنوك ضمان الاتساق بين السجلات على السلسلة وأنظمتها المصرفية الأساسية، وإنشاء آليات قوية لإدارة الهوية، وصلاحيات المعاملات، والأمن السيبراني، واستمرارية الأعمال. وإذا حدثت أعطال في الاتصال، أو حالات غير متسقة، أو أخطاء في المعالجة بين شبكات بنكية مختلفة، فقد يتأثر توفر الأموال. كما يجب أن تعالج العمليات العابرة للحدود المتطلبات التنظيمية والنهائية القانونية في الولايات القضائية المختلفة.
وتواجه العملات المستقرة مخاطر مرتبطة بجهات إصدارها، وأصولها الاحتياطية، وآليات استردادها. وحتى إذا كانت العملة المستقرة تستهدف قيمة 1:1 مقابل الدولار الأمريكي، فقد يتأثر سعرها في السوق بجودة أصولها الاحتياطية وسيولتها، وثقة السوق، والسيولة في منصات التداول. وقد يتحمل المستخدمون الذين يشترون أو يبيعون العملات المستقرة في الأسواق الثانوية أيضًا فروقات التداول ورسوم الشبكة وتقلبات السوق. إضافةً إلى ذلك، قد تنشئ شبكات البلوكشين والعقود الذكية وخدمات الحفظ التي تدعم العملات المستقرة مخاطر تقنية إضافية.
وبالنسبة إلى المدفوعات العابرة للحدود الفعلية، يجب أن يعالج كلا النموذجين مراجعات الامتثال، وتحويل العملات الأجنبية، وقدرة المستفيد على تلقي أموال قابلة للاستخدام. فالقدرة على تحويل شكل من النقود الرقمية بسرعة على السلسلة لا تعني أن المستفيد يستطيع تحويلها فورًا إلى أموال متاحة في حساب مصرفي محلي. ولذلك، عند مقارنة الودائع المرمّزة بالعملات المستقرة، لا يكفي النظر في سرعة تأكيد المعاملات على السلسلة. بل يجب أيضًا تقييم العملية الكاملة، من بدء الدفع إلى وصول المستفيد الفعلي إلى أموال قابلة للاستخدام.
هل ستقود الودائع المرمّزة أم العملات المستقرة المدفوعات العابرة للحدود مستقبلًا؟
قد لا يهيمن شكل واحد من النقود الرقمية بشكل كامل على سوق المدفوعات العابرة للحدود في المستقبل. فالودائع المرمّزة والعملات المستقرة وشبكات الدفع المصرفية التقليدية لها أسس مؤسسية ومزايا مختلفة، وقد تكمل بعضها بعضًا في سيناريوهات أعمال مختلفة. وبالنسبة إلى الشركات متعددة الجنسيات الكبيرة والمؤسسات المالية، يمكن دمج الودائع المرمّزة مع الحسابات المصرفية القائمة وإدارة الخزينة وأنظمة الامتثال، ما يجعلها مناسبة لتحويلات الأموال التي تتطلب هويات واضحة للمشاركين ودعمًا مصرفيًا.
أما العملات المستقرة، فتتيح التداول عبر المنصات والتكامل مع التطبيقات على السلسلة. وقد تكون لها تطبيقات في تداول الأصول الرقمية وشبكات الدفع المفتوحة وبعض السيناريوهات التجارية العابرة للحدود. وبالنسبة إلى المستخدمين الذين يحتاجون إلى التفاعل مباشرةً مع العقود الذكية أو الأصول الرقمية أو البروتوكولات المالية على السلسلة، قد توفر العملات المستقرة طريقة دفع أكثر مرونة، رغم أن استخدامها يظل خاضعًا لشروط الإصدار والاسترداد والشبكة واللوائح المحلية.
ومن منظور تطوير البنية التحتية المصرفية، قد لا تكون القضية المهمة حقًا هي المنافسة البسيطة بين الودائع المرمّزة والعملات المستقرة، بل ما إذا كان يمكن ربط الأشكال المختلفة من النقود من خلال آليات موثوقة لقابلية التشغيل البيني. إذ يحاول التعاون بين البنوك بين DBS وJ.P. Morgan، ودفتر البلوكشين الخاص بـSwift، وأبحاث مشروع Agorá بشأن التسوية متعددة العملات، معالجة مسائل التنسيق بين الحسابات والبنوك وشبكات التسوية المختلفة ضمن النظام المالي التقليدي.
لذلك، قد تتضمن المدفوعات العابرة للحدود مستقبلًا أشكالًا متعددة من النقود الرقمية تعمل جنبًا إلى جنب، مع اختيار طريقة التسوية المناسبة وفقًا لنوع العميل والمتطلبات التنظيمية وسيناريو الدفع. وستكون القدرة على العمل على مدار الساعة، وتقليل مقدار رأس المال المقيّد، وتحسين شفافية المعاملات، والحفاظ على الموثوقية القانونية والتشغيلية، معايير مهمة لتقييم القيمة طويلة الأجل لهذه البنية التحتية.
الخلاصة
تستكشف البنوك التسوية العابرة للحدود على مدار الساعة في المقام الأول لمعالجة قيود المدفوعات التقليدية العابرة للحدود المرتبطة بساعات العمل، وتحويلات الأموال، وتنسيق الأنظمة، وإدارة السيولة. ومن خلال نقل قيمة الحسابات المصرفية إلى دفاتر قابلة للبرمجة، تتيح الودائع المرمّزة للمؤسسات المالية استكشاف طرق أكثر مرونة لتحويل الأموال مع الحفاظ على علاقات الودائع القائمة وأطر الامتثال.
وتشير خدمة تحويل الدولار الأمريكي بين البنوك التي أطلقتها DBS وJ.P. Morgan في نوفمبر 2026 إلى أن الودائع المرمّزة بدأت الانتقال من مشاريع إثبات المفهوم إلى تطبيقات عملية لسيناريوهات مؤسسية محددة. كما توضح التطورات المتعلقة بـSwift ومشروع Agorá إمكانية قابلية التشغيل البيني بين دفاتر البنوك المختلفة وأشكال النقود والبنية التحتية للتسوية. ومع ذلك، تظل هذه المشاريع خاضعة لقيود مرتبطة بنطاق المشاركة، والربط بالأنظمة التقليدية، والنطاق التجاري. ولا ينبغي تفسيرها على أنها دليل على أن المدفوعات العالمية العابرة للحدود حققت بالفعل تسوية فورية شاملة.
ولا يكمن الفرق بين الودائع المرمّزة ومدفوعات العملات المستقرة في استخدام تقنية البلوكشين فحسب، بل أيضًا في الحقوق المالية التي تمثلها، وآليات إصدارها، وهياكل شبكاتها. وفي المستقبل، قد يتطور كلاهما جنبًا إلى جنب في مجالات مثل إدارة خزينة المؤسسات، والمدفوعات المفتوحة، وتسوية الأصول الرقمية. وستكون قابلية التشغيل البيني عبر الشبكات، وإدارة الامتثال، والتوفر النهائي للأموال عوامل أساسية للمرحلة التالية من تطوير البنية التحتية للمدفوعات العابرة للحدود.
الأسئلة الشائعة
ما التسوية العابرة للحدود على مدار الساعة؟
تعني التسوية العابرة للحدود على مدار الساعة أن شبكة الدفع أو التسوية ذات الصلة يمكن أن تعمل باستمرار، بما في ذلك عطلات نهاية الأسبوع وخارج ساعات العمل المصرفية التقليدية. ومع ذلك، قد تظل الخدمات المحددة خاضعة لقيود مرتبطة بالإيداع والسحب، وتحويل العملات الأجنبية، وفترات المعالجة لأنظمة مصرفية أخرى.
كيف تختلف الودائع المرمّزة عن العملات المستقرة؟
تمثل الودائع المرمّزة عادةً حق العميل في وديعة لدى بنك تجاري وترتبط بنظام الحسابات المصرفية. أما العملات المستقرة، فتُصدر عادةً من جهة إصدار تحافظ على قيمتها من خلال الأصول الاحتياطية وآليات الاسترداد. ويختلف الاثنان في حقوقهما القانونية ونطاق المشاركين وهياكل الشبكات.
هل أتاحت DBS وJ.P. Morgan بالفعل مدفوعات عابرة للحدود في الوقت الفعلي؟
في نوفمبر 2026، أطلق البنكان خدمة لتحويل الدولار الأمريكي المرمّز بين البنوك للمؤسسات المؤهلة، تدعم تحويل الأموال على مدار الساعة بين حسابات السلاسل المصرّح بها ذات الصلة في الولايات المتحدة وسنغافورة. ومع ذلك، لا يعني هذا أن جميع عمليات الإيداع والسحب المصرفية التقليدية خالية من القيود الزمنية.
هل تغطي تأمينات الودائع الودائع المرمّزة؟
لا توجد إجابة واحدة. إذ يعتمد انطباق تأمين الودائع على الهيكل القانوني للمنتج، وأهلية الحامل، والبنك المُصدر، وقواعد الولاية القضائية ذات الصلة. ولا تكفي تسمية «وديعة مرمّزة» وحدها لتحديد التغطية.
هل ستحل الودائع المرمّزة محل العملات المستقرة مثل USDC؟
ليس بالضرورة. فقد تكون الودائع المرمّزة أكثر ملاءمة لبعض سيناريوهات الحسابات المصرفية وإدارة أموال المؤسسات، بينما يمكن استخدام العملات المستقرة على شبكات البلوكشين المدعومة وفي تداول الأصول الرقمية وسيناريوهات دفع أخرى. وقد يتطور الاثنان معًا مستقبلًا من خلال آليات متوافقة لقابلية التشغيل البيني.







