منذ عام 2025، تطور سوق صناديق Solana المتداولة في البورصة (ETF) في الولايات المتحدة تدريجيًا ليصبح بيئة استثمارية تضم هياكل منتجات ونسب تخزين وآليات توزيع مكافآت مختلفة. بدأ تداول صندوق REX-Osprey Solana + Staking ETF (SSK) في يوليو 2025، بينما أُطلق صندوق Bitwise Solana Staking ETF (BSOL) في أكتوبر من العام نفسه. ودخل المزيد من مديري الأصول إلى السوق لاحقًا. وفي نوفمبر 2026، سجلت صناديق Solana ETF تدفقات صافية داخلة في يوم واحد بعد فترة من التدفقات الخارجة المتتالية، مما يعكس استمرار اهتمام السوق بقنوات الاستثمار المؤسسي في SOL.
يشير إدخال وظائف التخزين في صناديق Solana ETF إلى أن صناديق الأصول المشفرة تتطور من منتجات تقتصر على توفير التعرض للسعر إلى هياكل تتضمن أيضًا مكافآت شبكة البلوكشين. ومع ذلك، لا تعادل مكافآت التخزين فوائد السندات التقليدية، ولا يمكنها تعويض جميع الخسائر الناتجة عن انخفاض كبير في سعر SOL. تحلل هذه المقالة كيف تغير صناديق Staking ETF طريقة مشاركة المؤسسات في شبكات إثبات الحصة (PoS)، وما الذي تعنيه هذه التغيرات لتقييم SOL وسوق صناديق ETF للعملات المشفرة، من خلال دراسة آلية التخزين في Solana وهياكل منتجات ETF وتوزيع المكافآت ورسوم الصناديق وتركيز المدققين.
النقاط الرئيسية
-
بالإضافة إلى الاحتفاظ بـ SOL، تحصل صناديق Solana Staking ETF على مكافآت الشبكة من خلال تفويض الحصة إلى المدققين، ما يعني أن عوائد الصندوق تتأثر بأسعار الرموز وآليات التخزين معًا.
-
تختلف منتجات مثل BSOL وSSK في هيكل الاستثمار والرسوم ونسب التخزين وطرق توزيع المكافآت. ولا ينبغي اعتبار جميع صناديق Solana ETF نوعًا واحدًا من المنتجات.
-
تأتي مكافآت التخزين أساسًا من إصدار الرموز وآليات المكافآت المرتبطة به على شبكة Solana، بدلًا من فوائد ثابتة يعد بها مديرو الصناديق.
-
قد تحتفظ صناديق ETF بمكافآت التخزين ضمن أصول الصندوق أو توزعها نقدًا وفقًا لقواعد المنتج. وتؤثر هذه الأساليب في كيفية تحقيق المستثمرين للعوائد.
-
قد يؤدي التخزين المؤسسي واسع النطاق إلى زيادة كمية SOL المحتفظ بها على المدى الطويل، مع زيادة اهتمام السوق باختيار المدققين وتركيز التفويض وإدارة السيولة.
-
تظل القيمة طويلة الأجل لصناديق Solana ETF معتمدة على أسعار SOL والنشاط الاقتصادي للشبكة ورسوم الصناديق والطلب الاستثماري الفعلي. ولا يمكن لعوائد التخزين إزالة مخاطر السوق.
لماذا بدأت صناديق Solana ETF بإدخال التخزين؟
تتمثل الوظيفة الأساسية لصندوق ETF الفوري للعملات المشفرة في تمكين المستثمرين من اكتساب التعرض السعري لأصل رقمي محدد من خلال حساب أوراق مالية، دون إدارة المحافظ على السلسلة أو المفاتيح الخاصة أو عمليات حفظ الأصول الرقمية بشكل مباشر. فعلى سبيل المثال، يحتفظ صندوق ETF الفوري لـ Bitcoin بـ BTC ويصدر أسهمًا قابلة للتداول، ما يتيح للمستثمرين المشاركة في تحركات أسعار Bitcoin عبر سوق الأوراق المالية. لكن Bitcoin لا يمتلك آلية تخزين قائمة على PoS، لذلك لا تستطيع الصناديق الحصول على مكافآت مماثلة عبر التخزين الأصلي للشبكة.
في المقابل، تستخدم Solana آلية إجماع PoS. ويمكن لحاملي SOL تفويض الرموز إلى المدققين والمشاركة في الحفاظ على أمن الشبكة والحصول على المكافآت المقابلة. وهذا يعني أن مشاركة الصناديق التي تحتفظ بـ SOL على المدى الطويل في التخزين تؤثر في هيكل العائد الفعلي لأصولها. وإذا احتفظ الصندوق بـ SOL فقط من دون تخزينه، فلن يتمكن من تلقي مكافآت التخزين التي كان من الممكن توليدها عبر تفويض الشبكة.
لذلك، فإن ظهور صناديق Staking ETF يستند إلى منطق واضح للمنتج. فمن دون تغيير الأصل الاستثماري الأساسي، تستطيع الصناديق استخدام الآليات الاقتصادية الأصلية لـ SOL لزيادة العوائد المحتملة. وبالنسبة إلى المستثمرين، يضيف ذلك مصدرًا للعوائد مرتبطًا بعمليات الشبكة إلى جانب التعرض لسعر SOL.
ومع ذلك، لا تأتي هذه العوائد من دون تكاليف. إذ تحتاج الصناديق إلى اختيار المدققين وترتيب عمليات الحفظ والتخزين وإدارة سيولة الاسترداد ومخاطر الشبكة وتوزيع الرسوم. ونتيجة لذلك، لا تحقق صناديق ETF التي تدعم التخزين بالضرورة أداءً أفضل من المنتجات التي لا تدعمه. إذ تظل عوائدها النهائية معتمدة على المكافآت الفعلية وتكاليف التشغيل وتحركات أسعار السوق.
كيف تحقق صناديق Solana Staking ETF عوائد التخزين على السلسلة؟
تعتمد شبكة Solana على المدققين لمعالجة المعاملات والمشاركة في الإجماع والحفاظ على أمن دفتر الأستاذ. ويمكن لحاملي SOL تفويض الرموز إلى المدققين، ما يمنحهم وزن التخزين المقابل. ويشارك المدققون في الإجماع بموجب قواعد الشبكة ويحصلون على مكافآت، فيما يتلقى المفوضون عوائد استنادًا إلى مبلغ التخزين وآليات التوزيع المطبقة.
بالنسبة إلى صناديق Solana ETF، تحتفظ الصناديق عادةً بـ SOL عبر أمناء الحفظ ثم تفوض جزءًا أو معظم أصولها إلى مدققين مؤهلين وفقًا لسياسات الصندوق. ويشغل المدققون العُقد ويشاركون في إجماع الشبكة، بينما يتلقى الصندوق مكافآت التخزين استنادًا إلى المبلغ المفوض ومستويات مكافآت الشبكة وعمولات المدققين والأداء التشغيلي الفعلي.
يُعد SOL المُصدر حديثًا على مستوى البروتوكول مصدرًا مهمًا لمكافآت التخزين في Solana. ولذلك تختلف عوائد التخزين اختلافًا جوهريًا عن توزيعات أرباح الشركات التقليدية. فتأتي توزيعات الأرباح عمومًا من الأرباح القابلة للتوزيع، بينما تأتي مكافآت تخزين PoS جزئيًا من زيادة المعروض من رموز الشبكة. ومع تلقي المشاركين في التخزين المزيد من SOL، قد يزداد أيضًا إجمالي معروض رموز الشبكة.
وهذا يعني أنه لا ينبغي للمستثمرين التركيز فقط على عوائد التخزين الاسمية. بل يتعين عليهم أيضًا مراعاة أثر إصدار الرموز في هيكل المعروض الإجمالي. فإذا أصدرت الشبكة كمية كبيرة من SOL الجديد ولم يشارك المستثمر في التخزين، فقد تمثل حيازاته حصة مخففة من إجمالي المعروض. ومن خلال المشاركة في التخزين، قد يحصل المستثمرون على SOL إضافي يعوض جزئيًا هذا التخفيف النسبي.
إضافة إلى ذلك، لا تكون عوائد التخزين الفعلية ثابتة. إذ يمكن لمعلمات تضخم الشبكة ونسبة التخزين على مستوى الشبكة وأداء تشغيل المدققين وإعدادات العمولات جميعها أن تؤثر في المكافآت النهائية. ولا يمكن أيضًا اعتبار العوائد التاريخية التي تفصح عنها صناديق ETF ضمانًا مباشرًا للعوائد المستقبلية.
كيف يختلف BSOL وSSK في هيكل المنتج؟
يُعد Bitwise Solana Staking ETF (BSOL) منتجًا فوريًا نموذجيًا لتخزين Solana في السوق الأمريكية. أُطلق الصندوق في أكتوبر 2025. ويتمثل هدفه الاستثماري الأساسي في توفير التعرض لسعر SOL، بينما يتمثل هدفه الثانوي في زيادة كمية SOL التي يحتفظ بها الصندوق من خلال التخزين. وينص نشرة الإصدار الخاصة به على أن رسم الإدارة يبلغ %0.20 سنويًا، وأنه يشارك في تفويض الشبكة عبر أمناء الحفظ ومزودي خدمات التخزين.
ومن السمات المهمة لـ BSOL أنه يحتفظ بمكافآت التخزين ضمن أصول الصندوق بدلًا من توزيعها مباشرةً كأرباح نقدية دورية. ومع تلقي الصندوق SOL إضافيًا، قد تزداد كمية SOL التي يمثلها كل سهم من أسهم الصندوق، مما يؤثر في صافي قيمة أصوله. ويشبه هذا الهيكل نموذجًا تنمو فيه حيازات الأصول مع تراكم مكافآت التخزين.
يستخدم REX-Osprey Solana + Staking ETF (SSK) هيكلًا استثماريًا مختلفًا. بدأ تداول SSK في يوليو 2025، ويكتسب التعرض لـ Solana من خلال حيازات SOL المباشرة وأدوات الاستثمار ذات الصلة، مع إدماج عوائد التخزين في تصميم منتجه. ويختلف مستوى رسومه وترتيبات توزيع مكافآته عن تلك الخاصة بـ BSOL. لذلك، فإن وجود كلمة Staking في اسم الصندوق وحده لا يعني أن المنتجين يستخدمان آلية العائد نفسها.
ومع دخول المزيد من جهات الإصدار إلى السوق، طورت صناديق Solana ETF جداول رسوم وسياسات تخزين مختلفة. واعتبارًا من 16 نوفمبر 2026، أظهرت معلومات السوق المتاحة للعامة أن BSOL يتقاضى رسم إدارة قدره %0.20، وأن Fidelity Solana Fund (FSOL) يتقاضى %0.25، وأن Grayscale Solana Staking ETF (GSOL) يتقاضى %0.19، بينما يبلغ مستوى رسوم SSK نسبة %0.75.
توضح هذه الاختلافات أن المنافسة بين صناديق Solana ETF لم تعد تقتصر على تتبع أسعار SOL. بل تشمل أيضًا تكاليف الصناديق وكفاءة التخزين وطرق توزيع المكافآت وقدرات إدارة السيولة. وبالنسبة إلى حاملي الأصول على المدى الطويل، قد تُحدث الرسوم وسياسات التخزين فروقًا تدريجية في العوائد التراكمية حتى عندما تحتفظ الصناديق بالأصل الأساسي نفسه.
كيف تتحول مكافآت التخزين إلى عوائد فعلية لمستثمري ETF؟
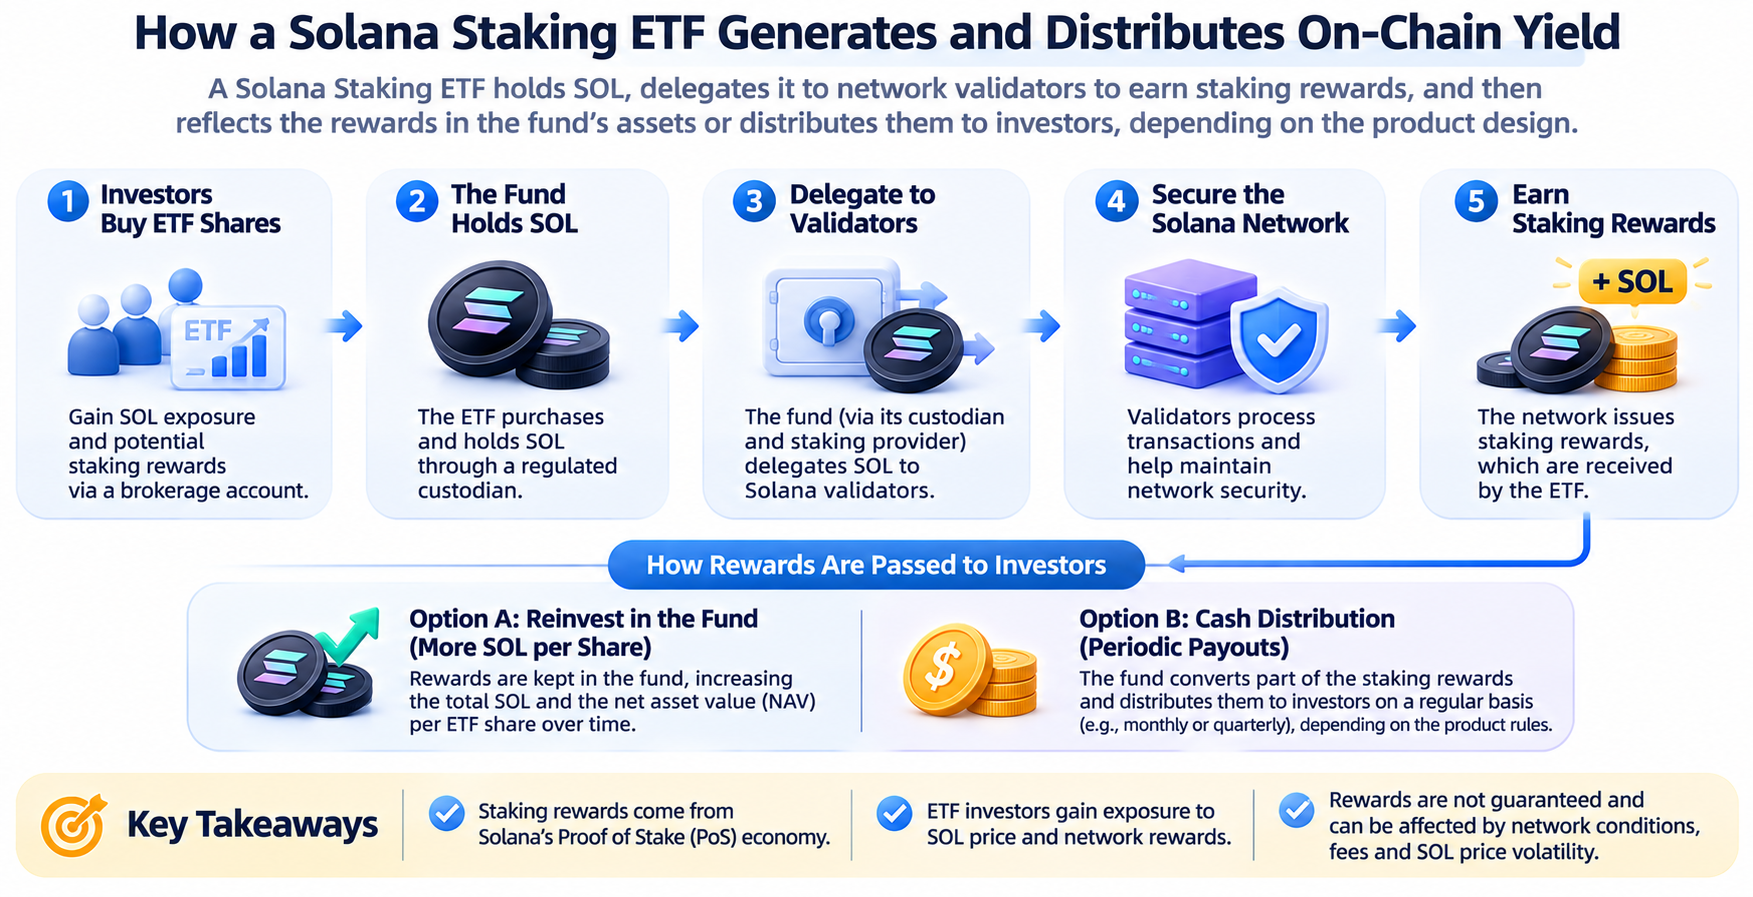
بعد أن يتلقى صندوق Solana ETF مكافآت التخزين على السلسلة، لا يعني ذلك بالضرورة أن المستثمرين سيتلقون مبلغًا نقديًا مكافئًا. فقد تستخدم الصناديق المختلفة أساليب مختلفة للتعامل مع العوائد. وأكثر الأساليب شيوعًا هما الاحتفاظ بالمكافآت ضمن أصول الصندوق أو توزيع النقد على فترات محددة.
فعلى سبيل المثال، في إطار نموذج الاحتفاظ بالمكافآت، افترض أن صندوقًا يحتفظ مبدئيًا بـ 1 مليون SOL. وإذا تلقى 50,000 SOL كمكافآت تخزين صافية، فقد ترتفع حيازات الصندوق من SOL إلى 1.05 مليون SOL، من دون احتساب التغيرات الأخرى. وإذا بقي عدد أسهم الصندوق دون تغيير ولم توجد آثار أخرى للرسوم أو الالتزامات، فإن كمية SOL التي يمثلها كل سهم ستزداد وفقًا لذلك.
بالنسبة إلى المستثمرين، ينعكس هذا النوع من العائد عمومًا في صافي قيمة أصول الصندوق بدلًا من دفعة فائدة ثابتة تُستلم في حساب مصرفي. وإذا بقي سعر SOL في السوق دون تغيير، فقد تزيد كمية الرموز الإضافية قيمة أصول الصندوق. أما إذا انخفض سعر SOL، فقد يستمر صافي قيمة أصول الصندوق في الانخفاض.
يعمل نموذج التوزيع النقدي بصورة مختلفة. فقد يحول الصندوق أو يوزع جزءًا من مكافآت التخزين على المستثمرين في فترات محددة، مما يتيح للحاملين تلقي عوائد نقدية مباشرة. ومع ذلك، قد تؤثر التوزيعات في سعر الصندوق بعد توزيع الأرباح. لذلك، لا ينبغي تفسير التوزيعات النقدية ببساطة على أنها عوائد إضافية تتجاوز العائد الإجمالي للصندوق.
ومن الضروري أيضًا التمييز بين ثلاثة مقاييس يشيع الخلط بينها: عائد التخزين الإجمالي للشبكة، وعائد التخزين الصافي للصندوق، والعائد الإجمالي النهائي المحقق للمستثمر. إذ يجب خصم عمولات المدققين والرسوم ذات الصلة من مكافآت الشبكة. وقد تفرض الصناديق أيضًا رسوم إدارة، بينما تتأثر عوائد المستثمرين النهائية كذلك بأسعار SOL وعلاوة أو خصم الصندوق وتكاليف التداول.
لذلك، عند تقييم صندوق Staking ETF، لا ينبغي للمستثمرين مقارنة عوائد التخزين السنوية المُعلن عنها فقط. بل يتعين عليهم أيضًا تقييم الأداء الإجمالي للصندوق بعد الرسوم الفعلية وتغيرات الأسعار.
لماذا لا تعادل عوائد التخزين في Solana ETF فوائد السندات؟
يكمن الفرق الرئيسي بين عوائد تخزين Solana وفوائد السندات في مصادرها الاقتصادية وهياكل مخاطرها. فتمثل السندات عمومًا مطالبة المستثمر بحقوقه تجاه الجهة المصدرة، مع ترتيبات للفائدة وسداد أصل الدين تحددها العقود وتتأثر بالملف الائتماني للجهة المصدرة. أما تخزين Solana فهو آلية اقتصادية للمشاركة في عمليات شبكة PoS، وتُحدد مكافآته أساسًا من خلال قواعد البروتوكول وإصدار الرموز ونشاط المدققين.
تُحدد مكافآت التخزين عمومًا بـ SOL بدلًا من مبلغ ثابت بالدولار الأمريكي. فعلى سبيل المثال، قد يتلقى المستثمر بصورة غير مباشرة زيادة سنوية بنسبة %5 في كمية SOL المحتفظ بها عبر صندوق، لكن هذا لا يعني أن القيمة بالدولار الأمريكي للأصل سترتفع بالضرورة بنسبة %5. وإذا انخفض سعر SOL بالدولار الأمريكي بنسبة %30 خلال الفترة نفسها، فلن تتمكن مكافآت التخزين من تعويض خسارة السعر بالكامل.
افترض أن مستثمرًا يحتفظ بتعرض لـ SOL بقيمة $10,000. خلال عام واحد، ترتفع كمية SOL المقابلة بنسبة %5 بسبب مكافآت التخزين، لكن سعر SOL ينخفض بنسبة %30. وبإهمال رسوم الصندوق والضرائب والعوامل الأخرى، ستبلغ قيمة الأصل في نهاية الفترة نحو $7,350، ما يمثل خسارة إجمالية تقارب %26.5.
يوضح هذا المثال أن عوائد التخزين يمكن أن تحسن عوائد الاحتفاظ على مستوى كمية الرموز، لكنها لا تستطيع ضمان سلامة أصل رأس المال المقوم بالعملة الورقية.
إضافة إلى ذلك، قد تتأثر مكافآت التخزين بالتغيرات في معلمات الشبكة. فإذا عدلت Solana جدول التضخم الخاص بها، أو حدثت تغيرات في معدل المشاركة في التخزين، أو ارتفعت تكاليف تشغيل المدققين، فقد تتغير مستويات المكافآت الفعلية وفقًا لذلك. ولذلك، فإن تعريف صندوق Staking ETF ببساطة على أنه منتج ذي دخل ثابت قد يقلل من تقدير مخاطره السوقية.
كيف يمكن أن يؤثر التخزين واسع النطاق لصناديق ETF في سيولة SOL وديناميكيات العرض والطلب؟
عندما يحتفظ المستثمرون المؤسسيون بـ SOL عبر صناديق ETF وتخزن الصناديق كمية كبيرة من الرموز، قد يتغير هيكل التخزين في شبكة Solana. وعلى عكس رأس المال المخصص للتداول قصير الأجل، يتمتع جزء من رأس مال صناديق ETF بخصائص تخصيص طويلة الأجل، وقد يضع لذلك المزيد من SOL في حالة تفويض مستمرة.
ولا يعني ذلك أن جميع SOL المخزنة تخرج من السوق بشكل دائم. إذ يتضمن التخزين الأصلي في Solana عمومًا عمليات إلغاء التفويض وانتقال الحالة، وقد لا تكون الأموال ذات الصلة قابلة للتحويل بحرية على الفور دائمًا. وتحتاج الصناديق إلى ترتيب السيولة بناءً على احتياجات الاكتتاب والاسترداد وظروف السوق لمنع نسب التخزين المرتفعة للغاية من التأثير في العمليات اليومية.
إذا واجه عدد كبير من صناديق ETF عمليات استرداد في الوقت نفسه، فقد تحتاج الصناديق إلى استخدام SOL غير المخزن أو ترتيب إلغاء التخزين أو تلبية احتياجات التمويل بطرق أخرى تسمح بها قواعد الصندوق. ونظرًا إلى أن إلغاء التخزين يتضمن حقب الشبكة والترتيبات التشغيلية، تصبح قدرة الصندوق الفعلية على إدارة السيولة عامل خطر مهمًا.
ولا تترجم التدفقات الداخلة إلى صناديق ETF بالضرورة مباشرةً إلى ارتفاع أسعار SOL. فقد تؤدي اكتتابات الصندوق إلى خلق طلب على الأصول الأساسية، لكن الأسعار الفعلية تتأثر أيضًا بضغوط البيع في السوق وسلوك الحاملين الآخرين وتداول المشتقات ومستوى الرغبة العامة في المخاطرة. وبالمثل، لا يمكن لاستمرار تخزين صناديق ETF أن يضمن انخفاض المعروض المتداول من SOL، لأن إصدار الشبكة الجديد وإلغاء التخزين والتحويلات التي يجريها الحاملون الآخرون قد تؤثر أيضًا في معروض السوق.
وعلى المدى الطويل، قد يعزز التخزين المؤسسي استقرار حيازات SOL. ومع ذلك، فإن تحديد ما إذا كان يمكنه تحسين ظروف العرض والطلب في السوق بشكل مستدام يتطلب تقييمًا مشتركًا لصافي التدفقات الداخلة إلى صناديق ETF ونسبة التخزين على مستوى الشبكة وإصدار الرموز ونشاط التداول الفعلي.
هل سيغير التخزين المؤسسي المشهد التنافسي لمدققي Solana؟
يرتبط أمن شبكة Solana ارتباطًا وثيقًا بتوزيع المدققين. إذ يحافظ المدققون على الشبكة من خلال تشغيل العُقد والمشاركة في الإجماع ومعالجة المعاملات. وتؤثر كمية الحصة المفوضة التي يتلقونها في وزنهم ضمن الإجماع وعوائدهم الاقتصادية المرتبطة به.
ومع زيادة كمية SOL التي تحتفظ بها صناديق ETF، قد يصبح مديرو الصناديق ومزودو خدمات التخزين جهات مهمة لتخصيص رأس المال المفوض. وإذا تركزت كميات كبيرة من الأصول المؤسسية لدى عدد محدود من المدققين، فقد يزداد وزن تخزين هذه العُقد بصورة أكبر، مما يؤثر في المشهد التنافسي بين مدققي الشبكة.
بالنسبة إلى جهات إصدار صناديق ETF، يتطلب اختيار المدققين عمومًا مراعاة الاستقرار التشغيلي والعمولات والقدرات التقنية وسجلات الأمان ومتطلبات الامتثال. وقد تفضل المؤسسات الكبيرة المدققين ذوي القدرات التشغيلية الأقوى وعمليات الخدمة الناضجة لتقليل المخاطر التشغيلية للصندوق. ومع ذلك، إذا تركز هذا الاختيار لدى عدد صغير من مزودي الخدمات على المدى الطويل، فقد يصبح توزيع المدققين أكثر تركيزًا.
ومن ناحية أخرى، لا يؤدي رأس المال المؤسسي بالضرورة إلى مركزية الشبكة. إذ يمكن للصناديق تنويع التفويضات عبر عدة مدققين، مما يقلل مخاطر فشل عقدة واحدة ويدعم مشاركة عدد أوسع من المدققين. ويعتمد الأثر النهائي على سياسات التفويض التي تعتمدها الصناديق فعليًا، وليس على حجم صناديق ETF بحد ذاته.
لذلك، يتطلب تقييم أثر صناديق Solana ETF في أمن الشبكة الانتباه إلى أماكن تخصيص رأس المال المخزن وتركيز المدققين والعلاقات بين مزودي الخدمات وما إذا كانت الصناديق تفصح علنًا عن تدابير التحكم في المخاطر ذات الصلة.
ما المخاطر الإضافية التي تواجهها صناديق Staking ETF؟
مقارنةً بالصناديق التي تحتفظ بـ SOL فقط، تحتاج صناديق Staking ETF إلى إدارة المزيد من المخاطر التقنية والتشغيلية.
-
مخاطر تشغيل المدققين. إذا واجه المدققون فترات توقف طويلة أو أخطاء في الإعداد أو مشكلات تشغيلية أخرى، فقد تتأثر مكافآت التخزين. وقد تتغير أيضًا قواعد العقوبات والمكافآت الخاصة بـ Solana مع ترقيات الشبكة، لذا تحتاج الصناديق إلى تقييم أداء المدققين بصورة مستمرة.
-
مخاطر سيولة التخزين. تحتاج الصناديق إلى الحفاظ على توازن بين السعي إلى مكافآت الشبكة وتلبية احتياجات الاكتتاب والاسترداد. وإذا خُزنت نسبة مرتفعة للغاية من الأصول وواجه السوق عمليات استرداد مركزة، فقد تواجه الصناديق ضغوطًا إضافية لإدارة السيولة.
-
مخاطر الحفظ والمخاطر التقنية. تدير الصناديق عمومًا SOL عبر أمناء حفظ محترفين، بينما ينفذ مزودو الخدمات ذوو الصلة عمليات التخزين. وهذا يعني أنه رغم عدم حاجة المستثمرين إلى إدارة المفاتيح الخاصة بأنفسهم، فإنهم لا يزالون يتحملون المخاطر المحتملة المرتبطة بأمناء الحفظ والعمليات التشغيلية ومزودي الخدمات.
-
مخاطر سعر تداول الصندوق. تُتداول صناديق ETF في بورصات الأوراق المالية، وقد تختلف أسعارها السوقية عن صافي قيم أصولها. وخلال فترات تقلبات السوق الشديدة أو السيولة غير الكافية، قد تنحرف الأسعار التي يشتري ويبيع بها المستثمرون فعليًا عن القيمة المرجعية لـ SOL التي يحتفظ بها الصندوق.
-
المخاطر التنظيمية والضريبية. قد تستخدم الصناديق المختلفة هياكل قانونية مختلفة، وقد يختلف أيضًا الاعتراف بمكافآت التخزين وتوزيعها ومعاملتها الضريبية. وقد تُعدل سياسات المنتجات بناءً على المتطلبات التنظيمية والظروف التشغيلية. وينبغي للمستثمرين مراجعة أحدث نشرة إصدار بدلًا من الاعتماد فقط على العوائد التاريخية لتقييم الأداء المستقبلي.
هل سيغير تخزين Solana ETF إطار التقييم طويل الأجل لـ SOL؟
قد يؤدي تطور صناديق Staking ETF إلى تركيز السوق بدرجة أكبر على الخصائص الاقتصادية لشبكة SOL. وغالبًا ما يركز تقييم الأصول المشفرة التقليدي على المعروض وطلب السوق ونشاط التداول وتدفقات رأس المال، بينما تتضمن أصول PoS أيضًا مكافآت التخزين وإصدار الرموز واقتصادات المدققين.
بالنسبة إلى المستثمرين الذين يحتفظون بـ SOL على المدى الطويل، يمكن لمكافآت التخزين أن تؤثر في التغيرات التي تطرأ على كمية الرموز المحتفظ بها بمرور الوقت. ومع ذلك، لا تمثل هذه العوائد مصدرًا بلا تكلفة ومستقلًا عن اقتصاد الشبكة. ونظرًا إلى أن المكافآت تأتي جزئيًا من الإصدار الجديد، يحتاج المستثمرون إلى مراعاة تضخم الشبكة والمشاركة في التخزين على مستوى الشبكة لتقييم الأثر الاقتصادي الفعلي.
ترتبط القيمة طويلة الأجل لـ Solana أيضًا ارتباطًا وثيقًا بالطلب الفعلي على الشبكة. فإذا تمكنت الشبكة من الاستمرار في جذب مدفوعات العملات المستقرة وDeFi وتطبيقات التداول وأنشطة المستخدمين الفعلية الأخرى، فقد يزيد ذلك الطلب في السوق على SOL بوصفه الأصل الأصلي للشبكة. ومع ذلك، لا يرتبط نمو استخدام الشبكة بالضرورة بعلاقة تناسبية ثابتة مع أسعار SOL. إذ يجب أيضًا مراعاة آليات الرسوم وسرعة تداول الرموز وتوقعات تقييم السوق.
يوفر ظهور صناديق ETF قناة أخرى لرأس المال. إذ يمكن للمستثمرين الذين يمتلكون حسابات أوراق مالية تقليدية اكتساب التعرض لـ SOL بصورة غير مباشرة عبر الصناديق من دون المشاركة مباشرةً في العمليات على السلسلة. وقد يؤدي ذلك إلى توسيع قاعدة المستثمرين المحتملة، لكنه يجعل SOL أيضًا أكثر تأثرًا بتخصيص الأصول المؤسسية وأسعار الفائدة الكلية والرغبة في المخاطرة في أسواق الأوراق المالية.
لذلك، تغير صناديق Solana Staking ETF أساسًا كيفية مشاركة المستثمرين في اقتصاد الشبكة، بدلًا من تغيير المصدر الأساسي لقيمة SOL مباشرةً. ولا يزال التقييم طويل الأجل يتطلب تحليل تبني الشبكة واقتصادات الرموز وهياكل التخزين وطلب السوق على رأس المال.
هل تنتقل صناديق ETF للعملات المشفرة من تتبع الأسعار إلى أصول العوائد على السلسلة؟
يوضح تطور صناديق Solana Staking ETF فرقًا مهمًا بين صناديق الأصول المشفرة وصناديق ETF التقليدية. فبالنسبة إلى أصول مثل Bitcoin التي لا تمتلك آليات تخزين أصلية، توفر الصناديق التعرض للسعر أساسًا من خلال الاحتفاظ بالأصل الأساسي. أما بالنسبة إلى شبكات PoS مثل Solana، فيمكن للصناديق المشاركة في النشاط الاقتصادي للشبكة أثناء الاحتفاظ بالرموز.
وهذا يجعل تصميم منتجات ETF للعملات المشفرة أكثر تنوعًا. إذ يمكن للصناديق المختلفة المنافسة من خلال نسب التخزين والاحتفاظ بالمكافآت والتوزيعات النقدية وهياكل الرسوم. وعند اختيار الصناديق، يحتاج المستثمرون أيضًا إلى التحول من مقارنة رسوم الإدارة وخطأ التتبع أساسًا إلى تقييم عوائد التخزين وترتيبات الحفظ ومخاطر المدققين وقدرات إدارة السيولة.
ومع ذلك، ليست كل آلية قادرة على توليد عوائد على السلسلة مناسبة للإدراج المباشر في صندوق ETF. فقد تنطوي بروتوكولات البلوكشين المختلفة على عقود ذكية أو إقراض أو توفير سيولة أو أنشطة مالية أخرى أكثر تعقيدًا، وتختلف مخاطرها بدرجة كبيرة عن التخزين الأصلي لـ PoS. كما يجب أن تمتثل مشاركة الصناديق في هذه الأنشطة لوثائق المنتجات المحددة والمتطلبات التنظيمية.
يوضح تطور صناديق Solana ETF أن القطاع المالي التقليدي يستكشف كيفية دمج الآليات الاقتصادية الأصلية للبلوكشين في منتجات الاستثمار بالأوراق المالية. ومع ذلك، لا يعني هذا التكامل أن العوائد على السلسلة يمكن أن تصبح تلقائيًا عوائد استثمارية مستقرة وقابلة للتنبؤ. وبالنسبة إلى المستثمرين، فإن فهم مصدر العوائد ومن يتحمل المخاطر وكيف تدخل العوائد إلى صافي قيمة أصول الصندوق أهم من مجرد مقارنة العوائد السنوية الاسمية.
الملخص
أدى ظهور صناديق Solana Staking ETF إلى انتقال صناديق ETF للعملات المشفرة من أدوات تتبع أسعار الأصول الرقمية فقط إلى منتجات استثمارية يمكنها المشاركة في اقتصاد شبكة البلوكشين. وتستخدم منتجات مثل BSOL وSSK هياكل صناديق وترتيبات تخزين مختلفة، ما يتيح للمستثمرين اكتساب التعرض لسعر SOL مع المشاركة بصورة غير مباشرة في آليات مكافآت شبكة Solana.
يوفر هذا التغيير لمستثمري القطاع المالي التقليدي طرقًا جديدة للمشاركة، لكنه يجعل أيضًا رسوم إدارة الصناديق ونسب التخزين وتوزيع المكافآت واختيار المدققين عوامل مهمة تؤثر في العوائد. ومع ذلك، تُحدد مكافآت التخزين أساسًا بـ SOL وتتأثر بقواعد إصدار الشبكة وظروف التشغيل. ولا ينبغي فهمها ببساطة على أنها فوائد ثابتة، ولا يمكنها إزالة الخسائر الناجمة عن تقلبات سعر SOL في السوق.
وعلى المدى الطويل، لا تكمن أهمية تخزين Solana ETF في إضافة مصدر محتمل للعوائد للصناديق فحسب، بل أيضًا في بدء رأس المال المؤسسي بالمشاركة بصورة أكثر مباشرة في أمن الشبكات ذات PoS وهيكلها الاقتصادي. وفي المستقبل، سيحتاج السوق إلى مراقبة ليس فقط حجم التدفقات الداخلة إلى صناديق ETF، بل أيضًا استدامة مكافآت التخزين وتركيز المدققين وسيولة الصناديق والطلب على التطبيقات الفعلية في شبكة Solana.
الأسئلة الشائعة
ما صندوق Solana Staking ETF؟
صندوق Solana Staking ETF هو منتج متداول في البورصة يحتفظ بـ SOL ويحصل على مكافآت الشبكة عبر آليات التخزين. ويشتري المستثمرون أسهم الصندوق من خلال حسابات الأوراق المالية لاكتساب التعرض غير المباشر لسعر SOL وتلقي عوائد التخزين التي يحتفظ بها الصندوق أو يوزعها.
هل عائد التخزين في Solana ETF ثابت؟
لا. تتأثر عوائد التخزين بقواعد إصدار الشبكة ونسبة التخزين على مستوى الشبكة وأداء المدققين ورسوم الصناديق. ولا تشير العوائد التاريخية إلى إمكانية استمرار العوائد نفسها في المستقبل.
هل يدفع BSOL مكافآت التخزين مباشرةً إلى المستثمرين؟
يحتفظ BSOL أساسًا بمكافآت التخزين ضمن أصول الصندوق، مما يسمح بزيادة محتملة في كمية SOL التي يمثلها كل سهم من أسهم الصندوق بدلًا من دفع النقد مباشرةً وفق جدول زمني ثابت.
ما الفرق بين صندوق Solana ETF والاحتفاظ بـ SOL وتخزينه مباشرةً؟
يحتفظ مستثمرو ETF بأسهم الصندوق من خلال حسابات الأوراق المالية. ولا يتحكمون مباشرةً في SOL الذي يحتفظ به الصندوق ولا يختارون المدققين على السلسلة بأنفسهم. ويمكن للمستخدمين الذين يحتفظون بـ SOL مباشرةً إدارة أصولهم استنادًا إلى محافظهم وطرق التخزين الخاصة بهم، لكن يتعين عليهم تحمل مخاطر المفاتيح الخاصة والعمليات على السلسلة.
هل يمكن لعوائد تخزين Solana ETF تعويض انخفاض SOL؟
يمكنها تحسين العوائد بقدر محدود. فإذا تجاوز انخفاض سعر SOL العوائد الناتجة عن مكافآت التخزين، فقد يظل مستثمرو الصندوق عرضة للخسائر.
هل سيجعل تخزين Solana ETF واسع النطاق الشبكة أكثر مركزية؟
هذا ممكن، لكنه ليس حتميًا. فإذا تركز رأس المال المؤسسي لدى عدد محدود من المدققين، فقد يزيد ذلك من تركيز التخزين. أما إذا استخدمت الصناديق استراتيجيات تفويض متنوعة، فقد تدعم أيضًا مشاركة عدد أكبر من المدققين في الشبكة.







