تشير RWA (الأصول الواقعية) إلى فئة من الأصول تمثل فيها رموز البلوكشين مصالح اقتصادية في أصول مالية واقعية، وتحتفظ بها وتنقلها، مثل السندات الحكومية وصناديق أسواق المال والائتمان الخاص والعقارات. ومع توسع ترميز الأصول تدريجيًا من الإصدار والاحتفاظ إلى التمويل المضمون بضمانات، أصبح دمج السندات الحكومية على السلسلة مع بروتوكولات الإقراض في DeFi تطورًا مهمًا في سوق الأصول الرقمية المؤسسية. ويمكن للأصول المرمزة أن تعمل ليس فقط كأدوات استثمار مولدة للعائد، بل أيضًا كأساس محتمل للتمويل على السلسلة وإدارة الهامش وتخصيص السيولة.
يركز الإقراض التقليدي في DeFi أساسًا على أصول العملات الرقمية مثل ETH وBTC والعملات المستقرة، حيث تتعدل معدلات الاقتراض عادةً بصورة ديناميكية وفقًا لاستخدام المجمع. ويلائم هذا النموذج احتياجات التمويل المرنة في أسواق العملات الرقمية. ومع ذلك، قد تتعارض تكاليف التمويل غير المؤكدة مع هياكل العوائد المستقرة نسبيًا للأصول الأساسية بالنسبة للمؤسسات التي تحتفظ بسندات حكومية أو صناديق أسواق المال أو منتجات ائتمان خاص. وعندما ترتفع معدلات الاقتراض أو لا تتوافق شروط التمويل مع دورات استرداد الأصول، قد يواجه المقترضون ضغوطًا في التدفقات النقدية حتى لو لم تتعرض الأصول الأساسية لتخلف ائتماني عن السداد.
ومع استمرار توسع استخدام السندات الحكومية على السلسلة وصناديق أسواق المال المرمزة ومنتجات الائتمان الخاص، يتجاوز سوق RWA ترميز الأصول نحو التمويل المضمون والائتمان المؤسسي. ولذلك، أصبح الإقراض بمعدل ثابت وأجل ثابت تدريجيًا بنية تحتية مهمة تربط بين RWA وDeFi. ولا يقتصر تطوره على إدارة تكاليف التمويل، بل يشمل أيضًا تقييم الضمانات واسترداد الأصول وسيولة التصفية والتنفيذ القانوني خارج السلسلة.
النقاط الرئيسية
-
يمكن للإقراض بمعدل ثابت أن يجعل تكاليف تمويل RWA أكثر قابلية للتنبؤ. وبالمقارنة مع المعدلات المتغيرة التي تتغير مع استخدام المجمع، تساعد المعدلات الثابتة المؤسسات على تثبيت تكاليف التمويل مسبقًا ومواءمتها بصورة أفضل مع هياكل عوائد الأصول الأساسية وفترات الاحتفاظ بها.
-
تتطور السندات الحكومية على السلسلة من أصول مولدة للعائد إلى ضمانات للتمويل. ويمكن للمستثمرين المؤهلين استخدام السندات الحكومية المرمزة أو حصص صناديق أسواق المال كضمانات لاقتراض العملات المستقرة، والحصول على السيولة دون بيع أصولهم فورًا.
-
تعد مواءمة أسعار الفائدة وآجال الاستحقاق مسألة مهمة في سوق ائتمان RWA. فعندما تظل عوائد الضمانات مستقرة نسبيًا بينما تتغير تكاليف التمويل باستمرار، قد يواجه المقترضون تقلص فروقات العائد وضغوطًا في التدفقات النقدية ومخاطر إعادة التمويل.
-
يعمل Morpho وAave Horizon على تطوير الإقراض المدعوم بـRWA. وتختلف البروتوكولات من حيث هيكل السوق وعزل المخاطر والوصول المؤسسي وإدارة الضمانات، لكن دعم ضمانات RWA لا يعني تقديم أسعار فائدة ثابتة.
-
لا يمكن للمعدلات الثابتة القضاء على جميع مخاطر إقراض RWA. إذ يظل تقييم الأصول ودورات الاسترداد وسيولة التصفية وأمان العقود الذكية والتنفيذ القانوني عوامل رئيسية في تحديد استدامة الائتمان على السلسلة.
لماذا تحتاج RWA إلى الإقراض بمعدل ثابت؟
يكمن السبب الأساسي لحاجة RWA إلى الإقراض بمعدل ثابت في أن الأصول المالية الواقعية عادةً ما تتمتع بهياكل عوائد وفترات احتفاظ محددة نسبيًا، في حين تتقلب تكاليف الاقتراض التقليدية في DeFi غالبًا مع العرض والطلب على التمويل في السوق. فعلى سبيل المثال، بالنسبة إلى سندات الخزانة الأمريكية المرمزة، قد يحتفظ المستثمرون بحصص في صندوق يستثمر في سندات الخزانة قصيرة الأجل. وتتأثر عوائده أساسًا بمعدلات سندات الخزانة ورسوم الصندوق والتغيرات في محفظة الأصول. وعلى عكس أصول العملات الرقمية ذات التقلبات السعرية الكبيرة، تركز هذه المنتجات عادةً بدرجة أكبر على استقرار العوائد والحفاظ على رأس المال وإدارة التدفقات النقدية. لذلك، تعد تكاليف التمويل القابلة للتنبؤ مهمة لترتيبات تمويل المؤسسات.
يمكن لمؤسسة تسعى إلى السيولة دون بيع أصولها من سندات الخزانة أن ترهن حصص الصندوق المرمزة المؤهلة كضمانات وتقترض عملات مستقرة مثل USDC. ويتيح لها ذلك الاحتفاظ بالتعرض الاقتصادي للأصول الأساسية، مع استخدام الأموال المقترضة في العمليات أو التسوية أو أنشطة استثمارية أخرى. ومع ذلك، إذا استخدم التمويل معدلًا متغيرًا، فقد ترتفع تكاليف الاقتراض مع زيادة الطلب على التمويل في أسواق DeFi. فعلى سبيل المثال، افترض أن منتجًا مرمزًا لسندات الخزانة يحقق عائدًا سنويًا متوقعًا قدره 4.5%، وأن مؤسسة اقترضت في البداية عملات مستقرة بمعدل 3.5%. يوفر المعدلان فرقًا إيجابيًا قدره نقطة مئوية واحدة. وإذا ارتفع معدل الاقتراض إلى 7%، ستتجاوز تكاليف التمويل عائد الأصل الأساسي، ما قد يحول استراتيجية ذات فرق إيجابي إلى استراتيجية ذات فرق سلبي.
يمكن للإقراض بمعدل ثابت تخفيف هذه المشكلة. فمن خلال تحديد سعر الفائدة والأجل وشروط السداد عند بداية التمويل، يمكن للمقترضين تقدير تكاليف التمويل طوال فترة التمويل بأكملها والتخطيط للتدفقات النقدية بناءً على عوائد الأصول الأساسية. وبالنسبة إلى المؤسسات التي تحتاج إلى مواصلة الاحتفاظ بالسندات أو حصص الصناديق، يساعد هذا اليقين على تقليل تأثير تقلبات أسعار الفائدة في الميزانيات التشغيلية وإدارة الأصول والخصوم. ولذلك، لا تكمن القيمة الأساسية للإقراض بمعدل ثابت في تحقيق عوائد أعلى، بل في تقليل عدم اليقين في تكاليف التمويل وجعل الائتمان على السلسلة أكثر ملاءمة لإدارة الأصول المالية الواقعية.
ما الفرق بين المعدلات المتغيرة والثابتة في DeFi؟
تتعدل المعدلات المتغيرة في DeFi عادةً بصورة ديناميكية بناءً على استخدام المجمع. فعندما تتوفر في المجمع عملات مستقرة أكثر للإقراض ويكون الطلب على الاقتراض منخفضًا، تحافظ البروتوكولات عمومًا على معدلات أقل لتشجيع الاقتراض. وعندما يزداد الطلب على الاقتراض وتنخفض الأموال المتاحة، ترتفع معدلات الاقتراض لجذب ودائع جديدة والحد من الاقتراض المفرط. وفي بروتوكولات الإقراض مثل Aave، تتضمن منحنيات أسعار الفائدة عادةً نقطة انعطاف محددة للاستخدام. وبمجرد تجاوز استخدام المجمع لهذا المستوى، قد ترتفع تكاليف الاقتراض بوتيرة أسرع بكثير. وتساعد هذه الآلية البروتوكولات على إدارة السيولة بصورة ديناميكية، لكنها تعني أيضًا أن المقترضين يتحملون تكاليف تمويل متغيرة باستمرار.
يحدد الإقراض بمعدل ثابت تكاليف التمويل مسبقًا، ما يتيح للمقترضين التنبؤ بمصروفات الفائدة بدقة أكبر خلال المدة المتفق عليها تعاقديًا. وبالنسبة إلى مستثمري RWA الذين يحتاجون إلى الاحتفاظ بالأصول لأشهر أو حتى سنوات، تساعد المعدلات الثابتة على تقليل تأثير تغير تكاليف التمويل في توقعات العائد. ولا يتفوق أي من النموذجين بطبيعته على الآخر. فالمعدلات المتغيرة أنسب للمقترضين الذين يعطون الأولوية لمرونة التمويل، بينما تناسب المعدلات الثابتة المؤسسات التي تحتاج إلى التخطيط مسبقًا لميزانيات التمويل وجداول السداد.
| بُعد المقارنة |
الإقراض بمعدل متغير |
الإقراض بمعدل ثابت |
| تحديد المعدل |
يتعدل ديناميكيًا بناءً على عوامل مثل استخدام المجمع |
يُحدد عند بداية التمويل |
| تكاليف التمويل |
تتغير وفقًا للعرض والطلب على التمويل في السوق |
مستقرة نسبيًا خلال الأجل المتفق عليه |
| مدة القرض |
غالبًا ما تكون مفتوحة |
عادةً لها تاريخ استحقاق محدد |
| مرونة التمويل |
مرونة نسبية في الاقتراض والسداد |
قد تتضمن قيودًا على السداد المبكر أو الخروج |
| حالات الاستخدام |
تداول العملات الرقمية واحتياجات التمويل قصيرة الأجل |
تمويل مدعوم بـRWA وإدارة خزينة المؤسسات |
| المخاطر الرئيسية |
ارتفاع أسعار الفائدة ومخاطر التصفية |
عدم توافق آجال الاستحقاق ومخاطر السيولة والائتمان |
يُرجى ملاحظة أن المعدلات الثابتة والآجال الثابتة ليسا الشيء نفسه. يصف المعدل الثابت كيفية تحديد تكاليف التمويل، بينما يصف الأجل الثابت موعد استحقاق القرض. ويمكن استخدامهما معًا أو بصورة منفصلة في منتجات مختلفة. إضافة إلى ذلك، لا يمكن للمعدلات الثابتة القضاء على تقلب أسعار الضمانات أو مخاطر التخلف عن السداد. وحتى إذا تم تثبيت تكاليف التمويل، قد يظل المقترضون بحاجة إلى إضافة ضمانات أو مواجهة التصفية إذا انخفضت قيم الضمانات وتجاوزت نسبة القرض إلى القيمة حدود البروتوكول. وبالنسبة إلى RWA، فإن ما يهم حقًا هو اختيار هيكل مناسب لسعر الفائدة والاستحقاق بناءً على عوائد الأصول وفترات الاحتفاظ واحتياجات التدفقات النقدية.
ما هي السندات الحكومية على السلسلة، ولماذا يمكن أن تكون ضمانات لقروض DeFi؟
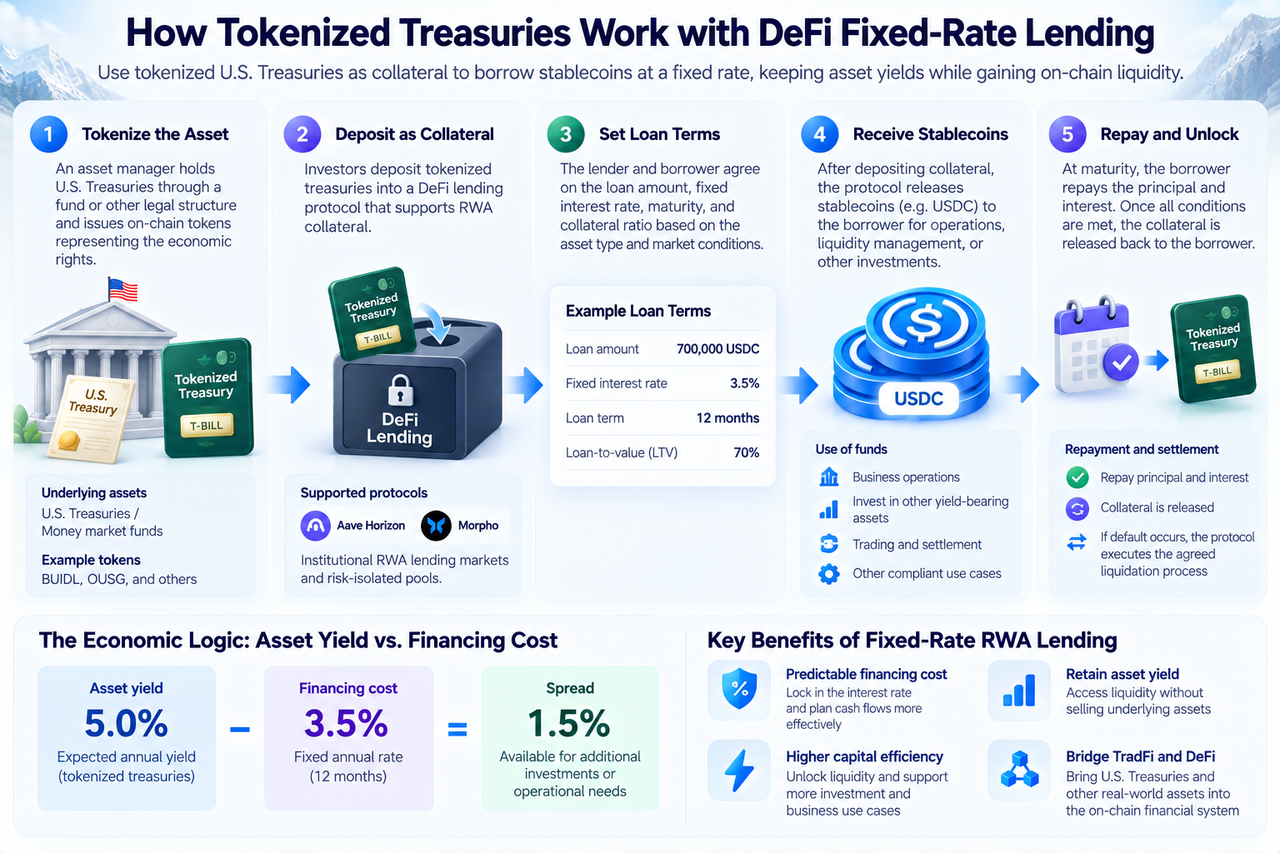
تشير السندات الحكومية على السلسلة عمومًا إلى هياكل مرمزة تمثل مصالح اقتصادية في سندات الخزانة الأمريكية أو حصص الصناديق المستثمرة في السندات الحكومية، في صورة رموز بلوكشين. وعادةً ما تدير شركات إدارة الأصول أو مديرو الصناديق أو جهات إصدار مخصصة هذه المنتجات. وتمثل الرموز على السلسلة حصصًا في الصندوق أو مصالح اقتصادية ضمن هيكل قانوني محدد؛ ولا تعني أن وزارة الخزانة الأمريكية تصدر هذه الرموز مباشرةً على بلوكشين عام. وتستخدم منتجات مثل BUIDL من BlackRock وOUSG من Ondo هياكل مرمزة تتيح للمستثمرين المؤهلين الاحتفاظ بمصالح مرتبطة بأصول مالية تقليدية مولدة للعائد عبر البلوكشين.
وعلى عكس الأصول الأصلية للعملات الرقمية مثل ETH، ترتبط قيمة منتجات سندات الخزانة المرمزة عادةً بالأوراق المالية الأساسية وصافي قيمة أصول الصندوق والعوائد المستحقة. وبالنسبة إلى المستثمرين المؤسسيين، لا تستطيع هذه الأصول توليد العوائد فحسب، بل يمكن أن تعمل أيضًا كضمانات تمويل محتملة، ما يحسن كفاءة رأس المال. فعلى سبيل المثال، افترض أن مؤسسة تحتفظ بحصص في صندوق سندات خزانة مرمز بقيمة $1 million. وإذا كان بروتوكول إقراض يسمح بالتمويل عند نسبة قرض إلى قيمة (LTV) تبلغ 70%، فقد تتمكن المؤسسة من اقتراض ما يصل إلى نحو $700,000 من العملات المستقرة، وفقًا للشروط ذات الصلة. ويتيح ذلك للمؤسسة الحصول على سيولة إضافية دون بيع الأصول الأساسية فورًا، بينما يدير البروتوكول أو ترتيبات الحفظ المرتبطة الضمانات.
ومع ذلك، لا تعني السندات الحكومية على السلسلة أن جميع المصالح في الأصول قابلة للتحويل بحرية. إذ تفرض بعض الصناديق المرمزة قيودًا على أهلية المستثمرين والقوائم المسموح بها وتوقيت الاسترداد والاختصاص القضائي. وحتى إذا تم إصدار أحد الأصول على بلوكشين عام، فقد يظل نقله وتصفيته خاضعين للوثائق القانونية خارج السلسلة. ولذلك، لا يعتمد إمكان استخدام السندات الحكومية على السلسلة كضمانات في DeFi على دعم العقود الذكية للرموز فحسب، بل أيضًا على ما إذا كان المُصدر يسمح باستخدامها كضمانات، وما إذا كان البروتوكول يستطيع تقييمها بدقة، وما إذا كان المصفيون مؤهلين لاستلامها والتصرف فيها. وهذا تمييز مهم بين التمويل المدعوم بـRWA وإقراض أصول العملات الرقمية العادي.
كيف يمكن للسندات الحكومية على السلسلة التكامل مع الإقراض بمعدل ثابت في DeFi؟
يكمن جوهر دمج السندات الحكومية على السلسلة مع الإقراض بمعدل ثابت في تمكين الأصول المالية الواقعية ذات العوائد المستقرة نسبيًا من دعم التمويل على السلسلة بتكاليف وشروط أكثر وضوحًا. وفي هذا النموذج، تعمل السندات الحكومية المرمزة كضمانات، وتدير بروتوكولات الإقراض في DeFi نسب القرض إلى القيمة وشروط التمويل وعمليات السداد، بينما توفر العملات المستقرة الأموال المقترضة وأدوات التسوية. وتبدأ العملية عادةً بترميز الأصول: إذ يحتفظ المُصدر بسندات الخزانة الأمريكية عبر صندوق أو هيكل قانوني آخر، ويصدر رموزًا مقابلة على السلسلة للمستثمرين المؤهلين. وتحدد وثائق الإصدار وشروط المنتج الحقوق المحددة التي تمثلها الرموز.
عندما يسعى المستثمر إلى التمويل، يجب على بروتوكول الإقراض أو شركة إدارة المخاطر تقييم الحقوق القانونية للرمز وسيولته ومصادر تسعيره ودورة استرداده وقيود نقله لتحديد ما إذا كان يمكن أن يكون ضمانًا. ثم يتفق المقترض ومقدم التمويل على مبلغ التمويل وسعر الفائدة الثابت ومدة القرض ونسبة القرض إلى القيمة وإجراءات التخلف عن السداد. وبعد قفل رموز RWA المؤهلة أو وضعها في الحفظ وفقًا لما يقتضيه الاتفاق، يمكن للمقترض تلقي USDC أو عملة مستقرة أخرى متفق عليها. وعند الاستحقاق، يسدد المقترض أصل الدين والفائدة ويسترد الضمانات بعد استيفاء جميع الشروط التعاقدية. وإذا لم يتمكن المقترض من السداد في الوقت المحدد، يتبع البروتوكول أو مقدم الخدمة ذي الصلة إجراءات التخلف عن السداد المتفق عليها.
يشبه هذا النموذج التمويل التقليدي المدعوم بالأوراق المالية، لكن البلوكشين يمكن أن يوفر سجلات أكثر شفافية للضمانات وتسوية مبرمجة للأموال وأتمتة لبعض عمليات إدارة المخاطر. وفي الوقت نفسه، يظل التمويل المدعوم بالسندات الحكومية على السلسلة معتمدًا على البنية التحتية المالية خارج السلسلة. فعادةً لا يمكن إتمام حفظ سندات الخزانة وحسابات صافي قيمة أصول الصناديق ومعالجة الاسترداد والاسترداد القانوني بصورة مستقلة عبر العقود الذكية وحدها. ولذلك، لا يحل الإقراض بمعدل ثابت لـRWA محل التمويل التقليدي بالكامل، بل يستخدم البلوكشين لتحسين طريقة تداول الأصول المالية وحصولها على التمويل، ما يسمح للأصول التقليدية المولدة للعائد بالمشاركة في تخصيص رأس مال أكثر مرونة على السلسلة.
كيف يمكن للإقراض بمعدل ثابت لـRWA تحسين كفاءة رأس المال من خلال استراتيجيات فرق العائد؟
يُعد فرق العائد مقياسًا مهمًا لفهم القيمة الاقتصادية للإقراض بمعدل ثابت لـRWA. وبالنسبة إلى المؤسسات التي تحتفظ بأصول مولدة للعائد، تتطلب قرارات التمويل عادةً مقارنة عوائد الأصول بتكاليف الاقتراض. وإذا تجاوز العائد المتوقع للأصل تكاليف التمويل، فقد تحسن المؤسسة كفاءة رأس المال من خلال التمويل المضمون. أما إذا تجاوزت تكاليف التمويل عوائد الأصول، فقد تواجه فرقًا سلبيًا. وتتمثل ميزة المعدل الثابت في أن المقترضين يستطيعون تحديد مصروفات الفائدة خلال المدة المتفق عليها مسبقًا، ما يسمح بحسابات أدق لنقاط التعادل واحتياجات التمويل.
افترض أن مؤسسة تحتفظ بحصص في صندوق سندات خزانة مرمز بقيمة $1 million، بعائد سنوي متوقع قدره 5%، وتقترض $700,000 من العملات المستقرة بسعر فائدة سنوي ثابت قدره 3.5%. وبموجب هذه الافتراضات، يكون العائد السنوي المتوقع للأصول الأساسية $50,000، وتكون تكاليف فائدة الاقتراض $24,500، ويكون الفرق $25,500.
| البند |
القيمة المفترضة |
| قيمة الضمانات |
$1,000,000 |
| العائد السنوي المتوقع للأصول |
5% |
| مبلغ قرض العملات المستقرة |
$700,000 |
| معدل الاقتراض السنوي الثابت |
3.50% |
| العائد المتوقع للأصول لمدة سنة واحدة |
$50,000 |
| تكلفة فائدة التمويل لمدة سنة واحدة |
$24,500 |
| عائد الأصول ناقص فائدة التمويل |
$25,500 |
توضح هذه الأرقام آلية التمويل فقط ولا تمثل معدلات السوق الفعلية أو عوائد الاستثمار. ويُرجى ملاحظة أن $25,500 هو ببساطة عائد الضمانات ناقص فائدة التمويل، وليس صافي الربح النهائي لاستراتيجية الرافعة المالية. ويجب حساب كيفية استخدام مبلغ $700,000 المقترض، وما إذا كان يحقق عوائد إضافية، وأي رسوم أو خسائر محتملة مرتبطة به، بصورة منفصلة.
إذا استخدمت المؤسسة العملات المستقرة المقترضة لشراء أصول إضافية مولدة للعائد ثم رهنت تلك الأصول الجديدة للحصول على تمويل إضافي، فإنها تنشئ هيكلًا تكراريًا. ويمكن لهذه الاستراتيجية زيادة التعرض للأصول، لكنها تضخم المخاطر أيضًا. فقد يجبر انخفاض صافي قيمة الأصول الأساسية أو زيادة خصومات الضمانات أو عدم القدرة على إعادة التمويل عند الاستحقاق المؤسسة على بيع الأصول مبكرًا لسداد الدين. وحتى إذا تجاوز العائد الاسمي للأصول معدل التمويل، فإن الربحية النهائية غير مضمونة. ولذلك، تكمن قيمة المعدلات الثابتة أساسًا في جعل تكاليف التمويل أكثر قابلية للتنبؤ، وليس في إزالة مخاطر الرافعة المالية أو إنشاء فرص مراجحة بلا مخاطر.
لماذا تؤثر دورات استرداد RWA في عمليات التصفية في DeFi؟
تتمثل إحدى القضايا الأساسية في التمويل المدعوم بـRWA في الفجوة الزمنية بين المعاملات على السلسلة وتسوية الأصول خارج السلسلة. إذ يمكن عادةً تداول أصول العملات الرقمية الرئيسية مثل ETH وBTC في أسواق تعمل على مدار الساعة. أما السندات الحكومية المرمزة وصناديق أسواق المال ومنتجات الائتمان الخاص، فقد تخضع لأيام عمل الصناديق وإجراءات استرداد الأصول ومراجعات الامتثال. وقد تتطلب بعض منتجات الصناديق يوم عمل واحدًا أو أكثر لإتمام الاسترداد، بينما قد تستغرق أصول الائتمان الخاص وقتًا أطول لاسترداد الأموال. في المقابل، تحتاج بروتوكولات الإقراض في DeFi عادةً إلى مراقبة قيم الضمانات باستمرار وتنفيذ عمليات التصفية بسرعة عندما تتجاوز نسب القرض إلى القيمة الحدود المحددة.
عندما تتكون الضمانات من أصول عملات رقمية سائلة، يمكن للمصفين بيع الأصول عبر الأسواق على السلسلة واسترداد الأموال. ولكن إذا كانت الضمانات RWA تخضع لقيود نقل أو تأخير في الاسترداد، فقد لا يتمكن المصفيون من الحصول على النقد المقابل فورًا. وينتج عن ذلك عدم توافق في السيولة بين التصفية الفورية على السلسلة والاسترداد المتأخر خارج السلسلة. وحتى مع قرض بمعدل ثابت، قد يظل البروتوكول معرضًا لمخاطر الديون المعدومة إذا تعذر بيع الضمانات أو استردادها على الفور. ولذلك، قد يساعد التمويل بأجل ثابت المقترضين في جدولة السداد، لكنه لا يستطيع بمفرده حل مشكلات التصرف في الضمانات.
ولتقليل هذه المخاطر، تحتاج أسواق إقراض RWA عادةً إلى نسب قرض إلى قيمة أكثر تحفظًا ومصفين محترفين واحتياطيات سيولة وآليات استرداد منسقة مع مُصدري الأصول. وبالنسبة إلى الأصول المرمزة الخاضعة لقيود القائمة المسموح بها، يجب أن يكون المصفيون مؤهلين قانونيًا أيضًا لاستلام الرموز والاحتفاظ بها. كما يجب أن تراعي البروتوكولات تقييم الأصول وخصومات السوق والتنفيذ القانوني عبر الحدود في الظروف القصوى. ولذلك، لا يمكن لإدارة المخاطر في الإقراض المدعوم بـRWA أن تعتمد فقط على أوراكل الأسعار على السلسلة والتصفية الآلية، بل يجب أن تراعي أيضًا قواعد التداول والقيود القانونية التي تحكم الأصول الواقعية.
كيف يدعم Morpho الإقراض المدعوم بـRWA وأسواق المعدلات الثابتة؟
Morpho هو بنية تحتية للإقراض في منظومة Ethereum. ومن أهم ميزاته القدرة على إنشاء أسواق إقراض بمعايير مخاطر مستقلة. ففي نموذج المجمع المشترك التقليدي، قد تخضع أصول الضمانات المختلفة لإطار موحد لإدارة المخاطر. أما هيكل الأسواق المعزولة في Morpho فيتيح تهيئة نسب القرض إلى القيمة وأوراكل الأسعار ومعايير التصفية ونماذج أسعار الفائدة لضمانات محددة. ويعد هذا التصميم مهمًا بشكل خاص لـRWA لأن السندات الحكومية المرمزة وصناديق أسواق المال ومنتجات الائتمان الخاص تختلف في مخاطر الائتمان ودورات الاسترداد وسيولة السوق. وقد لا يعكس تطبيق نسب قرض إلى قيمة وقواعد تصفية متطابقة خصائص المخاطر لكل فئة من الأصول بدقة.
ومن خلال الأسواق المعزولة، يمكن لمديري المخاطر المحترفين تصميم شروط التمويل وفقًا لخصائص الأصول المختلفة، وتقديم دعم أكثر تخصيصًا للإقراض المضمون لـRWA المؤهلة. ومع ذلك، فإن الأسواق المعزولة والمعدلات الثابتة مفهومان مختلفان. إذ توفر بنية الأسواق المعزولة في Morpho عزل المخاطر وتهيئة المعايير، لكن أسواق الإقراض التي تستخدم هذه البنية لا تقدم بالضرورة معدلات ثابتة. فما زالت بعض الأسواق تعدل تكاليف الاقتراض ديناميكيًا وفقًا لاستخدام التمويل. وبالنسبة إلى تمويل RWA المؤسسي، يمكن لترتيبات المعدل الثابت والأجل الثابت أن تكمل هياكل الأسواق المعزولة بشكل أكبر، ما يتيح للمقترضين إدارة تكاليف التمويل وفقًا لعوائد الأصول وفترات الاحتفاظ.
وعلى المدى الطويل، تكمن قيمة البنية التحتية المعيارية للإقراض مثل Morpho في السماح لأنواع مختلفة من الضمانات واحتياجات التمويل باستخدام تصاميم متمايزة، بدلًا من إلزام جميع المقترضين بقبول قواعد المجمع نفسها. وما زال تطورها الفعلي يعتمد على سيولة العملات المستقرة وجودة إدارة المخاطر وقابلية تصفية الضمانات وقبول مقدمي التمويل للأسواق ذات الصلة. وإذا حصل المزيد من السندات الحكومية المرمزة ومنتجات الائتمان المؤسسي على دعم موثوق للتقييم والتصفية مستقبلًا، فقد تصبح أسواق الإقراض المعزولة جزءًا مهمًا من تمويل RWA.
كيف يربط Aave Horizon بين RWA المؤسسية وائتمان DeFi؟
Aave Horizon هو سوق إقراض مصمم لتلبية احتياجات التمويل المؤسسي المدعوم بـRWA. ويهدف إلى تمكين المشاركين المؤهلين من استخدام السندات الحكومية المرمزة وصناديق أسواق المال والأصول الواقعية المؤهلة الأخرى كضمانات للحصول على سيولة من العملات المستقرة. وتكمن القيمة الأساسية لهذا النموذج في ربط الأصول المؤسسية المولدة للعائد بأسواق الإقراض على السلسلة. وفي التمويل التقليدي، يمكن للمؤسسات الحصول على التمويل من خلال التمويل المدعوم بالأوراق المالية، لكن العملية تتضمن عادةً عدة وسطاء وترتيبات حفظ وأنظمة تسوية. ويمكن لترميز RWA نقل بعض سجلات ملكية الأصول والضمانات إلى السلسلة، ما يسهل على بروتوكولات الإقراض تحديد حالة الضمانات وإدارة الاقتراض وفقًا لقواعد محددة مسبقًا.
ومع ذلك، يختلف إقراض RWA المؤسسي بدرجة كبيرة عن أسواق DeFi العادية. إذ تفرض بعض الصناديق المرمزة قيودًا على أهلية المستثمرين، ولذلك يجب أن تعالج بروتوكولات الإقراض متطلبات KYC والقوائم المسموح بها وأذونات نقل الأصول. وفي الوقت نفسه، قد لا يحدث تقييم الأصول الأساسية واستردادها في الوقت الفعلي، ما يتطلب من البروتوكولات إنشاء مصادر تسعير موثوقة وترتيبات تصفية مناسبة. كما تولي المؤسسات عادةً اهتمامًا أكبر بتكاليف التمويل وشروطه والتعرض للمخاطر والالتزامات القانونية. ولذلك، تحتاج منتجات الإقراض على السلسلة إلى التوافق مع ممارسات إدارة الأصول والخصوم التقليدية.
ومن المهم أن قدرة Aave Horizon على دعم الإقراض المدعوم بـRWA لا تعني أن جميع تمويلاته تستخدم معدلات ثابتة. فأهلية ضمانات RWA والتمويل بمعدل ثابت بُعدان منفصلان للمنتج. ويمكن للسوق أن يدعم السندات الحكومية على السلسلة كضمانات مع الاستمرار في استخدام معدلات اقتراض متغيرة. ولذلك، عند اختيار هذه المنتجات، يجب على المؤسسات تأكيد أهلية الضمانات وآلية معدل الاقتراض وشروط القرض وقواعد التصفية ومتطلبات الامتثال بصورة منفصلة. ولا ينبغي لها افتراض أن المنتج يقدم معدلات ثابتة لمجرد أنه ينتمي إلى سوق RWA.
ما الفرق بين Morpho وAave Horizon؟
يسهم كل من Morpho وAave Horizon في تطوير الإقراض المدعوم بـRWA، لكنهما يختلفان في تموضع المنتجات وهياكل الأسواق. يركز Morpho بدرجة أكبر على تصميم الأسواق المعيارية، ما يتيح للمشاركين المحترفين إنشاء أسواق إقراض بمعايير مستقلة لأصول الضمانات المختلفة. ويناسب ذلك فئات الأصول التي تتطلب إدارة مخاطر متمايزة. ويركز Aave Horizon بصورة أكثر تحديدًا على التمويل المؤسسي المدعوم بـRWA، مع التأكيد على وصول الأصول الواقعية المؤهلة إلى أسواق إقراض العملات المستقرة على السلسلة، مع معالجة أهلية المؤسسات ومتطلبات نقل الأصول.
| بُعد المقارنة |
Morpho |
Aave Horizon |
| التمركز الأساسي |
بنية تحتية معيارية للإقراض |
سوق إقراض لـRWA المؤسسية |
| هيكل السوق |
أسواق إقراض معزولة |
سوق مخصص للتمويل المدعوم بـRWA |
| إدارة الضمانات |
معايير مخاطر قابلة للتهيئة لأصول مختلفة |
التركيز على الأصول الواقعية المرمزة المؤهلة |
| المستخدمون الرئيسيون |
مستخدمو DeFi والمؤسسات ومديرو المخاطر المحترفون |
المقترضون المؤسسيون والمشاركون المرتبطون في السوق |
| آلية سعر الفائدة |
تعتمد على تصميم السوق المحدد |
تعتمد على قواعد سوق الإقراض المحدد |
| المزايا الرئيسية |
تهيئة مرنة وعزل المخاطر |
وصول RWA وحالات استخدام التمويل المؤسسي |
| التحديات الرئيسية |
تجزؤ سيولة السوق وإدارة المعايير |
امتثال الأصول وتقييمها وتصفيتها خارج السلسلة |
لا يمثل الاثنان بديلين بسيطين لبعضهما. إذ يمكن لهيكل الأسواق المعزولة في Morpho دعم أنواع متعددة من الأصول ونماذج التمويل، بينما يعكس Aave Horizon كيفية تصميم بروتوكولات DeFi لمنتجات تلبي احتياجات RWA المؤسسية. وبالنسبة إلى المقترضين، يعتمد اختيار البروتوكول على أكثر من العلامة التجارية أو حجم السوق. وتشمل الاعتبارات الأكثر أهمية ما إذا كانت الضمانات المحددة مدعومة، وما إذا كانت تكاليف الاقتراض معقولة، وما إذا كانت التصفية أو السداد يمكن أن تتم بسلاسة أثناء ضغوط السوق. ومع تطور سوق RWA، قد يستمر الإقراض المعياري والأسواق المؤسسية المتخصصة في التعايش، لخدمة أنواع مختلفة من احتياجات التمويل.
ما المخاطر التي يواجهها الإقراض بمعدل ثابت لـRWA؟
يمكن للمعدلات الثابتة تقليل عدم اليقين في تكاليف التمويل، لكنها لا تستطيع القضاء على المخاطر الأخرى في إقراض RWA. أولها مخاطر الائتمان. إذ تختلف جودة الأصول الأساسية بدرجة كبيرة بين RWA: فسندات الخزانة الأمريكية وصناديق أسواق المال والائتمان الخاص لها مصادر مختلفة للمخاطر. ولا يمكن معاملتها كضمانات آمنة بالقدر نفسه لمجرد أنها جميعًا موجودة في صورة رموز. وثانيها مخاطر السيولة. فبعض منتجات RWA لديها تداول محدود في السوق الثانوية، وقد تخضع عمليات الاسترداد لقيود زمنية وقيود أهلية. وعندما يحتاج بروتوكول الإقراض إلى التصرف في الضمانات بسرعة، قد ينخفض سعر البيع الفعلي عن صافي القيمة الدفترية المسجلة لها.
وتستحق مخاطر التقييم الاهتمام أيضًا. إذ لا يتم تحديث صافي قيمة أصول بعض الأصول المالية الواقعية في الوقت الفعلي. وإذا اعتمدت أوراكل الأسعار على السلسلة على بيانات تقييم متأخرة، فقد يفشل البروتوكول في تحديد تغيرات قيمة الضمانات في الوقت المناسب. وفي الوقت نفسه، قد تحتوي بروتوكولات الإقراض وعقود الرموز وأوراكل الأسعار والبنية التحتية الأخرى ذات الصلة على ثغرات في العقود الذكية أو تتعرض لإخفاقات تشغيلية، ما يؤثر في أمان الضمانات وتسوية الأموال. وبالنسبة إلى المنتجات التي تعتمد على مديري أصول خارج السلسلة، قد تؤثر المشكلات التشغيلية لدى جهات الحفظ أو مديري الصناديق أو مقدمي الخدمات ذوي الصلة بشكل إضافي في قابلية استرداد الأصول.
إضافة إلى ذلك، يعد عدم توافق آجال الاستحقاق والمخاطر القانونية عاملين رئيسيين يجب على المؤسسات تقييمهما. وحتى إذا كان معدل الاقتراض ثابتًا، فقد يظل المقترض غير قادر على السداد في الوقت المحدد إذا استحق القرض قبل أن يمكن استرداد الأصول الأساسية. وتعتمد حقوق حاملي الرموز في الأصول الأساسية وإجراءات الاسترداد بعد التخلف عن السداد وأهلية المصفين للاحتفاظ بالأصول كلها على الهيكل القانوني للمنتج المحدد. وقد تضخم هياكل التمويل التكراري والرافعة المالية هذه المخاطر. فعندما تُرهن أصول من النوع نفسه بشكل متكرر، قد تؤدي تغيرات أسعار السوق أو تراجع السيولة إلى عمليات تصفية متتابعة. ولذلك، يتطلب تقييم الإقراض بمعدل ثابت لـRWA أكثر من مقارنة عوائد الأصول بمعدلات الاقتراض؛ بل يتطلب أيضًا مراجعة شاملة لنسب القرض إلى القيمة وشروط التمويل وقدرة الاسترداد وترتيبات الخروج في ظروف السوق القصوى.
كيف سيؤثر الإقراض بمعدل ثابت في مستقبل RWA وDeFi؟
يدفع تطور RWA بـDeFi إلى ما هو أبعد من إقراض الأصول الأصلية للعملات الرقمية، نحو سوق أكثر تنوعًا للضمانات المالية. اعتمد الإقراض المبكر في DeFi أساسًا على ETH وBTC والعملات المستقرة، وكان الطلب على التمويل مرتبطًا ارتباطًا وثيقًا بنشاط تداول أصول العملات الرقمية. ومع تحول السندات الحكومية وصناديق أسواق المال والائتمان الخاص تدريجيًا إلى أصول مرمزة، تكتسب أسواق الإقراض على السلسلة تعرضًا لأصول مالية واقعية ذات مصادر عوائد وهياكل استحقاق مختلفة. لكن ترميز الأصول ليس سوى الخطوة الأولى. فإذا كانت السندات الحكومية على السلسلة قابلة للاحتفاظ فقط ولا يمكن استخدامها بفعالية للتمويل المضمون أو إدارة السيولة أو ترتيبات الهامش، ستظل كفاءة رأس مالها محدودة.
يمكن للإقراض بمعدل ثابت توفير شروط تمويل أكثر قابلية للتنبؤ لهذه الأصول، ما يتيح للائتمان على السلسلة التكيف تدريجيًا مع احتياجات إدارة الأصول والخصوم المؤسسية. وفي المستقبل، قد تحصل المزيد من السندات الحكومية المرمزة ومنتجات الصناديق على دعم من بروتوكولات الإقراض، ما يوسع نطاق الضمانات المؤهلة. ومع تعزيز التعاون بين مصدري الأصول وجهات الحفظ وبروتوكولات الإقراض، قد تتوسع تطبيقات تمويل RWA من عدد محدود من الأسواق المتخصصة إلى حالات استخدام مؤسسية أكثر. وفي الوقت نفسه، قد تتطور منتجات المعدلات الثابتة والآجال الثابتة بصورة أكبر، ما يسمح للمؤسسات بتخطيط التمويل حول التدفقات النقدية للأصول وفترات الاحتفاظ بدلًا من الاعتماد بالكامل على تكاليف الاقتراض التي تتقلب مع استخدام المجمع.
ويعد تكامل البنية التحتية للسيولة على السلسلة وخارجها اتجاهًا مهمًا آخر. فترتيبات الاسترداد الفوري والمصفون المحترفون وشبكات نقل الأصول المتوافقة وخدمات التقييم الموثوقة ستكون شروطًا مهمة لتوسيع نطاق إقراض RWA. ومع ذلك، لا ينبغي قياس نضج سوق RWA اعتمادًا فقط على القيمة الإجمالية للأصول المرمزة. فالطلب الفعلي على الاقتراض وتكاليف التمويل وخسائر التخلف عن السداد وكفاءة دوران الضمانات والعوائد المعدلة حسب المخاطر تحدد أيضًا ما إذا كان السوق يمكن أن يتطور بصورة مستدامة. وفقط عندما يقدم التمويل على السلسلة قيمة ملموسة في الكفاءة والتكلفة وضبط المخاطر، يمكن أن يصبح الإقراض بمعدل ثابت بنية تحتية طويلة الأجل تربط بين التمويل التقليدي وDeFi.
الملخص
تحتاج RWA إلى الإقراض بمعدل ثابت ليس لأن نماذج المعدلات المتغيرة لا يمكن أن تعمل، بل لأن الأصول الواقعية لها خصائص مختلفة من حيث العائد والاستحقاق والسيولة عن الأصول الأصلية للعملات الرقمية. وتتمتع السندات الحكومية على السلسلة وصناديق أسواق المال والائتمان الخاص عادةً بهياكل عوائد محددة نسبيًا، لكن الاسترداد والتسوية قد يستغرقان عدة أيام عمل. في المقابل، قد تتغير معدلات التمويل في مجمعات الإقراض التقليدية في DeFi بسرعة مع استخدام التمويل، ما قد يعرض المؤسسات لارتفاع تكاليف التمويل وعدم توافق آجال الأصول والخصوم.
يمكن للإقراض بمعدل ثابت وأجل ثابت أن يساعد المؤسسات في تحديد تكاليف التمويل مسبقًا ومواءمة شروط القروض بصورة أفضل مع فترات الاحتفاظ بالضمانات. وتدعم بروتوكولات مثل Morpho وAave Horizon الإقراض المدعوم بـRWA، لكن المنتجات تختلف في هيكل السوق والوصول المؤسسي وآليات أسعار الفائدة. ودعم ضمانات RWA لا يعني تلقائيًا تقديم معدلات ثابتة.
وعلى المدى الطويل، يمكن أن يساعد دمج RWA وDeFi التمويل على السلسلة في التطور من تداول أصول العملات الرقمية المضمون إلى سوق تمويل شامل يدعم السندات الحكومية والصناديق والائتمان المؤسسي. ومع ذلك، لا تستطيع المعدلات الثابتة القضاء على مخاطر الائتمان أو السيولة أو التصفية. ولا يزال سوق ائتمان RWA الناضج حقًا يحتاج إلى تقييم موثوق للأصول وتصفية متوافقة ومصادر تمويل مستقرة وإطار قوي للتنفيذ القانوني خارج السلسلة.
الأسئلة الشائعة
لماذا تحتاج RWA إلى الإقراض بمعدل ثابت؟
لأن العديد من أصول RWA تتمتع بهياكل عوائد وفترات احتفاظ محددة نسبيًا، تساعد المعدلات الثابتة المقترضين على تحديد تكاليف التمويل مسبقًا وتقليل عدم اليقين الناجم عن ارتفاع المعدلات المتغيرة ومواءمة ترتيبات التمويل بصورة أفضل مع التدفقات النقدية للأصول.
هل يمكن استخدام السندات الحكومية على السلسلة كضمانات في DeFi؟
نعم، لكن ذلك يعتمد على الهيكل القانوني للمنتج المرمز وقيود النقل وأساليب تقييم الأصول ودعم بروتوكول الإقراض. ولا يمكن استخدام جميع السندات الحكومية على السلسلة مباشرةً للتمويل المضمون، كما تتطلب بعض المنتجات من المشاركين استيفاء معايير أهلية محددة للمستثمرين.
كيف يختلف الإقراض بمعدل ثابت لـRWA عن إقراض DeFi التقليدي؟
يستخدم إقراض DeFi التقليدي عادةً معدلات متغيرة تتغير مع استخدام المجمع. ويحدد الإقراض بمعدل ثابت تكاليف التمويل خلال مدة متفق عليها، ما يجعله أكثر ملاءمة للمقترضين المؤسسيين الذين يحتاجون إلى التخطيط مسبقًا لميزانيات التمويل وجداول السداد.
ما هو التمويل التكراري لـRWA؟
التمويل التكراري لـRWA هو استراتيجية يحتفظ فيها المستثمرون بأصول مولدة للعائد، ويرهنونها كضمانات لاقتراض الأموال، ثم يستثمرون تلك الأموال المقترضة في أصول أخرى أو أصول من النوع نفسه لزيادة التعرض المالي. وقد يحسن هذا النموذج كفاءة رأس المال، لكنه يضخم أيضًا مخاطر الرافعة المالية والتصفية.
هل يدعم Morpho الإقراض المدعوم بـRWA؟
يمكن لأسواق الإقراض المعزولة في Morpho تحديد معايير مخاطر لأنواع مختلفة من الضمانات ودعم تمويل RWA التي تستوفي متطلبات أهلية السوق. ويجب تحديد ما إذا كان سوق محدد يستخدم معدلات ثابتة من قواعد المنتج الفعلية الخاصة به.
هل يقدم Aave Horizon قروضًا بمعدل ثابت؟
يخدم Aave Horizon أساسًا احتياجات الإقراض المؤسسي المدعوم بـRWA، لكن قبول ضمانات RWA لا يعني أن جميع القروض تستخدم معدلات ثابتة. وتعتمد تكاليف الاقتراض وترتيبات الاستحقاق المحددة على تصميم المنتج في السوق ذي الصلة.
هل ينطوي إقراض RWA بمعدل ثابت على مخاطر التصفية؟
نعم. فالمعدلات الثابتة لا تثبت سوى تكاليف التمويل المتفق عليها. ويمكن لانخفاض قيم الضمانات أو ارتفاع نسب القرض إلى القيمة أو تأخر استرداد الأصول أو عدم السداد عند الاستحقاق أن يؤدي إلى التصفية أو التخلف عن السداد.
ما اتجاهات التطور المستقبلية للإقراض بمعدل ثابت لـRWA؟
تشمل الاتجاهات الرئيسية توسيع نطاق الأصول المرمزة المؤهلة كضمانات، وتطوير أسواق تمويل بمعدلات وآجال ثابتة، وتحسين كفاءة استرداد RWA وتصفيتها، وإنشاء بنية تحتية لتقييم الأصول وإدارة الامتثال والتنفيذ القانوني تلبي المتطلبات المؤسسية.