حققت مجموعات صور الملفات الشخصية الرقمية، مثل CryptoPunks وBored Ape Yacht Club (BAYC)، تقييمات مرتفعة للغاية بفضل الإصدار المحدود وهوية المجتمع وتأثير المشاهير. بيع بعض رموز NFT الفردية بملايين الدولارات. ولفترة من الزمن، تحولت صور الملفات الشخصية الرقمية من مقتنيات على الإنترنت إلى رموز للثروة والهوية وثقافة العملات المشفرة.
لكن ازدهار سوق NFT لم يدم. فمع انكماش سيولة سوق العملات المشفرة، وتراجع الطلب المضاربي، وعدم وفاء المشاريع بتوقعاتها التجارية، دخلت رموز NFT القيادية التي كانت رائجة سابقًا تدريجيًا في تصحيح طويل الأمد. في نوفمبر 2026، ارتفعت الأسعار الدنيا لبعض رموز NFT القيادية لفترة وجيزة، لكن معظم المجموعات المعروفة بقيت دون قممها التاريخية بفارق كبير. وبدأ السوق يواجه سؤالًا مجددًا: مع التلاشي التدريجي لتأثير المشاهير وتوقعات الثروة واهتمام المجتمع، ما الذي ينبغي أن يحدد قيمة رموز NFT؟
يمثل صعود سوق NFT وتراجعه أكثر من مجرد دورة أسعار لأصول العملات المشفرة. فهو يعكس أيضًا العلاقة المعقدة بين الندرة الرقمية والاستهلاك الثقافي والمضاربة المالية. تستعرض هذه المقالة تطور سوق NFT من النمو السريع إلى الركود، وتحلل أسباب فشل نظام تقييم رموز NFT القيادية، وتبحث في كيفية تسريع السيولة لانخفاضات الأسعار، وتستكشف ما إذا كانت المقتنيات الرقمية قادرة على إرساء أساس أكثر استدامة للقيمة بعد موجة المضاربة.
أبرز النقاط
-
ارتفعت رموز NFT بسرعة خلال 2021–2022، مدفوعة بالتأثير المشترك لتكوين الثروة في سوق العملات المشفرة، والطلب على الهوية الرقمية، ومشاركة المشاهير، واتساع السيولة.
-
لم تأتِ التقييمات المرتفعة لرموز NFT القيادية من الندرة التقنية فحسب، بل أيضًا من إجماع المجتمع والتأثير الثقافي وتوقعات الطلب المستقبلي.
-
رموز NFT أصول غير قابلة للاستبدال، تتسم بتداول متقطع وعمق سوق محدود. ولا يمكن للأسعار الدنيا أن تمثل مباشرة القيمة القابلة للتحقق لمجموعة كاملة.
-
بلغ حجم تداول NFT نحو $57.2 مليار في 2022، ثم انخفض إلى نحو $13.7 مليار في 2024، ما يدل على انكماش كبير في نشاط السوق.
-
ارتفعت الأسعار الدنيا لبعض رموز NFT القيادية مؤخرًا، لكن الزيادات السعرية قصيرة الأجل لا تعني تعافي عدد المشترين وعمق التداول والطلب طويل الأجل.
-
قد يعتمد مستقبل رموز NFT بدرجة أكبر على الثقافة الرقمية، والتسويق التجاري للملكية الفكرية، والطلب على الاقتناء، والحقوق الملموسة، بدلًا من الندرة والسرديات المضاربية وحدها.
لماذا أصبحت رموز NFT ظاهرة عالمية في سوق العملات المشفرة عام 2021؟
لم يكن الارتفاع السريع لرموز NFT نتيجة ابتكار تقني واحد. بل جاء مدفوعًا بالتأثير المشترك للسوق الصاعدة للأصول المشفرة، وانتشار الثقافة الرقمية، ورأس المال المضاربي. بين عامي 2020 و2021، شهدت الأسواق المالية العالمية بيئة وفيرة السيولة، بينما ارتفعت أسعار الأصول المشفرة بشكل حاد وراكم بعض المستثمرين ثروات كبيرة على البلوكشين. وفي الوقت نفسه، ازدادت شعبية DeFi والتداول على البلوكشين والمحافظ الرقمية، مما وفر الأساس التقني والمالي لإصدار رموز NFT وشرائها وإعادة بيعها.
أنشأت رموز NFT سردية أصول جديدة لسوق العملات المشفرة. فعلى خلاف الرموز القابلة للاستبدال مثل Bitcoin وEthereum، يمكن لكل رمز NFT أن يمتلك معرفًا فريدًا وبيانات وصفية وسجل معاملات. وبالنسبة للفنانين الرقميين، يوفر هذا الهيكل وسيلة لتسجيل مصدر العمل وتحويلات الملكية بشكل علني. أما بالنسبة إلى الجامعين، فتجمع رموز NFT بين الاقتناء الرقمي وعرض الهوية وتداول الأصول على البلوكشين، مانحة الصور الرقمية التي يمكن نسخها بلا حدود هوية مميزة على البلوكشين.
والأهم أن رموز NFT سرعان ما تجاوزت معاملات الفن الرقمي البسيطة. فقد ربطت مجموعات صور الملفات الشخصية مثل CryptoPunks وBAYC ملكية NFT بهوية المجتمع. وعرض بعض الحائزين صور ملفاتهم الشخصية على وسائل التواصل الاجتماعي للتعبير عن انتمائهم إلى ثقافة العملات المشفرة. كما وسعت مشتريات المشاهير وشراكات العلامات التجارية والانتشار عبر وسائل التواصل الاجتماعي اهتمام السوق، فنقلت رموز NFT من مقتنيات متخصصة إلى نقاشات واسعة النطاق.
عكست بيانات السوق سرعة هذا النمو. ففي 2021، ارتفع حجم التداول في أسواق NFT الرئيسية بسرعة، وأصبحت منصات مثل OpenSea بوابات مهمة لمعاملات المقتنيات الرقمية. وفي 2022، بلغ حجم تداول NFT السنوي نحو $57.2 مليار، وهو مستوى تاريخي مرتفع. إلا أن هذا النمو تضمن مزيجًا من الطلب الحقيقي على الاقتناء والتداول المضاربي وحوافز السوق. ولا يمكن تفسيره ببساطة على أنه دليل على أن كل معاملة مثلت نية احتفاظ طويلة الأجل.
كان التغير الأهم خلال هذه الفترة هو تطور رموز NFT من تقنية لتسجيل الأصول الرقمية إلى سوق مقتنيات مضاربي قادر على حمل توقعات الثروة والهوية الاجتماعية.
كيف أنشأت CryptoPunks وBAYC علاوة الهوية لرموز NFT القيادية؟
تشير رموز NFT القيادية عمومًا إلى المجموعات ذات الاعتراف العالي في السوق، وسجل التداول الطويل، والتأثير القوي في المجتمع، والتقييمات السوقية المرتفعة نسبيًا. وتمثل CryptoPunks وBAYC أمثلة بارزة على ذلك. لكن مصطلح «قيادي» لا يعني الربحية أو الاستقرار اللذين تتمتع بهما الشركات القيادية في سوق الأسهم، ولا يقدم أي ضمان لحماية أسعار الأصول.
أُطلقت CryptoPunks عام 2017، وتتكون من 10,000 شخصية بأسلوب البكسل. وبسبب دخولها المبكر إلى منظومة NFT على Ethereum، وامتلاكها عرضًا ثابتًا وخصائص بصرية مميزة، اكتسبت تدريجيًا مكانة تاريخية بوصفها مقتنى ثقافيًا رقميًا. وبالنسبة إلى بعض الجامعين، لا تقتصر قيمة CryptoPunks على الصور نفسها، بل تشمل أيضًا مكانتها كرموز مبكرة لثقافة البلوكشين.
أُطلقت BAYC عام 2021، وتتكون كذلك من 10,000 صورة ملف شخصي محدودة الإصدار، لكنها ركزت بدرجة أكبر على تنظيم المجتمع والترويج للعلامة التجارية ومزايا الحائزين. وفي مرحلة ما، كان امتلاك BAYC يُنظر إليه بوصفه رمزًا للدخول إلى دائرة اجتماعية محددة للعملات المشفرة. ومع زيادة مشتريات المشاهير والتعرض للعلامة التجارية، بدأت أسعار سوق NFT تتضمن علاوة هوية كبيرة. فلم يكن بعض المشترين يشترون صورًا رقمية فحسب، بل توقعات بشأن المكانة المجتمعية والمزايا المستقبلية ومكاسب إعادة البيع المحتملة.
تتشابه آلية التسعير هذه في بعض الجوانب مع أسواق المقتنيات التقليدية. إذ يمكن للأعمال الفنية والأحذية الرياضية محدودة الإصدار والسلع الفاخرة أن تحظى بعلاوات سعرية بسبب الندرة والمكانة الثقافية والاعتراف الاجتماعي. وتختلف رموز NFT في أن أسعارها يمكن عرضها في الوقت الفعلي من خلال معاملات البلوكشين وإدراجات الأسواق، ما يجعل تحويل المقتنيات إلى أصول مالية أسهل. ومع استمرار ارتفاع أسعار السوق، جذب تأثير الثروة بين الحائزين المزيد من المشترين الجدد، مكوّنًا حلقة تغذية راجعة إيجابية من ارتفاع الأسعار وزيادة الاهتمام والمزيد من الشراء.
تكمن المشكلة في أن علاوة الهوية تتطلب اهتمامًا اجتماعيًا مستمرًا واعترافًا ثقافيًا. وعندما ينخفض اهتمام السوق ويصبح عدد أقل من المشترين مستعدين لدفع أسعار مرتفعة مقابل رمز للهوية، لا يمكن للعرض المحدود وحده ضمان الحفاظ على التقييم الأصلي.
لماذا لم تتحول الندرة التقنية لرموز NFT إلى قيمة مستقرة طويلة الأجل؟
تُعد الندرة الرقمية واحدة من أكثر سرديات القيمة شيوعًا لرموز NFT. إذ يمكن لتقنية البلوكشين تسجيل المعرف الفريد للرمز وحجم إصداره وسجل تحويله، ما يجعل عرض الرموز في مجموعة محددة خاضعًا لقواعد العقود الذكية. على سبيل المثال، يمكن لمجموعة يبلغ إجمالي عرضها 10,000 رمز NFT أن تحافظ على عدد واضح نسبيًا من الرموز ما دامت قواعد إصدارها لا تتغير.
لكن الندرة التقنية والندرة الاقتصادية ليستا المفهوم نفسه. فالندرة التقنية تشير إلى أن معرف الرمز يتمتع بتفرد قابل للتحقق. لكنها لا تعني أن الصورة المقابلة أو الرمز الثقافي أو المنفعة غير قابل للاستبدال. إذ يمكن عمومًا الاستمرار في نسخ الصور الرقمية وتوزيعها، بينما قد تظهر مجموعات NFT جديدة باستمرار. وحتى إذا كان عرض مشروع ما ثابتًا، قد يستمر العدد الإجمالي للمقتنيات الرقمية المتاحة في السوق في الارتفاع.
والأهم أن سعر الأصل النادر يتطلب وجود طلب. فحتى لو كان أحد العناصر هو الوحيد من نوعه في العالم، لا يمكنه تحقيق تقييم مرتفع بالندرة وحدها إذا لم يكن أحد مستعدًا لشرائه. خلال السوق الصاعدة لـNFT، استخدمت بعض المشاريع الإصدار المحدود والقوائم البيضاء والتسويق المجتمعي لخلق توقعات بالندرة، ما دفع المشترين إلى الاعتقاد بأن مزيدًا من الأشخاص سيكونون مستعدين لشراء الأصول بأسعار أعلى في المستقبل. لكن عند تراجع عدد المشترين الجدد، يمكن أن يفشل منطق التسعير القائم على توقعات إعادة البيع بسرعة.
كما أن رموز NFT لا تحقق بالضرورة تدفقات نقدية مستدامة. إذ يمكن للأسهم تأسيس أساس للتقييم من خلال أرباح الشركات وتوزيعات الأرباح، بينما يمكن للسندات توليد عوائد من خلال الفائدة وسداد أصل الدين. لكن معظم رموز NFT الخاصة بصور الملفات الشخصية لا تمثل مباشرة ملكية في شركة، أو حقوقًا في توزيع الدخل، أو مطالبة قابلة للتنفيذ بتدفق نقدي. فقيمتها أقرب إلى قيمة المقتنيات والأصول الثقافية، وتعتمد أساسًا على تفضيلات السوق والمكانة التاريخية وتوقعات المشترين والبائعين للطلب المستقبلي.
لذلك، لا تتمثل القضية الأساسية التي كشف عنها تصحيح سوق NFT في أن البلوكشين لا يستطيع خلق الندرة. بل تتمثل في أن الندرة لا تستطيع خلق قيمة اقتصادية تلقائيًا. ولا يمكن للندرة أن تصبح جزءًا من تقييم طويل الأجل إلا عندما يستمر الطلب على الاقتناء أو الاعتراف الثقافي أو الحقوق الملموسة.
لماذا تعد سيولة سوق NFT أكثر هشاشة من سيولة العملات المشفرة العادية؟
إحدى السمات المهمة لسوق NFT هي عدم القابلية للاستبدال. فحتى رموز NFT من المجموعة نفسها قد تختلف قيمتها بسبب سمات ندرتها وخصائصها البصرية وسجلات معاملاتها وملفات حائزيها. وهذا يجعل من الصعب على رموز NFT تكوين أسعار سوق مستمرة من خلال دفتر أوامر موحد، بالطريقة نفسها للأصول القابلة للاستبدال مثل BTC وETH.
في معظم أسواق NFT، يشير السعر الأدنى عمومًا إلى أدنى سعر إدراج علني متاح حاليًا لمجموعة ما. ولا يمثل متوسط سعر بيع جميع رموز NFT، كما لا يعني أن الحائزين يمكنهم بيع جميع أصولهم فورًا بهذا السعر. على سبيل المثال، لنفترض أن مجموعة تحتوي على 10,000 رمز NFT ويبلغ سعرها الأدنى الحالي 10 ETH. فإذا لم يكن سوى عدد قليل من المشترين مستعدين فعلًا للشراء قرب هذا السعر، فقد يؤدي البيع على نطاق واسع إلى انخفاض أسعار المعاملات بسرعة.
يسهل تجاهل هيكل السيولة هذا عندما يكون السوق في صعود. ففي السوق الصاعدة، يمكن لتدفق مستمر من المشترين الجدد استيعاب أوامر البيع، بينما يعزز ارتفاع السعر الأدنى التصور بأن قيمة المجموعة بأكملها ترتفع. لكن عند انسحاب رأس المال، قد تختفي عروض الشراء بسرعة، ما يجبر البائعين على خفض أسعار إدراجهم باستمرار لإتمام المعاملات. وبسبب افتقار رموز NFT إلى عمق تداول مستمر كافٍ، يمكن لعدد صغير من المبيعات منخفضة السعر أن يغير بدرجة كبيرة تقييم السوق لمجموعة كاملة.
تواجه رموز NFT أيضًا تباعدًا بين الأسعار الدنيا وحجم التداول الفعلي. فإذا ارتفع السعر الأدنى لمجموعة بنسبة %20، لكن لم تحدث سوى بضع معاملات خلال الفترة نفسها ولم يزد عدد المشترين الفريدين بشكل ملحوظ، فقد يكون الارتفاع ناتجًا فقط عن إلغاء إدراجات منخفضة السعر أو مشتريات من عدد محدود من المشترين. ولا يشير ذلك بالضرورة إلى تعافي الطلب الكلي في السوق.
لذلك، عند تحليل أسعار NFT، من الضروري دراسة الأسعار الدنيا وأسعار البيع الفعلية وحجم التداول وفروق أسعار الشراء والبيع وحجم الإدراجات وعناوين التداول الفريدة معًا. وبالنسبة إلى المجموعات ذات السيولة المحدودة، يكون السعر الأدنى أنسب كمؤشر لمعنويات السوق منه كأساس كامل لتقييم الأصول.
كيف انهار إجماع سوق NFT، من ضجة المشاهير إلى تقلص حجم التداول؟
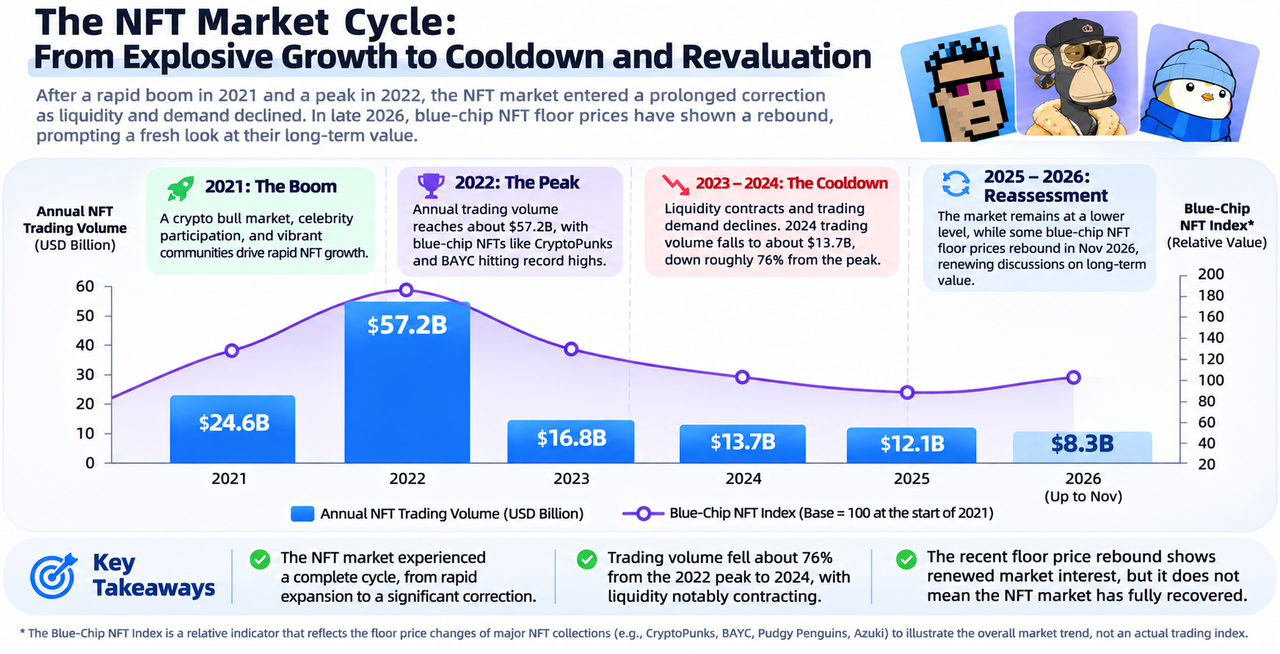
ارتبط تراجع سوق NFT في البداية بالتغيرات في بيئة السيولة الكلية. ففي 2022، دخلت الأسواق المالية العالمية فترة من تشديد السياسة النقدية، وشهدت أسعار الأصول المشفرة تصحيحًا كبيرًا، وتراجعت شهية المستثمرين للمخاطر. وبالنسبة إلى رموز NFT التي اعتمدت بشدة على معنويات السوق ورأس المال الجديد، عنى انكماش السيولة أن عددًا أقل من المشترين أصبح مستعدًا لتحمل مخاطر المقتنيات مرتفعة السعر. وبدأ السوق يتحول من السعي وراء الأصول النادرة إلى إعادة تقييم قيمتها الفعلية.
وفي الوقت نفسه، أصبحت تحديات التسويق التجاري التي تواجه مشاريع NFT واضحة تدريجيًا. خلال السوق الصاعدة، وضعت العديد من المشاريع خططًا طويلة الأجل حول الميتافيرس والألعاب ومزايا المجتمع والشراكات مع العلامات التجارية. لكن هذه الأعمال تطلبت غالبًا استثمارات وموارد تشغيلية مستمرة. ولم تتمكن بعض المشاريع من إطلاق منتجات كما هو متوقع، بينما أصدرت مشاريع أخرى تطبيقات لم تجذب عددًا كافيًا من المستخدمين، ما دفع الحائزين إلى إعادة تقييم الطلب طويل الأجل على رموز NFT الخاصة بهم.
عكست بيانات تداول السوق هذا التغير. فقد بلغ حجم تداول NFT السنوي نحو $57.2 مليار في 2022، ثم انخفض إلى نحو $16.8 مليار في 2023، وتراجع أكثر إلى نحو $13.7 مليار في 2024. وبالمقارنة مع 2022، انخفض حجم التداول في 2024 بنحو %76. ويشير هذا إلى أن سوق NFT شهد أكثر من مجرد تصحيح قصير الأجل للأسعار. فقد انكمش نشاط التداول الكلي ومشاركة رأس المال بشكل ملحوظ.
كما أثرت آليات حوافز التداول في كيفية تفسير بعض أحجام التداول التاريخية. فقد اجتذبت بعض أسواق NFT المتداولين سابقًا من خلال مكافآت الرموز، ما يعني أن نشاط التداول ربما كان مدفوعًا ليس فقط بالطلب على الاقتناء، بل أيضًا بتوقعات عوائد الحوافز. ومع تراجع الحوافز، ربما اختفى جزء من طلب التداول أيضًا. ولذلك، لا تتوافق أحجام التداول التاريخية المرتفعة بالضرورة بشكل كامل مع طلب مستقر من المستخدمين النهائيين على الاقتناء.
لم يحدث انهيار إجماع السوق فجأة في يوم واحد. بل تطور تدريجيًا مع انخفاض أسعار الأصول، والتشكيك في قدرة المشاريع على التنفيذ، وتراجع عدد المشترين الجدد. وعندما اكتشف الحائزون صعوبة بيع رموز NFT مرتفعة السعر بسرعة، تعرضت ثقة السوق التي اعتمدت في الأصل على تأثير الثروة لمزيد من الضغوط.
لماذا اختفت بعض مشاريع NFT تدريجيًا بينما حافظت مشاريع أخرى على تأثير علاماتها التجارية؟
لا يعني التصحيح الكلي في سوق NFT أن كل مشروع اتبع المسار نفسه تمامًا. فتختلف المجموعات المعروفة مثل CryptoPunks وBAYC وPudgy Penguins بدرجة كبيرة من حيث مكانتها التاريخية وعمليات العلامة التجارية ونماذج أعمالها. ويمكن أن يساعد فهم هذه الاختلافات في تقييم ما إذا كانت القيمة طويلة الأجل لرموز NFT قادرة على الاستقلال عن أسعار التداول البسيطة.
تأتي المزايا الأساسية لـCryptoPunks أساسًا من مكانتها التاريخية وندرتها الثقافية. فباعتبارها مجموعة مبكرة لصور الملفات الشخصية على البلوكشين، تحظى بمستوى عالٍ من الاعتراف في تاريخ NFT. ويتشابه منطق القيمة هذا إلى حد ما مع الاقتناء الفني التقليدي، إذ يركز على المصدر والتأثير الثقافي وإجماع الجامعين بدلًا من الإطلاق المستمر لعدد كبير من المنتجات الجديدة.
حاولت BAYC بناء منظومة أوسع للعلامة التجارية والترفيه حول رموز NFT، تشمل فعاليات المجتمع والألعاب والعوالم الافتراضية. ويمكن لهذا النموذج أن يوسع الإمكانات التجارية للمشروع، لكنه يرفع أيضًا توقعات السوق لنتائجه التشغيلية. وإذا أخفق نمو المستخدمين والإيرادات التجارية من المنتجات المرتبطة في تلبية التوقعات، فقد يتأثر سعر السوق لرموز NFT.
تقدم Pudgy Penguins مسار تطوير مختلفًا. فقد وسع المشروع تدريجيًا شخصيات البطريق إلى ألعاب مادية وقنوات بيع بالتجزئة وترخيص للعلامة التجارية، ساعيًا إلى تحويل شخصيات NFT إلى ملكية فكرية للمستهلكين العاديين. وبالمقارنة مع نموذج يعتمد أساسًا على التداول على البلوكشين، قد تصل هذه الاستراتيجية إلى مستخدمين لا يمتلكون محافظ للعملات المشفرة، ما يجعل تأثير العلامة التجارية أقل اعتمادًا على السوق الثانوية لـNFT.
لكن نجاح التسويق التجاري للعلامة التجارية لا يعني أن حائزي NFT يمكنهم المشاركة مباشرة في جميع المنافع الاقتصادية. فإمكانية انتقال مبيعات الألعاب وإيرادات الترخيص وتقييم العلامة التجارية إلى أسعار NFT تعتمد على الحقوق التي يمتلكها الحائزون فعليًا، وآلية مشاركة الإيرادات للمشروع، وطلب السوق. وحتى إذا أحرزت علامة NFT تقدمًا في القطاع التجاري الواقعي، فلا يترتب على ذلك تلقائيًا أن مقتنياتها الرقمية تستحق تقييمًا أعلى.
لذلك، قد لا تقتصر الفروق الرئيسية بين مشاريع NFT مستقبلًا على حجم المجتمع والسعر الأدنى. بل قد تعتمد على استدامة تأثيرها الثقافي وقدرات منتجاتها وحقوق حائزيها على المدى الطويل.
هل تعني الارتدادات الأخيرة في الأسعار الدنيا لرموز NFT القيادية أن السوق يتعافى؟
في نوفمبر 2026، شهدت بعض رموز NFT القيادية ارتدادات قصيرة الأجل في أسعارها الدنيا، ما جدد الاهتمام بهذه الفئة من الأصول التي ظلت منخفضة لفترة طويلة. لكن يجب النظر إلى المكاسب قصيرة الأجل ضمن أفق زمني أطول. وأظهرت بيانات متتبع لمؤشر أسعار مركب لرموز NFT القيادية في 18 نوفمبر أن المؤشر المعني ارتفع بنحو %0.85 في يوم واحد، لكنه ظل منخفضًا بنحو %12.60 و%25.71 و%46.08 خلال الأيام الـ7 الماضية، والأيام الـ30 الماضية، وسنة واحدة، على التوالي. ويوضح ذلك الفرق الواضح بين ارتداد موضعي والاتجاه طويل الأجل.
كما اختلف أداء مجموعات NFT المختلفة. فقد تكون CryptoPunks وBAYC وPudgy Penguins وAzuki قد شهدت مكاسب أو خسائر بدرجات متفاوتة خلال الفترة نفسها، ما يعكس اختلاف تفضيلات السوق تجاه المكانة التاريخية وعمليات العلامة التجارية والسيولة. لذلك، لا يكفي ارتفاع عدد محدود من المجموعات الفردية لاستنتاج أن سوق NFT بأكمله دخل سوقًا صاعدة جديدة.
يتطلب تحديد ما إذا كان سوق NFT قد تعافى بالفعل مراقبة ما إذا كان حجم التداول يواصل النمو. فإذا رافق ارتفاع السعر الأدنى مزيد من المشترين الفريدين وعدد أكبر من المعاملات وتحسن عمق جانب الشراء، فقد يكون للتغير السعري أساس طلب أقوى. وعلى العكس، إذا كان الارتفاع مدفوعًا أساسًا بعدد صغير من المبيعات مرتفعة السعر أو إلغاء إدراجات منخفضة السعر، فقد تظل سيولة السوق هشة.
ينبغي أيضًا مقارنة الأداء المقوم بـETH بالأداء المقوم بالدولار. فعادة ما تُعبر الأسعار الدنيا لـNFT بـETH، لكن المستثمرين قد يركزون في النهاية بدرجة أكبر على قيمة الأصل بالدولار. على سبيل المثال، إذا ارتفع السعر الأدنى لمجموعة من 2 ETH إلى 2.2 ETH، بزيادة %10، لكن سعر ETH بالدولار الأمريكي انخفض بنسبة %15 خلال الفترة نفسها، فإن السعر الأدنى لـNFT المقوم بالدولار سينخفض فعليًا بنحو %6.5. لذلك، لا يعني ارتفاع السعر المقوم بـETH بالضرورة أن الحائزين حققوا عوائد بالدولار.
من الضروري أيضًا مراقبة ما إذا كان نشاط السوق ينتشر من عدد محدود من المجموعات القيادية إلى فئات NFT أوسع. فإذا ارتد عدد قليل فقط من المشاريع البارزة تاريخيًا، بينما ظل حجم التداول الكلي وعدد المشترين الفريدين والطلب على المشاريع الجديدة ضعيفًا، فمن الأرجح أن يمثل التغير حركة سوقية هيكلية لا تعافيًا واسع النطاق.
هل يجب أن تتجاوز رموز NFT صور الملفات الشخصية الرقمية والسرديات المضاربية؟
بعد تصحيح مطول للسوق، تمثل أحد التغيرات المهمة في زيادة الاهتمام بالحد الفاصل بين التطبيقات التقنية والمضاربة على الأصول. إذ يمكن استخدام رموز NFT لتسجيل المقتنيات الرقمية والعناصر داخل الألعاب والعضويات وغيرها من الأصول ذات المعرفات الفريدة. لكن تحديد ما إذا كانت لهذه التطبيقات قيمة تجارية يجب أن يستند إلى الطلب الفعلي على الاستخدام، وليس إلى قابلية تداول الرموز نفسها.
قد تظل للمقتنيات الرقمية قيمة ثقافية طويلة الأجل. إذ يمكن لأسعار الأعمال الفنية التقليدية وبطاقات التداول محدودة الإصدار والمقتنيات التاريخية أن تعتمد أيضًا أساسًا على تفضيلات الجامعين والتأثير الثقافي والندرة بدلًا من التدفق النقدي المباشر. لذلك، لا يلزم أن تصبح رموز NFT أصولًا موجهة نحو العوائد المالية لإظهار قيمتها. وبالنسبة إلى المجموعات التي تمتلك مكانة تاريخية فريدة وقاعدة جامعين مستمرة، قد توفر القيمة الثقافية نفسها دعمًا سعريًا مهمًا.
يمكن أيضًا دمج رموز NFT مع خدمات وحقوق حقيقية. فعلى سبيل المثال، يمكن أن يعمل NFT للعضوية كبيان اعتماد للوصول إلى فعاليات أو خدمات محددة، ويمكن أن يمثل NFT للألعاب عنصرًا رقميًا معينًا، ويمكن أن يرتبط NFT للعلامة التجارية بتفاعل المستهلكين ومزايا المجتمع. لكن يجب أن تقدم هذه التطبيقات تجربة حقيقية وتحل مشكلات لا تستطيع قواعد البيانات التقليدية أو أنظمة العضوية القياسية معالجتها على نحو كافٍ. وإلا فإن استخدام تقنية NFT بحد ذاته لن يخلق قيمة إضافية.
بالنسبة إلى الشركات، يتطلب التسويق التجاري لـNFT أيضًا مراعاة تجربة المستخدم والتكاليف التقنية والمسؤوليات التنظيمية. فإذا كان على المستهلكين العاديين أن يتعلموا أولًا كيفية تشغيل محفظة ودفع رسوم الشبكة وإدارة المفاتيح الخاصة قبل استخدام منفعة رقمية، فقد يصبح تبني المنتج أكثر صعوبة. لذلك، قد يركز التطور المستقبلي لتطبيقات NFT بدرجة أكبر على خفض العوائق أمام المستخدمين، وجعل البلوكشين أداة خلفية لتسجيل الأصول والتحقق من الحقوق بدلًا من تقنية معقدة يتعين على كل مستخدم التعامل معها مباشرة.
من هذا المنظور، لا تتطلب المرحلة التالية من سوق NFT بالضرورة العودة إلى موجة المضاربة المحمومة على صور الملفات الشخصية في 2021. وقد يكون الاتجاه الأكثر استدامة هو أن تخدم رموز NFT حالات استخدام ملموسة في الثقافة الرقمية والألعاب والعلامات التجارية وإدارة الأصول، وأن تحافظ على قيمتها من خلال الطلب الحقيقي بدلًا من المضاربة قصيرة الأجل.
كيف ينبغي إعادة تقييم القيمة طويلة الأجل لرموز NFT القيادية؟
بعد التصحيحات السعرية الكبرى، ينبغي أن يتحول تقييم رموز NFT القيادية بعيدًا عن القمم التاريخية ومعنويات السوق قصيرة الأجل نحو مصادر أكثر تحديدًا للقيمة. وبالنسبة إلى الفن الرقمي والمقتنيات التاريخية، تشمل العوامل الرئيسية المكانة الثقافية للمشروع وتأثير المبدع واستقرار قاعدة الجامعين وسجل التداول طويل الأجل. وبالنسبة إلى رموز NFT المبنية حول عمليات العلامة التجارية، من الضروري أيضًا تحليل ما إذا كان المشروع يتمتع بمشاركة مستدامة من المستخدمين ومنتجات تجارية وحقوق حائزين محددة بوضوح.
سيولة السوق مؤشر مهم آخر. فحتى إذا كانت مجموعة NFT تحظى باعتراف واسع، قد يظل سعرها في السوق فاقدًا للاستقرار إذا كان حجم المعاملات الفعلي منخفضًا، أو كانت فروق أسعار الشراء والبيع واسعة، أو كان عمق الإدراج غير كافٍ. وينبغي للمستثمرين تجنب اعتبار السعر الأدنى مضروبًا في إجمالي العرض قيمة سوقية يمكن للمجموعة بأكملها تحقيقها، لأن البيع على نطاق واسع يغير السعر نفسه عادة.
يجب أن يأخذ تقييم NFT في الاعتبار أيضًا قدرة المشروع على التشغيل المستمر. تعتمد بعض المشاريع على إيرادات الإصدار الأولي وإتاوات السوق الثانوية لتمويل التطوير، لكن انخفاض حجم التداول قد يقلل مصادر الإيرادات هذه. وإذا افتقر المشروع إلى إيرادات تجارية مستقلة أو احتياطيات مستقرة، فقد يتعرض تطوير المنتجات مستقبلًا وعمليات المجتمع لضغوط. في المقابل، قد تمتلك المشاريع القادرة على تأسيس مصادر إيرادات متنوعة والحفاظ على تأثير علامتها التجارية وتحديد حقوق الحائزين بوضوح أساسًا أقوى للتطوير طويل الأجل.
ومع ذلك، تبقى تقييمات NFT ذاتية بدرجة كبيرة. فعلى خلاف الشركات ذات التدفقات النقدية القابلة للتنبؤ، يصعب قياس القيمة الثقافية وتفضيلات السوق المرتبطة بالمقتنيات الرقمية بدقة. لذلك، حتى لو كان المشروع يحظى باعتراف واسع، لا يعني ذلك بالضرورة أن سعره يمتلك حدًا أدنى محددًا بوضوح للتقييم. وينبغي للمستثمرين التعامل مع رموز NFT باعتبارها أصولًا تنطوي على مخاطر سيولة كبيرة وطلب غير مؤكد، بدلًا من افتراض أن NFT سيعود في نهاية المطاف إلى قمته التاريخية لمجرد اعتباره قياديًا في السابق.
الخلاصة
تعكس رحلة سوق NFT من موجة العملات المشفرة العالمية في 2021 إلى الركود المطول العلاقة المعقدة بين الندرة الرقمية وسيولة السوق وتوقعات المستثمرين. فقد أنشأت مجموعات قيادية مثل CryptoPunks وBAYC تقييمات سوقية مرتفعة للغاية في السابق من خلال الإصدار المحدود وهوية المجتمع والظهور الثقافي. لكن مع انسحاب رأس المال المضاربي وتغير توقعات التسويق التجاري للمشاريع وتراجع الطلب على التداول، أصبح نموذج التسعير القائم فقط على الندرة وتأثير الثروة صعب الاستدامة تدريجيًا.
لا يعني تراجع سوق NFT أن تقنية البلوكشين المستخدمة لتسجيل الأصول الرقمية فقدت أهميتها. بل يوضح أن التفرد التقني لا يمكن أن يتحول تلقائيًا إلى قيمة اقتصادية طويلة الأجل. وتبقى العوامل القادرة فعليًا على دعم سعر المقتنيات الرقمية هي الطلب المستمر على الاقتناء والتأثير الثقافي والحقوق القابلة للتحقق وسيولة السوق الكافية.
يوفر الارتداد قصير الأجل لبعض رموز NFT القيادية في نوفمبر 2026 فرصة لإعادة تقييم فئة الأصول هذه. لكن تحديد ما إذا كانت رموز NFT قد دخلت مرحلة نمو جديدة يتطلب أكثر من مراقبة ارتفاع الأسعار الدنيا. كما يتطلب مراقبة المبيعات الفعلية وعدد المشترين وعمق السوق وما إذا كانت التطبيقات التجارية تواصل التحسن. وقد لا يعتمد التقييم المستقبلي لرموز NFT على ما إذا كانت صور الملفات الشخصية الرقمية ستسجل مبيعات قياسية مرة أخرى، بل على ما إذا كانت الأصول الرقمية تستطيع إيجاد أساس أكثر استقرارًا للطلب بعد موجة المضاربة.
الأسئلة الشائعة
لماذا أصبحت رموز NFT شائعة فجأة في 2021؟
كان التطور السريع لرموز NFT مدفوعًا بالسوق الصاعدة للأصول المشفرة، والسيولة الوفيرة، والطلب على المقتنيات الرقمية، ومشاركة المشاهير، وثقافة هوية المجتمع. كما أدى تطور الأسواق والبنية التحتية للمحافظ إلى خفض عوائق المشاركة في سوق NFT.
لماذا انخفضت أسعار BAYC وCryptoPunks بهذه الحدة؟
تأثرت تصحيحات أسعار NFT بانخفاض سيولة السوق، وتراجع الطلب المضاربي، وتقلب أسعار الأصول المشفرة، والتغيرات في التوقعات طويلة الأجل للمشاريع. ولأن عمق تداول NFT محدود عمومًا، يمكن أن يؤدي انخفاض عدد المشترين إلى هبوط الأسعار الدنيا بسرعة.
هل يعني ارتداد الأسعار الدنيا لرموز NFT القيادية عودة السوق الصاعدة؟
ليس بالضرورة. فالسعر الأدنى ليس سوى أدنى سعر إدراج حالي، ولا يمكنه أن يمثل مباشرة مستوى البيع الفعلي لمجموعة كاملة. ويتطلب تحديد ما إذا كان السوق قد تعافى أيضًا دراسة حجم التداول وعدد المشترين الفريدين وعمق جانب الشراء والأداء المقوم بالدولار.
لماذا لا تضمن ندرة NFT ارتفاع الأسعار؟
يمكن للندرة أن تحد من عرض أصل محدد، لكنها لا تضمن طلب السوق. فحتى إذا كانت مجموعة NFT ذات عرض ثابت، قد يستمر سعرها في الانخفاض إذا لم يكن هناك عدد كافٍ من المشترين الراغبين.
لماذا اتبعت Pudgy Penguins مسار تطوير مختلفًا عن رموز NFT القيادية الأخرى؟
وسعت Pudgy Penguins شخصيات NFT الخاصة بها إلى ألعاب مادية وتجارة التجزئة وملكية فكرية للعلامة التجارية، ساعية إلى إنشاء طلب استهلاكي خارج البلوكشين. لكن ما إذا كانت نتائج التسويق التجاري للعلامة التجارية ستتحول إلى عوائد لحائزي NFT لا يزال يعتمد على الحقوق المحددة المعنية وتسعير السوق.
هل لا تزال رموز NFT تمتلك قيمة استثمارية وتطبيقية؟
قد تواصل رموز NFT أداء أدوار في المقتنيات الرقمية والملكية الفكرية الثقافية وأصول الألعاب ومزايا العضوية، لكن أساس القيمة يختلف بدرجة كبيرة بين المشاريع. وينبغي للمستثمرين التركيز على الطلب الحقيقي وسيولة السوق وحقوق الحائزين والقدرات التشغيلية للمشروع، بدلًا من الاعتماد فقط على الأسعار التاريخية أو تصنيف «قيادي».







