الانتحال (المعروف أيضًا باسم وضع الأوامر الخادعة) هو ممارسة تداول تنشئ إشارات مضللة حول العرض والطلب في السوق عبر تقديم أوامر شراء أو بيع دون نية حقيقية لتنفيذها. وعادةً ما ينطوي ذلك على قيام متداول بوضع عدد كبير من الأوامر على أحد جانبي دفتر الأوامر للتأثير في كيفية تقييم المشاركين الآخرين لعمق السوق واتجاه السعر، مع تنفيذ صفقات فعلية على الجانب الآخر ثم إلغاء الأوامر الموضوعة سابقًا.
في 28 أكتوبر 2026، استرعى نشاط تداول غير معتاد يتعلق بعقود النفط الخام الدائمة على Hyperliquid انتباه السوق. وحللت Solidus Labs، وهي شركة لمراقبة الأسواق، بيانات التداول من 8 إلى 10 مارس، وحددت خصائص مشبوهة تتعلق بحسابين، بما في ذلك وضع أوامر كبيرة وإلغاؤها سريعًا وتنفيذ صفقات في الاتجاه المعاكس. وتجاوزت قيمة الأوامر غير الاعتيادية $170 مليون. ومع ذلك، لم يثبت التحليل القائم بشكل قاطع أن الحسابات تصرفت بنية التلاعب بالسوق.
يتجاوز الجدل نشاط التداول للحسابات الفردية. فهو يعكس أيضًا تحديات جديدة تواجه سوق المشتقات على السلسلة. يمكن لتكنولوجيا البلوكشين توفير سجلات تداول عامة، ولكن هل تكفي شفافية البيانات لإثبات التلاعب بالسوق؟ وأين يقع الحد الفاصل بين إلغاء الأوامر والانتحال؟ وعند تطبيق المعايير التنظيمية للأسواق المالية التقليدية على العقود الدائمة على السلسلة، ما الفروق التقنية والقانونية التي يجب أخذها في الاعتبار؟
أبرز النقاط
-
حدث وضع أوامر مشبوه في عقود النفط الخام الدائمة على Hyperliquid. وأشار تحليل لمراقبة السوق كُشف عنه في 28 أكتوبر 2026 إلى أن حسابين قدما أوامر غير اعتيادية تجاوزت قيمتها $170 مليون خلال الأيام الثلاثة السابقة.
-
يتمثل جوهر الانتحال في غياب النية الحقيقية للتنفيذ. ومن خلال وضع أوامر يخطط المتداولون لإلغائها قبل تنفيذها، قد ينشئون ضغط شراء أو بيع زائفًا ويؤثرون في قرارات المشاركين الآخرين في السوق.
-
لا يشكل الإلغاء المتكرر للأوامر بالضرورة تلاعبًا بالسوق. إذ يمكن لصناعة السوق وإدارة المخاطر وظروف السوق أن تؤدي جميعها إلى إلغاءات مشروعة. ويتمثل السؤال الرئيسي في ما إذا كان لدى المتداول نية حقيقية للتنفيذ عند وضع الأمر.
-
تعزز الشفافية على السلسلة إمكانية مراجعة نشاط التداول. وتساعد السجلات العامة للأوامر والإلغاءات والتنفيذات في إعادة بناء عملية التداول، لكنها قد لا تثبت بشكل مستقل النية التلاعبية.
-
يجب التمييز بين أنماط التداول المشبوهة والمخالفات القانونية. يمكن لأنظمة مراقبة السوق تحديد النشاط غير الاعتيادي، لكن التحديد القانوني النهائي يتطلب النظر في كامل الأدلة واللوائح المعمول بها والإجراءات التنظيمية.
ماذا حدث لعقود النفط الخام الدائمة على Hyperliquid؟
Hyperliquid هي بنية تحتية لامركزية للتداول، تشتهر أساسًا بدفتر أوامرها على السلسلة وتداول العقود الدائمة. وبخلاف بروتوكولات التداول اللامركزية التي تعتمد أساسًا على صناع السوق الآليين (AMMs)، تستخدم Hyperliquid آلية دفتر الأوامر التي تتيح للمتداولين تقديم أوامر محددة السعر. وتتكون الأسعار من خلال مطابقة أوامر الشراء والبيع.
ركز تحليل مراقبة السوق الذي كُشف عنه في 28 أكتوبر 2026 على نشاط تداول العقود الدائمة المرتبطة بالنفط الخام، والذي حدث من 8 إلى 10 مارس من العام نفسه. وفي ذلك الوقت، كانت أسواق الطاقة الدولية تشهد تقلبات كبيرة، وكانت الأصول المرتبطة بها، مثل النفط الخام Brent والنفط الخام WTI، تستقطب اهتمام السوق.
وفقًا لتحليل Solidus Labs، قدم حسابان للتداول، لم تُؤكد بعد علاقتهما بالسيطرة المشتركة بشكل إضافي، أوامر غير اعتيادية بلغ إجماليها أكثر من $170 مليون على مدار ثلاثة أيام. وقدم الحسابان مرارًا وألغيا أوامر كبيرة على أحد جانبي دفتر الأوامر، مع تنفيذ صفقات فعلية على الجانب الآخر.
وكشف التحليل عن عدة مؤشرات بارزة:
| الملاحظة |
التفاصيل المُعلنة |
| فترة التداول |
8–10 مارس 2026 |
| تاريخ الكشف |
28 أكتوبر 2026 |
| الحسابات المعنية |
حسابان |
| حجم الأوامر المشبوهة |
أكثر من $170 مليون |
| نسبة قيمة الأوامر الملغاة إلى قيمة الصفقات في الاتجاه المعاكس |
حوالي 30:1 |
| أرباح التداول المقدرة خلال ثلاثة أيام |
حوالي $119,000 |
| الأسواق الرئيسية المعنية |
عقود النفط الخام Brent الدائمة، إلى جانب عقود النفط الخام WTI والغاز الطبيعي ذات الصلة |
استرعت مجموعة من الصفقات في 9 مارس اهتمامًا خاصًا. فقد ألغى الحسابان، حسبما ورد، أوامر بيع بقيمة تقارب $17 مليون، مع تنفيذ صفقات شراء بقيمة تقارب $425,000.
قد يؤدي هذا النمط إلى خلق انطباع بدخول عدد كبير من أوامر البيع إلى دفتر الأوامر، ما يدفع المتداولين الآخرين إلى الاعتقاد بوجود ضغط بيع قوي. وقد تستخدم الحسابات المعنية بعد ذلك استجابة السوق لشراء الأصل في الاتجاه المعاكس.
ومع ذلك، من المهم الإشارة إلى أن $170 مليون تشير إلى حجم الأوامر غير الاعتيادية المحددة. وهي لا تساوي المبلغ المنفذ فعليًا أو خسائر السوق أو مكاسب التلاعب المؤكدة. كما أن الربح البالغ حوالي $119,000 كان تقديرًا كُشف عنه في التحليل، ولا يمكنه بمفرده إثبات أن الربح نتج عن التلاعب بالسوق.
ذكرت Solidus Labs أن نشاط التداول اتسم بخصائص نموذجية للانتحال، لكن نية التلاعب بالسوق لا تزال تتطلب مزيدًا من التحقق. وأكدت Hyperliquid Labs أن سجلات المنصة للأوامر والإلغاءات والتنفيذات قابلة للمراجعة علنًا، مما يسمح للمشاركين في السوق والجهات التنظيمية بإجراء تحليلات مستقلة استنادًا إلى البيانات ذات الصلة.
ما هو الانتحال؟ وكيف يمكن لوضع الأوامر الخادعة أن يؤثر في أسعار السوق؟
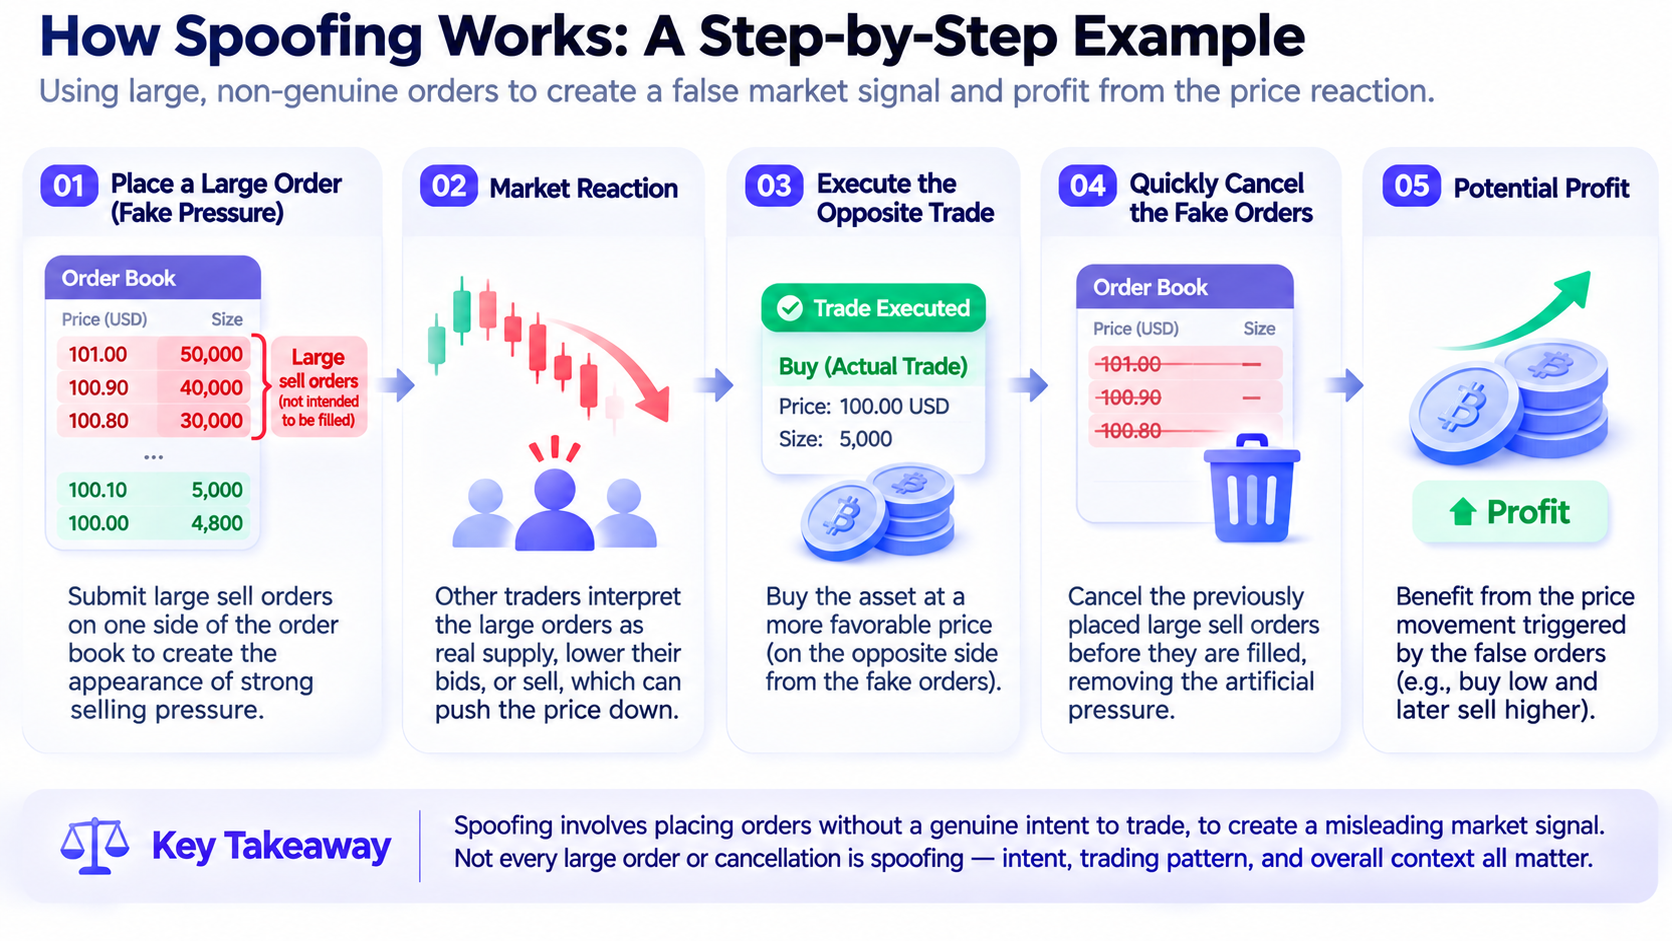
لا يتمثل جوهر الانتحال في وضع أوامر كبيرة، بل في نية المتداول، عند تقديم الأمر، إلغاء الأوامر قبل تنفيذها بهدف إنشاء إشارات مضللة حول العرض والطلب في السوق. في الأسواق القائمة على دفتر الأوامر، يعبر المشترون والبائعون عن نواياهم التداولية من خلال الأوامر محددة السعر. وتعكس أوامر الشراء عمومًا الطلب المحتمل، بينما تعكس أوامر البيع العرض المحتمل.
يقيّم المتداولون الآخرون العرض والطلب قصيرَي الأجل في السوق من خلال مراقبة عمق دفتر الأوامر، وتوزيع عروض الشراء والبيع، والتغيرات في الأوامر الكبيرة. وإذا دخل عدد كبير من أوامر الشراء فجأة إلى دفتر الأوامر، فقد يعتقد المشاركون في السوق بوجود دعم شراء قوي حول سعر معين. وإذا ظهرت أعداد كبيرة من أوامر البيع، فقد يفسرونها على أنها مقاومة سعرية محتملة أو ضغط بيع.
يستغل الانتحال آلية نقل المعلومات هذه. افترض أن عقدًا دائمًا يُتداول حاليًا عند $100 ويريد متداول الشراء بسعر أقل. قد يضع المتداول عددًا كبيرًا من أوامر البيع بالقرب من السعر الحالي، بما يجعل دفتر الأوامر يبدو وكأنه يشير إلى ضغط بيع كبير. وبعد رؤية الزيادة في أوامر البيع، قد يخفض المتداولون الآخرون أسعار عروضهم، أو يبيعون مراكزهم، أو يعدلون استراتيجياتهم التداولية. وقد ينفذ المتداول بعد ذلك صفقات فعلية على جانب الشراء ويلغي بسرعة أوامر البيع الكبيرة الموضوعة سابقًا.
إذا لم تكن أوامر البيع معدة للتنفيذ مطلقًا، بل كان الغرض منها التأثير في تصورات السوق، فقد يشكل هذا السلوك انتحالًا. وتنعكس آثاره المحتملة بشكل رئيسي في ثلاثة مجالات.
-
قد تشوه الأوامر الزائفة عمق السوق. فقد تبدو السيولة المعروضة في دفتر الأوامر كافية، لكن الأوامر قد تكون قد أُلغيت بالفعل عندما يحاول المتداولون الآخرون تنفيذ صفقات مقابلها.
-
قد تغير الأوامر الزائفة توقعات الأسعار قصيرة الأجل. فقد يفسر المتداولون أو أنظمة التداول الآلية الأوامر الكبيرة على أنها ضغط شراء أو بيع حقيقي، ويعدلون عروضهم وفقًا لذلك.
-
قد يحقق المتلاعب أرباحًا عبر صفقات في الاتجاه المعاكس. إذ تُستخدم الأوامر الزائفة لإنشاء إشارة سوقية، بينما قد تأتي الأرباح الفعلية من تنفيذات حقيقية على الجانب الآخر.
ومع ذلك، يجب تحديد ما إذا كانت أسعار السوق قد تأثرت فعليًا، وما إذا كانت الحسابات المعنية قد حققت مكاسب غير مشروعة نتيجةً لذلك، وما إذا كانت الأوامر تفتقر إلى نية حقيقية للتنفيذ، استنادًا إلى أدلة محددة.
كيف يختلف الانتحال عن إلغاءات الأوامر العادية؟
في أسواق دفتر الأوامر، يُعد إلغاء الأوامر عملية تداول عادية وضرورية. قد يعدل المتداولون الأوامر غير المنفذة استنادًا إلى تغيرات الأسعار والظروف المالية ومخاطر المراكز وسيولة السوق. فعلى سبيل المثال، يقدم صناع السوق عادةً أوامر شراء وبيع لتوفير سيولة ثنائية الجانب. وعندما تتغير الأسعار بسرعة، قد لا تعود عروض الأسعار القائمة مناسبة، مما يتطلب من صناع السوق إلغاء الأوامر أو تحديثها لتجنب تحمل مخاطر أكبر من المتوقع.
قد تقدم أنظمة التداول عالي التردد أيضًا أعدادًا كبيرة من الأوامر وتعدلها وتلغيها خلال فترة قصيرة. ولا تشير هذه السلوكيات بالضرورة إلى التلاعب بالسوق. لذلك، يتطلب التمييز بين الانتحال وإلغاءات الأوامر العادية أكثر من مجرد النظر إلى عدد الإلغاءات أو حجم الأوامر.
| المقارنة |
إلغاء الأوامر العادي |
نشاط انتحال مشبوه |
| الغرض من وضع الأوامر |
السعي إلى تنفيذ حقيقي |
قد يكون الهدف إنشاء إشارات شراء أو بيع زائفة |
| نية التنفيذ |
الاستعداد للتنفيذ وفق الشروط المعمول بها عند وضع الأمر |
قد تكون هناك خطة مسبقة للإلغاء قبل التنفيذ |
| سبب الإلغاء |
تغيرات السوق أو إدارة المخاطر أو تعديلات الاستراتيجية |
قد تُلغى أوامر الاستدراج بعد تفاعل السوق |
| توزيع الأوامر |
متسق مع عروض الأسعار الفعلية وإدارة المخاطر |
قد تتركز الأوامر الكبيرة مرارًا على أحد الجانبين |
| التداول في الاتجاه المعاكس |
قد يكون جزءًا من تداول عادي ثنائي الجانب |
قد يكون منسقًا مع الأوامر الزائفة |
| أساس التقييم |
سياق التداول والنية الحقيقية للتنفيذ |
أدلة من تسلسلات الأوامر ونشاط التنفيذ والنية التلاعبية |
تؤكد لجنة تداول السلع الآجلة الأمريكية (CFTC) في شرحها للانتحال ما إذا كان المتداول قد قصد إلغاء الأمر قبل تنفيذه عند تقديمه. ولا ينبغي اعتبار تعديلات الأوامر وإلغاؤها بحسن نية انتحالًا لمجرد أن الأمر لم يُنفذ في نهاية المطاف.
وتذكر CFTC أيضًا أن تنفيذ الأمر جزئيًا لا يستبعد تلقائيًا احتمال الانتحال. إذ يجب أن يأخذ التقييم في الاعتبار بيئة التداول ونشاط الأوامر وخصائص التنفيذ وغيرها من الوقائع ذات الصلة.
يوضح ذلك أنه لا توجد علاقة بسيطة ومباشرة بين إلغاءات الأوامر والتلاعب غير القانوني. وبالمثل، من الضروري في أسواق دفتر الأوامر على السلسلة مثل Hyperliquid التمييز بين استراتيجيات التداول العادية والسلوك الهادف إلى خلق سيولة زائفة.
لماذا تثير الأوامر الكبيرة والصفقات في الاتجاه المعاكس مخاوف الانتحال بسهولة؟
لا تقرر أنظمة مراقبة السوق عمومًا أن حسابًا ما يمارس التلاعب لمجرد أنه يقدم أمرًا كبيرًا واحدًا. فما يهم هو العلاقة الزمنية بين الأوامر المختلفة، وما إذا كان وضع الأوامر وإلغاؤها والتنفيذ الفعلي يشكلون مرارًا أنماطًا مماثلة. في تسلسل تداول مشبوه نموذجي، قد يقدم المتداول أولًا أوامر كبيرة على جانب البيع من دفتر الأوامر، بما يجعل السوق يبدو وكأنه يواجه ضغط بيع كبيرًا. وقد يعدل المتداولون الآخرون بعد ذلك عروضهم، بينما ينفذ الحساب صفقات على جانب الشراء. وبعد إتمام عمليات الشراء، يلغي الحساب بسرعة أوامر البيع الكبيرة الأصلية.
إذا تكررت هذه العملية ونادرًا ما تُنفذ الأوامر الكبيرة، فقد يحددها نظام مراقبة السوق كنشاط غير اعتيادي. في واقعة Hyperliquid، بلغت نسبة قيمة الأوامر الملغاة إلى قيمة الصفقات في الاتجاه المعاكس حوالي 30:1. وهذا يعني أن القيمة الاسمية للأوامر التي ألغتها الحسابات كانت أكبر بكثير من قيمة صفقاتها في الاتجاه المعاكس. ويمكن أن تكون هذه النسبة إشارة لمراقبة المخاطر، لكنها لا تصلح مباشرةً كدليل كمي على التلاعب.
ويعود ذلك إلى أن قيمة الأمر والقيمة المنفذة مفهومان مختلفان. فقد يُنفذ أمر محدد السعر بقيمة $10 مليون جزئيًا فقط، أو قد يُلغى بالكامل بسبب تغيرات الأسعار. ويعكس حجم الأمر كمية التداول المحتملة المقدمة في ذلك الوقت، لا مقدار الأموال التي نُقلت في نهاية المطاف.
إضافةً إلى ذلك، قد يعدل صناع السوق وأنظمة التداول الكمي عروض الأسعار الكبيرة بشكل متكرر خلال فترات التقلب المرتفع. وإذا لم تؤخذ سيولة السوق وتقلب الأسعار واستراتيجيات التداول في ذلك الوقت في الاعتبار، فإن الاعتماد على قيمة الأوامر الملغاة وحدها قد يؤدي بسهولة إلى تقدير خاطئ.
لذلك، يتطلب تحديد الانتحال عمومًا فحص العلاقة بين مؤشرات متعددة، بما في ذلك المسافة بين الأوامر وأفضل عرض شراء وبيع، ومدة بقاء الأوامر مفتوحة، واحتمال تنفيذ الأوامر، وتوقيت الصفقات في الاتجاه المعاكس، وما إذا كان السلوك المماثل يستمر في التكرار. كما يؤكد شرح CME Group للانتحال أن إنشاء ضغط شراء أو بيع زائف عبر أوامر كبيرة على أحد الجانبين واستخدام أوامر على الجانب الآخر لتنفيذ الصفقات هو نمط سلوكي يستحق اهتمامًا خاصًا.
هل يمكن لبيانات الأوامر على السلسلة إثبات التلاعب بالسوق؟
يمكن لبيانات الأوامر على السلسلة أن توفر أدلة مهمة لتحقيقات التلاعب بالسوق، لكن السجلات العامة وحدها لا تثبت النية التلاعبية. تُحتفظ عادةً ببيانات الأوامر الكاملة للمنصات المركزية التقليدية للتداول داخليًا لدى المنصة. وقد لا يتمكن الباحثون الخارجيون إلا من الوصول إلى سجلات التنفيذ أو لقطات جزئية من دفتر الأوامر أو بيانات سوق عامة أخرى.
في المقابل، تجعل بنية دفتر الأوامر على السلسلة لدى Hyperliquid نشاط تداول أكبر قابلًا للمراجعة علنًا. ويمكن للباحثين استخدام البيانات التاريخية المتاحة لتحليل وضع الأوامر والإلغاءات والتنفيذات وتغيرات المراكز على مستوى الحساب، ومحاولة إعادة بناء تسلسلات التداول ذات الصلة. وتوفر هذه الشفافية ثلاث فوائد مهمة على الأقل.
-
يمكن للباحثين مراقبة نشاط الحسابات بصورة أكثر مباشرة دون الاعتماد كليًا على الإحصاءات التي تقدمها منصة التداول.
-
يمكن لمؤسسات بحثية مختلفة تحليل السجلات التاريخية نفسها بصورة مستقلة ومقارنة أساليبها لتحديد التداول غير الاعتيادي.
-
تساعد السجلات العامة في إنشاء سلسلة أدلة يمكن التحقق منها مرارًا. فعلى سبيل المثال، يمكن فحص ما إذا كان حساب ما قد نفذ صفقات شراء بعد تقديم أوامر بيع كبيرة، وما إذا كانت أوامر البيع هذه قد أُلغيت سريعًا، من خلال سجل الأوامر المقابل.
ومع ذلك، لا تزال للبيانات على السلسلة قيود تفسيرية واضحة.
لا يمكن لسجلات الأوامر أن تكشف مباشرةً عن النية الذاتية للمتداول. وحتى إذا ألغى حساب ما أوامر كبيرة بصورة متكررة، فلا يمكن لهذه السجلات وحدها إثبات ما إذا كان المتداول قد قرر بالفعل، عند وضع الأوامر، أنه لن يسمح بتنفيذها.
لا يتوافق العنوان على السلسلة بالضرورة مع متداول فعلي واحد ومحدد. فقد يسيطر متداول على حسابات متعددة، ويتطلب إثبات ما إذا كانت الحسابات المختلفة خاضعة لسيطرة مشتركة أدلة إضافية عمومًا. وقد يتأثر نشاط السوق أيضًا بمعلومات خارج السلسلة. فقد تفسر الأحداث الإخبارية والأسعار في المنصات الأخرى وصفقات التحوط الخارجية ومعايير الاستراتيجيات الآلية بعض الأوامر والإلغاءات التي تبدو غير اعتيادية.
كما أن اكتمال البيانات وترتيبها الزمني مهمان بالقدر نفسه. ويتعين على المحققين التأكد من أن البيانات المستخدمة تغطي بصورة كاملة دورات حياة الأوامر ذات الصلة، وأنها تحدد بدقة تسلسل أحداث التداول والإلغاء المختلفة. لذلك، تعالج الشفافية على السلسلة أساسًا مسألة إمكانية مراقبة نشاط التداول وإعادة بنائه، لكنها لا تحسم تلقائيًا الأسئلة المتعلقة بالدافع أو المسؤولية القانونية.
كيف يمكن تحديد نشاط التداول المشبوه عبر دفتر أوامر على السلسلة؟
بالنسبة إلى منصات التداول على السلسلة التي تستخدم آليات دفتر الأوامر، تحتاج مراقبة السوق عمومًا إلى تجاوز تحليل الصفقة الواحدة وفحص النشاط الكامل للأوامر.
-
يمكن مراقبة الأوامر الكبيرة لتحديد ما إذا كانت تظهر باستمرار على جانب معين من عروض الشراء أو البيع. وإذا قدم حساب أوامر أكبر بكثير من أحجام التداول العادية بالقرب من أفضل عروض الأسعار المتاحة بصورة متكررة ثم ألغاها بعد وقت قصير، فقد يستدعي النشاط مزيدًا من الاهتمام.
-
يمكن تحليل العلاقة بين وضع الأوامر والتنفيذ في الاتجاه المعاكس. فعندما يقدم حساب عددًا كبيرًا من أوامر البيع، هل ينفذ أيضًا صفقات على جانب الشراء؟ وهل تميل أوامر البيع إلى الإلغاء بعد اكتمال صفقات الشراء؟ وهل يتكرر هذا السلوك في أوقات مختلفة؟
-
يمكن مقارنة نشاط الأوامر بتحركات أسعار السوق. فإذا تغير سعر السوق أو عروض المتداولين الآخرين بعد ظهور أوامر كبيرة، وحصل الحساب لاحقًا على تنفيذات مواتية في الاتجاه المعاكس، فقد يزيد هذا الارتباط من قلق نظام المراقبة بشأن النشاط غير الاعتيادي. ومع ذلك، فإن التسلسل الزمني لا يثبت السببية تلقائيًا. ويجب على الباحثين أيضًا مراعاة اتجاهات السوق العامة وتغيرات الأسعار في منصات التداول الأخرى وما إذا كانت الأحداث الخارجية قد أثرت مجتمعةً في الأسعار.
-
يمكن فحص الحسابات للتحقق من النشاط المنسق. فعندما تقدم حسابات متعددة أوامر متكاملة في الوقت نفسه تقريبًا، قد يحتاج المحققون إلى تحليل مصادر تمويلها ونشاط تداولها وعلاقات السيطرة عليها بشكل إضافي. ومع ذلك، فإن النشاط المماثل لعنوانين وحده لا يثبت أنهما تحت سيطرة الشخص نفسه.
-
يمكن مقارنة النشاط الملحوظ بالسلوك الطبيعي للسوق. فعلى سبيل المثال، يمكن أن تكون متوسطات معدل الإلغاء ومدة الأمر ونسبة التنفيذ لزوج التداول نفسه في ظروف تقلب مماثلة مراجع لتقييم درجة عدم الاعتيادية.
من المهم التأكيد على أن هذه المؤشرات تُستخدم أساسًا لتحديد النشاط الذي يستحق التحقيق، وليس للحكم مباشرةً بأن حسابًا ما انتهك القانون. فقد يكون معدل الإلغاء المرتفع إشارة مخاطر، لكن لا توجد عتبة موحدة لمعدل الإلغاء تنطبق على جميع الأسواق واستراتيجيات التداول.
كيف يُحدد الانتحال في الأسواق المالية التقليدية؟
لا يقتصر الانتحال على أسواق العملات الرقمية. فقد استرعى سلوك مماثل الانتباه منذ فترة طويلة في الأسهم والعقود الآجلة وغيرها من الأسواق المالية التي تستخدم آليات دفتر الأوامر. في الولايات المتحدة، عدل قانون دود-فرانك لعام 2010 قانون بورصات السلع وحظر سلوك الانتحال الذي ينطوي على نية محددة لإلغاء الأوامر.
أوضحت الإرشادات التفسيرية الصادرة عن CFTC في عام 2013 بشكل إضافي أن تحديد وقوع مخالفة يتطلب النظر في نية المتداول عند تقديم الأمر، بدلًا من مجرد النظر في ما إذا كان الأمر قد أُلغي في النهاية. كما حددت الإرشادات سلوكًا قد ينطوي على انتحال، بما في ذلك استخدام الأوامر لخلق مظهر زائف لعمق السوق ومحاولة التسبب في تحركات سعرية مصطنعة.
كما تقيد قاعدة CME Group رقم 575 نشاط التداول الذي يعطل نظام السوق، وتحظر صراحةً السلوك الهادف إلى إلغاء الأوامر أو تعديلها قبل التنفيذ لتجنب التنفيذ. ولا تتطابق قواعدها مع المعايير القانونية لـ CFTC، ويجب التمييز بين تطبيقاتها المحددة. وفي التحقيقات الفعلية، قد تقيّم الجهات التنظيمية طبيعة السلوك عبر النظر في سجل الأوامر والروابط بين الحسابات واتصالات التداول وتصميم الاستراتيجية وغيرها من المواد. وبالنسبة إلى أسواق العقود الدائمة على السلسلة، يجب على الجهات التنظيمية أيضًا مراعاة الهيكل القانوني لمنصة التداول ومواقع المشاركين وطبيعة العقود والسلطة التنظيمية للولايات القضائية ذات الصلة.
وهذا يعني أن قواعد الانتحال في الأسواق المالية التقليدية يمكن أن توفر مرجعًا مهمًا لفهم التداول غير الاعتيادي على السلسلة، لكن لا يمكن اعتبار حساب محدد على السلسلة قد خالف لائحة معينة دون استكمال تحليل القانون المعمول به.
وفيما يتعلق بواقعة Hyperliquid، تدعم المعلومات العامة القائمة وصف النشاط بأنه نمط تداول مشبوه ذي خصائص انتحال، بدلًا من اعتباره حالة تلاعب بالسوق ثبتت قانونيًا بالفعل.
ما التحديات التي تبرزها واقعة Hyperliquid لأسواق المشتقات على السلسلة؟
لا تكمن أهمية واقعة Hyperliquid في ما إذا كانت الحسابات الفردية قد انخرطت في تداول مشبوه فحسب. بل إنها تظهر أيضًا أن أسواق المشتقات على السلسلة تواجه قضايا متعلقة بأوامر التداول مماثلة لتلك الموجودة في الأسواق المالية التقليدية. ومع توسع العقود الدائمة على السلسلة تدريجيًا لتتجاوز الأصول الرقمية، يدخل التعرض السعري للنفط الخام والمعادن الثمينة وغيرها من الأصول المالية التقليدية أيضًا إلى بيئة التداول على السلسلة. ويمكن لهذه المنتجات توسيع ساعات التداول وأساليب المشاركة في السوق، لكنها تفرض أيضًا متطلبات جديدة على سيولة دفتر الأوامر واكتشاف الأسعار ومراقبة السوق.
-
لا يمكن لشفافية التداول على السلسلة أن تمنع التلاعب تلقائيًا. قد تقلل السجلات العامة من صعوبة إجراء التحليل بعد وقوع الحدث، لكنها لا تضمن أن جميع المتداولين لديهم نية حقيقية للتنفيذ.
-
تتطلب دفاتر الأوامر على السلسلة أنظمة أكثر شمولًا لمراقبة التداول غير الاعتيادي. وبالنسبة إلى وضع الأوامر عالي التردد والإلغاءات غير المعتادة والتنفيذات في الاتجاه المعاكس والنشاط المنسق بين الحسابات، تحتاج أنظمة مراقبة السوق إلى إجراء تحليلات شاملة باستخدام البيانات الفورية والسلوك التاريخي معًا.
-
قد تطور المشتقات على السلسلة روابط سعرية أوثق مع الأسواق المالية التقليدية. فعندما يشير عقد نفط خام دائم على السلسلة إلى أسعار من أسواق خارجية، يحتاج الباحثون إلى فحص دفتر الأوامر على السلسلة والأسعار المرجعية الخارجية وتغيرات السيولة في الأسواق المرتبطة في الوقت نفسه لفهم التأثير المحتمل للتداول غير الاعتيادي بصورة أفضل.
-
لا تزال العلاقة بين انفتاح الأسواق على السلسلة والمسؤولية التنظيمية تتطلب التنسيق. يمكن للبنية التحتية للتداول العامة والشفافة أن توفر للجهات التنظيمية مزيدًا من البيانات، لكن قواعد التداول والإشراف على السوق والمسؤولية القانونية لا تزال تتطلب ترتيبات مؤسسية واضحة.
توضح واقعة Hyperliquid أن شفافية السوق وعدالة السوق ليسا المفهوم نفسه. فالشفافية تحسن إمكانية ملاحظة النشاط، بينما تتطلب العدالة أيضًا قواعد تداول فعالة ومراقبة للمخاطر وآليات إنفاذ مقابلة.
الخلاصة
الانتحال هو ممارسة تداول تستخدم أوامر موضوعة دون نية حقيقية للتنفيذ لإنشاء إشارات زائفة حول العرض والطلب في السوق. ولا تتمثل المعايير الرئيسية في حجم الأوامر أو تكرار الإلغاءات، بل في ما إذا كان المتداول يخطط لإلغاء الأوامر عند وضعها وما إذا كان السلوك يهدف إلى تضليل السوق.
يوفر النزاع المتعلق بعقود النفط الخام الدائمة على Hyperliquid حالة محددة لفهم مراقبة السوق في دفاتر الأوامر على السلسلة. إذ يمكن لأكثر من $170 مليون من الأوامر غير الاعتيادية، ونسبة مرتفعة من الأوامر الملغاة إلى التنفيذات في الاتجاه المعاكس، والأنماط المتكررة لوضع الأوامر وإلغائها، أن تشكل جميعها مؤشرات لمزيد من التحقيق. لكنها لا تكفي وحدها لإثبات النية التلاعبية.
تتمثل ميزة الشفافية على السلسلة في أن الباحثين يمكنهم استخدام البيانات العامة لإعادة بناء نشاط التداول وتحليل الأنماط المشبوهة بصورة مستقلة. ومع ذلك، لا تزال علاقات السيطرة على الحسابات وخلفية استراتيجيات التداول والنية الذاتية وتطبيق القانون تتطلب تقييمًا يستند إلى أدلة إضافية.
ومع استمرار توسع أسواق المشتقات على السلسلة، سيصبح إنشاء آليات فعالة لتحديد النشاط غير الاعتيادي والإشراف على الأسواق وإدارة المخاطر في بيئات التداول المفتوحة مسألة مهمة لتطوير البنية التحتية للتداول.
الأسئلة الشائعة
ما هو الانتحال؟
الانتحال هو ممارسة تقديم أوامر شراء أو بيع بنية إلغائها قبل التنفيذ، مع إمكانية استخدام هذه الأوامر لإنشاء إشارات مضللة حول العرض والطلب في السوق.
هل تأكد التلاعب بالسوق على Hyperliquid؟
اعتبارًا من 2 نوفمبر 2026، حددت التحليلات المتاحة للعامة نشاط أوامر مشبوهًا ذي خصائص انتحال. لكنها لم تؤكد نية الحسابات المعنية للتلاعب بالسوق، كما لا يمكنها إثبات وقوع تلاعب بالسوق بالمعنى القانوني.
لماذا لا يشكل الإلغاء المتكرر للأوامر انتحالًا بالضرورة؟
يمكن لصناعة السوق العادية وإدارة المخاطر وظروف السوق أن تؤدي جميعها إلى إلغاء أعداد كبيرة من الأوامر. ويتمثل العامل الرئيسي لتحديد ما إذا كان السلوك يشكل انتحالًا في نية المتداول الحقيقية للتنفيذ عند وضع الأمر، وليس عدد الإلغاءات بحد ذاته.
هل يمكن لسجلات التداول على السلسلة إثبات الانتحال؟
يمكن للسجلات على السلسلة أن تساعد في إعادة بناء عملية وضع الأوامر وإلغائها وتنفيذها، وأن توفر أدلة للتحقيق. ومع ذلك، تتطلب النية التلاعبية وعلاقات السيطرة على الحسابات وخلفية النشاط دعمًا من أدلة إضافية عمومًا.
ما الفرق بين الانتحال والتداول الصوري؟
ينطوي الانتحال أساسًا على وضع الأوامر وإلغائها دون نية حقيقية للتنفيذ. أما التداول الصوري، فينطوي عمومًا على صفقات فعلية مصممة لخلق مظهر زائف لحجم التداول أو نشاط السوق. ويمكن لكليهما تضليل السوق، لكن آلياتهما المحددة تختلف.
كيف يمكن للمتداولين العاديين تحديد دفتر أوامر غير اعتيادي؟
يمكن للمتداولين مراقبة ما إذا كانت الأوامر الكبيرة تظهر كثيرًا وتختفي بسرعة، وما إذا كان عمق عروض الشراء والبيع يتغير بصورة غير اعتيادية، وما إذا كان وضع الأوامر لا يتناسب بدرجة كبيرة مع التنفيذات الفعلية. ومع ذلك، لا يمكن لهذه العلامات أن تكون سوى مؤشرات للمخاطر، ولا يمكنها إثبات أن حسابًا ما يتلاعب بالسوق مباشرةً.







