تستحق قواعد التسوية قراءةً منفصلة لأنها تحمل معلومات مختلفة عن سعر السهم. يوضح السعر ما يعتقده السوق في الوقت الحالي، بينما توضح القواعد ما ستستند إليه التسوية النهائية للسوق؛ إذ يمكن إعادة تحديد السعر مرات عديدة مع تطور الحدث، في حين تُحسم النتيجة مرة واحدة. وتندرج طريقة تسعير الأسهم وآلية دورة حياة السوق ضمن تسعير الأسهم وحالات السوق؛ أما التسوية فهي طبقة منفصلة.
ينحصر النطاق في أسهم نعم ولا المرتبطة بأحداث واقعية. ولا يشمل ذلك منتجات الأسعار قصيرة الدورة على BTC وETH، التي تُسوّى وفق دورات ثابتة بالاستناد إلى معيار سعري وتتبع منطقاً مختلفاً للتسوية، ولذلك لا يمكن تبادل هذه القواعد فيما بينها.
أهم النقاط
- تعتمد التسوية على مصدر التسوية والمعايير المحددة مسبقاً في كل سوق، وليس على العناوين الإخبارية أو إجماع السوق.
- يقدّم المقترِح النتيجة مع إيداع ضمان، ويجوز لأي شخص الطعن فيها خلال الفترة المحددة، ثم يُصعّد الطعن إلى تصويت حاملي الرمز.
- يعيد السوق المُلغى رأس المال الأولي بشكل تناسبي؛ أما السوق الذي تأجل لكنه لا يزال مقرراً فعادةً ما يظل نشطاً حتى اكتماله.
- يعتمد تحديد ما إذا كانت نتيجة التعادل ستتم تسويتها وكيفية تسويتها على ما إذا كان السوق يوفّر خيار التعادل وعلى نص قواعده.
- تكون النتيجة التي تمت تسويتها نهائية، ولا يمكن إلغاء الأمر المنفذ؛ وقد يدخل السوق المتنازع عليه في تسوية مؤجلة.
ما الأمور الثلاثة التي يجب التحقق منها قبل تحديد النتيجة؟
يجب التحقق من ثلاثة أمور قبل تحديد النتيجة: شرط التحقق، والحد الزمني، ومصدر التسوية. وترد الأمور الثلاثة جميعاً في نص قواعد السوق، وليس في عنوانه.
يحدد شرط التحقق ما يُعدّ قد حدث. فالإجابة تعتمد على ما إذا كان مجرد الوصول إلى مستوى معين كافياً، أو ما إذا كان الإغلاق فوق مستوى محدد مطلوباً، وما إذا كان الإعلان الرسمي كافياً، أو ما إذا كان يجب إكمال خطوة الإقرار. وقد تؤدي الصياغات المختلفة إلى استنتاجات متعاكسة بشأن الحدث نفسه.
يحدد الحد الزمني الفترة التي يجب احتسابها. فالعقد المحدد حتى نهاية العام والعقد المحدد لانتهائه قبل شهر معين قد يبدوان متشابهين، لكنهما اتفاقان مختلفان. وكلما اقترب السوق من الموعد النهائي، زادت حساسية السعر للمعلومات الجديدة.
يحدد مصدر التسوية الجهة التي يحكم نشرها النتيجة. فوكالة حكومية أو مكتب إحصاءات أو إشعار صادر عن منصة تداول أو إفصاح شركة، كلها تعني مساراً مختلفاً للتحقق. ومن دون هذه الأمور الثلاثة، يفقد أي نقاش حول السعر مرجعيته.
من يحدد النتيجة: مصدر التسوية
يحدد النتيجةَ المصدرُ المعيّن لذلك السوق، وليس السعر أو الرأي العام. ويحدد كل سوق مسبقاً مصدر تسوية، مثل إعلان رسمي أو إصدار إحصائي، وتُستخلص النتيجة من ذلك المنشور.
ويحافظ هذا التصميم على استقلال التسوية عن السعر. تتشكل الأسعار المعروضة في دفتر الأوامر، ويتخذ المشاركون مراكزهم بناءً على آرائهم، لكن سلوك التداول لا يمكنه تغيير مصدر التسوية. وعندما يبتعد السعر عن النتيجة التي ينشرها المصدر في النهاية، تظل التسوية متبعةً للمصدر.
لذلك، يجب قراءة القواعد قبل السعر وبترتيب محدد. يرد السؤال في عنوان السوق، بينما ترد طريقة التسوية في القواعد؛ وعندما لا تتوافق الصياغتان بالكامل، تكون القواعد هي المرجع الحاكم.
المقترح وفترة الطعن والنزاع
تبدأ عملية تأكيد النتيجة بتقديم مقترح. عند انتهاء الحدث، يقدّم المقترِح النتيجة ويودع ضماناً، ثم يدخل المقترح فترة الطعن، وبمجرد تأكيد النتيجة، ينفذ النظام التسوية تلقائياً وفقاً لتلك النتيجة.
خلال تلك الفترة، يجوز لأي مشارك الطعن في مقترح يعتقد أنه غير صحيح. وتحدد قواعد آلية التسوية وتفاصيل السوق مدة فترة الطعن، وقيمة الضمان المطلوب للطعن، وخطوات التحكيم، وليس شاشة السعر.
في حال عدم تقديم أي طعن، يُعتمد المقترح وتتم تسوية السوق وفقاً لتلك النتيجة. أما عند تقديم طعن، فتنتقل عملية تحديد النتيجة إلى UMA، حيث يصوّت حاملو الرموز، وتسود الجهة التي يحظى موقفها بدعم التصويت. وبالتالي، يسلك النزاع مساراً محدداً بدلاً من أن يظل مجرد خلاف بين طرفين. وتنظم الآلية الأساسية المقترح وفترة الطعن والتصويت باعتبارها مراحل منفصلة لتحديد النتيجة.
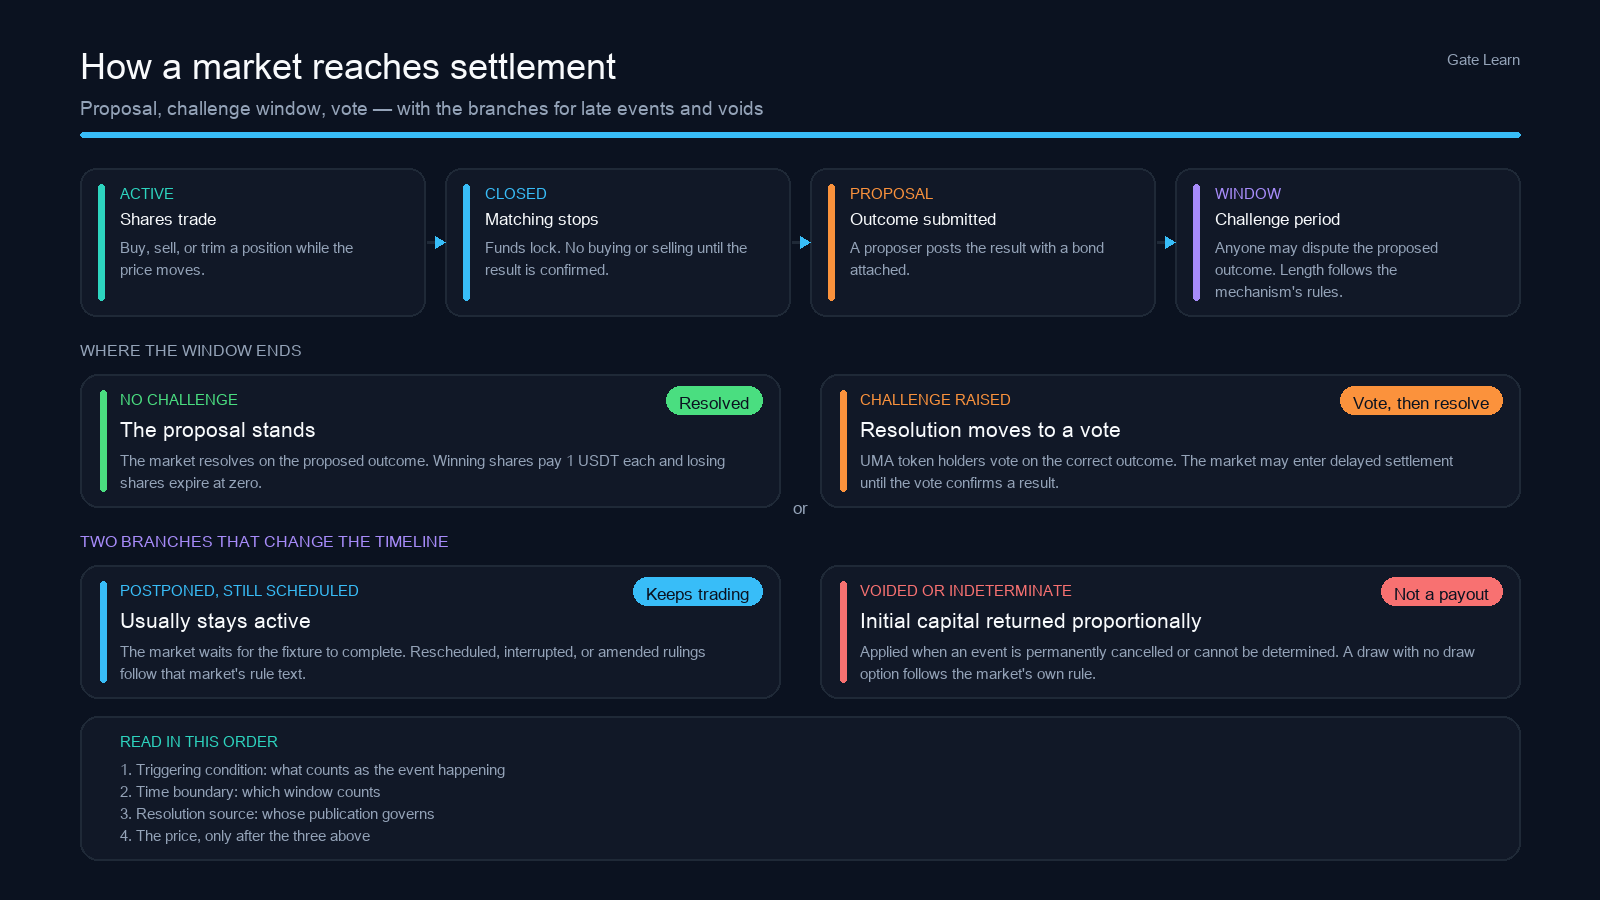
الشكل 1. المسار من تقديم المقترح إلى التسوية، بالإضافة إلى فرعي الإلغاء والتأجيل.
الجدول الزمني للتسوية وإلى أين تذهب الأموال
يتكون الجدول الزمني من ثلاث مراحل: إغلاق السوق، وتأكيد النتيجة، وتحويل الأموال. يؤدي الإغلاق إلى إيقاف المطابقة وتجميد الأموال، ولذلك لا يعود ممكناً إجراء عمليات شراء أو بيع؛ وبمجرد تأكيد النتيجة، ينفذ النظام عملية الدفع.
يدفع السوق الذي تمت تسويته قيمة 1 USDT لكل سهم رابح. وفي مسار الحساب، تعود التسوية إلى الحساب الفوري، بينما تكتمل التسوية على السلسلة في مسار المحفظة.
ولا توفر فترة الانتظار فرصة تداول جديدة. فبمجرد إغلاق السوق، يتوقف التداول ولا يتشكل أي سعر تداول جديد، ويقتصر العمل المفيد المتبقي على التحقق من القواعد والانتظار؛ ولذلك من المهم التأكد من توافق المركز مع قراءتك قبل الإغلاق.
كيف تُقيّم أسواق الاقتصاد الكلي والانتخابات؟
يجب أولاً تقسيم أسواق الاقتصاد الكلي والانتخابات إلى نوعين من الأسئلة. يتعلق أحدهما بما إذا كان شيء ما سيحدث، مثل فوز مرشح معين. أما الآخر فيتعلق بما إذا كان رقم ما سيتجاوز حداً معيناً، مثل صدور بيانات أعلى من مستوى محدد. وتختلف شروط التحقق، وهذان سوقان منفصلان.
يستند مصدر التسوية إلى المصدر المحدد مسبقاً في ذلك السوق، وعادةً ما يكون جهة عامة تنشر المعلومات، مثل إعلان رسمي أو إصدار إحصائي، وتوضح قواعد السوق المنشور والجهة المعتمدين. وقد تحمل العناوين الإخبارية معلومات، لكنها لا تحل محل المصدر. كما قد تتم مراجعة البيانات وإعادة إصدارها، ولذلك يحدد نص القواعد ما إذا كانت القراءة الأولية أو الرقم المعدل هو المعتمد.
وتندرج التأخيرات ضمن القراءة نفسها. فالإصدارات المؤجلة والأسواق المغلقة وحالات الخلل في التسوية هي من الحالات التي تعالجها القواعد مسبقاً، وقد تعدّل المنصة الأسواق المتأثرة أو تعلقها أو تلغيها وفقاً لذلك. وما يحتاج المشارك إلى التحقق منه هو شروط ذلك السوق، وليس ترتيبات حملة سابقة.
ماذا يحدث عندما تُؤجَّل مباراة أو يُعاد جدولتها أو تُلغى؟
لا تتبع أسواق الرياضة صيغة دفع واحدة؛ إذ تعتمد المعالجة على ما إذا كان الحدث سيُقام لاحقاً. ويتمثل الحد الفاصل الوارد في القواعد بين المباراة المؤجلة التي لا تزال مقررة والمباراة التي يتعذر إكمالها.
وعادةً ما يظل السوق الخاص بمباراة مؤجلة لكنها لا تزال مقررة نشطاً حتى اكتمال المباراة؛ أما إعادة الجدولة والانقطاع والإلغاء والتغييرات في القرار، فتخضع لنص قواعد ذلك السوق. وقد تتضمن المسابقات المختلفة وأنواع الأسئلة المختلفة شروطاً مختلفة، ولذلك لا يمكن نقل نتيجة سوق إلى سوق آخر.
وتُعد التغييرات في القرار من أسهل الأمور التي قد لا تحظى بالانتباه. فقد تؤدي التعديلات بعد المباراة، والترتيب المعدل، والمراجعات الرسمية إلى تغيير الحكم، ويحدد مصدر النتيجة المعين النسخة المعتمدة.
وعليه، يكون ترتيب التحقق كما يلي: أولاً، تأكد مما إذا كان السؤال يتعلق بالنتيجة النهائية أو بنتيجة مرحلة معينة؛ ثم تأكد من مصدر النتيجة الذي تحدده القواعد؛ وأخيراً تأكد من بنود التأجيل والانقطاع. ولا يصبح السؤال حول مدى منطقية السعر مطروحاً إلا بعد اتضاح الأمور الثلاثة.
إلى أي رقم يشير مصطلح «تجاوز أرباح الربع السنوي»؟
يجب أولاً تحديد المقصود بكلمة «التقدير» في أسواق الأرباح. فقد يبدو السؤال وكأنه يسأل فقط عما إذا كانت التوقعات قد تم تجاوزها، لكن يجب تحديد المعيار أولاً: ما مقياس الأرباح المستخدم، وتقديرات أي محللين تُجمع لتكوين الإجماع، وما النقطة الزمنية المعتمدة. وتوضح قواعد السوق هذه الأمور، ويُعد تقدير الإجماع الاسم العام لهذا النوع من المعايير.
وقد يغير الأساس المحاسبي النتيجة نفسها. فقد يختلف الرقم المحسوب وفقاً لمعايير المحاسبة العامة عن الرقم المحسوب على أساس معدل، وقد تنشر الشركة كليهما؛ وتحدد القواعد أيهما ينطبق، ويستند الحكم إلى ذلك الاختيار.
ويعتمد اعتبار مطابقة التقدير تجاوزاً له على صياغة القاعدة. فإذا نصت القاعدة على «أعلى من التقدير»، فلا تُعد المطابقة تجاوزاً؛ أما إذا نصت على «ليس أقل من»، فتنعكس النتيجة. ويكتسب ذلك أهمية أكبر عندما يكون السعر قريباً من أحد طرفي النطاق، لأن القراءتين تؤديان إلى تسويتين متعاكستين عند النتيجة الحدية.
وهناك مجموعة ثانية من الأسئلة لا تتعلق بتجاوز رقم معين، بل بما إذا كان بند إيرادات محدد يتجاوز مبلغاً معلناً، مثل بند منتج أو منطقة أو قطاع أعمال. وتُقيّم أسئلة الحدود هذه بناءً على رقم القطاع المعلن، وهي أسواق منفصلة عن مسألة تجاوز الشركة للتوقعات الإجمالية.
هل يعني السوق المُلغى استرداداً كاملاً؟
الإلغاء ليس دفعاً بناءً على النتيجة، ولا تسويةً وفق آخر سعر تداول. وتنص المعالجة المكتوبة على إعادة رأس المال الأولي بشكل تناسبي، ويُعمل بها عندما يُلغى الحدث نهائياً بسبب قوة قاهرة أو عندما يتعذر تحديد نتيجته.
وتتعامل منصات أخرى مع الإلغاء بطرق مختلفة؛ فبعضها يسوي طرفي السوق بنسبة ثابتة، بينما يسوي بعضها الآخر وفق آخر سعر قبل التأجيل. وعند مواجهة مصطلح «الإلغاء»، تتمثل الخطوة الصحيحة في الرجوع إلى نص قواعد ذلك السوق والتأكد من الترتيب المنطبق.
وتوجد حالات خاصة مرتبطة بالإلغاء. فعندما تكون النتيجة تعادلاً ولا يوفر السوق خيار التعادل، يتبع الحكم نص القواعد المحدد لذلك السوق؛ وتُعد المباراة التي أُوقفت نهائياً من دون نتيجة الحالة المعتادة، لكن ما إذا كانت ستؤدي إلى إلغاء السوق يظل معتمداً على بنوده. ولا يمكن استنتاج أي من هذه الأمور من السعر؛ فنص القواعد وحده يقدم الإجابة.
ولا يتغير مسار تحويل الأموال تبعاً للمعالجة المطبقة. إذ يصل العائد أو الدفع في مسار الحساب إلى الحساب الفوري، بصرف النظر عن مصدر التسوية أو سعر التداول.
ماذا يحدث للمركز أثناء النزاع؟
ينشأ النزاع عادةً بعد إغلاق السوق، حين يكون التداول قد توقف بالفعل، ولذلك يظل المركز مجمداً بينما تجري عملية الطعن والتصويت ضمن إطار القواعد، ويبقى المركز كما هو حتى تأكيد النتيجة.
وتقتصر إمكانية اتخاذ الإجراءات خلال هذه الفترة على التحقق. فمن المفيد أكثر التأكد من اتجاه مركزك، والتحقق من نشر المصدر المعين للنتيجة، والتأكد مما إذا كان السوق في حالة تسوية مؤجلة، بدلاً من البحث عن حكم في مجموعة محادثة.
وتكون النتيجة التي تمت تسويتها نهائية، ولا يمكن إلغاء الأمر المنفذ. إذ تؤثر معالجة النزاع في وقت التسوية، لكنها لا تلغي الصفقة، ولذلك ينبغي قراءة المصدر والبنود قبل تقديم الأمر، وليس بعده.
الملخص
تحدد القواعد التسوية، وليس السعر. ويحدد كل سوق مسبقاً شرط التحقق والحد الزمني ومصدر التسوية؛ وبعد انتهاء الحدث، يبدأ المقترح العملية، ثم تستكملها فترة الطعن، يليها التحكيم المحتمل.
ولكل حالة استثنائية معالجتها الخاصة: يعيد الإلغاء رأس المال الأولي بشكل تناسبي، ويظل السوق المؤجل الذي لا يزال مقرراً نشطاً حتى اكتماله، بينما تتبع نتيجة التعادل نص قواعد ذلك السوق. وتتمثل الفروقات بين أحداث الرياضة والاقتصاد الكلي والأرباح في كيفية صياغة المصدر والحد.
وتكون النتيجة التي تمت تسويتها نهائية. ويُعد تأكيد هذه الأمور الثلاثة قبل تقديم الأمر أكثر فاعلية من البحث عن تفسير بعد ذلك.
الأسئلة الشائعة
من يحدد نتيجة سوق التنبؤ؟
يحدد النتيجة مصدر التسوية المحدد مسبقاً في السوق، مثل إعلان رسمي أو إصدار إحصائي، وليس السعر أو الرأي العام أو رأي أغلبية المشاركين. وبعد انتهاء الحدث، يقدّم المقترِح النتيجة مع إيداع ضمان، ويمكن الطعن في المقترح خلال الفترة المحددة، ثم يُصعّد الطعن إلى تصويت حاملي رموز UMA.
ماذا يحدث لرأس المال إذا أُلغي السوق؟
يخضع ذلك لقواعد السوق. فعندما يُلغى الحدث نهائياً بسبب قوة قاهرة أو يتعذر تحديد نتيجته، تتم تسوية السوق باعتباره غير صالح، ويُعاد رأس المال الأولي بشكل تناسبي. وفي مسار الحساب، يصل العائد إلى الحساب الفوري، بينما تكتمل التسوية على السلسلة في مسار المحفظة. وتستند البنود المحددة إلى نص قواعد ذلك السوق.
هل يظل الموعد النهائي الأصلي سارياً إذا تأجلت المباراة؟
يعتمد ذلك على الحد الفاصل الوارد في القواعد. فعادةً ما يظل السوق الخاص بالمباراة المؤجلة التي لا تزال مقررة نشطاً حتى اكتمال المباراة، ولذلك لا يعود الوقت الأصلي عادةً هو موعد التسوية؛ أما عند إلغاء المباراة أو انقطاعها أو تعذر إكمالها، فيحكم نص قواعد السوق المعالجة. وقد تختلف الشروط بين المسابقات وأنواع الأسئلة.
ماذا يحدث لمركزي إذا كانت التسوية محل نزاع؟
يتوقف التداول بمجرد إغلاق السوق، ويظل المركز مجمداً حتى تأكيد النتيجة، بينما تجري عملية الطعن والتصويت ضمن إطار القواعد؛ ثم تتبع التسوية النتيجة التي يؤكدها التصويت. ويؤثر النزاع في وقت التسوية، لكنه لا يعكس الأمر المنفذ.
هل يعني تجاوز أرباح الربع السنوي ارتفاع سعر السهم؟
لا. تُقيّم هذه الأسواق من خلال مقارنة الرقم المعلن بالرقم المتوقع الذي تحدده القواعد، وعلى الأساس الذي تنص عليه القواعد؛ ويعتمد اعتبار مطابقة التقدير تجاوزاً له على صياغة القاعدة. أما سعر السهم فهو مسألة منفصلة ولا يدخل ضمن مدخلات التسوية.