يُعد Deutsche Bank أحد البنوك التجارية العالمية الكبرى في ألمانيا، إذ تشمل عملياته الخدمات المصرفية للشركات، والخدمات المصرفية الاستثمارية، والخدمات المصرفية الخاصة، وإدارة الأصول. وفي 16 سبتمبر 2026، أعلن Deutsche Bank عن خطط لإطلاق حل لحفظ الأصول الرقمية قبل نهاية العام، لتقديم خدمات حفظ الأصول المشفرة للعملاء من المؤسسات والشركات في أوروبا. وفي 16 أكتوبر، أفصح البنك كذلك عن توقعه إطلاق خدماته الأولية خلال الأسابيع المقبلة، مع خطط للتوسع إلى المراكز المالية الرئيسية في آسيا عام 2027. ولا يزال النشاط بحاجة إلى استكمال الإجراءات التنظيمية المعمول بها والاستعدادات التقنية.
ومع دخول Bitcoin وEthereum والعملات المستقرة ورمزية الأصول في العالم الحقيقي (RWA) بشكل متزايد إلى الاستثمار المؤسسي وإدارة خزائن الشركات، يتطور حفظ الأصول الرقمية من مجرد حماية المفاتيح الخاصة إلى بنية تحتية مهمة تربط التمويل التقليدي بشبكات البلوكشين. وبالنسبة للبنوك والصناديق والشركات متعددة الجنسيات، غالبًا ما تكون القدرة على الاحتفاظ بالأصول الرقمية بأمان، واستيفاء متطلبات الموافقات الداخلية، ودمجها في الأنظمة المالية وأنظمة إدارة المخاطر الحالية، أهم من مجرد إتاحة الوصول إلى المعاملات على السلسلة.
ولا يشير دخول Deutsche Bank إلى سوق حفظ الأصول المشفرة إلى بدء البنوك التجارية الكبرى المشاركة مباشرة في بناء البنية التحتية للأصول الرقمية فحسب، بل يعكس أيضًا امتداد الخدمات المالية المؤسسية إلى السلسلة. ويتطلب فهم هذه الاستراتيجية دراسة الفروقات بين الحفظ المؤسسي والمحافظ التقليدية، وكيفية إدارة البنوك للمفاتيح الخاصة وأمن الأصول، ودور الإطار التنظيمي الأوروبي MiCA، وكيف يمكن لحفظ الأصول المشفرة أن يربط بشكل أعمق بين العملات المستقرة والودائع المرمزة وأسواق RWA.
أبرز النقاط
-
يخطط Deutsche Bank لإطلاق خدمات حفظ الأصول الرقمية في عام 2026، مع استهداف العملاء من المؤسسات والشركات في أوروبا في البداية. ويعتمد الموعد المحدد للإطلاق على الإجراءات التنظيمية والجاهزية التقنية.
-
تشمل الأصول المدعومة في البداية Bitcoin وEther والعملات المستقرة المختارة. وتركز الخدمات على حفظ المفاتيح الخاصة، وفصل الأصول، والموافقات على التحويلات، وإدارة الأمان على المستوى المؤسسي، بدلًا من توفير تداول العملات المشفرة مباشرة لمستخدمي التجزئة.
-
يعكس دخول البنوك إلى سوق حفظ الأصول المشفرة تزايد الطلب المؤسسي على البنية التحتية المتوافقة للأصول الرقمية، في الوقت الذي تسعى فيه المؤسسات المالية التقليدية أيضًا إلى دمج خدمات البلوكشين في عملياتها القائمة.
-
يخطط Deutsche Bank للتوسع تدريجيًا في الخدمات المرتبطة بالعملات المستقرة والودائع المرمزة ودعم إصدار الأوراق المالية الرقمية، واضعًا الحفظ كبنية تحتية تربط المدفوعات وإدارة الخزينة وRWA.
-
لا يعني حفظ الأصول لدى البنوك أن الأصول خالية من المخاطر. وتظل إدارة المفاتيح الخاصة والعقود الذكية والإخفاقات التشغيلية والائتمان المقابل والتغيرات التنظيمية عوامل رئيسية ينبغي للمؤسسات تقييمها.
لماذا يدخل Deutsche Bank سوق حفظ الأصول المشفرة في عام 2026؟
لا يمثل دخول Deutsche Bank إلى سوق حفظ الأصول المشفرة تحولًا مفاجئًا نحو خدمات العملات المشفرة، بل هو نتيجة للتطور التدريجي لاستراتيجيته المتعلقة بالأصول الرقمية.
ففي وقت مبكر من عام 2023، دخل Deutsche Bank في شراكة مع Taurus، مزود البنية التحتية السويسري للأصول الرقمية، لاستكشاف خدمات حفظ الأصول المشفرة ورمزيتها. وفي عام 2025، كشفت تقارير سوقية إضافية عن خطط البنك لإطلاق خدمات حفظ الأصول المشفرة في عام 2026، مع ورود تقارير عن مشاركة نشاط التكنولوجيا التابع لـ Bitpanda في التطوير.
وفي عام 2026، بدأت الخطة بالانتقال نحو التنفيذ الفعلي. ففي سبتمبر، أعلن Deutsche Bank رسميًا عن حل حفظ الأصول الرقمية الخاص به. وفي أكتوبر، أوضحت الإدارة بصورة أكبر هدفها القريب للإطلاق في السوق الألمانية وخططها للتوسع في آسيا.
ويُظهر هذا التسلسل الزمني أن تركيز Deutsche Bank ينتقل من استكشاف التكنولوجيا إلى الخدمات التجارية للعملاء من المؤسسات.
ويتمثل المحرك الرئيسي لهذا التحول في نمو الطلب المؤسسي على الأصول الرقمية. إذ يزداد تعرض مديري الأصول والشركات والوسطاء الماليين إلى Bitcoin وEther والعملات المستقرة والأوراق المالية المرمزة، لكنهم قد لا يمتلكون القدرات اللازمة لإدارة المفاتيح الخاصة، ونشر البنية التحتية للمحافظ، وصيانة أنظمة الأمان على السلسلة بأنفسهم.
وفي الوقت نفسه، يتوافق حفظ الأصول الرقمية بشكل وثيق مع القدرات الحالية للبنوك التقليدية. فقد قدمت البنوك منذ فترة طويلة خدمات حفظ الأوراق المالية وتسوية الأصول وإدارة الحسابات وضبط المخاطر. ويمكن لحفظ الأصول الرقمية إضافة دعم لأصول البلوكشين إلى هذه العمليات الراسخة.
وبالنسبة إلى Deutsche Bank، يمكن أن يحقق دخول هذا السوق إيرادات جديدة من الحفظ والخدمات المرتبطة به، فضلًا عن المساعدة في الحفاظ على علاقات أعمال طويلة الأجل مع العملاء من المؤسسات.
كما أدرج البنك خدمات الأصول الرقمية في استراتيجية نمو الخدمات المصرفية للشركات، مع خطط لتوسيع عروض خدماته عبر البنية التحتية المالية الرقمية. ولذلك، لا يُعد حفظ الأصول المشفرة منتجًا جديدًا منفصلًا، بل جزءًا من امتداد خدماته المالية للشركات إلى الأصول الرقمية.
ما هو حفظ الأصول المشفرة، ولماذا لا تستطيع المؤسسات الاعتماد فقط على المحافظ التقليدية؟
يشير حفظ الأصول المشفرة إلى قيام مزودي خدمات محترفين بحماية وإدارة المفاتيح الخاصة وأذونات المحافظ وعمليات تنفيذ المعاملات المتعلقة بالأصول الرقمية، لمساعدة العملاء على الاحتفاظ بالأصول وتحويلها بأمان.
وفي شبكات البلوكشين، تُسجل الأصول عمومًا في عناوين على السلسلة، بينما تتيح المفاتيح الخاصة تنفيذ المعاملات المقابلة. ويمكن للمستخدمين الأفراد إدارة مفاتيحهم الخاصة من خلال محافظ الأجهزة أو البرامج، لكن هذا النهج لا يفي غالبًا بمتطلبات الإدارة الداخلية المعقدة للمؤسسات المالية الكبرى.
فعلى سبيل المثال، قد تحتاج شركة لإدارة الأصول إلى إدارة عدة محافظ استثمارية في وقت واحد، وإسناد طلبات المعاملات ومراجعات المخاطر والموافقات النهائية إلى أقسام مختلفة. وإذا كان موظف واحد يتحكم في المحفظة التي تدير جميع الأصول، فقد يؤدي ذلك إلى تركّز الصلاحيات والمخاطر التشغيلية.
ويتمثل الدور الأساسي لخدمات الحفظ المؤسسي في إدراج إدارة المفاتيح الخاصة وتفويض المعاملات وسجلات الأصول والموافقات الداخلية ضمن إطار تحكم موحد.
| بُعد المقارنة |
محفظة الحفظ الذاتي الشخصية |
حفظ الأصول الرقمية المؤسسي |
| إدارة المفاتيح الخاصة |
المستخدم مسؤول عنها |
يديرها أمين الحفظ وأنظمة الأمان المرتبطة |
| الموافقة على المعاملات |
تُفوَّض عادةً من حامل المحفظة |
يدعم عدة موافقين وصلاحيات متدرجة |
| إدارة الأصول |
مخصصة أساسًا للحسابات الفردية |
تدعم إدارة الشركات والصناديق والحسابات المتعددة |
| آليات الأمان |
محافظ الأجهزة وعبارات الاسترداد وأدوات مشابهة |
وحدات HSM والتخزين الساخن والبارد وضوابط الوصول والتدقيق |
| إدارة الامتثال |
المستخدم مسؤول عن الالتزامات ذات الصلة |
يمكن دمج التحقق من الهوية ومراقبة المعاملات وإجراءات الامتثال |
| المخاطر الرئيسية |
فقدان المفاتيح الخاصة والتصيد الاحتيالي وأمن الأجهزة |
مخاطر أمين الحفظ وإخفاقات النظام ومخاطر الإدارة التشغيلية |
ولا تكمن ميزة الحفظ المؤسسي في أنه يلغي مخاطر المفاتيح الخاصة، بل في أنه يقلل احتمال وجود نقطة فشل واحدة من خلال التكنولوجيا والعمليات وفصل المهام.
ومع ذلك، فإن استخدام أمين حفظ محترف يعني أيضًا أن على العملاء تقييم القدرات التشغيلية لمزود الخدمة، وترتيبات فصل الأصول، والبنية التقنية، والمسؤوليات القانونية. ولا تضمن خدمات الحفظ بحد ذاتها القيمة السوقية للأصول الرقمية.
كيف تحمي خدمة حفظ الأصول الرقمية لدى Deutsche Bank المفاتيح الخاصة والأصول؟
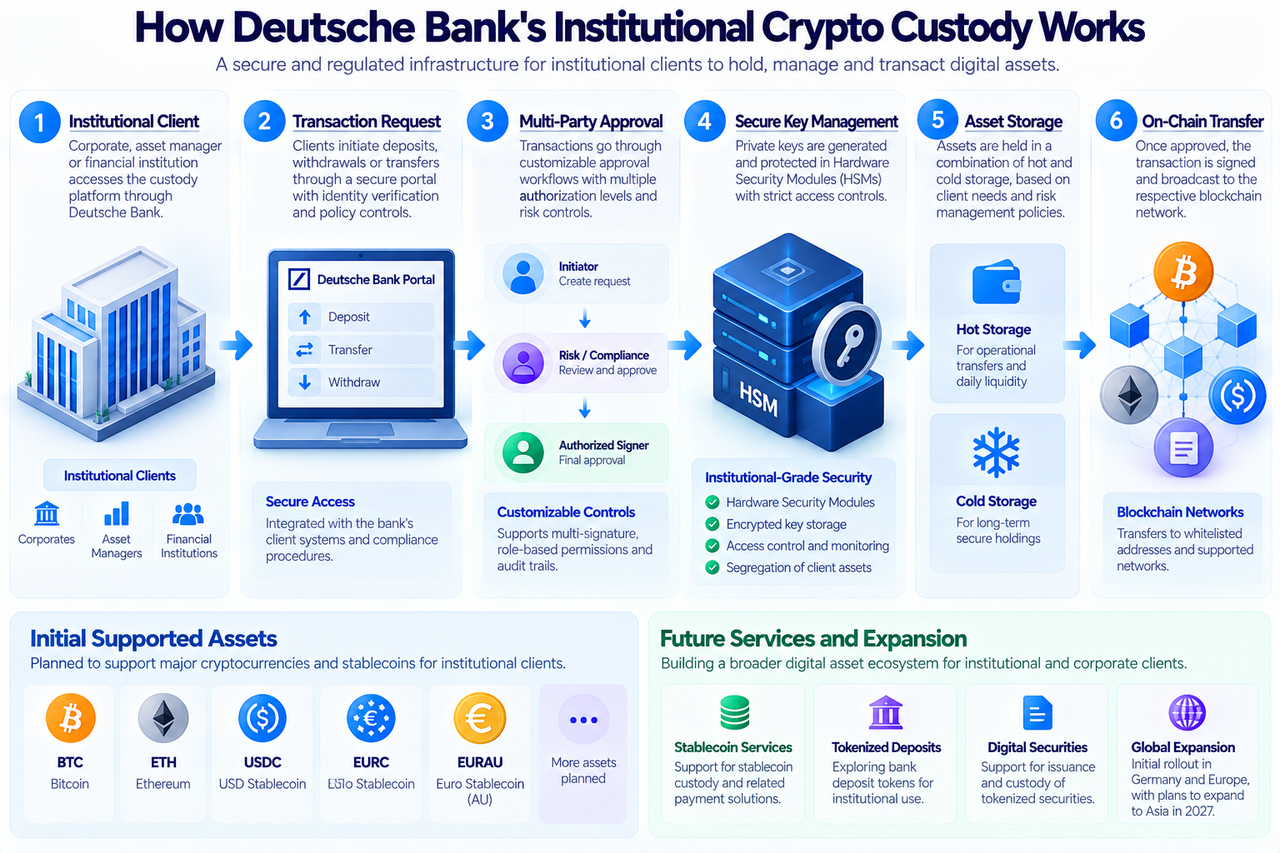
يستخدم حل الحفظ لدى Deutsche Bank بنية أمنية على المستوى المؤسسي تجمع بين حماية المفاتيح الخاصة وإدارة المحافظ والموافقات على المعاملات.
وتُعد وحدات أمان الأجهزة (HSM) عنصرًا مهمًا. فـ HSM هي أجهزة آمنة مصممة خصيصًا لإنشاء المفاتيح التشفيرية وتخزينها واستخدامها. ويمكنها حصر عمليات المفاتيح الحرجة ضمن بيئة محمية، ما يقلل خطر كشف المفاتيح الخاصة في أنظمة الحاسوب ذات الأغراض العامة.
ويخطط Deutsche Bank أيضًا لتقديم خيارات التخزين الساخن والبارد. ويحافظ التخزين الساخن عمومًا على قدر من الاتصال بالشبكة لتسهيل التحويلات الروتينية، بينما يركز التخزين البارد على العزل والحفظ الآمن طويل الأجل، ما يجعله مناسبًا للأصول التي يجري تداولها بوتيرة أقل.
وتحتاج المؤسسات إلى الجمع بين هذين النهجين وفقًا لاستخدام الأصول وتكرار تحويل الأموال، بدلًا من اختيار أحدهما فقط.
وبالنسبة إلى الموافقات على المعاملات، يدعم Deutsche Bank مسارات عمل قابلة للتخصيص لتفويض تحويلات العملاء، بما في ذلك المصادقة متعددة العوامل والموافقات متعددة المستويات. ويمكن للمؤسسات منح صلاحيات مختلفة لموظفين مختلفين وفقًا لمتطلبات إدارتها، بما يمنع مشغلًا واحدًا من التحكم بشكل مستقل في تحويلات الأصول الكبيرة.
كما تؤكد المنصة على فصل أصول العملاء، وتتيح الوصول عبر منصة Autobahn للتمويل المؤسسي التابعة لـ Deutsche Bank، مما يسمح للعملاء من المؤسسات بإدارة الأصول الرقمية ضمن بيئة مصرفية مألوفة.
وتشمل الأصول المخطط لدعمها في البداية Bitcoin (BTC) وEther (ETH) وUSDC وEURC وEURAU. ولا يزال التوفر الفعلي يعتمد على إطلاق المنتج وأهلية العميل والمتطلبات التنظيمية المعمول بها.
ومن المهم الإشارة إلى أن وحدات HSM والتخزين البارد والموافقات المتعددة هي تدابير لضبط المخاطر. ولا يمكنها القضاء بالكامل على ثغرات الأنظمة أو الأخطاء التشغيلية الداخلية أو الهجمات الخارجية. ولا تزال المؤسسات بحاجة إلى تقييم التعافي من الكوارث لدى مزود الخدمة، والتدقيق، وتوزيع المسؤوليات.
ما دور شراكات Deutsche Bank مع Bitpanda وTaurus؟
رغم أن البنوك التجارية الكبرى تتمتع بقدرات ناضجة في إدارة الحسابات والامتثال، فإن البنية التحتية للبلوكشين تتضمن تقنيات متخصصة، مثل إدارة المفاتيح الخاصة، وتنفيذ المعاملات على السلسلة، ودعم شبكات متعددة، وإصدار الأصول الرقمية.
لذلك، تختار البنوك التقليدية التي تدخل سوق حفظ الأصول المشفرة غالبًا العمل مع مزودي تكنولوجيا الأصول الرقمية الراسخين، بدلًا من تطوير كل نظام أساسي من الصفر.
وتُعد Taurus مزودًا سويسريًا للبنية التحتية للأصول الرقمية، وتشمل أعمالها حفظ الأصول الرقمية وإصدار الأصول المرمزة والتكنولوجيا المالية ذات الصلة. وقد دخل Deutsche Bank في شراكة مع Taurus عام 2023، كما شارك في تمويلها.
وتوفر Bitpanda البنية التحتية للأصول الرقمية للمؤسسات المالية من خلال نشاطها التكنولوجي المرتبط بها. وقد حددت تقارير السوق في عام 2025 Bitpanda وTaurus كشريكين تقنيين مشاركين في مشروع الحفظ لدى Deutsche Bank.
ويسمح نموذج الشراكة هذا للبنوك بدمج علاقاتها مع العملاء وإجراءات الامتثال وقدرات إدارة المخاطر لديها مع البنية التحتية للبلوكشين التي توفرها شركات التكنولوجيا المتخصصة.
ومع ذلك، لا يعني الاستعانة بمصادر خارجية للتكنولوجيا أن البنك يستطيع نقل جميع المخاطر إلى شركائه. ولا يزال العملاء من المؤسسات بحاجة إلى وضوح بشأن الجهة المسؤولة عن إدارة المفاتيح الخاصة وتشغيل الأنظمة ومعالجة المعاملات غير الاعتيادية واسترداد الأصول.
وكان Deutsche Bank قد أفصح سابقًا عن أن مزودي التكنولوجيا والبنية التحتية الخارجيين سيوفرون بعض المكونات التقنية المحددة لمنصة الحفظ التابعة له. ويجب تحديد التوزيع الفعلي للمسؤوليات عبر اتفاقيات الخدمة الرسمية والترتيبات التشغيلية بعد الإطلاق.
لماذا يُعد الإطار التنظيمي MiCA مهمًا لخدمات حفظ الأصول المشفرة لدى البنوك الأوروبية؟
يُعد MiCA، أو لائحة أسواق الأصول المشفرة، الإطار التنظيمي للاتحاد الأوروبي لأسواق الأصول المشفرة، ويغطي بعض أنشطة إصدار الأصول المشفرة ومزودي الخدمات والأنشطة التجارية ذات الصلة.
وقبل دخول MiCA حيز التنفيذ، اختلفت الترتيبات التنظيمية لخدمات الأصول الرقمية بين الدول الأوروبية. وبالنسبة إلى المؤسسات المالية التي تخطط لعمليات عابرة للحدود، كان من الممكن أن تزيد هذه الاختلافات تكاليف الامتثال وعدم اليقين التشغيلي.
ويضع MiCA قواعد أكثر اتساقًا لخدمات الأصول المشفرة التي تستوفي الشروط المعمول بها، بما يشمل حماية أصول العملاء والحوكمة التنظيمية والإفصاح والتزامات مزودي الخدمات.
وبالنسبة إلى Deutsche Bank، لا تقتصر أهمية الإطار التنظيمي على الحصول على التفويض اللازم للعمل، بل تشمل أيضًا دمج حفظ الأصول الرقمية في أنظمة الامتثال وضبط المخاطر الحالية لدى البنك.
فعلى سبيل المثال، يحتاج العملاء من المؤسسات عمومًا إلى تأكيد ما إذا كانت أصول الحفظ مفصولة عن أصول مزود الخدمة نفسه، وكيفية التعامل مع الإخفاقات التشغيلية، وما إذا كانت التحويلات عبر الحدود تستوفي المتطلبات التنظيمية ذات الصلة.
ويساعد الإطار التنظيمي الواضح في وضع عمليات أكثر توحيدًا لمعالجة هذه المسائل.
ومع ذلك، لا يعني MiCA أن جميع الأصول الرقمية أو الخدمات تخضع للتنظيم نفسه تمامًا. فقد تندرج الأوراق المالية المرمزة ضمن لوائح أسواق مالية أخرى، كما يتعين على البنوك الالتزام أيضًا بالمتطلبات الاحترازية ومتطلبات مكافحة غسل الأموال المعمول بها.
لذلك، لا يزال نشاط الحفظ لدى Deutsche Bank بحاجة إلى استكمال الإجراءات التنظيمية ذات الصلة. واعتبارًا من 21 أكتوبر 2026، كان البنك قد أعلن خطة إطلاق قريبة، ولا ينبغي وصفها بأنها خدمة متاحة بالكامل.
لماذا يخطط Deutsche Bank لتوسيع الحفظ ليشمل العملات المستقرة والودائع المرمزة؟
يتناول حفظ الأصول المشفرة كيفية احتفاظ المؤسسات بالأصول الرقمية بأمان. غير أن القيمة المحتملة لخدمات الأصول الرقمية بالنسبة إلى البنوك التجارية تتجاوز حماية Bitcoin وEther.
إذ يمكن للعملات المستقرة والودائع المرمزة أن تربط بشكل أعمق بين مدفوعات الشركات وإدارة الخزينة وتسوية الأصول المالية.
وتُصدر العملات المستقرة عمومًا جهات إصدار متخصصة، وتكون مدعومة بالنقد أو السندات الحكومية قصيرة الأجل أو أصول احتياطية مؤهلة أخرى. وهي مستخدمة بالفعل على نطاق واسع في المدفوعات على السلسلة وتداول الأصول المشفرة وتحويل الأموال.
أما الودائع المرمزة فهي تمثيلات رقمية لودائع البنوك التجارية، وتحتفظ عمومًا بحق المطالبة بالوديعة تجاه البنك المصدر. وتختلف أسس قيمتها وصلاحيات الوصول إليها وترتيبات استردادها عن العملات المستقرة المعتادة.
| بُعد المقارنة |
العملات المستقرة |
الودائع البنكية المرمزة |
| الجهة المصدرة |
مُصدر العملات المستقرة |
بنك تجاري |
| دعم القيمة |
أصول احتياطية يديرها المصدر |
التزامات الودائع البنكية والنظام المصرفي المرتبط بها |
| الاستخدامات الرئيسية |
التداول على السلسلة والمدفوعات وتحويل الأموال |
مدفوعات الشركات والتسوية المؤسسية وإدارة الخزينة |
| الوصول |
متاحة عمومًا لقاعدة مستخدمين أوسع |
تخضع عمومًا لقيود أهلية عملاء البنك |
| المخاطر الأساسية |
مخاطر الاحتياطيات والاسترداد والجهة المصدرة |
مخاطر ائتمان البنك والتشغيل والترتيبات القانونية |
وبالإضافة إلى خدمات الحفظ الأولية، يخطط Deutsche Bank لتطوير خدمات تحويل الأموال المرتبطة بالعملات المستقرة والودائع المرمزة ودعم إصدار الأوراق المالية الرقمية تدريجيًا.
وبالنسبة إلى عملاء الشركات، توفر هذه الخدمات قدرًا من الاستمرارية عبر الأنشطة التجارية. فعلى سبيل المثال، يمكن لشركة أن تحتفظ أولًا بالأصول الرقمية عبر منصة الحفظ لدى البنك، ثم تستخدم العملات المستقرة للمدفوعات بموجب الترتيبات المعمول بها، أو تشارك في التسوية المؤسسية عبر الودائع المرمزة.
ومع ذلك، لا تزال هذه الأعمال في مرحلة التخطيط أو التطوير المرحلي. ولا ينبغي التعامل مع خدمات الودائع المرمزة وإصدار الأوراق المالية الرقمية المخطط لها على أنها أُطلقت رسميًا بالفعل.
كيف يمكن أن يصبح حفظ الأصول المشفرة بنية تحتية لأسواق RWA والأوراق المالية الرقمية؟
تشير رمزية الأصول في العالم الحقيقي (RWA) إلى تمثيل وإدارة السندات وحصص الصناديق والحقوق المرتبطة بالأسهم والأصول التقليدية الأخرى من خلال تقنية البلوكشين.
وبالنسبة إلى الأسواق المالية المؤسسية، تتطلب رمزية الأصول أكثر من نشر العقود الذكية. فهي تتطلب أيضًا معالجة حفظ الأصول وإدارة هوية المستثمرين وتسوية المعاملات والتحقق من الحقوق القانونية.
ويمكن لحفظ الأصول الرقمية أن يوفر دعمًا أساسيًا لهذه الوظائف.
فعلى سبيل المثال، بعد إصدار مدير أصول لسند مرمز، يحتاج المستثمرون إلى طريقة للاحتفاظ بالرموز تفي بمتطلبات الإدارة الداخلية لديهم. ويمكن لأمناء الحفظ توفير خدمات إدارة المحافظ والموافقات على التحويلات وحفظ سجلات الأصول، لمساعدة المستثمرين التقليديين على الوصول إلى أسواق الأوراق المالية على السلسلة.
وفي حالات الاستخدام الأكثر تقدمًا، يمكن أيضًا دمج الأوراق المالية الرقمية مع العملات المستقرة أو الودائع المرمزة لتحقيق تنسيق أوثق بين تسليم الأصول والدفع.
ويُطلق على هذه الآلية عادةً اسم التسليم مقابل الدفع (DvP). وهي تستخدم ترتيبات المعاملات لتقليل مخاطر أن يقوم أحد الأطراف بتسليم الأصول بينما يفشل الطرف الآخر في إتمام الدفع.
ومع ذلك، فإن القدرة التقنية على تنفيذ تحويلات الأصول والأموال في الوقت نفسه لا تضمن تلقائيًا نهائية التسوية القانونية. ولا تزال هذه المنتجات بحاجة إلى استيفاء لوائح الأوراق المالية وقواعد الحفظ وترتيبات الأطراف المقابلة.
ويمنح دخول Deutsche Bank إلى حفظ الأصول الرقمية فرصة للتوسع من حفظ الأوراق المالية التقليدية إلى خدمات الأصول المالية المرمزة. لكن الحجم الفعلي للنشاط سيظل معتمدًا على طلب السوق وإطلاق المنتجات اللاحق.
ما المخاطر والتحديات التي يواجهها Deutsche Bank عند دخوله سوق حفظ الأصول المشفرة؟
يمكن لمشاركة البنوك في حفظ الأصول الرقمية أن تجعل هذه الخدمات أكثر إتاحة للعملاء من المؤسسات، لكن ذلك لا يعني أن سوق الأصول الرقمية قد تخلص من مخاطره الرئيسية.
أولًا، مخاطر المفاتيح الخاصة والأمن السيبراني. فحتى مع استخدام وحدات HSM والتخزين الساخن والبارد والموافقات المتعددة، قد تظل منصات الحفظ عرضة للهجمات السيبرانية وثغرات البرمجيات والأخطاء التشغيلية الداخلية.
ثانيًا، مخاطر التكنولوجيا التابعة لأطراف خارجية. فعندما تعتمد البنوك على مزودي البنية التحتية الخارجيين، فإنها تحتاج إلى ضمان تمتع هؤلاء المزودين بقدرات تشغيلية مستقرة ووضع آليات واضحة للتدقيق الأمني والاستجابة للإخفاقات.
ثالثًا، المخاطر القانونية والتنظيمية. فقد تخضع الأصول الرقمية المختلفة لأطر قانونية مختلفة. ولا سيما أن قواعد إصدار العملات المستقرة والأصول المشفرة والأوراق المالية المرمزة وحفظها وتحويلها ليست متماثلة بالكامل.
رابعًا، مخاطر الطلب في السوق. فعلى الرغم من تزايد الاهتمام المؤسسي بالأصول الرقمية، لا تحتاج كل شركة إلى الاحتفاظ بالعملات المشفرة مباشرة. ولا تزال قدرة الحفظ على تحقيق إيرادات مستدامة تعتمد على أعداد العملاء وأرصدة الأصول والنشاط الفعلي للمعاملات.
وأخيرًا، هناك مخاطر التشغيل عبر الحدود. إذ يخطط Deutsche Bank للتوسع في آسيا بعد إطلاق الخدمات في ألمانيا، لكن المتطلبات التنظيمية وأهلية العملاء والبنية التحتية للسوق تختلف بين الولايات القضائية. وقد يتطلب تكرار النشاط استثمارات إضافية في الامتثال والتكنولوجيا.
لذلك، يتطلب تقييم نضج نشاط حفظ الأصول الرقمية لدى البنك أكثر من إحصاء الرموز التي يدعمها. بل يتطلب أيضًا دراسة سجله الأمني واعتماد العملاء الفعلي والأصول الخاضعة للحفظ واستقرار الخدمات المرتبطة.
ماذا يعني دخول Deutsche Bank إلى حفظ الأصول المشفرة بالنسبة إلى Bitcoin وEthereum والقطاع؟
يعكس دخول Deutsche Bank إلى حفظ الأصول المشفرة في المقام الأول جهود المؤسسات المالية التقليدية لبناء القدرات اللازمة لخدمة عملاء الأصول الرقمية مباشرة.
وبالنسبة إلى Bitcoin وEthereum، قد تؤدي زيادة خدمات الحفظ على المستوى المؤسسي إلى خفض بعض العوائق التشغيلية التي يواجهها المستثمرون التقليديون عند التعرض لهذه الأصول. ويمكن للمؤسسات الحصول على دعم البنية التحتية عبر مزودي خدمات مالية مألوفين، من دون بناء أنظمة إدارة المحافظ والمفاتيح الخاصة بالكامل بأنفسهم.
ومع ذلك، فإن إطلاق خدمات الحفظ لا يعني أن البنك سيشتري مباشرة كميات كبيرة من BTC أو ETH، ولا يعني بالضرورة تدفق رأس المال المؤسسي إلى سوق العملات المشفرة.
وقد تكون الآثار أوسع بالنسبة إلى العملات المستقرة وRWA. إذ تستطيع البنوك ربط حفظ الأصول الرقمية وتحويل الأموال والودائع المرمزة وخدمات الأوراق المالية الرقمية لتوفير بنية تحتية أكثر شمولًا للمؤسسات المشاركة في الأنشطة المالية على السلسلة.
وفي الوقت نفسه، قد تشتد المنافسة بين البنوك التقليدية وأمناء الحفظ الأصليين في قطاع العملات المشفرة. فالبنوك لديها علاقات راسخة مع العملاء وخبرة في الامتثال، بينما راكمت الشركات الأصلية في قطاع العملات المشفرة خبرة في التكنولوجيا على السلسلة وتطوير المنتجات ودعم شبكات متعددة.
وقد تتنافس هاتان الفئتان من المؤسسات وتتعاونان في المستقبل في آن واحد.
ومن منظور القطاع، يشير التحول الاستراتيجي لدى Deutsche Bank إلى أن خدمات الأصول الرقمية تتطور تدريجيًا من أنشطة مستقلة في سوق العملات المشفرة إلى شكل من البنية التحتية المالية التي تستطيع المؤسسات المالية التقليدية دمجها.
الخلاصة
يخطط Deutsche Bank لإطلاق خدمات حفظ الأصول الرقمية المؤسسية في عام 2026، مع دعم Bitcoin وEther والعملات المستقرة المختارة في البداية، وخطط للتوسع تدريجيًا في خدمات المدفوعات ذات الصلة والودائع المرمزة والأوراق المالية الرقمية.
ويتمثل الأساس المنطقي الرئيسي لهذه الاستراتيجية في تزايد الطلب المؤسسي على البنية التحتية المتوافقة للأصول الرقمية، إلى جانب رغبة البنوك التقليدية في دمج الأصول الرقمية في أنظمتها الحالية لإدارة الحسابات وتسوية الأموال وضبط المخاطر.
وبالمقارنة مع محافظ العملات المشفرة التقليدية، يركز الحفظ المصرفي بدرجة أكبر على أمن المفاتيح الخاصة وتعدد الموافقين وفصل الأصول وإدارة الامتثال والعمليات التشغيلية على المستوى المؤسسي. ويمكن لهذه القدرات أن تقلل تعقيد بناء المؤسسات لبنيتها التحتية الخاصة بالأصول الرقمية، لكنها لا تستطيع القضاء بالكامل على المخاطر التقنية والتشغيلية والائتمانية.
وعلى المدى الطويل، قد تتجاوز أهمية حفظ الأصول الرقمية مجرد حماية العملات المشفرة ذاتها. ومع تطور أسواق العملات المستقرة والودائع المرمزة وRWA، يمكن أن تصبح خدمات الحفظ حلقة وصل مهمة بين البنوك التقليدية والتمويل على السلسلة.
ولا يعني دخول Deutsche Bank إلى حفظ الأصول المشفرة أن العملات المشفرة تحل محل الخدمات المصرفية التقليدية. بل إن البنوك بدأت في دمج أصول البلوكشين ضمن خدماتها المالية الخاصة. وتشمل التطورات الرئيسية التي ينبغي متابعتها تقدم الإطلاق الرسمي، واعتماد العملاء من المؤسسات، وما إذا كانت خدمات العملات المستقرة والأصول المرمزة قادرة على تحقيق نطاق تجاري ملموس.
الأسئلة الشائعة
لماذا يدخل Deutsche Bank سوق حفظ الأصول المشفرة؟
تشمل الأسباب الرئيسية تزايد الطلب المؤسسي على الأصول الرقمية، والتطور التدريجي للإطار التنظيمي في أوروبا، ورغبة البنك في دمج حفظ الأصول الرقمية مع خدماته القائمة في تمويل الشركات وإدارة الخزينة والأوراق المالية.
هل أُطلقت خدمة حفظ الأصول المشفرة لدى Deutsche Bank؟
اعتبارًا من 21 أكتوبر 2026، كان Deutsche Bank يخطط لإطلاق خدماته الأولية خلال الأسابيع المقبلة، لكن الإطلاق الرسمي ظل يعتمد على الإجراءات التنظيمية المعمول بها والجاهزية التقنية.
ما الأصول المشفرة التي سيدعمها Deutsche Bank في البداية؟
يشمل النطاق المعلن Bitcoin وEther وعملات مستقرة مختارة مثل USDC وEURC وEURAU. وسيعتمد التوفر الفعلي للأصول ونطاق الخدمة على ترتيبات الإطلاق الرسمية.
كيف يختلف حفظ الأصول المشفرة لدى البنوك عن الحفظ التقليدي لدى منصات التداول؟
يركز الحفظ المصرفي عمومًا بدرجة أكبر على إدارة الحسابات المؤسسية ومتطلبات الامتثال وفصل الأصول والموافقات الداخلية. وغالبًا ما يُدمج الحفظ لدى منصات التداول مع تنفيذ الصفقات والسيولة وخدمات حسابات المستخدمين. ويظل مستوى الأمان الفعلي معتمدًا على الترتيبات التشغيلية والقانونية لكل مزود.
هل يعني استخدام الحفظ المصرفي أن الأصول المشفرة آمنة تمامًا؟
لا. يمكن للحفظ المصرفي تقليل بعض المخاطر عبر البنية التحتية الأمنية المهنية وعمليات الإدارة، لكن قد تبقى مخاطر المفاتيح الخاصة والأنظمة والتشغيل والسوق والقانون.
هل سيصدر Deutsche Bank عملته المستقرة الخاصة؟
يخطط Deutsche Bank لتوسيع الخدمات المرتبطة بالعملات المستقرة وعمليات الودائع المرمزة، لكن هذا لا يعني أنه أكد خططًا لإصدار عملة مستقرة خاصة به ومتاحة للجمهور. ولا تزال هياكل المنتجات المحددة وترتيبات الإطلاق بحاجة إلى مزيد من التأكيد.
هل سيدفع دخول Deutsche Bank إلى حفظ الأصول المشفرة أسعار BTC وETH إلى الارتفاع؟
ليس بالضرورة. فقد تحسن خدمات الحفظ المؤسسي البنية التحتية للسوق، لكن أسعار BTC وETH تظل معتمدة على عوامل مثل الظروف الاقتصادية الكلية والعرض والطلب في السوق وتدفقات رأس المال وتوقعات المستثمرين.
ما العلاقة بين حفظ الأصول المشفرة وRWA؟
تحتاج منتجات RWA إلى بنية تحتية آمنة للاحتفاظ بالرموز وتحويلها وتسويتها. ويمكن للحفظ المؤسسي مساعدة المؤسسات المالية التقليدية على إدارة الأوراق المالية المرمزة وغيرها من الأصول على السلسلة، مما يجعله جزءًا مهمًا من تطور سوق RWA.