صافي التدفق الخارج من المنصات هو مؤشر يقيس الفرق بين قيمة الأصول الرقمية المتدفقة من المنصات وإليها خلال فترة محددة. ويُستخدم عادةً لمراقبة سلوك سحب المستخدمين، والتغيرات في أموال المنصات، وسيولة السوق. ونظراً لأن المنصات المركزية تقدم خدمات حفظ الأصول وتسوية التداولات، غالباً ما تسترعي التدفقات الخارجية الصافية اهتمام السوق، لا سيما بعد حادث أمني أو نشاط تداول غير اعتيادي أو تقلبات حادة في السوق.
من أواخر أكتوبر إلى أوائل نوفمبر 2026، عادت النقاشات حول أمن أموال المنصات والسحوبات الكبيرة للظهور في سوق العملات الرقمية. وشهدت بعض منصات التداول سحوبات مركزة عقب حوادث أمنية أو فترات من تقلبات السوق، مما جعل العلاقة بين صافي التدفقات الخارجية من المنصات والملاءة المالية محط اهتمام. لكن، هل تعني زيادة سحوبات المستخدمين أن المنصة لا تمتلك أصولاً كافية؟ وهل يمكن لانخفاض الأرصدة على البلوكشين أن يثبت مباشرةً وجود عجز تمويلي لدى المنصة؟ وما قدر الحماية الذي يمكن أن يوفره إثبات الاحتياطيات؟ تتطلب الإجابة عن هذه الأسئلة التمييز بين تدفقات الأموال، والأصول والالتزامات، والسيولة قصيرة الأجل، والملاءة المالية الفعلية.
النقاط الرئيسية
-
صافي التدفقات الخارجية من المنصات لا يساوي أزمة ملاءة مالية. تعكس التدفقات الخارجية الصافية الفرق بين تدفقات الأصول الخارجة والداخلة خلال فترة محددة، بينما تعتمد الملاءة المالية على ما إذا كانت المنصة تمتلك أصولاً كافية للوفاء بالتزاماتها بإعادة أصول العملاء.
-
قد تنجم السحوبات الكبيرة عن عوامل متعددة. يمكن للحوادث الأمنية، وتقلبات السوق، وتحويلات أموال المؤسسات، ونقل المستخدمين لأصولهم إلى الحفظ الذاتي أن تتسبب جميعها في تدفقات خارجية صافية كبيرة قصيرة الأجل من منصة ما.
-
لا تعادل التدفقات الخارجية الصافية على البلوكشين بالضرورة سحوبات العملاء الفعلية. قد تؤثر التحويلات الداخلية بين محافظ المنصة، وعدم دقة تصنيف العناوين، وتغيرات أسعار الأصول في كيفية تفسير بيانات تدفقات الأموال.
-
امتلاك أصول كافية لا يعني عدم وجود مخاطر سيولة. حتى إذا كانت إجمالي أصول المنصة تغطي التزاماتها، فقد تواجه ضغطاً قصير الأجل على السحوبات إذا تعذر تسييل تلك الأصول أو تسليمها سريعاً.
-
يتطلب تقييم مخاطر المنصات مؤشرات متعددة. ينبغي النظر في حجم صافي التدفقات الخارجية، وإثبات الاحتياطيات (PoR)، والأصول والالتزامات، وحالة معالجة السحوبات، وسيولة السوق، بدلاً من استخلاص النتائج من مؤشر واحد لتدفقات الأموال.
ما صافي التدفق الخارج من المنصات، وكيف يُحتسب؟
يشير صافي التدفق الخارج من المنصات إلى حالة تتجاوز فيها قيمة الأصول المتدفقة خارج منصة ما قيمة الأصول المتدفقة إليها خلال فترة محددة. افترض أن منصة تلقت في يوم واحد ودائع أصول رقمية بقيمة $2 مليار، بينما سحب المستخدمون أصولاً بقيمة $3.5 مليار. سيكون صافي التدفق الخارج للمنصة في ذلك اليوم نحو $1.5 مليار. وعلى العكس، إذا بلغ إجمالي الودائع $4 مليارات وبلغ إجمالي السحوبات $2.5 مليار، فسيكون لدى المنصة صافي تدفق داخلي بنحو $1.5 مليار. تجدر الإشارة إلى أن منصات البيانات المختلفة قد تستخدم معايير مختلفة للقيم الإيجابية والسلبية لصافي التدفقات. فبعضها يعرّف صافي التدفقات الداخلية بأنه قيمة إيجابية، بينما يعرض بعضها الآخر صافي التدفقات الخارجية كقيم إيجابية بشكل منفصل. تأكد من طريقة الاحتساب قبل استخدام هذا المؤشر.
يُقاس صافي التدفق الخارج من المنصات أيضاً بطريقتين شائعتين. الأولى هي تدفقات الأصول على البلوكشين، التي تتتبع الأصول المحولة إلى عناوين محافظ المنصة المعروفة ومنها. والثانية هي تدفقات أموال العملاء، التي تستخدم بيانات الحسابات الداخلية للمنصة لتتبع ودائع العملاء وسحوباتهم وحركات الأموال ذات الصلة. وقد لا تتطابق مجموعتا البيانات هاتان تماماً، لأن المنصة قد تحول الأصول من محفظة تملكها إلى محفظة أخرى تملكها، في حين قد لا تحدد أنظمة تصنيف عناوين البلوكشين التحويل بدقة بوصفه حركة داخلية. وقد تستبعد بعض منصات بيانات البلوكشين أيضاً عناوين المنصات التي لم تُحدد بعد، مما يؤدي إلى احتسابات غير دقيقة.
لذلك، تمثل التدفقات الخارجية الصافية على البلوكشين دليلاً مهماً لمراقبة التغيرات في تدفقات الأموال، لكنها لا تعادل بالضرورة صافي سحوبات العملاء الفعلية. وينبغي للمستثمرين الذين يسعون إلى تقييم عمليات منصة ما أن يحللوا أيضاً بيانات الأموال التي تفصح عنها المنصة، واحتياطيات الأصول، ونشاط السحوبات الفعلي.
لماذا تشهد المنصات فجأةً سحوبات كبيرة؟
قد تنتج السحوبات الكبيرة من منصة ما عن عوامل متنوعة، ولا تعني بالضرورة أن المنصة تواجه أزمة مالية.
يمكن للحوادث الأمنية أن تدفع المستخدمين إلى إعادة تقييم مخاطر الحفظ. فعندما تتعرض منصة لاختراق أو خلل في النظام أو نزاع متعلق بالأمن، قد يختار بعض المستخدمين تحويل أصولهم إلى محافظ شخصية لتقليل اعتمادهم على جهات الحفظ المركزية. وقد يؤدي هذا السلوك إلى سحوبات قصيرة الأجل ومركزة، لكن تحويل المستخدمين لأصولهم لا يعني أن المنصة كانت تفتقر سابقاً إلى أصول كافية.
كما يمكن لتقلبات السوق أن تغير طريقة تخصيص المستخدمين لأصولهم. فقد يسحب المستثمرون أصولاً مثل BTC وETH للاحتفاظ طويل الأجل بعد ارتفاع الأسعار، أو يحولون العملات المستقرة إلى منصات أخرى أو بروتوكولات على البلوكشين خلال تراجع السوق. وقد يعدل صناع السوق، وجهات الحفظ، والعملاء التجاريون الكبار تخصيصات أموالهم عبر المنصات بناءً على احتياجات التداول. ويمكن لتحويل مؤسسي واحد أن يسبب تغيراً ملحوظاً في تدفقات الأموال على البلوكشين. بالإضافة إلى ذلك، قد تؤثر إدارة المنصة لمحافظها الساخنة والباردة في حركة الأموال على البلوكشين. وتُنفذ بعض تحويلات الأصول فقط لتحسين أمن الحفظ أو تعديل هياكل المحافظ، ولا تشير إلى أن المستخدمين يغادرون المنصة.
لذلك، يتطلب تحديد ما إذا كان نشاط السحب غير اعتيادي فحص مبلغ السحب مقارنةً بأصول المنصة، ومدة التدفق الخارج، وما إذا كانت الودائع تتعافى، وما إذا كانت المنصة قادرة على معالجة طلبات سحب المستخدمين بصورة طبيعية. لا يكفي صافي تدفق خارج كبير في يوم واحد لإثبات وجود مشكلة ملاءة مالية لدى المنصة. وعادةً ما تكون التغيرات المستمرة في تدفقات الأموال وحالة التشغيل الفعلية للمنصة أكثر دلالة.
ما الفرق بين صافي التدفقات الخارجية من المنصات وأزمة الملاءة المالية؟
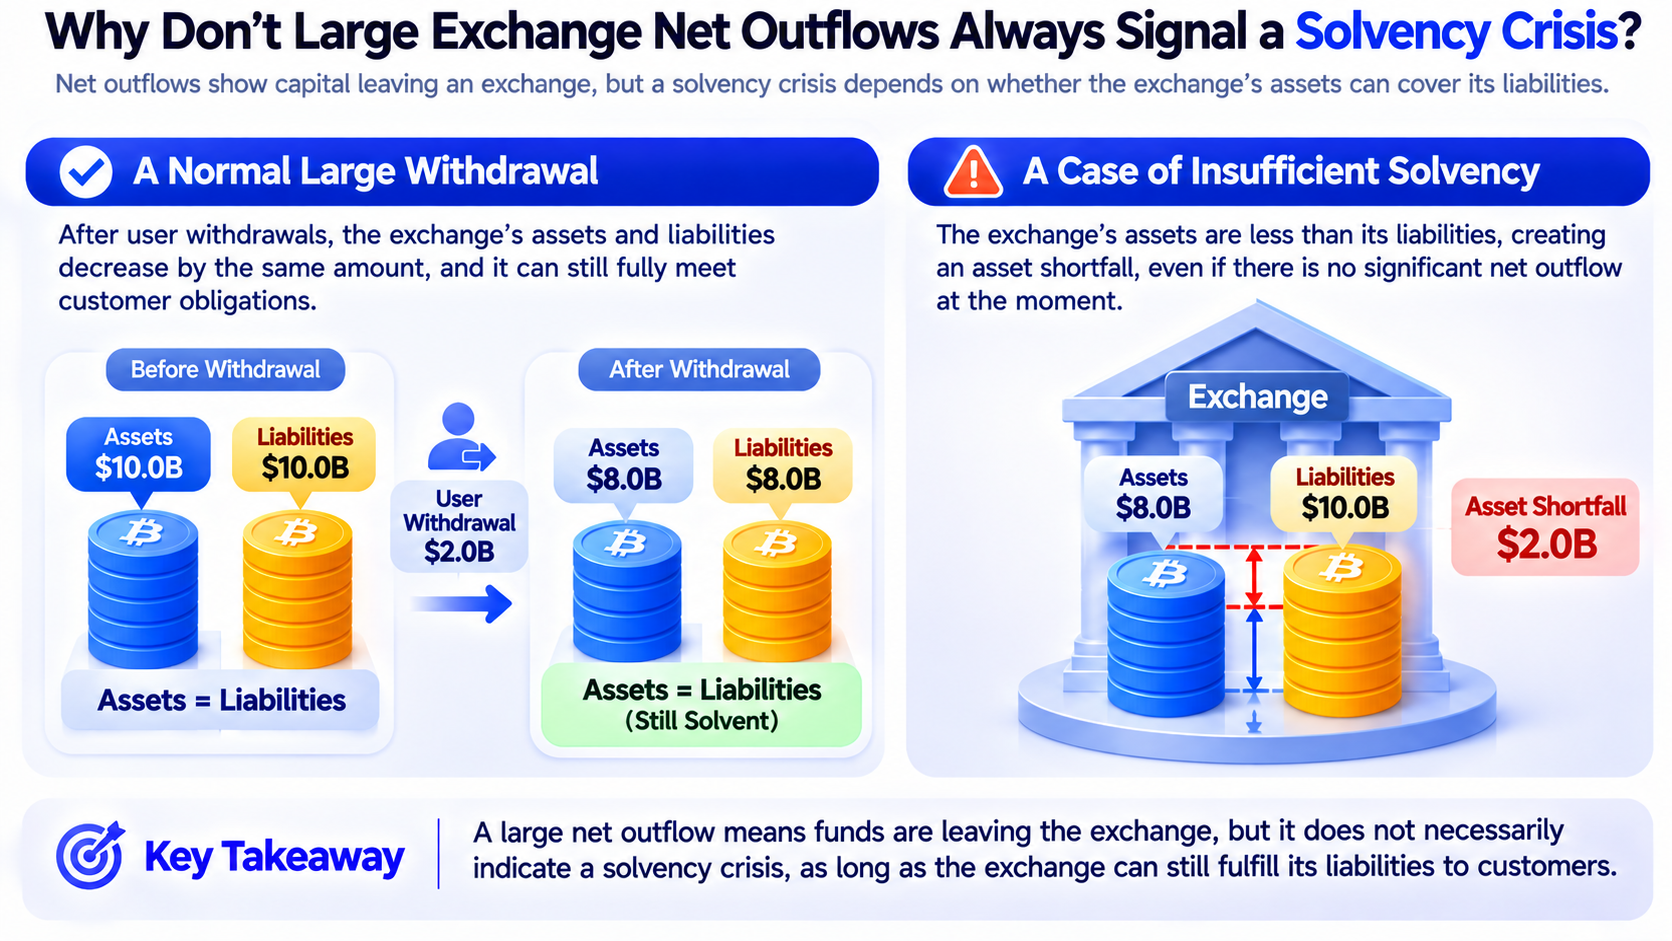
تقيس صافي التدفقات الخارجية من المنصات التغيرات في تدفقات الأموال، بينما تتعلق أزمة الملاءة المالية بما إذا كانت المنصة تمتلك أصولاً كافية للوفاء بالتزاماتها. افترض أن منصة تحتفظ بأصول عملاء بقيمة $10 مليارات، ولديها التزامات بالقيمة نفسها لإعادة الأصول إلى العملاء. إذا سحب العملاء $2 مليار وقدمت المنصة الأصول المقابلة بصورة طبيعية، فقد تنخفض أصول العملاء التي تحتفظ بها المنصة والتزاماتها تجاه العملاء إلى $8 مليارات. في هذه الحالة، رغم حدوث صافي تدفق خارج بقيمة $2 مليار، لا يعني ذلك بالضرورة أن المنصة تكبدت عجزاً تمويلياً بقيمة $2 مليار.
وعلى العكس، افترض أن لدى منصة التزامات بقيمة $10 مليارات لإعادة الأصول إلى العملاء، لكنها لا تمتلك فعلياً سوى أصول بقيمة $8 مليارات متاحة للسداد. قد تكون أصول المنصة غير كافية حتى إذا لم تحدث سحوبات كبيرة في ذلك اليوم. يوضح ذلك أن صافي التدفقات الخارجية والملاءة المالية بُعدان ماليان مختلفان. فالأول يتتبع أساساً اتجاه تدفقات الأصول، بينما يركز الثاني على ما إذا كانت الأصول والالتزامات متطابقة. إن قدرة المنصة على معالجة بعض السحوبات بصورة طبيعية لا تعني بالضرورة أنها تتمتع بملاءة مالية شاملة وطويلة الأجل. ومع ذلك، لا يمكن للسحوبات الكبيرة وحدها أن تثبت أن المنصة معسرة.
| بُعد المقارنة |
صافي تدفق خارج كبير |
أزمة ملاءة مالية |
| السؤال الأساسي |
هل تتدفق الأموال إلى الخارج؟ |
هل الأصول كافية لتغطية الالتزامات؟ |
| المجالات الأساسية المرصودة |
الودائع والسحوبات وأرصدة المحافظ |
الأصول والالتزامات ومدى توافر الأصول |
| هل يشير بالضرورة إلى عجز تمويلي؟ |
لا |
قد يوجد عجز جوهري |
| هل يمكن أن يحدثا في الوقت نفسه؟ |
نعم |
نعم |
| الخطر الأساسي |
ضغط السيولة وتراجع الثقة |
عدم القدرة على الوفاء الكامل بالتزامات السداد |
لماذا قد تواجه منصة تمتلك أصولاً كافية ضغطاً على السيولة؟
الملاءة المالية والسيولة مفهومان مترابطان لكنهما غير متماثلين. تتعلق الملاءة المالية بما إذا كانت الأصول كافية لتغطية الالتزامات، بينما تتعلق السيولة بما إذا كانت المنصة قادرة على توفير أصول قابلة للتسليم بسرعة عند الحاجة. على سبيل المثال، قد تمتلك منصة إجمالي أصول كافياً، لكن قد تكون بعض الأصول مقيدة لفترة ممتدة، أو مستخدمة كضمان، أو غير قابلة للتحويل سريعاً إلى الأصول التي يرغب المستخدمون في سحبها. وعندما يسحب عدد كبير من المستخدمين في الوقت نفسه، قد تحتاج المنصة إلى تعديل أموال المحافظ، أو تحرير ترتيبات الأصول ذات الصلة، أو الحصول على الأصول المطلوبة عبر معاملات السوق. وإذا تعذر تحويل الأصول بالسرعة الكافية، فقد تواجه المنصة ضغطاً قصير الأجل على السيولة.
إضافةً إلى ذلك، لا يمكن ببساطة التعامل مع الأصول المختلفة باعتبارها قابلة للاستبدال الكامل. فحتى إذا كانت المنصة تحتفظ بكمية كبيرة من BTC، لا يعني ذلك قدرتها على تلبية جميع طلبات سحب USDT أو ETH فوراً. ويمكن لتقلب أسعار الأصول الرقمية أن يؤثر أكثر في قيمة تسييل الأصول. ويصح ذلك بصورة خاصة عندما تكون سيولة السوق محدودة، إذ قد تؤدي عمليات بيع الأصول واسعة النطاق إلى انزلاق سعري كبير، وينتج عنها تلقي أموال أقل مما توحي به القيمة الدفترية للأصول.
لذلك، يتطلب تقييم سيولة المنصة أكثر من فحص القيمة الإجمالية لأصولها. وينبغي أيضاً النظر في تكوين أصولها، وعملات التزاماتها، وسيولة الأصول، ومعالجة السحوبات الفعلية. وتعد الأصول الكافية أساساً مهماً للملاءة المالية، لكن القدرة على تسليم الأصول المقابلة فوراً عندما يحتاج إليها المستخدمون مهمة بالقدر نفسه لتقييم قدرات المنصة على إدارة المخاطر.
هل يمكن لإثبات الاحتياطيات (PoR) تحديد ما إذا كانت المنصة آمنة؟
إثبات الاحتياطيات (PoR) هو آلية تُستخدم لعرض أصول محددة تحتفظ بها منصة ما والتحقق منها. تستخدم بعض المنصات تقنيات مثل أشجار Merkle أو إثباتات المعرفة الصفرية للسماح للمستخدمين بالتحقق مما إذا كانت أرصدة حساباتهم مدرجة في الحسابات ذات الصلة، مع استخدام بيانات المحافظ المفصح عنها علناً لمراقبة احتياطيات أصول المنصة. يمكن لـ PoR أن يحسن شفافية الأصول، لكنه لا يعادل تلقائياً تدقيقاً مالياً كاملاً، ولا يمكنه بمفرده إثبات عدم وجود مخاطر ملاءة مالية لدى المنصة.
-
يعكس PoR عموماً نقطة زمنية محددة. وحتى إذا كانت الاحتياطيات كافية في نقطة معينة، فلا يضمن ذلك عدم حدوث خسائر في الأصول مستقبلاً.
-
إن إثبات سيطرة منصة على كمية محددة من الأصول لا يكشف بصورة كاملة عن جميع التزاماتها. فإلى جانب أرصدة العملاء، قد تكون لدى المنصة اقتراضات أو ضمانات أو التزامات مالية أخرى.
-
يؤثر أيضاً ما إذا كانت الأصول خاضعة لترتيبات ضمانات أو رهون أو قيود أخرى في الملاءة المالية الفعلية. وحتى إذا أفصحت المنصة عن احتياطيات أصولها، فقد يظل من الصعب على المراقبين الخارجيين تحديد ما إذا كانت الأصول كافية لتغطية جميع الالتزامات بدقة، في غياب معلومات كاملة عن الالتزامات.
كما أن PoR لا يستطيع عموماً إثبات عدم وجود مخاطر في الضوابط الداخلية أو إدارة الأمن أو إجراءات حفظ الأصول بصورة مباشرة. لذلك، من الأفضل استخدام PoR بوصفه أحد مكونات تقييم شفافية المنصة، بدلاً من اعتباره دليلاً مستقلاً على أن المنصة آمنة تماماً. وينبغي للمستخدمين النظر معاً في نطاق تغطية PoR، ومعلومات الأصول والالتزامات، وعمليات التدقيق من جهات خارجية، والأداء التشغيلي الفعلي للمنصة.
كيف يمكن استخدام مؤشرات متعددة لتقييم مخاطر سحب الأموال من المنصات؟
عند رصد تدفقات خارجية صافية كبيرة من منصة ما، يمكن للمستخدمين إنشاء إطار تحليلي يستند إلى تدفقات الأموال والاحتياطيات والأداء التشغيلي.
-
راقب حجم صافي التدفق الخارج ونسبته إلى أصول المنصة. على سبيل المثال، قد يكون لصافي تدفق خارج بقيمة $1 مليار تأثير نسبي مختلف بصورة كبيرة على منصة تمتلك أصولاً بقيمة $50 ملياراً مقارنةً بمنصة تمتلك أصولاً بقيمة $2 مليار.
-
حدد ما إذا كان التدفق الخارج مستمراً. فقد تنجم موجة قصيرة الأجل من السحوبات المركزة عن حدث واحد، بينما قد تعكس التدفقات الخارجية المستمرة على مدى فترة أطول تغيرات في ثقة المستخدمين أو طلب السوق.
إضافةً إلى قيمة الأموال المعنية، ينبغي للمستخدمين مراقبة ما إذا كانت المنصة قادرة على معالجة السحوبات بصورة طبيعية، وما إذا كانت توجد تأخيرات غير اعتيادية أو قيود مؤقتة أو مشكلات في تسليم الأصول. ويمكن أن توفر أيضاً بيانات PoR، ومعلومات الأصول والالتزامات، وعمق التداول، سياقاً مفيداً. وإذا استمرت المنصة في الوفاء بالتزاماتها بإعادة أصول العملاء بصورة طبيعية خلال فترة السحوبات الكبيرة، ثم تعافت الودائع تدريجياً بعد ذلك، فلا يشير صافي التدفق الخارج بالضرورة إلى أزمة ملاءة مالية. وعلى العكس، إذا ظلت السحوبات مقيدة، وكانت معلومات الاحتياطيات غير شفافة، وحدثت في الوقت نفسه اضطرابات كبيرة في التداول، فينبغي للمستخدمين التعامل بحذر أكبر مع المخاطر.
| المؤشر |
المجال الأساسي المرصود |
الدلالة المحتملة |
| حجم صافي التدفق الخارج |
تغيرات تدفقات الأموال اليومية ومتعددة الأيام |
تحديد ما إذا كان ضغط السحوبات مستمراً |
| صافي التدفق الخارج كنسبة من الأصول |
التدفق الخارج مقارنة بحجم الاحتياطيات |
تقييم الحجم النسبي للتأثير |
| تعافي الودائع |
ما إذا كانت تدفقات الأموال الداخلة تستأنف |
مراقبة تغيرات ثقة السوق |
| بيانات PoR |
احتياطيات الأصول والتغطية |
دعم تقييم شفافية الأصول |
| حالة معالجة السحوبات |
ما إذا كانت توجد تأخيرات أو قيود غير اعتيادية |
مراقبة قدرات الوفاء الفعلية |
| عمق التداول |
سيولة أزواج التداول الرئيسية |
تقييم ما إذا كانت عمليات السوق تتأثر |
من المهم ملاحظة أنه لا يمكن لأي مؤشر منفرد القضاء على جميع المخاطر. وقد تختلف أيضاً البيانات التي تفصح عنها المنصات، وتحليلات البلوكشين، وعمليات التدقيق من جهات خارجية من حيث نطاق التغطية أو التوقيت. وخلال فترات تقلبات السوق الحادة، قد تؤثر تغيرات أسعار الأصول وتدفقات الأموال الفعلية في النتائج الإحصائية في الوقت نفسه.
كيف ينبغي للمستخدمين الأفراد تفسير بيانات صافي التدفقات الخارجية من المنصات؟
بالنسبة إلى المستخدمين الأفراد، يمكن أن تساعد صافي التدفقات الخارجية من المنصات في تفسير معنويات السوق والتغيرات في تخصيص الأموال، لكنها ليست مناسبة كأساس وحيد للحكم على أمان المنصة.
-
ميّز بين سحوبات المستخدمين والتحويلات الداخلية للمنصة. عند حدوث تحويلات كبيرة على البلوكشين، تحقق من ملكية العناوين وطبيعة المعاملات لتجنب الخلط بين دمج المحافظ أو تعديلات الحفظ وبين خروج جماعي للمستخدمين.
-
تجنب اعتبار جميع التغيرات في الأرصدة المقومة بالدولار تدفقات أموال فعلية. إذ يمكن أن تؤثر أيضاً التغيرات في أسعار الأصول مثل BTC وETH في القيمة بالدولار لحيازات المنصة.
عند تحليل التغيرات في تدفقات الأموال، ينبغي للمستخدمين أيضاً النظر في فترات زمنية متعددة. فقد يتأثر صافي التدفق الخارج ليوم واحد بمعاملة مؤسسية كبيرة، بينما تستدعي التغيرات في تدفقات الأموال التي تستمر لعدة أيام أو حتى أسابيع مزيداً من التحليل عادةً. ويمكن للمستخدمين أيضاً تقييم الوضع من خلال النظر في PoR الخاص بالمنصة، وحالة تشغيل السحوبات، وسيولة أزواج التداول الرئيسية، وآليات إدارة المخاطر المفصح عنها علناً. وعند استخدام خدمات الأصول الرقمية في منصات التداول مثل Gate، ينبغي للمستخدمين كذلك فهم الفرق بين الحفظ المركزي والحفظ الذاتي، واختيار نهج لإدارة الأصول بناءً على مستوى تحملهم للمخاطر، ومراجعة إعدادات أمان حساباتهم بانتظام.
بشكل عام، من الأفضل النظر إلى صافي التدفقات الخارجية من المنصات كنقطة بداية لتحديد المخاطر المحتملة، وليس كأساس لاستخلاص استنتاجات مباشرة. ولا يمكن للمستخدمين تحديد ما إذا كانت السحوبات الكبيرة قد تطورت إلى مخاطر سيولة أو ملاءة مالية بدقة أكبر إلا من خلال تحليل الأسباب الكامنة وراء تغيرات تدفقات الأموال والأصول والالتزامات الفعلية للمنصة.
الخلاصة
تعكس صافي التدفقات الخارجية من المنصات الفرق بين تدفقات الأموال الداخلة والخارجة خلال فترة محددة، وليست مؤشراً مباشراً على الملاءة المالية للمنصة. وقد تنجم السحوبات الكبيرة عن حوادث أمنية، أو تقلبات السوق، أو تحويلات المؤسسات، أو تغيرات في تخصيصات أصول المستخدمين. وطالما أن المنصة قادرة على الوفاء بالتزاماتها بإعادة أصول العملاء بصورة طبيعية، فإن التدفقات الخارجية الصافية وحدها لا تعني أن المنصة دخلت في أزمة ملاءة مالية.
يتطلب تقييم المخاطر الفعلية مزيداً من التحليل بشأن ما إذا كانت الأصول والالتزامات متطابقة، وما إذا كان يمكن تسليم الأصول بسرعة، وما إذا كانت السحوبات تُعالج بصورة طبيعية، وما إذا كان PoR وغيره من آليات الشفافية يوفر معلومات كافية. وبالنسبة إلى المستثمرين، ينبغي التعامل مع صافي التدفقات الخارجية من المنصات كمؤشر لمراقبة المخاطر، وليس كمقياس مباشر لأمان المنصة أو إشارة تداول للتنبؤ بأسعار الأصول.
الأسئلة الشائعة
هل يعني ارتفاع صافي التدفق الخارج من المنصة ارتفاع المخاطر؟
ليس بالضرورة. يجب أيضاً النظر في صافي التدفق الخارج كنسبة من أصول المنصة، ومدته، وحالة السحوبات، ووضع احتياطيات الأصول.
هل يؤدي تحويل BTC إلى محفظة باردة إلى صافي تدفق خارج من المنصة؟
عادةً ما يحدث ذلك. إذا حُولت الأصول من عنوان تسيطر عليه منصة إلى عنوان حفظ ذاتي للمستخدم، فقد يُحتسب التحويل كتدفق خارج صافٍ على البلوكشين.
هل تعني تغطية احتياطيات المنصة بنسبة %100 عدم وجود مخاطر؟
لا. يجب على المستخدمين أيضاً التأكد مما إذا كانت الالتزامات قد احتُسبت بالكامل، وما إذا كانت الأصول خاضعة لقيود، وما إذا كانت بيانات الاحتياطيات دقيقة ومحدثة.
هل يمكن لصافي التدفقات الخارجية من المنصات أن يسبب ارتفاع BTC؟
لا توجد علاقة حتمية. فقد تشير سحوبات الأصول إلى الاحتفاظ طويل الأجل، أو التداول عبر المنصات، أو تجنب المخاطر.
أين يمكنني الاطلاع على تدفقات أموال المنصات؟
يمكنك الرجوع إلى منصات البيانات مثل CryptoQuant وGlassnode وDefiLlama، ومقارنة بياناتها ببيانات PoR ومعلومات الأصول التي تفصح عنها المنصة علناً.







