في 4 نوفمبر 2026، أعلنت Circle نتائجها المالية للربع الثالث، مسجلةً إجمالي إيرادات ودخل احتياطي قدره $865 مليون، بزيادة %17 على أساس سنوي، وصافي دخل من العمليات المستمرة قدره $226 مليون، بزيادة %5. ومع ذلك، انخفضت الإيرادات من دخل احتياطي USDC، وهو مصدر إيراداتها الأساسي، بنحو %8 على أساس سنوي، بينما جاء نحو $182 مليون من إيرادات الربع من البيع المسبق لرمز ARC. وفي الوقت نفسه، ارتفع حجم معاملات USDC على البلوكشين بنسبة %49، وأطلقت بلوكشين Arc العامة شبكتها الرئيسية رسميًا في سبتمبر. وقد جعل التزامن بين النمو المالي والضغوط على دخل الاحتياطي والتوسع في أعمال جديدة إطار تقييم Circle أكثر تعقيدًا.
بالنسبة إلى المستثمرين، لا يتمثل السؤال الرئيسي في ما إذا كانت Circle ستستفيد من نمو قطاع العملات المستقرة، بل في مقدار هذا النمو الذي يمكن تحويله في النهاية إلى أرباح مستدامة. يحلل هذا المقال تكوّن دخل احتياطي USDC، وتأثير تغيرات أسعار الفائدة في الربحية، واستدامة إيرادات رمز ARC، وما إذا كانت Arc وشبكة المدفوعات تستطيعان إنشاء مصادر إيرادات جديدة لشركة Circle استنادًا إلى نتائجها المالية للربع الثالث. كما يقدم أطر تقييم قابلة للتطبيق على سهم CRCL.
النقاط الرئيسية
-
بلغ إجمالي إيرادات Circle ودخل الاحتياطي للربع الثالث من عام 2026 مبلغ $865 مليون، بزيادة %17 على أساس سنوي، بينما انخفض دخل احتياطي USDC بنحو %8 على أساس سنوي.
-
ساهم البيع المسبق لرمز ARC بنحو $182 مليون من الإيرادات. وينبغي تحديد هذا البند بصورة منفصلة عند تقييم الربحية المستدامة.
-
ارتفع متوسط المعروض المتداول من USDC بنسبة %8 على أساس سنوي، لكن عائد أصول الاحتياطي انخفض بمقدار 61 نقطة أساس، ما شكّل ضغطًا على دخل الاحتياطي.
-
لا يؤدي نمو حجم معاملات USDC على البلوكشين بالضرورة إلى نمو متناسب في الإيرادات. ويكون للمعروض المتداول وعوائد الاحتياطي تأثير أكثر مباشرة في دخل الاحتياطي.
-
أصبحت الشبكة الرئيسية لـ Arc قيد التشغيل، لكن نشاط الشبكة وإيرادات الرموز وأرباح التشغيل المستدامة تظل مقاييس منفصلة.
-
يجب أن يأخذ تقييم CRCL في الاعتبار أعمال دخل الاحتياطي، ونمو البنية التحتية للمدفوعات، وتوقعات أسعار الفائدة في أسواق رأس المال، ومخاطر تخفيف الأسهم.
-
يمكن لمضاعف السعر إلى الربحية (P/E)، ومضاعف السعر إلى المبيعات (P/S)، وتحليل السيناريوهات أن تكمل بعضها بعضًا، لكن لا ينبغي التعامل مباشرةً مع إيرادات الرموز لمرة واحدة كأساس للأرباح طويلة الأجل.
كيف كان أداء Circle في الربع الثالث من عام 2026؟
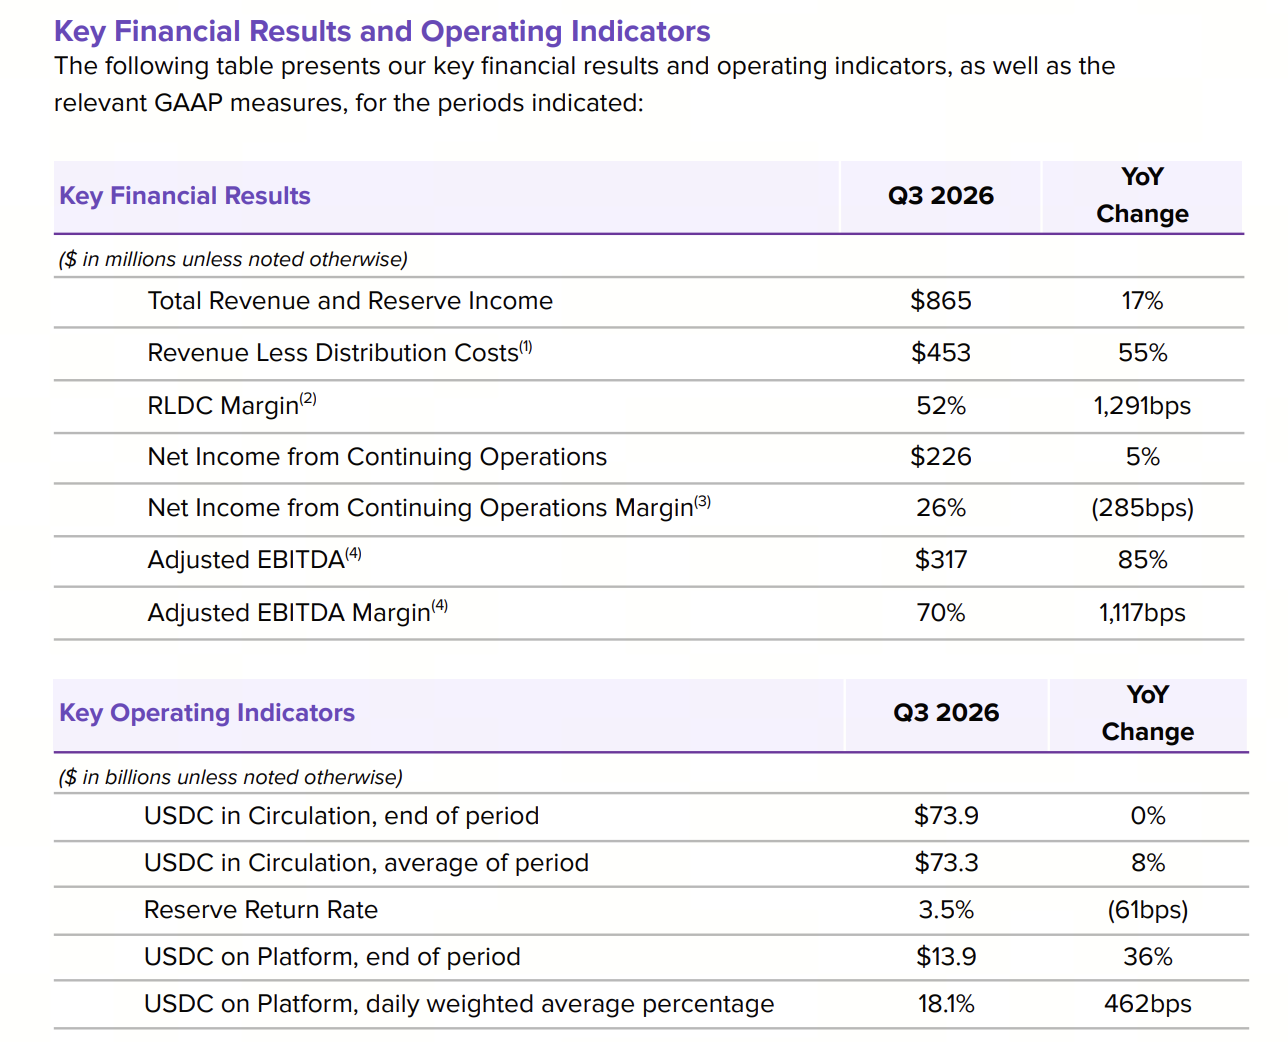
أظهرت النتائج المالية للربع الثالث لشركة Circle مزيجًا من نمو الإيرادات وانخفاض دخل الاحتياطي الأساسي. وبلغ إجمالي الإيرادات ودخل الاحتياطي $865 مليون، بزيادة تقارب %17 على أساس سنوي. وبلغ صافي الدخل من العمليات المستمرة $226 مليون، بزيادة تقارب %5 على أساس سنوي. ووصلت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) إلى $317 مليون، بزيادة تقارب %85 على أساس سنوي.
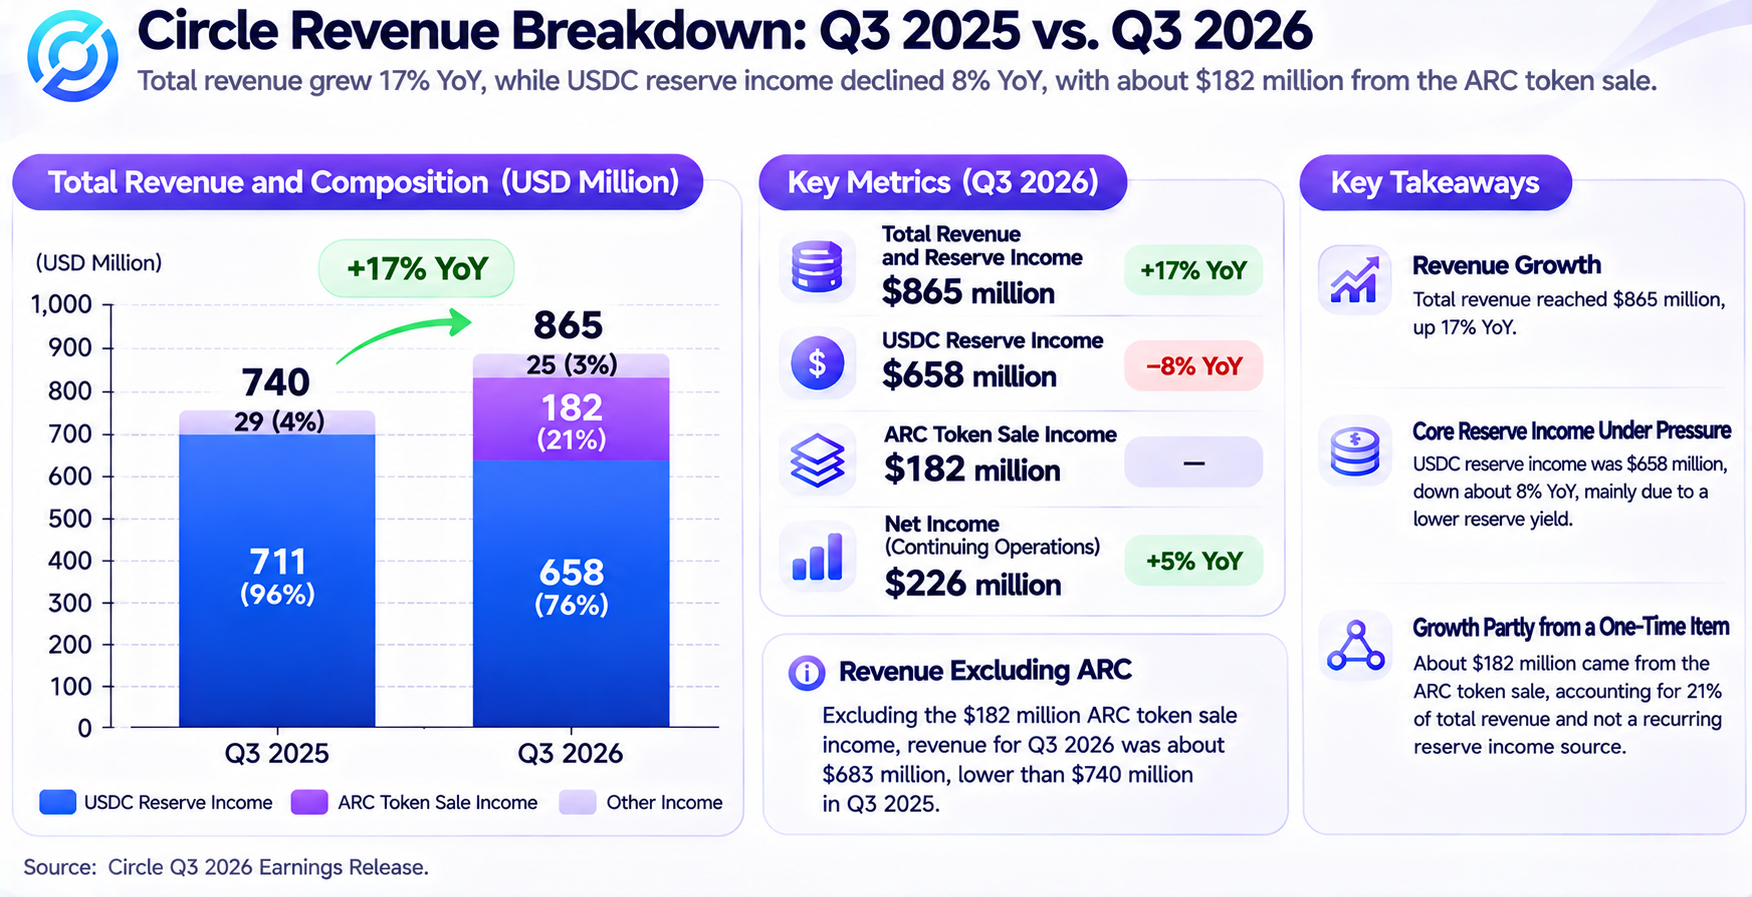
ظاهريًا، حافظت Circle على ربحية قوية. ومع ذلك، يستدعي تكوين إيراداتها مزيدًا من التحليل. فقد بلغت الإيرادات الأخرى نحو $207 مليون خلال الربع، جاء منها نحو $182 مليون من إيرادات البيع المسبق لرمز ARC المعترف بها. وباستثناء هذا البند، كان إجمالي الإيرادات ودخل الاحتياطي سيبلغ نحو $683 مليون، أقل من نحو $740 مليون في الفترة نفسها من العام الماضي.
ولا يعني ذلك أن إيرادات ARC تفتقر إلى قيمة اقتصادية، بل يشير إلى أن طريقة الاعتراف بها تختلف عن دخل احتياطي USDC المتكرر. ولأغراض تقييم الأسهم، يحتاج المستثمرون إلى التمييز بين إيرادات التشغيل المتكررة والإيرادات القائمة على المشاريع وتوقعات تحقيق الإيرادات المستقبلية التي لم تتحقق بعد.
ومن المقاييس البارزة الأخرى حجم معاملات USDC على البلوكشين. فقد بلغ حجم معاملات الربع الثالث $13.9 تريليون، بزيادة %49 على أساس سنوي، بينما بلغ USDC المتداول في نهاية الفترة نحو $73.9 مليار، دون تغير يُذكر عن الفترة نفسها من العام الماضي. ويعني ذلك أن نشاط استخدام USDC وأرصدة الاحتياطي لم ينموا بالتوازي.
يوضح هذا التباين أن ارتفاع وتيرة استخدام العملات المستقرة لا يزيد بالضرورة دخل احتياطي جهة الإصدار مباشرةً. ولا تزال ربحية Circle تعتمد على مقدار USDC الذي يبقى متداولًا بمرور الوقت، وعلى العائد الذي يمكن أن تحققه أصول الاحتياطي الخاصة بها.
لماذا يُعد دخل احتياطي USDC محوريًا في تقييم Circle؟
USDC عملة مستقرة مصممة للحفاظ على ارتباطها بالدولار الأمريكي. ويمكن للمستخدمين تحويل الدولارات إلى USDC من خلال قنوات إصدار واسترداد مؤهلة، أو استرداد USDC مقابل الدولارات. ويتعين على Circle الاحتفاظ بأصول احتياطية مقابلة لـ USDC المتداول. وتتكون هذه الاحتياطيات أساسًا من النقد والأصول الأمريكية قصيرة الأجل وعالية السيولة المقومة بالدولار الأمريكي.
يُعد دخل الفوائد ودخل الاستثمار ذي الصلة الناتجان عن أصول الاحتياطي مصدرًا مهمًا لإيرادات Circle. ومع زيادة كمية USDC المتداولة، تستطيع الشركة عمومًا إدارة مجموعة أكبر من أصول الاحتياطي. وعندما تكون أسعار الفائدة قصيرة الأجل مرتفعة، يمكن للاحتياطيات بالحجم نفسه أن تحقق دخلًا أكبر.
لذلك، يتأثر دخل احتياطي Circle أساسًا بعاملين: متوسط كمية USDC المتداولة والعائد المحقق من أصول الاحتياطي. وبالمقارنة مع حجم المعاملات اليومي، ترتبط هذان المتغيران بعلاقة أكثر مباشرة مع دخل الاحتياطي.
في الربع الثالث من عام 2026، بلغ متوسط كمية USDC المتداولة نحو $73.3 مليار، بزيادة %8 على أساس سنوي. لكن عائد الاحتياطي انخفض إلى نحو %3.54، بتراجع قدره 61 نقطة أساس على أساس سنوي. ونتيجة لذلك، انخفض دخل الاحتياطي الفصلي من نحو $711 مليون في الفترة نفسها من العام الماضي إلى نحو $658 مليون.
تكشف هذه الأرقام خاصية مهمة في نموذج أعمال Circle: حتى إذا استمر متوسط كمية USDC المتداولة في النمو، فقد تنخفض الإيرادات الأساسية إذا تراجع عائد الاحتياطي بوتيرة أسرع.
لكن دخل الاحتياطي لا يساوي بالكامل الربح الذي تحتفظ به Circle في النهاية. إذ يتعين على الشركة دفع رسوم لبعض شركاء التوزيع وتغطية تكاليف المعاملات والتكنولوجيا والامتثال والعمليات. ولذلك، يتطلب تحليل ربحية CRCL أيضًا دراسة مقدار الدخل المتبقي بعد خصم تكاليف التوزيع من دخل الاحتياطي.
وهذا يعني أنه لا يمكن تقييم Circle ببساطة استنادًا إلى معدل نمو القيمة السوقية المتداولة للعملات المستقرة. فالتوسع في قاعدة USDC مهم، لكن تكاليف التوزيع وتغيرات العوائد ونفقات التشغيل تؤثر أيضًا في المنفعة الاقتصادية المتاحة للمساهمين.
كيف ستؤثر تغيرات أسعار الفائدة لدى الاحتياطي الفيدرالي في ربحية CRCL؟
تُعد أسعار الفائدة متغيرًا اقتصاديًا كليًا مهمًا يؤثر في ربحية Circle. ونظرًا إلى أن احتياطيات USDC تُستثمر أساسًا في النقد والأصول المقومة بالدولار الأمريكي قصيرة الأجل، تنعكس التغيرات في أسعار الفائدة قصيرة الأجل تدريجيًا في دخل الاحتياطي.
عندما ترتفع أسعار الفائدة، تستطيع Circle تحقيق دخل أكبر من أصول احتياطيها. وعندما تنخفض الأسعار، تواجه أصول الاحتياطي المخصصة حديثًا أو المعاد استثمارها عوائد أقل عمومًا. وحتى إذا ظلت كمية USDC المتداولة دون تغير نسبيًا، فقد يتذبذب دخل الاحتياطي بصورة كبيرة.
وباستخدام متوسط المعروض المتداول من USDC البالغ نحو $73.3 مليار في الربع الثالث لإجراء تحليل حساسية بسيط، فإن انخفاضًا بمقدار 100 نقطة أساس في متوسط عائد الاحتياطي، مع افتراض بقاء جميع الظروف الأخرى دون تغير، سيؤدي نظريًا إلى خفض دخل الاحتياطي السنوي بنحو $733 مليون. وهذا مجرد تقدير ثابت يستند إلى متوسط الرصيد، وليس توقعًا لأرباح الشركة، ولا يأخذ في الاعتبار تخصيص الأصول أو التأخر في انتقال العوائد أو التغيرات في تكاليف التوزيع.
ويحتاج المستثمرون أيضًا إلى مراعاة العلاقة بين أسعار الفائدة والطلب على العملات المستقرة. فقد تقلل أسعار الفائدة المنخفضة الدخل الناتج عن كل وحدة من USDC، لكنها قد تحسن أيضًا سيولة الأسواق المالية وتدعم نمو مدفوعات العملات المستقرة والتداول والتسويات عبر الحدود. وقد يحدث التأثيران في الوقت نفسه. وتعتمد النتيجة النهائية على ما إذا كان نمو أرصدة USDC قادرًا على تعويض انخفاض العوائد.
وقد تؤثر تغيرات أسعار الفائدة أيضًا في تقييم سهم CRCL نفسه. فعندما تنخفض أسعار الفائدة في السوق، قد يخف ضغط خصم التدفقات النقدية المستقبلية لبعض الشركات النامية. لكن إذا انخفضت أرباح Circle الفعلية في الوقت نفسه، فقد لا يعوض تحسن التقييم انكماش الأرباح.
لذلك، ليس من المناسب افتراض أن خفض أسعار الفائدة سلبي أو إيجابي بطبيعته بالنسبة إلى CRCL. والنهج الأكثر منطقية هو تقييم سياسة الاحتياطي الفيدرالي وعوائد سندات الخزانة قصيرة الأجل ومتوسط المعروض المتداول من USDC وصافي عائد احتياطي Circle معًا لتحديد الأثر المجمع لتغيرات أسعار الفائدة في الإيرادات والتقييم.
لماذا لا يؤدي نمو حجم معاملات USDC بالضرورة إلى ارتفاع الإيرادات؟
المعروض المتداول للعملات المستقرة وحجم المعاملات مفهومان مختلفان. يقيس المعروض المتداول مقدار USDC الموجود في السوق في نقطة زمنية محددة. بينما يعكس حجم المعاملات عدد التحويلات التي تحدث خلال فترة ما وقيمتها الإجمالية.
فعلى سبيل المثال، إذا تم تحويل USDC بقيمة $100 بين محافظ مختلفة عشر مرات متتالية، فقد ينتج عن ذلك حجم تحويلات تراكمي على البلوكشين بقيمة $1,000. لكن ذلك لن ينشئ أصول احتياطي إضافية بقيمة $1,000 من USDC في السوق.
لذلك، لا يعني نمو حجم المعاملات على البلوكشين أن Circle تستطيع تحصيل رسوم بنسبة مماثلة لقيمة المعاملات. إذ تُعالج تحويلات USDC على البلوكشين عمومًا من خلال الشبكات والتطبيقات ذات الصلة، وقد لا تتلقى جهة الإصدار إيرادات مباشرة من كل تحويل.
في الربع الثالث، بلغ حجم معاملات USDC على البلوكشين $13.9 تريليون، بزيادة %49 على أساس سنوي، بينما بلغ USDC المتداول في نهاية الفترة نحو $73.9 مليار، دون تغير يُذكر عن الفترة نفسها من العام الماضي. ويشير ذلك إلى أن نشاط USDC على البلوكشين ارتفع بدرجة كبيرة، لكنه لم يتحول إلى رصيد احتياطي نهائي أكبر.
وفي الوقت نفسه، انخفضت الحصة السوقية لـ USDC إلى نحو %27، بتراجع قدره 183 نقطة أساس على أساس سنوي. ولا يعني انخفاض الحصة السوقية بالضرورة تراجع فائدة USDC، لكنه يشير إلى أن Circle لا تزال تواجه منافسة من عملات مستقرة أخرى مقومة بالدولار الأمريكي وحلول المدفوعات.
ولأغراض تحليل التقييم، يمكن استخدام حجم المعاملات لقياس نشاط النظام البيئي وطلب المستخدمين وإمكانات شبكة المدفوعات، لكنه لا يمكن أن يحل محل مقاييس الإيرادات مباشرةً. ويحتاج المستثمرون إلى تقييم ما إذا كان نشاط المعاملات قادرًا على تشجيع المستخدمين على الاحتفاظ بـ USDC على المدى الطويل، أو زيادة أرصدة المنصات، أو إنشاء خدمات مدفوعات يمكن تحصيل رسوم عنها بصورة مستدامة.
وإذا استمر حجم المعاملات في النمو دون توسيع أرصدة الاحتياطي أو توليد إيرادات خدمات جديدة، فقد تكون مساهمته المباشرة في ربحية Circle محدودة. وعلى العكس، إذا شجع نشاط المعاملات مزيدًا من الشركات على استخدام USDC للتسوية والاحتفاظ بأرصدة معينة على المدى الطويل، فقد ينشئ قاعدة إيرادات أكثر استقرارًا.
لماذا تؤثر إيرادات البيع المسبق لرمز ARC في جودة أرباح Circle؟
أحد البنود في نتائج Circle المالية للربع الثالث التي تستحق تحليلًا منفصلًا هو إيرادات البيع المسبق لرمز ARC. فقد اعترفت الشركة بنحو $182 مليون من الإيرادات ذات الصلة خلال الربع، بينما بلغ إجمالي الإيرادات ودخل الاحتياطي نحو $865 مليون.
أكملت Circle إطلاق الشبكة الرئيسية لبلوكشين Arc العامة في الربع الثالث، وأصدرت إجمالي عرض أولي قدره 10 مليارات رمز ARC. وصُمم ARC ليكون آلية التنسيق الأصلية لأمن الشبكة والمنفعة والحوكمة، ويرتبط بخارطة طريق انتقال الشبكة مستقبلًا إلى آلية إثبات الحصة.
بلغ إجمالي البيع المسبق لرمز ARC الذي أفصحت عنه الشركة نحو $242 مليون، اعترف منها بنحو $182 مليون في الربع الثالث. وارتبط الاعتراف بالإيرادات بتسليم الرموز وإطلاق الشبكة الرئيسية واستيفاء شروط الأداء ذات الصلة. ولا يعني ذلك أن إيرادات البيع المسبق بالمقدار نفسه ستتكرر في كل ربع مستقبلي.
من منظور مالي، قد يزيد هذا النوع من الإيرادات أرباح التشغيل والأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك خلال الفترة الحالية، لكن استدامته تختلف بدرجة كبيرة عن دخل احتياطي العملات المستقرة. إذ يعتمد دخل الاحتياطي على بقاء USDC متداولًا وعلى عوائد الأصول، بينما تعتمد إيرادات البيع المسبق للرموز على ترتيبات مشاريع محددة وشروط الاعتراف المحاسبي ذات الصلة.
لذلك، لا ينبغي للمستثمرين مضاعفة أرباح الربع الثالث أربع مرات ببساطة واستنتاج أن الشركة أنشأت مستوى مماثلًا من الربحية السنوية المستدامة. والنهج الأكثر منطقية هو دراسة الأرباح المعلنة التي تشمل إيرادات البيع المسبق لـ ARC وأداء التشغيل باستثناء هذا البند كلٌّ على حدة.
ومن المهم ملاحظة أن استبعاد إيرادات ARC يهدف إلى تحليل هيكل الإيرادات. ولا يعني ذلك أنه يمكن خصم $182 مليون مباشرةً من صافي الدخل. فالضرائب والتكاليف ذات الصلة والمعالجة المحاسبية جميعها تؤثر في الربح النهائي، ولذلك يتطلب الحساب الدقيق لصافي الدخل المعدل مراجعة القوائم المالية الكاملة.
ومن منظور التقييم، تحمل إيرادات البيع المسبق لرمز ARC أهمية مالية حقيقية. لكن الاعتراف بالإيرادات في ربع واحد لا يثبت بحد ذاته أن Arc قد أنشأت نموذج أعمال ناضجًا ومستدامًا. ويتطلب تقييم القيمة طويلة الأجل لـ Arc أيضًا دراسة الطلب الفعلي على الشبكة ونشاط المطورين وإيرادات التشغيل المستقبلية.
هل يمكن أن تصبح بلوكشين Arc العامة محرك النمو الثاني لـ Circle؟
Arc هي شبكة بلوكشين من الطبقة الأولى أطلقتها Circle، تركز على مدفوعات العملات المستقرة وتسوية الأصول والتطبيقات المالية القابلة للبرمجة. وبالمقارنة مع إصدار USDC وإدارة الاحتياطي، تقترب Arc أكثر من البنية التحتية المالية الأساسية. وتأتي قيمتها المحتملة من التطور المستمر لاستخدام الشبكة والنظام البيئي للمطورين والتطبيقات المالية.
في 16 سبتمبر 2026، أطلقت Arc شبكتها الرئيسية العامة رسميًا. وأفصحت Circle عن مشاركة أكثر من 100 مؤسسة ومنشئ للنظام البيئي وقت إطلاق الشبكة الرئيسية، وأن مجتمع المطورين قد وصل أيضًا إلى نطاق معين. وأُدرج رمز ARC ضمن تصميم الأمن والمنفعة والحوكمة المستقبلي للشبكة.
يعني هذا التطور أن Arc انتقلت من مرحلة التطوير التقني المبكرة إلى عمليات الشبكة الفعلية. لكن إطلاق شبكة رئيسية ونضج نموذج الأعمال يظلان مرحلتين منفصلتين. وبالنسبة إلى مستثمري الأسهم، يتمثل السؤال الرئيسي في ما إذا كانت Arc تستطيع إنشاء إيرادات مستدامة مستقلة عن فوائد احتياطي USDC.
يمكن فهم القيمة التجارية المحتملة لـ Arc من خلال ثلاثة جوانب:
-
قد يدعم نشاط مدفوعات العملات المستقرة وتسوية الأصول نمو استخدام الشبكة.
-
قد تزيد التطبيقات التي تطورها المؤسسات والمطورون الطلب على USDC ضمن النظام البيئي ذي الصلة.
-
إذا استطاعت Circle تقديم خدمات حول الشبكة بآليات رسوم واضحة، فقد تنشئ مصادر إيرادات جديدة.
لكن لا يمكن التعامل مع حجم معاملات الشبكة وقيمة رمز ARC وربح Circle كشركة عامة على أنها متكافئة. فحتى إذا ازداد نشاط Arc، يظل على المستثمرين تحليل الجهة التي تحصل على رسوم المعاملات، والجهة التي تتحمل تكلفة تشغيل الشبكة، ومقدار المنفعة الاقتصادية الناتجة التي تعود في النهاية إلى مساهمي Circle.
وتواجه Arc أيضًا تحديات تتعلق بتبني المطورين والتشغيل البيني عبر السلاسل والأمن وحوكمة المدققين ومنافسة النظام البيئي. ولا تعتمد قدرة الشبكة على جذب تطبيقات طويلة الأجل على الأداء التقني فقط، بل على مدى استعداد الشركات لإجراء عمليات فعلية عليها بمرور الوقت.
لذلك، يمكن النظر إلى Arc في تقييم CRCL على أنها نشاط جديد ذو قيمة نمو محتملة. لكن في غياب بيانات تشغيل مستقرة، لا ينبغي منحها افتراضات الربحية نفسها المطبقة على شبكة مدفوعات ناضجة.
هل يمكن لشبكة Circle Payments Network تقليل الاعتماد على دخل الاحتياطي؟
شبكة Circle Payments Network (CPN) هي شبكة بنية تحتية تطورها Circle للمدفوعات المؤسسية وتدفقات الأموال عبر الحدود. وتهدف إلى ربط المؤسسات المالية ومقدمي خدمات الدفع والمشاركين التجاريين ذوي الصلة لدعم تحويل الأموال وتسويتها باستخدام العملات المستقرة.
وعلى عكس نموذج إصدار USDC، الذي يعتمد أساسًا على الفوائد من أصول الاحتياطي، قد تحقق البنية التحتية للمدفوعات إيرادات من خلال خدمات المعاملات والوصول إلى الشبكة والترتيبات التجارية الأخرى. لكن الإيرادات الفعلية تعتمد على نموذج التسعير وحجم المعاملات وتكاليف الخدمة، ولا يمكن استنتاجها من حجم المدفوعات وحده.
في الربع الثالث، بلغ إجمالي حجم المدفوعات السنوي لـ CPN نحو $41.3 مليار. وأعلنت Circle أيضًا أنها دخلت في اتفاقية نهائية للاستحواذ على Tazapay، وهي منصة مدفوعات B2B عبر الحدود مقرها سنغافورة، بهدف توسيع نطاق تغطية شبكة مدفوعاتها عبر الحدود بصورة أكبر. ومن المتوقع إتمام الصفقة في عام 2027، ولا تزال خاضعة لشروط تشمل الموافقة التنظيمية.
بالنسبة إلى Circle، لا تكمن القيمة المحتملة لشبكة المدفوعات في معالجة المزيد من المعاملات فقط، بل أيضًا في إدخال USDC إلى إدارة خزائن الشركات والتسوية عبر الحدود وسيناريوهات المدفوعات التجارية. وإذا واصلت الشركات استخدام USDC كأصل للتسوية، فقد يزيد ذلك الطلب على العملة المستقرة ويدعم أعمال الاحتياطي بصورة إضافية.
لكن لا يمكن مساواة حجم مدفوعات CPN مباشرةً بإيرادات Circle. فقد تستخدم خدمات الدفع المختلفة نماذج أعمال مختلفة، وقد ينفذ الشركاء تدفقات الأموال داخل الشبكة. ويحتاج المستثمرون إلى مواصلة مراقبة الإيرادات الفعلية المعترف بها من أعمال المدفوعات وهامش الربح الإجمالي والاحتفاظ بالعملاء.
ومن منظور التقييم طويل الأجل، إذا استطاعت Circle إنشاء بنية تحتية للمدفوعات ذات قدرة مستقرة على توليد الرسوم، فقد يتنوع هيكل إيراداتها تدريجيًا. لكن إلى أن تصبح مساهمة الأعمال الجديدة أكثر جوهرية، سيظل دخل الاحتياطي محوريًا لفهم الأداء المالي للشركة.
ما أساليب التقييم المناسبة لسهم Circle (CRCL)؟
تجمع Circle بين خصائص جهة إصدار للعملات المستقرة، وأعمال دخل الاحتياطي، ومزود للبنية التحتية للتكنولوجيا المالية. ونتيجة لذلك، لا يمكن لمقياس تقييم واحد أن يعكس نموذج تشغيلها بالكامل.
يقيس مضاعف السعر إلى الربحية (P/E) السعر الذي يدفعه المستثمرون مقابل أرباح الشركة، لكنه يفترض أن الأرباح تتمتع بدرجة من الاستدامة. وبالنسبة إلى Circle، قد تؤثر مشاريع مثل البيع المسبق لرمز ARC بصورة جوهرية في أرباح ربع محدد. ولذلك، يحتاج المستثمرون إلى دراسة كل من صافي الدخل المعلن وقدرة الأرباح المعدلة.
يمكن استخدام مضاعف السعر إلى المبيعات (P/S) لتقييم كيفية تقدير السوق لحجم إيرادات الشركة. لكن هيكل إيرادات Circle يشمل دخل احتياطي كبيرًا وتكاليف توزيع. وقد تختلف هوامش الربح بدرجة كبيرة بين مصادر الإيرادات، ولذلك لا ينبغي مقارنة مضاعف P/S لشركة Circle مباشرةً بمضاعف شركة برمجيات تعتمد الاشتراكات.
يوفر مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EV/EBITDA) منظورًا آخر، لكن لا يزال على المستثمرين تحديد ما إذا كانت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك تتضمن إيرادات غير مستدامة، وتقييم الطبيعة المحددة للنقد والالتزامات وبنود الميزانية العمومية الأخرى للشركة.
ويمكن أيضًا استخدام نهج تقييم القطاعات لتقسيم أعمال Circle إلى أعمال دخل الاحتياطي الناضجة، والبنية التحتية للمدفوعات، والأعمال الجديدة مثل Arc. وينبغي تقييم الأولى أساسًا استنادًا إلى المعروض المتداول من USDC وعوائد الاحتياطي وتكاليف التوزيع. بينما يتطلب النشاطان الآخران تقييمًا يستند إلى الإيرادات الفعلية وتقدم تحقيق الإيرادات واحتياجات الاستثمار المستقبلية.
| أسلوب التقييم |
المقاييس الرئيسية |
نقاط يجب مراعاتها |
| P/E |
صافي الدخل، ربحية السهم (EPS) |
قد تؤثر الإيرادات لمرة واحدة في الأرباح |
| P/S |
إجمالي الإيرادات، نمو الإيرادات |
تختلف هوامش الربح بين مصادر الإيرادات |
| EV/EBITDA |
الربحية التشغيلية |
التعديلات وهيكل رأس المال |
| تقييم القطاعات |
دخل الاحتياطي، CPN، Arc |
تقييمات الأعمال الجديدة غير مؤكدة |
| تحليل السيناريوهات |
حجم USDC، أسعار الفائدة، هوامش الربح |
قد تؤثر التغيرات في الافتراضات بدرجة كبيرة في النتائج |
بالنسبة إلى CRCL، يتمثل النهج الأكثر منطقية في استخدام قدرة الأرباح المعدلة كأساس للتقييم، ثم تقييم إمكانات النمو استنادًا إلى التقدم الفعلي في تحقيق الإيرادات من الأعمال الجديدة، بدلًا من استخدام المقاييس المالية لربع واحد لتحديد سعر عادل نهائي للسهم.
ما المقاييس التشغيلية التي ينبغي للمستثمرين مواصلة مراقبتها لدى Circle؟
لا يعتمد تقييم سهم Circle على نتائجها المالية المعلنة فقط، بل أيضًا على توقعات السوق لنمو العملات المستقرة مستقبلًا وأسعار الفائدة وتطور الأعمال الجديدة. ولذلك، يعد وضع إطار للمراقبة المستمرة أكثر جدوى من تحليل ربح ربع واحد بصورة منفصلة.
-
ينبغي للمستثمرين مراقبة متوسط المعروض المتداول من USDC والمعروض المتداول من USDC في نهاية الفترة. يرتبط متوسط المعروض بصورة أكثر مباشرة بدخل الاحتياطي، بينما يساعد الرقم في نهاية الفترة على تقييم قاعدة الأصول في نهاية الربع. ويساعد النظر إلى كليهما في تجنب الحكم على الاتجاهات التشغيلية استنادًا فقط إلى عرض USDC في يوم واحد.
-
ينبغي للمستثمرين مراقبة عائد الاحتياطي وصافي عائد الاحتياطي. يعكس الأول قدرة أصول الاحتياطي على توليد الدخل. بينما يشمل الثاني أيضًا عوامل مثل تكاليف التوزيع ويكون أقرب إلى المنفعة الاقتصادية التي يمكن للشركة الاحتفاظ بها من أعمال الاحتياطي.
-
ينبغي للمستثمرين مراقبة التغيرات في مزيج الإيرادات. فقد تؤثر بنود مثل إيرادات البيع المسبق لرمز ARC في الأداء المالي لربع معين. وسيحدد مدى قدرة CPN وArc وأعمال الخدمات الأخرى على توليد إيرادات متكررة ما إذا كانت Circle تستطيع تقليل اعتمادها على فوائد الاحتياطي تدريجيًا.
-
ينبغي للمستثمرين مراقبة النفقات والتغيرات في رأس المال السهمي. تؤثر البنية التحتية التقنية والاستثمار في الامتثال وتعويضات الموظفين والتعويضات القائمة على الأسهم جميعها في الأرباح وربحية السهم. وحتى إذا نمت الأرباح الإجمالية للشركة، قد تحد الزيادة السريعة في الأسهم القائمة من نمو الأرباح المتاحة لكل مساهم.
وأخيرًا، ينبغي إدراج أسعار الفائدة الاقتصادية الكلية ومنافسة القطاع في التحليل. فنمو سوق العملات المستقرة لا يعني بالضرورة زيادة حصة Circle السوقية. وقد تغير جهات إصدار العملات المستقرة الجديدة وشبكات المدفوعات المصرفية والبنى التحتية المالية الرقمية الأخرى الهيكل التنافسي للقطاع.
ومن خلال تتبع المعروض المتداول من USDC وعوائد الاحتياطي وتكاليف التوزيع وإيرادات الأعمال الجديدة وربحية السهم معًا، يمكن للمستثمرين وضع إطار تقييم أكثر اكتمالًا لـ CRCL بدلًا من الحكم على قيمة السهم بناءً فقط على سردية النمو المحيطة بقطاع العملات المستقرة.
كيفية تداول سهم Circle (CRCL) على Gate
بعد إكمال تحليل النتائج المالية والتقييم لشركة Circle، يمكن للمستثمرين أيضًا استخدام منتجات التداول المتاحة لمراقبة كيفية انعكاس المعروض المتداول من USDC وتوقعات أسعار الفائدة وتقدم أعمال Arc على سعر سهم CRCL. توفر أقسام الأسهم وTradFi في Gate إمكانية الوصول إلى منتجات تداول مرتبطة بـ CRCL. ويمكن للمستخدمين المؤهلين اختيار طريقة التداول المناسبة بناءً على منطقتهم وأذونات حسابهم وتوفر المنتجات.
يمكن للمستخدمين تسجيل الدخول إلى Gate، وإكمال التحقق المطلوب من الهوية وتمكين أذونات التداول، ثم البحث عن CRCL في صفحة تداول الأسهم أو TradFi للاطلاع على المنتجات المتاحة وبيانات السوق وقواعد التداول. تدعم Gate استخدام USDT للمشاركة في تداول الأسهم ذي الصلة. وتخضع طرق تقديم الأوامر المحددة وساعات التداول والرسوم للمعلومات المعروضة في الصفحة الفعلية.
يرجى ملاحظة أن سهم CRCL، وعقود الفروقات (CFDs) لسهم CRCL، وعقود الأسهم الدائمة، وسهم CRCLX المرمّز، منتجات مختلفة. ويختلف تداول الأسهم المباشر وتداول المشتقات من حيث حقوق الملكية والهامش والرافعة المالية والتعرض للمخاطر. وعلى وجه الخصوص، لا تمثل عقود الفروقات والعقود الدائمة عمومًا ملكية مباشرة لسهم Circle، وقد تضخم الرافعة المالية الخسائر الناتجة عن تقلبات الأسعار.
أثناء التداول الفعلي، يمكن للمستثمرين التركيز على النتائج المالية الفصلية لشركة Circle، والمعروض المتداول من USDC، وأسعار الفائدة قصيرة الأجل للدولار الأمريكي، وتطور النظام البيئي لـ Arc، والتغيرات في تنظيم العملات المستقرة. وينبغي النظر إلى هذه العوامل جنبًا إلى جنب مع اتجاه سعر CRCL وحجم التداول والتقييم. ولا يؤدي تحسن الأساسيات بالضرورة إلى ارتفاع سعر السهم فورًا، كما أن الارتفاع قصير الأجل في سعر السهم لا يعني أن الربحية طويلة الأجل للشركة قد تغيرت وفقًا لذلك.
وبغض النظر عن طريقة التداول المختارة، ينبغي للمستثمرين تأكيد نوع المنتج وتكاليف التداول ومتطلبات التمويل وقواعد المخاطر قبل تقديم الأمر. كما ينبغي عليهم تجنب مساواة وجهة النظر بشأن نمو أعمال Circle طويل الأجل مباشرةً بتحركات سعر السهم قصيرة الأجل.
الخلاصة
تُظهر النتائج المالية لشركة Circle للربع الثالث من عام 2026 العلاقة المعقدة بين النمو والربحية التي تواجهها جهات إصدار العملات المستقرة. فقد ارتفع إجمالي إيرادات الشركة ودخل الاحتياطي بنسبة %17 على أساس سنوي، لكن دخل احتياطي USDC انخفض بنحو %8، بينما قدمت إيرادات البيع المسبق لرمز ARC مساهمة كبيرة في الأداء المالي خلال الفترة الحالية. وهذا يعني أن المستثمرين يحتاجون إلى التمييز بين إيرادات التشغيل المستدامة وإيرادات المشاريع المحددة لتقييم قاعدة أرباح الشركة بصورة أدق.
يظل المعروض المتداول من USDC وعوائد الاحتياطي متغيرين مهمين لأعمال Circle الأساسية. وفي الوقت نفسه، يوفر إطلاق الشبكة الرئيسية لـ Arc وتوسع CPN وتطوير البنية التحتية للمدفوعات عبر الحدود للشركة مسارات جديدة لتحقيق الإيرادات. لكن ما إذا كان يمكن تحويل استخدام الشبكة وحجم المدفوعات إلى أرباح مستدامة لا يزال يحتاج إلى التحقق من خلال النتائج المالية اللاحقة.
لذلك، لا ينبغي أن يعتمد تقييم سهم CRCL فقط على مقاييس P/E التقليدية، ولا أن يستند بالكامل إلى التوقعات المتعلقة بالنمو طويل الأجل لقطاع العملات المستقرة. ويمكن أن يساعد الجمع بين دخل الاحتياطي المعدل وحساسية أسعار الفائدة وتكاليف التوزيع وتقدم تحقيق الإيرادات من الأعمال الجديدة المستثمرين على تكوين فهم أشمل للقيمة التشغيلية لشركة Circle وحالات عدم اليقين التي تواجهها.
الأسئلة الشائعة
ما هو سهم Circle (CRCL)؟
Circle Internet Group هي شركة بنية تحتية مالية رقمية مدرجة في بورصة نيويورك تحت الرمز CRCL. وتشمل أعمالها الأساسية العملة المستقرة USDC والبنية التحتية للمدفوعات ذات الصلة.
من أين يأتي معظم إيرادات Circle؟
يُعد الدخل الناتج عن أصول الاحتياطي الداعمة لـ USDC المتداول مصدرًا مهمًا لإيرادات Circle. كما تحقق الشركة إيرادات من خلال خدمات وأنشطة تجارية أخرى.
لماذا يمكن أن ينخفض دخل احتياطي Circle حتى عند نمو المعروض المتداول من USDC؟
يتأثر دخل الاحتياطي بكل من متوسط المعروض المتداول من USDC والعائد على أصول الاحتياطي. وإذا كان انخفاض العائد أكبر من المساهمة الناتجة عن نمو المعروض المتداول، فقد ينخفض دخل الاحتياطي رغم ذلك.
هل تُعد إيرادات البيع المسبق لرمز ARC إيرادات متكررة؟
ترتبط إيرادات البيع المسبق لرمز ARC بمشروع محدد وشروط الأداء. ولا ينبغي التعامل معها مباشرةً باعتبارها إيرادات متكررة يمكن تكرارها كل ربع.
هل يعني إطلاق الشبكة الرئيسية لـ Arc أن أرباح Circle ستواصل النمو؟
ليس بالضرورة. يمثل إطلاق Arc تقدمًا في البنية التحتية، لكن قدرة نشاط الشبكة على توليد إيرادات وأرباح مستدامة لا تزال تعتمد على أدائها الفعلي في تحقيق الإيرادات.
هل ينبغي للمستثمرين استخدام P/E أم P/S لتقييم سهم Circle؟
يمكن أن يكون كلا المقياسين مفيدًا، لكن ينبغي النظر إليهما مع جودة الأرباح وعوائد الاحتياطي وتكاليف التوزيع ومزيج إيرادات الأعمال الجديدة. ولا ينبغي أن يستند استنتاج التقييم إلى مقياس واحد فقط.







