المقدمة
قد يبدو سؤال "ما التنظيم الذي تحتاجه صناعة العملات الرقمية؟" بسيطًا، لكن الإجابة معقدة للغاية.
ويرجع ذلك إلى أن صناعة العملات الرقمية ليست نوعًا واحدًا من الأعمال.
المنصات المركزية تقوم بمطابقة التداولات، حماية الأصول، وتوفير سيولة السوق. بروتوكولات التمويل اللامركزي (DeFi) تستخدم العقود الذكية لتنفيذ التداول، الإقراض، ووظائف مالية أخرى. العملات المستقرة تعمل بشكل أساسي كعملة رقمية، وأداة دفع وتسوية. جميع هذه الأطراف تعمل ضمن منظومة البلوكشين، لكن مصادر القيمة ومخاطرها وعلاقاتها بالمستخدمين مختلفة جوهريًا.
تطبيق نفس القواعد على جميع الأعمال يخلق مشكلتين: إما أن تكون القواعد عامة للغاية فلا تسيطر على المخاطر المحددة، أو تعتمد بشكل مفرط على النماذج التقليدية فتزيد التكلفة على نماذج العمل الجديدة دون معالجة مشكلاتها الحقيقية.
في هيكل السوق الأمريكي، المناقشات التشريعية لعام 2026 تناولت قضايا تتعلق بـ SEC، CFTC، العملات المستقرة، التمويل اللامركزي، والوسطاء في السوق، لأن الأصول الرقمية لم يعد بالإمكان تصنيفها تحت مسمى واحد. منذ البداية، سعى قانون CLARITY لإنشاء إطار للعملة الرقمية، وعقود الاستثمار، ومنصات التداول وحماية العملاء. وتتجه SEC وCFTC إلى توسيع الحدود التنظيمية للأصول الرقمية بأنواعها عبر التفسيرات والقواعد.
لذا؛ بدلًا من التساؤل عن مدى صرامة التنظيم، من الأفضل طرح السؤال الأكثر قيمة على المدى الطويل:
ما المخاطر التي يجب أن تعالجها كل شركة من شركات ويب3 بالفعل؟
هذا السؤال أقرب إلى جوهر التنظيم ويُساعد الصناعة في فهم الهيكل السوقي المتوقع مستقبلاً.
النقاط الرئيسية
- المنصات المركزية، التمويل اللامركزي، والعملات المستقرة تقدم وظائف اقتصادية مختلفة ولا يمكن إخضاعها لمنطق تنظيمي موحد
- المخاطر المحورية للمنصات المركزية تتعلق بالحماية، سلامة السوق، أصول العملاء، وتضارب المصالح
- الجوانب المعقدة في التمويل اللامركزي تشمل حدود المسؤولية، مخاطر الكود، الهيكل الحوكمي، والسيطرة على البروتوكول
- العملات المستقرة تتركز مخاطرها في الاحتياطات، الاسترداد، المُصدرين، ومخاطر الدفع والتسوية
- "التنظيم الوظيفي" هو الأنسب لسوق ويب3 المعقد، بدلًا من التصنيف بناءً على أسماء الرموز
- التدرج التنظيمي يعني ضبط القواعد حسب المخاطر الفعلية وليس بالضرورة قواعد مختلفة كليًا لكل شركة
- مع نضج ويب3، قد تتطور التداولات، المدفوعات، الحماية، الإصدار، والبنية التحتية للبروتوكول إلى تقسيم مهام أكثر تخصصًا
المنصات المركزية: الطبقة الأقرب للبنية المالية التقليدية
يُعد فهم المنصات المركزية أسهل من الأعمال الأخرى.
يودع المستخدمون الأصول بمنصة توفر مطابقة التداولات، إدارة الطلبات، حماية الأصول، السحب والخدمات الأخرى. اقتصاديًا، ترتبط هذه الوظائف بأماكن التداول وخدمات الوساطة والحماية في الأسواق المالية التقليدية.
لكن في سوق العملات الرقمية غالبًا ما تتركّز هذه الوظائف في منصة واحدة.
قد تقدم المنصة في وقت واحد خدمات التداول، الحماية، الإقراض، تحويل العملات المستقرة، المشتقات وغيرها. هذا التكامل الرأسي يحسّن تجربة المستخدم لكنه يجعل الفصل بين المخاطر وتضارب المصالح أكثر تعقيدًا.
إذا كانت المنصة تؤمن أصول المستخدمين وتشارك في صناعة السوق أو تقدم منتجاتها، يركز المنظمون على عدة أمور: هل أصول العملاء مفصولة؟ هل قواعد التداول عادلة؟ هل آليات إدارة المخاطر كافية؟ هل بإمكان الموظفين استخدام معلومات العملاء؟ كيف تُدار أصول العملاء في حال الإفلاس؟
هذه الأسئلة مرتبطة بسلامة السوق وحماية أصول العملاء في المالية التقليدية.
يضم قانون CLARITY متطلبات حماية العملاء للجهات المسجلة ضمن إطار SEC أو CFTC، كما يهدف إطار التنظيم الأوسع لتوضيح حدود المسؤولية في أسواق الأصول الرقمية.
لذا، القضية التنظيمية الأساسية للمنصات المركزية ليست ما إذا كانت البلوكشين تقنية جديدة، بل: ما مسؤوليات المنصة كوسيط؟
التمويل اللامركزي: عندما تنفذ التداولات والإقراض عبر الكود
أكبر تحول في التمويل اللامركزي هو إسناد وظائف الوسيط المالي التقليدي للعقود الذكية.
قد لا يحتاج المستخدم لتسجيل حساب تقليدي أو إيداع الأصول بمنصة مركزية؛ بل يتفاعل مباشرة مع العقود الذكية عبر المحافظ. يمكن تنفيذ مطابقة التداولات، الإقراض، الضمان، والتصفية بشكل تلقائي عبر البرامج.
وهذا يحسّن قابلية تركيب النظام المالي.
يمكن للرمز أن يكون أصلًا للتداول وضمانًا ومصدرًا للسيولة في نفس الوقت. ويمكن لبروتوكول واحد استخدام سيولة بروتوكول آخر.
لكن المخاطر تغيرت أيضًا.
أكبر مخاطر المنصات المركزية هو فشل الأشخاص أو المؤسسات. أما التمويل اللامركزي فيضيف خطر فشل الكود والأنظمة.
ثغرات العقود الذكية، فشل التغذية المرجعية، هجمات الحوكمة، أخطاء الأذونات، وعيوب التصميم الاقتصادي قد تسبب خسائر كبرى من دون وسطاء تقليديين.
الإشكالية الأكثر تعقيدًا هي حد المسؤولية.
افترض أن البروتوكول يعتمد على كود مفتوح نشره مطورون وتطوره حوكمة DAO. من هو المسيطر الفعلي؟
إذا كان موقع الواجهة الأمامية يُدار من شركة أخرى ويصل المستخدم للبروتوكول عبره، هل تتحمل نفس مسؤولية البروتوكول؟
إذا لم يكن للبروتوكول شركة تقليدية، كيف يدير المخاطر المستمرة؟
هذه الأسئلة أيضاً تفسر لماذا لا يمكن تقليد الهيكل التنظيمي لمنصات الأوراق المالية التقليدية.
التمويل اللامركزي لا يعني "غياب التنظيم"
من الأخطاء الشائعة الاعتقاد بأن التمويل اللامركزي يكون إما لامركزي بالكامل أو مركزي بالكامل.
الحقيقة أكثر تعقيدًا.
قد يكون البروتوكول مؤتمتًا في بعض الجوانب لكنه يبقى تحت سيطرة واضحة بأخرى مثل أذونات التحديث، إدارة التغذية المرجعية، الواجهة الأمامية، إصدار الأصول، إدارة السيولة أو احتياطات العملات المستقرة.
لذلك، السؤال الأهم في تنظيم التمويل اللامركزي ليس: "هل البروتوكول لامركزي؟"
بل: من يمكنه تغيير سلوك النظام فعليًا؟
وقد بدأت التفسير المشترك الصادر عن SEC وCFTC في مارس 2026 في تقديم إرشادات تنظيمية مفصلة حول التخزين، التوزيع المجاني، التغليف، والأصول الرقمية غير الأوراق المالية. هذا يعكس تحولاً تدريجياً من تصنيف الأصول نحو الأنشطة المحددة.
هذا النهج مهم جدًا في التمويل اللامركزي.
إذا ركزت القواعد المستقبلية على السيطرة الفعلية، تعرض العملاء، مخاطر الأصول، ووظيفة السوق، فقد لا يكون مجرد اللامركزية سببًا للإعفاء التنظيمي، لكنه لا يعني كذلك معاملة جميع بروتوكولات التمويل اللامركزي كجهة مالية تقليدية.
في النهاية، يجب العودة للوظيفة والمخاطر.
العملات المستقرة: أقرب للبنية التحتية للمدفوعات من الرموز التقليدية
تعمل العملات المستقرة بمنطق مختلف تمامًا.
المنصات المركزية تركز على كيفية تداول الأصول. التمويل اللامركزي يركز على كيفية تنفيذ القواعد المالية بالكود. العملات المستقرة تركز على نقل القيمة الرقمية وتسويتها بشكل مستقر.
لذا تمتلك العملات المستقرة مخاطر مميزة.
أولها هو خطر الاحتياطات. إذا ادعى رمز العملة المستقرة أنه مرتبط بالدولار الأمريكي 1:1، يجب معرفة ما الاحتياطات التي تدعمه.
الثاني هو خطر الاسترداد. ما إذا كان بإمكان المستخدمين استرداد العملات المستقرة للأصول المقابلة حسب القواعد جزء مهم من مصداقية العملة.
الثالث هو خطر المصدر. العملات المستقرة ليست دولارات رقمية تُنشأ من العدم؛ بل تعتمد على جهة إصدار، إدارة احتياطات، حماية، وكيانات قانونية.
الرابع هو خطر النظام. مع دخول العملات المستقرة لأنظمة التداول والدفع، ترتبط أكثر بالودائع المصرفية ومؤسسات الدفع والأسواق الرأسمالية.
لذلك، من المرجح أن يتركز تنظيم العملات المستقرة على المسار التالي:
احتياطي → استرداد → مصدر → دفع
وهذا ليس بالضرورة نفس منهج تنظيم الأوراق المالية التقليدية الذي يركّز على الإفصاحات وسلوك التداول في السوق.
لماذا لا يمكن لمجموعة واحدة من القواعد تغطية جميع أنواع الأعمال الثلاثة؟
عند جمع أنواع الأعمال الثلاثة، يصبح واضحًا أن هياكل المخاطر تختلف جذريًا.
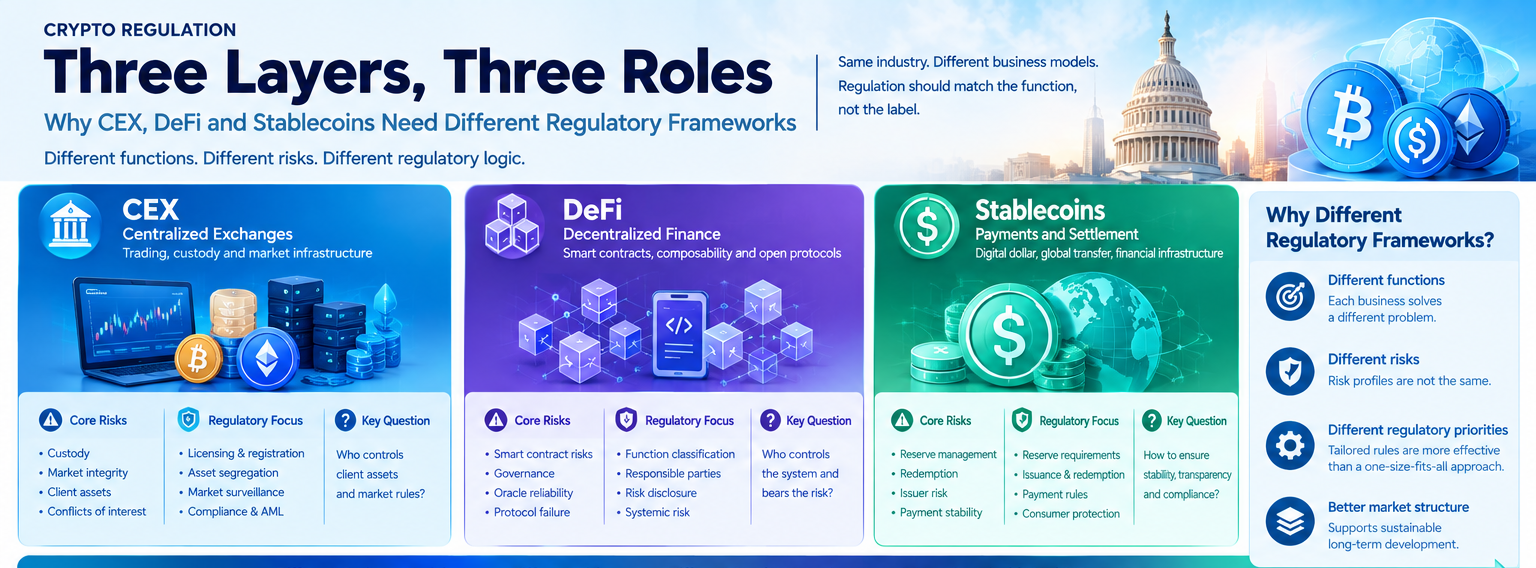
القضية الرئيسية للمنصات المركزية هي مخاطر الوساطة.
أما التمويل اللامركزي فتركّز قضاياه على المخاطر المرتبطة بالكود والحوكمة وحدود المسؤولية.
بينما العملات المستقرة تركز على الاحتياطات، الاسترداد ومخاطر الدفع والتسوية.
إذا طُبق نفس النظام على الجميع، قد تغطي بعض المخاطر بينما تصبح أخرى نقاط عمياء تنظيمية.
على سبيل المثال، مطالبة بروتوكولات التمويل اللامركزي بنسخ نظام التسجيل والتمويل والتشغيل لمنصات التداول التقليدية قد لا يعالج مخاطر العقود الذكية، وعلى العكس، اعتبار منصة مركزية مجرد بروتوكول برمجي فقط بسبب استخدامها للبلوكشين لا يحل مشكلة حماية أصول العملاء.
لذلك، الإطار الأكثر وضوحًا:
التصنيف حسب الوظيفة وليس بحسب "ارتباطه بالعملات الرقمية".
ويتوافق ذلك مع توجهات SEC الأخيرة بشأن الأصول الرقمية لعام 2026. بدأت الجهات التنظيمية في التمييز بين أنواع الأصول الرقمية مثل السلع الرقمية، العملات المستقرة، الأوراق المالية الرقمية وتوضيح الطبيعة القانونية لأنشطة التداول.
الصيغة الأمثل لهياكل السوق "تحديد المسؤولية"
من منظور الصناعة بالكامل، أصعب أجزاء تنظيم الهياكل ليس تصنيف الرمز بل تحديد نقاط المسؤولية في سلسلة القيمة.
من يسيطر على أصول المستخدمين؟
من يضع قواعد التداول؟
من يصدر المنتجات؟
من يدير الاحتياطات؟
من يطيّر العقود الذكية؟
من يدير الواجهة الأمامية؟
من يستطيع التعويض عند الخسائر؟
عند الإجابة على أسئلة كهذه يصبح بناء الإطار التنظيمي أسهل.
لهذا السبب قد تركز قواعد ويب3 المستقبلية على سلاسل المسؤولية بدل اسم الأصل.
في المنصات المركزية، السلسلة واضحة لأن المنصة وسيط أساسي.
في العملات المستقرة، تتركز السلسلة بالمصدر، أمين الاحتياطات، وآلية الاسترداد.
أما في التمويل اللامركزي فتتفرق المسؤولية، ويزداد صعوبة التنظيم، ويتطلب تحديد نقاط السيطرة والحوكمة والتأثير الفعلي.
كيف سيتم تقسيم المسؤوليات مع وضوح التنظيم؟
مع وضوح القواعد، يصبح تخصص الصناعة نتيجة طويلة الأمد متوقعة.
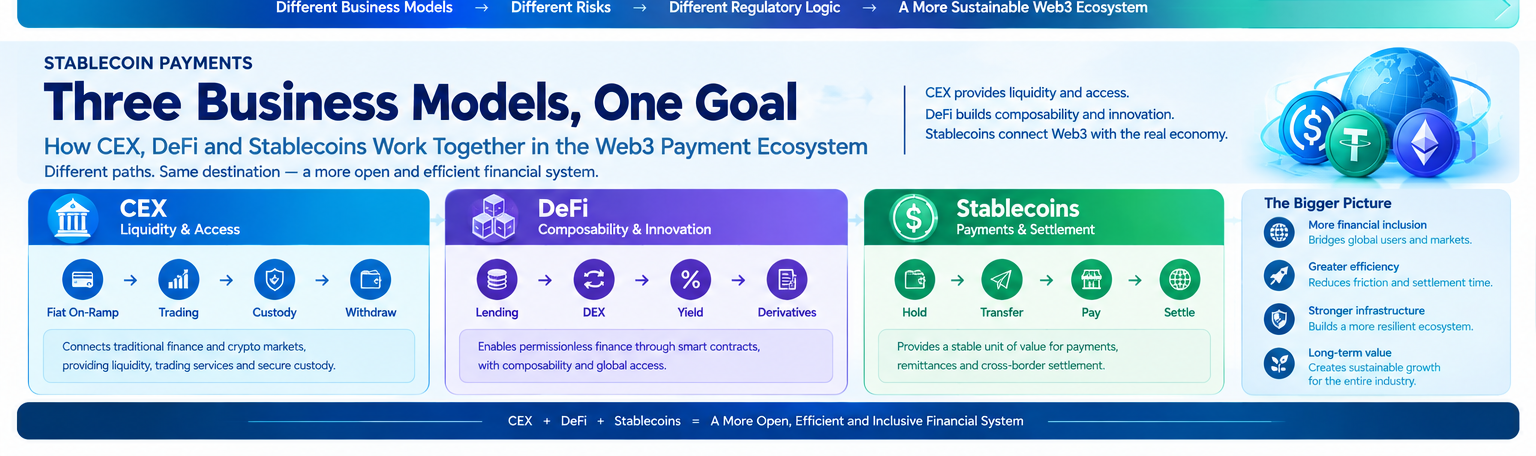
سابقًا كانت منصات العملات الرقمية تغطي كل ما يلي دفعة واحدة:
التداول + الحماية + المدفوعات + الإقراض + الإصدار + العملات المستقرة.
مستقبلًا قد يتطلب فصل كل نشاط وإدارته منفصلًا.
منصات التداول قد تركز على التداول والسيولة. المؤسسات الحامية على أمان الأصول. مُصدرو العملات المستقرة على الدفع والتسوية. منصات الترميم الرمزي على إصدار الأصول الواقعية. بروتوكولات التمويل اللامركزي على تطبيقات مالية على السلسلة.
هذا التغير لا يعني أن ويب3 ستصبح نسخة من النظام المالي التقليدي.
بل إن قيمة البلوكشين تكمن في بقاء هذه الوحدات المتخصصة مترابطة عبر بروتوكولات مفتوحة.
في المالية التقليدية، التخصص مرتبط غالبًا بأنظمة مغلقة، أما في ويب3 التخصص يبنى على طبقة تسوية مفتوحة وموحدة.
وهذا هو الأثر طويل الأمد لقواعد السوق على ويب3: إعادة توزيع المسؤولية فوق الشبكة المفتوحة، وليس إلغاء الأصل المفتوح.
منافسة الفرق ستتحول من "الروايات" إلى "الهياكل التنظيمية"
مع التحول التنظيمي تجاه المقاربات الوظيفية والمسؤولية، ستتغير الأسئلة التي تطرحها فرق المشاريع.
سابقًا يبدأ مشروع ويب3 بتصميم رمز ثم ينظر لجانب المجتمع، التداول، والمنتج.
مستقبلًا سيصبح التسلسل:
وظيفة العمل → حقوق المستخدم → هيكل الأصول → الحالة التنظيمية → تصميم الرمز
أي أن الفرق يجب أن تحدد أولًا المشكلة التي يحلها المشروع ثم بناء المنتج ثم تحديد وجود الرمز.
هذا التحول سيحد من مشاريع تعتمد فقط على روايات السوق، لكنه يوفر مسارًا واضحًا للبنية التحتية التي تخدم المؤسسات.
على سبيل المثال، منصة ترميز الأصول الواقعية يجب معالجة الأصول الأساسية، الحماية، أهلية المستثمرين قبل إصدار الرموز؛ أما منصة دفع عملة مستقرة يجب معالجة الاحتياطات، الاسترداد، الامتثال قبل تجربة السلسلة.
وهذا مختلف تمامًا عن منطق ويب3 المبكر "اصدر الرمز أولًا ثم ابحث له عن استخدام".
كيف يفترض أن يفهم المستخدمون التنظيم المستقبلي للعملات الرقمية
لا يحتاج المستخدم العادي لفهم كل الأحكام التنظيمية.
الأهم أن يعرف نوع الخدمة التي يستخدمها فعليًا.
عند استخدام منصة مركزية، يركز على حماية الحساب، السحب، فصل الأصول، قواعد التداول، وموثوقية المنصة.
عند استخدام التمويل اللامركزي، يفهم العقود الذكية، الأذونات، التغذية المرجعية، الحوكمة، وتصفية الأصول.
مع العملات المستقرة، يركز على المصدر، الاحتياطات، آلية الاسترداد، والحالات العملية للمدفوعات.
بعبارة واحدة:
لكل نوع أعمال قائمة مخاطر مخصصة.
وهذا من مزايا التدرج التنظيمي.
يساعد التنظيم تحديد الأطراف المسؤولة، كما يساعد المستخدمين على معرفة المخاطر الواقعية.
الاتجاه التنظيمي الطويل الأمد لويب3: "أكثر تفصيلًا، لا أكثر توحيدًا"
سابقًا كان يُنظر للتنظيم من وجهة ثنائية:
ادعم ويب3 أو قيّد ويب3.
لكن مع تعقّد السوق، لم يعد هذا كافيًا.
على المدى الطويل، من المرجح أن تحصل الأعمال المختلفة على تصنيفات مخاطر منفصلة وحدود مسؤولية وقواعد سوق مختلفة.
المنصات المركزية تعالج مخاطر الوساطة وأصول العملاء.
التمويل اللامركزي يحتاج معالجة أخطار العقود الذكية، الحوكمة، وتحديد المسؤولية.
العملات المستقرة تحتاج معالجة الاحتياطات، الاسترداد، واستقرار المدفوعات.
الأصول المرمّزة تربط الحقوق القانونية، الحماية، والأصول على السلسلة.
رغم أن كل هذه الأعمال تعمل ضمن نظام ويب3 إلّا أنه لا يجب معاملتها كمنتج مالي واحد.
مناقشات التنظيم الأمريكية لعام 2026 تؤكد على هذا: المطلوب ليس قاعدة واحدة بل هيكل يمكن تدرجه حسب الوظيفة، هيكل المخاطر، والأطراف المسؤولة. بدأت SEC وCFTC بالسير في هذا الاتجاه عبر تصنيفات الأصول الرقمية وتفسيرات الأنشطة المحددة، بينما يستمر التشريع في المناقشة.
بالنسبة لويب3، قد لا يعني ذلك نهاية اللامركزية بل دخول مرحلة بنية تحتية أوضح: جهات مختلفة تتحمل المسؤولية، كل نشاط يخضع لقواعد تناسب مخاطره، ويبقى البلوكشين طبقة تسوية مفتوحة ومتطورة.
الأسئلة الشائعة
ما الفرق الأساسي بين المنصات المركزية والتمويل اللامركزي؟
تعتمد المنصات المركزية على مؤسسات معروفة لتنفيذ التداول وحماية الأصول، أما التمويل اللامركزي فيستخدم العقود الذكية للأنشطة المالية. المحور في المنصات المركزية هو مخاطر الوساطة وحماية الأصول، بينما يتركز التمويل اللامركزي في مخاطر الكود، الحوكمة، وحدود المسؤولية.
لماذا لا يمكن تنظيم العملات المستقرة كرموز تقليدية؟
الوظائف الأساسية للعملات المستقرة مرتبطة بالدفع، التسوية وتحويل القيمة. لذا، الاحتياطات، المصدر وآلية الاسترداد أكثر أهمية، والتنظيم يختلف عن الأصول الرقمية ذات الطابع الاستثماري.
هل يحتاج التمويل اللامركزي للتنظيم إذا أصبح لامركزيًا؟
تطبيق القواعد التنظيمية يعتمد على الهيكل الفعلي للأعمال والمسؤوليات. اللامركزية لا تجيب عن من يسيطر على النظام أو يدير الواجهة الأمامية أو يتحكم بأذونات التحديث أو يتحمل مخاطر السوق.
لماذا يحتاج ويب3 إلى تنظيم متدرج؟
لأن الأعمال المختلفة تخلق مخاطر مختلفة. تحليل منصات التداول، التمويل اللامركزي، العملات المستقرة، والأصول المرمّزة حسب الوظيفة والمسؤولية يساعد في ضبط التنظيم مع المخاطر الفعلية.
ماذا يعني وضوح التنظيم في العملات الرقمية لويب3؟
التأثير طويل الأمد يظهر في تخصص الصناعة وتوحيد البنية التحتية. وضوح حدود المسؤولية للتداول، الحماية، المدفوعات، إصدار الأصول، والتمويل اللامركزي مع استمرار الربط عبر شبكات البلوكشين.