مع تطور صناديق Bitcoin المتداولة الفورية في البورصات (ETFs) في الولايات المتحدة، تعزز الارتباط بين الأسواق المالية التقليدية وأسواق الأصول المشفرة بشكل أكبر. كما أصبحت التدفقات الداخلة والخارجة لصناديق ETF تدريجيًا مؤشرًا مهمًا لمراقبة التغيرات في الطلب على Bitcoin.
في أوائل نوفمبر 2026، شهدت صناديق Bitcoin المتداولة الفورية في البورصات بالولايات المتحدة تدفقات خارجة مركزة مجددًا، ما زاد المخاوف بشأن تباطؤ الطلب المؤسسي والضغط على سعر BTC. وعلى عكس التداول الفوري المعتاد في المنصات، لا يمكن لتغيرات تدفقات صناديق ETF أن تؤثر في أسعار Bitcoin إلا بعد مرورها بعمليات مثل إنشاء الوحدات واستردادها، والمشاركين المعتمدين، وإدارة الأصول الأساسية، وسيولة السوق. وفي الوقت نفسه، يمكن لشهية المخاطرة على مستوى الاقتصاد الكلي، والرافعة المالية للمشتقات، وعمق السوق الفورية أن تؤثر أيضًا في الأثر الفعلي للتدفقات الخارجة. تستعرض هذه المقالة التغيرات الأخيرة في تدفقات صناديق ETF، وتوضح آلية عمل صناديق Bitcoin المتداولة الفورية في البورصات، وتبحث سبب إمكانية زيادة التدفقات الخارجة الصافية المستمرة للضغط الهبوطي على BTC دون أن تؤدي بالضرورة إلى انخفاض الأسعار بالتزامن معها.
النقاط الرئيسية
-
تعكس التدفقات الخارجة الصافية من صناديق Bitcoin المتداولة الفورية في البورصات التغيرات في الأصول على مستوى الصندوق، ولا تعني وجوب بيع كمية مكافئة من BTC فورًا في المنصات.
-
يمكن إتمام إنشاء وحدات ETF واستردادها نقدًا أو عينيًا، وتختلف عملية التعامل الفعلية مع الأصول حسب الصندوق.
-
قد تؤدي التدفقات الخارجة الصافية المستمرة إلى إضعاف الطلب الهامشي على BTC وتضخيم تقلبات الأسعار عندما تكون السيولة الفورية محدودة.
-
قد تعكس تغيرات تدفقات صناديق ETF تعديلات في شهية المخاطرة لدى المؤسسات، إلى جانب المراجحة أو التحوط أو إعادة موازنة المحافظ.
-
قد تحدث التدفقات الخارجة لصناديق ETF وتصفية المراكز في المشتقات في الوقت نفسه، لكن يجب التمييز بين العلاقات السببية لتدفقات رأس المال وانخفاض الأسعار وإغلاق المراكز ذات الرافعة المالية.
-
لتقييم تحركات أسعار BTC المستقبلية، ينبغي للمستثمرين النظر في صافي تدفقات صناديق ETF، وحيازات الصناديق، وحجم التداول الفوري، وعمق السوق، وبيانات المشتقات بدلًا من الاعتماد على مؤشر واحد.
لماذا شهدت صناديق Bitcoin المتداولة الفورية في البورصات تدفقات خارجة مركزة مؤخرًا؟
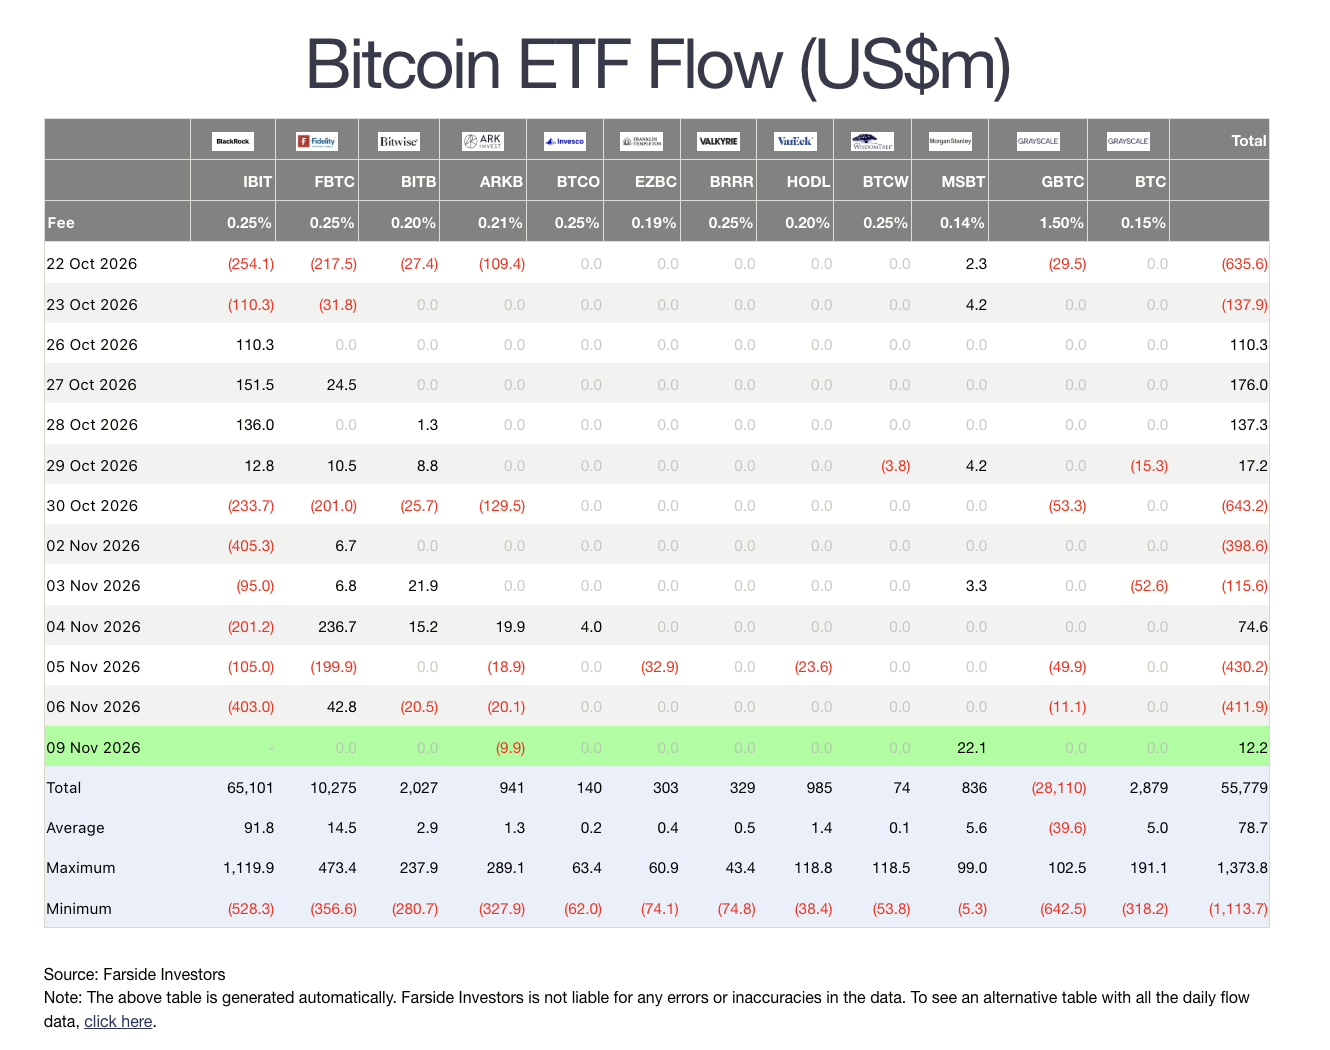
في أوائل نوفمبر 2026، تغيرت تدفقات رأس المال في صناديق Bitcoin المتداولة الفورية في البورصات بالولايات المتحدة بشكل ملحوظ. وخلال أيام التداول الخمسة من 2 إلى 6 نوفمبر، سجلت الصناديق المعنية تدفقات خارجة صافية تراكمية بلغت نحو $1.282 مليار، وهي أكبر تدفقات خارجة صافية أسبوعية منذ أواخر يونيو.
ومن بينها، سجل صندوق iShares Bitcoin Trust (IBIT) التابع لشركة BlackRock تدفقات خارجة صافية أسبوعية بنحو $1.209 مليار، ما يمثل الغالبية العظمى من إجمالي تدفقات السوق الخارجة خلال الفترة نفسها. وفي 6 نوفمبر، شهد IBIT تدفقات خارجة صافية يومية بنحو $403 مليون، بينما سجلت صناديق BTC الفورية المتداولة في البورصات بالولايات المتحدة مجتمعة تدفقات خارجة صافية بنحو $412 مليون.
لم يكن هذا التغير في التدفقات حدثًا منفصلًا. فقد سجلت صناديق Bitcoin المتداولة الفورية في البورصات بالولايات المتحدة بالفعل تدفقات خارجة صافية بنحو $515 مليون في أكتوبر، وأدت عمليات الاسترداد المركزة في أوائل نوفمبر إلى إضعاف التدفقات الداخلة المتراكمة منذ بداية العام. واستنادًا إلى إحصاءات 6 نوفمبر، تحولت التدفقات الصافية التراكمية لصناديق BTC الفورية المتداولة في البورصات بالولايات المتحدة خلال 2026 إلى تدفقات خارجة صافية بنحو $914 مليون.
من المهم ملاحظة أن التدفقات الصافية التراكمية وإجمالي أصول الصندوق مفهومان مختلفان. ففي 6 نوفمبر، بلغت صافي الأصول الإجمالية لصناديق Bitcoin المتداولة الفورية في البورصات بالولايات المتحدة نحو $95.9 مليار، بينما ظلت التدفقات الداخلة الصافية التراكمية منذ إطلاقها في يناير 2024 عند نحو $55.8 مليار. وتشير التدفقات الخارجة قصيرة الأجل إلى تغير في الطلب الاستثماري الأخير، لكنها لا تعني خروج جميع رؤوس الأموال التي دخلت سابقًا إلى سوق صناديق ETF.
ولا يمكن أيضًا عزو أسباب التدفقات الخارجة ببساطة إلى تحول المؤسسات نحو نظرة هبوطية لـ Bitcoin. فقد يقلص مستثمرو صناديق ETF حيازاتهم بسبب انخفاض شهية المخاطرة أو إعادة موازنة المحافظ أو احتياجات السيولة أو تغير استراتيجيات التداول. وعندما تنخفض أسعار BTC، أو تتعرض أسهم التكنولوجيا للضغط، أو ترتفع حالة عدم اليقين في السوق، قد يقلص بعض المستثمرين تعرضهم لأنواع متعددة من الأصول ذات المخاطر في الوقت نفسه.
لذلك، من الأفضل فهم التدفقات الخارجة الأخيرة لصناديق ETF باعتبارها إشارة إلى تغير الطلب في السوق، وليس أساسًا مستقلًا للتنبؤ بسعر BTC المستقبلي.
كيف تعمل آليات إنشاء واسترداد صناديق Bitcoin المتداولة الفورية في البورصات؟
تتمثل الوظيفة الأساسية لصندوق Bitcoin الفوري المتداول في البورصات في ربط أصول BTC الأساسية بوحدات الصندوق في سوق الأوراق المالية. يشتري المستثمرون وحدات ETF ويبيعونها في بورصات الأوراق المالية، بينما يحافظ الصندوق على التعرض لأسعار Bitcoin عبر ترتيبات مقابلة لإدارة الأصول وحفظها.
يتكون سوق صناديق ETF عمومًا من مستويين.
الأول هو السوق الثانوية، حيث يشتري المستثمرون العاديون وحدات ETF ويبيعونها عبر بورصات الأوراق المالية. عندما يبيع مستثمر وحدات IBIT أو صندوق BTC فوري آخر متداول في البورصات، فقد يكون الطرف المقابل مستثمرًا آخر أو صانع سوق. ولا تؤدي عملية بيع واحدة في السوق الثانوية بالضرورة إلى بيع الصندوق لعملة Bitcoin الأساسية فورًا.
أما المستوى الثاني فهو السوق الأولية، التي تتضمن إنشاء واسترداد وحدات ETF. ويمكن للمشاركين المعتمدين (Authorized Participant، AP) استخدام النقد أو الأصول الأساسية المؤهلة لإنشاء الوحدات أو استردادها وفقًا لقواعد الصندوق، ومن ثم تعديل المعروض من وحدات ETF في السوق.
عندما يظهر ضغط بيع مستمر في السوق الثانوية، قد يتم تداول سعر وحدة ETF بخصم مقارنة بصافي قيمة أصول الصندوق (NAV). ويمكن للمشاركين المعتمدين وغيرهم من المشاركين في السوق استخدام فارق السعر المعني للمراجحة، وقد يستردون وحدات ETF عبر السوق الأولية عندما تكون الظروف مناسبة.
تساعد هذه العملية في إبقاء أسعار سوق صناديق ETF مرتبطة بقيمة الأصول الأساسية، لكنها تعني أيضًا أن تغيرات تدفقات رأس المال في سوق الأوراق المالية قد تنتقل إلى سوق BTC. وفي يوليو 2025، وافقت هيئة الأوراق المالية والبورصات الأمريكية (SEC) على عمليات الإنشاء والاسترداد العيني لمنتجات الأصول المشفرة المتداولة في البورصات. وقبل ذلك، كانت الآلية المعنية لصناديق BTC الفورية المتداولة في البورصات بالولايات المتحدة تستخدم أساسًا الإنشاء والاسترداد النقدي. ويسمح الترتيب الجديد للمنتجات المؤهلة بمعالجة الأصول الأساسية عينيًا.
ينطوي الاسترداد النقدي عمومًا على دفع نقدي للمشاركين المعتمدين. وقد يحتاج الصندوق أو طرف تنفيذ ذي صلة إلى بيع BTC لتلبية المتطلبات النقدية. ويمكن إتمام الاسترداد العيني عبر تسليم BTC، ولا يتطلب بالضرورة من الصندوق بيع الأصول الأساسية فورًا وقت الاسترداد. ومع ذلك، فإن الاسترداد العيني يغير فقط طريقة تسليم الأصول ولا يلغي ضغط البيع في السوق تمامًا. فقد تبيع المؤسسة التي تتلقى BTC الأصول أو تحتفظ بها أو تعيد تخصيصها وفقًا لاستراتيجيتها التجارية الخاصة. لذلك، رغم وجود آلية انتقال بين التدفقات الخارجة الصافية لصناديق ETF وعمليات البيع الفعلية لـ BTC، لا يمكن اعتبارهما متكافئين.
لماذا يمكن للتدفقات الخارجة الصافية المستمرة لصناديق ETF أن تزيد ضغط البيع الفوري على BTC؟
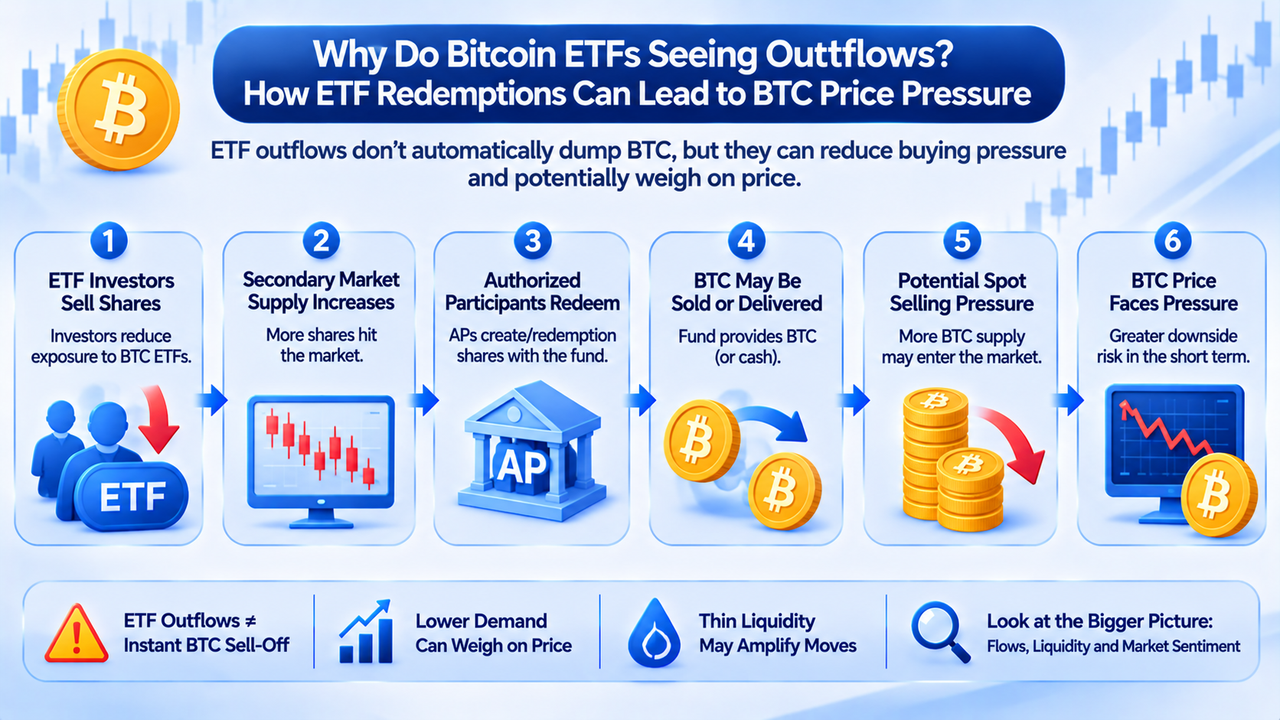
تؤثر التدفقات الخارجة لصناديق ETF في أسعار BTC بشكل رئيسي عبر ثلاث قنوات: الطلب الهامشي، وتعديلات الأصول الأساسية، وسيولة السوق.
انخفاض الشراء الهامشي. عندما تتلقى صناديق Bitcoin المتداولة الفورية في البورصات تدفقات داخلة صافية مستمرة، تحتاج الصناديق عمومًا إلى زيادة تعرضها للأصول الأساسية من BTC عبر الآليات ذات الصلة. وقد يوفر هذا الطلب دعمًا إضافيًا للشراء في السوق الفورية. وعلى العكس، عندما تتحول صناديق ETF من تدفقات داخلة صافية إلى تدفقات خارجة صافية مستمرة، قد يضعف الطلب الإضافي القائم، ما يترك السوق معتمدًا على مشترين آخرين لاستيعاب ضغط البيع المحتمل.
على سبيل المثال، افترض أن صندوق BTC فوريًا متداولًا في البورصات يسجل تدفقات داخلة صافية يومية بقيمة $300 مليون لفترة ما، ثم يتحول إلى تدفقات خارجة صافية يومية بقيمة $300 مليون. ومن منظور تغيرات الطلب على رأس المال، تظهر الفترتان اختلافًا اتجاهيًا واضحًا. ومع ذلك، لا يعني ذلك أن السوق سيشهد مبلغًا ثابتًا من البيع الفوري يوميًا نتيجة لذلك، لأن التداول الفعلي يتأثر أيضًا بطريقة الاسترداد وتوقيت التنفيذ وسلوك المشاركين الآخرين.
تعديلات الأصول الأساسية. بالنسبة إلى صناديق ETF التي تستخدم الاسترداد النقدي، قد يحتاج الصندوق إلى بيع بعض BTC لتوفير متحصلات الاسترداد. أما في الاسترداد العيني، فيمكن تسليم BTC المعني مباشرة إلى المشاركين المعتمدين، لكن استمرار المستلمين في الاحتفاظ بـ BTC يعتمد على احتياجات أعمالهم وترتيبات إدارة المخاطر لديهم.
توقعات استمرار التدفقات الخارجة. إذا لاحظ المستثمرون تدفقات خارجة صافية من صناديق ETF على مدى عدة أيام تداول متتالية، فقد يفسرون ذلك على أنه ضعف في الطلب المؤسسي ويقلصون تعرضهم للمخاطر تبعًا لذلك. وقد يؤثر هذا التغير في التوقعات في أوامر السوق الفورية على المنصات، وعروض صانعي السوق، ومراكز المشتقات.
لذلك، لا يأتي تأثير التدفقات الخارجة لصناديق ETF في BTC من عمليات شراء وبيع الأصول الفعلية فقط، بل أيضًا من إعادة تقييم المشاركين في السوق للطلب المستقبلي. ومع ذلك، لا يكون هذا التأثير أحادي الاتجاه. فإذا اعتقد مستثمرون آخرون أن الأسعار أصبحت جذابة، فقد يستوعب الشراء الفوري ضغط البيع المحتمل الناجم عن استرداد وحدات ETF، ما يسمح لأسعار BTC بالبقاء مستقرة أو حتى بالارتفاع.
لماذا يمكن للسيولة الفورية أن تضخم أثر التدفقات الخارجة لصناديق ETF؟
تحدد سيولة السوق مدى إمكانية تنفيذ أوامر الشراء والبيع الكبيرة وحجم تأثيرها السعري. ففي السوق ذات السيولة العالية، تكون أوامر الشراء والبيع موزعة عادة بكثافة أكبر، ما يسمح بتنفيذ الأوامر الكبيرة ضمن نطاق سعري محدود نسبيًا. أما في السوق منخفضة السيولة، فيكون عمق دفتر الأوامر أقل، وقد يحتاج أمر بيع بالحجم نفسه إلى استهلاك أوامر الشراء عبر مستويات سعرية متعددة، ما يتسبب في انخفاض سعري أكبر.
لذلك، لا يعتمد الأثر الفعلي للتدفقات الخارجة لصناديق ETF في السوق على مبلغ الاسترداد فقط، بل يعتمد أيضًا على ظروف السيولة عند تنفيذ تداولات BTC المعنية.
على سبيل المثال، افترض ظهور بيع محتمل لـ BTC بقيمة $100 مليون خلال جلسة تداول. إذا توافر دعم شرائي كافٍ في الوقت نفسه، فقد تتغير الأسعار بشكل محدود فقط. ولكن إذا انسحب المشترون بأعداد كبيرة وخفض صناع السوق حجم عروضهم، فقد تنخفض أسعار التنفيذ الفعلية بشكل أكبر.
إضافة إلى ذلك، يتوزع سوق BTC الفوري على منصات تداول متعددة، وقد تختلف السيولة والعروض بين المنصات. ويمكن لتداولات المراجحة عمومًا تقليص فروق الأسعار، لكن خلال فترات التقلب الحاد، قد تقلل تحويلات الأموال وحدود المخاطر وتأخيرات التنفيذ من كفاءة المراجحة.
وتجدر الإشارة أيضًا إلى ساعات تداول صناديق ETF. إذ تتمتع أسواق الأوراق المالية الأمريكية بساعات تداول منتظمة ثابتة، بينما تعمل أسواق BTC الفورية عمومًا على مدار الساعة. وخلال عطلات نهاية الأسبوع أو عند إغلاق الأسواق الأمريكية، لا يمكن لوحدات ETF أن تتداول بصورة طبيعية بالطريقة نفسها التي تتداول بها أسواق BTC الفورية، لكن الأسعار في أسواق العملات المشفرة العالمية قد تستمر في التغير.
عند استئناف تداول صناديق ETF، تحتاج أسعار وحداتها إلى عكس تحركات أسعار BTC التي حدثت أثناء إغلاق السوق. وقد يتسبب ذلك في فجوة كبيرة في سعر افتتاح ETF، لكن لا يمكن عزو هذا التعديل بالكامل إلى تدفقات ETF الجديدة في ذلك اليوم.
لذلك، عند تحليل التدفقات الخارجة لصناديق ETF، ينبغي للمستثمرين أيضًا دراسة حجم تداول BTC الفوري وعمق دفتر الأوامر وتحركات الأسعار، بدلًا من تقييم الأثر السعري استنادًا إلى مبلغ الاسترداد فقط.
هل تعني التدفقات الخارجة الكبيرة من IBIT أن المؤسسات تخرج بالكامل من BTC؟
يُعد IBIT أحد المنتجات الرئيسية في سوق صناديق Bitcoin المتداولة الفورية في البورصات بالولايات المتحدة، لذا تحظى تدفقات رأس المال فيه غالبًا باهتمام كبير من السوق. وفي أوائل نوفمبر 2026، أصبحت التدفقات الخارجة الصافية المركزة من IBIT المصدر الرئيسي لتغيرات تدفقات صناديق ETF الإجمالية. ومع ذلك، حتى التدفقات الخارجة الكبيرة من صندوق ETF كبير لا تشير مباشرة إلى أن جميع المستثمرين المؤسسيين يخرجون من Bitcoin.
تتسم قاعدة مستثمري صناديق ETF بالتعقيد النسبي. فهي تشمل المستثمرين ذوي التوجه التخصيصي طويل الأجل، وصناديق التحوط، ومؤسسات إدارة الأصول، وغيرهم من المشاركين الذين يستخدمون استراتيجيات تداول قصيرة الأجل. ويحمل المستثمرون المختلفون وحدات ETF لأغراض مختلفة.
قد يستخدم المستثمرون ذوو التوجه التخصيصي طويل الأجل صناديق BTC المتداولة في البورصات كجزء من محافظهم الاستثمارية ويعدلون مراكزهم وفقًا لميزانيات المخاطر. وقد تستخدم المؤسسات التجارية فروق الأسعار بين صناديق ETF والعقود الآجلة للمراجحة، أو تنشئ مراكز التحوط وتعدلها عبر صناديق ETF.
على سبيل المثال، في ظل بعض استراتيجيات التداول على أساس الفارق، قد يحتفظ المستثمرون في الوقت نفسه بمراكز طويلة في صناديق BTC المتداولة في البورصات ومراكز قصيرة في العقود الآجلة لـ BTC. وعندما يتقلص علاوة العقود الآجلة، أو تتغير تكاليف التمويل، أو تنخفض عوائد الاستراتيجية، قد تغلق المؤسسات جانبي المركز في الوقت نفسه. وقد يبدو ذلك كبيع لوحدات ETF، لكنه لا يعني بالضرورة أن المستثمرين اتخذوا نظرة هبوطية أحادية الجانب تجاه BTC.
تعكس تدفقات صناديق ETF أيضًا تركّز المنتجات. فقد تستوعب الصناديق الكبيرة، نظرًا لارتفاع أصولها ونشاطها التجاري الأكبر، قدرًا أكبر من تعديلات المؤسسات. ولا تعني التدفقات الخارجة الصافية الكبيرة من صندوق واحد تلقائيًا أن جميع مستثمري الصناديق اتخذوا الإجراء نفسه. وتوضح بيانات التدفقات في 6 نوفمبر هذا الاختلاف. فقد سجل IBIT تدفقات خارجة صافية بنحو $403 مليون في ذلك اليوم، بينما سجل FBTC التابع لشركة Fidelity تدفقات داخلة صافية بنحو $42.8 مليون خلال الفترة نفسها.
لذلك، لتقييم ما إذا كانت المؤسسات تقلص تخصيصاتها لـ BTC بشكل مستمر، ينبغي للمستثمرين دراسة تغيرات التدفقات عبر صناديق متعددة ومدتها وأحجام أصولها الإجمالية بدلًا من استخلاص النتائج بناءً فقط على التدفقات الخارجة الصافية لـ IBIT في يوم واحد. والأهم من ذلك، أن بيانات حيازات صناديق ETF لا يمكنها أن تعكس بصورة كاملة تعرض المؤسسة للمخاطر في الأسواق الأخرى. فقد تحتفظ بعض المؤسسات في الوقت نفسه بـ BTC الفوري أو العقود الآجلة أو الخيارات أو أصول أخرى ذات صلة، ولا يمكن للتغيرات في صندوق واحد الكشف عن محافظها الكاملة.
ما العلاقة بين التدفقات الخارجة لصناديق ETF وتصفية المراكز ذات الرافعة المالية لـ BTC؟
تُعد التدفقات الخارجة لصناديق ETF والتصفية ذات الرافعة المالية آليتين مختلفتين في السوق، لكنهما قد تؤثران في بعضهما خلال فترات التقلبات السعرية الحادة. تحدث التدفقات الخارجة لصناديق ETF أساسًا عبر إنشاء الوحدات واستردادها وتداول الأوراق المالية، بينما تحدث التصفية ذات الرافعة المالية عمومًا في أسواق مشتقات العملات المشفرة. وعندما تنخفض أسعار BTC، قد تُغلق المراكز الطويلة ذات الرافعة المالية قسرًا بسبب عدم كفاية الهامش.
إذا دفع ضغط البيع الفوري المرتبط بالتدفقات الخارجة لصناديق ETF أسعار BTC إلى الانخفاض، فقد تقترب بعض المراكز الطويلة ذات الرافعة المالية العالية من أسعار تصفيتها. وبعد أن تغلق منصات التداول المراكز وفقًا لقواعد المخاطر لديها، قد يشهد السوق ضغط بيع إضافيًا.
يمكن لهذه الآلية أن تنشئ حلقة تغذية راجعة سعرية مستمرة: يزداد ضغط البيع الفوري، وتنخفض أسعار BTC، وتتم تصفية المراكز الطويلة ذات الرافعة المالية، ويشتد التقلب في سوق المشتقات، وتتأثر معنويات السوق الفورية بدورها. ومع ذلك، لا تنجم التصفية ذات الرافعة المالية بالضرورة عن التدفقات الخارجة لصناديق ETF. فقد تؤدي الأخبار الاقتصادية الكلية أو المعاملات الفورية الكبيرة أو التعديلات المركزة في مراكز المشتقات أو الانخفاض المفاجئ في سيولة السوق أيضًا إلى تقلبات الأسعار.
إضافة إلى ذلك، تُحسب بيانات التدفقات الخارجة الصافية لصناديق ETF عمومًا وتُنشر بعد نهاية يوم التداول، بينما تحدث أسعار BTC وتصفية المراكز في المشتقات في الوقت الفعلي. ولا يكفي حدوثهما في اليوم نفسه لإثبات أن التدفقات الخارجة لصناديق ETF سبقت انخفاض السعر.
وقد يحدث العكس أيضًا: قد تنخفض أسعار BTC أولًا بسبب عوامل أخرى، ثم يقلص مستثمرو صناديق ETF حيازاتهم، لتظهر النتيجة في النهاية كتدفقات خارجة صافية في بيانات نهاية اليوم.
لذلك، يتطلب تحليل العلاقة بين صناديق ETF والتصفية بيانات أكثر تفصيلًا للأسعار والتداول والمراكز للتمييز بين ما إذا كانت التدفقات الخارجة لرأس المال محركات محتملة لتغيرات الأسعار أو ردود فعل من المستثمرين على تقلبات السوق التي حدثت بالفعل.
كيف يمكن للمستثمرين تحديد ما إذا كانت التدفقات الخارجة لصناديق ETF تعكس إعادة موازنة قصيرة الأجل أو ضعفًا مستمرًا في الطلب؟
لا تعني التدفقات الخارجة الصافية لصناديق ETF بالضرورة أن السوق دخلت في اتجاه هبوطي طويل الأجل. ويتطلب تقييم أثرها دراسة ما إذا كانت تغيرات التدفقات مستمرة وما إذا كانت مصحوبة بانخفاض أوسع في الطلب في السوق.
مدة التدفقات الخارجة. قد تنتج تدفقات خارجة صافية كبيرة في يوم واحد عن تعديلات مركزة من عدد صغير من المؤسسات، أو قد تكون مرتبطة بانتهاء صلاحية بعض استراتيجيات التداول. وإذا عادت التدفقات إلى صافي تدفقات داخلة خلال أيام التداول التالية، فقد يكون أثرها في السوق محدودًا نسبيًا.
وعلى العكس، إذا استمرت التدفقات الخارجة الصافية لعدة أسابيع تداول وتوسعت من عدد صغير من الصناديق الكبيرة إلى المزيد من المنتجات، يصبح من الأهم تقييم ما إذا كان الطلب الإجمالي على التخصيص يضعف.
إجمالي حيازات صناديق ETF وتغيرات صافي الأصول. تتأثر صافي أصول ETF المقومة بالدولار بكل من سعر BTC وكمية BTC التي يحتفظ بها الصندوق. ولذلك، لا يعني انخفاض أصول الصندوق بالضرورة استرداد مبلغ مكافئ من رأس المال.
على سبيل المثال، افترض أن كمية BTC التي يحتفظ بها صندوق ETF لا تتغير، بينما ينخفض سعر BTC بنسبة %10. قد تنخفض صافي أصول الصندوق المقومة بالدولار أيضًا بنسبة تقترب من %10. وفي هذه الحالة، ينتج انخفاض الأصول أساسًا عن تغيرات الأسعار وليس عن عمليات استرداد المستثمرين.
إذا حدثت التدفقات الخارجة الصافية لصناديق ETF في الوقت نفسه مع انخفاض مستمر في حيازات BTC، فإن ذلك يوفر دليلًا أقوى على انخفاض الطلب على الأصل الأساسي.
ما إذا كان هناك مشترون آخرون في السوق الفورية. تمثل صناديق ETF جزءًا واحدًا فقط من الطلب في سوق BTC. ويمكن للمستثمرين الفوريين على المنصات، ومخصصي أصول الشركات، وحائزي الأصول على المدى الطويل، وغيرهم من المشاركين في السوق توفير دعم شرائي عند مستويات سعرية مختلفة.
إذا استمرت صناديق ETF في تسجيل تدفقات خارجة صافية، لكن تداول BTC الفوري بقي نشطًا وظل عمق دفتر الأوامر مستقرًا، فقد لا تنخفض الأسعار بنسبة مماثلة.
ظروف المخاطر في سوق المشتقات. يمكن للفائدة المفتوحة (Open Interest، OI)، ومعدلات التمويل، وفارق العقود الآجلة أن تساعد في الإشارة إلى ما إذا كانت الرافعة المالية في السوق مركزة. وإذا حدثت التدفقات الخارجة لصناديق ETF بالتزامن مع مراكز طويلة مزدحمة ذات رافعة مالية عالية، فقد تكون السوق أكثر حساسية لمزيد من الانخفاضات.
ومع ذلك، إذا كانت عمليات التصفية واسعة النطاق قد خفضت مستويات الرافعة المالية بالفعل، فقد يكون قد أُزيل جزء من ضغط البيع القسري. لذلك، لتقييم الأثر المستمر للتدفقات الخارجة لصناديق ETF، ينبغي للمستثمرين تحليل تدفقات رأس المال مع هيكل السوق بدلًا من التنبؤ باتجاه سعر BTC استنادًا فقط إلى قراءات سلبية على مدى عدة أيام تداول متتالية.
كيف يمكن للمستثمرين الأفراد استخدام بيانات صناديق ETF لمراقبة مخاطر سوق BTC؟
بالنسبة إلى المستثمرين الأفراد، يمكن أن تكون تدفقات صناديق ETF مؤشرًا مكملًا لفهم تغيرات الطلب في سوق Bitcoin، لكنها ليست مناسبة كأساس وحيد لقرارات التداول.
عمليًا، يمكن للمستثمرين إنشاء إطار تحليلي يتكون من تدفقات رأس المال والسيولة الفورية ومخاطر المشتقات.
| المؤشر |
الوظيفة الأساسية |
الاعتبارات الرئيسية |
| صافي تدفق ETF اليومي |
مراقبة التغيرات قصيرة الأجل في الإنشاء والاسترداد |
تقلبات يوم واحد لا تمثل اتجاهًا طويل الأجل |
| صافي تدفق ETF الأسبوعي |
تقييم استمرارية تغيرات التدفقات |
ينبغي النظر إليه إلى جانب الأداء خلال الأسابيع العديدة السابقة |
| حيازات BTC لصناديق ETF |
مراقبة تغيرات التعرض للأصول الأساسية |
قد يختلف توقيت الإفصاح بين الصناديق |
| حجم التداول الفوري وعمق دفتر الأوامر |
تقييم قدرة السوق على استيعاب ضغط البيع |
لا يشير حجم التداول المرتفع بالضرورة إلى دعم شرائي قوي |
| الفائدة المفتوحة |
مراقبة حجم مراكز المشتقات |
لا يمكنه تحديد اتجاه المراكز الطويلة والقصيرة بصورة مستقلة |
| معدلات التمويل وفارق العقود الآجلة |
مراقبة الطلب على الرافعة المالية ومعنويات السوق |
قد توجد اختلافات بين منصات التداول |
بالنسبة إلى المستثمرين الذين يركزون على اتجاه BTC المتوسط إلى الطويل الأجل، تكون صافي تدفقات ETF الأسبوعية والتغيرات في حيازات BTC للصناديق عمومًا أكثر إفادة من البيانات اليومية، لأنها تساعد في تقليل ضوضاء التداول قصيرة الأجل.
وينبغي للمستثمرين الذين يركزون على تقلبات الأسعار قصيرة الأجل أيضًا مراعاة عمق السوق الفورية ومراكز المشتقات والأحداث الاقتصادية الكلية. وبوجه خاص، عندما تكون السيولة محدودة أو تكون الرافعة المالية في السوق مرتفعة، قد تصبح الأسعار أكثر حساسية لضغط البيع الجديد.
كما ينبغي للمستثمرين تجنب تفسير التدفقات الخارجة الصافية لصناديق ETF باعتبارها إشارة بيع تلقائية. فقد تتأخر تغيرات تدفقات سوق صناديق ETF عن تحركات الأسعار، وقد تتأثر أيضًا باستراتيجيات المراجحة والتحوط. وحتى وسط تدفقات خارجة صافية متتالية، قد ترتد أسعار BTC بسبب دعم شرائي آخر، أو تغطية المراكز القصيرة، أو تحسن توقعات السوق.
ويتمثل النهج الأكثر منطقية في التعامل مع بيانات صناديق ETF باعتبارها نافذة على هيكل رأس المال في السوق والتحقق منها مقابل مؤشرات أخرى.
الخلاصة
في أوائل نوفمبر 2026، شهدت صناديق Bitcoin المتداولة الفورية في البورصات بالولايات المتحدة تدفقات خارجة مركزة، مع تدفقات خارجة صافية أسبوعية بنحو $1.282 مليار من 2 إلى 6 نوفمبر. واستحوذ IBIT على حصة كبيرة من هذا المبلغ. ويشير هذا التغير إلى أن الطلب على رأس المال في سوق صناديق ETF قد ضعف بشكل ملحوظ على المدى القريب، كما لفت اهتمامًا أكبر إلى ضغط البيع المحتمل الذي تواجهه أسعار BTC.
ومع ذلك، لا تعني التدفقات الخارجة الصافية لصناديق ETF أن كمية مكافئة من Bitcoin تدخل المنصات للبيع فورًا. فبعد تداول وحدات ETF في السوق الثانوية، يعتمد ما إذا كانت ستؤدي لاحقًا إلى استرداد وحدات الصندوق، أو بيع الأصول الأساسية، أو التسليم العيني، على آلية الصندوق والإجراءات المحددة للمشاركين في السوق.
قد تمارس التدفقات الخارجة المستمرة ضغطًا على أسعار BTC عبر تقليل الشراء الهامشي، وتعديل التعرض للأصول الأساسية، والتأثير في توقعات السوق. وعندما تكون السيولة الفورية محدودة والرافعة المالية للمشتقات مرتفعة، قد يتفاعل هذا الضغط أيضًا مع عمليات التصفية القسرية.
ومع ذلك، تتحدد أسعار BTC في نهاية المطاف بالعرض والطلب عبر السوق بأكملها. وتمثل صناديق ETF جزءًا واحدًا فقط من تلك السوق. ويكتسب الشراء الفوري الآخر والبيئة الاقتصادية الكلية ومراكز المشتقات وشهية المستثمرين للمخاطر أهمية مماثلة.
لذلك، لا يكمن مفتاح فهم التدفقات الخارجة من صناديق Bitcoin المتداولة الفورية في البورصات في مجرد تحديد ما إذا كانت التدفقات الخارجة تعني وجوب انخفاض BTC. بل ينبغي للمستثمرين تحليل كيفية انتقال تغيرات هذه التدفقات إلى الأسعار عبر الإنشاء والاسترداد والتداول الفوري وسيولة السوق، فضلًا عن دراسة ما إذا كان بمقدور المشاركين الآخرين في السوق استيعاب ضغط البيع المحتمل.
الأسئلة الشائعة
ماذا تعني التدفقات الخارجة الصافية من صناديق Bitcoin المتداولة الفورية في البورصات؟
تعني التدفقات الخارجة الصافية من صناديق Bitcoin المتداولة الفورية في البورصات عمومًا أن مقدار رأس المال المرتبط باسترداد وحدات الصندوق تجاوز المقدار المرتبط بإنشاء الوحدات خلال فترة إعداد تقارير محددة. ويعكس ذلك تغيرات رأس المال الصافية على مستوى وحدات الصندوق.
هل تعني التدفقات الخارجة الصافية لصناديق ETF أن الصناديق تبيع BTC؟
ليس بالضرورة. فقد ينطوي الاسترداد النقدي على بيع BTC الأساسي، بينما يمكن إتمام الاسترداد العيني عبر تسليم BTC. وحتى عند حدوث استرداد عيني، قد تختار المؤسسة التي تتلقى الأصول الاحتفاظ بها بدلًا من بيعها فورًا.
لماذا يمكن أن تؤدي التدفقات الخارجة المستمرة لصناديق ETF إلى انخفاض أسعار BTC؟
قد تقلل التدفقات الخارجة الصافية المستمرة من الشراء الإضافي الناتج عن صناديق ETF، وتولد ضغط بيع فوريًا محتملًا عبر بعض عمليات الاسترداد. وعندما تكون سيولة السوق محدودة، قد تزيد هذه التغيرات في العرض والطلب من الضغط الهبوطي على BTC.
هل تعني التدفقات الخارجة من IBIT أن المستثمرين المؤسسيين يخرجون بالكامل من Bitcoin؟
لا يمكن تحديد ذلك مباشرة. فقد يشمل مستثمرو IBIT مؤسسات التخصيص طويل الأجل ومتداولي المراجحة ومشاركين آخرين في السوق. وقد تنتج بعض التدفقات الخارجة عن إعادة موازنة الأصول أو تعديلات في استراتيجيات التداول.
ما العلاقة بين التدفقات الخارجة لصناديق ETF وتصفية المراكز ذات الرافعة المالية لـ BTC؟
قد يؤثر ضغط البيع الفوري المرتبط بصناديق ETF في أسعار BTC، بينما قد يؤدي انخفاض الأسعار إلى تصفية المراكز الطويلة ذات الرافعة المالية. ومع ذلك، قد يتأثر كلاهما أيضًا بعوامل سوق أخرى، لذلك فإن حدوثهما المتزامن وحده لا يثبت وجود علاقة سببية.
لماذا قد ترتفع أسعار BTC رغم تسجيل صناديق ETF تدفقات خارجة صافية؟
لأن صناديق ETF تمثل جزءًا فقط من الطلب في سوق BTC. وإذا كان الشراء الفوري الآخر قويًا بما يكفي، أو ظهرت تغطية للمراكز القصيرة وتحسن في شهية المخاطرة، فقد تستمر أسعار BTC في الارتفاع.
كيف يمكن للمستثمرين تحديد ما إذا كانت التدفقات الخارجة من صناديق Bitcoin المتداولة في البورصات ستستمر؟
يمكن للمستثمرين تقييم التدفقات الصافية اليومية والأسبوعية، وحيازات BTC للصناديق، وحجم التداول الفوري، وعمق السوق، ومعدلات تمويل العقود الآجلة، والفائدة المفتوحة معًا.