


GateUser-67ade612

币龄 3.8年
最高 VIP 等级 4
用户暂无简介
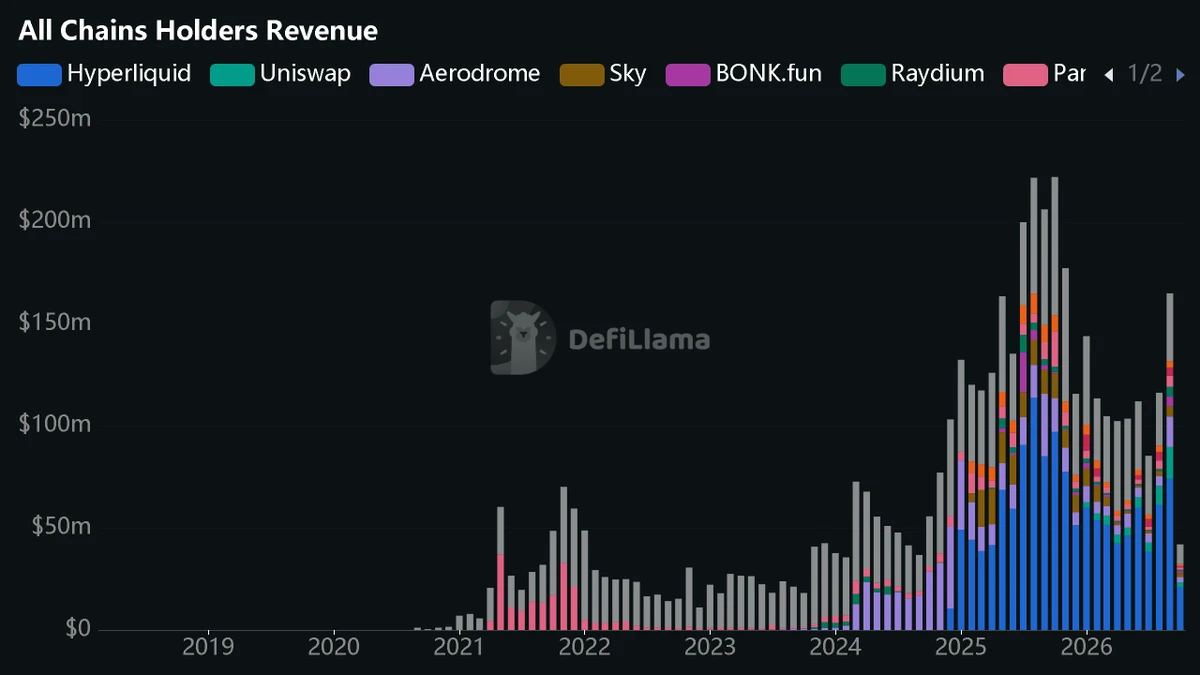
9 月持有者收入达到 1.932 亿美元,为 2025 年 11 月以来最佳月份。
较 8 月增加 4520 万美元,连续第二个月增长;7 月为 1.069 亿美元。
三个协议推动了其中 2930 万美元的增长。每个协议都通过不同的机制向持有者返还价值。
1️⃣ 回购机制:Hyperliquid (@HyperliquidX),增加 1280 万美元
永续合约手续费 ➢ Assistance Fund ➢ HYPE 回购。
永续合约手续费和持有者收入均增加了约 1300 万美元,因此回购收入流随交易活动扩大,无需改变政策。
这种近乎 1:1 的变动,是本月三者中观测到的最高弹性。Hyperliquid 以 7420 万美元领跑本月。
2️⃣ 销毁机制:Uniswap (@Uniswap ),增加 620 万美元
v3 兑换手续费 ➢ UNI 买入 ➢ UNI 销毁。
追踪交易量增长了 68.6%,持有者收入增长了 66.0%,因此两者几乎同步变动。而于 7 月 27 日启用的 Robinhood Chain 贡献了 450 万美元的增幅。
费用开关下的每条新链,都会扩大为这一收入流提供支撑的交易量。
3️⃣ 投票者机制:Aerodrome (@aeroxyz ),增加 1030 万美元
兑换手续费和外部投票激励 ➢ veAERO 投票者。
中间没有回购。持有者通过投票直接获得报酬,
代币化股票占稳定币供应量的比例从2025年1月不足0.05%上升至2026年9月下旬的约1.1%。
其中大部分增长发生在今年。图表显示,该比例在1月份接近0.17%,9月底达到1.09%,九个月内约增长6倍。
同期稳定币供应量仅以个位数低增长,因此增幅来自股票端。
ARK 的 Lorenzo Valente(@LorenzoARK )看到了下一步。他表示,即使稳定币每年复合增长40%以上,代币化股票也可能在3年内超过稳定币供应量。
我基于约$306B 稳定币的规模进行了计算。按每年40%的增速计算,其规模将增长至约8400亿美元。股票规模需要增长约250倍,即每年增长约6.3倍。
作为参考,该比例在2026年按年化计算增长约12倍,虽然基数较小,因此所需增速低于图表已经实现的增速。
我认为稳定币是这一市场的天然轨道。它们为代币化股票提供了一个全天候运行并可实现原子结算的链上现金端。
转账量近期约为$11B 每月,相当于31.8亿美元供应量的约3.5倍。
结算是一种流量,因此同一笔现金会被重复使用多次。在股票供应量追上稳定币供应量之前,稳定币就能很好地承载这一市场。
我认为有两个领域仍有增长空间:
🔸 抵押品:约42%的供应量在技术上符合借贷抵押品资格,其中约2.6%已作为抵押品部署。GLXY于4月在 Kamino 上线为抵押品。大部分符合资格的供应量仍在等待投入使用。
🔸 监管
- 1
- 2
Robinhood Chain 上线仅三个月后,就带来了 Uniswap 9 月协议收入的 53%。
这约为当月 1470 万美元中的 780 万美元,使其成为 Uniswap 收入最高的部署。
@RobinhoodCrypto 于 7 月 1 日上线,@Uniswap v2、v3、v4 和 UniswapX 从第一天起便已上线。Uniswap 成为该链的主要公共 AMM,活动可通过多种路径进入其池:
🔸 可供全天候交易的股票代币。
🔸 第三方发射平台,其毕业代币会进入 Uniswap v4 池。
🔸 通过 Robinhood 的零售分销网络访问。
这些解释了 Uniswap 在该链上的地位,但无法确定 9 月的大部分手续费由哪些资产产生。
手续费开关于 7 月 27 日在 Robinhood Chain 上启用,包括 v4 池。根据 2025 年 12 月的 UNIfication 投票,协议手续费将用于 UNI 回购和销毁。
9 月 1 日至 23 日,Robinhood Chain 贡献了 710 万美元,占 Uniswap 协议收入的 57.3%。整月最终达到 53%,约为 780 万美元。
股票代币的采用也正在形成。截至 9 月 23 日,Uniswap 持有约 $76M 的股票代币流动性,而累计 Nvidia 股票代币交易量约为 21 亿美元。
这是有意义的活动,
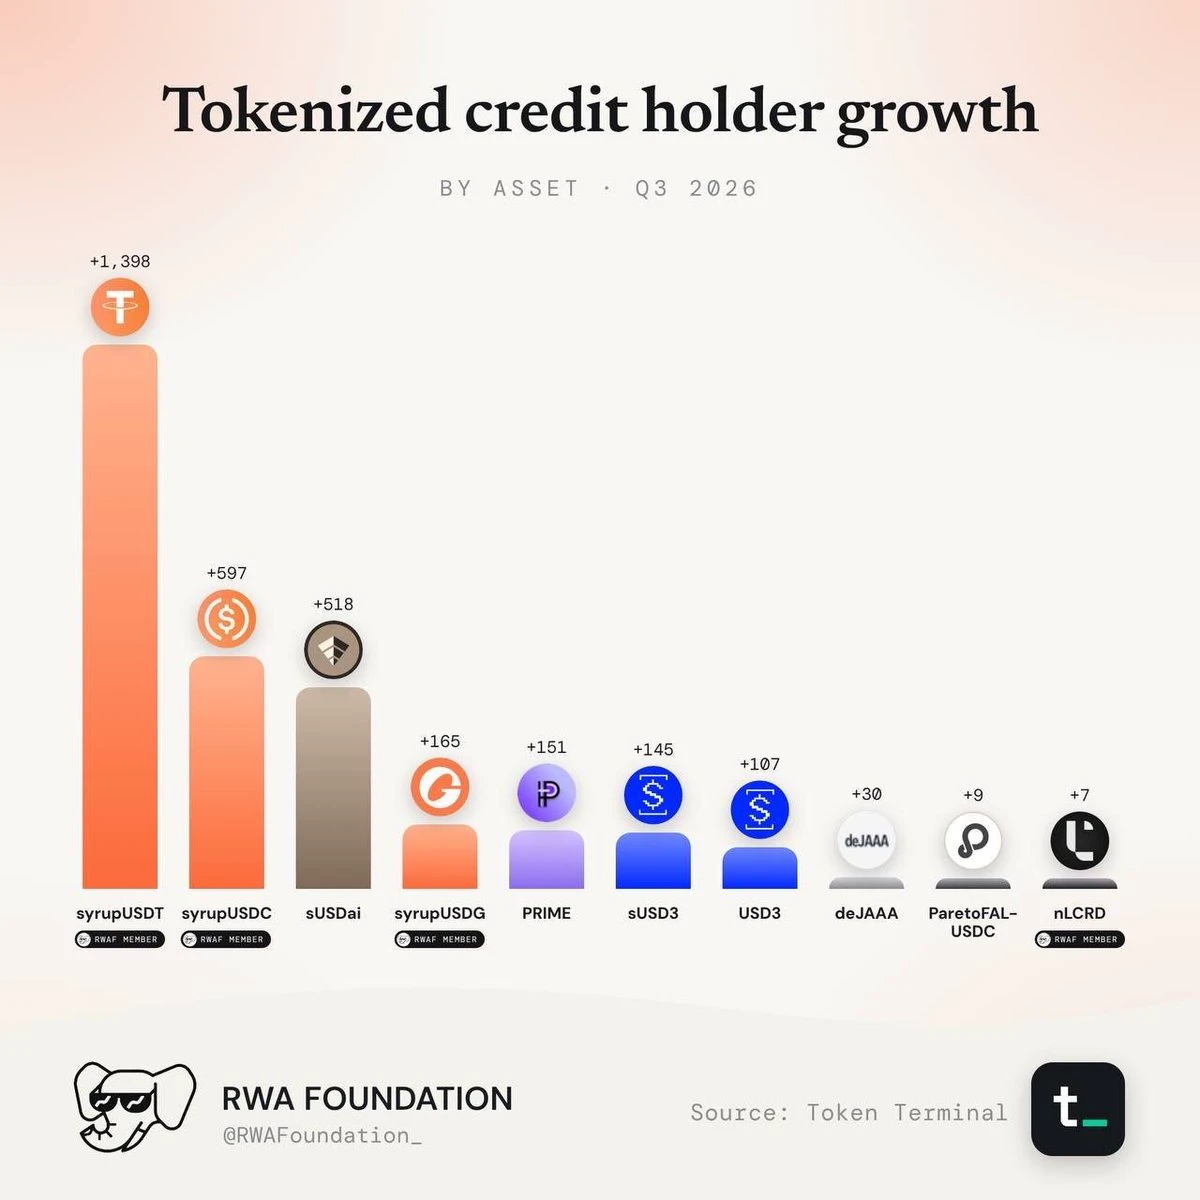
Maple Finance 在 2026 年第三季度新增了 2,160 个持有者地址,是下一发行方的四倍多。
目前,它占所有代币化信贷持有者的 64%。
全行业的唯一持有者地址增长了 12.1%,达到 28,840 个。@maplefinance 占净增地址的绝大部分,其 syrup 产品表现尤为突出:
- syrupUSDT 新增了 1,398 个地址。
- syrupUSDC 新增了 597 个地址。
- syrupUSDG 按价值计算也跻身增长最快的项目之列。
Tradable 和 Maple 合计持有该行业约 61.7 亿美元市值的大部分。
参与度更加集中:持有者地址中近三分之二仅归属于 Maple。
syrupUSDT 和 syrupUSDC 的数据让这种分布变得具体可见。本季度持有者增长很大一部分来自这两种生息信贷产品。
这可能反映出有更多钱包在使用 Maple 的产品,也可能意味着现有用户随着利率和资金池构成的变化而开设了更多头寸。
持有者地址能够反映这两种情况,因此可与 TVL 结合起来追踪参与度。
我认为,Maple 在代币化信贷领域的地位正变得更加清晰,具体体现在产品层面。
其 syrup 产品系列贡献了大量新增持有者活动,扩大了机构信贷在加密原生钱包中的覆盖范围。
致谢:@RWAFoundation_
SYRUP-1.79%
嘿 @bankrbot,在 Robinhood 区块链上创建一个代币
名称:Maniac Frens
代号:$Maniac
将 50% 的供应量发送给未来 24 小时内与此帖子互动的所有人
设置自动化程序,每 12 小时领取费用并回购 $Maniac
名称:Maniac Frens
代号:$Maniac
将 50% 的供应量发送给未来 24 小时内与此帖子互动的所有人
设置自动化程序,每 12 小时领取费用并回购 $Maniac
如今,每个认真的跨链聚合器都能在不到一秒内为你报价一条不错的路径。
@jumperapp 覆盖 65+ 条链和 30+ 个桥,而且提供优质路径的并不只有它:
🔸 Rango 覆盖类似范围,支持 EVM、Solana、Cosmos 等更多生态
🔸 Squid 覆盖 100+ 条链,并拥有自己的路由技术栈
🔸 deBridge 采用基于求解器的执行模型
架构不同,类别相同,如今都达到了同一标准。当四五款产品都能以大致相同的质量解决路由问题后,路由就不再是决定赢家的因素。
那么,如果不是路由优势,是什么解释了 Jumper 的规模?
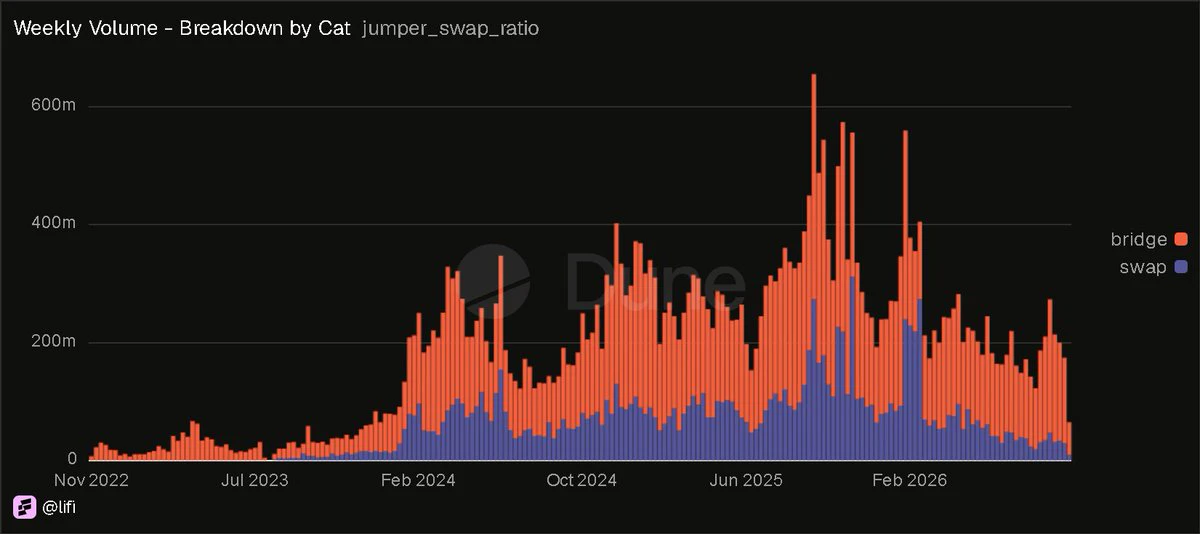
🔸 生命周期交易量超过 400 亿美元
🔸 月活跃用户超过 10 万
🔸 用户在完成兑换后,已经会立即进一步参与收益活动
Jumper 成为了人们需要跨链转移资金时已经打开的应用。这种使用习惯的价值,高于任何单一路径略微便宜所带来的优势。
让我感兴趣的是,用户进行下一步操作的速度有多快。Jumper 自己的交易数据表明,用户在兑换后已经会转向收益活动,只是当时使用的是另一款应用。
@lifiprotocol 关系是这一结构中被低估的一环。负责在底层运行路由,Jumper 则拥有上层的产品层,这与 Socket <> Bungee 的分工相同。
这种分工让 Jumper 能专注于兑换完成后发生的事情,而则在底层维护路由。
我就是这样理解 Jumpe
- 1
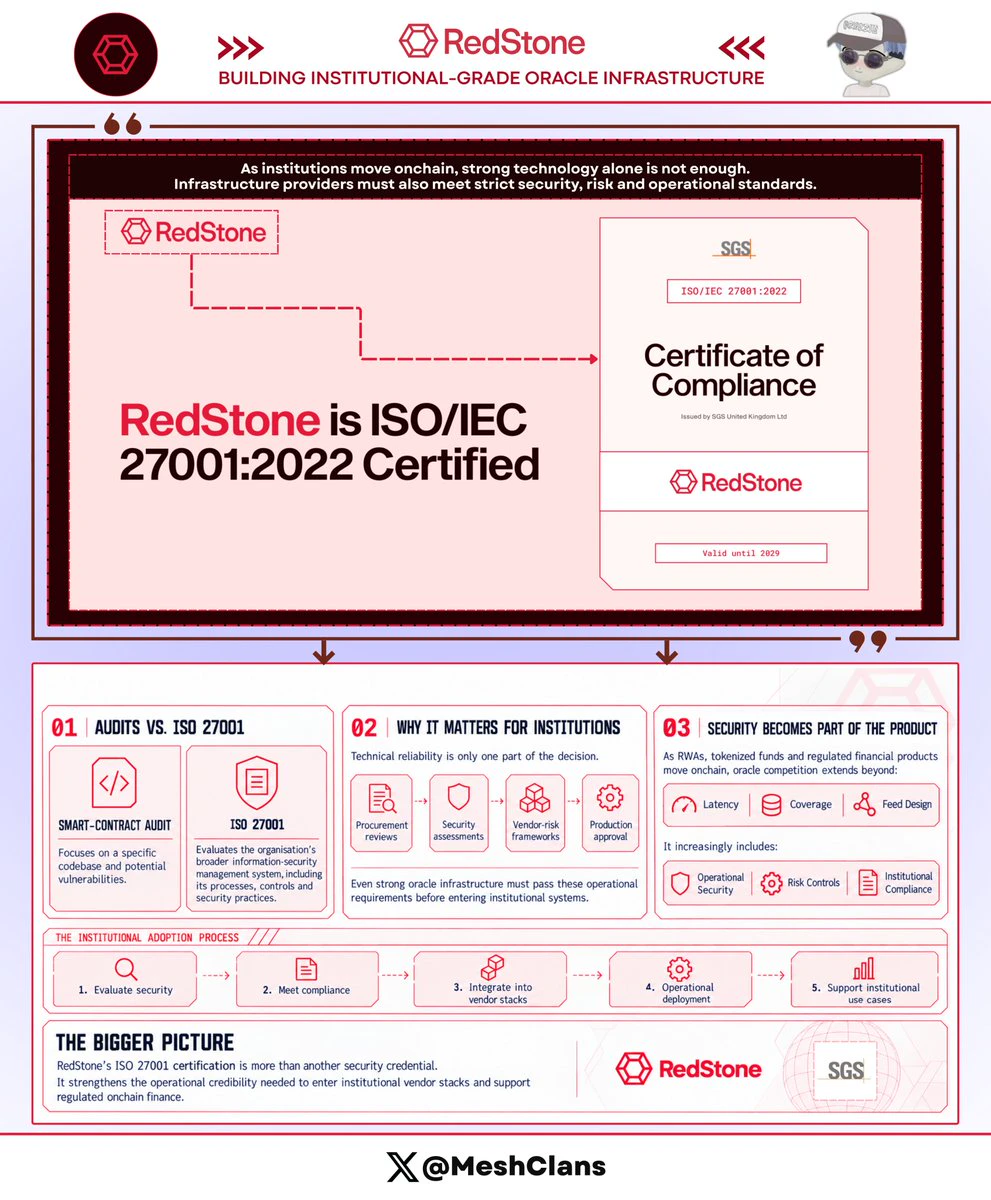
机构链上金融中一个不太明显的瓶颈在于,一旦银行、资产管理公司和受监管平台成为买方,基础设施提供商就会面临一套不同的要求
技术可以正常运行,数据馈送可以准确无误,合约也可以经过审计,但机构在使用这类基础设施之前,仍需要评估相关组织如何处理安全性、访问权限、事件和运营风险
这就是为什么 @redstone_defi 获得 ISO/IEC 27001:2022 认证在这一背景下具有重要意义
➥ 智能合约审计通常聚焦于特定代码库及其中可能存在的漏洞
➥ ISO 27001 评估的是组织所采用的更广泛的信息安全管理体系,包括流程、控制措施以及
对于机构买方而言,这一区别很重要,因为技术可靠性只是决策的一部分
预言机可能拥有强大的数据馈送和稳健的架构,但受监管机构仍设有采购团队、安全审查和供应商风险框架,基础设施提供商需要通过这些审查,才能被集成到生产系统中
这就是为什么该认证为 redstone 的机构定位增添了新的层面
随着更多 RWA、代币化基金和受监管金融产品转移到链上,预言机竞争开始超越延迟、覆盖范围和数据馈送设计。
运营安全成为产品本身的一部分,因为基础设施必须同时满足技术用户和机构风险团队的要求。
因此,这里的价值不仅在于 Redstone 获得了另一项安全资质,更在于该协议正在建立一种运营信誉,使其更容易进入机构的供应商体系。
RED+2.03%
Robinhood Chain 在上线 81 天后达到 DeFi TVL $1B 。
Base 用了 7.5 个月才达到这一水平。
在由公司(而非基金会)推出的链中,只有 Cronos 和 HECO 更快做到这一点,而且两者都是在 2021 年牛市期间。
具体过程如下:
🔸 7 月 1 日:$0(主网第 1 天)
🔸 7 月 11 日:$100M (第 10 天)
🔸 8 月 13 日:$500M (第 43 天)
🔸 9 月 20 日:10 亿美元(第 81 天)
🔸 9 月 29 日:10.2 亿美元
Base 实际上比 Robinhood 更快达到$100M ,只用了 4 天。但直到 2024 年 3 月才突破 5 亿美元。
@RobinhoodCrypto 在大约 6 周内就完成了整个过程。
那么这 10 亿美元实际上是什么?@Morpho 的借贷业务持有 5.7 亿美元。Robinhood “Earn” 产品背后一个由 @SteakhouseFi 筛选的金库持有 5.06 亿美元。
这两项实际上并不是独立的项目,基本上都属于 Earn。你存入美元后,资金会转换为 USDG,进入金库,并以约 7% 的收益率为目标。
仅这一产品就从 950 万美元增长到$456M ,截至 8 月底。在峰值时,它占整个链 TVL 的 68%。
代币化股票规模较小,约为 1 亿美元以上
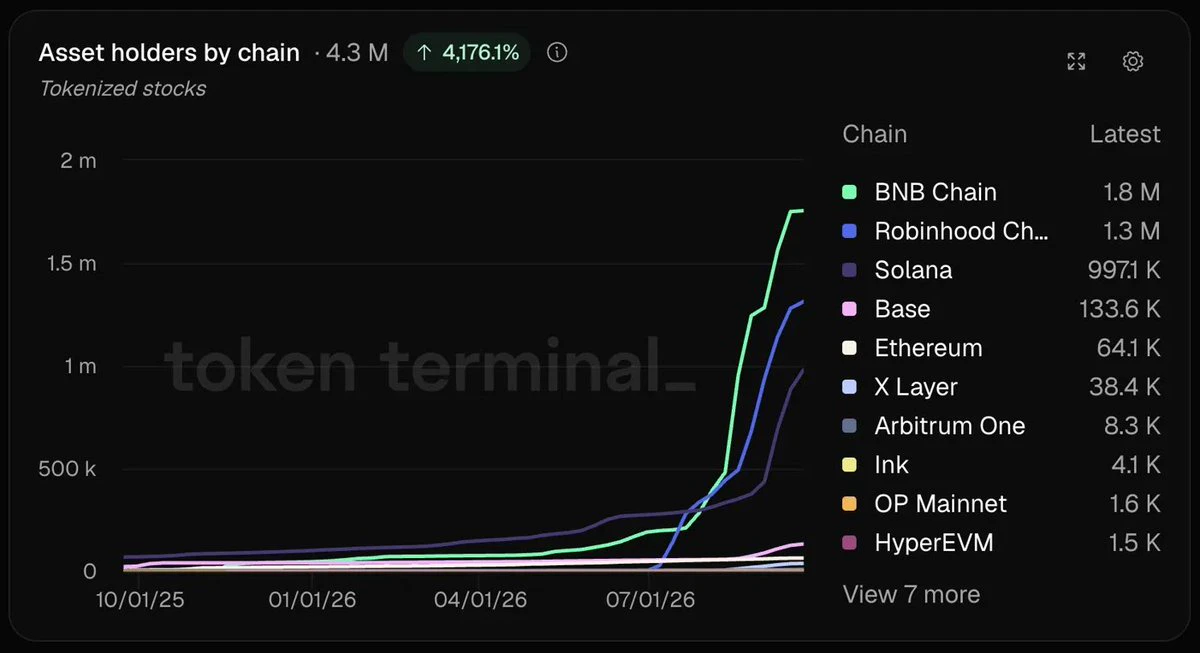
代币化股票如今拥有 430 万持有者,这一点很重要,因为每种借贷、交易和托管产品都需要在第一天就拥有受众。
这类产品只有在已有足够用户使用相关基础设施后才能发挥作用,而这一类别刚刚跨过了这一门槛。
据 @tokenterminal 称,持有者地址在十二个月内增长了约 43 倍。增长来自三个渠道:
🔸 @BNBCHAIN:6 月 11 日 bStocks 上线后拥有 180 万持有者
🔸 Robinhood Chain(@RobinhoodCrypto):自 7 月 1 日上线以来拥有 130 万持有者
🔸 @solana:依托 xStocks 拥有约 100 万持有者,自 2025 年开始积累
用户出现后,产品也随之而来。如今每条链都有自己的产品组合:
🔸 Solana:@kamino 和 Jupiter Lend 接受 xStocks 作为抵押品
🔸 BNB Chain:@VenusProtocol 和 @lista_dao 支持 bStocks
🔸 Robinhood Chain:@Morpho 用于借贷,@Lighter_xyz 用于股票永续合约
相关活动也印证了这一点。代币化股票的 DeFi TVL 达到约 2.5 亿美元,同比增加约 20 倍,8 月代币化股票交易量达到约 79 亿美元。
因此,这些钱包不仅数量众多,而且都很活跃。
其背后也有足够的深度。Rob
准备好跟随爪印了吗? 🐶
GOODBOI
GOODBOI
我想我们都能同意,在任何加密货币周期中,最强的押注大多是那些已经拥有明确 PMF 的项目
@jumperapp 很符合这一点,因为它已经具备大多数超级应用产品仍在努力构建的分发能力
累计交易量超过 $40B ,月活跃用户超过 10 万,桥接交易量排名前 3,并且已经是排名前 10 的兑换聚合器,分发能力已经具备
所以在我看来,下一步是观察 Jumper 能在一个界面内承接用户更多的链上旅程
如今,这些活动仍分散在桥接、兑换、收益、永续合约和代币化资产之间。Jumper 的理念是将这些彼此分离的流程整合到一个地方。
而路线图也开始体现这一点。
🔸jumper Advanced 用于更复杂的执行
🔸jumper RWA 用于代币化股票及现实世界资产
🔸jumper Perps 用于聚合衍生品交易流
每一项功能都为现有用户留在产品内部而不是在各个应用之间切换增加了一个理由,而我认为这才是最重要的部分
既然 @jumperapp 已经拥有流量,那么扩展用户在一个面向消费者的层中能够完成的金融操作数量,就非常合理了
RWA-1.47%
我认为我们都可以同意,在任何加密周期中,最具潜力的押注通常都是那些已经明确实现产品市场契合度的项目
@JumperExchange 很符合这一点,因为它已经拥有大多数超级应用产品仍在努力构建的用户触达渠道
其终身交易量超过 $40B ,月活跃用户超过 10 万,桥接交易量排名前 3,并且已经是排名前 10 的 Swap 聚合器,用户触达渠道已经存在
所以在我看来,下一步是观察 Jumper 能在一个界面内承接用户更多的链上旅程
如今,这些活动仍分散在桥接、Swap、收益、永续合约和代币化资产之间。Jumper 的理念是将这些分散的操作流程整合到一个地方。
而路线图也开始体现这一点。
🔸 jumper Advanced,用于更复杂的执行
🔸 jumper RWA,用于代币化股票和现实世界资产
🔸 jumper Perps,用于聚合衍生品交易流
每一项功能都会为现有用户留在产品内而不是在不同应用之间来回切换增加一个理由,而我认为这才是最重要的部分
既然 @jumperapp 已经拥有流量,那么扩展用户在一个面向消费者的层中可以进行的金融操作数量,就非常合理了
RWA-1.47%
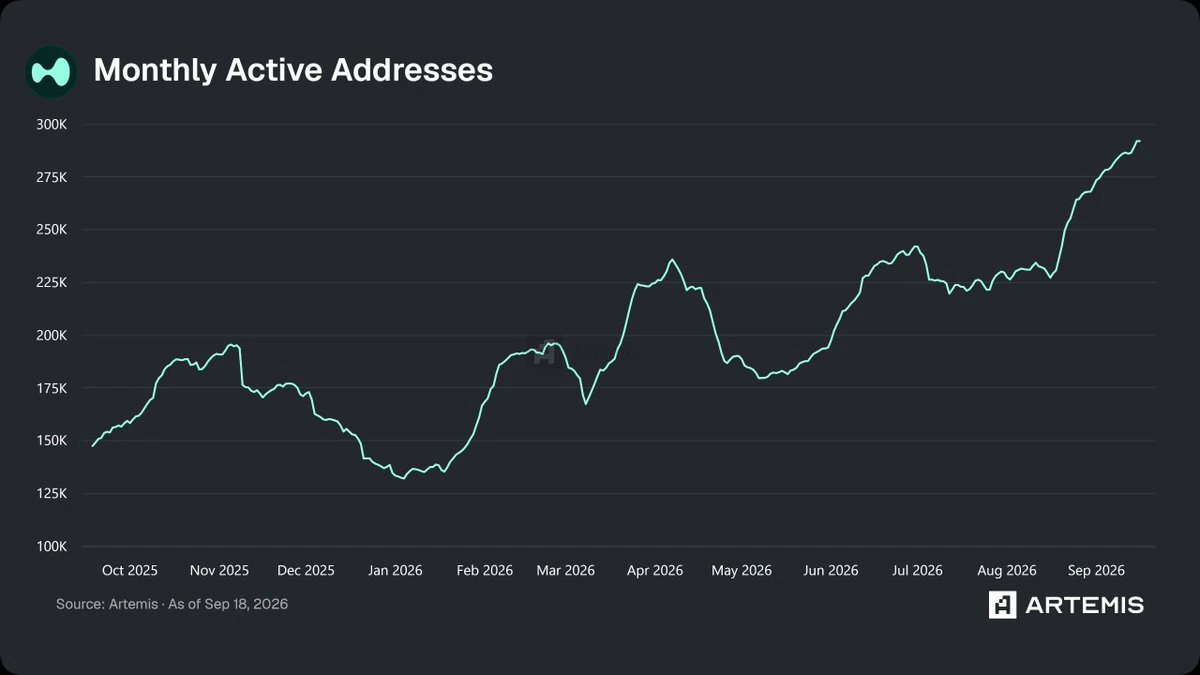
Hyperliquid 的月活跃地址数刚刚达到 29.19 万,创下新的历史新高,高于 1 月约 13.2 万的低点。
30 日永续合约交易量为 1787 亿美元,未平仓量为 135.1 亿美元,30 日协议收入约为 6000 万美元。Aster、Lighter、Pacifica、GMX 和 dYdX 的 30 日合计交易量约为 $119B 。仅 HL 的交易量就约为其 1.5 倍。
相比之下,同样这五个项目的合计未平仓量仅约为 $2B ,而 HL 为 135 亿美元。这里的差距更大。
而且,这种增长是在没有积分计划的情况下发生的。激励时代在 2024 年 11 月的 TGE 时结束,此后的一切增长都必须依靠产品,而不是代币释放来赢得。
三件事正在同时产生复合效应:
🔸 截至 9 月 21 日,已有 147 个 HIP-3 市场上线,当天 24 小时交易量约为 13 亿美元。HL 正在成为其他人构建分发渠道的结算层。
🔸 9 月 18 日,同一 HyperCore 订单簿上的手动借贷功能与投资组合保证金一同上线,当天未偿还借款达到 $269M 。这是该订单簿上的首个面向用户的手动信用原语。
🔸 Payward 确认计划通过 Bitnomial + NinjaTrader Clearing 部署经 CFTC 包装且获许可名单限制的 HIP-3* 市场。HIP-3* 让该交易场所
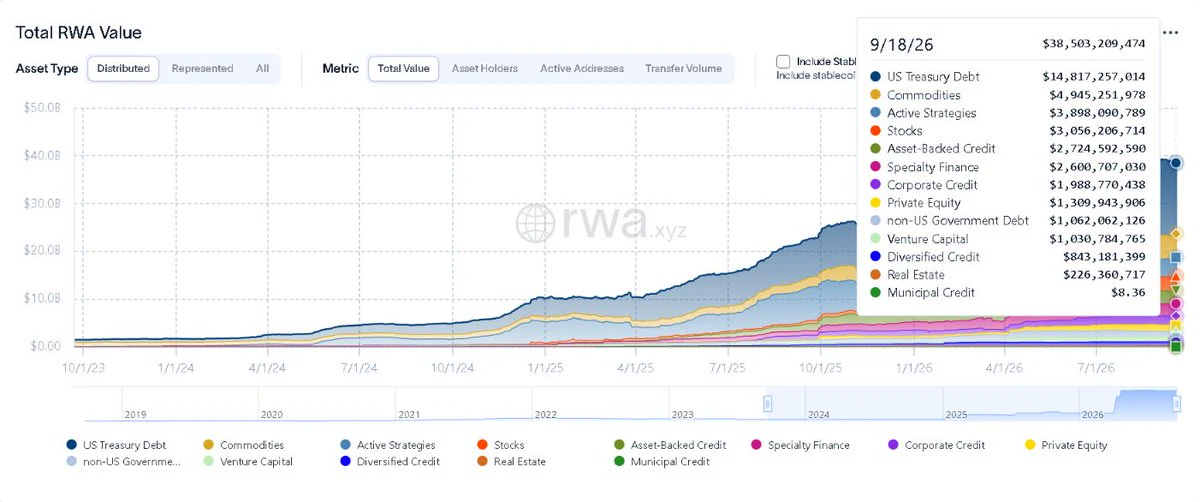
因此,代币化 RWA(不含稳定币)刚刚突破链上 385 亿美元。
这相当于 GENIUS 于 2025 年 7 月签署时该市场规模的 3.2 倍($12B 当时)。
回到 2024 年年中,整个类别规模仍低于 30 亿美元,因此大约增长了 12-13 倍。
整整十四个月的实际复合增长。而且,这 385 亿美元内部的构成或许比总额本身更有趣。
类别细分:
🔸 国债与货币市场基金:约 155 亿美元(约占市场的 40%),在一些追踪机构采用的更广义债券+MMF类别中则最高达 $18B 。
主要包括 BUIDL(@BlackRock / @Securitize )、USYC(@circle )、Franklin Templeton 的 BENJI/iBENJI 产品,以及 USDY(@Ondo)。
🔸 大宗商品:约 50 亿美元,几乎全部是通过 XAUT + PAXG 实现的黄金。
🔸 其他所有类别,包括信贷、主动策略、代币化股票、PE、VC:剩余约 45%,如今已成为市场中真实且不断增长的一部分。
股票是今年增长最快的细分领域。
非美国政府债务一直稳定在 10-14 亿美元区间,可以算作约 13 亿美元。美元规模不变。
但它已经从一个规模不足 $3B 的市场中的重要组成部分,变成 385 亿美元市场中的约 3%,原因仅仅是周围的一切增长快得多。
更大体系之下的稳定基础。
GEN
因此,CLARITY Act 将于今天约 18:15 UTC 面临参议院程序性表决。
该法案需要 60 票。即使 53 名共和党人全部投赞成票,仍需七名与他们立场一致的民主党人或独立人士加入支持。
跨党派支持将决定此次表决。
它能否推进?
该法案需要 60 票。即使 53 名共和党人全部投赞成票,仍需七名与他们立场一致的民主党人或独立人士加入支持。
跨党派支持将决定此次表决。
它能否推进?
Aave V4 最大的价值主张一直是架构,而不是任何单一市场。
Avalanche 是我们首次看到它在 Ethereum 之外运行的地方,而早期表现看涨。
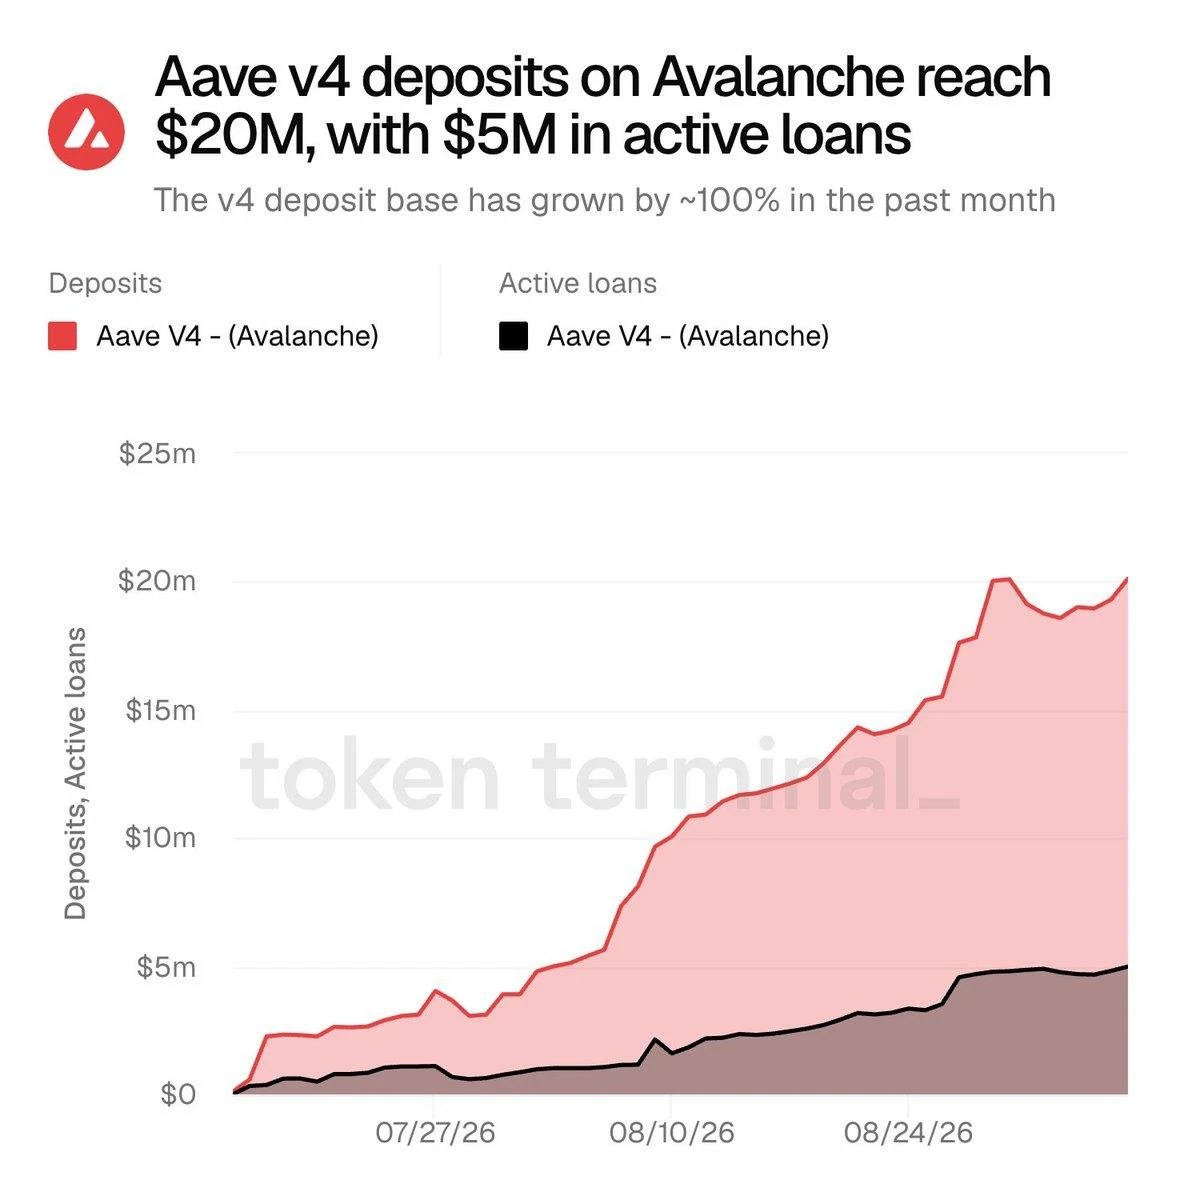
自 7 月 15 日上线以来,Avalanche 上的 V4 存款已从约 $4M (7 月下旬)增至约 2000 万美元,截至 9 月初,约有 $5M 已被借出。
这大约是首次数据的 5 倍,且在过去一个月翻了一番左右;这一切发生在全新的代码库上,并且是在一个 @aave 的 V3 已经持有约 $299M 借贷 TVL 的链上,约为下一大协议的 3 倍。
分发渠道已经存在。V4 是驾驭这一渠道的新架构。
其设计将流动性存储与市场逻辑分离:一个 Liquidity Hub 持有资产,而 Spokes 在边缘设定抵押品、LTV 和风险参数。
新市场通过治理行动上线,并利用共享 Hub 流动性,而不是自行启动资金池;Avalanche 上线时采用了 Core Hub + Main、@avax Correlated 与 Forex Spokes。
接下来值得关注的增长动力:
🔸 当前利用率接近 25%,如果借款需求跟随 Avalanche 上 V3 稳定币市场的表现(90% 以上),利用率仍有上升空间。
🔸 Avalanche Foundation 基于里程碑的承诺(最高 1500 万美元)为
我们都知道现货 ETF 的推出是一个催化剂,而 9 月 3 日所确认的是,它已经成为常态化的市场结构,而非一次性事件。
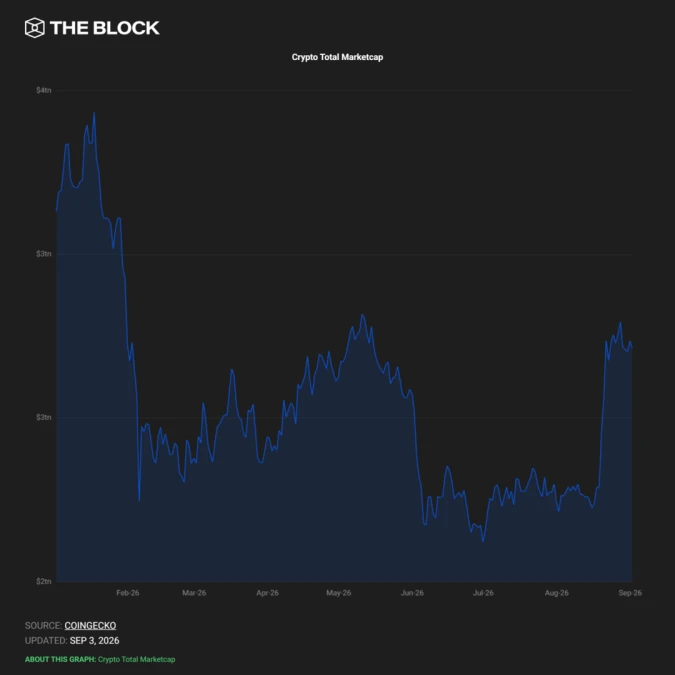
加密货币市场总市值达到约 2.82 万亿美元,单日上涨 4.7%,创下约 7 个月新高。
从 2 月份接近 2.3 万亿美元的低点回升了约 5200 亿美元,使市场距离 2025 年 10 月约 4.27 万亿美元的历史最高点已经走完约三分之二。
最明确的信号是真实的现货需求,现货 BTC ETF 在 9 月 3 日流入约 $731M ,创下 2026 年第三大单日流入,周内约为 $987M ,三周累计约 38 亿美元,
这是今年最强的三周表现,而且由于创建份额会迫使 AP 买入真实 BTC,这代表的是对该资产的直接持有,而不是杠杆。
仓位情况也指向同一方向,因为在 8 月上涨期间,BTC 期货未平仓合约量从约 64.6 万 BTC 降至 58.8 万 BTC,同时资金费率维持在 10% 年化以下,且约 $3B 的空头已被平仓。
因此,市场是在杠杆退出的情况下上涨的,这种基础通常能够经受住回调。
当日参与范围广泛:
🔸 BTC 上涨 5.4% 至约 81,460 美元
🔸 ETH 上涨 5.1%
🔸 ZEC 因新的 Grayscale 现货 ETF 上涨 16.5%
🔸 ADA 上涨 13%,DOGE 和 XRP 接近 10%
🔸 MSTR、CRCL
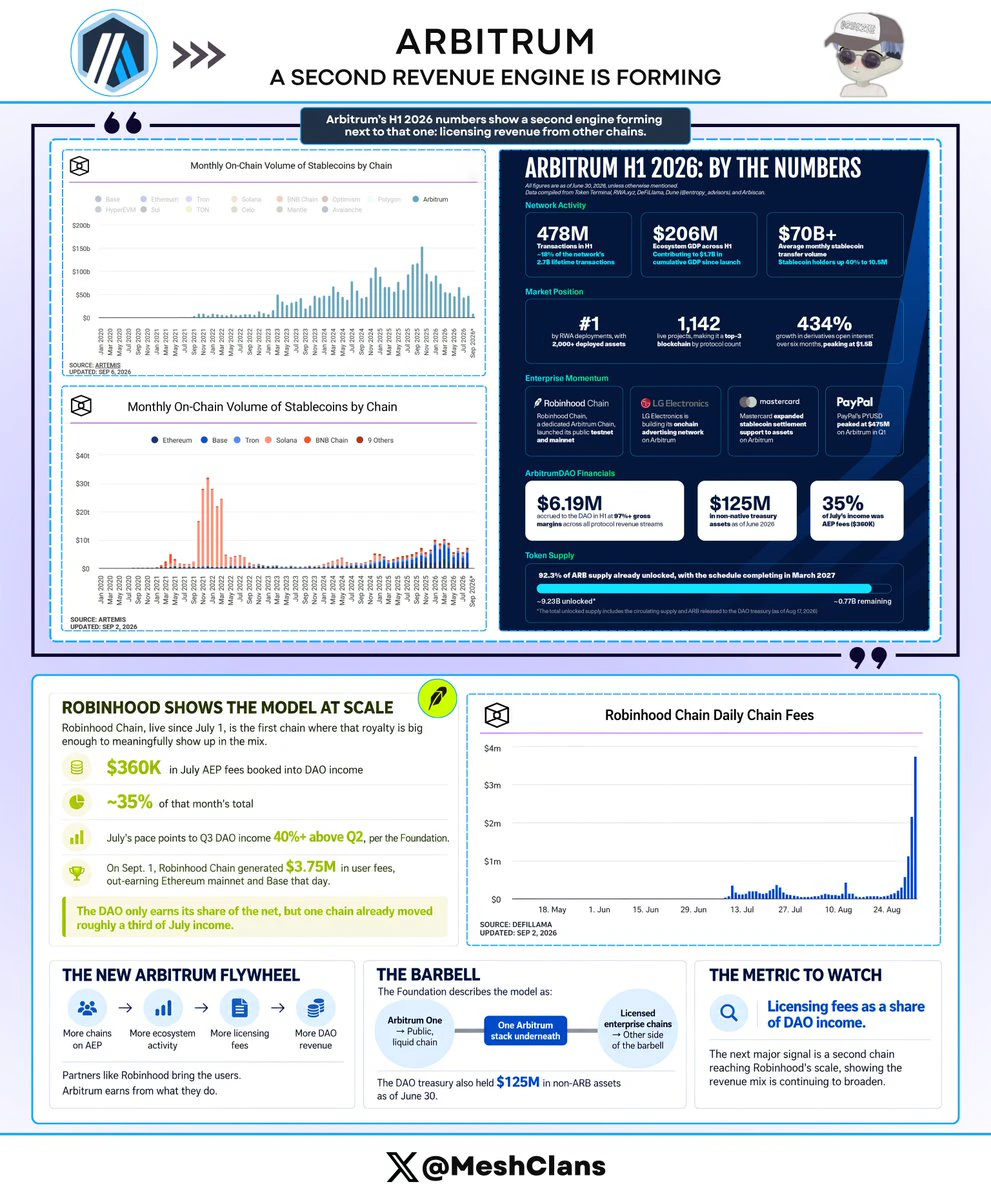
长期以来,L2 的大部分收入都来自基础层 Gas 费。Arbitrum 的 2026 年上半年数据表明,除了这一收入来源外,第二个引擎正在形成。
2026 年上半年,ArbitrumDAO 从四条收入线获得了 619 万美元:
🔸 Arbitrum One 费用
🔸 Timeboost
🔸 AEP 授权费
🔸 金库收益
协议收入线(One 费用、Timeboost、AEP)的毛利率超过 97%,高于 2025 年的 90%。金库收益是另一条拥有自身经济模型的独立收入线。
作为背景,@arbitrum 网络在上半年处理了 4.78 亿笔交易,六个月内约占其全部历史活动的 18%。如今 One 上的费用对用户而言很低,平均约为 0.0074 美元。
而 One 上的所有费用利润都会直接流入 DAO 金库。DAO 收入的增长来自较新的收入线。
这正是 Arbitrum Expansion Program 发挥作用的地方。
任何在 One 和 Nova 之外结算的链,都会返还其协议净收入的 10% → 8% 给 DAO,2% 给 Developer Guild。
简单来说,其他团队保留自己的链,而 Arbitrum 无需运营这些链,就能从其活动中获得版税。上半年的 AEP 收入来自其他获得授权的链。
截至 6 月 30 日,DAO 金库还持有 $125M 非 ARB 资产。
@Ro
热门话题
#Gate亮相TOKEN2049
38.81k 浏览量21.41k 人讨论中
#Ledger事件损失近9000万
38.81k 浏览量152 人讨论中
#GateWCTCS9全球交易赛
33.27k 浏览量4.75k 人讨论中
#CRCL领涨加密股
111.7k 浏览量1.37k 人讨论中
#以太坊三季度涨超71%
26.19k 浏览量26.31k 人讨论中
#Gate事件市场月交易量达7300万美元
49.15k 浏览量1.54k 人讨论中
#美国开放俄罗斯柴油进口
5.44k 浏览量39 人讨论中
#Gate净流入1.26亿美元位列行业第三
20.05k 浏览量567 人讨论中
#余币宝USDT享11%年化
51.93k 浏览量215 人讨论中
#BTC回调触及81000美元
26.62k 浏览量36.11k 人讨论中