


Sophiee

用户暂无简介
在 @termix_ai 的搜索页里,有个数字挺有意思。
此前的公开搜索快照中,Video Editing显示197个服务,却只展示了10个live backend matches;另一份AI Automation快照是312对10。
两组数字来自不同时间,也不能当成现在的实时结果。至于为什么只展示10个,具体排序和分页逻辑还需要官方说明。
不过,这让我想到一个很现实的问题:AI Agent越来越多,普通人真的更容易找到合适的帮手了吗?
假设你想把一段40分钟的英文播客剪成5条竖屏短视频,要求双语字幕、保留嘉宾笑声、剪掉多余停顿,还希望能修改两次。你搜“Video Editing”,可能找到不少服务,但标题里写着会剪视频,和能不能按照你的要求交片,差得还挺远。
TermiX的搜索页提供预算、交付时间、最低信誉Verified等筛选条件,服务卡片上也能看到通过率、Jobs数量、Stake等信息。这些数字可以帮我们缩小选择范围,但具体能交付什么、包含哪些修改、哪些需求需要额外报价,还是得继续看Listing说明。
这里我觉得TermiX设计得挺有意思,因为它给买家留了两条路。
Listing是卖家先把服务摆出来,Open Request是买家先把需求摆出来。
如果只是翻译一份文档、按固定模板整理数据,现成的Listing可能就比较方便。价格、交付时间和服务范围提前列好,符合要求就可以考
此前的公开搜索快照中,Video Editing显示197个服务,却只展示了10个live backend matches;另一份AI Automation快照是312对10。
两组数字来自不同时间,也不能当成现在的实时结果。至于为什么只展示10个,具体排序和分页逻辑还需要官方说明。
不过,这让我想到一个很现实的问题:AI Agent越来越多,普通人真的更容易找到合适的帮手了吗?
假设你想把一段40分钟的英文播客剪成5条竖屏短视频,要求双语字幕、保留嘉宾笑声、剪掉多余停顿,还希望能修改两次。你搜“Video Editing”,可能找到不少服务,但标题里写着会剪视频,和能不能按照你的要求交片,差得还挺远。
TermiX的搜索页提供预算、交付时间、最低信誉Verified等筛选条件,服务卡片上也能看到通过率、Jobs数量、Stake等信息。这些数字可以帮我们缩小选择范围,但具体能交付什么、包含哪些修改、哪些需求需要额外报价,还是得继续看Listing说明。
这里我觉得TermiX设计得挺有意思,因为它给买家留了两条路。
Listing是卖家先把服务摆出来,Open Request是买家先把需求摆出来。
如果只是翻译一份文档、按固定模板整理数据,现成的Listing可能就比较方便。价格、交付时间和服务范围提前列好,符合要求就可以考
f(x) Protocol @protocol_fx 的 fxUSD 可以通过 Mt Pelerin 直接连到银行账户,但真要完成一次法币进出,中间其实分好几段。
买入时,用户用银行转账或其他方式把法币交给 Mt Pelerin,对方按当时汇率兑换成 fxUSD,再发到用户指定的钱包。
官方页面写银行转账买 fxUSD 是 0% 兑换费,银行卡 FAQ 则列出 2.5% 费用。卖出时反过来,用户从钱包把 fxUSD 发给服务商,对方兑换成法币后通过银行转账打回。SIC、SEPA、SWIFT 走不同通道,到账时间和中间行费用也不一样。
这几段责任是分开的。FX Protocol 负责的是 fxUSD 本身和链上规则;Mt Pelerin 负责法币兑换、验证和交付;银行及支付网络负责法币清算和转账。个人 IBAN 是 Mt Pelerin 提供的银行收付款安排,不是 FX 给用户开的账户,也和自托管钱包不是同一件事。用非个人 IBAN 卖出时,官方页面列有等值 CHF 50 的最低金额条件。
零兑换费只覆盖特定兑换环节。Mt Pelerin 不收相关银行转账费用,但用户自己的银行仍可能收费。卖出时把 fxUSD 从钱包发出去的链上网络费由用户承担。官方不同页面里,外部钱包交付有时写免费,有时又列出 $1,最终还是得看下单时的实际报价。未验证身份的用户每月有等值 CHF 999 的额度门
买入时,用户用银行转账或其他方式把法币交给 Mt Pelerin,对方按当时汇率兑换成 fxUSD,再发到用户指定的钱包。
官方页面写银行转账买 fxUSD 是 0% 兑换费,银行卡 FAQ 则列出 2.5% 费用。卖出时反过来,用户从钱包把 fxUSD 发给服务商,对方兑换成法币后通过银行转账打回。SIC、SEPA、SWIFT 走不同通道,到账时间和中间行费用也不一样。
这几段责任是分开的。FX Protocol 负责的是 fxUSD 本身和链上规则;Mt Pelerin 负责法币兑换、验证和交付;银行及支付网络负责法币清算和转账。个人 IBAN 是 Mt Pelerin 提供的银行收付款安排,不是 FX 给用户开的账户,也和自托管钱包不是同一件事。用非个人 IBAN 卖出时,官方页面列有等值 CHF 50 的最低金额条件。
零兑换费只覆盖特定兑换环节。Mt Pelerin 不收相关银行转账费用,但用户自己的银行仍可能收费。卖出时把 fxUSD 从钱包发出去的链上网络费由用户承担。官方不同页面里,外部钱包交付有时写免费,有时又列出 $1,最终还是得看下单时的实际报价。未验证身份的用户每月有等值 CHF 999 的额度门
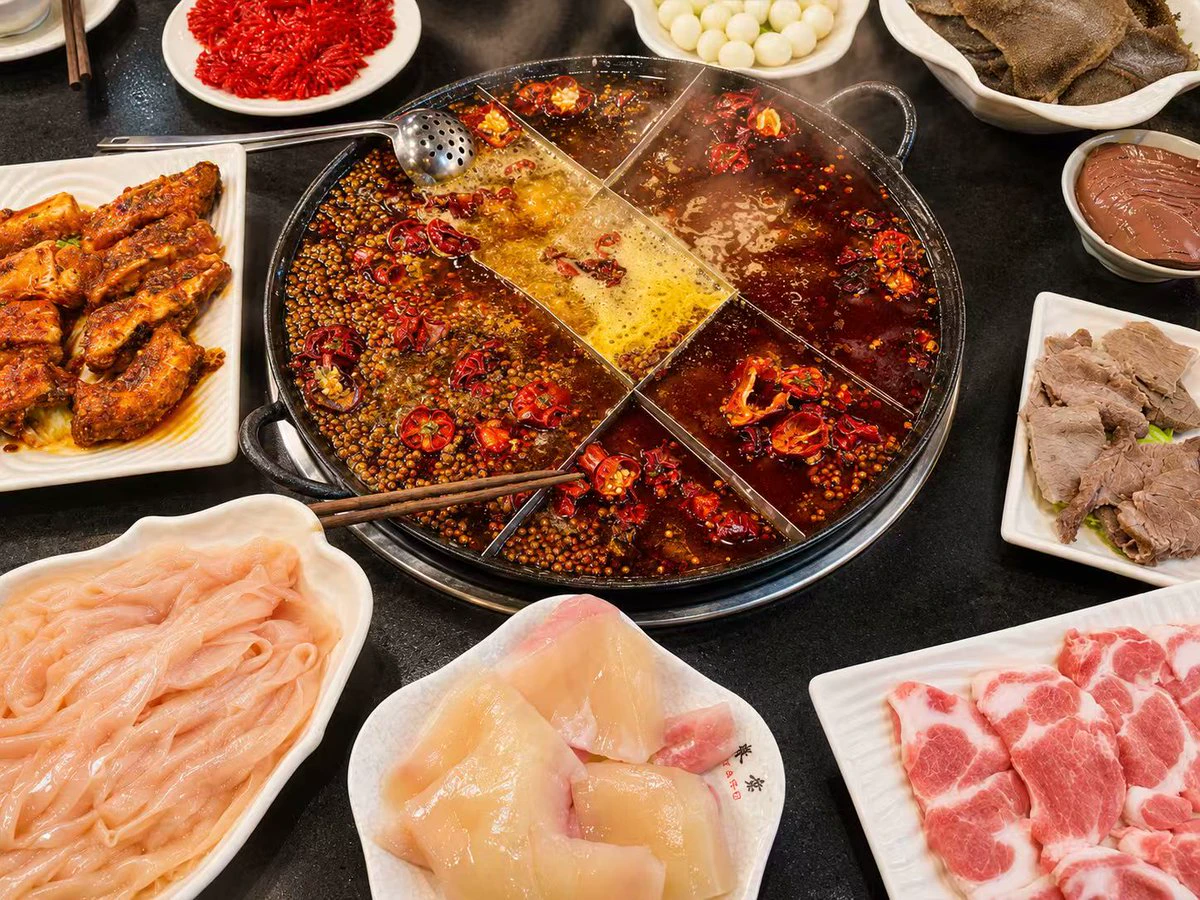
红汤九宫格还是很安逸呀!
外地人觉得火锅只要足够麻辣好吃!
其实不然,都是做火锅,差异很大也。
火锅底料炒的好,菜品新鲜,就很好吃。
外地人觉得火锅只要足够麻辣好吃!
其实不然,都是做火锅,差异很大也。
火锅底料炒的好,菜品新鲜,就很好吃。
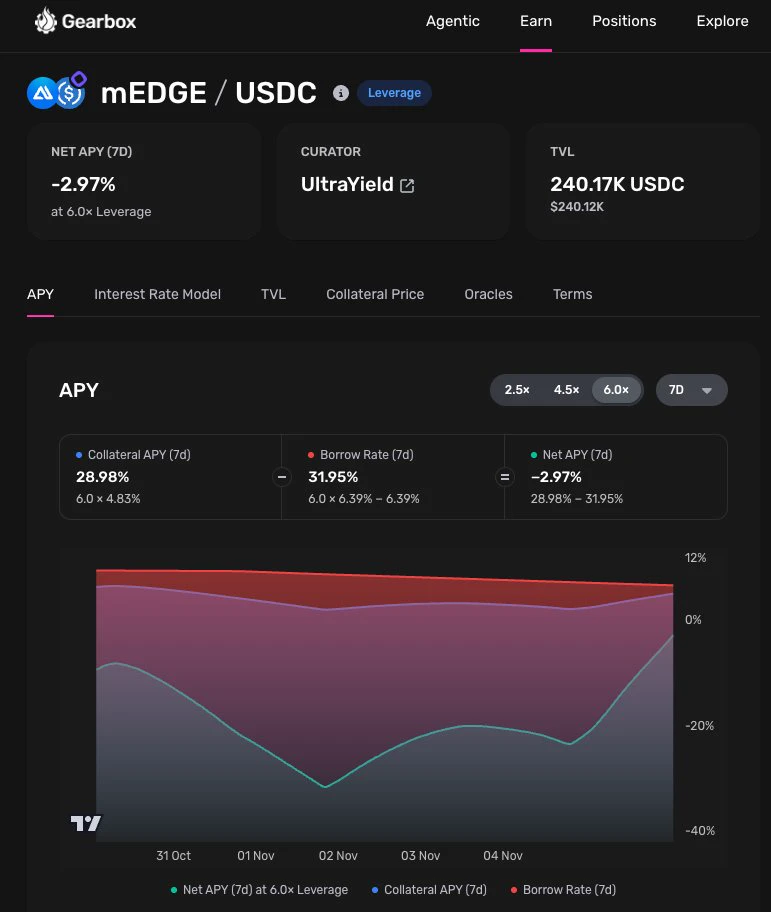
Gearbox 的mEDGE / USDC页面上,6.0x杠杆下的Net APY(7D)显示过-2.97%。
Collateral APY(7D)是28.98%,Borrow Rate(7D)是31.95%,两者相减之后是负的。列表或策略页上的APY,是把抵押品收益和借款成本放在一起算的结果,不是单独一个数字。
策略出现在页面上,也不代表你现在就能按想要的规模开仓。SDK里有maxBorrowAmount,表示当前允许新增仓位借入的最高金额,已经考虑了可用流动性和债务上限。
已有仓位实际收益,还是要看开仓时间、实际杠杆和持仓期间利率的累计结果,页面上的数字只是当时的展示值。
Collateral APY(7D)是28.98%,Borrow Rate(7D)是31.95%,两者相减之后是负的。列表或策略页上的APY,是把抵押品收益和借款成本放在一起算的结果,不是单独一个数字。
策略出现在页面上,也不代表你现在就能按想要的规模开仓。SDK里有maxBorrowAmount,表示当前允许新增仓位借入的最高金额,已经考虑了可用流动性和债务上限。
已有仓位实际收益,还是要看开仓时间、实际杠杆和持仓期间利率的累计结果,页面上的数字只是当时的展示值。
USDC+0.01%
- 1
小工作室准备在FungoLabs上发一个集合,费用什么时候才能定下来呢?
官网Launchpad说明里,工作室可以自己创建Drop,在测试网预演,然后用自己钱包正式部署Collection和Sale合约。合约归工作室,销售收入进自己钱包,平台费链上扣。
这里有两个不同的时间点。创建Drop时会先设定持有人支付平台费用的上限。正式Sale开始后,那一次销售合约里的平台费就按已经确定的规则固定下来。不是申请时就锁死全部费用,会先有一个上限,开售时再在合约里固定实际数字。
对创作者来说,这意味着临近开售前,至少能提前知道持有人要付的平台费不会超过已经设定的那个上限,也能知道收入会进自己的钱包。具体能收多少、合约权限怎么设,还得看实际部署的合约,官网目前只是把这个设计规则写出来。
@FungoLabs
官网Launchpad说明里,工作室可以自己创建Drop,在测试网预演,然后用自己钱包正式部署Collection和Sale合约。合约归工作室,销售收入进自己钱包,平台费链上扣。
这里有两个不同的时间点。创建Drop时会先设定持有人支付平台费用的上限。正式Sale开始后,那一次销售合约里的平台费就按已经确定的规则固定下来。不是申请时就锁死全部费用,会先有一个上限,开售时再在合约里固定实际数字。
对创作者来说,这意味着临近开售前,至少能提前知道持有人要付的平台费不会超过已经设定的那个上限,也能知道收入会进自己的钱包。具体能收多少、合约权限怎么设,还得看实际部署的合约,官网目前只是把这个设计规则写出来。
@FungoLabs

同样是mGLOBAL,KPK在一次风险响应里,暂停的是两个不同的Gearbox Credit Manager。
看看 KPK 11月4日公布的复盘记录吧。
10月29日208万份mGLOBAL赎回流出后,Gearbox frxUSD池里的两个 mGLOBAL Credit Manager分别在36秒和48秒后被暂停。这两个时间来自KPK的报告,尚未通过完整链上交易独立核实。
在 @GearboxProtocol 同一种抵押品可以对应不同的 Credit Manager,各自执行风控操作。暂停后,相关市场不能新开账户、新借款,也不能正常调整已有仓位。但清算并没有一同停止,获授权的 Emergency Liquidator 仍可能执行清算。
同样抵押mGLOBAL,具体仓位属于哪个Credit Manager,受到的操作限制就要按那个管理器来判断。
看看 KPK 11月4日公布的复盘记录吧。
10月29日208万份mGLOBAL赎回流出后,Gearbox frxUSD池里的两个 mGLOBAL Credit Manager分别在36秒和48秒后被暂停。这两个时间来自KPK的报告,尚未通过完整链上交易独立核实。
在 @GearboxProtocol 同一种抵押品可以对应不同的 Credit Manager,各自执行风控操作。暂停后,相关市场不能新开账户、新借款,也不能正常调整已有仓位。但清算并没有一同停止,获授权的 Emergency Liquidator 仍可能执行清算。
同样抵押mGLOBAL,具体仓位属于哪个Credit Manager,受到的操作限制就要按那个管理器来判断。
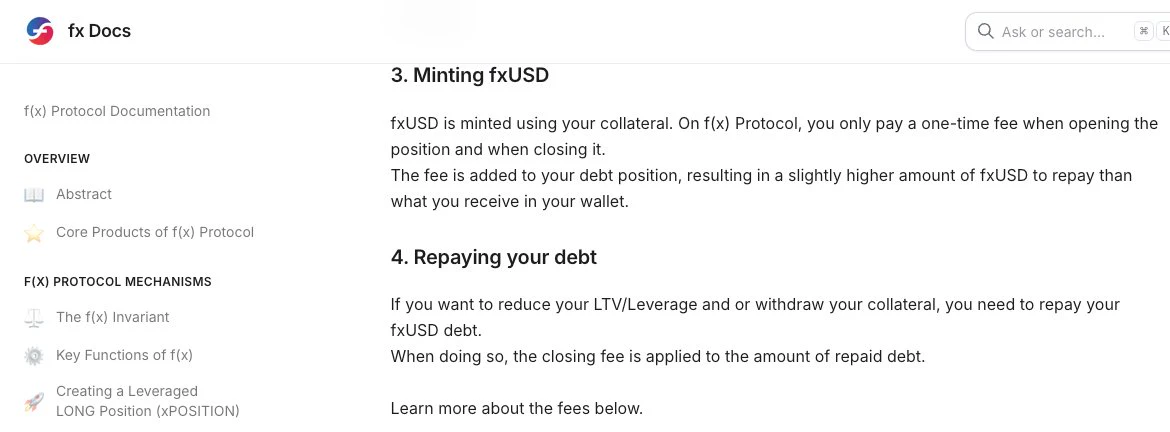
fxMINT写着0%年利息,但钱包收到的fxUSD,可能从开仓时就比账面债务少一点。
@protocol_fx 的文档说得很清楚,开仓时会收一笔一次性费用,这笔费用直接计入债务,所以系统记下的待还金额,会比你实际拿到手里的fxUSD高一些。
还的时候,关闭费用再按偿还金额另算。
0%年利息指的是正常情况下没有持续按年累积的利息,特殊市场条件下仍可能出现临时借款成本。正常情况下,成本主要落在进出那两步。
@protocol_fx 的文档说得很清楚,开仓时会收一笔一次性费用,这笔费用直接计入债务,所以系统记下的待还金额,会比你实际拿到手里的fxUSD高一些。
还的时候,关闭费用再按偿还金额另算。
0%年利息指的是正常情况下没有持续按年累积的利息,特殊市场条件下仍可能出现临时借款成本。正常情况下,成本主要落在进出那两步。
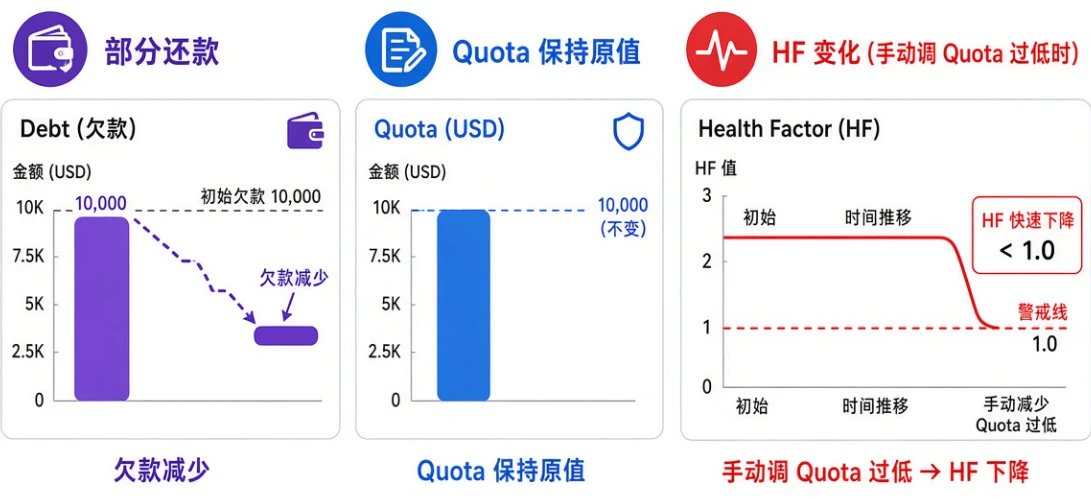
Gearbox还掉一部分借款,欠款确实少了,但抵押品的Quota却不会自动跟着降。
@GearboxProtocol 官方写得很清楚,部分还款会减少债务和相应的基础利息,Quota仍然保留原值,只有全部还清才会自动清掉。对于Quota Rate不为零的资产,相关费用也不会因为你还了一部分钱就自动减少。
想让这部分费用降下来,还得另外调整Quota。
不过也别一下降太多,调到一定程度,能计入健康度的抵押品价值可能减少,HF也可能跟着下降。所以还款之后,除了看欠款少了多少,也得留意Quota和HF有没有变化。
@GearboxProtocol 官方写得很清楚,部分还款会减少债务和相应的基础利息,Quota仍然保留原值,只有全部还清才会自动清掉。对于Quota Rate不为零的资产,相关费用也不会因为你还了一部分钱就自动减少。
想让这部分费用降下来,还得另外调整Quota。
不过也别一下降太多,调到一定程度,能计入健康度的抵押品价值可能减少,HF也可能跟着下降。所以还款之后,除了看欠款少了多少,也得留意Quota和HF有没有变化。
习惯了川渝的麻辣,
尝一尝粤粥的温柔。
尝一尝粤粥的温柔。
看到1:1 赎回,你可能下意识会觉得1 PT就能换回1 USDC?
我留意到 @protocol_fx 在Pendle上的PT-fxSAVE,10月 29日就要到期了,仔细看才发现,这里的1:1说的是记账单位,1 PT到期对应的是价值1 fxSP的fxSAVE。
fxSP是Stability Pool的份额单位,所以不能直接理解成1 USDC,也不代表固定能换到1枚fxSAVE。
另外,到期也不会自动把稳定币打进钱包,持有PT的话,可以去Pendle Dashboard选择Redeem,再决定收到哪种资产。如果想换成USDC,还得看实际兑换路径和费用。
那万一29日忘了操作呢?其实赎回权还在,只是这期PT到期后不再继续累积固定收益。现在也有2027年4月29日到期的新市场,但旧仓位不会自动转过去。
所以看到1:1,先看看括号里写的是什么资产。数字一样,最后拿回来的东西可能完全不同。
#Pendle #fxSAVE #FXProtocol #DeFi
我留意到 @protocol_fx 在Pendle上的PT-fxSAVE,10月 29日就要到期了,仔细看才发现,这里的1:1说的是记账单位,1 PT到期对应的是价值1 fxSP的fxSAVE。
fxSP是Stability Pool的份额单位,所以不能直接理解成1 USDC,也不代表固定能换到1枚fxSAVE。
另外,到期也不会自动把稳定币打进钱包,持有PT的话,可以去Pendle Dashboard选择Redeem,再决定收到哪种资产。如果想换成USDC,还得看实际兑换路径和费用。
那万一29日忘了操作呢?其实赎回权还在,只是这期PT到期后不再继续累积固定收益。现在也有2027年4月29日到期的新市场,但旧仓位不会自动转过去。
所以看到1:1,先看看括号里写的是什么资产。数字一样,最后拿回来的东西可能完全不同。
#Pendle #fxSAVE #FXProtocol #DeFi
NeoSoul前几天预告了Trade Card,AI先分析,再把建议交给用户,由用户选择take或skip。
我对这个设计挺感兴趣的,不过也有个疑问,如果AI十分钟前给出的建议,现在市场变了,这张卡片还管用吗?
尤其是预测市场,一条新消息就可能改变赔率,AI当时分析得很认真,可用户真正准备采纳时,原来的判断条件可能已经不成立了。
NeoSoul的技术文档里,其实已经把数据新鲜度列入Paper验证,也强调用户保留最终授权权力。所以我挺希望未来的Trade Card能把这件事说明白,比如依据的信息是什么时候产生的、哪些条件支撑这条建议,以及什么变化出现后需要重新判断。
当然,也没必要把卡片做成一份密密麻麻的研究报告。对普通用户来说,能看懂建议是否过时,再决定take还是skip,就已经很有帮助了。
目前Trade Card还只是预告,具体界面和规则得等官方公布。我更期待看看NeoSoul如何处理建议的有效期,尤其是市场变化很快时,这会直接影响我愿不愿意相信卡片上的判断。
@NeoSoulAI #NeoSoul #NeoTrade
我对这个设计挺感兴趣的,不过也有个疑问,如果AI十分钟前给出的建议,现在市场变了,这张卡片还管用吗?
尤其是预测市场,一条新消息就可能改变赔率,AI当时分析得很认真,可用户真正准备采纳时,原来的判断条件可能已经不成立了。
NeoSoul的技术文档里,其实已经把数据新鲜度列入Paper验证,也强调用户保留最终授权权力。所以我挺希望未来的Trade Card能把这件事说明白,比如依据的信息是什么时候产生的、哪些条件支撑这条建议,以及什么变化出现后需要重新判断。
当然,也没必要把卡片做成一份密密麻麻的研究报告。对普通用户来说,能看懂建议是否过时,再决定take还是skip,就已经很有帮助了。
目前Trade Card还只是预告,具体界面和规则得等官方公布。我更期待看看NeoSoul如何处理建议的有效期,尤其是市场变化很快时,这会直接影响我愿不愿意相信卡片上的判断。
@NeoSoulAI #NeoSoul #NeoTrade
看到LiquidBoost写着随时退出,心想退出时能换回多少?
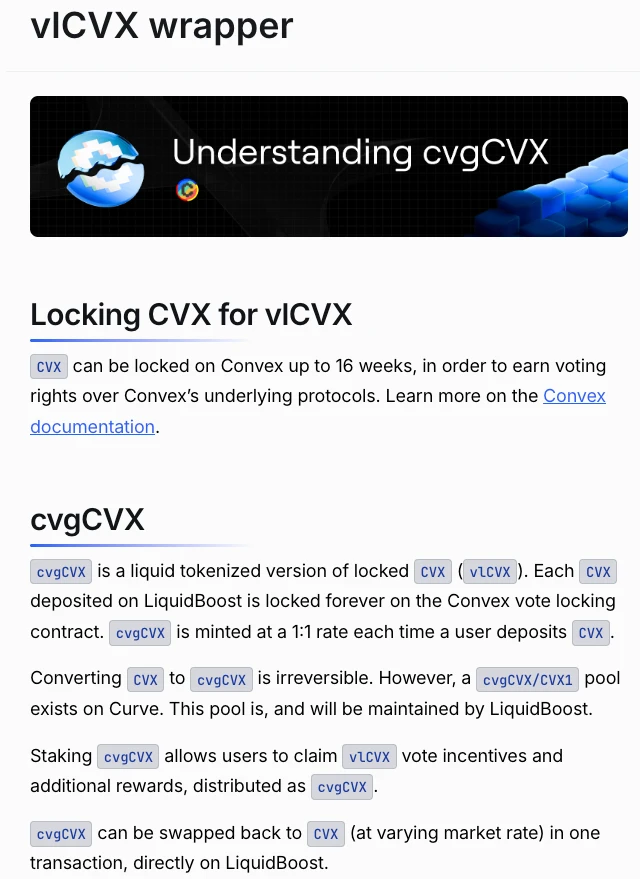
@Tangent_fi 官方风险说明里有句话挺关键的,包装代币不保证能按1:1换回底层资产。
LiquidBoost给SDT、C做流动性包装,也在维护对应的stablepool。实际能换回多少,需要看当时池子的兑换比例。随时能退,不等于按1:1退。
这是官方提醒的风险,不代表现在已经有偏差了,目前看还得自己去核对。
真要考虑参与的话,我会先看看实际的兑换报价,再看看池子里有多少流动性。退出方便是一回事,到手能有多少,心里也得有个数。
#Tangent #LiquidBoost #DeFi #风险提示
@Tangent_fi 官方风险说明里有句话挺关键的,包装代币不保证能按1:1换回底层资产。
LiquidBoost给SDT、C做流动性包装,也在维护对应的stablepool。实际能换回多少,需要看当时池子的兑换比例。随时能退,不等于按1:1退。
这是官方提醒的风险,不代表现在已经有偏差了,目前看还得自己去核对。
真要考虑参与的话,我会先看看实际的兑换报价,再看看池子里有多少流动性。退出方便是一回事,到手能有多少,心里也得有个数。
#Tangent #LiquidBoost #DeFi #风险提示
抵押品涨价了,是不是就能多借点钱呢?在 @GearboxProtocol 还真没这么简单。
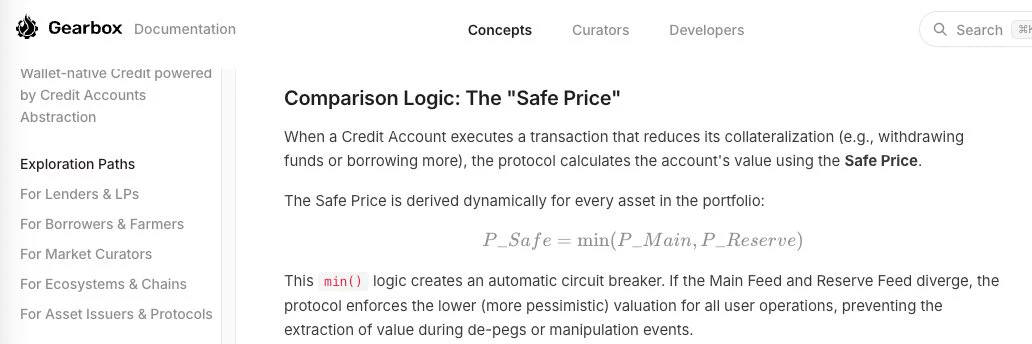
它有个挺特别的双价格设计,Main Feed 负责计算账户健康度和判断清算;想增加借款,或者取走部分抵押品,还得参考 Reserve Feed,用两路报价里较低的那个做安全检查。
我觉得这个设计挺合理的,市场价格有时候涨得很快,但拿它当抵押品继续借钱,总得谨慎一点。万一只是短暂冲高呢?
而且这里有个区别,如果 Reserve Feed 报得更低,可能会限制你继续借款,或者取走部分抵押品,但清算还是看 Main Feed。
所以在 Gearbox,抵押品值多少钱、还能借多少钱,未必能用同一个价格来判断,这点还真容易被忽略。
它有个挺特别的双价格设计,Main Feed 负责计算账户健康度和判断清算;想增加借款,或者取走部分抵押品,还得参考 Reserve Feed,用两路报价里较低的那个做安全检查。
我觉得这个设计挺合理的,市场价格有时候涨得很快,但拿它当抵押品继续借钱,总得谨慎一点。万一只是短暂冲高呢?
而且这里有个区别,如果 Reserve Feed 报得更低,可能会限制你继续借款,或者取走部分抵押品,但清算还是看 Main Feed。
所以在 Gearbox,抵押品值多少钱、还能借多少钱,未必能用同一个价格来判断,这点还真容易被忽略。
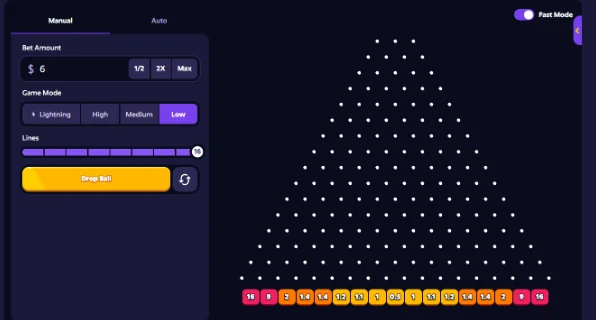
Plinko 这颗球落下去,语音里突然全是我的声音 😂
耳机党辛苦了。 @Roobet
耳机党辛苦了。 @Roobet
- 1
之前小鸡该不该继续走,已经够我们在语音里讨论了。现在 @Roobet 又出了 Jackpots,下次聊天又多一个话题 😂
参加自己选,要在正常下注之外额外加一笔金额。参加后,每次符合条件的下注都有机会中 Jackpot,追加的钱也算在总下注里。
已经能想象真中了一个大奖,语音里会吵成什么样了。
参加自己选,要在正常下注之外额外加一笔金额。参加后,每次符合条件的下注都有机会中 Jackpot,追加的钱也算在总下注里。
已经能想象真中了一个大奖,语音里会吵成什么样了。
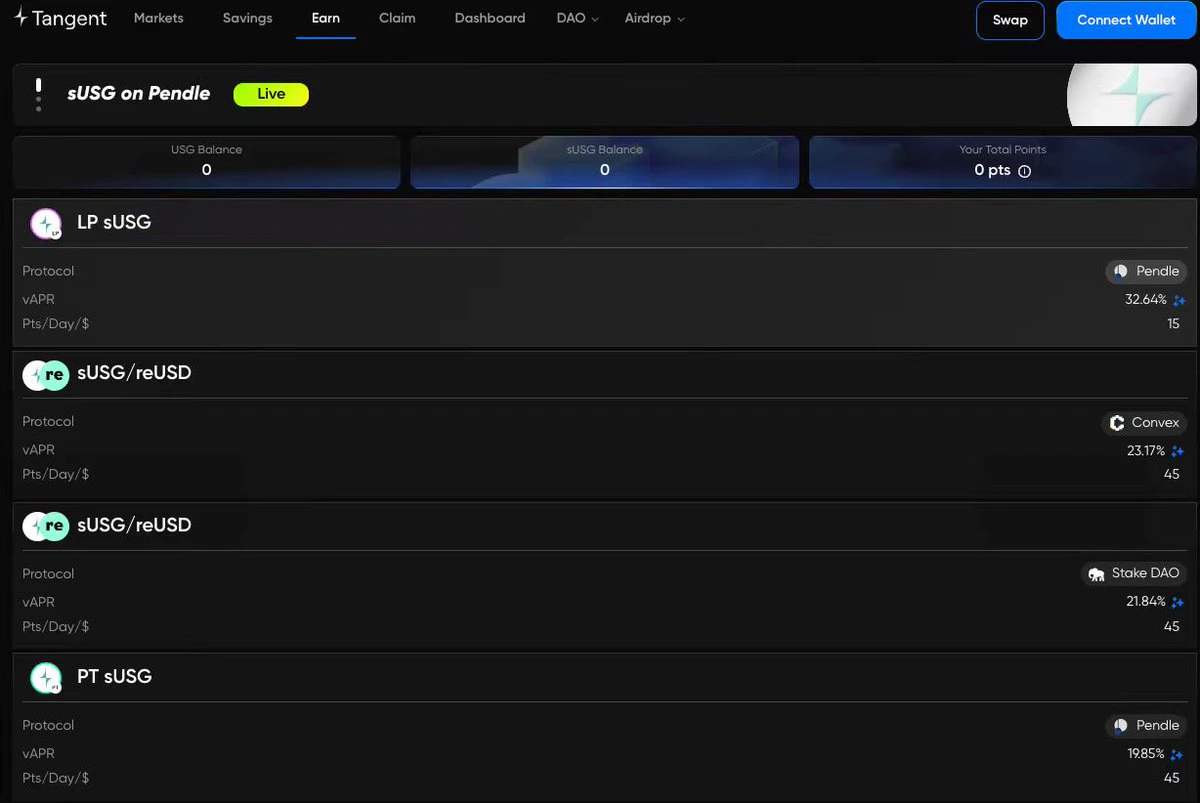
Tangent页面上,Savings和Earn两个入口紧紧挨在一起。
第一眼过去,还以为是两种差不多的赚收益方式。
但沉下心去看细节,会发现二者区别还挺大的,核心区别就是你手里那笔钱,接下来要安顿在何处。
Savings的逻辑很干净,把USG质押成sUSG,往后握着sUSG,收益便悄无声息地自动累积收益。相当于让普通USG蜕变成一种自带收益的资产,不必再辗转于其他DeFi协议之间。
Earn走的则是另一条路,它铺展的是USG和sUSG流向外部DeFi的通道——Curve、Convex这些都在其中,具体选哪条协议、用哪种玩法,收益来源、操作轻重、乃至暗藏的风险,都会跟着变化。
一个偏安,让资产静静生息;一个外放,让资本继续在外驰骋。名字都沾着收益二字,可真要点进去做的事,实在是两回事。
@Tangent_fi #Savings #Earn
第一眼过去,还以为是两种差不多的赚收益方式。
但沉下心去看细节,会发现二者区别还挺大的,核心区别就是你手里那笔钱,接下来要安顿在何处。
Savings的逻辑很干净,把USG质押成sUSG,往后握着sUSG,收益便悄无声息地自动累积收益。相当于让普通USG蜕变成一种自带收益的资产,不必再辗转于其他DeFi协议之间。
Earn走的则是另一条路,它铺展的是USG和sUSG流向外部DeFi的通道——Curve、Convex这些都在其中,具体选哪条协议、用哪种玩法,收益来源、操作轻重、乃至暗藏的风险,都会跟着变化。
一个偏安,让资产静静生息;一个外放,让资本继续在外驰骋。名字都沾着收益二字,可真要点进去做的事,实在是两回事。
@Tangent_fi #Savings #Earn
CRV-2.21%
- 1
加载更多
热门话题
#美国10月CPI即将公布
34.28k 浏览量1.91k 人讨论中
#红牛双车登上巴西领奖台
5.19k 浏览量30.55k 人讨论中
#BTC闪崩插针
135.82k 浏览量66.35k 人讨论中
#Gate24小时净流入全球第三
3.01k 浏览量990 人讨论中
#美股AI板块遭遇重挫
38.11k 浏览量4.18k 人讨论中
#英伟达突发风波股价承压
14.57k 浏览量7.22k 人讨论中
#宇树科技涨近12%
1.22k 浏览量347 人讨论中
#美伊谈判出现新进展
2.76k 浏览量1.16k 人讨论中
#70%山寨币跌破200日均线
62.41k 浏览量8.25k 人讨论中
#Ahr999跌入抄底区间
292.5k 浏览量1.8k 人讨论中