


Coin Sniper

每日黄金/美元(XAU/USD)信号及直播
#GateTopsGlobalGrowth
Gate 增长排名前 3:为何资本速度对可持续超额收益的重要性高于交易量排名
CryptoQuant 数据显示,Gate 在现货和期货增长方面均位列全球前 3。但总交易量只是虚荣指标;资本在现货积累与期货对冲之间轮转的速度,决定了这究竟反映真实的市场深度,还是投机性 churn。真正的优势在于验证你的交易风格是否与当前流动性制度的效率相匹配,而不仅仅是追随头条 momentum。以下是我的验证框架。 👇
🔍 为什么制度拓扑决定真正的优势
现货-期货基差套利效率:两个市场的快速增长会造成现货价格与永续合约价格之间频繁错价。如果基差价差持续扩大 >0.5%,则表明价格发现效率低下,可通过现金套利策略加以利用。监测基差波动相对于交易量增长的变化;持续的错位验证套利机会,收窄的价差则确认市场高效,此时方向性交易占主导。
波动率飙升期间的流动性深度韧性:平静时期的高交易量,如果订单簿在 VIX 飙升时蒸发,就意义不大。如果压力事件期间买卖价差扩大至基线的 >3 倍,无论排名如何,机构资金都会迁移至更深的交易场所。跟踪不同波动率制度下的价差扩张比率;真正的深度会在最关键时保持紧密,从而避免滑点陷阱。
资本周转率与留存质量:快速增长往往源于高频散户 churn,而非具有黏性的机构资本。如果平均持仓期限尽管交易量激增仍降至 24 小时以下,则表明这
Gate 增长排名前 3:为何资本速度对可持续超额收益的重要性高于交易量排名
CryptoQuant 数据显示,Gate 在现货和期货增长方面均位列全球前 3。但总交易量只是虚荣指标;资本在现货积累与期货对冲之间轮转的速度,决定了这究竟反映真实的市场深度,还是投机性 churn。真正的优势在于验证你的交易风格是否与当前流动性制度的效率相匹配,而不仅仅是追随头条 momentum。以下是我的验证框架。 👇
🔍 为什么制度拓扑决定真正的优势
现货-期货基差套利效率:两个市场的快速增长会造成现货价格与永续合约价格之间频繁错价。如果基差价差持续扩大 >0.5%,则表明价格发现效率低下,可通过现金套利策略加以利用。监测基差波动相对于交易量增长的变化;持续的错位验证套利机会,收窄的价差则确认市场高效,此时方向性交易占主导。
波动率飙升期间的流动性深度韧性:平静时期的高交易量,如果订单簿在 VIX 飙升时蒸发,就意义不大。如果压力事件期间买卖价差扩大至基线的 >3 倍,无论排名如何,机构资金都会迁移至更深的交易场所。跟踪不同波动率制度下的价差扩张比率;真正的深度会在最关键时保持紧密,从而避免滑点陷阱。
资本周转率与留存质量:快速增长往往源于高频散户 churn,而非具有黏性的机构资本。如果平均持仓期限尽管交易量激增仍降至 24 小时以下,则表明这
- 3
#FedAnnounceRateDecisionSoon
美联储决策将至:现金流质量为何比估值倍数更重要,关乎利率韧性
随着核心 CPI 超出预期且加息押注升温,高估值科技股面临压力。但“高估值”是静态指标;相对于不断上升的折现率,自由现金流(FCF)的时间分布才决定能否存续。真正的优势在于验证一家公司的现金流是前期集中(近期确定性)还是后期集中(长期梦想),因为无论当前市盈率(P/E)如何,利率上升都会不成比例地压低远期收益的现值。以下是我的验证框架。 👇
🔍 为何久期拓扑决定真正的韧性
FCF 久期与收益率曲线敏感性:利润预期在 5+ 年后实现的科技股,其表现类似长期债券。利率上升 50 个基点对其现值的削弱,远超拥有即时 FCF 的成熟现金牛科技公司。计算收益流的修正久期;短久期现金流验证韧性,长久期承诺则放大下行风险,即使名义估值较低。
订单簿可见性期限预示收入确定性:在利率上升环境中,未来订单如今的价值会降低。如果一家公司的积压订单期限不到 6 个月,就面临即时再融资/重新定价风险。如果积压订单以固定价格覆盖超过 18 个月,就能在利率完全传导前锁定利润率。监测积压订单久期指标;可见性验证防御性定位,较短期限则暴露波动性。
资本密集度比率与更高资本成本:利率上升会增加偿债成本。资本开支需求高的科技公司(AI 基础设施)如果依赖廉价债务,就会面临利润率压缩。如果尽管资
美联储决策将至:现金流质量为何比估值倍数更重要,关乎利率韧性
随着核心 CPI 超出预期且加息押注升温,高估值科技股面临压力。但“高估值”是静态指标;相对于不断上升的折现率,自由现金流(FCF)的时间分布才决定能否存续。真正的优势在于验证一家公司的现金流是前期集中(近期确定性)还是后期集中(长期梦想),因为无论当前市盈率(P/E)如何,利率上升都会不成比例地压低远期收益的现值。以下是我的验证框架。 👇
🔍 为何久期拓扑决定真正的韧性
FCF 久期与收益率曲线敏感性:利润预期在 5+ 年后实现的科技股,其表现类似长期债券。利率上升 50 个基点对其现值的削弱,远超拥有即时 FCF 的成熟现金牛科技公司。计算收益流的修正久期;短久期现金流验证韧性,长久期承诺则放大下行风险,即使名义估值较低。
订单簿可见性期限预示收入确定性:在利率上升环境中,未来订单如今的价值会降低。如果一家公司的积压订单期限不到 6 个月,就面临即时再融资/重新定价风险。如果积压订单以固定价格覆盖超过 18 个月,就能在利率完全传导前锁定利润率。监测积压订单久期指标;可见性验证防御性定位,较短期限则暴露波动性。
资本密集度比率与更高资本成本:利率上升会增加偿债成本。资本开支需求高的科技公司(AI 基础设施)如果依赖廉价债务,就会面临利润率压缩。如果尽管资
- 3
#GateUSExpandsTo37StateLicenses
Gate US 获得 37 张许可证:对于可持续市场准入而言,许可证布局为何比数量更重要
Gate US 获得马萨诸塞州 MTL,州许可证数量达到 37 张。但许可证数量是虚荣指标;高 GDP 司法辖区的结构性覆盖范围相对于合规成本,决定了这究竟能否形成持久的竞争护城河,还是仅仅积累行政负担。真正的优势在于验证这些许可证是否能在关键经济中心实现无缝法币入金,或者它们是否只是碎片化的许可,仍然排除纽约(BitLicense)或得克萨斯州等关键市场,从而限制真正的全国扩张能力。以下是我的验证框架。 👇
🔍 为何覆盖布局决定真正的效用
按 GDP 加权的许可证覆盖率:并非所有州都同等重要。如果主要经济中心(CA、NY、TX、FL)仍受限制,那么持有低人口州的许可证几乎没有价值。计算已获许可州覆盖的美国 GDP 百分比;高覆盖率验证了真正的市场准入,而尽管许可证数量很高但覆盖率低,则表明存在限制用户获取潜力的战略缺口。
各司法辖区的法币入金整合深度:许可证允许开展业务,但并不保证银行合作关系。如果 Gate 持有马萨诸塞州许可证,却缺乏本地银行对即时 ACH/电汇的整合,那么该许可只是理论上的。监测每个已获许可州的法币通道可用性;功能完善的通道验证了运营准备度,而空有许可证会制造虚假信心。
互惠协议效率可降低维护负担:一
Gate US 获得 37 张许可证:对于可持续市场准入而言,许可证布局为何比数量更重要
Gate US 获得马萨诸塞州 MTL,州许可证数量达到 37 张。但许可证数量是虚荣指标;高 GDP 司法辖区的结构性覆盖范围相对于合规成本,决定了这究竟能否形成持久的竞争护城河,还是仅仅积累行政负担。真正的优势在于验证这些许可证是否能在关键经济中心实现无缝法币入金,或者它们是否只是碎片化的许可,仍然排除纽约(BitLicense)或得克萨斯州等关键市场,从而限制真正的全国扩张能力。以下是我的验证框架。 👇
🔍 为何覆盖布局决定真正的效用
按 GDP 加权的许可证覆盖率:并非所有州都同等重要。如果主要经济中心(CA、NY、TX、FL)仍受限制,那么持有低人口州的许可证几乎没有价值。计算已获许可州覆盖的美国 GDP 百分比;高覆盖率验证了真正的市场准入,而尽管许可证数量很高但覆盖率低,则表明存在限制用户获取潜力的战略缺口。
各司法辖区的法币入金整合深度:许可证允许开展业务,但并不保证银行合作关系。如果 Gate 持有马萨诸塞州许可证,却缺乏本地银行对即时 ACH/电汇的整合,那么该许可只是理论上的。监测每个已获许可州的法币通道可用性;功能完善的通道验证了运营准备度,而空有许可证会制造虚假信心。
互惠协议效率可降低维护负担:一
- 3
#TemasekInvestsSKHynixJapanPlant
Temasek x SK Hynix Japan:为什么主权资本信号对结构性验证比产能增加更重要
Temasek 投资 SK Hynix 日本工厂之际,产能正在扩张,而同行却显现获利了结的迹象。但在良率提升之前,新晶圆厂是资本密集型负债;像 Temasek 这样的主权财富基金(SWFs)参与其中,传递的是战略地缘政治协同信号,而非纯粹的商业投资回报率。真正的优势在于验证这一合作是否能针对出口管制确保关键供应链冗余,还是其代表着在周期性下行中被国家支持的流动性掩盖的产能过剩风险。以下是我的验证框架。 👇
🔍 为什么地缘政治拓扑决定真正的韧性
主权资本作为监管保险:Temasek 的持股不仅仅是资金,更是政治保护。在 CHIPS Act 限制和出口管制的时代,获得新加坡主权资本支持有助于进入日本材料和设备市场以及西方市场。监测 SK Hynix Japan 与竞争对手相比的监管审批速度;加速的许可表明其地缘政治效用,而非纯粹的制造效率。
供应链冗余与单点故障风险:日本专注于关键半导体材料(光刻胶、晶圆)。将制造与材料采购整合,可降低物流脆弱性。如果 SK Hynix Japan 比依赖跨境运输的竞争对手更快实现垂直整合里程碑,就会形成结构性成本和韧性优势。跟踪材料采购本地化率;邻近性能够验证供应链安全。
新地理区域
Temasek x SK Hynix Japan:为什么主权资本信号对结构性验证比产能增加更重要
Temasek 投资 SK Hynix 日本工厂之际,产能正在扩张,而同行却显现获利了结的迹象。但在良率提升之前,新晶圆厂是资本密集型负债;像 Temasek 这样的主权财富基金(SWFs)参与其中,传递的是战略地缘政治协同信号,而非纯粹的商业投资回报率。真正的优势在于验证这一合作是否能针对出口管制确保关键供应链冗余,还是其代表着在周期性下行中被国家支持的流动性掩盖的产能过剩风险。以下是我的验证框架。 👇
🔍 为什么地缘政治拓扑决定真正的韧性
主权资本作为监管保险:Temasek 的持股不仅仅是资金,更是政治保护。在 CHIPS Act 限制和出口管制的时代,获得新加坡主权资本支持有助于进入日本材料和设备市场以及西方市场。监测 SK Hynix Japan 与竞争对手相比的监管审批速度;加速的许可表明其地缘政治效用,而非纯粹的制造效率。
供应链冗余与单点故障风险:日本专注于关键半导体材料(光刻胶、晶圆)。将制造与材料采购整合,可降低物流脆弱性。如果 SK Hynix Japan 比依赖跨境运输的竞争对手更快实现垂直整合里程碑,就会形成结构性成本和韧性优势。跟踪材料采购本地化率;邻近性能够验证供应链安全。
新地理区域
- 3
#GoldNears$4400HitsSevenWeekHigh
黄金 $4,400:为何货币溢价对结构性重估的重要性高于实际收益率
黄金接近 $4,400(7 周高点),白银同步升至 >$65,受劳动力数据走弱和加息预期下降推动。但将其完全归因于实际收益率,忽略了相对于法币贬值担忧而言,黄金货币溢价的结构性转变。真正的优势在于验证此次上涨是否反映了持久的央行增持和货币多元化,还是仅仅押注于短暂的美联储鸽派立场,并会在工资数据恢复正常时反转。以下是我的验证框架。 👇
🔍 为何溢价拓扑决定真正价值
央行购买速度与 ETF 资金流出:传统模型将黄金与西方 ETF 资金流联系起来,但近期上涨发生在 ETF 资金流出的情况下。如果央行购买(尤其是 BRICS 国家)加速,而西方散户卖出,这表明黄金定价正与以 USD 为中心的指标发生地缘政治脱钩。监测 IMF/World Gold Council 的储备数据;主权国家的增持验证了独立于散户情绪的结构性底部。
黄金/白银比压缩发出工业需求确认信号:白银升至 $65 以上,表明工业需求(太阳能/EV)正在追上货币投机需求。如果黄金/白银比压缩至 60x 以下,则确认贵金属的广泛走强,而非孤立的避险资金涌入。跟踪比率趋势;工业需求确认了可持续周期,而非防御性轮动。
期货曲线中嵌入的货币贬值预期:黄金期货的升水/贴水结构揭示了市场对未来现货价
黄金 $4,400:为何货币溢价对结构性重估的重要性高于实际收益率
黄金接近 $4,400(7 周高点),白银同步升至 >$65,受劳动力数据走弱和加息预期下降推动。但将其完全归因于实际收益率,忽略了相对于法币贬值担忧而言,黄金货币溢价的结构性转变。真正的优势在于验证此次上涨是否反映了持久的央行增持和货币多元化,还是仅仅押注于短暂的美联储鸽派立场,并会在工资数据恢复正常时反转。以下是我的验证框架。 👇
🔍 为何溢价拓扑决定真正价值
央行购买速度与 ETF 资金流出:传统模型将黄金与西方 ETF 资金流联系起来,但近期上涨发生在 ETF 资金流出的情况下。如果央行购买(尤其是 BRICS 国家)加速,而西方散户卖出,这表明黄金定价正与以 USD 为中心的指标发生地缘政治脱钩。监测 IMF/World Gold Council 的储备数据;主权国家的增持验证了独立于散户情绪的结构性底部。
黄金/白银比压缩发出工业需求确认信号:白银升至 $65 以上,表明工业需求(太阳能/EV)正在追上货币投机需求。如果黄金/白银比压缩至 60x 以下,则确认贵金属的广泛走强,而非孤立的避险资金涌入。跟踪比率趋势;工业需求确认了可持续周期,而非防御性轮动。
期货曲线中嵌入的货币贬值预期:黄金期货的升水/贴水结构揭示了市场对未来现货价
- 3
#RobinhoodEcosystemReboundsPONSUp23.6%
PONS 上涨 23.6%:为何供应冲击速度比销毁比例更能验证生态系统
PONS 反弹 23.6% 至 $632M MC,供应已销毁 31%,Boner 同期大涨 +44%。但代币销毁是滞后的会计事件;剩余流动性吸收新增需求的速度,决定了这究竟是持久的结构性重估,还是在订单簿日益变薄的情况下出现的暂时性挤压。真正的优势在于验证这 31% 的销毁是否真正增加了经稀缺性加权的深度,还是仅仅减少了流通量,却让市值容易受到早期持有者快速重新分配的影响。以下是我的验证框架。 👇
🔍 为何稀缺性拓扑决定真正的底部
有效流动性深度与市值比率:31% 的销毁会减少供应,但不会自动创造买盘压力。如果尽管价格上涨,买方深度仍低于销毁前水平的 5%,则上涨行情十分脆弱,容易因滑点引发崩盘。实时监控订单簿厚度;可持续的反弹需要流动性按比例增长,而不仅是在更薄的订单簿上实现名义价格上涨。
销毁后的持有者集中度分布:销毁通常移除的是沉睡或丢失的代币,而不是活跃卖方持有的供应。如果销毁后前 100 个钱包仍控制超过 40% 的流通供应,退出风险仍集中于内部人士。分析钱包分布变化;持有者去中心化才能验证有机需求,持续的集中度则表明存在协调分配的可能。
生态系统内跨资产相关性瓦解:PONS 与 Boner(+44%)同步上涨,表明资
PONS 上涨 23.6%:为何供应冲击速度比销毁比例更能验证生态系统
PONS 反弹 23.6% 至 $632M MC,供应已销毁 31%,Boner 同期大涨 +44%。但代币销毁是滞后的会计事件;剩余流动性吸收新增需求的速度,决定了这究竟是持久的结构性重估,还是在订单簿日益变薄的情况下出现的暂时性挤压。真正的优势在于验证这 31% 的销毁是否真正增加了经稀缺性加权的深度,还是仅仅减少了流通量,却让市值容易受到早期持有者快速重新分配的影响。以下是我的验证框架。 👇
🔍 为何稀缺性拓扑决定真正的底部
有效流动性深度与市值比率:31% 的销毁会减少供应,但不会自动创造买盘压力。如果尽管价格上涨,买方深度仍低于销毁前水平的 5%,则上涨行情十分脆弱,容易因滑点引发崩盘。实时监控订单簿厚度;可持续的反弹需要流动性按比例增长,而不仅是在更薄的订单簿上实现名义价格上涨。
销毁后的持有者集中度分布:销毁通常移除的是沉睡或丢失的代币,而不是活跃卖方持有的供应。如果销毁后前 100 个钱包仍控制超过 40% 的流通供应,退出风险仍集中于内部人士。分析钱包分布变化;持有者去中心化才能验证有机需求,持续的集中度则表明存在协调分配的可能。
生态系统内跨资产相关性瓦解:PONS 与 Boner(+44%)同步上涨,表明资
- 1
- 2
- 7
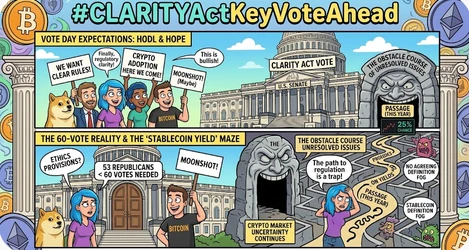
#CLARITYActKeyVoteAhead
CLARITY Act 9 月 15 日投票:为何合规摩擦比机构接入的通过概率更重要
参议院将于 9 月 15 日就 CLARITY Act 投票,而 Kalshi 对其今年通过的概率仅为 25%。但二元的通过/失败框架忽视了合规实施的结构性成本。真正的优势在于验证法案推进是否通过明确托管/收益规则,为机构创造可持续的运营清晰度,还是模糊的道德规范/稳定币条款会触发高昂的法律成本,无论最终投票结果如何都扼杀创新。以下是我的验证框架。 👇
🔍 为什么摩擦拓扑决定真正的市场影响
稳定币收益分类决定商业模式可行性:如何对待生息稳定币(证券还是商品)决定发行方是否能够提供利息。即使法案推进,模糊措辞也会造成合规瘫痪;明确禁止则会立即摧毁商业模式。追踪 Treasury/Fed 对收益语义的评论;对运营可行性而言,定义清晰度比法案通过更重要。
道德规范条款的执行机制复杂性:严格的道德规范条款可能要求交易所/发行方建立广泛的内部监控系统。如果合规成本超过中型参与者的收入利润率,那么尽管有“支持创新”的言论,行业整合仍会加速。建模估算合规支出与当前 OPEX 的对比;不成比例的负担会有利于现有巨头,同时压垮初创企业。
州级优先适用条款造成实施碎片化:联邦法案通常包含允许州监管机构施加更严格规则的退出条款。即使是“先进的”立法,也可能导致零散的
CLARITY Act 9 月 15 日投票:为何合规摩擦比机构接入的通过概率更重要
参议院将于 9 月 15 日就 CLARITY Act 投票,而 Kalshi 对其今年通过的概率仅为 25%。但二元的通过/失败框架忽视了合规实施的结构性成本。真正的优势在于验证法案推进是否通过明确托管/收益规则,为机构创造可持续的运营清晰度,还是模糊的道德规范/稳定币条款会触发高昂的法律成本,无论最终投票结果如何都扼杀创新。以下是我的验证框架。 👇
🔍 为什么摩擦拓扑决定真正的市场影响
稳定币收益分类决定商业模式可行性:如何对待生息稳定币(证券还是商品)决定发行方是否能够提供利息。即使法案推进,模糊措辞也会造成合规瘫痪;明确禁止则会立即摧毁商业模式。追踪 Treasury/Fed 对收益语义的评论;对运营可行性而言,定义清晰度比法案通过更重要。
道德规范条款的执行机制复杂性:严格的道德规范条款可能要求交易所/发行方建立广泛的内部监控系统。如果合规成本超过中型参与者的收入利润率,那么尽管有“支持创新”的言论,行业整合仍会加速。建模估算合规支出与当前 OPEX 的对比;不成比例的负担会有利于现有巨头,同时压垮初创企业。
州级优先适用条款造成实施碎片化:联邦法案通常包含允许州监管机构施加更严格规则的退出条款。即使是“先进的”立法,也可能导致零散的
KALSHI+1.28%
- 3
#GateSquareMidAutumnReunion
Gate Square 中秋节:为什么内容 Alpha 对可持续优势而言比发帖量更重要
Gate Square 的中秋活动提供超过 15,000 USDT 的奖池,包括礼盒、GT 空投以及原创内容券。但发帖频率并不是优势;相对于参与者饱和度,经质量调整后的内容可见度才决定真正的价值捕获。真正的机会在于验证你的洞察是否能产生真实的社区互动(点赞/分享),从而通过算法提升奖励权重,或者在竞争密度稀释个人 EV、使其低于努力成本时,通用帖子是否会淹没在噪音中。以下是我的验证框架。 👇
🔍 为什么 Alpha 拓扑决定真实捕获率
基于互动权重的奖励分配逻辑:大多数平台不会平均分配奖池;它们会根据互动指标(浏览量、点赞数、评论数)对奖励进行加权。如果你的帖子尽管投入很高,却只产生了活动总互动量的 <1%,你的份额就会不成比例地缩小。分析历史获胜者画像;高互动内容能捕获超额价值,低互动帖子无论数量多少都只能获得微不足道的回报。
原创性门槛与算法过滤:“原创内容”要求通常会触发自动抄袭检查。转载新闻或通用 TA 会被过滤,浪费精力,同时计入个人活动指标,却无法实现转化。核实平台特定的原创性标准;独特洞察能够验证参与资格,重复内容则会产生沉没成本。
基于参与者增长的奖池稀释曲线:15,000 USDT 的奖池听起来很可观,但如果有 10
Gate Square 中秋节:为什么内容 Alpha 对可持续优势而言比发帖量更重要
Gate Square 的中秋活动提供超过 15,000 USDT 的奖池,包括礼盒、GT 空投以及原创内容券。但发帖频率并不是优势;相对于参与者饱和度,经质量调整后的内容可见度才决定真正的价值捕获。真正的机会在于验证你的洞察是否能产生真实的社区互动(点赞/分享),从而通过算法提升奖励权重,或者在竞争密度稀释个人 EV、使其低于努力成本时,通用帖子是否会淹没在噪音中。以下是我的验证框架。 👇
🔍 为什么 Alpha 拓扑决定真实捕获率
基于互动权重的奖励分配逻辑:大多数平台不会平均分配奖池;它们会根据互动指标(浏览量、点赞数、评论数)对奖励进行加权。如果你的帖子尽管投入很高,却只产生了活动总互动量的 <1%,你的份额就会不成比例地缩小。分析历史获胜者画像;高互动内容能捕获超额价值,低互动帖子无论数量多少都只能获得微不足道的回报。
原创性门槛与算法过滤:“原创内容”要求通常会触发自动抄袭检查。转载新闻或通用 TA 会被过滤,浪费精力,同时计入个人活动指标,却无法实现转化。核实平台特定的原创性标准;独特洞察能够验证参与资格,重复内容则会产生沉没成本。
基于参与者增长的奖池稀释曲线:15,000 USDT 的奖池听起来很可观,但如果有 10
- 2
#EthereumAndBaseSplitOnAccountAbstraction
ETH/Base 账户抽象分歧:为什么钱包层互操作性对大规模采用的重要性高于协议标准
以太坊 L1 和 Base 在账户抽象方面存在分歧(EIP-8130 与 EIP-8141),L1 优先考虑抗审查性/隐私,L2 则侧重可扩展性/合规性。但如果钱包层能够成功抽象底层复杂性,协议碎片化并非致命问题。真正的关键在于验证钱包开发者能否打造无缝的跨链用户体验,掩盖结构性分歧,还是不兼容的标准会造成彼此孤立的生态,导致流动性和用户留存率分裂。以下是我的验证框架。 👇
🔍 为什么互操作性拓扑决定真正的用户体验
跨链钱包智能合约可移植性:单个智能账户钱包能否在 ETH L1 和 Base 上部署相同逻辑,而无需修改代码?如果钱包需要针对特定链的实现,开发者摩擦将呈指数级增加,从而减缓采用。监控钱包 SDK 兼容性指标;真正的抽象允许一次编写、随处部署,碎片化标准则迫使开发者重复开发。
跨链会话密钥有效性:账户抽象支持免 gas/批量交易的会话密钥。如果由于签名方案或验证逻辑不同,会话密钥无法跨越 L1/L2 边界,用户就必须不断重新进行身份验证。测试会话密钥的可移植性;无缝连续性验证统一的用户体验,频繁重新登录则表明存在结构性碎片化。
合规模块即插即用效率:Base 的合规导向账户抽象可能需要嵌入式 KY
ETH/Base 账户抽象分歧:为什么钱包层互操作性对大规模采用的重要性高于协议标准
以太坊 L1 和 Base 在账户抽象方面存在分歧(EIP-8130 与 EIP-8141),L1 优先考虑抗审查性/隐私,L2 则侧重可扩展性/合规性。但如果钱包层能够成功抽象底层复杂性,协议碎片化并非致命问题。真正的关键在于验证钱包开发者能否打造无缝的跨链用户体验,掩盖结构性分歧,还是不兼容的标准会造成彼此孤立的生态,导致流动性和用户留存率分裂。以下是我的验证框架。 👇
🔍 为什么互操作性拓扑决定真正的用户体验
跨链钱包智能合约可移植性:单个智能账户钱包能否在 ETH L1 和 Base 上部署相同逻辑,而无需修改代码?如果钱包需要针对特定链的实现,开发者摩擦将呈指数级增加,从而减缓采用。监控钱包 SDK 兼容性指标;真正的抽象允许一次编写、随处部署,碎片化标准则迫使开发者重复开发。
跨链会话密钥有效性:账户抽象支持免 gas/批量交易的会话密钥。如果由于签名方案或验证逻辑不同,会话密钥无法跨越 L1/L2 边界,用户就必须不断重新进行身份验证。测试会话密钥的可移植性;无缝连续性验证统一的用户体验,频繁重新登录则表明存在结构性碎片化。
合规模块即插即用效率:Base 的合规导向账户抽象可能需要嵌入式 KY
- 2
#BrentWTITop$100
Brent >100 美元:为何柴油裂解价差对通胀持续性的影响超过原油价格
红海扰动期间 Brent/WTI 突破 100 美元是头条新闻,但柴油不成比例的飙升表明存在结构性炼化瓶颈,而不仅仅是原油稀缺。真正的优势在于验证高油价究竟反映的是暂时性的地缘政治冲击,还是持续性的中间馏分油短缺;后者会通过运输/物流成本直接推高核心服务通胀。以下是我的验证框架。 👇
🔍 为何炼化格局决定通胀的真实影响
柴油裂解价差宽度显示供应约束严重程度:柴油与原油之间的价差(裂解价差)揭示炼厂产能利用率。如果裂解价差扩大至 >30 美元/桶,同时原油上涨,则表明全球炼化瓶颈正在形成约束,而不论原油供应情况如何。监测 3-2-1 裂解价差;即使原油企稳,极度扩大的价差也能验证成本推动型通胀的持续性。
运输成本向核心 CPI 传导存在滞后:柴油为货运/物流提供燃料,而货运/物流成本会在 60–90 天的滞后期内嵌入商品/服务价格。当前的柴油飙升要到 Q4 才会体现在 CPI 中。建模投入成本传导时间线;今天的能源冲击会变成明日的顽固服务通胀,而与美联储政策无关。
战略储备释放能力与扰动持续时间:SPR 释放可以遏制短期原油飙升,但无法修复炼化缺口。如果红海扰动持续时间超过储备释放窗口,市场就必须消化实体短缺。评估 SPR 剩余桶数与预计扰动持续时间;当缓冲耗尽、人工供
Brent >100 美元:为何柴油裂解价差对通胀持续性的影响超过原油价格
红海扰动期间 Brent/WTI 突破 100 美元是头条新闻,但柴油不成比例的飙升表明存在结构性炼化瓶颈,而不仅仅是原油稀缺。真正的优势在于验证高油价究竟反映的是暂时性的地缘政治冲击,还是持续性的中间馏分油短缺;后者会通过运输/物流成本直接推高核心服务通胀。以下是我的验证框架。 👇
🔍 为何炼化格局决定通胀的真实影响
柴油裂解价差宽度显示供应约束严重程度:柴油与原油之间的价差(裂解价差)揭示炼厂产能利用率。如果裂解价差扩大至 >30 美元/桶,同时原油上涨,则表明全球炼化瓶颈正在形成约束,而不论原油供应情况如何。监测 3-2-1 裂解价差;即使原油企稳,极度扩大的价差也能验证成本推动型通胀的持续性。
运输成本向核心 CPI 传导存在滞后:柴油为货运/物流提供燃料,而货运/物流成本会在 60–90 天的滞后期内嵌入商品/服务价格。当前的柴油飙升要到 Q4 才会体现在 CPI 中。建模投入成本传导时间线;今天的能源冲击会变成明日的顽固服务通胀,而与美联储政策无关。
战略储备释放能力与扰动持续时间:SPR 释放可以遏制短期原油飙升,但无法修复炼化缺口。如果红海扰动持续时间超过储备释放窗口,市场就必须消化实体短缺。评估 SPR 剩余桶数与预计扰动持续时间;当缓冲耗尽、人工供
- 2
#CoinDeskRevealsGateRWAPerpetualsTop3Globally
Gate RWA 永续合约前三:为何合成效率比交易量排名更能验证结构
CoinDesk 报道称,Gate 的 RWA 永续合约交易量达到 647 亿美元(月环比增长 158%),占全球份额的 12.6%,排名前三。但原始交易量是虚荣指标;对现实世界资产进行合成敞口的资本效率,才决定这是否反映了真正的机构对冲需求,还是在流动性不足的标的上进行的投机性散户杠杆交易。真正的优势在于验证这些永续合约是否能够以可持续的资金费率紧密跟踪现货 RWA 的基差,还是由于流动性碎片化和预言机延迟而容易面临脱锚风险。以下是我的验证框架。 👇
🔍 为何合成拓扑决定真正的实用性
相对现货 RWA 流动性的基差跟踪误差:RWA 现货市场(例如代币化国库券、私人信贷)相比原生加密资产通常流动性不足。如果由于底层流动性薄弱,永续合约价格显著偏离现货 NAV,就会形成套利陷阱,而非高效的对冲工具。监测相对于现货深度的基差波动率;紧密跟踪验证了有效的价格发现,较大偏离则表明存在结构性碎片化。
交易量激增期间的资金费率稳定性:如果交易量增长 158% 是由平衡的对冲或套利驱动的,那么交易量增长应与稳定的资金费率相关。持续极端的正负资金费率表明单边投机性持仓,容易受到挤压级联的影响。跟踪相对于交易量扩张的资金费率波动率;稳
Gate RWA 永续合约前三:为何合成效率比交易量排名更能验证结构
CoinDesk 报道称,Gate 的 RWA 永续合约交易量达到 647 亿美元(月环比增长 158%),占全球份额的 12.6%,排名前三。但原始交易量是虚荣指标;对现实世界资产进行合成敞口的资本效率,才决定这是否反映了真正的机构对冲需求,还是在流动性不足的标的上进行的投机性散户杠杆交易。真正的优势在于验证这些永续合约是否能够以可持续的资金费率紧密跟踪现货 RWA 的基差,还是由于流动性碎片化和预言机延迟而容易面临脱锚风险。以下是我的验证框架。 👇
🔍 为何合成拓扑决定真正的实用性
相对现货 RWA 流动性的基差跟踪误差:RWA 现货市场(例如代币化国库券、私人信贷)相比原生加密资产通常流动性不足。如果由于底层流动性薄弱,永续合约价格显著偏离现货 NAV,就会形成套利陷阱,而非高效的对冲工具。监测相对于现货深度的基差波动率;紧密跟踪验证了有效的价格发现,较大偏离则表明存在结构性碎片化。
交易量激增期间的资金费率稳定性:如果交易量增长 158% 是由平衡的对冲或套利驱动的,那么交易量增长应与稳定的资金费率相关。持续极端的正负资金费率表明单边投机性持仓,容易受到挤压级联的影响。跟踪相对于交易量扩张的资金费率波动率;稳
- 2
#AugustCoreCPIBeatsExpectations
8月核心 CPI +0.3%:为何粘性服务业通胀对实际收益率压力的重要性高于整体数据超预期
美国8月核心 CPI 环比上涨 0.3%(预期为 0.2%),为5月以来最高水平,而同比增速降至 2.4%。但核心指标的月度加速表明,服务业定价存在结构性粘性,而整体商品通胀降温掩盖了这一点。真正的关键在于验证这次 0.3% 的数据究竟反映的是短暂噪音,还是住房和服务成本重新加速,迫使美联储维持限制性政策的时间长于市场定价预期,从而持续推高实际收益率,并压缩 BTC 等对久期敏感的资产。以下是我的验证框架。👇
🔍 为什么粘性结构决定政策路径
剔除住房后的服务业动能发出潜在压力信号:住房成本相对市场租金滞后 12–18 个月,扭曲了当前读数。如果剔除住房后的服务业(医疗、保险、休闲)与核心 CPI 0.3% 的超预期表现同步加速,则表明劳动密集型行业的广泛定价能力正在恢复。关注超级核心 CPI 趋势;即使整体数据降温,持续的服务业通胀也会验证“更高更久”的叙事。
实际收益率凸性放大久期敏感性:实际收益率(名义收益率减去通胀预期)推动 BTC 和成长股估值。如果粘性核心 CPI 阻止名义收益率下降,而通胀预期仍保持锚定,实际收益率就会机械性上升。跟踪 5Y TIPS 收益率;实际利率上升会自动对零久期资产形成逆风,无论市场情绪
8月核心 CPI +0.3%:为何粘性服务业通胀对实际收益率压力的重要性高于整体数据超预期
美国8月核心 CPI 环比上涨 0.3%(预期为 0.2%),为5月以来最高水平,而同比增速降至 2.4%。但核心指标的月度加速表明,服务业定价存在结构性粘性,而整体商品通胀降温掩盖了这一点。真正的关键在于验证这次 0.3% 的数据究竟反映的是短暂噪音,还是住房和服务成本重新加速,迫使美联储维持限制性政策的时间长于市场定价预期,从而持续推高实际收益率,并压缩 BTC 等对久期敏感的资产。以下是我的验证框架。👇
🔍 为什么粘性结构决定政策路径
剔除住房后的服务业动能发出潜在压力信号:住房成本相对市场租金滞后 12–18 个月,扭曲了当前读数。如果剔除住房后的服务业(医疗、保险、休闲)与核心 CPI 0.3% 的超预期表现同步加速,则表明劳动密集型行业的广泛定价能力正在恢复。关注超级核心 CPI 趋势;即使整体数据降温,持续的服务业通胀也会验证“更高更久”的叙事。
实际收益率凸性放大久期敏感性:实际收益率(名义收益率减去通胀预期)推动 BTC 和成长股估值。如果粘性核心 CPI 阻止名义收益率下降,而通胀预期仍保持锚定,实际收益率就会机械性上升。跟踪 5Y TIPS 收益率;实际利率上升会自动对零久期资产形成逆风,无论市场情绪
- 2
#SenateReleasesNewCLARITYAct
CLARITY Act 9月15日表决:为何合规摩擦对运营可行性的影响大于通过概率
参议院新推出的 CLARITY Act 将于9月15日进行程序性表决,需要获得60票(需要7名民主党跨党派支持)。但将其简单框定为通过/失败,忽视了合规实施的结构性成本。真正的优势在于验证该法案的具体条款是否能为机构创造可持续的运营清晰度,还是有关稳定币收益和道德规范的模糊措辞会产生令人望而却步的法律开销,无论最终票数如何都扼杀创新。以下是我的验证框架。 👇
🔍 为什么摩擦拓扑决定真正的行业影响
稳定币收益分类决定商业模式的可行性:如何对待生息稳定币(证券还是商品)决定发行方是否能够提供利息。即使法案通过,模糊措辞也会造成合规瘫痪;明确禁止则会立即摧毁商业模式。跟踪财政部/美联储对收益语义的评论;相较于法律通过,定义是否清晰对运营可行性更为重要。
道德条款的执行机制复杂性:严格的道德条款可能要求交易所/发行方建立广泛的内部监控系统。如果合规成本超过中型参与者的收入利润率,尽管有“支持创新”的言论,行业整合仍会加速。将预计合规支出与当前 OPEX 建模对比;不成比例的负担会有利于现有大型参与者,同时打击初创企业。
州级优先适用条款造成实施碎片化:联邦法案通常包含允许州监管机构实施更严格规则的选择退出条款。即使立法“通过”,也可能形成碎片化
CLARITY Act 9月15日表决:为何合规摩擦对运营可行性的影响大于通过概率
参议院新推出的 CLARITY Act 将于9月15日进行程序性表决,需要获得60票(需要7名民主党跨党派支持)。但将其简单框定为通过/失败,忽视了合规实施的结构性成本。真正的优势在于验证该法案的具体条款是否能为机构创造可持续的运营清晰度,还是有关稳定币收益和道德规范的模糊措辞会产生令人望而却步的法律开销,无论最终票数如何都扼杀创新。以下是我的验证框架。 👇
🔍 为什么摩擦拓扑决定真正的行业影响
稳定币收益分类决定商业模式的可行性:如何对待生息稳定币(证券还是商品)决定发行方是否能够提供利息。即使法案通过,模糊措辞也会造成合规瘫痪;明确禁止则会立即摧毁商业模式。跟踪财政部/美联储对收益语义的评论;相较于法律通过,定义是否清晰对运营可行性更为重要。
道德条款的执行机制复杂性:严格的道德条款可能要求交易所/发行方建立广泛的内部监控系统。如果合规成本超过中型参与者的收入利润率,尽管有“支持创新”的言论,行业整合仍会加速。将预计合规支出与当前 OPEX 建模对比;不成比例的负担会有利于现有大型参与者,同时打击初创企业。
州级优先适用条款造成实施碎片化:联邦法案通常包含允许州监管机构实施更严格规则的选择退出条款。即使立法“通过”,也可能形成碎片化
- 2
#OracleQ1EarningsBeatStockUpOver5%
Oracle 财报后上涨 5%:为何积压订单转化对可持续重估的重要性高于营收超预期
Oracle 股价在 Q1 业绩超出预期后上涨 5%。但业绩超预期是回顾性的;剩余履约义务(RPO)转化为已确认营收的速度,决定了这反映的是持久的 AI 基础设施需求,还是仅仅是在未来疲软前加速签约。真正的优势在于验证当前订单是否代表结构性多年期承诺,还是将在下季度恢复正常的短期策略性成果。以下是我的验证框架。 👇
🔍 为何转化结构决定真正的质量
RPO 增长率与营收确认速度:如果 RPO 同比增长 30%,但营收仅增长 10%,这表明仍有巨额递延价值尚未计入损益表。反之,如果营收增速超过 RPO 增长,说明积压订单的消耗速度快于补充速度,这是未来增速放缓的领先指标。监测季度 RPO/营收比率趋势;转化加速验证近期强劲表现,出现背离则预警管线枯竭。
AI 基础设施合同期限是客户黏性的信号:短期 GPU/云服务交易会提振当前数据,但也会造成续约断崖。带有递增条款的多年期承诺合同能够提供超越炒作周期的可见性。分析业绩说明会中平均合同期限的延长情况;期限扩张证实了企业锁定,而非交易性现货采购。
资本支出激增期间的毛利率扩张考验定价能力:AI 资本支出通常会因硬件折旧而在初期压缩利润率。如果 Oracle 在大规模基础设施投资的同时
Oracle 财报后上涨 5%:为何积压订单转化对可持续重估的重要性高于营收超预期
Oracle 股价在 Q1 业绩超出预期后上涨 5%。但业绩超预期是回顾性的;剩余履约义务(RPO)转化为已确认营收的速度,决定了这反映的是持久的 AI 基础设施需求,还是仅仅是在未来疲软前加速签约。真正的优势在于验证当前订单是否代表结构性多年期承诺,还是将在下季度恢复正常的短期策略性成果。以下是我的验证框架。 👇
🔍 为何转化结构决定真正的质量
RPO 增长率与营收确认速度:如果 RPO 同比增长 30%,但营收仅增长 10%,这表明仍有巨额递延价值尚未计入损益表。反之,如果营收增速超过 RPO 增长,说明积压订单的消耗速度快于补充速度,这是未来增速放缓的领先指标。监测季度 RPO/营收比率趋势;转化加速验证近期强劲表现,出现背离则预警管线枯竭。
AI 基础设施合同期限是客户黏性的信号:短期 GPU/云服务交易会提振当前数据,但也会造成续约断崖。带有递增条款的多年期承诺合同能够提供超越炒作周期的可见性。分析业绩说明会中平均合同期限的延长情况;期限扩张证实了企业锁定,而非交易性现货采购。
资本支出激增期间的毛利率扩张考验定价能力:AI 资本支出通常会因硬件折旧而在初期压缩利润率。如果 Oracle 在大规模基础设施投资的同时
- 2
#GateTop4MainstreamCEX
Gate #4 CEX:为何产品多元化对可持续留存的重要性高于交易量排名
Gate 在 2026 年 8 月现货与期货交易量方面全球排名第 4。但总交易量掩盖了不同用户群体之间产品整合的深度。真正的优势在于验证这一规模是否反映了一个多元化生态系统,让用户能够从现货无缝迁移至衍生品,再到 RWA/质押,从而创造高终身价值(LTV);还是依靠各自孤立的活动维持,即使表面交易量很高,用户流失率仍然居高不下。以下是我的验证框架。 👇
🔍 为何多元化拓扑决定真正的用户黏性(而不仅仅是交易量)
跨产品迁移率反映生态系统健康度:如果用户始终局限于单一产品,高交易量也意义不大。如果超过 60% 的期货交易者从未使用现货/RWA/质押,LTV 仍将受到限制。监测跨产品激活率;无缝迁移能够验证整合式效用,而非碎片化使用。
新用户入门漏斗效率:排名 $40B 需要持续的用户流入。如果每名获客活跃用户成本(CPAAU)上升而留存率下降,增长将变得不可持续。跟踪从注册到首次交易再到使用第二种产品的漏斗转化指标;高效入门能够证明获客规模化不依赖付费营销。
机构与零售交易量组合的稳定性:过度依赖零售期货会带来对波动敏感的收入。如果机构现货/场外交易量按比例增长,就能在熊市期间稳定收益。评估客户群体构成;均衡的组合能够证明韧性,而非周期性依赖。
地域收入多元化可
Gate #4 CEX:为何产品多元化对可持续留存的重要性高于交易量排名
Gate 在 2026 年 8 月现货与期货交易量方面全球排名第 4。但总交易量掩盖了不同用户群体之间产品整合的深度。真正的优势在于验证这一规模是否反映了一个多元化生态系统,让用户能够从现货无缝迁移至衍生品,再到 RWA/质押,从而创造高终身价值(LTV);还是依靠各自孤立的活动维持,即使表面交易量很高,用户流失率仍然居高不下。以下是我的验证框架。 👇
🔍 为何多元化拓扑决定真正的用户黏性(而不仅仅是交易量)
跨产品迁移率反映生态系统健康度:如果用户始终局限于单一产品,高交易量也意义不大。如果超过 60% 的期货交易者从未使用现货/RWA/质押,LTV 仍将受到限制。监测跨产品激活率;无缝迁移能够验证整合式效用,而非碎片化使用。
新用户入门漏斗效率:排名 $40B 需要持续的用户流入。如果每名获客活跃用户成本(CPAAU)上升而留存率下降,增长将变得不可持续。跟踪从注册到首次交易再到使用第二种产品的漏斗转化指标;高效入门能够证明获客规模化不依赖付费营销。
机构与零售交易量组合的稳定性:过度依赖零售期货会带来对波动敏感的收入。如果机构现货/场外交易量按比例增长,就能在熊市期间稳定收益。评估客户群体构成;均衡的组合能够证明韧性,而非周期性依赖。
地域收入多元化可
- 2
#GateAugustTransparencyReport
Gate 透明度报告:为什么 RWA 抵押品质量比市场份额更重要,关乎结构性韧性
Gate 报告称储备金为 82.15 亿美元(127% 比率)、股票永续合约交易量月环比增长 308%,以及占全球 CEX RWA OI 的 49.6%。但市场份额是虚荣指标;底层 RWA 抵押品的流动性质量决定了这种主导地位是在压力事件期间创造持久稳定,还是隐藏脆弱性。真正的优势在于验证 49.6% 的 RWA 份额是否代表高等级流动资产(国库券),能够即时变现以覆盖永续合约亏损,还是集中于非流动性私人信贷/代币化股票,在波动性飙升时造成赎回瓶颈。以下是我的验证框架。 👇
🔍 为什么抵押品结构决定真正的安全性
RWA 资产类别流动性层级分布:并非所有 RWA 都相同。国库券提供近乎即时的流动性;代币化房地产/私人信贷可能需要数天或数周才能退出。如果超过 60% 的 RWA OI 位于第 2/3 层非流动性资产中,那么在追加保证金期间,49.6% 的份额就会变成负债。监测资产类别构成;高等级抵押品能够验证系统韧性,而非流动性集中则会制造隐藏的恐慌抛售风险。
RWA 与永续合约之间的交叉保证金折扣效率:用户能否以 RWA 代币作为股票永续合约的抵押品,并仅承担极低折扣?如果折扣超过 20%,尽管品牌整合,资本效率仍会下降。核实不同产品线的
Gate 透明度报告:为什么 RWA 抵押品质量比市场份额更重要,关乎结构性韧性
Gate 报告称储备金为 82.15 亿美元(127% 比率)、股票永续合约交易量月环比增长 308%,以及占全球 CEX RWA OI 的 49.6%。但市场份额是虚荣指标;底层 RWA 抵押品的流动性质量决定了这种主导地位是在压力事件期间创造持久稳定,还是隐藏脆弱性。真正的优势在于验证 49.6% 的 RWA 份额是否代表高等级流动资产(国库券),能够即时变现以覆盖永续合约亏损,还是集中于非流动性私人信贷/代币化股票,在波动性飙升时造成赎回瓶颈。以下是我的验证框架。 👇
🔍 为什么抵押品结构决定真正的安全性
RWA 资产类别流动性层级分布:并非所有 RWA 都相同。国库券提供近乎即时的流动性;代币化房地产/私人信贷可能需要数天或数周才能退出。如果超过 60% 的 RWA OI 位于第 2/3 层非流动性资产中,那么在追加保证金期间,49.6% 的份额就会变成负债。监测资产类别构成;高等级抵押品能够验证系统韧性,而非流动性集中则会制造隐藏的恐慌抛售风险。
RWA 与永续合约之间的交叉保证金折扣效率:用户能否以 RWA 代币作为股票永续合约的抵押品,并仅承担极低折扣?如果折扣超过 20%,尽管品牌整合,资本效率仍会下降。核实不同产品线的
RWA-1.40%
- 2
#ZECPlungesOver13%
🛡️ ZEC 跌破历史新高后下跌 13%:为何透明池与屏蔽池流量分化对隐私反弹验证的重要性超过价格下跌
Zcash 触及 1,200 美元历史新高后下跌了 13%。但对于隐私资产而言,下跌期间透明池与屏蔽池流量的方向性分化,决定了这究竟是健康的获利了结,还是受监管交易场所的结构性拒绝。真正的优势在于验证卖压究竟源自投机性透明池多头离场,还是由于交易所下架担忧和合规压力导致屏蔽池流动性蒸发。以下是我的验证框架。 👇
🔍 为何流量拓扑决定真正的底部
屏蔽池留存与透明池卖出量:透明池卖出反映散户/投机者离场;屏蔽池活动的持续性则表明核心隐私用户尽管面临波动仍在持有。如果屏蔽交易数量与价格按比例下降,则表明包括原生用户在内的市场正在普遍投降。监控 Zcash Foundation 仪表板;稳定的屏蔽池指标可以验证投机噪音之下的有机需求。
交易所净存入/提取失衡揭示托管风险:下跌期间大量净存入交易所,表明获利了结或避险;净提取则表明积累或迁移至自托管。如果存入量激增与价格下跌同时发生,而屏蔽地址显示资金流出,则驱动行为的是托管风险,而非基本面论点发生变化。追踪链上流量模式;钱包行为揭示价格变动背后的真实意图。
场外交易台溢价/折价变化反映批发市场情绪:散户现货价格可能落后于机构场外市场,后者进行大宗交易。如果公开市场下跌期间场外折价显著扩大,说明
🛡️ ZEC 跌破历史新高后下跌 13%:为何透明池与屏蔽池流量分化对隐私反弹验证的重要性超过价格下跌
Zcash 触及 1,200 美元历史新高后下跌了 13%。但对于隐私资产而言,下跌期间透明池与屏蔽池流量的方向性分化,决定了这究竟是健康的获利了结,还是受监管交易场所的结构性拒绝。真正的优势在于验证卖压究竟源自投机性透明池多头离场,还是由于交易所下架担忧和合规压力导致屏蔽池流动性蒸发。以下是我的验证框架。 👇
🔍 为何流量拓扑决定真正的底部
屏蔽池留存与透明池卖出量:透明池卖出反映散户/投机者离场;屏蔽池活动的持续性则表明核心隐私用户尽管面临波动仍在持有。如果屏蔽交易数量与价格按比例下降,则表明包括原生用户在内的市场正在普遍投降。监控 Zcash Foundation 仪表板;稳定的屏蔽池指标可以验证投机噪音之下的有机需求。
交易所净存入/提取失衡揭示托管风险:下跌期间大量净存入交易所,表明获利了结或避险;净提取则表明积累或迁移至自托管。如果存入量激增与价格下跌同时发生,而屏蔽地址显示资金流出,则驱动行为的是托管风险,而非基本面论点发生变化。追踪链上流量模式;钱包行为揭示价格变动背后的真实意图。
场外交易台溢价/折价变化反映批发市场情绪:散户现货价格可能落后于机构场外市场,后者进行大宗交易。如果公开市场下跌期间场外折价显著扩大,说明
- 2
#BonkGuyBullishOnUSELESS
Bonk Guy 将 USELESS 称为模因之王:对模因周期生存而言,叙事流动性为何比 ATH 地位更重要
Bonk Guy 宣布,在相对于同类代币创下历史新高之际,USELESS ($234M MC) 是本周期的模因之王。但在模因市场中,叙事关注转化为持续买盘压力的速度,决定了生存,而不是影响者的信念或相对强度指标。真正的优势在于验证 USELESS 是否已凭借不断加深的流动性护城河,实现真正的叙事垄断地位,还是只是在资本迁移至下一个新奇事物之前,暂时赢得了一场轮动之战。以下是我的验证框架。 👇
🔍 为什么叙事拓扑决定真正的主导地位
跨模因相关性崩溃发出领导信号:真正的模因之王会在回调期间与板块贝塔脱钩,同时引领上涨。如果 USELESS 在十大模因平均下跌 5% 时仍上涨 10%,这表明其拥有独立需求,而非跟随性波动。监测滚动相关系数;持续背离能够证明其领导地位,而非仅仅是时间上的巧合。
流动性深度增长率与市值扩张:市值上升但 LP 深度停滞,会造成脆弱性,使小额卖单触发过大的滑点。如果 $234M 估值没有伴随订单簿按比例加厚,这轮上涨就缺乏结构性基础。追踪 LP 与 MC 的比率趋势;可持续的主导地位要求流动性增长快于投机活动。
催化剂过后的社交提及速度衰减曲线:影响者喊单会制造即时峰值,但真正的王者会在初始热度消
Bonk Guy 将 USELESS 称为模因之王:对模因周期生存而言,叙事流动性为何比 ATH 地位更重要
Bonk Guy 宣布,在相对于同类代币创下历史新高之际,USELESS ($234M MC) 是本周期的模因之王。但在模因市场中,叙事关注转化为持续买盘压力的速度,决定了生存,而不是影响者的信念或相对强度指标。真正的优势在于验证 USELESS 是否已凭借不断加深的流动性护城河,实现真正的叙事垄断地位,还是只是在资本迁移至下一个新奇事物之前,暂时赢得了一场轮动之战。以下是我的验证框架。 👇
🔍 为什么叙事拓扑决定真正的主导地位
跨模因相关性崩溃发出领导信号:真正的模因之王会在回调期间与板块贝塔脱钩,同时引领上涨。如果 USELESS 在十大模因平均下跌 5% 时仍上涨 10%,这表明其拥有独立需求,而非跟随性波动。监测滚动相关系数;持续背离能够证明其领导地位,而非仅仅是时间上的巧合。
流动性深度增长率与市值扩张:市值上升但 LP 深度停滞,会造成脆弱性,使小额卖单触发过大的滑点。如果 $234M 估值没有伴随订单簿按比例加厚,这轮上涨就缺乏结构性基础。追踪 LP 与 MC 的比率趋势;可持续的主导地位要求流动性增长快于投机活动。
催化剂过后的社交提及速度衰减曲线:影响者喊单会制造即时峰值,但真正的王者会在初始热度消
- 2
#AIStockGuruReportedlyBullishOnAI
AI 大师重建仓位:为何重建速度比看多言论更能验证东山再起
市场传言称,一只与 AI 相关的基金在 7 月回撤 67% 后,重新建立了 SNDK、BE、INTC、CRWV、SKHY 和 AMD 的看多仓位。但“重建”一词含义模糊;相对于此前的峰值敞口,仓位重新累积的速度和构成,决定了这究竟代表真正的信念,还是仅仅是战术性均值回归交易。真正的优势在于验证当前仓位是否反映了经过修复且风险参数有所改善的结构性投资论点,还是只是在更低价格重新犯下旧错误,却没有解决最初的失败点。以下是我的验证框架。 👇
🔍 为何重建拓扑决定真正的信念
相对于此前峰值敞口的仓位规模:重建此前峰值配置的 20%,与恢复至 90% 有着根本区别。如果当前仓位规模在看多言论不断的情况下,仍仅为回撤前水平的一小部分,这表明是在谨慎试探,而非全力投入。将 13F/内部人申报文件中的变动与历史基准进行对比;按比例重建验证了信心的恢复,而部分重建则表明疑虑仍然存在。
股票代码选择的分化显示投资论点的演变:回到完全相同的标的(INTC、AMD)意味着投资论点没有改变;新增敞口(CRWV、BE)则表明已经吸取教训并进行调整。如果投资组合构成与 7 月完全一致,原有缺陷可能仍未得到解决。分析各持仓之间的权重变化;重建过程中的战略性多元化,证明这是理性诚实,
AI 大师重建仓位:为何重建速度比看多言论更能验证东山再起
市场传言称,一只与 AI 相关的基金在 7 月回撤 67% 后,重新建立了 SNDK、BE、INTC、CRWV、SKHY 和 AMD 的看多仓位。但“重建”一词含义模糊;相对于此前的峰值敞口,仓位重新累积的速度和构成,决定了这究竟代表真正的信念,还是仅仅是战术性均值回归交易。真正的优势在于验证当前仓位是否反映了经过修复且风险参数有所改善的结构性投资论点,还是只是在更低价格重新犯下旧错误,却没有解决最初的失败点。以下是我的验证框架。 👇
🔍 为何重建拓扑决定真正的信念
相对于此前峰值敞口的仓位规模:重建此前峰值配置的 20%,与恢复至 90% 有着根本区别。如果当前仓位规模在看多言论不断的情况下,仍仅为回撤前水平的一小部分,这表明是在谨慎试探,而非全力投入。将 13F/内部人申报文件中的变动与历史基准进行对比;按比例重建验证了信心的恢复,而部分重建则表明疑虑仍然存在。
股票代码选择的分化显示投资论点的演变:回到完全相同的标的(INTC、AMD)意味着投资论点没有改变;新增敞口(CRWV、BE)则表明已经吸取教训并进行调整。如果投资组合构成与 7 月完全一致,原有缺陷可能仍未得到解决。分析各持仓之间的权重变化;重建过程中的战略性多元化,证明这是理性诚实,
- 2
热门话题
#CLARITY法案关键投票在即
147.42k 浏览量6.83k 人讨论中
#Gate增速全球第一
23.59k 浏览量1.06k 人讨论中
#美联储即将公布利率决定
31.48k 浏览量3.51k 人讨论中
#GateUS全美合规牌照增至37张
23.29k 浏览量731 人讨论中
#淡马锡投资SK海力士并推进日本新厂
54.92k 浏览量8.39k 人讨论中
#金价逼近4400美元创七周高点
19.87k 浏览量5.75k 人讨论中
#Robinhood生态回暖PONS涨23.6%
23.59k 浏览量1.82k 人讨论中
#GateMeme狂欢季
104 浏览量3.24k 人讨论中
#Gate广场中秋团圆局
2.25k 浏览量1.62k 人讨论中
#以太坊与Base账户抽象合作破裂
37.82k 浏览量1.49k 人讨论中