#美股财报季 #英特尔 #作手分析
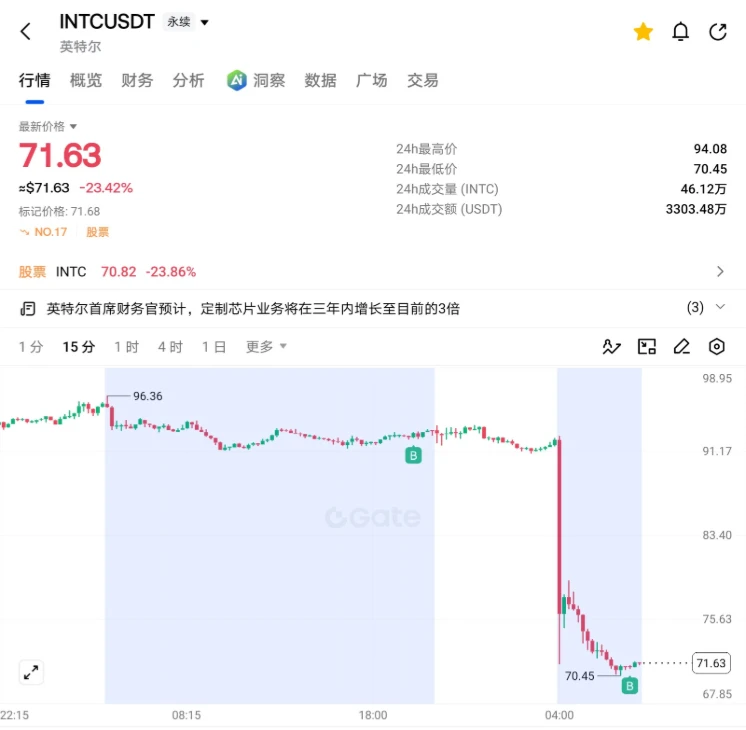
EPS大涨126%,Intel却暴跌22%?市场究竟在担心什么?
今天凌晨,Intel公布2026年第三季度财报,数据其实不差:营收165亿美元,同比增长21%;调整后EPS为0.52美元,高于市场预期的0.40美元,同比增长126%。数据中心与AI业务收入73亿美元,同比增长78%。
但为什么GATE上的INTC合约一度大跌约22%?
问题不在过去,而在未来。
第一,第四季度指引明显低于预期:营收预计150亿至160亿美元,低于市场预期的约170.7亿美元;调整后EPS预计0.25美元,也低于预期的0.43美元。
第二,产能和供应链仍是瓶颈。以色列工厂爆炸事故预计影响未来两个季度的营收,AI需求虽然旺盛,但Intel目前还无法充分满足市场需求。
第三,PC业务持续承压,内存价格上涨推高整机成本;同时毛利率指引从第三季度的44.1%降至第四季度的38%,公司今年也预计无法实现正自由现金流。
作手怎么看?
我认为Intel的长期AI和数据中心业务仍有想象空间,但短期经营压力不能忽视。今天我在大跌后小仓位加仓,逻辑是尝试捕捉超跌后的修复机会,而不是认定这里就是底部。
接下来我更关注价格能否止跌、反弹能否突破短期压制,以及回踩时能否守住。若继续创新低,就停止加仓,重新评估。
记住:基本面决定我们关注什么,价格结构决定我们什么时候进场。跌得多,不等于便宜;财报超预期,也不代表股价一定上涨。
你认为Intel这次是短期利空冲击,还是基本面拐点仍未到来?
EPS大涨126%,Intel却暴跌22%?市场究竟在担心什么?
今天凌晨,Intel公布2026年第三季度财报,数据其实不差:营收165亿美元,同比增长21%;调整后EPS为0.52美元,高于市场预期的0.40美元,同比增长126%。数据中心与AI业务收入73亿美元,同比增长78%。
但为什么GATE上的INTC合约一度大跌约22%?
问题不在过去,而在未来。
第一,第四季度指引明显低于预期:营收预计150亿至160亿美元,低于市场预期的约170.7亿美元;调整后EPS预计0.25美元,也低于预期的0.43美元。
第二,产能和供应链仍是瓶颈。以色列工厂爆炸事故预计影响未来两个季度的营收,AI需求虽然旺盛,但Intel目前还无法充分满足市场需求。
第三,PC业务持续承压,内存价格上涨推高整机成本;同时毛利率指引从第三季度的44.1%降至第四季度的38%,公司今年也预计无法实现正自由现金流。
作手怎么看?
我认为Intel的长期AI和数据中心业务仍有想象空间,但短期经营压力不能忽视。今天我在大跌后小仓位加仓,逻辑是尝试捕捉超跌后的修复机会,而不是认定这里就是底部。
接下来我更关注价格能否止跌、反弹能否突破短期压制,以及回踩时能否守住。若继续创新低,就停止加仓,重新评估。
记住:基本面决定我们关注什么,价格结构决定我们什么时候进场。跌得多,不等于便宜;财报超预期,也不代表股价一定上涨。
你认为Intel这次是短期利空冲击,还是基本面拐点仍未到来?