
当美联储公布 9 月会议纪要时,市场最初的解读是,这家央行仍倾向于收紧政策。19 位官员全部支持加息 25 个基点,将基准利率上调至 3.75%–4.00%,而且大多数与会者认为,年底前再次加息可能是适当的。然而,随后几天市场的反应却讲述了一个不同的故事。10 月 27–28 日会议加息的概率已降至约 17%–20%,低于 9 月决定公布后几天内接近 70% 的水平。纪要所表达的内容与交易员定价之间的差距,正是当前市场的核心矛盾。
部分解释在于纪要所使用的措辞。尽管大多数官员认为再次加息可能是适当的,但文件也强调,决策将继续取决于数据,并未表明 10 月是计划中的时点。“年底前”而不是“在下一次会议上”的表述留下了解读空间,而市场选择将其理解为美联储并不急于行动的信号。自会议以来,官员们在公开讲话中进一步强化了这一看法。美联储理事 Christopher Waller 本周表示,仍需要进一步加息,但他也指出,劳动力市场正在降温,央行可以保持耐心。这种愿意收紧政策、但并不急迫的组合,使 10 月加息概率一直维持在低位。
9 月会议以来公布的数据支持了耐心应对的做法。8 月 PCE 价格指数(美联储偏好的通胀指标)同比上涨 3.4%,低于 3.7% 的共识预期,而核心 PCE 为 3.0%。10 月 2 日公布的 9 月就业报告显示,经济仅增加 29,000 个就业岗位,远低于预期,失业率小幅升至 4.2%。较为温和的通胀和正在降温的劳动力市场,使美联储能够在 10 月会议上维持利率不变,而无需担心价格压力激增。市场将这一组合解读为立即加息的理由减弱。
这就 brings us to 10 月 14 日的 CPI 报告,如今它已成为美联储开会前日程上最重要的单一数据点。预测显示,整体通胀同比将升至约 3.6%–3.7%,高于 8 月的 3.4%。剔除食品和能源的核心 CPI 将受到最多关注,因为它更能衡量潜在的价格压力。如果核心 CPI 环比达到 0.3% 或更高,10 月加息的理由将重新浮现,加息概率可能回升至 40%–50%。如果数据更加温和、接近 0.2%,则将确认通胀仍在降温,并可能使 10 月加息概率维持现状,甚至进一步下降。
那么,高于预期的 CPI 数据将如何影响美联储的决定?会议纪要已经指出,通胀风险偏向上行,部分与会者担心能源价格和 AI 建设可能使价格压力持续高企。火热的 CPI 数据将验证这些担忧,并为委员会中的鹰派提供更有力的理由,支持在 10 月采取行动,而不是等到 12 月。但值得记住的是,美联储一再强调其依赖数据的做法。如果更广泛的趋势仍然指向逐步降温,仅凭一份通胀报告不太可能迫使其加息。10 月采取行动的门槛很高,可能需要火热的通胀数据与具有韧性的就业数据相结合才能达到这一门槛。
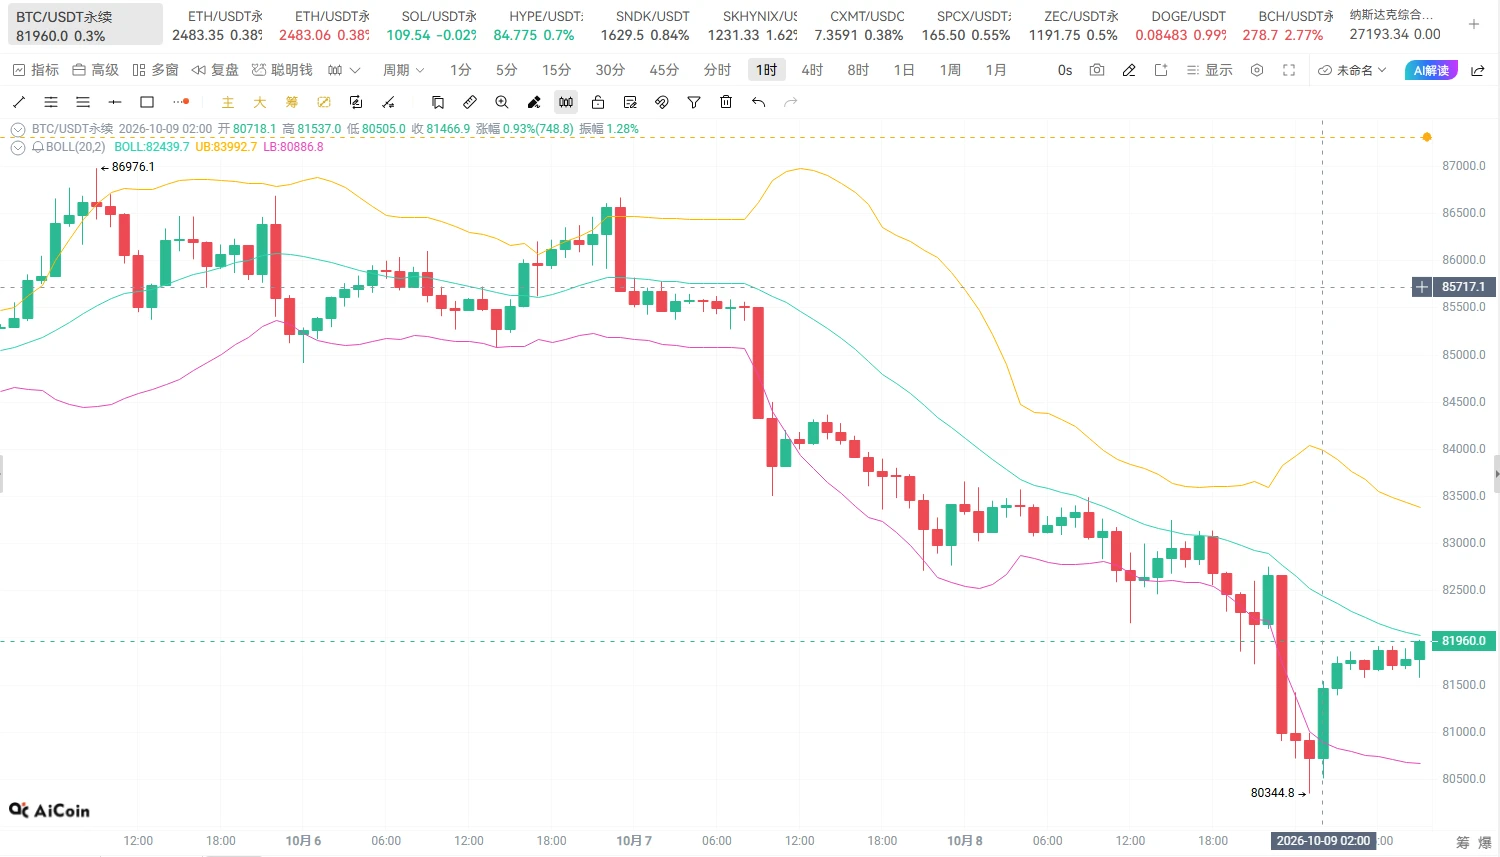
对于加密货币和美国股票而言,传导渠道在于利率预期和美元。当加息概率下降时,持有风险资产的机会成本降低,这往往会支撑价格。9 月加息后一周,加密货币投资产品录得 35.5 亿美元资金流入,创 2026 年单周最大规模,显示出数字资产资金流对利率前景的敏感性。但这种关系并非单向的。10 年期美国国债收益率维持在 5.28% 附近,30 年期收益率接近 5.63%,两者均处于数十年高位。这些高企的收益率继续对估值构成压力,尤其是依赖未来盈利折现的高增长行业。较为温和的 CPI 数据将通过降低进一步收紧政策的概率来缓解这种压力。火热的数据则会产生相反的效果。
当前前景是否已经被市场定价?基本上是,但并不完全。市场已经定价了 10 月暂停加息、12 月加息,12 月加息概率约为 70%。这些预期已反映在当前资产价格中。尚未被完全定价的是 CPI 数据出现重大意外的可能性。如果报告显著高于或低于预期,重新定价可能会非常剧烈,因为市场的大量仓位都建立在美联储将在 10 月维持利率不变这一假设之上。火热的数据将迫使交易员重新考虑这一假设,而调整可能同时波及债券、货币、股票和加密货币市场。
我个人认为,除非 CPI 报告带来真正的上行意外,否则美联储不太可能在 10 月加息。劳动力市场正在降温,通胀正朝着正确方向发展,而且委员会已释放出并不急于行动的信号。如果下一步行动确实会发生,12 月会议仍是更有可能的时点。但 10 月 14 日公布的 CPI 数据是可能改变这一判断的变量。在数据公布之前,市场仍在不完整的信息下运行,鹰派的会议纪要与鸽派的市场定价之间的差距仍将无法解决。
本文不构成投资建议。分析基于公开可用信息,不保证未来结果。
$BTC $ETH $GT
#ShareWeekly #FedSeptemberMinutesLeanHawkis