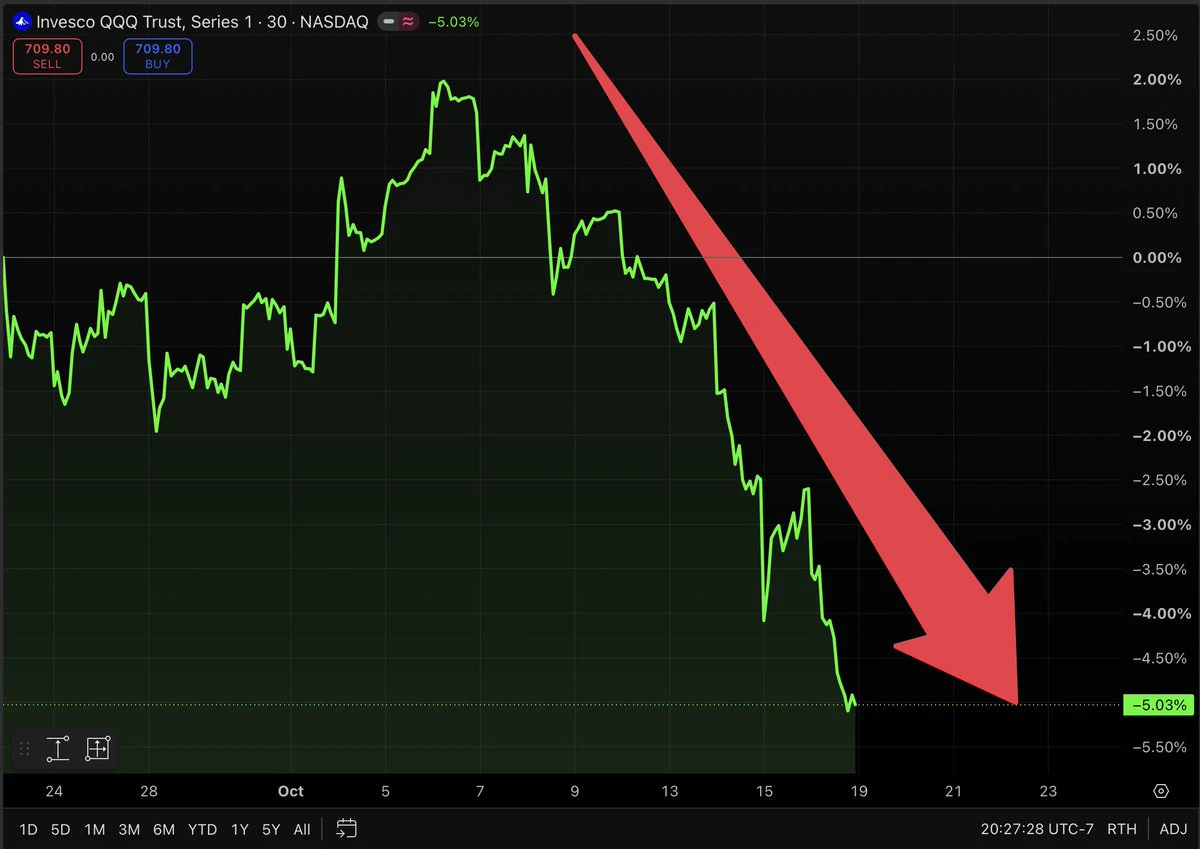
#美股存储板块跌幅扩大 美国科技股回调的性质正在转变:从估值重定价转向信贷链重定价
许多人仍在用旧有的“AI 回调 = 买入机会”策略看待美股。但如果你只关注纳斯达克和费城半导体指数,可能会错过最重要的变化:
7 月是“AI 估值/仓位重定价”;10 月则遭遇“AI 信贷链 + 高利率 + 地缘政治/油价”的三重打击。后者更像是 2000 年互联网泡沫破裂的“信贷侧预演”,但我们还没有进入全面熊市。
I. 7 月回调:估值高、仓位拥挤,但没有爆雷!
导火索:Google/Meta/Tesla 上调 CAPEX 预测,FCF 转为负值,市场开始追问:“AI 投资何时才能见效?”
QQQ 从 6 月高点约 $748.65 跌至 7 月 29 日低点 $661.14,峰谷跌幅为 11.7%;QQQ 在 7 月全月下跌 6.5%,SOXX 下跌 21%。
10 年期美国国债收益率为 4.6–4.75%;VIX 周度飙升至 20.66(+24%),但广义 VIX 未能持续高于 22。VXN 达到 26,但没有出现恐慌性飙升。
标普小幅下跌,而等权重股票上涨;资金在股票内部轮动(科技股 → 道指/医疗保健/消费类)。债券没有上涨,收益率反而走高 → 这不是避险,而是“半导体仓位太拥挤,先减持”。
结果:位于 $645 的 200 日移动均线守住了,股市在 8 月后反弹。这是一次可以逢低买入的回