


Investing With Brandon

币龄 2年
最高 VIP 等级 0
用户暂无简介
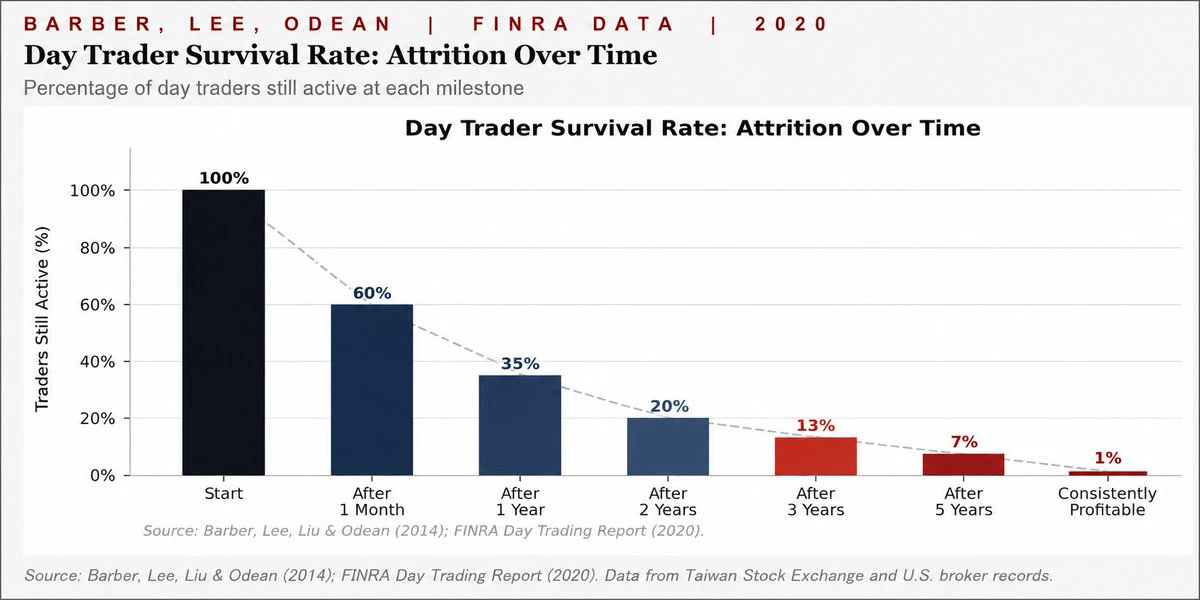
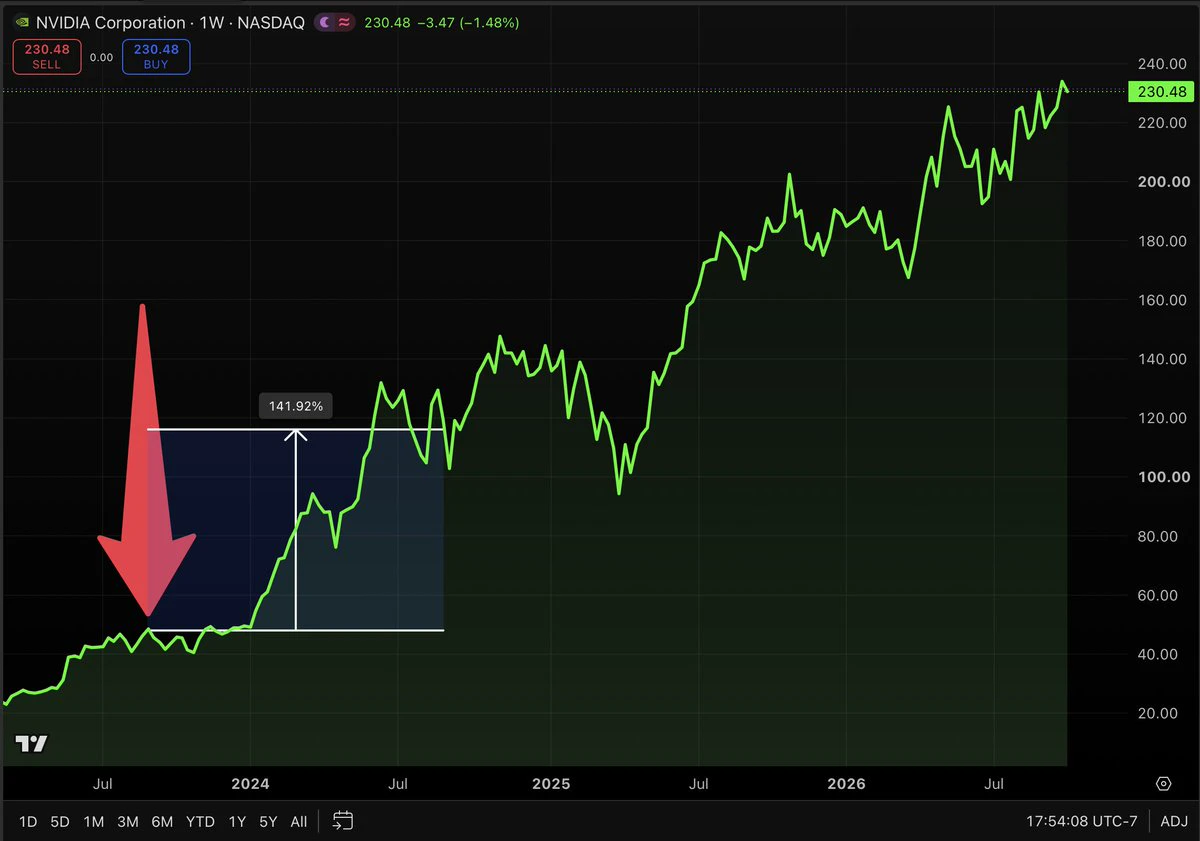
我不做日内交易……其中99%的人都会亏损。(见下方图表)
我不卖出备兑看涨期权……它们会封顶全部上涨空间。
我不卖出现金担保看跌期权……我不会让六位数资金闲置为现金。
我不碰周度期权……没人知道一只股票5天后会怎样。
我不做价差策略……我不会花钱押注反对自己的交易。
我不会整天盯着屏幕。
以下是我实际做的事情:
建立由$VOO + $Q
+家精英公司组成的基础仓位,并长期持有。
以低于公允价值的价格卖出期限1年以上、由投资组合担保的优质公司看跌期权,并由该基础仓位提供担保。
权利金用来买入更多股票。股票为更大规模的看跌期权提供担保。
只有在我极度看涨时才买入长期看涨期权,并用权利金为其提供资金。
控制好各项比例,这样即使发生崩盘,也不会让我陷入困境。
一旦你学会这一套并恍然大悟……你就会明白为什么沃伦·巴菲特不做日内交易。
VOO+0.58%
- 1
别把事情复杂化……
买入股票
卖出期限超过 1 年、由投资组合担保的看跌期权
买入期限超过 1 年的看涨期权
保持各项比率处于合理范围,以便在深度崩盘中安然无恙
当一家优秀公司的交易价格低于公允价值时,这是在股市中赚钱的最佳方式。
买入股票
卖出期限超过 1 年、由投资组合担保的看跌期权
买入期限超过 1 年的看涨期权
保持各项比率处于合理范围,以便在深度崩盘中安然无恙
当一家优秀公司的交易价格低于公允价值时,这是在股市中赚钱的最佳方式。
- 1
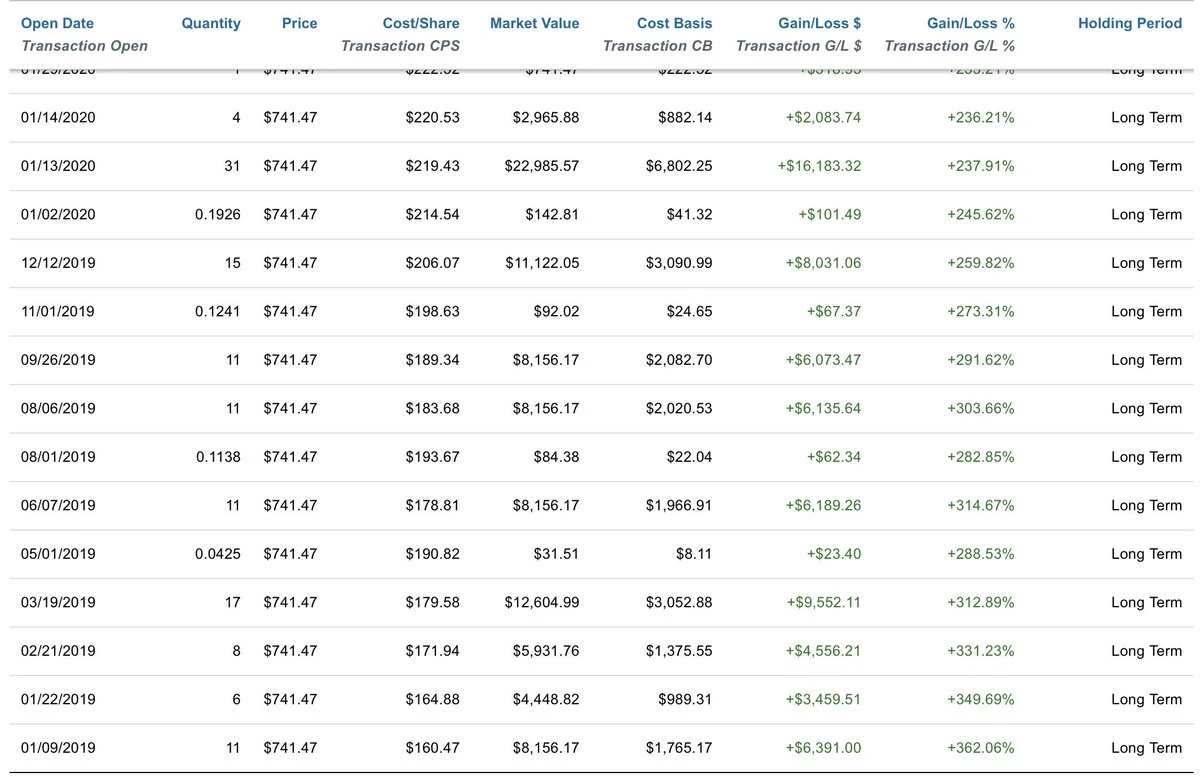
我从 2019 年 1 月开始买入 $Q 。
看看这些股票如今的表现。
这里的每一批持仓都上涨了 236% 至 362%。
COVID 崩盘时我没有卖出。
2022 年 Q 下跌 36% 时我也没有卖出。
每一批持仓都标注为长期持有。没有卖出一股。也没有为这些收益缴纳一美元税款。
而且这些股票并不是只放在那里。它们是我每月卖出的投资组合担保看跌期权背后的抵押品。它们会复利增长,而且还兼做第二份工作。
什么都不做是这场游戏中最难掌握的技能。它也是回报最高的技能。
看看这些股票如今的表现。
这里的每一批持仓都上涨了 236% 至 362%。
COVID 崩盘时我没有卖出。
2022 年 Q 下跌 36% 时我也没有卖出。
每一批持仓都标注为长期持有。没有卖出一股。也没有为这些收益缴纳一美元税款。
而且这些股票并不是只放在那里。它们是我每月卖出的投资组合担保看跌期权背后的抵押品。它们会复利增长,而且还兼做第二份工作。
什么都不做是这场游戏中最难掌握的技能。它也是回报最高的技能。
- 1
刚刚发出了我的免费周日通讯,以简单的方式介绍市场及应对方法!
在这里查看:
在这里查看:
散户投资者:我的同事说市场是个泡沫,而且他已经持有现金 3 年,等着它破裂。
我:这对他来说效果如何?
散户投资者:说实话,每次我们谈到这件事时,他似乎都很焦虑。
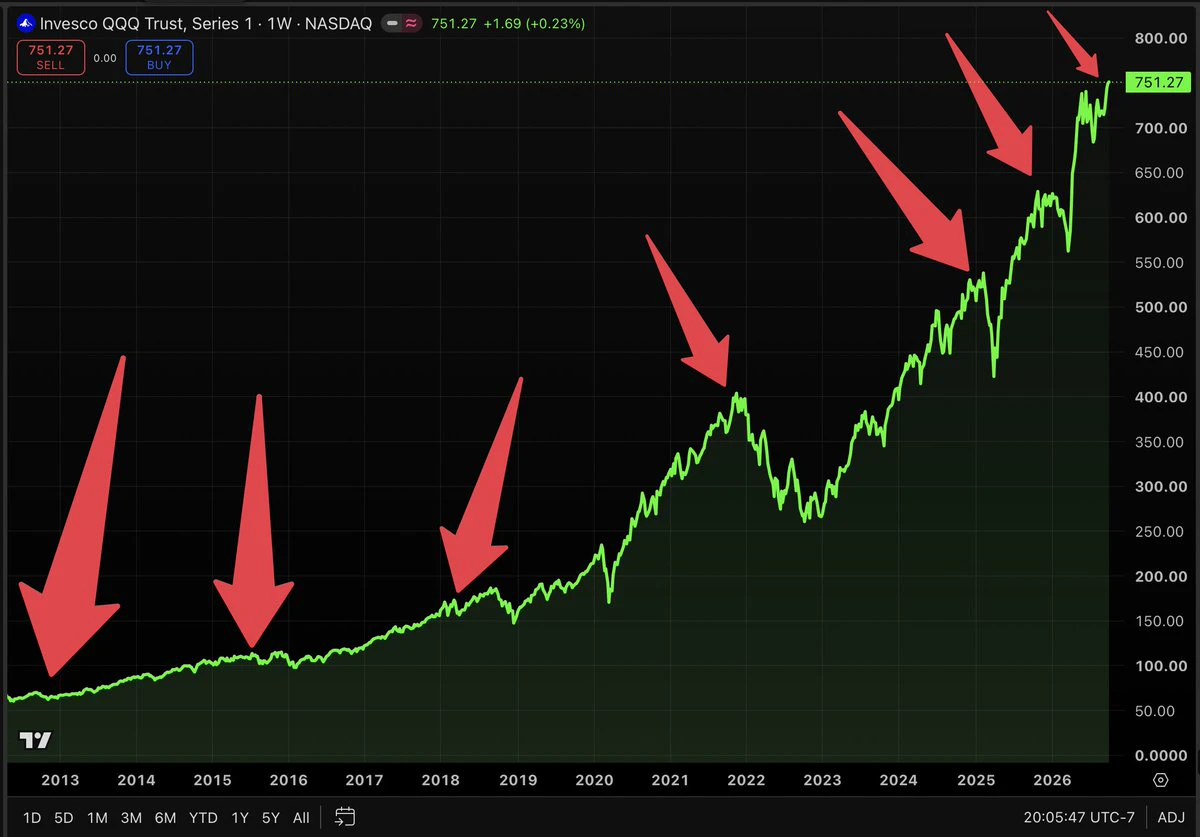
我:看看那张图。找出每一次有人称其为泡沫的时刻。2013 年、2015 年、2018 年、2021 年、2023 年。2025 年。全部如此。
散户投资者:它们都远低于现在的水平。
我:而且那些人中的每一个都曾经因为这样判断聪明了几个月,之后却一直错下去……
散户投资者:所以泡沫并不是真实存在的?
我:泡沫是真实存在的。2000 年,纳斯达克 $Q 下跌了 75%,花了 13 年才回本。那是真正的泡沫。当时市盈率超过 100。这张图上的任何一个箭头都远未达到那种估值水平……
散户投资者:那你会怎么做?
我:绝不支付过高价格,只买顶尖公司,保持能经受 50%+ 跌幅的比率,市场越贵时越保守,市场越便宜时越积极。保持简单,保持耐心,& 放眼长期。
NDAQ+1.38%
- 1
- 4
我有一篇关于投资组合担保卖出看跌期权的帖子火了,大家提出了无数关于这到底如何运作的问题,所以让我尽可能简单地解释一下整个事情。
首先,我制作过很多涵盖这一内容的 YouTube 视频。所以去那里看总是最好的,因为我可以在视频中展示具体内容。
但我会尽力让它在这里也讲得清楚。
普通的现金担保卖出看跌期权是这样运作的:
你卖出看跌期权并收取权利金,但会在账户中保留足够的现金,以便在被指派时买入股票。
我对这种方式的问题其实很简单。
卖出看跌期权是一种看涨策略。
所以,如果我看好一家公司的程度足以卖出它的看跌期权,我为什么要让 10 万美元、20 万美元甚至更多资金闲置在现金中,基本上什么也不做?
这就是为什么我改用所谓的投资组合担保卖出看跌期权。
我不再把这笔钱放在现金中,而是让资金投资于我的基础投资组合,主要包括标普 500、纳斯达克,以及估值很有吸引力、我愿意长期持有的高质量个股。
这个投资组合会为我提供可用于担保看跌期权的购买力,所以我的基础投资组合能够继续保持投资状态,同时我还可以在此基础上通过卖出看跌期权收取权利金。
而仅仅使用购买力来担保看跌期权,并不意味着我在借现金并支付保证金利息。
这时人们马上会说:“好吧,Brandon,但当市场崩盘、所有这些看跌期权都被指派时会发生什么?”
这恰恰是这一策略中最重要的部分。
我不会看 Schwab 给了我多少购买力,然后说:“太棒了
US500+0.24%
卖出看跌期权的行权价选择。
大多数人完全想得太复杂了。
这是我的做法。
我只卖出那些我本来就认为被低估的标的的看跌期权。
然后选择比当前价格低大约 10% 的行权价。
$Q 价格为 750 美元?
我卖出行权价为 675 美元的看跌期权。
我本来就在买便宜的东西。(假设本例中是这样)
然后我再选择比这个价格低 10% 的行权价。
市场必须从一个已经被低估的水平再下跌 10%,才能让我在到期日进入被指派范围。别忘了!还要考虑大约 2 年的 EPS 增长时间。(2 年期合约)
猜猜怎么着,我总是确保自己的各项比率处于合理水平,无论如何都能接受被指派!(不过我通常会展期)
但如果我确实被指派,我会很乐意因为未来能以更低的价格买入股票而获得报酬,同时不会承受现金担保看跌期权带来的现金拖累。
投资组合担保看跌期权再次获胜。
简单。可重复。有效。
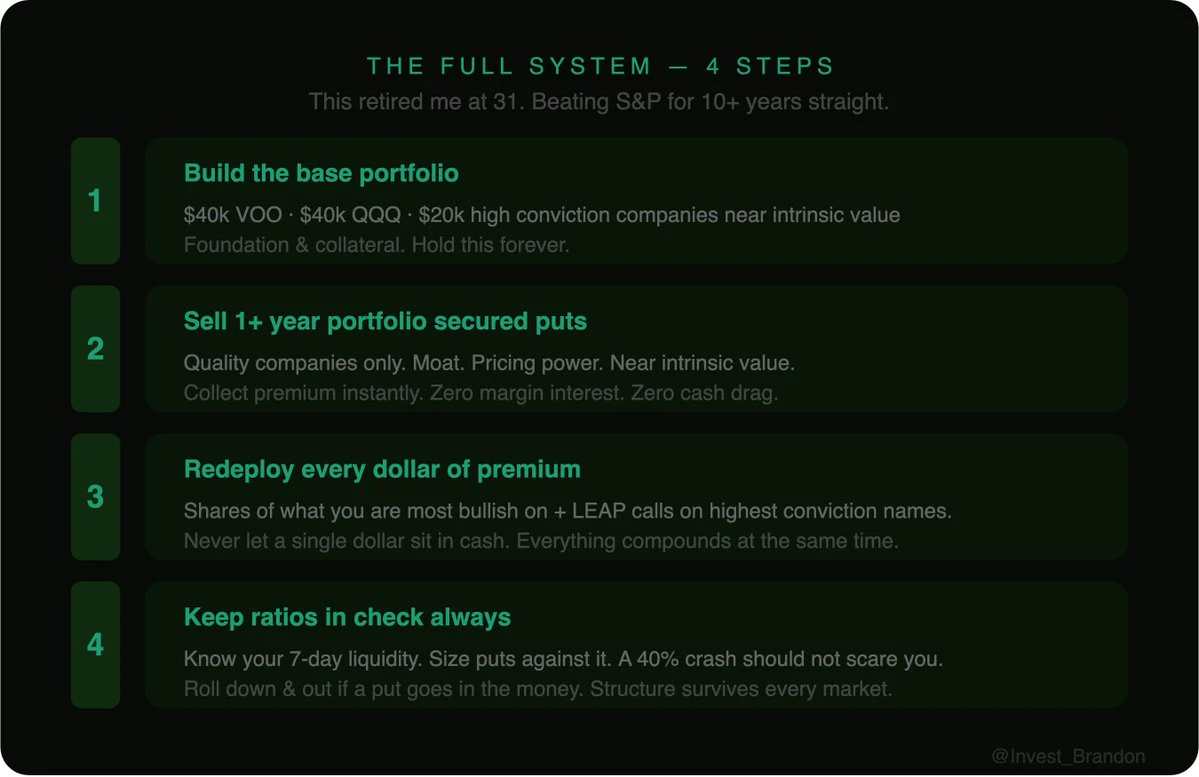
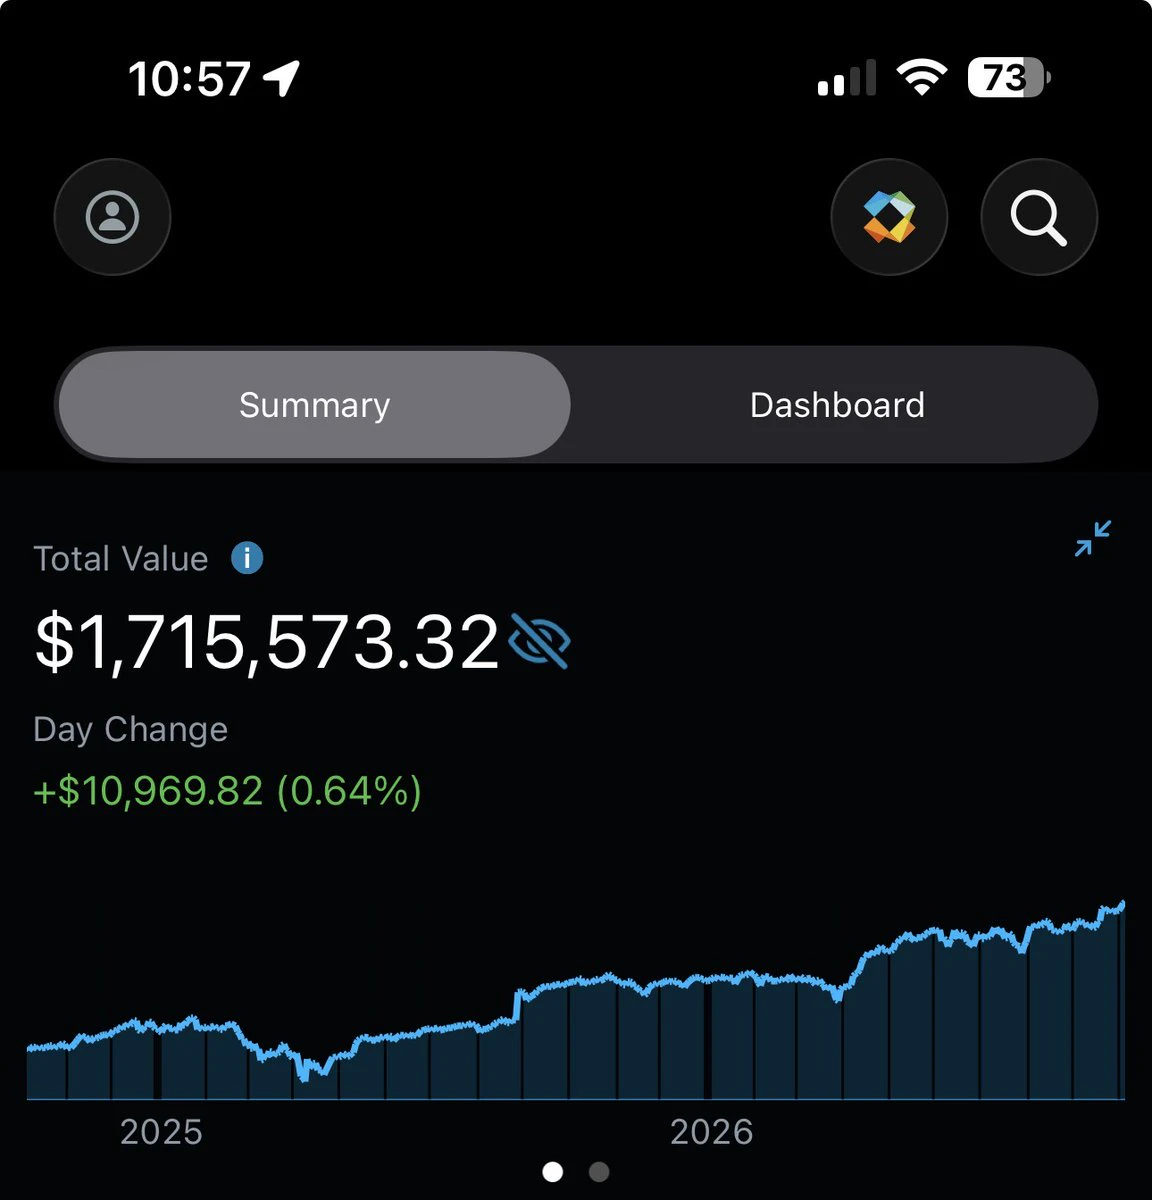
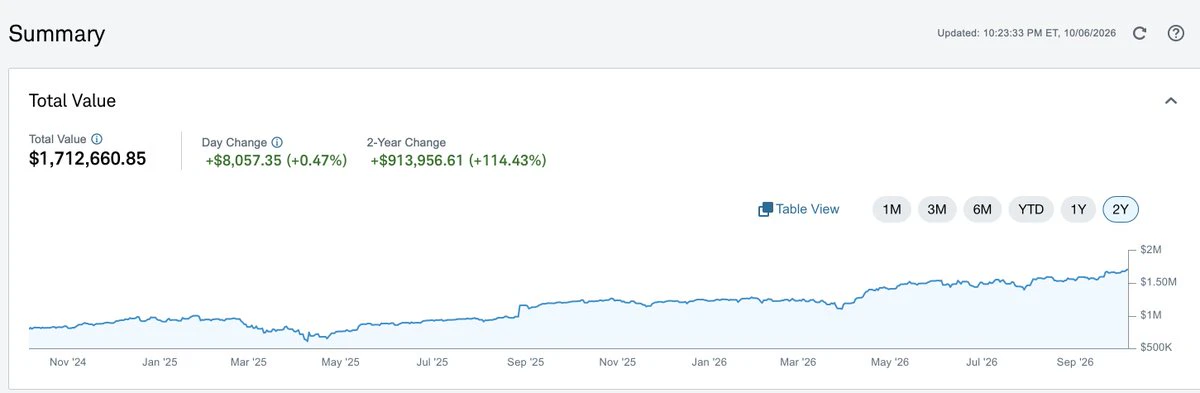
我在 31 岁时靠这个实现了退休。
第 1 步。打好基础。
$40k $VOO。$40k $Q。$20k 接近内在价值的高确信度公司。
这是你的基础和抵押品。
第 2 步。卖出期限 1 年以上、由投资组合担保的看跌期权。
只选优质公司。
护城河。
定价权。
估值合理。
收取权利金。
不支付任何保证金利息。
第 3 步。重新部署每一美元的权利金。
增持股票。
在你最有信心的标的上买入 LEAPS。
绝不让它以现金形式闲置。
第 4 步。保持比例合理。
始终了解你 7 天内的流动性。
40% 的崩盘不应让你夜不能寐。
就这些。
不做日内交易。
不卖备兑看涨期权。
不做价差策略。
没有压力。
只有结构和时间。
第 1 步。打好基础。
$40k $VOO。$40k $Q。$20k 接近内在价值的高确信度公司。
这是你的基础和抵押品。
第 2 步。卖出期限 1 年以上、由投资组合担保的看跌期权。
只选优质公司。
护城河。
定价权。
估值合理。
收取权利金。
不支付任何保证金利息。
第 3 步。重新部署每一美元的权利金。
增持股票。
在你最有信心的标的上买入 LEAPS。
绝不让它以现金形式闲置。
第 4 步。保持比例合理。
始终了解你 7 天内的流动性。
40% 的崩盘不应让你夜不能寐。
就这些。
不做日内交易。
不卖备兑看涨期权。
不做价差策略。
没有压力。
只有结构和时间。
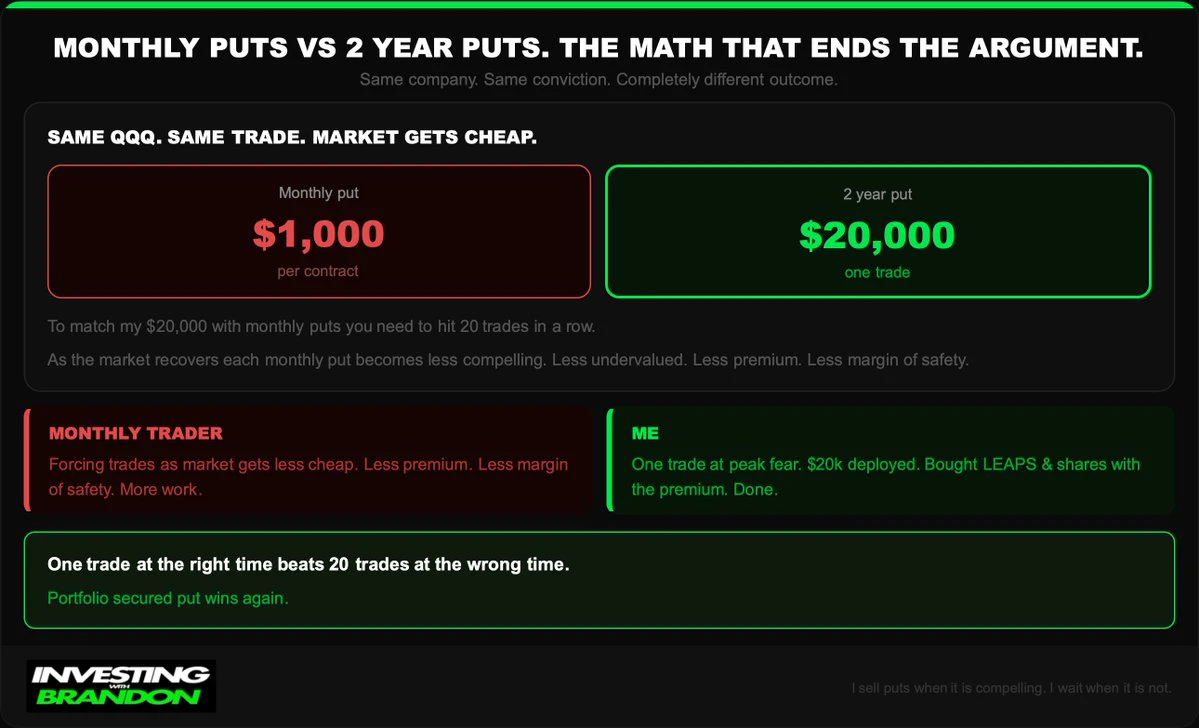
月度看跌期权 vs 2 年期看跌期权。
终结争论的数学。
市场变得便宜。
我卖出一份 2 年期看跌期权。
收取 20,000 美元。
你在同一家公司上卖出月度看跌期权。
平均每月 1,000 美元。
要匹配我的 20,000 美元,你需要连续完成 20 笔交易。
但问题在于。
随着市场从下跌中复苏,每份月度看跌期权的吸引力都会降低。
估值不再那么低。权利金减少。安全边际缩小。
随着机会减少,你却在强行交易。
与此同时,我在恐慌达到顶峰时部署了 $20k 。
收取那笔权利金。买入 LEAPS。
买入股票。
完成。
在正确时间进行的一笔交易,胜过在错误时间进行的 20 笔交易。
投资组合担保卖出看跌期权策略再次获胜。
终结争论的数学。
市场变得便宜。
我卖出一份 2 年期看跌期权。
收取 20,000 美元。
你在同一家公司上卖出月度看跌期权。
平均每月 1,000 美元。
要匹配我的 20,000 美元,你需要连续完成 20 笔交易。
但问题在于。
随着市场从下跌中复苏,每份月度看跌期权的吸引力都会降低。
估值不再那么低。权利金减少。安全边际缩小。
随着机会减少,你却在强行交易。
与此同时,我在恐慌达到顶峰时部署了 $20k 。
收取那笔权利金。买入 LEAPS。
买入股票。
完成。
在正确时间进行的一笔交易,胜过在错误时间进行的 20 笔交易。
投资组合担保卖出看跌期权策略再次获胜。
- 1
🔴卖出现金担保看跌期权就像在轮盘赌桌上押红色和黑色。
(蠢……对吧?)
让我解释一下:
- 卖出看跌期权是一种看涨策略。
- 但卖出由一大笔闲置现金担保的看跌期权却是看跌的。
- 为什么不使用你看好的公司来担保交易,而不是现金……
- 这叫投资组合担保看跌期权。
散户交易者最常说用来“证明我错了”的话
- “投资组合担保看跌期权很危险,因为你无法接受指派”
- 我的回答是……他们大错特错,因为我有一个具有价值的基础投资组合。
- 在极少数我接受指派的情况下,我会卖出基础投资组合中的股票来筹集现金,然后用这笔现金买入我极度看好的公司。
- 顺便说一句,我这样做不需要支付任何保证金利息。
- 我始终控制好各项比例,因此不会有任何崩盘能够让我倾家荡产。
- 1
散户投资者:为什么不直接卖出每周看跌期权,更快地复利?一年 52 笔交易。
我:一笔能收多少权利金?
散户投资者:大概 $150。
我:& 行权价比现价低多少?
散户投资者:可能低 2-3%。
我:所以一次正常的 5% 下跌,你就会陷入亏损……而且只剩 4 天恢复。
散户投资者:我直接展期就行了。
我:展期到哪里?再往后展期一周?你只能为了几分钱不断展期。
散户投资者:……好吧,但大多数星期都能奏效。
我:大多数星期。然后有一个星期失效,就会抹去 2-3 个月每周 $150 的收益。
散户投资者:那你怎么做?
我:选择 1-2 年后到期、行权价远低于现价的期权,标的是一家被低估的优秀公司。前期收取的权利金高得多,而且公司有充足的时间成长到那个价位。
散户投资者:感觉很慢。
我:你来这里是为了获得多巴胺刺激、寻求操作快感?还是为了赚钱……股市里的大钱通常是在“慢”中赚到的……
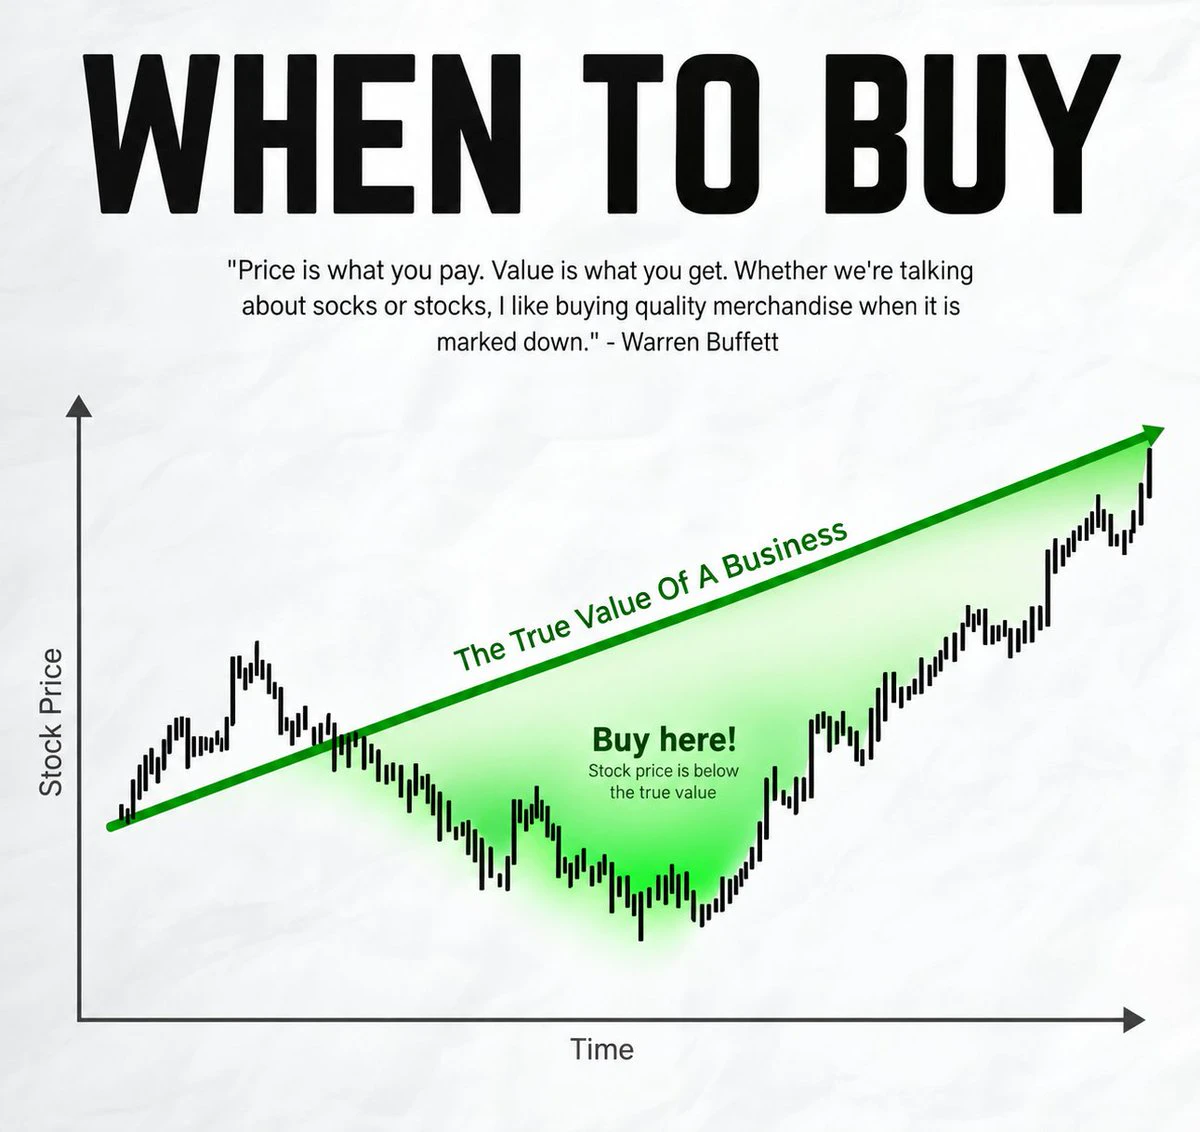
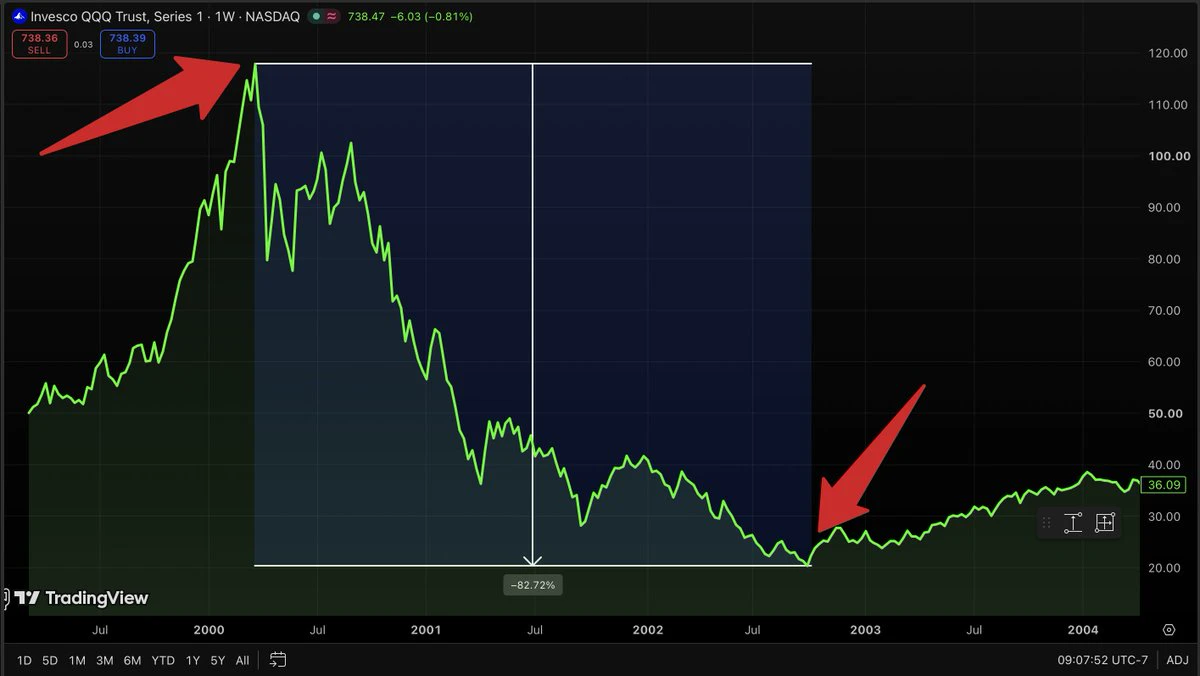
纵观历史,买入 Nasdaq $Q 最糟糕的一天是 2000 年 3 月 27 日。
每股 117.75 美元。正值互联网泡沫的顶峰。
到 2002 年 10 月时,它跌至 20.06 美元。下跌 82%。
仅仅回到盈亏平衡就花了大约 15 年……而且这还是在股息再投资的情况下。
但如果你在那一天准确买入后什么都不做,如今它的价格约为 740 美元。算上股息,你的资金大约增长了 7 倍。
而那位在 2002 年 10 月以 20 美元买入的人……仅按价格计算,大约增长了 37 倍。
同一只基金。唯一改变的就是买入价格。
这就是为什么我不会仅仅因为某样东西在上涨就买入。我希望优秀的公司/ETF以接近或低于公允价值的价格交易。
想要获得一项好的投资,两者缺一不可。
1. 优秀的公司/ETF
2. 合理的价格
NDAQ+1.38%
- 2
- 8
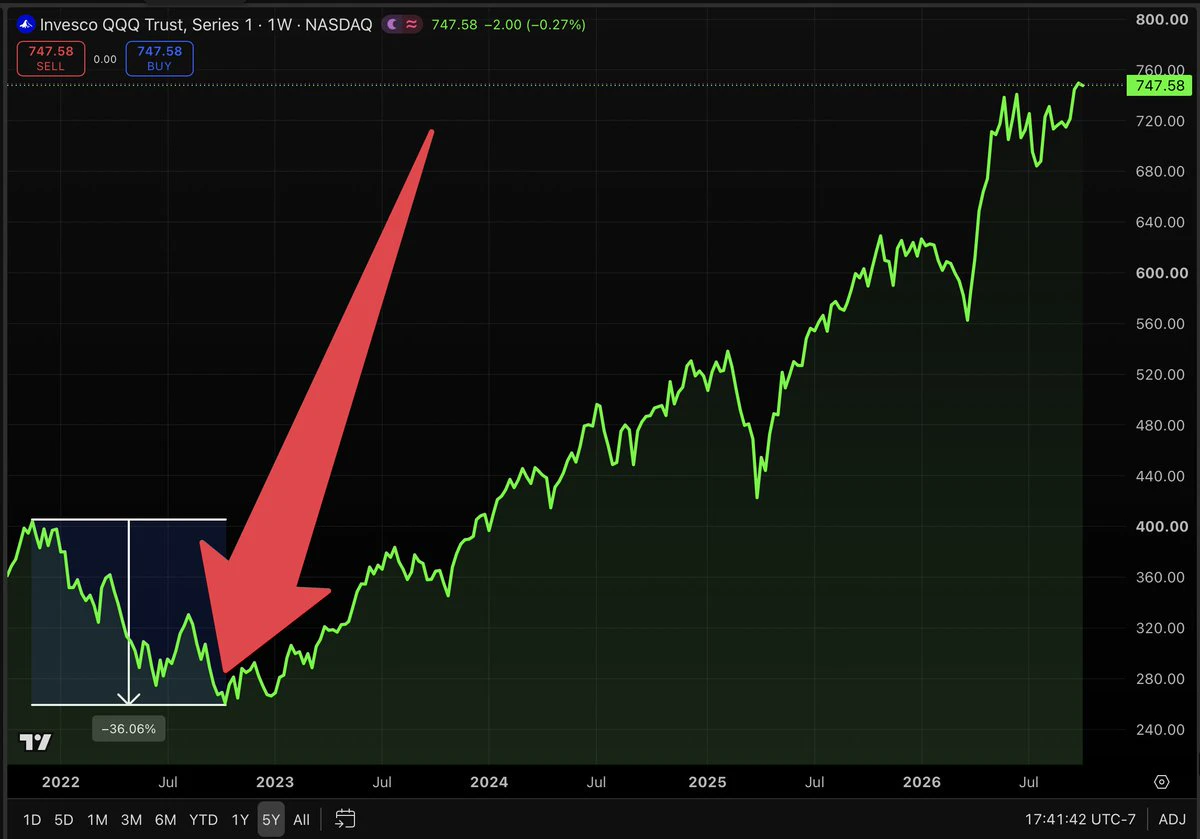
散户:如果再来一个 2022 年,我就要清仓。那一年击垮了我……糟透了。
我:看看那张图。跌幅超过 36%。现在告诉我你做了什么。
散户:尽可能一直持有,在接近底部时卖出,之后以高得多的价格重新买入。
我:所以市场只是暂时下跌了 36%,而你的反应却让它变成了永久损失……你在打折时卖掉了……
散户:我知道。这件事至今仍让我内心煎熬。
我:这就是我的 2022 年。同一张图。我一路卖出期限超过 1 年的投资组合现金担保看跌期权,当时的期权费是多年来最丰厚的。我收取现金流,并将其重新投资于优质公司和估值良好的标的。
散户:当时市场还在下跌?
我:一路都在。我始终控制着自己的仓位比例……这意味着没有任何事情能迫使我卖出,所以进一步下跌并不是威胁。
散户:同一年,结果却截然相反。
我:差别不在于聪明与否,而在于是否在下跌之前就制定了计划。大多数人在底部、“情绪最大化”“痛苦最大化”的时候,都不擅长临场应变。无论哪种情况,都要始终做好配置和准备,以便取胜。
- 1
走进银行,带着 10 万美元。
买一张存单,收取 4% 的收益。
然后要求将同一笔$100k 也用作出租房产的首付款……
他们会把你笑着赶出大楼。
“你的钱不可能同时放在两个地方。”
但这正是我每个月都在做的事。
我的份额( $VOO / $Q )就在那里以每年约 11% 的速度复利增长。
同样的份额为我卖出的看跌期权提供担保,另外获得约 15% 的收益。
同一笔钱。两份回报。从不使用保证金。比率始终处于控制之中。
这就是 10% 如何悄然变成 25%。
而 25% 与 $1M 和 $61M 之间的差距,会随着时间推移体现出来。
投资组合担保看跌期权将改变你的人生。
我就是这样将资产规模扩大到数百万的。
买一张存单,收取 4% 的收益。
然后要求将同一笔$100k 也用作出租房产的首付款……
他们会把你笑着赶出大楼。
“你的钱不可能同时放在两个地方。”
但这正是我每个月都在做的事。
我的份额( $VOO / $Q )就在那里以每年约 11% 的速度复利增长。
同样的份额为我卖出的看跌期权提供担保,另外获得约 15% 的收益。
同一笔钱。两份回报。从不使用保证金。比率始终处于控制之中。
这就是 10% 如何悄然变成 25%。
而 25% 与 $1M 和 $61M 之间的差距,会随着时间推移体现出来。
投资组合担保看跌期权将改变你的人生。
我就是这样将资产规模扩大到数百万的。
VOO+0.50%
- 1
- 4
我过去 10 多年使用过的每种期权策略,按从差到好排名。
7. 0DTE 和每周看涨期权。赌博。你需要判断对方向和日期。
6. 价差策略。你收取 1,000 美元,并花 900 美元买入其下方的看跌期权。同时看涨又看跌。
5. 轮动策略。你承受下跌,然后限制反弹收益。
4. 对你看涨的股票进行备兑看涨期权操作。直到股票暴涨,而你的股票被行权买走之前,这招都有效。
3. 现金担保看跌期权。思路是对的……但你的资金闲置在那里,什么也没做。
2. 当一家优秀公司的股价低于公允价值且你极度看涨时,买入 1 年以上期限的看涨期权。有时间让盈利增长,而且你的最大损失就是你支付的金额。
1. 对低于公允价值的优秀公司卖出 1 至 2 年期限的投资组合担保看跌期权。你的股票为交易提供担保,持续复利,而权利金可以购买更多股票和看涨期权。控制好比例。
大多数散户投资者都会困在 3、4、5、6、7……
真正的大钱在 1 和 2。
专注于此。
市盈率与回报
(当前市盈率 = 19)
1 年后 = 难以判断
10 年后 = 趋势明确
无论短期市场如何,都要配置以求胜。
市场上涨 = 我升值
市场下跌 = 我获利
(当前市盈率 = 19)
1 年后 = 难以判断
10 年后 = 趋势明确
无论短期市场如何,都要配置以求胜。
市场上涨 = 我升值
市场下跌 = 我获利
- 1
视角:你通过轮动策略每周卖出看跌期权来赚取“收入”
股票价格为 100 美元。你每周卖出 5 份行权价为 97 美元的看跌期权。
第 1 周:+300 美元。这太容易了。
第 2 周:+280 美元。为什么不是所有人都这么做?
第 3 周:+310 美元。开始把这事告诉同事。
第 4 周:+290 美元。开始查怎么辞职。
第 5 周:+300 美元……然后股票在财报发布后下跌 12%。以 97 美元的价格被指派买入 500 股。股票跌到了 88 美元。
第 6 周:以 92 美元的价格卖出备兑看涨期权,想“赚回来”。+150 美元。
第 7 周:+150 美元。
第 8 周:+150 美元。
第 9 周:股票飙升至 102 美元。股票以 92 美元的价格被行权收走。
9 周后的最终成绩:
收取的权利金:1,930 美元
股票亏损:-2,500 美元
净额:-570 美元
这 9 周里股票上涨了 2%……而你却亏了钱。
这就是轮动策略……你承担下跌,却限制上涨收益。
🟢如何在 2026 年 10 月投资 10 万美元:
(不过适用于任何金额)
$30k $VOO
$30k $Q
$20k 个股
$10k 买入看涨期权
$10k $SGOV
针对符合以下标准的公司,卖出 1 年期看跌期权,以投资组合担保,而非现金担保:
1. 必须低于内在价值。
2. 必须拥有护城河。
3. 必须拥有定价权。
4. 必须具备持久的竞争优势。
5. 如果被分配股票,我必须能够接受长期持有;如果愿意,我可以使用轮动策略,并耐心地“摆脱”这些股票。
重要说明:
- 以投资组合担保,而非现金担保。
- 我会控制好各项比例,这样如果被分配股票,我的核心投资组合可以用来为分配提供现金。
- 做 1 年期合约。
- 如果遵循以上 5 点,你被分配股票的概率很低。
- 这就是我在短短几年内将资产规模提升至数百万美元的方法……老实说,只要你拥有正确的框架,这比大多数人想象的容易得多。
VOO+0.58%
- 1
2014 年的我:我要通过日内交易发财。
2026 年的我:进展如何?
2014 年的我:我的意思是……我也有过一些顺利的日子。
2026 年的我:& 那些糟糕的日子呢?
2014 年的我:……我们不谈那些。
2026 年的我:你还在做什么?
2014 年的我:对所有东西卖出备兑看涨期权。免费赚钱。
2026 年的我:直到股票暴涨,& 你的股票被行权收走。
2014 年的我:……是的,那已经发生了。
2026 年的我:好吧。别再做日内交易了。建立由 VOO、Q & 优质公司组成的底仓,永远不要卖出。只在优质公司低于公允价值时卖出看跌期权,期限设为 1-2 年。用你的股票为卖出的看跌期权提供担保,而不是现金。用权利金买入更多股票,以及在你极度看涨时买入长期看涨期权。
2014 年的我:听起来很无聊。
2026 年的我:确实如此。这也是我 31 岁退休的方式。
我们来这里是为了赚钱,对吧?
热门话题
#GateWCTCS9全球交易赛
34.84k 浏览量5.25k 人讨论中
#GateX红牛F1新加坡站夺冠
172.52k 浏览量6.4k 人讨论中
#BTC涨1.17%
39.05k 浏览量36.13k 人讨论中
#STRK24小时涨超55%
24.49k 浏览量153 人讨论中
#USELESS交易量接近DOGE
68.62k 浏览量1.06k 人讨论中
#Gate亮相TOKEN2049
41.93k 浏览量21.98k 人讨论中
#SK海力士跌超2%
42.94k 浏览量1.43k 人讨论中
#Ledger攻击均指向CryptoBilis
39.69k 浏览量319 人讨论中
#阿斯麦与台积电即将发布Q3财报
11.73k 浏览量89 人讨论中
#Gate事件市场月交易量达7300万美元
50.41k 浏览量1.64k 人讨论中