




#比特币跌破7万美元 BTC跌破7万 | 传统金融正在慢慢拆解Web3
刚过去的周末,加密市场暴跌。周末砸盘不新鲜,但如何解读,以前基本上就那几样重复说:超卖、支撑、下一道关口。这个周末的下跌原因里,这些因素照例没缺席。但除此之外,我观察到更多的是传统金融在逐步拆解Web3的旧叙事:拿走能用的,包括定价权。
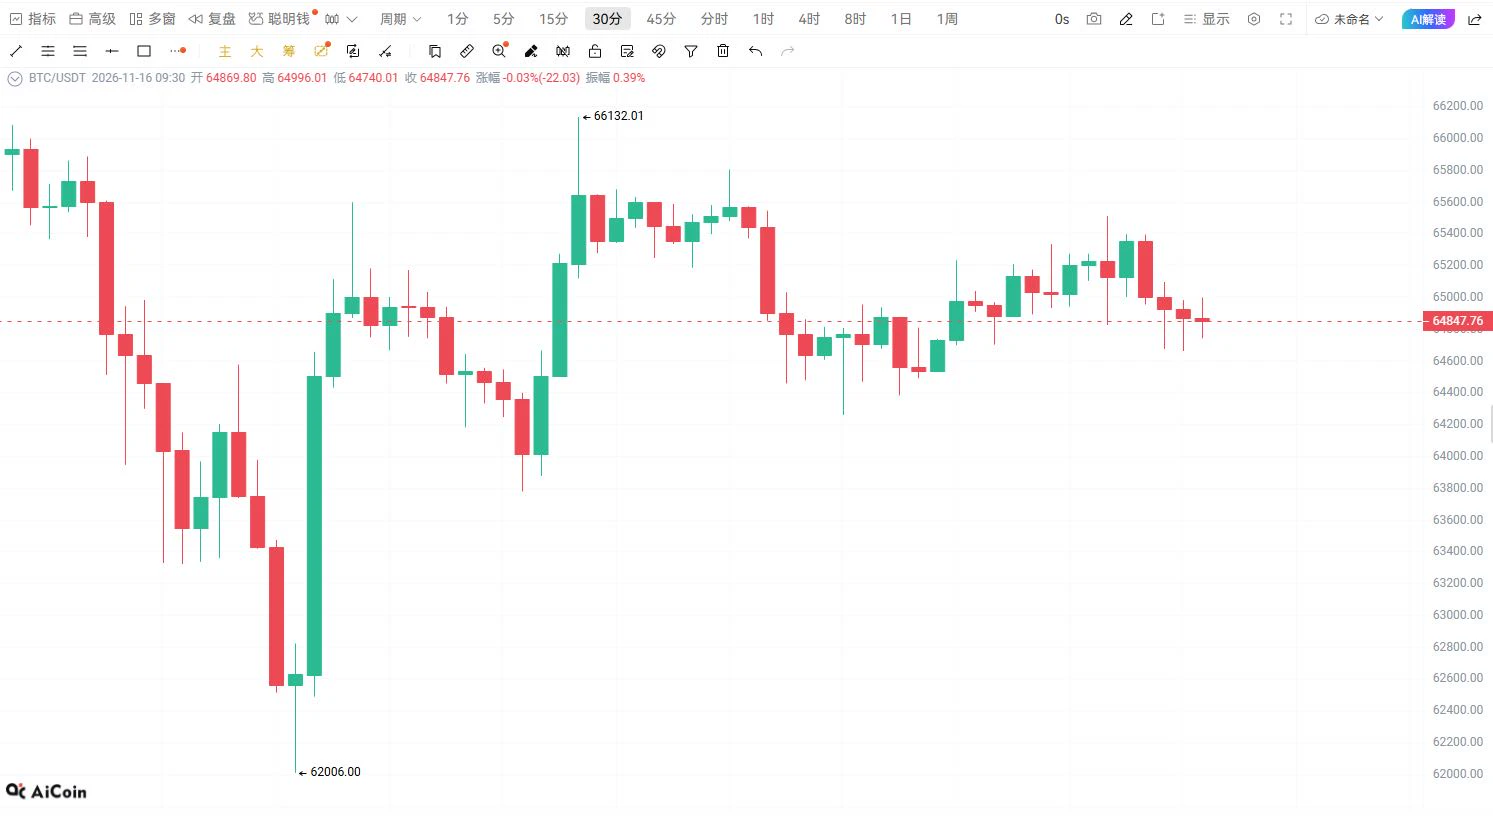
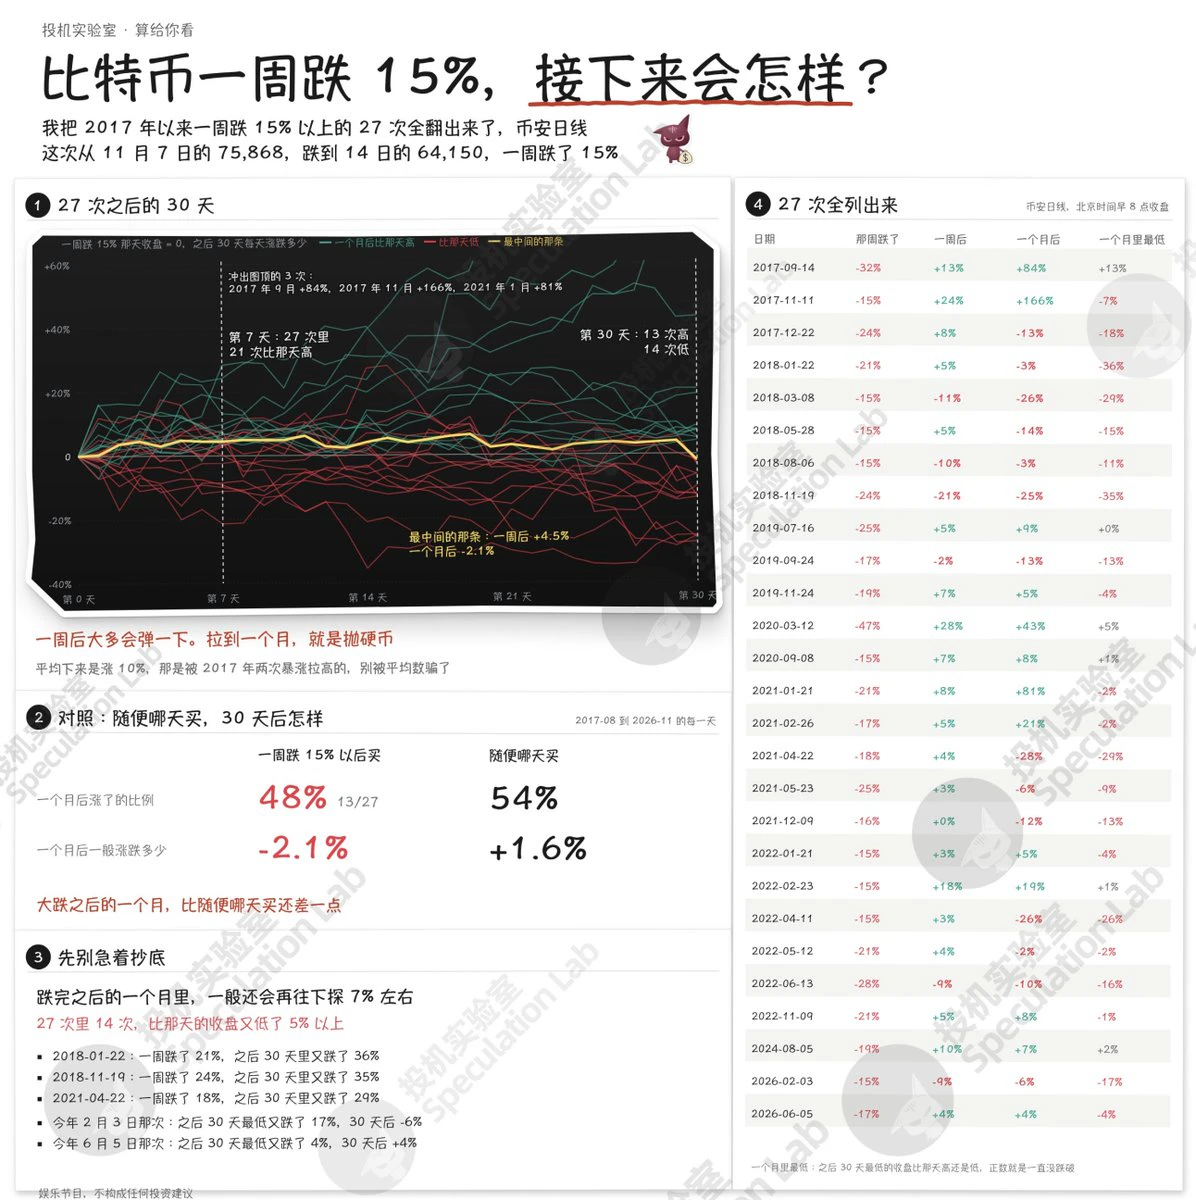
我们先把盘面发生的情况捋捋清楚。11月15日亚洲盘,安安的BTCUSDT最低下探到62006美元,这是7月14日以来没人见过的价格。前一天也并不体面,14日盘中低到63320美元、收在64150美元。如果从10月21日的收盘84093算起,这一路大概跌去了26%。
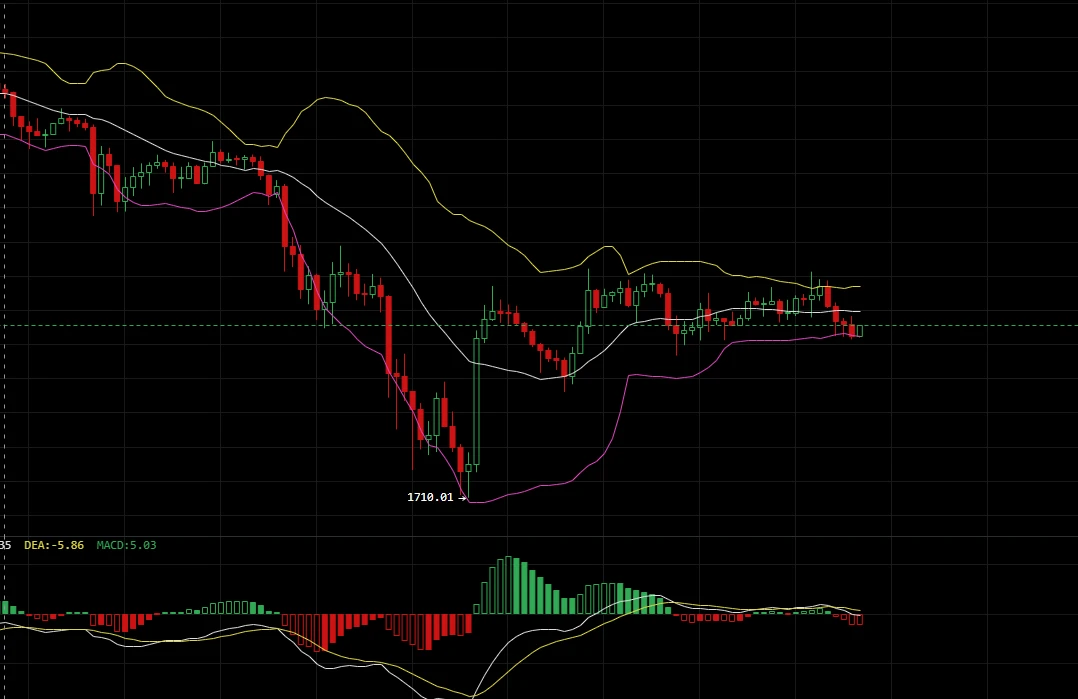
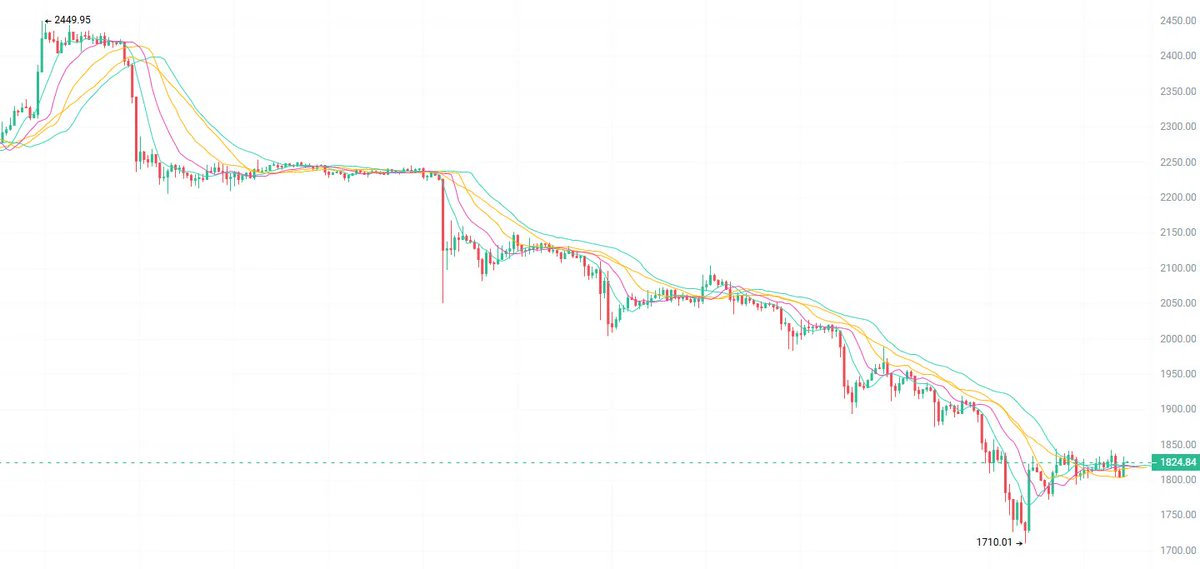
再看以太坊,11月15日一度探到1711美元,同样是7月以来的新低。到今天早上,比特币回到了6.5万美元附近——但相对于整个周末期间的剧烈下杀相比,这点反弹无疑是算不得什么。强平的数字比K线更不留情面。截至周日白天往前数24小时,Coinglass口径下全市场大约20亿美元量级的仓位被强制平掉,比特币占了7.5亿到7.7亿,清一色是多头。再往前翻,13日已经先有过一轮约13亿美元的强制平仓。美国现货比特币ETF这边,按Farside Investors的统计,11月5日到13日连续七个交易日净流出,合计约19.1亿美元。这期间发生的是随着不断地下跌,比特币已经跌破了大约7.3万美元的200日均线,随后才冒出集中平仓。跌破之后,也有新的空头顺势杀了进来。
以前这样的下跌时,原因无非是讲技术破位,喊下一道支撑。但这次不一样的是——过去两年喊得最响的四个字叫「机构入场」,在这个周末没有发生,市场在下跌,机构却没来托底。
这个周末出清的是哪些资金
先厘清被出清的到底是什么。
不是哪条公链半夜坏了。链照常出块,钱包照常转账,该发的公告一条没落下。塌下去的是另一样东西——加了杠杆、把比特币当高波动风险资产来做的那一批持仓。
现货ETF曾经是「机构来了」最有说服力的证据,道理很朴素:它把比特币塞进了券商账户,让传统资金用自己熟的那套方式下单。可当同一批钱连续七个交易日往门外走,它就不再是伸过来托底的那只手,更像一扇按传统市场节拍开关的闸。价格的锚也跟着挪——越来越跟着利率预期、美元、风险偏好走,而不是跟着加密圈自己讲的故事走。
「机构会托底」这层叙事,这个周末连一次实盘检验都没扛过去。
传统金融没停工,但它拿走的是零件。
话说回来,传统金融这个周末并没停工,公告一条接一条。11月12日,存管信托与清算公司DTCC宣布,打算把已经上线的代币化服务接到Solana上。这里得掰扯清楚:服务是10月28日上线的,跟Solana的对接写的是2027年下半年的计划,而且只覆盖符合条件、由DTC托管的资产——所以别把它讲成「美股已经上了Solana」。同一天,Anchorage Digital宣布跟Visa合作,它旗下联邦持牌银行发行的部分稳定币,可以当作Visa网络的结算资产,头一个是西联的USDPT。新加坡那边,代币化的金管局票据已经发了三期,从100万、1000万新元,一路到11月6日发行的1亿新元;可稳定币立法的咨询10月16日才刚截止,正式法案和生效日期到现在也没个准信。金管局自己也还管这些票据叫试验,只发给机构,用批发型数字新元结算,不计进官方统计。
这些都是真东西,不是PPT。可它们慢,偏面向机构的批发业务,一大半还停在试验阶段,接不住这个周末的K线。再看清楚一层:传统金融要拿走的,压根不是整套Web3。它要的是清算效率、支付轨道,还有能塞进现有法律和托管框架的那部分代币化资产。无牌的收益率故事它不要,「链上取代清算所和交易所」那套它也不要。于是零件被一个个拆走,外壳大可以还叫区块链,可定义它的权力,已经不在当初那些协议和社区手里了。
最能撕开叙事的,是RWA
过去两年,ETF、RWA、代币化国债这几个词老被摆在一起说,潜台词就一句:这回不一样,机构会来托底,链上的收益也有国债兜着。11月14日,stUSDT的团队在Medium挂出了一份清盘通知。这东西当年打的是「代币化国债收益」的招牌,2023年11月在DefiLlama上的规模一度约23亿美元;到周日,账上大约只剩860万美元。官方口径是底层资产仍然足额兑付,至于为什么关,没给解释。
从11月14日起停止自动计息,赎回门户开到2027年5月14日23时59分(UTC),往后按月处理到2027年8月。
即便如此,这一出也够把RWA叙事的底裤揭开一角。一个被捧成RWA明星的产品,规模蒸发掉99%之后,能安安静静停息、开门赎回,中间不一定炸出一声响。
RWA这四个字,从来不自动等于资产质量。反过来看,还在往上做的,是金管局那些试验票据、清算所手里的托管代币化,再加持牌银行和卡组织那批稳定币结算。它们越长越像传统金融自己的产品,不过是披了层链的皮。
ETF走的也是这条逻辑:先把比特币请进券商账户,再按传统资金流的规矩给它定价。
真正挪走的是定价权
明面上拆走的是产品,暗地里挪走的是一件事:谁说了算,谁来定价,谁来定义。
从前,加密基本是自己给自己定价的:盯减半周期,盯交易所里的杠杆和情绪,盯链上这阵子又能编出什么新故事。
眼下变了,比特币越来越按利率、美元、ETF流向、风险偏好来定;代币化那一头,则按牌照、托管、清算所的规则来定。谁有资格拍板「这算不算上链」「这算不算RWA」?答案越来越指向清算所、卡组织、监管机构、持牌发行人,而不是协议和社区那帮人。
话语权一旦搬了家,两条路就没有必要再假装是同一条路。
两条路会越走越远
一套继续做它高波动的风险资产,一套转头去当传统金融的管道和包装。前头暴跌,不代表后头停工;后头再多公告,也救不回前头的盘。Web3走到当下这个路口,比特币的价格是不是底部我无法预测,但我认为更值得关注的已经变成了另一个问题:能被拿走的部分抽走之后,剩下的Web3还靠什么来定价。至于AI在把风险资金往那边吸——那只会让「加密不过也是同一类高beta资产」这套定价更站不稳,可它是背景,不是今天这条主线。
传统金融在拆Web3,拆走的是能用的零件;跟着一起被端走的,是定价权和话语权。两条路,会越走越远。#WCTCS9 $BTC
刚过去的周末,加密市场暴跌。周末砸盘不新鲜,但如何解读,以前基本上就那几样重复说:超卖、支撑、下一道关口。这个周末的下跌原因里,这些因素照例没缺席。但除此之外,我观察到更多的是传统金融在逐步拆解Web3的旧叙事:拿走能用的,包括定价权。
我们先把盘面发生的情况捋捋清楚。11月15日亚洲盘,安安的BTCUSDT最低下探到62006美元,这是7月14日以来没人见过的价格。前一天也并不体面,14日盘中低到63320美元、收在64150美元。如果从10月21日的收盘84093算起,这一路大概跌去了26%。
再看以太坊,11月15日一度探到1711美元,同样是7月以来的新低。到今天早上,比特币回到了6.5万美元附近——但相对于整个周末期间的剧烈下杀相比,这点反弹无疑是算不得什么。强平的数字比K线更不留情面。截至周日白天往前数24小时,Coinglass口径下全市场大约20亿美元量级的仓位被强制平掉,比特币占了7.5亿到7.7亿,清一色是多头。再往前翻,13日已经先有过一轮约13亿美元的强制平仓。美国现货比特币ETF这边,按Farside Investors的统计,11月5日到13日连续七个交易日净流出,合计约19.1亿美元。这期间发生的是随着不断地下跌,比特币已经跌破了大约7.3万美元的200日均线,随后才冒出集中平仓。跌破之后,也有新的空头顺势杀了进来。
以前这样的下跌时,原因无非是讲技术破位,喊下一道支撑。但这次不一样的是——过去两年喊得最响的四个字叫「机构入场」,在这个周末没有发生,市场在下跌,机构却没来托底。
这个周末出清的是哪些资金
先厘清被出清的到底是什么。
不是哪条公链半夜坏了。链照常出块,钱包照常转账,该发的公告一条没落下。塌下去的是另一样东西——加了杠杆、把比特币当高波动风险资产来做的那一批持仓。
现货ETF曾经是「机构来了」最有说服力的证据,道理很朴素:它把比特币塞进了券商账户,让传统资金用自己熟的那套方式下单。可当同一批钱连续七个交易日往门外走,它就不再是伸过来托底的那只手,更像一扇按传统市场节拍开关的闸。价格的锚也跟着挪——越来越跟着利率预期、美元、风险偏好走,而不是跟着加密圈自己讲的故事走。
「机构会托底」这层叙事,这个周末连一次实盘检验都没扛过去。
传统金融没停工,但它拿走的是零件。
话说回来,传统金融这个周末并没停工,公告一条接一条。11月12日,存管信托与清算公司DTCC宣布,打算把已经上线的代币化服务接到Solana上。这里得掰扯清楚:服务是10月28日上线的,跟Solana的对接写的是2027年下半年的计划,而且只覆盖符合条件、由DTC托管的资产——所以别把它讲成「美股已经上了Solana」。同一天,Anchorage Digital宣布跟Visa合作,它旗下联邦持牌银行发行的部分稳定币,可以当作Visa网络的结算资产,头一个是西联的USDPT。新加坡那边,代币化的金管局票据已经发了三期,从100万、1000万新元,一路到11月6日发行的1亿新元;可稳定币立法的咨询10月16日才刚截止,正式法案和生效日期到现在也没个准信。金管局自己也还管这些票据叫试验,只发给机构,用批发型数字新元结算,不计进官方统计。
这些都是真东西,不是PPT。可它们慢,偏面向机构的批发业务,一大半还停在试验阶段,接不住这个周末的K线。再看清楚一层:传统金融要拿走的,压根不是整套Web3。它要的是清算效率、支付轨道,还有能塞进现有法律和托管框架的那部分代币化资产。无牌的收益率故事它不要,「链上取代清算所和交易所」那套它也不要。于是零件被一个个拆走,外壳大可以还叫区块链,可定义它的权力,已经不在当初那些协议和社区手里了。
最能撕开叙事的,是RWA
过去两年,ETF、RWA、代币化国债这几个词老被摆在一起说,潜台词就一句:这回不一样,机构会来托底,链上的收益也有国债兜着。11月14日,stUSDT的团队在Medium挂出了一份清盘通知。这东西当年打的是「代币化国债收益」的招牌,2023年11月在DefiLlama上的规模一度约23亿美元;到周日,账上大约只剩860万美元。官方口径是底层资产仍然足额兑付,至于为什么关,没给解释。
从11月14日起停止自动计息,赎回门户开到2027年5月14日23时59分(UTC),往后按月处理到2027年8月。
即便如此,这一出也够把RWA叙事的底裤揭开一角。一个被捧成RWA明星的产品,规模蒸发掉99%之后,能安安静静停息、开门赎回,中间不一定炸出一声响。
RWA这四个字,从来不自动等于资产质量。反过来看,还在往上做的,是金管局那些试验票据、清算所手里的托管代币化,再加持牌银行和卡组织那批稳定币结算。它们越长越像传统金融自己的产品,不过是披了层链的皮。
ETF走的也是这条逻辑:先把比特币请进券商账户,再按传统资金流的规矩给它定价。
真正挪走的是定价权
明面上拆走的是产品,暗地里挪走的是一件事:谁说了算,谁来定价,谁来定义。
从前,加密基本是自己给自己定价的:盯减半周期,盯交易所里的杠杆和情绪,盯链上这阵子又能编出什么新故事。
眼下变了,比特币越来越按利率、美元、ETF流向、风险偏好来定;代币化那一头,则按牌照、托管、清算所的规则来定。谁有资格拍板「这算不算上链」「这算不算RWA」?答案越来越指向清算所、卡组织、监管机构、持牌发行人,而不是协议和社区那帮人。
话语权一旦搬了家,两条路就没有必要再假装是同一条路。
两条路会越走越远
一套继续做它高波动的风险资产,一套转头去当传统金融的管道和包装。前头暴跌,不代表后头停工;后头再多公告,也救不回前头的盘。Web3走到当下这个路口,比特币的价格是不是底部我无法预测,但我认为更值得关注的已经变成了另一个问题:能被拿走的部分抽走之后,剩下的Web3还靠什么来定价。至于AI在把风险资金往那边吸——那只会让「加密不过也是同一类高beta资产」这套定价更站不稳,可它是背景,不是今天这条主线。
传统金融在拆Web3,拆走的是能用的零件;跟着一起被端走的,是定价权和话语权。两条路,会越走越远。#WCTCS9 $BTC