下文给出指标定义、铸造与赎回机制、常伴随收缩的驱动、五类常见误读、供应与交易所余额及比特币现货 ETF 资金流的对照,以及中性阅读清单。支付量上升而流通量停滞时,关键在于支付上升而供应量不涨的分流;稳定币净发行与稳定币流动性如何阅读则补足铸造/赎回与场内余额两层语境。
稳定币供应收缩:要点速览
- 供应收缩指流通中的稳定币余额下降,常见情形是赎回超过铸造。
- 净发行 = 某窗口内铸造量减去赎回量;净发行为负时,法币储备型稳定币的流通量收缩。
- 用稳定币买入 BTC 或 ETH,通常只是代币在钱包之间转移,本身不会销毁全球流通量。
- 从 USDC 换到 USDT,可能压低某一发行人的流通量,但美元稳定币合计未必同步下降。
- 交易所余额、ETF 资金流与稳定币供应测量的是相关但不同的资金管道——应合读,不宜合成单一信号。
稳定币供应收缩是什么意思
稳定币流通量,是被计入「已发行且在市场中可用」的代币数量。多数稳定币锚定美元,媒体与看板常把「稳定币市值」近似看成按美元计价的流通存量(在接近 1 美元交易时尤为如此)。收缩,就是这一存量在两个时点之间变小。
Glassnode、CryptoQuant 撰稿人以及 Sumcap 类跟踪器等数据方,对链、跨链包装、长尾发行人、储备资产及相关加密资产的分类覆盖并不相同。同一天两个看板数字不一致,未必谁「错」,更可能是样本集合不同。读趋势时,方向与铸造/赎回叙事通常比单一标题数字更稳。
收缩是存量变化(有多少代币存在),不是价格变化。风险偏好下降的阶段,可能伴随收缩、扩张或横盘,取决于持有人是否赎回至银行、是否在发行人之间轮换,或是否把现金留在链上。稳定币转账可以服务支付、交易与跨境收付,但转账本身并不必然改变供应。
发行人、铸造、赎回与净发行如何推动供应
对主要法币储备型稳定币,发行人通常在授权参与者向其管道交付法币(或按批准的抵押流程)时铸造新币,并在其返还代币兑回法币时赎回。成功赎回会把代币移出流通;能否及时处理赎回请求,关系到持有人能否按设计兑回法币。主要发行人通常以现金与短期政府债等资产覆盖储备。用户之间的链上转账、向交易所充值,以及许多跨链包装,改变的是持有权归属,并不像一级赎回那样改变全球流通量。托管方在银行挤兑等压力下也可能带来交易对手风险。
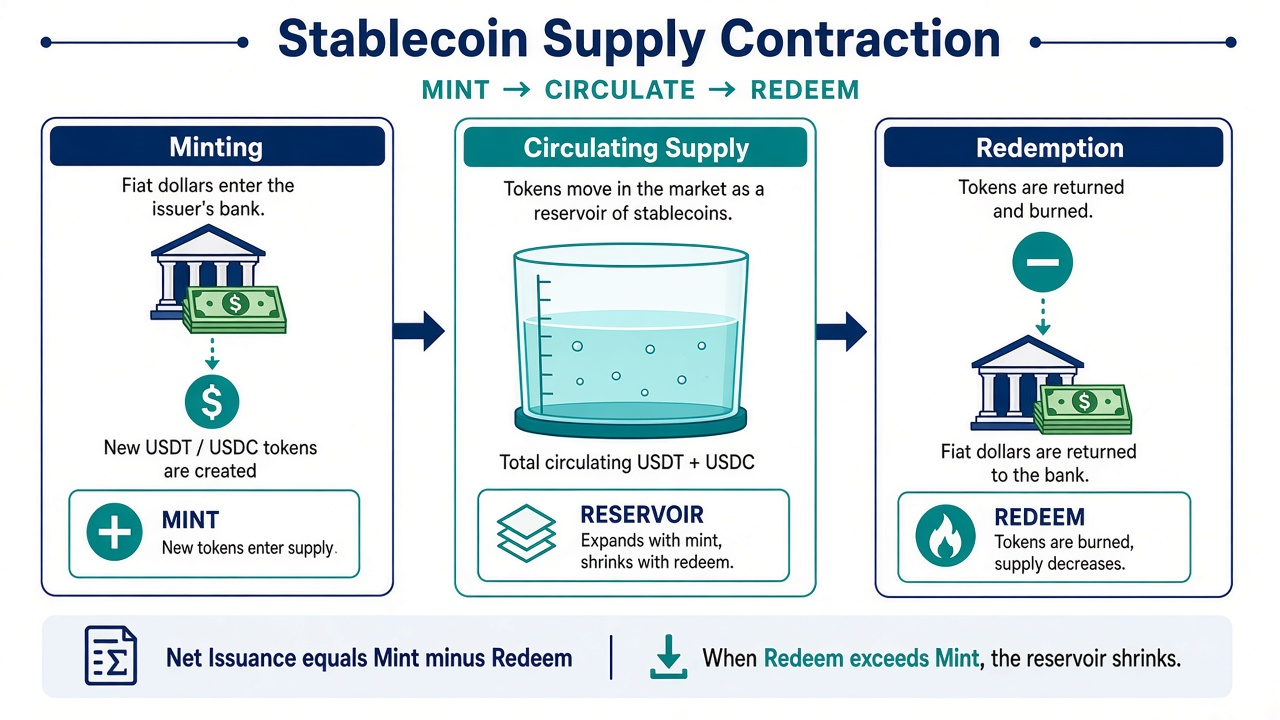 图 1. 铸造增加流通量,赎回销毁代币;净发行 = 铸造 − 赎回,赎回超过铸造时供应收缩。
加密资产抵押型稳定币以其他加密资产作抵押。
商品抵押型稳定币则以黄金等实物商品作支撑。
某段时期的净发行等于铸造减去赎回。净发行为正时流通量扩张;为负时流通量收缩。若赎回潮过大而发行人无法及时兑付,会放大运营与信心风险。Circle 等发行人有时披露同一季度内铸造与赎回总额都很大、几乎对冲,净变化很小,即便支付或结算活动仍然很高。这说明「毛流量」与「净存量」是两个问题。
一级与二级市场也要分开看:二级交易主要给锚定定价,一级铸造/赎回才调整流通量;稳定币一级与二级市场正对应这一分工。
常伴随供应收缩的机制
加密交易需求走弱,会降低对「交易所结算余额」的新增需求。稳定币广泛用于进出其他加密资产,尤其在压力阶段,常被当作比波动币种更稳的停泊工具。相对地,算法稳定币更依赖供需机制而非储备赎回,在总供应中占比较低;2022 年 5 月 TerraUSD 脱锚并造成约 450 亿美元市值蒸发,是常被引用的极端案例。当现货与衍生品成交量降温时,即便存量代币仍在持有人之间流转,授权端对新增铸造的需求也可能下降。
风险规避型赎回,会把链上现金兑回银行现金,并可能对银行存款与更广金融体系产生连带影响。希望把法币留在加密轨道之外的持有人,经合格渠道赎回后销毁代币,流通量随之下降。大规模赎回也可能降低对短期政府债的需求。这条路径比钱包到钱包的转账,更接近「资金离开稳定币体系」。
当短期国债收益率相对有吸引力时,持有不计息的支付型代币会出现机会成本;许多发行人受规则限制不能直接向持有人付息,而外部产品又可能提供另类收益,即便稳定币仍适合银行时间之外的 7×24 结算。资金也可能轮换到代币化国债、类货币市场的链上现金产品或其他现金等价物;若看板不把它们计入「稳定币供应」,稳定币总量会下降,但加密相邻的现金未必消失。稳定币在部分场景下也可能比传统汇款路径更省成本。
发行人结构切换是另一机制:USDT 与 USDC 可能收缩,而其他美元稳定币扩张,或相反;同一名称下也可能同时存在标准版与计息变体。读标题时要确认是「全部美元稳定币」还是单一代码。
五种常见误读
- 供应下降 = 等额资金彻底离开加密。 只有一级赎回才明确把代币移出稳定币流通量;部分法币储备设计运作上接近货币市场基金。资金轮换到其他链上现金产品,可能压低「稳定币」这一分类,却不等于完全退出数字资产。
- 买入 BTC 或 ETH 会销毁供应。 现货买入通常只是把稳定币转给卖方。在有人赎回或发行人按规则销毁之前,流通量仍在。
- 单一发行人下降 = 全市场收缩。 USD Coin(USDC)可能收缩,同时市值最大的稳定币 Tether(USDT)或其他名称扩张,发行人层面变化并不自动等于全市场收缩。要看合计与分项。
- 交易所流出 = 供应收缩。 代币离开交易所钱包后仍在链上。交易所余额图与流通量图回答的是不同问题。
- 看板 A 的总量必须等于看板 B。 链、包装与长尾发行人的覆盖不同,市值口径差异也会造成错位。研究趋势时,优先固定同一套方法学的时间序列。
稳定币市场供应 vs 交易所余额 vs 比特币 ETF 资金流
稳定币流通量跟踪有多少现金类代币存在。交易所稳定币余额跟踪其中有多少停在交易场所、可立即用于交易对,更多反映投资者与机构的交易端需求,而不是全球流通总量。比特币现货 ETF 资金流跟踪经纪账户包装产品的申购与赎回,与交易所上的 USDT/USDC 存量大体是另一条管道。有公开估算称,2024 年稳定币跨境相关流动规模约达 1.4 万亿美元(以披露口径为准)。
在风险偏好下降的月份,这些序列可能同向;当支付、DeFi 抵押、ETF 渠道或做市商主导活跃交易流时,也可能背离。另有调查口径称,2025 年约 26% 的美国成年人曾用稳定币做汇款,提示交易所以外的真实支付活动。完整阅读栈通常组合净发行、交易所储备、成交量,并在相关时加入 ETF 资金流,而不是把任一曲线当成买卖指令。
如何阅读该指标(清单)
- 选定一套数据方法学,并在关注窗口内保持一致。
- 确认图表覆盖的是合计美元稳定币还是单一发行人,以及所跟踪供应是否仍主要挂钩美元。
- 对照净发行(铸造减赎回)与供应水平,并在可得时查阅流动性资产与储备披露;美国于 2025 年 7 月通过的 GENIUS Act 要求一对一储备 backing,算法稳定币不在该框架内。
- 比较交易所稳定币余额,看「场内干火药」是否与全球流通量走势不同。
- 把同期 ETF 资金流仅作第二条管道——不能替代稳定币机制本身。
- 下结论前写下可能踩中的误读(轮换、现货买入、覆盖缺口),若收缩伴随发行人或储备压力,再叠加消费者保护与金融稳定视角。监管参照包括:欧盟 MiCAR 自 2024 年 6 月 30 日起适用、香港于 2024 年 12 月通过稳定币条例、澳大利亚要求发行人遵守 ASIC 相关规则等。
本清单仅供教育理解,不构成交易、择时或仓位建议。
小结
稳定币供应收缩,指法币参照型稳定币流通余额下降,最干净的解释是赎回超过铸造;该说法常用于被设计为维持相对稳定价值的代币。它是存量与流动性语境信号,不是价格预测,也不是「每一美元离开加密」的一一映射,对交易、支付、跨境活动以及更广的货币讨论都有参考意义。把铸造/赎回与转账、发行人轮换、交易所余额、ETF 资金流分开,阅读才更诚实。支付上升而流通量停滞,则落在支付量与供应量背离的分流机制上。
常见问题
稳定币供应收缩是什么意思?
指被统计的美元稳定币流通量在一段时期内下降,通常发生在赎回请求超过新铸造(净发行为负)时。
稳定币供应下降是否意味着加密市场崩盘?
本身不是。收缩描述的是加密轨道上现金类代币的存量。其他加密资产价格可能大跌而稳定币供应独立变动;供应收缩、扩张或横盘时,价格也可以涨、跌或震荡。
铸造与赎回如何改变供应?
授权铸造增加流通量;授权用户经发行人赎回稳定币,一级市场的赎回与销毁才会移出代币,普通钱包转账通常不改变全球流通量。
法币储备型稳定币供应是否等于交易所稳定币余额?
否。流通量是全球存量;交易所余额是停在交易场所的子集,可随交易活跃度升降,即便全球流通量不变。代币离开交易所后仍可继续流通。
USDT 下降时,稳定币总供应能否大致持稳?
可以。资金可在发行人之间轮换;最大稳定币与 USD Coin 之间的市值此消彼长可能相互抵消,使总供应相对平稳。应同时看合计与 USDT、USDC 等主要分项。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
USDT0 是什么?基于 LayerZero 的跨链稳定币解决方案详解
什么是 USDe?解密 USDe 的多种收益方式
Circle 公司 与 USDC 稳定币专题分析
一文盘点全球合规稳定币