2020 年,MicroStrategy(现 Strategy)率先将债务与股票置换为比特币。在联合创始人及董事长 Michael Saylor 的带领下,这家最初专注于企业软件的公司,转而将企业金库大量配置为 BTC,成为全球上市企业中持有比特币最多的公司。
五年后,公司依然在卖软件,但业务贡献给整体公司的毛利润比例已持续走低。2024 年, 运营业务带来的毛利润占比降至约 15%,对比 2023 年明显减少。2025 年第 1 季度,该项毛利润又较上一年同期 下降了 10%。截至 2025 年,其他公司复制、改进并简化了 Strategy 的“比特币金库”玩法,推动超过 100 家上市公司持有比特币。
这套模式非常直观:以公司经营状况作为担保发行低息债务,购入比特币,待其升值,再加杠杆买入更多比特币——这是一个自我强化循环,将企业金库转变为高杠杆加密资产基金。待债务到期,则通过增发新股来偿还,虽然会稀释原有股东权益,但随着公司所持比特币价值不断上涨,股价溢价完全弥补了稀释影响。
相关阅读: 资产包装股票
让你的 GPU 也有“副业”
Neurolov 让你无需下载,无需复杂设置,仅凭浏览器即可出租 GPU 算力。
你通过参与 Solana 及其他链上的去中心化 AI 任务来赚取 $NLOV 代币。
- GPU 被动收益
- 浏览器内 AI 计算
- Solana + $NLOV 驱动
大多数效仿 Strategy 的公司,本身拥有常规主营业务,只是想借助比特币的升值性为资产负债表带来上涨预期。
Strategy 曾是一家专注企业级分析和商业智能的平台;Semler Scientific—— 全球第 15 大 上市 BTC 持有机构——本是纯粹的健康科技企业。GameStop 作为最近加入比特币金库俱乐部的新面孔,过去身份是游戏与电子零售商,直到最近才开始配置比特币资产。
但在今天,一批新公司希望只享受比特币上涨带来的红利,而无需真正搭建核心业务——没有客户、没有收入模式、没有运营路径,只有资产负债表上塞满比特币,并借助金融捷径直通资本市场。特殊目的收购公司(SPAC)由此成为新入口。
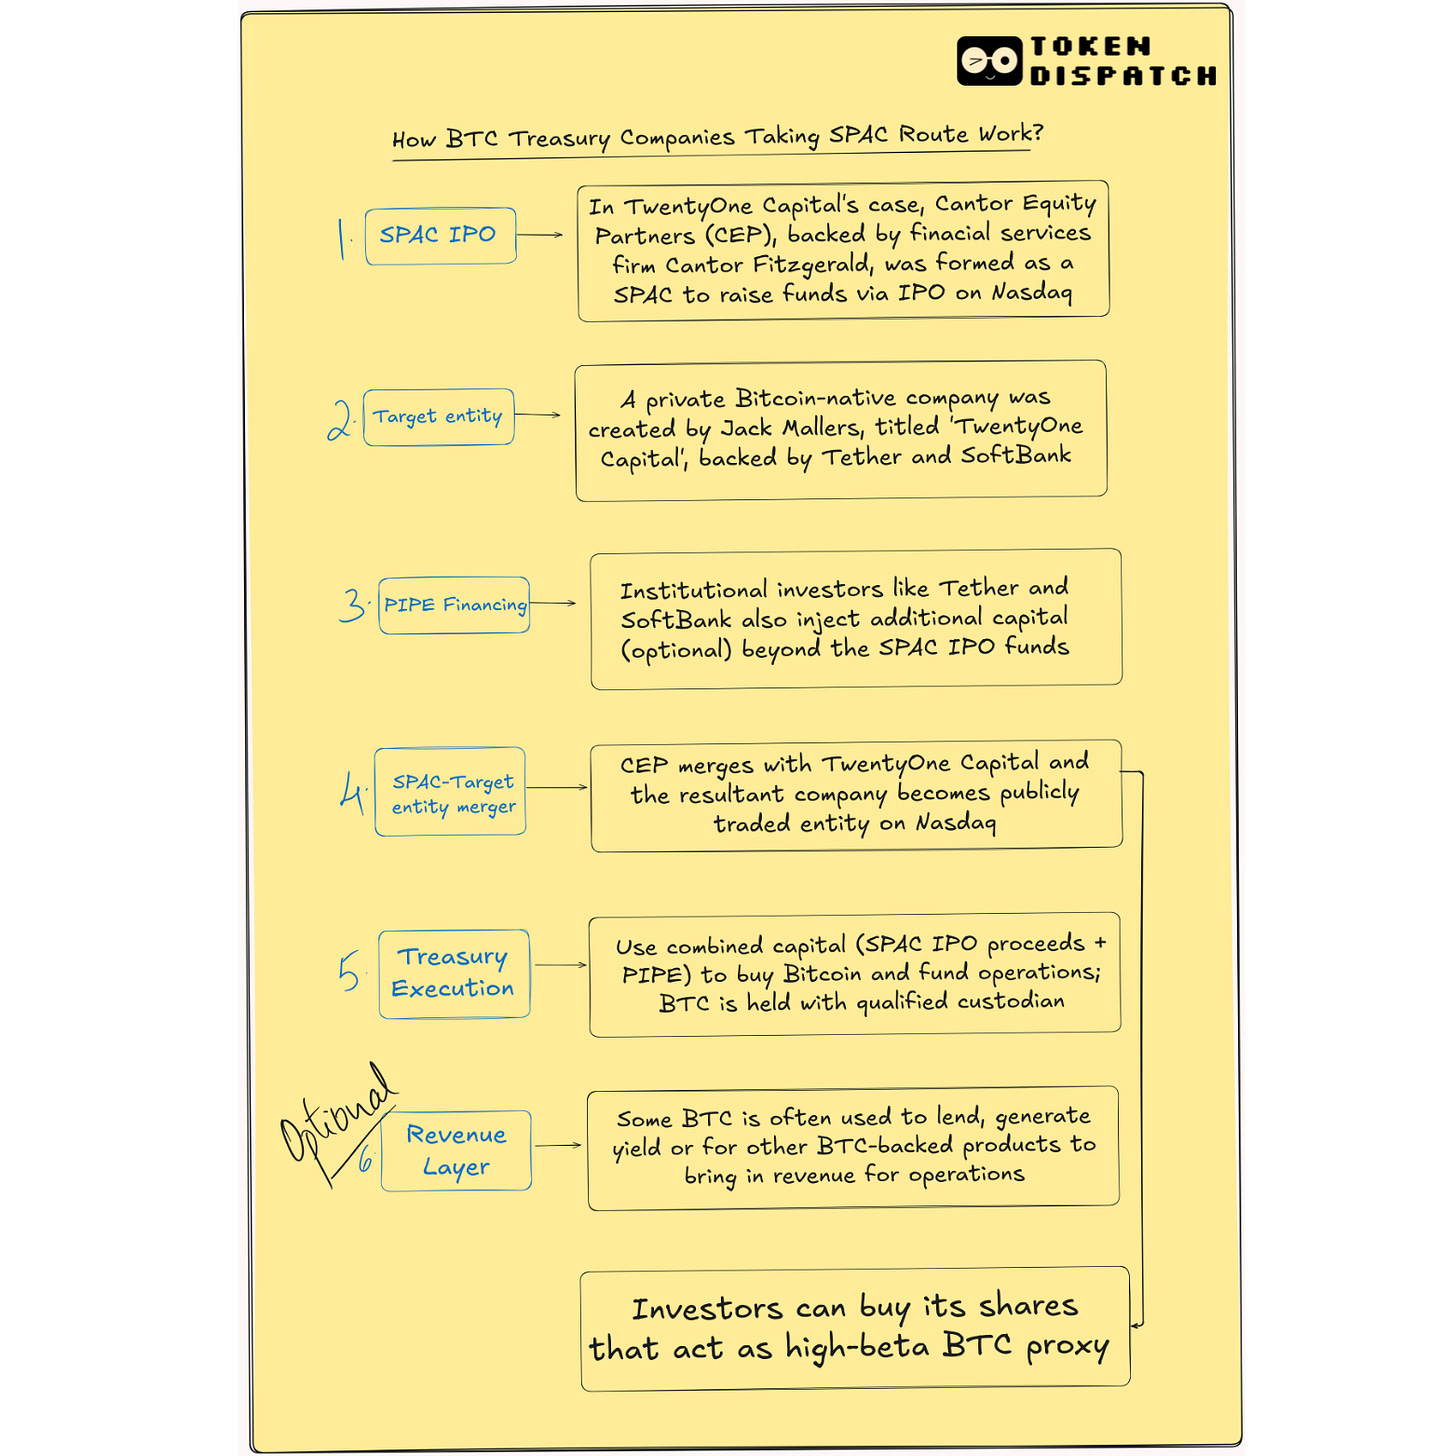
这些比特币金库 SPAC,例如 ReserveOne、由 Anthony Pompliano 领衔的 ProCap,或 Tether、Cantor Fitzgerald、软银投资的 Twenty One Capital,均采用了极简模式:筹集数亿美元,集中购入比特币,让公众投资者以一只股票代码追踪全部资产。这就是全部业务。
这些新玩家与 Strategy 的路径正好相反:先囤币,后谈业务。其运作方式更类似于对冲基金,而非传统企业。
即便如此,仍有大量公司争相选择 SPAC 路线。原因何在?
SPAC 本质是提前融资的“空壳公司”,先向投资者(多是少数私募)募资,上市后再与某家私营企业合并,通常被认为是 IPO 的捷径。在加密市场中,它更成为让“重仓比特币”的实体快速上市的工具,以便在市场情绪或监管环境发生变化前完成上市。速度成为核心竞争力。
但这种“时间优势”其实常常是表象。虽然 SPAC 标榜 4–6 个月上市,远快于 IPO 的 12–18 个月,但现实中加密企业往往面临更长的监管审查。例如 Circle 就曾试图通过 SPAC 上市,结果失败,转用传统 IPO 才成功挂牌。
尽管如此,SPAC 仍有诸多优势。
它帮助企业讲出更大胆故事——比如“年底持有 10 亿美元比特币”——而无需像传统 IPO 那样立刻接受严格审核。公司可以引入 Jane Street、Galaxy 等头部机构的 PIPE(私募投资于公开股权)投资,一开始就锁定估值,并包装于符合 SEC 合规要求的外壳中,同时还规避了“投资基金”标签的监管束缚。
SPAC 模式让公司更容易向内部和外部投资人阐述战略——因为,归根结底,除了比特币,几乎别无内容可谈。
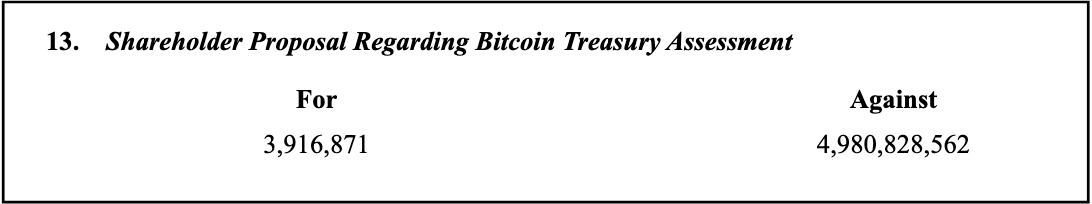
Meta、微软等巨头考虑将比特币纳入金库时,曾遭遇 大量否决。
对公众投资者而言,SPAC 就像一种比特币纯正敞口的工具,无须直接涉足加密资产,类似于买入黄金 ETF。
然而,SPAC 在吸引零售投资者方面的表现仍弱于 ETF 等主流渠道。2025 年的机构投资者数字资产调研显示,60% 的投资者更愿意通过注册载体如 ETF 间接接触加密资产。
不过,“杠杆”带来的吸引力,确保市场需求依然存在。
Strategy 买入比特币后,并未止步于单次购入,而是持续发行可转债,后续极大可能以增发股份方式偿付。此策略令原本的商业智能平台变为比特币加速器,其股价涨幅一度跑赢比特币本身。这一打法至今仍让投资者念念不忘。通过 SPAC 上市的比特币公司同样可复制这一轮动:先买 BTC,再发债或增发股份,继续买入,如此循环。
当新 BTC 公司宣布获得 10 亿美元 PIPE 机构支持时,就是在传递信用背书。看看 Twenty One Capital,背后有 Cantor Fitzgerald、Tether、软银等巨头支持,其市场公信力显著提升。
SPAC 让创始人在业务尚未成形时就能获得早期机构认可和市场关注,获得资金与市场关注,相较于已有业务的上市公司,所面临的阻力要小得多。
对许多创始人而言,SPAC 带来最大价值是灵活度。不同于 IPO 那种披露节点和价格锚定极为僵化的流程,SPAC 可以自如掌控故事主线、业绩预期和估值谈判,既能保留更多股权,也能避免传统 VC-IPO 路径中的限制。
SPAC 的“包装属性”也是吸引力关键。上市股票为市场通用语言,对冲基金可交易,可纳入散户账户,ETF 也能追踪,实现加密原生创新与传统市场基础设施的无缝衔接。对很多投资者而言,包装本身往往比底层机制更重要——能够像股票一样买卖并纳入资产组合,便具备了被市场接受的基本条件。
营收之问
SPAC 如果能无主营业务直接挂牌上市,那它到底是怎么运营的?钱从哪里赚?
SPAC 同样可以灵活定制结构。比如,公司可筹 5 亿美元,3 亿投入 BTC,剩余资金探索收益策略、开发金融产品、或直接收购可带来营收的加密企业。这种“混合玩法”在 ETF 等更为刚性的模式下难以实现。
Twenty One Capital 正在尝试结构化金库管理。目前持有超过 30,000 枚 BTC 储备,并用部分资金参与低风险链上收益策略。公司通过与 Cantor Fitzgerald 赞助的 SPAC 合并,募集到超 5.85 亿美元 PIPE 和可转债资金用于购入比特币。其未来规划包括打造比特币原生借贷、资本市场工具,以及推出专注比特币的媒体和倡导内容。
Bitcoin Magazine 创始人 David Bailey 创立的 Nakamoto Holdings 采取截然不同但目标相似的路径。公司与上市的医疗企业 KindlyMD 合并推行比特币金库战略,交易包含 5.1 亿美元 PIPE 和 2 亿美元可转债,是迄今最大加密行业资本募集案例之一。其目标是把比特币“证券化”成可在主流交易所流通的股权、债权及混合型工具。
Pompliano 的 ProCap Financial 则以 BTC 金库为基底,开发加密借贷、质押基础设施等金融服务,并为机构提供比特币收益相关产品。
ReserveOne 路径更加多元。虽以比特币为中心,但也计划配置以太坊、Solana 等多种资产,并通过机构级质押、衍生品、场外借贷等多种方式参与市场。
Galaxy、Kraken 等头部机构加持下,ReserveOne 正致力于成为“加密原生版黑石”,兼顾被动持仓与主动收益管理。其营收理论基础来自借贷手续费、质押收益,以及在多种加密资产之间进行期限结构管理。
即便这些公司已摸索出可持续营收模式,“上市公司”身份仍带来合规和运营层面的不小难题。
并购后实际运营更凸显可持续营收模式的重要性。金库管理、托管、合规与审计等工作变得极其关键,尤其是在唯一产品仍属高波动、发展初期的加密资产背景下。与 ETF 发行商不同,很多 SPAC 项目基本从零搭建,托管多为外包,内部控制薄弱,潜在风险常常在不经意间迅速蔓延。
治理结构同样隐含巨大风险。许多 SPAC 发起人持有超额表决权、关键董事席位和流动性窗口,但缺乏加密行业经验。BTC 下跌或监管收紧时,必须有行业专家操盘。在牛市时问题不易显现,熊市时则暴露无遗。
那么,普通投资者该怎么选?
部分人会被那种“赌一把”的可能性吸引——比特币 SPAC 或许能重演 Strategy 的行情,但这同样伴随着层层风险:股权稀释、市场波动、赎回难题,以及经验尚浅的管理团队。也有投资者更偏好机制清晰的比特币现货 ETF,或直接自持 BTC。
因为买入 SPAC 持有的比特币股票,实际上只是买了“别人帮你买比特币”的承诺,最终能否兑现全凭对方表现。这种希望是有成本的——而在牛市期间,很多人可能愿意为此埋单。
但在投资前,应充分了解所购资产的性质及数量。
本期深度话题就到这里,下周见。
敬请期待,
免责声明:
- 本文转载自 [ TOKEN DISPATCH],全部版权归原作者 [ Prathik Desai)] 所有。如对转载有异议,请联系 [Gate Learn](https://www.gate.com/questionnaire/3967 团队处理。
- 风险提示:本文仅代表作者个人观点,不构成任何投资建议。
- 本文其他语言版本均由 Gate Learn 团队翻译,除特别说明外,禁止转载、分发或抄袭。


相关文章
不可不知的比特币减半及其重要性
如何选择比特币钱包?
Master Protocol:激活 BTC 生息潜力