对正在比较 Proof of Stake 安全模型与平台 Earn 产品的读者来说,真正有用的问题往往不只是页面上的 APY,而是收益从哪里来、参与方式如何改变流动性与风险,以及原生链上质押与持币生息、余币宝有何不同。
核心要点
- 原生 Staking 收益通常来自新增代币发行、交易手续费和协议层激励,而不是传统银行意义上的存款利息。
- PoS 网络通过奖励验证者与质押者,换取网络安全、交易验证和共识参与。
- Staking APY 通常可变,会受到网络质押率、发行节奏、手续费收入与验证者表现影响。
- 并非所有「持币赚币」都是原生 Staking;独立质押、委托、池化、流动性质押与平台 Earn 的收益来源和风险可能不同。
什么是加密质押?为什么质押可以获得奖励?
Crypto Staking 通常指用户将加密资产质押或委托,以支持采用 PoS 或类似共识机制的区块链,并因此获得协议奖励。
这与 Bitcoin 依赖计算设备和电力竞争出块权的 Proof of Work 不同。在 PoS 网络中,验证者选择主要与质押资产及其他协议条件相关,可参考 Ethereum staking overview 等公开说明。
验证者负责提出或验证区块、确认交易,并协助维持网络共识。验证者正常运行并遵守协议规则时,可能获得奖励;普通持币用户往往可通过委托将代币交给验证者参与网络运行,再分享一部分收益。
整个逻辑可以简化为:
用户质押资产 → 验证者维护网络 → 网络处理交易并形成新区块 → 协议发放奖励 → 质押者获得收益
因此,Staking 定位于一种用经济激励换取网络安全的机制。Gate 上的加密质押 相关说明,也把链上 PoS 路径与借贷型 Earn 产品区分开来。
Staking 收益究竟从哪里来?
不同区块链的经济模型并不完全一样,但原生 Staking 收益通常来自三个主要来源。
第一类是新增代币发行。很多 PoS 网络会按照协议设定的发行规则创建新代币,并将其中一部分分配给验证者和质押者。这种模式相当于用代币增发来补偿参与网络安全的用户。
第二类是交易手续费。用户在链上转账、调用智能合约或执行其他操作时会支付 Gas Fee,其中部分费用可能根据协议规则分配给验证者。网络使用越活跃,手续费收入往往越值得关注。
第三类是协议额外激励。一些网络会在发展早期提供额外奖励,以吸引更多验证者和质押资产,提高去中心化程度和网络安全。
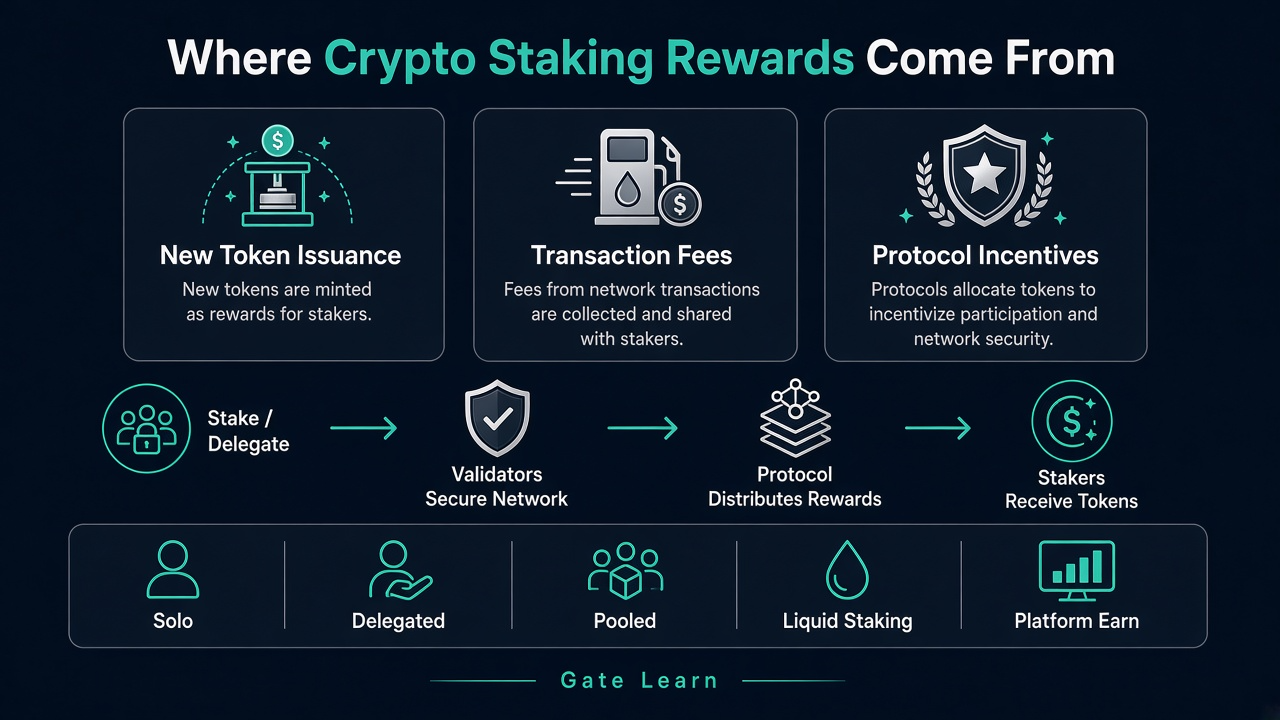
图 1. 原生质押奖励主要来自发行、手续费与协议激励;参与方式可包括独立质押、委托、池化、流动性质押或平台 Earn。
因此,Staking 收益并不是完全免费的收益,而是整个区块链经济模型的一部分。用户获得更多代币的同时,也要关注供应是否快速增加,因为较高的名义 APY 有时也意味着更高的代币通胀。
有哪些主要的质押参与方式?
上述收益来源可通过不同参与路径获得,而每条路径会改变谁负责运行验证者、仓位流动性如何,以及需要关注哪些风险。
独立质押(Solo staking) 指用户自己运行验证者。以 Ethereum 为例,通常需要满足如 32 ETH 等门槛,保持节点在线,并承担验证者行为不当可能触发的 Slashing 风险。奖励来自成功完成验证工作,但运维负担最高。
委托质押(Delegated staking) 允许用户在协议规则下将代币委托给验证者,同时仍持有底层资产权属。验证者收取佣金后,用户分享剩余奖励,无需自行运维基础设施。
池化质押(Pooled staking) 把多名用户的资金集中起来,以便满足网络最低门槛或规模化运行验证者。用户通常在扣除运营方费用后,按份额获得池内奖励。
流动性质押(Liquid staking) 通过协议或资金池完成质押,并发行可转让的流动性质押代币(LST)来代表质押仓位。这类产品可提升相对锁定型原生质押的流动性,例如 Solana 流动性质押 相关路径,但也会引入智能合约、LST 市场价格与赎回等风险。
平台 Earn 或持币生息产品 表面也像「持币赚币」,但收益来源未必等于原生 PoS 发行。回报可能来自借贷需求、平台规则或其他产品机制,因此产品名称不如收益来源说明重要。
| 参与路径 | 谁负责验证 | 典型流动性 | 额外需核对的风险 |
|---|---|---|---|
| 独立质押 | 用户自营验证者 | 常受解绑规则限制 | 运维中断、Slashing、资金门槛 |
| 委托质押 | 第三方验证者 | 取决于网络解绑规则 | 验证者佣金与表现 |
| 池化质押 | 池运营方 / 共享节点集 | 取决于池规则 | 运营费用与资金集中度 |
| 流动性质押 | 协议 / 节点集合 | LST 通常可转让 | 智能合约与 LST 市场风险 |
| 平台 Earn / 持币生息 | 平台产品规则 | 往往强调灵活性 | 托管、产品与机制错配 |
为什么不同代币的 Staking APY 差别很大?
不同项目的 Staking APY 可能差异很大,主要原因是各链经济参数不同。
一个关键因素是网络质押率。如果每年用于质押奖励的代币数量相对稳定,而参与质押的代币较少,每个参与者分到的份额可能更高;随着更多资产进入质押,同一奖励池被更多人分享,APY 可能下降。
代币发行速度同样重要。若网络主要通过较高的新增发行支付奖励,页面上的 Staking APY 可能很高,但总供应也会增长得更快。
链上活动也会影响回报。如果验证者可获得部分交易手续费,网络使用越活跃,手续费相关奖励越可能上升。
其他因素还包括验证者佣金、节点在线率、Slashing 规则、质押生效期,以及提款或解绑时间。
因此,看到高 APY 时,更值得追问的是:
这笔收益主要来自真实网络活动,还是主要来自新增代币发行?
Staking APY 是固定收益吗?
通常不是。
质押页面展示的 APY,一般是基于当前网络条件与奖励参数估算的年化收益率。随着质押参与度、手续费收入或协议参数变化,实际回报也可能变化。
Staking 奖励通常也以底层加密资产本身发放。
举例来说,若用户质押 1,000 枚代币,一年后额外获得 50 枚,代币数量增加了 5%;但如果同期市场价格下跌 30%,以美元计价的仓位总价值仍可能明显下降。
因此:
Staking APY 并不等于整体投资回报。
底层资产价格仍是影响最终结果的重要因素之一。
原生 Staking、流动性质押代币和平台 Earn 有什么区别?
加密市场中很多产品会使用 Staking、Earn 或 Savings 等名称,但底层收益机制并不总是相同。
原生 Staking 直接连接 PoS 区块链的运行:资产被质押或委托给验证者,奖励主要来自协议发行与交易手续费。
平台型 Earn 产品可用的机制更广。视具体产品而定,回报可能来自借贷需求、链上策略、活动激励或其他平台结构。
一个简单判断方法是看资产本身是否支持质押。Bitcoin 使用 Proof of Work,并不像 ETH 或 SOL 那样具备原生 PoS 质押。常见可质押资产包括 Ethereum、Solana 与 Cardano;Ethereum 在 2022 年从 Proof of Work 过渡到 Proof of Stake。若某产品允许用户用 BTC 获得收益,该收益并非来自「Bitcoin 验证者质押」,而应回到该产品自身机制去理解。
因此,收益来源往往比产品标签更重要。
Gate 持币生息和余币宝与 Staking 有什么关系?
对于不想自行运行验证者节点、也不想处理复杂链上质押流程的用户,平台产品可以提供更简化的数字资产赚币路径。
Gate 持币生息 更强调资产灵活性。用户通常不必像传统链上质押那样手动选择验证者、等待委托生效或管理解绑流程;符合条件的用户可按支持资产与产品规则获得收益,同时对持仓保持更高灵活性。产品机制也可参见 Gate 持币生息 Learn FAQ。
Gate 余币宝 覆盖更广的闲置资产收益场景,并不限于原生 PoS 质押。不同产品可能有不同收益来源、期限、APR 与参与条件。
USDT 是一个清晰例子。USDT 并不是某条 PoS 链的原生验证资产,因此通过余币宝获得 USDT 收益,并不意味着该代币在「验证区块」;回报来自具体产品机制。
简化对照如下:
| 对比项 | 原生 Staking | Gate 余币宝 | Gate 持币生息 |
|---|---|---|---|
| 核心目的 | 支持 PoS 网络并获得协议奖励 | 提高闲置加密资产利用率 | 在保持灵活性的同时赚取收益 |
| 支持资产 | 主要以 PoS 资产为主 | 取决于产品列表 | 取决于当前支持资产 |
| 收益来源 | 协议发行、手续费及相关奖励 | 取决于具体产品机制 | 取决于具体产品规则 |
| 流动性 | 取决于区块链解绑规则 | 取决于产品类型 | 设计上强调灵活性 |
| 参与方式 | 链上质押或委托 | 通过平台参与 | 通过平台参与 |
因此,不宜默认所有「持币赚币」产品都属于同一种 Staking。
如何判断 Staking 收益是否合理?
评估质押或 Earn 产品时,通常不应只看标题 APY。
首先看收益来源。对原生 PoS 质押,需关注代币发行、交易手续费与整体质押率;对平台产品,则要理解回报背后的具体机制。
其次确认收益是否可变。很多 APY 是当前或估算年化,而非长期固定保证。
再次考虑流动性。原生质押可能有解绑期;平台产品可能提供灵活、定期或其他赎回结构。
最后评估底层资产风险。即便质押收益率看起来有吸引力,代币价格大幅下跌仍可能拖累仓位总价值。
更实用的框架是:
收益来源 + 可持续性 + 流动性 + 代币价格风险
而不是只问哪个产品 APY 最高。
加密质押有哪些主要风险?
Staking 可以让长期持有者参与网络安全相关的经济安排,但并非没有风险。更完整的风险框架见 质押是否安全。
最直接的是市场风险。奖励通常以底层代币支付,若代币价格跌幅超过质押回报,整体仓位仍可能亏损。
流动性风险同样重要。部分原生质押系统存在质押期、锁定期,或停止质押后的等待期,资金在此期间可能无法立即转让,从而限制快速行情下的卖出能力。
自行运行验证者或委托给第三方时,还需关注验证者佣金、节点表现,以及在适用网络上的 Slashing 风险;独立质押通常比简单委托需要更多技术能力。
流动性质押还会叠加智能合约风险,以及 LST 相对底层质押资产折价交易的可能。平台产品则额外引入托管、赎回、服务中断与地区可用性等风险。
最后,APY 本身也会变化。今天展示的高收益,不应被理解为长期不变的固定回报。共识层设计可参考 Ethereum 的 Proof of Stake documentation。
总结
加密质押奖励并非凭空出现。原生 Staking 奖励验证者与质押者,换取其帮助 PoS 网络维持安全并参与共识;回报通常来自新增代币、交易手续费及其他协议激励。
参与方式仍然关键:独立质押、委托、池化、流动性质押与平台 Earn,会以不同路径分配这些奖励,并改变流动性与风险。Gate 余币宝覆盖更广的闲置资产收益场景,Gate 持币生息则更强调在保持合格资产灵活性的同时获得收益。
评估任何质押或 Earn 产品时,都不应只看标题 APY。应先弄清收益从哪里来、是否可持续、资产流动性如何,以及底层代币承担哪些风险。
FAQ
Staking 收益是谁支付的?
原生 Staking 奖励一般由区块链协议按既定规则生成,来源包括新增代币发行、交易手续费及其他协议激励。
Staking APY 越高越好吗?
更高的 Staking APY 并不必然意味着更好的投资回报,因为高收益也可能伴随更高通胀、更强价格波动或更大流动性风险。最终结果仍取决于代币通胀、价格表现与网络条件。
USDT 可以进行原生 Staking 吗?
USDT 并不是 PoS 区块链的原生验证资产,因此 USDT Earn 类回报通常来自具体产品机制,而不是原生链上质押。
Staking 后还能随时卖出代币吗?
质押后的加密资产能否立即卖出,取决于区块链或产品规则。部分原生质押存在解绑期;流动性质押可能提供可转让 LST;平台产品也可能提供更灵活的赎回结构。
Gate 余币宝和持币生息等于原生 Staking 吗?
Gate 余币宝与 Gate 持币生息是不同的赚币产品,支持资产、收益机制与流动性特征并不相同,不应默认等同于原生 PoS 验证者质押;独立质押、委托、池化与流动性质押是各自独立的参与路径,门槛与风险也不同。以上为教育内容,不构成投资建议。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
Master Protocol:激活 BTC 生息潜力
什么是 Fluid(FLUID)?一文了解 Fluid 的流动性基础设施与 DeFi 聚合机制
stETH 代币经济学解析:Lido 如何分配质押收益与捕获价值
Fluid(FLUID)代币经济模型解析:用途、分配与激励机制
Lido DAO 的治理机制如何运作?LDO 代币作用解析