例如,某人可能会将 EUR 从银行账户转入加密货币平台,并使用这笔资金购买 USDC。这就是入金通道。几个月后,该用户可能会将 USDC 卖出换取 EUR,再将资金提现至银行账户。这就是出金通道。同样的基本流程也可以通过银行卡、C2C 市场、支付处理商、场外交易柜台或加密货币联名支付卡完成。
对于需要合规的全球加密货币—法币支付服务的活跃零售交易者、投资者、企业和机构而言,不同入金和出金服务商之间的差异会影响成本、速度、可用性和运营风险。可用法币、支付方式、KYC 要求、手续费、提现额度、结算时间和服务商类型各不相同。本指南将比较入金和出金通道的运作方式、费用来源及延迟情况,并介绍 Gate 如何通过 Gate Connect、银行转账、Gate Europe 的法币直接充值/提现、C2C 交易,以及 Gate Card 和 Gate Pay 等产品,同时支持这两类服务。
核心要点
• 加密货币入金通道会将法币转换为加密货币,而出金通道则会将加密货币转换为传统货币,或将其转入传统货币和支付系统。
• 常见的入金方式包括银行转账、借记卡或信用卡、本地支付方式、C2C 交易和第三方支付服务商。
• 常见的出金方式包括卖出加密货币换取法币并提现至银行账户、C2C 结算、场外交易,以及加密货币联名支付卡。
• Gate Europe 目前支持法币直接充值和提现,而 Gate Connect 则在支持的地区提供额外的银行卡和银行转账通道。
• Gate US 于 2026 年 7 月推出了基于 Visa 的 Gate Card,面向符合条件的用户,支持将 USDC 等稳定币转换为日常支付所需的法币。
什么是加密货币入金通道?
加密货币入金通道是一种服务,可让用户使用传统货币购买加密货币。
假设您的银行账户中有 1,000 EUR,并希望购买 Bitcoin。对于新用户而言,入金通道是帮助其从法币进入加密货币领域的服务,负责将 EUR 支付与 BTC 购买连接起来。根据平台不同,您可能需要先充值 EUR,再进行 BTC/EUR 交易;也可能使用“买币”服务,在一个流程中完成支付和兑换。
法币兑换加密货币的常见资金方式包括银行转账、借记卡或信用卡、即时支付系统、移动钱包和本地支付方式,部分服务商还支持 Google Pay。在某些情况下,也可以使用 Apple Pay。具体可用选项很大程度上取决于用户所在地区及其使用的服务商。
以 Gate 为例,目前 Gate Connect(即“Gate Buy & Sell”)在支持的地区提供基于银行卡的加密货币购买服务,让用户可以通过银行卡支付便捷地购买加密货币。用户选择法币金额和加密货币,选择可用的银行卡通道,完成支付流程后,所购买的加密货币将到账至其 Gate 现货账户。
https://images.surferseo.art/60951f87-1cf2-4164-bfa7-66db4e58bd49.png
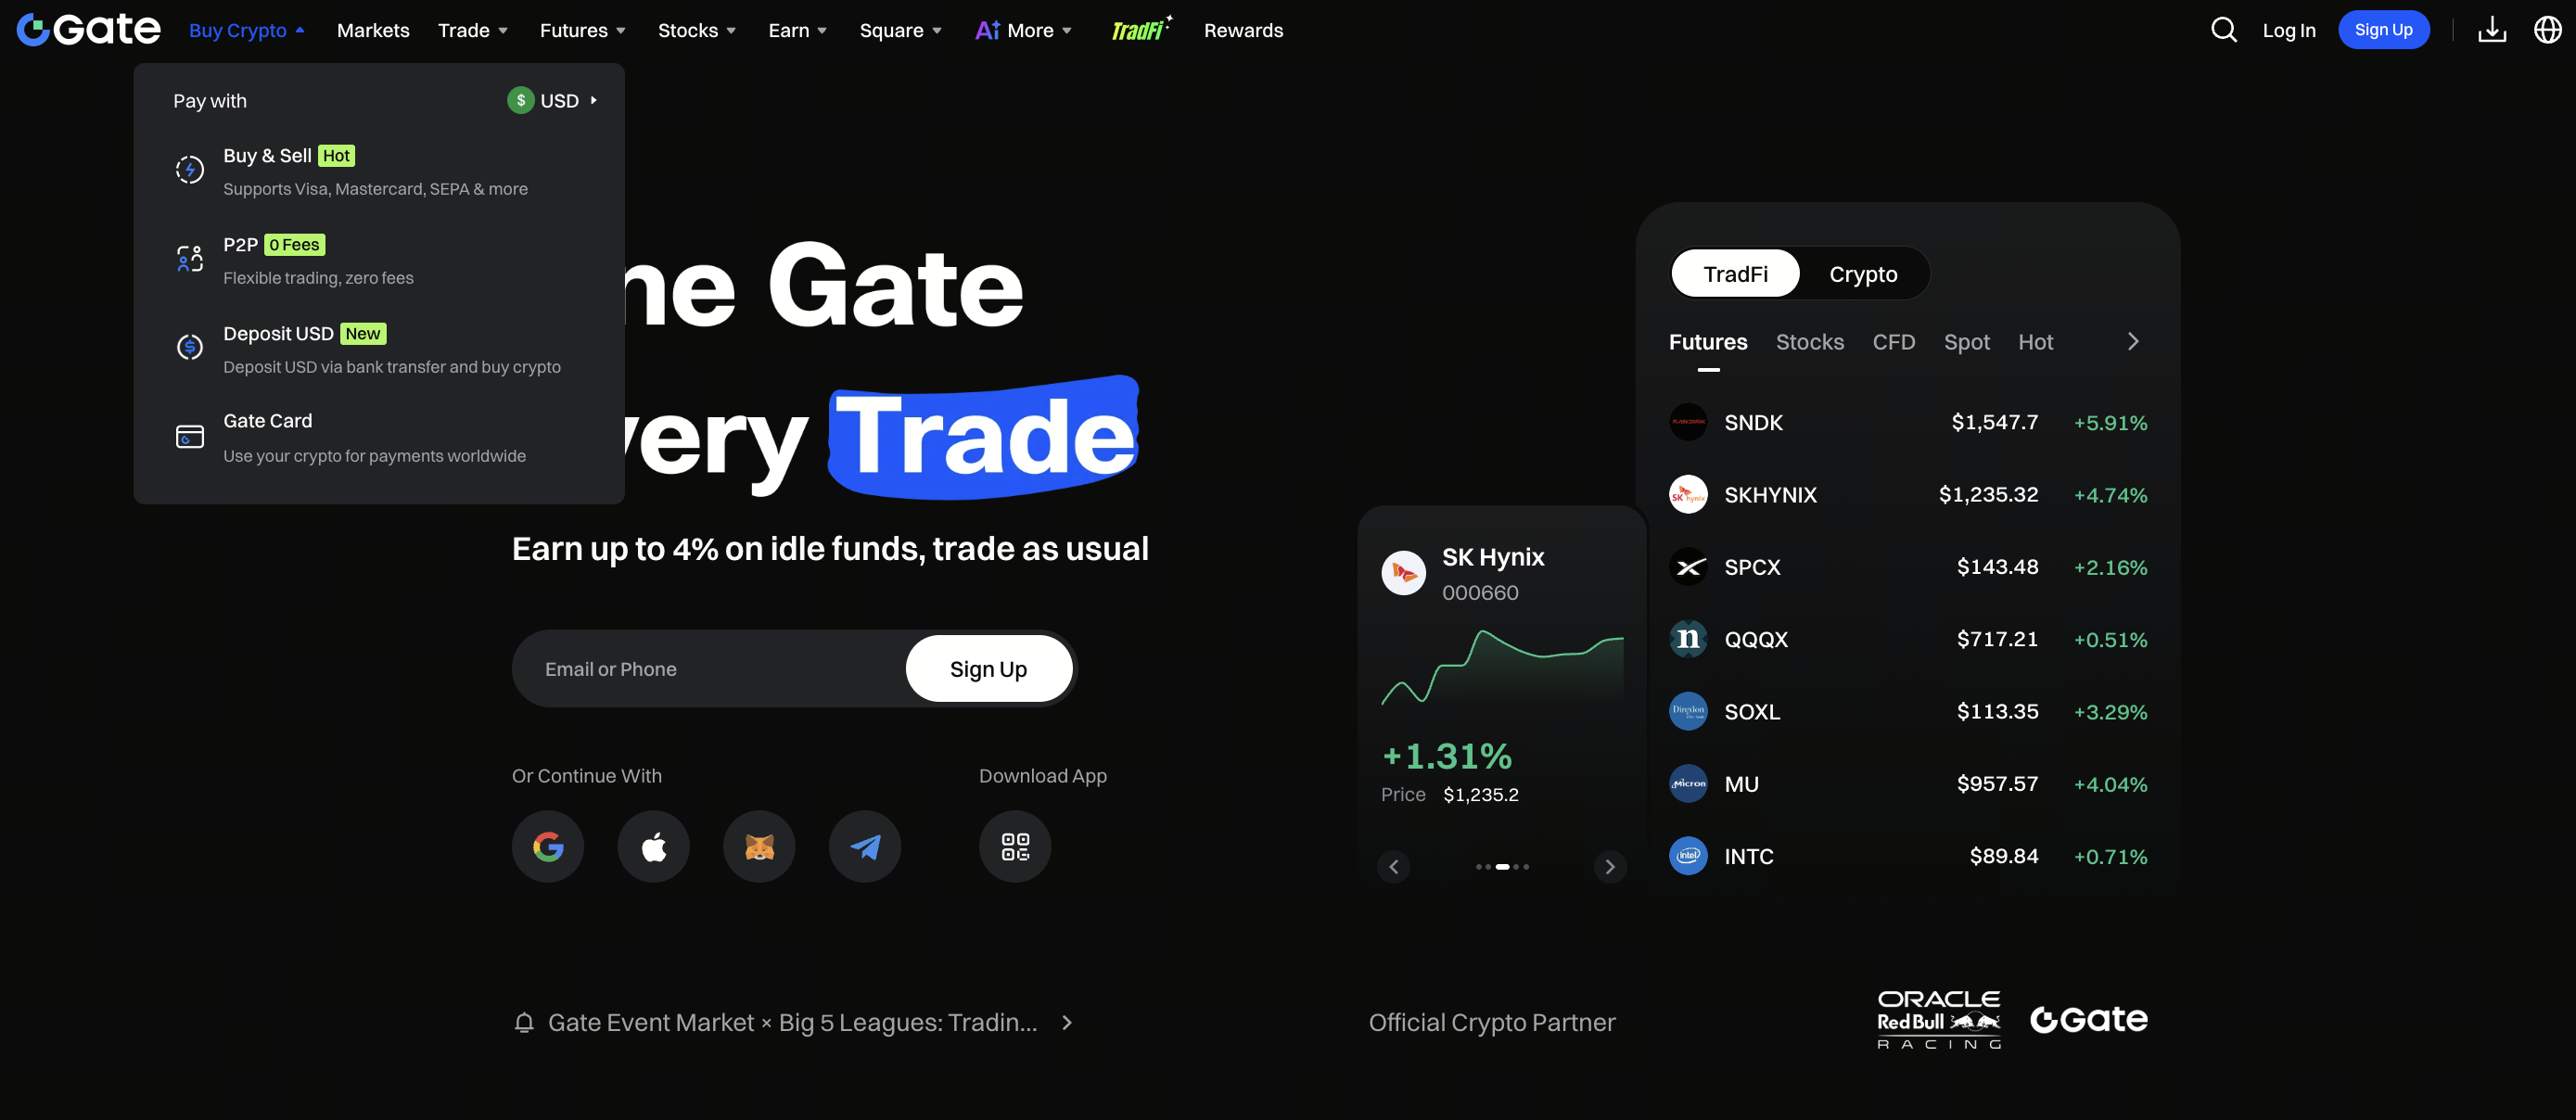
Gate 表示,部分 Gate Buy and Sell 银行卡服务由 [third-party partner like Alchemy Pay] 提供;对于相关流程,页面显示预计到账时间约为 5~10 分钟,但实际处理时间可能有所不同。Gate 还通过 Gate Connect 在可用地区支持银行转账购买通道。
什么是加密货币出金通道?
加密货币出金通道通过将加密货币转换为政府发行的货币,或让用户接入传统金融基础设施,将价值转移到相反方向。
最直接的例子是将 BTC 卖出换取美元,并将所得资金提现至银行账户。在这种情况下,交易所与银行连接共同构成出金通道,让用户能够通过受监管的支付网络转移资金。
出金通道并不一定要求通过传统银行提现。用户也可能先将加密货币发送至服务商,再进行兑换和提现。C2C 交易可以让一名用户将加密货币卖给另一名用户,以换取对方通过本地银行支付的款项。加密货币联名支付卡也可以作为一种实用的消费型出金通道,因为在完成支付时,支持的加密货币会被转换为法币。
Gate Europe 目前提供直接的传统出金服务。符合条件的用户可以选择支持的法币提现币种和支付方式,绑定与其已验证身份匹配的银行 IBAN,并通过平台提交法币提现申请。根据支付网络和银行的不同,到账时间可能需要 1~3 个工作日。Gate 指出,到账时间取决于支付方式、发起时间和收款银行,而不是承诺统一的结算时间。
加密货币入金通道与出金通道:主要区别
最简单的区别在于方向:
• 入金通道:法币 → 加密货币
• 出金通道:加密货币 → 法币或传统支付场景
| 加密货币入金通道 | 加密货币出金通道 | |
|---|---|---|
| 方向 | 法币 → 加密货币 | 加密货币 → 法币 |
| 典型用途 | 购买或为加密货币账户注资 | 兑现或使用加密货币消费 |
| 常见方式 | 银行转账、银行卡、C2C、支付服务商 | 银行提现、C2C、银行卡、OTC |
| 主要关注点 | 购买价格和注资手续费 | 兑换价格和出金手续费 |
| 结算目的地 | 交易所或自托管钱包 | 银行、银行卡、支付账户 |
| 合规检查 | 常见 | 常见,尤其针对异常或大额交易 |
这一差异十分重要,因为两个方向的用户体验和成本可能截然不同。某个平台可能提供便捷的银行卡入金通道,却只支持通过银行转账出金;也可能在某个司法管辖区支持法币充值,但在另一个司法管辖区不支持。
因此,在选择平台之前,用户应确认两个方向是否都可用,尤其是在明确未来需要将资金提现至特定银行或兑换为特定货币的情况下。
加密货币入金通道如何运作
典型的入金流程始于用户选择法币、加密货币和金额,随后平台显示可用的支付方式,并提供兑换报价或法币充值说明。
对于银行卡交易, 信用卡或借记卡 是常见的购买方式,支付授权通常由发卡机构或支付处理商完成。交易获批前,系统还可能进行欺诈防范和身份核验。支付获接受后,平台或支付合作方会执行兑换,并将加密货币入账至用户的交易所账户、数字钱包或外部钱包。
银行转账流程有所不同。用户不是通过银行卡扣款,而是通过受支持的银行支付网络转账。法币到账并入账后,用户可以直接收到加密货币,也可以使用法币余额进行交易。
Gate Europe 目前支持法币直接充值,用户选择法币和可用的支付方式,按照收款银行提供的指引汇入资金,然后等待充值到账。
这一差异十分重要,因为“通过银行转账购买加密货币”可能意味着先将法币转入交易所余额,也可能意味着使用第三方服务,由其在一笔交易中同时处理转账和兑换。
加密货币出金通道如何运作
出金通常始于已存放在交易所中的加密货币,或已从外部钱包发送至服务商的加密货币;用户可能需要先兑换数字资产,再进行提现。
用户首先将加密货币兑换为提现方式所支持的法币。根据服务不同,兑换可能通过现货交易、即时兑换功能完成,也可能在提现过程中自动完成。
法币余额生成后,款项会通过用户选择的银行或支付网络汇出。出金支持十分重要,因为不同服务商提供的法币提现选项并不相同。在出款前,系统可能进行合规检查,尤其是在交易金额、资金来源、收款账户或账户活动需要进一步审核时。
Gate Europe 的提现流程展示了这种直接模式:用户选择法币和支付方式,输入金额,并绑定一个 IBAN。该 IBAN 必须属于身份信息与其 Gate 认证信息匹配的账户。最终到账时间取决于收款银行。
因此,不应将出金通道描述为有保证的“即时兑现”。加密货币兑换可能立即完成,但实际法币结算仍可能取决于银行和支付处理商。
加密货币入金通道和出金通道的主要类型
不同的入金和出金模式解决不同的问题。有些模式优先考虑便利性,另一些则更注重本地支付支持、更低的交易成本、自托管或大额交易能力。
中心化交易所
中心化交易所是最完整的入金和出金模式之一,因为其可以整合法币注资、加密货币交易、托管和法币提现。
用户可以通过银行卡或银行电汇充值 EUR,将 EUR 或稳定币交易为 BTC,持有或交易加密货币,之后再卖出并提现法币。中心化交易所通常同时成为加密货币生态中的入口和出口。
Gate Europe 目前同时拥有 MiCA 加密资产服务提供商授权,以及由马耳他金融服务管理局授予的 PSD2 支付机构授权。MiCA 授权涵盖加密货币兑换法币、加密货币兑换加密货币、交易平台运营、托管、执行和转账等服务;其支付授权则支持在欧洲发展受监管的支付基础设施。
第三方支付服务商
支付服务商可以将入金通道直接嵌入交易所或钱包中。加密货币企业也经常使用第三方服务商,将入金和出金工具嵌入应用或钱包。用户可以继续使用熟悉的界面,而由另一家公司负责银行卡处理、支付风险管理和兑换基础设施。
以 Gate Buy and Sell 为例,Gate 根据地区和支付渠道不同,支持通过 Alchemy Pay 等合作服务完成银行卡购买。Ramp Network 等部分服务商也为类似的嵌入式入金和出金流程提供小组件或 API。
这种方式便利性较高,但用户应比较最终到账的加密货币数量,因为不同渠道的处理费用和汇率点差可能不同;部分服务还会在提供报价前,检查多个服务商的聚合通道。
C2C 交易
C2C 市场将买方和卖方直接连接起来。买方可以通过银行转账或受支持的支付服务向另一名用户支付本地法币,而市场则使用托管机制管理相应的加密货币交易。
这种方式可以提供传统银行集成无法支持的支付方式。Gate C2C 市场按照受支持的商家、支付方式、争议处理和反洗钱流程运营。
C2C 交易也带来额外考量,包括交易对手行为、支付争议、银行账户风险,以及严格遵守市场规则的必要性。
OTC 柜台
OTC,即 场外交易,通常面向大额交易。与其在公开订单簿中执行大额交易,OTC 柜台可以直接为交易报价并安排结算,通常依靠做市商获取流动性,以降低大额交易对市场价格的影响。
这可以帮助机构或高交易量客户管理市场影响,但不同服务商提供的法币支付网络、最低交易金额、开户要求和银行合作方各不相同。
加密货币卡:另一种出金通道
加密货币联名支付卡不一定会将法币转入您的银行账户,但它可以通过将区块链技术与传统金融系统中的日常消费连接起来,作为一种消费型出金通道。
Gate US 于 2026 年 7 月推出 Gate Card,与 Visa、Stripe 和 Bridge 合作,为受支持美国州的符合条件的用户提供服务。该卡由 Lead Bank 发行,目前支持基于稳定币的支付流程。Gate 明确表示,USDC 等资产可以在支付过程中转换为 USD,而 Visa 则帮助处理银行卡网络中的授权和结算。
Mastercard 也与稳定币发行方合作开展入金服务,表明基于银行卡的加密货币服务正在不断扩展。
这意味着用户不一定需要手动卖出 USDC、将美元提现至银行账户,再使用另一张借记卡。兑换可以作为支付流程的一部分完成。
Gate Card 的可用性仍取决于司法管辖区。用户应始终以当前银行卡条款为准,核实支持的资产、费用和资格要求。
Gate Pay 与商家加密货币支付
Gate Pay 的用途不同于传统零售银行出金通道。它提供支付基础设施,支持超越简单“买币并提现”场景的其他服务,让商家能够接受受支持的加密货币支付,并将结账体验整合到其业务中。
其当前 文档支持 以加密货币金额或法币价值计价的支付订单。如果商家指定法币订单币种,Gate Pay 可以在创建订单时使用即时汇率计算相应的加密货币金额。
Gate Pay 还为商家提供 API、结账功能、支付跟踪、资产管理,以及面向已认证商家账户的法币充值功能。
对于企业而言,这说明入金和出金基础设施并不局限于简单的“买币”和“提现”。同一套连接还可以通过衔接客户支付、商家余额、加密货币结算和法币资金管理,将加密货币世界与日常商业支付连接起来。
加密货币入金通道和出金通道的费用是多少?
不存在适用于所有情况的可靠统一费率。
认为银行卡购买通常恰好收取 3.5~5%,而银行转账始终收取 0.5~1.5%的说法过于笼统。成本会受到服务商、国家、币种、交易金额、支付网络、汇率、促销活动和银行合作方等因素影响;在实际操作中,费用会因支付方式、国家和服务商而异。
因此,应将入金和出金成本拆分为以下几个部分:
支付费用:针对银行卡、银行转账或其他支付方式收取的费用,包括通过银行卡网络或银行支付网络处理的银行卡支付。
兑换点差:市场价格与向用户报价的汇率之间的差额。
交易手续费:当用户先充值法币,之后再执行现货交易时适用。
提现手续费:将法币汇回银行账户或支付方式时可能收取。
区块链网络费:当加密货币需要在外部钱包与入金和出金服务商之间转移时产生。
因此,最有参考价值的指标是:
扣除所有费用后,我最终能收到多少加密货币或法币?
某项服务即使宣传“0 处理费”,也可能提供竞争力较弱的兑换汇率。另一项服务可能明确列出费用,但提供更小的点差,从而带来更好的最终结果。
以 Gate 的银行卡购买界面为例,在完成受支持的 Gate Connect 服务(包括 Buy & Sell)前,界面会显示预计到账金额,让用户能够查看最终预计获得的加密货币数量。
加密货币入金通道和出金通道需要多长时间?
结算时间同样无法用一条适用于所有情况的规则概括。
对于某些流程,基于银行卡的购买可能在几分钟内获批并到账。例如,Gate 当前的 Gate Connect 银行卡指南显示,相关流程预计需要 5~10 分钟到账。
银行转账取决于支付网络、汇出银行、收款银行、周末、节假日、合规检查和截止时间。即时支付网络可能很快完成结算,而传统转账可能需要更长时间;在入金和出金流程中,区块链确认时间也可能影响加密货币到账或释放的时间。
出金时间同样存在差异。Gate Europe 明确告知用户,法币提现到账时间取决于所选支付方式、发起时间和收款银行。
大额或异常交易也可能需要额外审核,但这并非适用于所有情况。大多数交易仍取决于正常的银行处理和合规审核时间,因此,当资金用于有时限的支出时,不应依赖固定的 1 天到账假设。
KYC、AML 与合规
法币入金和出金服务通常处于加密货币监管、银行监管、支付规则、制裁合规和反洗钱义务的交汇处。因此,受监管服务商通常会要求用户先完成身份认证,之后才能使用法币购买或提现服务;面向企业的服务商也通常会围绕正式的合规框架构建与法币相关的加密货币交易。
具体要求的信息取决于司法管辖区和风险等级。零售用户可能需要提供个人信息和政府签发的证件,而大额或异常交易可能触发额外的资金来源或财富来源审查。
服务商还会根据制裁名单筛查客户。
在美国,《国际转账规则》适用于部分金额超过 $1,000 的转账。
Gate 的大多数服务目前要求用户在使用其文档所述的借记卡和信用卡购买流程前完成 身份认证。
在欧洲,Gate Technology Ltd 目前依据完整的 MiCA 授权,以及由 MFSA 授予的独立 PSD2 支付机构授权开展业务,但不同司法管辖区的监管结构有所不同,包括由中央银行负责许可的情况。
Gate US 也在持续扩大其货币传输牌照范围。在 2026 年 7 月获得 Gate Florida 批准后,Gate US 表示其持有 36 个州的货币传输牌照,并在美国 47 个司法管辖区开展业务,但产品可用性仍受各州具体规则约束。
加密货币出金需要缴税吗?
不应将出金本身自动描述为在所有司法管辖区都应税。税务规则取决于用户居住地,以及交易之前或交易过程中发生的具体事项。
在许多司法管辖区,将加密货币卖出换取法币可能构成应税处置,但将一种加密货币兑换为另一种加密货币、使用加密货币购买商品,或以其他方式处置加密货币,也可能产生纳税义务。随后发生的银行提现不一定是产生税务责任的事件。
因此,用户应区分:
卖出加密货币
以及:
提现所得法币
具体税务处理取决于当地法律、成本基础、持有期限、交易类型,以及用户是以个人身份还是通过企业开展活动。
如何选择加密货币入金通道或出金通道
首先应确认服务是否真正支持您所在的国家或地区、法币、首选银行或支付方式,以及您的加密货币钱包。如果您的本地银行无法接收提现,那么即使服务商的宣传价格很有吸引力,也无法真正满足您的需求。
接下来,应比较完整交易的结果,而不是只关注某一项费用。您应查看报价汇率、实际到账金额、充值或提现费用、区块链成本和结算时间,并确认服务商能否在两个方向上高效完成法币兑换。对于大额交易而言,流动性和提现额度的重要性会不断提高。
您还应评估安全性和监管状况。入金和出金通道必然会将加密资产与银行或支付基础设施连接起来,因此,用户需要信任加密货币平台,以及其背后的稳定币基础设施或支付基础设施,以正确处理资金。
最后,请确定您只需要入金通道,还是需要完整的金融闭环。仅希望将 BTC 转入自托管钱包的用户,与希望积极交易、兑换为稳定币、通过加密货币卡消费,并最终通过可靠的出金渠道将 EUR 提现至银行账户或兑换为本地货币的用户,其需求并不相同。
根据司法管辖区不同,Gate 更广泛的生态可以支持该流程中的多个阶段:Gate Connect 支持银行卡和银行转账购买,现货市场用于加密货币兑换,Gate Europe 提供法币充值和提现,C2C 提供其他法币结算方式,Gate Card 支持特定支付场景,Gate Pay 则支持商家加密货币支付。
结论
加密货币入金通道和出金通道是连接更广泛加密货币经济中政府发行货币与数字资产的基础设施。入金通道通过银行转账、银行卡和 C2C 等方式将法币转入加密货币体系;出金通道则将加密货币转换回法币,或通过传统金融网络使其能够用于消费,从而在传统金融与加密货币之间搭建桥梁,帮助用户和企业推动主流应用。最重要的变量并不只是速度或宣传费率,还包括最终兑换汇率、总成本、支持的币种、结算方式、流动性和监管可用性。
Gate 通过多种方式参与这一流程,而不是依赖单一的通用入金或出金产品。根据地区不同,用户可以在 Gate 现货市场之外使用 Gate Connect、法币直接充值和提现、C2C、Gate Card 及 Gate Pay。由于不同司法管辖区的法币服务差异显著,转移资金前,最合理的做法是先确认您的具体账户可使用哪些支付网络,并比较将法币转入加密货币体系以及再次转出的完整成本。
常见问题
加密货币交易所既是入金通道,也是出金通道吗?
可以。如果交易所支持法币充值或购买,以及法币提现,用户就可以通过同一平台进入和退出加密货币体系。具体可用性取决于交易所实体和所在地区。
Gate 支持法币入金通道吗?
支持。根据用户所在司法管辖区,Gate 支持包括 Gate Connect 银行卡购买、受支持的银行转账购买、法币直接充值服务和 C2C 在内的多种方式。
我可以将 Gate 中的法币提现至银行账户吗?
部分 Gate 实体和地区支持法币直接提现。例如,Gate Europe 目前支持用户通过受支持的支付方式,将法币提现至与已验证银行 IBAN 关联的账户。
Gate Card 是出金通道吗?
它可以作为消费型出金通道使用。Gate US Card 允许符合条件的用户通过 Visa 消费受支持的稳定币,USDC 等资产会在支付过程中完成兑换,而不需要另行手动提现法币。
银行转账比银行卡购买加密货币更便宜吗?
通常如此,但并非总是如此。费用和点差会因服务商、国家、交易金额和银行支付网络而异。用户应比较最终到账的加密货币数量,而不应假设某一种支付方式在所有情况下都更便宜。
加密货币入金通道需要 KYC 吗?
受监管的法币入金服务通常要求完成身份认证,但具体要求会因服务商、交易类型和司法管辖区而异。
加密货币出金通道的速度有多快?
这取决于支付方式和收款机构。部分支付网络可以快速完成结算,而其他银行转账和合规审核可能需要更长时间。用户应查看服务商当前公布的预计结算时间。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
进行加密货币交易时,您必须注意的风险
Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%