廣場
關注
熱門
新聞
我的主頁

ybaser

vip
實盤交易
最高等級 5
幣齡 5年
行情分析師
在加密貨幣中,規則是研究和分析。在加密貨幣中,耐心的人總是贏;不耐煩的人總是輸。我正在研究並分享當前市場數據以供
3k
關注
3.1k
粉絲
175.6k
按讚
置頂
#美股财报季 #Gate广场万圣节
GateSquareHalloween — 被詛咒蠟燭之夜!
那是一個漆黑的萬聖節夜晚;Bitcoin 突然開始暴跌……我的投資組合開始尖叫,聲音比鬼屋還響!👻
空頭潛伏在陰影中,多頭則全力奮戰;圖表上的每一根 K 線看起來都像是直接從恐怖電影中蹦出來的。🐻🐂🔥
但請記住:即使在最驚悚的夜晚,聰明的投資人也會保持冷靜、管理風險,絕不讓恐懼左右自己的決策。💀📊
下一根 K 線會帶來令人毛骨悚然的崩盤,還是在月光下迎來神奇的飆升?🚀🌕
祝大家度過一個獲利又毛骨悚然的萬聖節!願你們的交易持續獲利,也願你們的虧損永遠埋葬!🎃💚💰
🧛 不給糖就搗蛋,還是交易?在下方分享你自己的萬聖節交易故事!
$BTC ‌
$GT ‌
BTC-0.67%
GT-2.41%
  • 39
  • 6
#GateRanksTop2AcrossMultipleCategories
加密貨幣交易所 Gate.io 憑藉出色的全球表現,在現貨交易量和衍生品等多個關鍵類別中躋身全球前 2 大平台。
Gate.io 脫穎而出的類別與成就
強化該交易所在全球加密貨幣市場地位,並推動其躋身領先行列的關鍵類別如下:
• 衍生品市場占有率:透過將加密貨幣衍生品(期貨、選擇權等)的月交易量提升至數十億美元,該交易所的全球市場占有率已躍升至全球第 2 名。
24 小時現貨交易量:根據流動性深度和交易活躍度數據,該交易所的每日現貨交易量也不時攀升至全球第 2 名。
加密貨幣資產多樣性:Gate.io 提供超過 2,500 種加密貨幣和代幣選項,遠高於產業平均水準,是提供投資人最豐富山寨幣選擇的領先平台之一。
儲備證明:該交易所也是透明度領域的領導者之一,並且是率先運用零知識技術確保用戶資產 100% 可驗證的機構之一,其儲備覆蓋率達 118%。
Gate.io 持續透過創新的金融基礎設施服務,促進傳統金融與加密生態系統的融合,例如先進的 AI 驅動訂單演算法、跟單交易策略,以及股票代幣化(Gate Stocks)。
özlem_1903
#GateRanksTop2AcrossMultipleCategories
加密貨幣交易所 Gate.io 憑藉在全球市場的卓越表現,成功躋身多個主要類別的全球前 2 大平台,包括現貨交易量和衍生性商品(衍生品)等。
Gate.io 脫穎而出的類別與成就
鞏固該交易所在全球加密貨幣市場地位並使其躋身領先行列的主要類別如下:
• 衍生品交易市場占有率:在加密貨幣衍生品交易(期貨、選擇權等)方面,該交易所每月交易量達數十億美元,全球市場占有率排名升至第 2。
24 小時現貨交易量:根據流動性深度和交易活躍度數據,該交易所的每日現貨買賣交易量也不時躍升至全球第 2。
加密資產多樣性:Gate.io 提供超過 2,500 種加密貨幣和代幣選擇(遠高於業界平均水準),是為投資者提供最豐富山寨幣種類的領先平台之一。
儲備證明(Proof of Reserves):該交易所在透明度方面也居於領先地位,是最早採用零知識技術,確保使用者資產 100% 可驗證的機構之一,儲備覆蓋率為 118%。
Gate.io 透過提供先進的 AI 輔助下單演算法、跟單交易策略,以及股票代幣化(Gate Stocks)等創新的金融基礎設施服務,持續連結傳統金融與加密生態系。
repost-content-media
  • 13
#MercadoBitcoinHitBy46MHack
當加密貨幣交易所遭遇安全漏洞事件時,例如近期 **Mercado Bitcoin** 事件,熱錢包約有 4600 萬美元流出,維持用戶信任取決於能否在架構設計、營運安全與危機應變之間取得平衡。
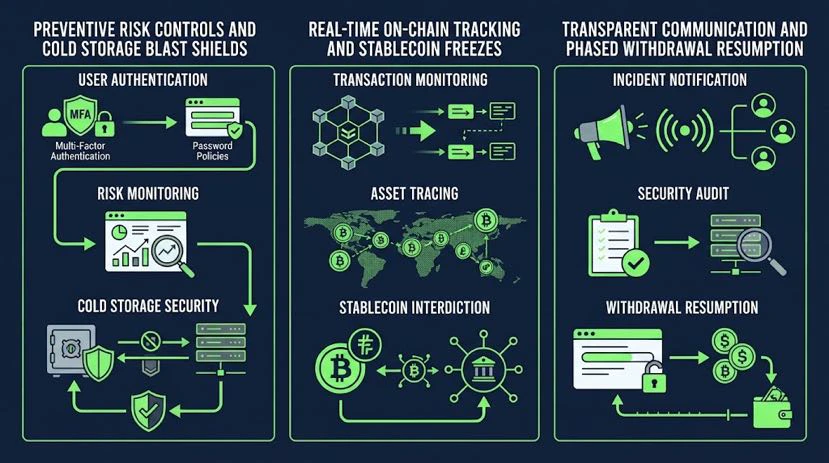
以下概述預防性控管、資產隔離、資金追回與溝通如何相互作用,並作為遭受攻擊後重建信任的理想藍圖。
1. 預防性風險控管 vs. 資產隔離 vs. 快速補償
這三個核心要素在安全事件的整個生命週期中扮演不同角色:
* 預防性風險控管(防禦):速率限制、多重簽章機制、即時交易監控、行為異常偵測,以及自動斷路器。
* 長期價值最高:預防措施能完全避免損失;然而,若這些控管失效,其效用便會立即歸零。
* 資產隔離(防爆屏障):嚴格將客戶資產與交易所營運資金分開,並將 90% 以上的資金存放於冷儲存。
* 最能防範災難:資產隔離可防止熱錢包遭入侵演變成整間公司無力償債的事件。
* 資金追蹤與補償(復原):鏈上鑑識追蹤、與穩定幣發行方合作(例如凍結 USDT/USDC),並保證對損失提供 100% 保障。
* 即時恢復信任的終極方式:迅速向用戶保證其餘額安全,可在恢復提款後將恐慌降至最低,並避免「擠兌」。
什麼最重要?
* 在和平時期:資產隔離與主動控管至關重要。將絕大多數資金存放於離線的多重簽章「冷錢包金庫」,可確保即使發生災難性的「
post-image
MU+2.35%
NVDA+2.35%
TSLA-1.34%
AAPL-2.30%
MSFT+3.13%
  • 12
  • 1
#SECReleasesFAQOnCryptoTokenClassificati
SEC 對加密代幣分類的立場,可能對代幣價值源自投資預期、發行者活動或未來獲利承諾的專案產生重大影響。
可能受影響的主要群體包括:
* 投資導向型代幣:以開發團隊或發行者的努力可帶來獲利為預期進行行銷的代幣。
* 治理代幣:在專案內提供投票權的代幣,尤其是持有者也預期獲得財務回報時。
* DeFi 和質押代幣:與質押獎勵、收益分配或收益生成機制相關的代幣。
* 代幣化現實世界資產(RWA):代表股票、債券、基金或其他傳統金融工具的代幣。
* 專案募資代幣:為資助專案開發而出售的代幣,尤其是在買方仰賴團隊未來工作的情況下。
根據美國證券交易委員會(SEC)的加密資產常見問題——截至 2026 年 11 月 2 日更新——核心問題不僅在於代幣的名稱,而在於其運作方式、其網路的去中心化程度,以及投資人是否仰賴發行者的管理努力來獲利。
*最可能面臨監管審查的代幣類別
*代幣類別 | 潛在監管影響
投資與募資代幣:若買方預期能透過發行者未來的努力獲利,將面臨較高程度的審查。治理代幣:涉及密集投票或營運控制的專案,可能面臨有關其分類的質疑。
質押與流動質押代幣:評估時會考量這些代幣是否僅代表底層資產,或會創造額外的財務權利。
包裝代幣:託管、贖回權,以及發行者運用底層資產的能力等因素都相當重
RWA-0.39%
  • 16
  • 2
#Gate多项排名全球Top2
中心化加密貨幣交易所的演進——從單純的現貨交易平台,逐步發展為涵蓋股票衍生品、預測市場及結構化資產管理等多元資產的樞紐——凸顯了數位資產基礎設施日益成熟。
Gate 在淨資金流入、現貨市場深度、衍生品及預測市場交易量方面的當前表現,反映出更廣泛的產業趨勢:領先平台正圍繞各類金融工具展開競爭。
30 天淨資金流入超過 1.99 億美元,Gate 名列全球前 2 大交易所。
此外,憑藉其在現貨市場的整體實力,Gate 維持全球前 2 名的地位。
在預測市場交易量方面,Gate 也名列全球前 2。
此外,在股票衍生品領域,Gate 也是排名前 3 的平台之一。
從資金流入到多元資產交易,Gate 持續拓展營運範疇,並增加交易情境的多樣性。
然而,隨著平台擴大產品種類並提升交易量排名,投資人用來評估交易所的標準也會因個人情況而異。
評估交易所競爭力:關鍵標準
評估交易所競爭力時,各項標準的優先順序,很大程度取決於投資人的交易風格、資金規模和投資時間範圍。
1. 流動性與交易執行效率
* 為何重要:流動性決定了交易的實際成本。狹窄的買賣價差、最低限度的滑價、低延遲和深厚的訂單簿,能確保大額交易在不影響市場價格的情況下完成。
* 誰最重視:高頻交易者、演算法投資人、套利者和機構投資人。對積極交易者而言,即使因滑價或執行延遲而損失的比例很小,也會直接侵蝕策略的獲
GT-2.41%
USDJPY+0.49%
NAS100+0.36%
HK50-0.60%
GER40-0.28%
  • 14
  • 1
#每周来晒 #苹果Q3财报聚焦
在我看來,Apple 面臨的最大挑戰不只是獲利能力,而是成長放緩,尤其是在其核心業務 iPhone 上。
營收達 1,144.8 億美元,超出預期,但投資人關注的不只是這個表面數字。他們想知道 Apple 能否維持成長、擴大利潤率,並將對人工智慧(AI)的大規模投資轉化為可觀的營收。
我對這三項挑戰的評估如下:
* 成長放緩:Apple 需要更強勁的產品升級需求,以及吸引顧客購買其產品的新理由。
* AI 投資:Apple 必須證明其 AI 策略能與競爭對手抗衡,並創造真正的商業優勢。
* 利潤率:若沒有新的營收來源,投資與開發成本上升可能會對獲利能力造成壓力。
我最有信心的領域是服務,其次是 iPhone。
* 服務:我最看好其長期表現。經常性營收、訂閱服務、iCloud 和 App Store 能帶來更可預測的收入,且利潤率具吸引力。服務部門第四季創造 315.7 億美元營收;然而,這個部門的成長也已開始放緩。
* iPhone:短期內的主要成長引擎。iPhone 營收達 575.8 億美元,年增 17.5%。
* 人工智慧:長期來看最大的機會,但也是最不確定的領域。Apple 必須將其 AI 能力轉化為更高的顧客參與度、產品升級和額外營收。
Apple 預期下季毛利率將降至 45–46%,部分原因是記憶體成本上升。儘管獲
post-image
AAPL-2.30%
MU+2.35%
NVDA+2.35%
TSLA-1.34%
MSFT+3.13%
  • 13
#美国中期选举 #作手分析
美股已切換至標準時間!六家機構的數據揭示:美股在期中選舉後的歷史表現如何?
追蹤美股:$NVDA $AMD $INTC $GOOGL $MU
📌 首先,有項重要變化值得留意:
北美已於 11 月 1 日切換至標準時間。從今天(11 月 2 日)起,美股正常交易時段已調整為北京時間 22:30–次日 05:00,較夏令時間晚一小時。
本週最重要的關注事件是 11 月 3 日的美國期中選舉。
有趣的是,數家國際金融機構分析了過去幾十年的歷史數據,發現美股在期中選舉後往往表現不俗。
一、六家機構提供了哪些數據?
首先是選舉後 12 個月:
① JPMorgan Asset Management:自 1950 年以來,標普 500 指數在每個期中選舉後的 12 個月期間都錄得正報酬,平均漲幅約為 15%。
② Capital Group:自 1950 年以來,標普 500 指數在期中選舉後的 12 個月平均上漲 15.4%。
③ Fidelity:自 1938 年以來,標普 500 指數在期中選舉後約 95% 的 12 個月期間都錄得正報酬,平均報酬約為 14%。
接著是選舉後 6 個月:
④ BlackRock:自 1970 年以來,標普 500 指數在期中選舉後 6 個月的平均總報酬約為 14.1%,而非期中選舉年份則約為 5.7%。
⑤ LPL Fi
作手Trader
#美国中期选举 #作手分析
美股冬令時已切換!六大機構數據揭示:中期選舉後,美股歷史表現如何?
關注美股:$NVDA $AMD $INTC $GOOGL $MU
📌 先提醒一個重要變化:
北美地區已於11月1日切換冬令時。從今天(11月2日)開始,美股常規交易時間調整為北京時間22:30—次日05:00,比夏令時延後1小時。
本週最值得關注的事件,就是11月3日美國中期選舉。
有意思的是,多家國際金融機構對過去幾十年的歷史數據進行了統計,發現中期選舉結束後,美股往往有不錯的表現。
一、六大機構,給出了什麼數據?
先看選後12個月:
① 摩根大通資產管理:從1950年以來,標普500每次中期選舉後的12個月均取得正收益,平均漲幅約15%。
② Capital Group:從1950年以來,中期選舉後的12個月,標普500平均上漲15.4%。
③ 富達投資(Fidelity):從1938年以來,標普500約95%的時間在中期選舉後的12個月取得正收益,平均報酬約14%。
再看選後6個月:
④ 貝萊德(BlackRock):從1970年以來,中期選舉後的6個月,標普500平均總報酬約14.1%,非中期選舉年份約5.7%。
⑤ LPL Financial:從1970年以來,中期選舉後的6個月,標普500平均上漲14.1%。
⑥ 嘉信理財(Charles Schwab):從1974年以來,過去13次中期選舉後的6個月,標普500平均上漲12.4%,而且13次全部收漲。
六家機構,雖然統計區間和計算方法不同,但呈現出相似的歷史現象:中期選舉結束後,美股往往具有較強的上漲表現。
二、為什麼會出現這種現象?
我的理解主要有三個原因:
1. 政策不確定性下降:選舉前,市場擔心國會席位變化及政策走向,選舉結束後,部分不確定性得到釋放。
2. 資金重新定價:投資者從政治博弈轉向企業獲利、經濟成長和貨幣政策。
3. 風險偏好修復:如果選舉結果沒有帶來超預期的政策衝擊,市場情緒可能逐步改善。
但要注意,歷史表現不代表未來保證上漲,而且不同機構的歷史樣本存在重疊,不能簡單理解為六組完全獨立的證據。
三、作手的交易判斷
我認為,這組數據值得重視,但不能直接理解為11月3日選舉結束後美股必然上漲。
接下來重點觀察三個變數:
① 美國聯準會利率政策及美國國債殖利率;
② 通膨、就業數據是否出現新的變化;
③ 企業獲利能否支撐當前市場估值。
我的交易計畫:
美股:重點觀察標普500和那斯達克指數,等待選舉後的價格結構給出方向,不盲目追高。
加密市場:關注BTC、ETH與美股風險偏好的聯動,但不認為美股上漲就必然意味著BTC同步上漲。
我的原則始終是:宏觀判斷方向,價格結構決定進場。突破、回踩、確認,再考慮跟隨。
四、你認為中期選舉結束後,美股會怎麼走?
A. 選後繼續上漲
B. 先回檔再反彈
C. 利多提前計價
D. 等待右側訊號
歡迎交流你的判斷!
讓市場給答案,而不是預測市場。
(歷史數據回顧與個人交易觀點,僅供交流,不構成投資建議。)
數據來源:J.P. Morgan Asset Management、BlackRock、Fidelity、Charles Schwab、Capital Group、LPL Financial。
NVDA+2.35%
AMD+4.44%
INTC+0.56%
GOOGL-0.06%
MU+2.35%
  • 13
#Share 我的持倉報酬#
post-image
  • 27
#ShareWeekly #MyplanforNovember
我 11 月的主要重點將是監測總體經濟數據對市場走向的影響,同時密切追蹤科技產業的財報。
我的優先事項如下:
* 科技:AAPL 和 AMD 的財報,具體關注營收成長、人工智慧需求、利潤率及前瞻性指引。
* 總體經濟:美國就業數據和消費者物價指數(CPI),特別關注通膨趨勢及其對聯準會利率決策的影響。
* ₿ 市場:BTC 能否維持漲勢,以及美股能否延續上漲趨勢。
我對 11 月的展望:儘管波動可能帶來機會,我仍會優先採取有紀律的風險管理,而非追逐短期漲勢。我正密切關注通膨方面可能出現的意外、對聯準會的預期,以及與人工智慧相關的財報預測。
美國值得關注的重要數據發布包括:
* 11 月 6 日:就業報告
* 11 月 10 日:消費者物價指數(CPI)
* 11 月 13 日:生產者物價指數(PPI)
我正在探討的核心問題是:通膨降溫加上就業數據穩健,會否推動股票和比特幣迎來新一波漲勢,還是持續的通膨會引發市場修正?
11 月將是區分實質成長與市場炒作的時期。
$AAPL ‌
$AMD ‌$BTC ‌
AAPL-2.30%
AMD+4.44%
BTC-0.67%
  • 19
  • 1
#苹果财报即将公布
Apple 2026 年第四季財報:哪些因素會影響股價?
我的看法:Apple 很有可能交出亮眼的一季;然而,單是超越盈餘預期,可能還不足以推升股價。決定性因素很可能是公司對下一季的展望,其中包括 12 月的假期旺季,尤其是 iPhone 需求、供應狀況和利潤率。
Apple 將於 11 月 2 日公布財務業績。這也將是新任執行長 John Ternus 領導下的首次財報電話會議,因此管理團隊對未來的評論格外重要。
1. 華爾街預期
2026 會計年度第四季 · 截至 9 月 26 日的季度
預期營收
1,134 億美元
年增約 11%
預期淨利
290 億美元
年增約 6%
預期 iPhone 營收
564 億美元
主要成長動能
預期服務營收
317 億美元
高利潤率、經常性營收
分析師預期彙整自 Reuters 和 S&P Global 的資料。這些數字為估計值,並非最終結果。
Apple 上一季的表現為此奠定了穩固基礎:
* 營收:1,094 億美元(成長 16%)。
* iPhone 營收:543 億美元(成長 22%)。
* 服務營收:307 億美元(成長 12%)。 * 每股盈餘(EPS):2.02 美元(成長 29%)。
* 毛利率:50.1%(包含關稅退款的效益)。
管理層預估 9 月季度營收將成長 9–11%,並預期 iPhone 部門成長約
AAPL-2.30%
INTC+0.56%
NVDA+2.35%
MU+2.35%
HK50-0.60%
  • 21
  • 1
#GateSOL质押创新高参考年化7.29%
在我看來,對長期持有 SOL 的人而言,質押是一種頗具吸引力的策略;然而,絕不應孤立地評估潛在收益率。
例如,7.29% 的年化百分率(APR)可能看起來很吸引人,尤其是對計畫長期持有 SOL 的投資者而言。然而,有三個關鍵因素需要考量:
1. 價格波動:SOL 的市場價格下跌,很容易抵銷質押所賺取的任何收益。
2. 流動性與彈性:雖然 GTSOL 等工具提供了更高的彈性,但可交易並不總是代表能立即變現,也不會完全消除將資產轉換為現金時的限制。
3. 交易對手與平台風險:投資者必須充分了解質押結構、提領資產的條款,以及所使用特定平台的相關風險。
就我個人而言,我認為採取更平衡的策略,比勉強在質押與流動性之間二選一更明智。如此一來,投資者可以將部分 SOL 持倉用於賺取被動收益,同時讓其餘部分保持可動用,以把握市場機會。
歸根究柢,核心問題不在於我們能賺取多少收益,而在於該收益是否足以補償我們所承擔的風險。
在加密貨幣領域,保持彈性可能與創造報酬同樣有價值。
總結:對於對 SOL 抱持長期信念的投資者而言,質押可能是合理的選擇。然而,與其將所有持倉都拿去質押,不如保留一部分流動資產。無論是把握市場機會,還是確保風險管理,這都是更平衡的做法。
$SOL ‌
SOL-0.77%
  • 21
  • 1
#ShareWeekly #美國期中選舉進入最後階段
2026 年美國期中選舉:對市場可能意味著什麼?
2026 年 11 月 | 政治風險、財政政策與資產配置
美國期中選舉可能成為金融市場的重要轉捩點。投資人不只是評估哪個政黨將贏得國會控制權;他們也試圖判斷選舉可能如何重塑華盛頓的財政優先事項、貿易政策、監管環境,以及與聯準會的關係。
我的核心觀點是,對市場影響最大的因素或許不是選舉結果本身,而是選舉如何改變財政擴張、貿易保護主義與監管不確定性之間的平衡。
主要有三個傳導管道:
* 財政政策:政府支出、赤字、稅收與美國公債發行。
* 貿易政策:關稅、進口成本、通膨與企業利潤率。
* 加密貨幣監管:機構採用、市場准入與監管明確性。
讓我們檢視可能出現的情境,以及對股票、黃金與加密貨幣的影響。 1. 財政政策:赤字將持續是核心議題
選舉可能帶來三種大致的政治結果:
選舉結果 | 可能的財政立場
--- | ---
共和黨繼續掌控 | 更有可能減稅、增加國防支出,並提供有利企業的誘因
民主黨掌控國會 | 更大的壓力將促使增加社會支出、提供醫療照護支持,並更嚴格檢視稅收政策
分裂政府 | 立法陷入僵局、預算協商困難,政策變化速度可能放緩
關鍵結論是,兩黨都沒有強烈的政治誘因去大幅削減赤字。
美國政府已面臨龐大的借款需求。分析指出,無論選舉結果如何,聯邦赤字都將擴大,而美國公債發行以及長
post-image
BTC-0.67%
XAUUSD-0.61%
NVDA+2.35%
INTC+0.56%
AMZN+2.53%
  • 19
  • 1
#美股财报季 ‍#WCTCS9 #ShareWeekly
我的看法:AI 漲勢將愈來愈取決於變現能力的證明,而不只是需求的證明。
Microsoft 和 Google 是這場辯論的核心,因為它們的財報可以揭示 AI 投資是否能夠足夠迅速地帶來新增營收,以證明巨額基礎設施支出的合理性。
我會將這個問題分成三個部分:
1. Azure 和 Google Cloud 是否因 AI 工作負載而加速成長?
2. 客戶是否正在為 AI 服務付費,還是需求仍主要反映在基礎設施承諾上?
3. 資本支出增加是否轉化為更高的營業利益、自由現金流和可持續的利潤率?
第三個問題尤其重要。雲端業務強勁成長可以支撐較高的估值,但並不代表 AI 投資的報酬一定具有吸引力。
10 月 28 日的業績實際揭示了什麼
財報現已公布,呈現出 AI 投資故事的兩種不同面貌。
Microsoft
+48%
Azure 營收成長率
923 億美元
季度總營收,年增 +19%
452 億美元
季度資本支出
366 億美元
淨利,年增 +32%
Microsoft 的商業剩餘履約義務也增加 73%,達到 6770 億美元,顯示未來已有大量簽約業務。然而,投資人仍需要觀察這些需求轉化為現金創造的效率。
Alphabet(Google)
+103%
Google Cloud 營收成長率
1276 億美元
季度總營收,年增 +
NAND
NANDNand-16
Pump.Fun
市值:$3,469.09持有人數:1
0%
MSFT+3.43%
GOOGL-0.48%
DRAM+2.44%
MU+2.35%
  • 24
  • 1
#Gate24小时净流入Top2 ‍#WCTCS9 #ShareWeekly
是的,5797 萬美元的流入可能帶動 Gate 的交易活動增加,但僅憑交易所資金流入,並不能證明買盤需求增強。
關鍵在於這些資金到帳後的去向。
這可能對市場帶來三種影響:
1. 如果存入的資產被投入現貨或衍生品市場,Gate 的交易活動和流動性可能會增加。
2. 如果相當一部分流入的穩定幣被兌換成加密資產,便可能支撐需求。
3. 部分資金可能仍留在 USDT 或其他資產中,交易者則等待更好的進場時機、對沖現有曝險,或為波動做準備。
市場接下來關注什麼?
5797 萬美元是令人鼓舞的流動性訊號,但交易者會觀察四項指標,以判斷這是否代表真正的市場動能:
- 接下來 7–30 天,存款是否持續增加?
- 現貨與衍生品交易量是否隨儲備一同增加?
- 交易者是在建立新部位,還是只是在轉移現有資產?
- 流入的 USDT 和其他穩定幣是否正被兌換成加密資產,還是仍留在場外?
DefiLlama 分別追蹤這些指標,這很重要,因為儲備、交易活動和流動性衡量的是交易所的不同面向。
作為參考,Gate 10 月 29 日的數據顯示,24 小時交易量約為 166.3 億美元,其中包括 16.9 億美元的現貨交易量,以及 149.4 億美元的 USD 永續合約交易量。
我的看法是:最有力的看漲確認訊號,將是持續的淨
BTC-0.67%
NVDA+2.35%
INTC+0.56%
MU+2.35%
SNDK+3.92%
  • 14
  • 2
#BTC大跌 #ShareWeekly #WCTC9
比特幣($BTC ):跌破 80,000 美元後的下一個關鍵支撐位
比特幣跌破 80,000 美元在技術面上意義重大,因為該價位現在可能從支撐位轉為阻力位。
BTC 目前在 77,000 美元附近交易,賣壓也在增加,我會將 75,000–76,000 美元視為下一個重要支撐區,若賣方持續掌控市場,接下來則是 72,000–73,500 美元。
關鍵問題在於買方能否守住 $75K 區域,還是市場會再度走低。
BTC 關鍵支撐位圖
比特幣(BTC) $77,379.00
即時支撐位 $76,900–$76,200 買方的第一道防線
支撐位 2 $75,850–$76,400 重要的短期需求區
支撐位 3 $74,700–$75,000 下一個下行目標
主要支撐位 $72,000–$73,500 可能是更強勁的累積區
看跌延伸 $70,000–$71,000 若主要支撐位失守,可能面臨此風險
目前的技術指標顯示,日內樞軸點接近 $76,931,日線下行目標則接近 $76,420 和 $74,791。
三種可能情境
1. 看漲反彈
BTC 守住 $76,200–$76,900。
重新站上 $78,000。
若持續站上 $80,000,技術面將有所改善。
2. 延續跌勢
BTC 跌破 $76,000。
$74,70
BTC-0.67%
  • 23
  • 3
#FedKeepsRatesSteady #ShareWeekly
我的看法:市場給予最高評等的是有獲利的成長,而非單純成長。在 AI 競賽中,營收成長會吸引目光,但投資人最終想看到證據,證明龐大的 AI 投資能帶來永續獲利和自由現金流。
Microsoft 與 Google 的分歧說明了一個重要觀點:華爾街並非只獎勵最高的成長率,而是會評估預期、估值、利潤率、資本支出和未來展望。
1. 什麼因素最值得獲得最高評等?
我會這樣排列這三個因素:
因素 重要性 投資人想看到的內容
獲利能力 非常高 強勁的利潤率和自由現金流
營收成長 非常高 永續需求和市占率
AI 投資 高,但有條件 可衡量的未來報酬
我最看好的組合是成長 + 獲利能力。
只有最終能帶來更好的經濟效益,AI 投資才是競爭優勢。若在客戶需求不足的情況下,仍花費數十億美元建設基礎設施,可能會成為重大的估值風險。
2. 為什麼 Microsoft 勝出,而 Alphabet 落敗
Microsoft — 成績單表現最出色
* Azure 成長率:48%。
* 營收:922.8 億美元,成長 20%。
* 自由現金流:186 億美元。
* Azure 下季成長率展望:49–50%。
重要的是,Microsoft 展現了強勁的 AI 需求,同時維持可觀的現金創造能力。Reuters
Alphabet — 成長亮眼,但整體業績令
ybaser
#FedKeepsRatesSteady #ShareWeekly
我的看法:市場最看重的是獲利成長,而非單純的成長。在 AI 競賽中,營收成長會吸引目光,但投資人最終想看到的是,巨額 AI 投資能帶來可持續的獲利和自由現金流。
Microsoft 與 Google 的分歧說明了一個重要觀點:華爾街並非只獎勵最高的成長率,而是會評估預期、估值、利潤率、資本支出和未來展望。
1. 什麼因素最值得最高評價?
我會這樣排列這三項因素:
因素 重要性 投資人想看到什麼
獲利能力 非常高 強勁的利潤率和自由現金流
營收成長 非常高 可持續的需求和市占率
AI 投資 高,但有條件 可衡量的未來回報
我最看好成長與獲利能力兼具。
只有在最終能改善經濟效益時,AI 投資才算具備競爭優勢。若投入數十億美元建設基礎設施,卻沒有足夠的客戶需求,就可能造成嚴重的估值風險。
2. 為什麼 Microsoft 勝出,而 Alphabet 表現不佳
Microsoft — 成績單表現最出色
* Azure 成長:48%。
* 營收:922.8 億美元,成長 20%。
* 自由現金流:186 億美元。
* Azure 下季成長展望:49–50%。
重要的是,Microsoft 在展現強勁 AI 需求的同時,也維持了可觀的現金創造能力。Reuters
Alphabet — 成長亮眼,但整體表現令人失望
* Google Cloud 成長:103%。
* 雲端營收:307 億美元。
* 自由現金流:負 91 億美元。
* 每股盈餘:2.12 美元,低於約 3.02 美元的預期。
市場擔憂搜尋營收令人失望、獲利不如預期,以及 AI 基礎設施成本。
這個教訓是:再驚人的成長數字,也無法彌補公司業績其他方面的所有弱點。
3. Amazon 是否帶來驚喜?
有趣的是,我們已經有答案:Amazon 在 10 月 29 日公布了第三季業績。
AWS 成長強勁
* AWS 營收成長 39.3%,創近五年來最快增速。
* AWS 年化營收運行率約達 1840 億美元。
* 營業利益達 281 億美元。
* 營業利潤率創下 13.9% 的新高。Amazon 公布第三季業績
這是一份令人印象深刻的業績。不過,Amazon 大量投入 AI 基礎設施,因此投資人也會仔細檢視自由現金流和未來資本支出。
我的解讀是:Amazon 已展現出自己是 AI 基礎設施領域的主要競爭者。但 AWS 強勁成長,不代表股票自然就便宜,也不代表其投資支出一定能帶來吸引人的回報。
最大的警訊是現金流:Amazon 公布的過去 12 個月自由現金流流出達 424 億美元,主要由 AI 相關基礎設施支出所致。公司預期 2026 年現金資本支出約為 2200 億美元。Amazon 公布第三季業績
這形成了耐人尋味的對比:
* Microsoft:高成長,且自由現金流為正。
* Alphabet:雲端成長出色,但獲利和現金流令人擔憂。
* Amazon:AWS 成長加速、營業利潤率創新高,但基礎設施支出極為龐大。
4. Fed 的決策代表什麼?
Fed 在 10 月 28 日將利率維持在 3.75%–4.00%。然而,通膨仍然居高不下,且有兩位決策者支持立即升息。Federal Reserve 發布 FOMC 聲明
對科技股而言,這代表:
* 較高的借貸成本可能對估值偏高的成長股造成壓力。
* AI 基礎設施投資的成本會提高。
* 現金創造能力強的公司具備優勢。
* 暫停升息不一定就是利多訊號。
5. 我會改變投資策略嗎?
我會做小幅調整,而不是大幅改變投資組合。
我的做法會是:
* 避免追逐財報行情。優異業績可能已反映在股價中。
* 優先考量現金流。觀察是否有證據顯示 AI 支出正在轉化為營業利益。
* 保留部分現金。市場波動可能帶來更好的進場機會。
* 分散 AI 投資曝險。不要假設所有 AI 相關公司都會勝出。
* 等待確認訊號。在增加曝險前,先觀察下一季的展望和支出回報。
考量到你之前表達的均衡、等待確認的做法,我會傾向保持耐心,而不是積極買進這些財報公布後的行情。
6. 我的最終成績單
Microsoft
成長+現金創造能力
A
Amazon
AWS 加速成長+投資風險
A−
Alphabet
雲端成長出色,整體獲利較弱
B−
這是我對這些季度業績的定性評估,並非股價或估值評級。
最大的投資教訓:AI 成長令人振奮,但現金流才是商業模式奏效的證明。
$MSFT ‌$GOOGL ‌$AMZN ‌$NVDA ‌$MU ‌
repost-content-media
MSFT+3.13%
GOOGL-0.06%
AMZN+2.53%
NVDA+2.35%
MU+2.35%
  • 22
  • 2
#Share 我的持倉報酬#
post-image
  • 13
#Share 我的持倉報酬#
post-image
  • 14
#WCTCS9 #ShareWeekly
我週末的持倉
目前的技術數據顯示,比特幣正面臨短期賣壓,日線與週線訊號目前相互矛盾。我建議在收復阻力位之前,不要追買反彈行情。
支撐位 1 $76,200–$76,600 初步支撐位
支撐位 2 $74,900–$75,200 次要支撐位
支撐位 3 $71,900–$73,700 較深的下跌區域
阻力位 1 $78,200–$78,600 反彈的第一道關卡
阻力位 2 $79,500–$80,000 關鍵阻力位
阻力位 3 $80,700–$82,000 較強勢突破區域
BTC 潛在交易計畫
- 多頭進場:留意 $76,200–$76,600 區間附近是否確認反彈。
- 第一止盈位:$78,200–$78,600。
- 第二止盈位:$79,500–$80,000。
- 停損位:低於 $75,700(視波動性與進場確認情況而定)。
- 突破策略:若 4 小時 K 線持續收在 $78,600 以上,且成功回測,可考慮建立多頭部位。 - 看跌情境:若價格持續跌破 $76,200,則可能先回落至 $75,000,接著下探 $71,900–$73,700 區間。
這些是條件式交易策略,並不代表預測市場必然會到達這些價位。
2. 黃金(XAU/USD)
$3,900–$4,000
短期看跌趨勢
黃金跌破具有重要心理意義的 $4,000 關卡後,正
BTC-0.67%
XAUUSD-0.61%
AVGO+2.97%
NVDA+2.35%
MU+2.35%
  • 20
  • 2
#WCTCS9
我的做法是在周末期間優先保全資本,同時維持足夠的曝險,以便把握新機會。我不會只因為今天是星期五,就自動平掉獲利部位或繼續持有虧損部位。每個部位都應根據其風險報酬特性,以及周末可能出現意外波動的情況進行評估。
1. 哪些資產值得持有?
- 黃金:值得考慮作為避險工具,以因應地緣政治不確定性、貨幣走弱和市場波動。
- Bitcoin 和主要加密貨幣:對長期投資人而言可能具有吸引力,但周末波動和流動性風險意味著應採取較小的部位規模。
- 基本面強勁的股票:當投資論點仍然成立,且沒有重大利空因素即將出現時,值得持有。
- 現金或穩定儲備:保留部分可動用資金,能增加靈活性,以便把握市場突然修正或有吸引力的進場時機。
2. 管理停利與停損單
我偏好在周末前設定風險水準,而不是等市場波動時才做出情緒化決策。
- 當部位達到目標時,部分獲利了結。
- 維持與原始交易策略一致的停損水準。
- 避免只是為了不被停損出場,就把停損位移得更遠。
- 當部位承擔過高的隔夜或周末風險時,降低曝險。
- 請記住,在跳空或流動性偏低時,停損單的成交價格可能較差。
3. 哪些情況會讓我調整部位?
如果出現以下情況,我會重新考慮策略:
- 意外的地緣政治發展加劇市場不確定性。
- 重大經濟消息改變利率預期。
- Bitcoin 或其他主要資產跌破重要技術支撐位,或突破重要阻力位。
- 公司消息或財報
post-image
BTC-0.67%
XAUUSD-0.61%
NVDA+2.35%
AMZN+2.53%
  • 11
  • 1
#英特尔财报超预期股价却暴跌
儘管第三季營收與獲利均優於預期,股價仍大幅賣壓,這是典型的前瞻指引衝擊情境。股票估值基本上取決於未來現金流,而 Intel 的前瞻展望凸顯了嚴峻的結構性與營運逆風。
以下是市場最擔憂事項的分析:
1. 第四季指引令人失望與利潤率壓縮
* Intel 預估第四季營收為 150 億至 160 億美元,遠低於市場普遍預估的約 170.7 億美元。
* 預估第四季調整後每股盈餘為 0.25 美元,低於分析師預期的 0.43 美元。
* 預估第四季調整後毛利率將降至 38%,低於第三季的 44.1%,顯示定價壓力與生產成本上升。
2. PC 市場低迷與記憶體瓶頸
* 資料中心與 AI 業務強勁成長之際,Intel 警告其核心客戶端運算(PC)業務持續放緩。
* 全球記憶體晶片短缺及零組件價格上漲,推高整體 PC 製造成本,抑制消費者與企業需求。Intel 警告,PC 市場疲弱可能持續至 2027 年上半年。
3. 高額資本支出與持續消耗現金
* Intel 重申將積極投入資本支出,2026 年約 200 億美元,並預期 2027 年資本支出將進一步增加,以擴建晶圓廠基礎設施。
* 儘管營收大幅成長,沉重的晶圓代工投資仍在消耗現金儲備,Intel 預期短期內自由現金流不會轉正,令投資人感到憂心。
4. 晶圓代工業務虧損與外部客戶的不確定性
* Intel 的
INTC+0.11%
NVDA+2.35%
AMZN+2.53%
SNDK+3.92%
NAS100+0.36%
  • 17
  • 1
載入更多