為什麼投資者會一再犯下相同的錯誤?
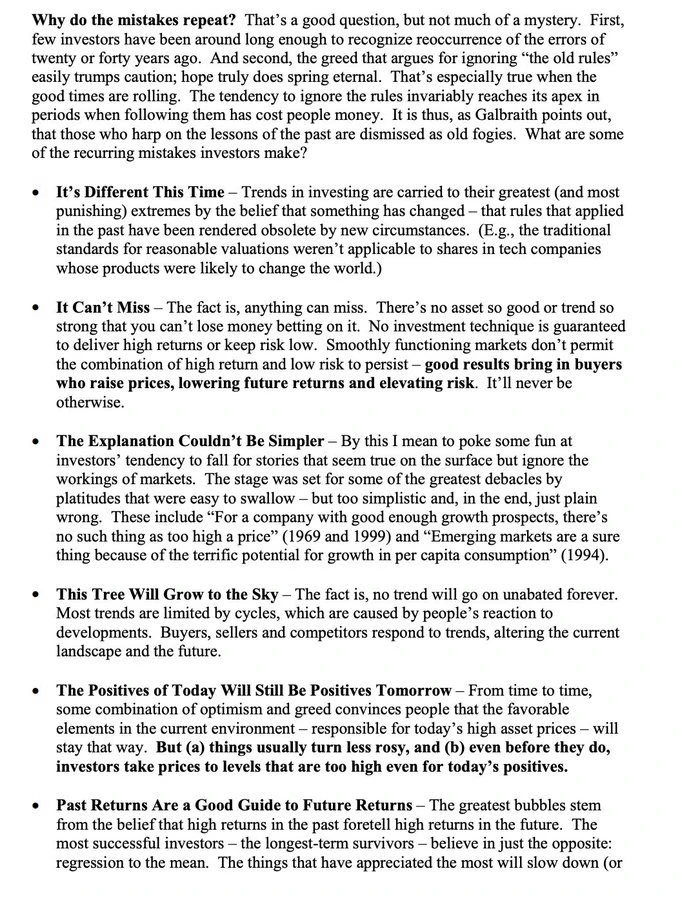
這是一個好問題,但答案並不神秘。
首先,真正經歷過足夠長投資週期、能夠辨識二三十年前那些錯誤再次重演的投資者並不多。
其次,貪婪往往輕易壓倒謹慎,讓人們忽視那些「古老的規則」;而希望似乎永遠不會消失。
尤其是在市場繁榮時期,這種現象更加明顯。諷刺的是,人們忽視規則的傾向,往往恰恰在遵守這些規則讓他們付出代價的時候達到頂峰。正如加爾布雷思(Galbraith)所指出的,那些不斷強調歷史教訓的人,反而會被視為思想過時、跟不上時代的老古董。
那麼,投資者反覆犯下的錯誤有哪些呢?
1.「這一次不一樣」(It’s Different This Time)
投資趨勢往往被推向極端,而這種極端化的過程,通常建立在一個信念之上:某些事情已經發生了根本性變化,因此過去適用的規則,在新的環境下已經失效。
例如,傳統的合理估值標準,被認為不再適用於那些產品可能改變世界的科技公司股票。
2.「這項投資絕對不會失敗」(It Can’t Miss)
事實是,任何投資都有可能失敗。
不存在好到讓你不可能虧錢的資產,也不存在強勁到可以完全消除風險的市場趨勢。
任何投資策略都無法保證在低風險的同時持續獲得高報酬。
運作正常的市場,不可能讓高收益與低風險的組合長期存在。
良好的投資報酬會吸引更多買家,他們不斷推高價格,從而壓低未來的預期收益率,同時提高投資風險。
市場不可能永遠按照相反的邏輯運作。
3.「道理再簡單不過了」(The Explanation Couldn’t Be Simpler)
我想藉此調侃一下投資者的一種傾向:他們很容易相信那些表面上聽起來合理、實際上卻忽視市場運作機制的敘事。
歷史上一些最嚴重的投資災難,正是由這些看似簡單、容易接受,卻過度簡化甚至完全錯誤的陳腔濫調所釀成的。
例如:
「對於一家成長前景足夠好的公司來說,根本不存在股價過高的問題。」(1969年和1999年)
「新興市場擁有巨大的成長潛力,因為其人均消費水準有極大的提升空間,所以投資新興市場一定是穩賺不賠的。」(1994年)
4.「這棵樹會一直長到天上」(This Tree Will Grow to the Sky)
事實是,沒有任何趨勢能夠永無止境地持續下去。
絕大多數趨勢都會受到週期的制約,而週期的形成,恰恰源於人們對市場變化作出的反應。
買家、賣家和競爭者都會根據趨勢調整自己的行為,從而改變當前的市場格局,並進一步改變未來的發展方向。
5.「今天的利好因素,明天依然會是利好」(The Positives of Today Will Still Be Positives Tomorrow)
時不時地,樂觀情緒與貪婪心理會共同作用,讓投資者相信:
當前環境中那些推動資產價格上漲的有利因素,將會永遠持續下去。
然而,事實是:
(a)有利的市場環境通常會逐漸惡化,風險也會隨之上升。
(b)即使這些利好因素尚未消失,投資者也往往已經將資產價格推高到一個極端水準——高到即使按照當前最樂觀的基本面,也難以合理解釋。
6.「過去的高報酬預示著未來的高報酬」(Past Returns Are a Good Guide to Future Returns)
歷史上最嚴重的資產泡沫,往往源於這樣一種信念:
過去獲得高報酬的資產,未來也必然能夠繼續創造高報酬。
然而,最成功、能夠在市場中長期生存下來的投資者,恰恰相信相反的道理:
均值回歸(Regression to the Mean)。
那些過去漲幅最大的資產,未來的上漲速度將會放緩,甚至下跌
這是一個好問題,但答案並不神秘。
首先,真正經歷過足夠長投資週期、能夠辨識二三十年前那些錯誤再次重演的投資者並不多。
其次,貪婪往往輕易壓倒謹慎,讓人們忽視那些「古老的規則」;而希望似乎永遠不會消失。
尤其是在市場繁榮時期,這種現象更加明顯。諷刺的是,人們忽視規則的傾向,往往恰恰在遵守這些規則讓他們付出代價的時候達到頂峰。正如加爾布雷思(Galbraith)所指出的,那些不斷強調歷史教訓的人,反而會被視為思想過時、跟不上時代的老古董。
那麼,投資者反覆犯下的錯誤有哪些呢?
1.「這一次不一樣」(It’s Different This Time)
投資趨勢往往被推向極端,而這種極端化的過程,通常建立在一個信念之上:某些事情已經發生了根本性變化,因此過去適用的規則,在新的環境下已經失效。
例如,傳統的合理估值標準,被認為不再適用於那些產品可能改變世界的科技公司股票。
2.「這項投資絕對不會失敗」(It Can’t Miss)
事實是,任何投資都有可能失敗。
不存在好到讓你不可能虧錢的資產,也不存在強勁到可以完全消除風險的市場趨勢。
任何投資策略都無法保證在低風險的同時持續獲得高報酬。
運作正常的市場,不可能讓高收益與低風險的組合長期存在。
良好的投資報酬會吸引更多買家,他們不斷推高價格,從而壓低未來的預期收益率,同時提高投資風險。
市場不可能永遠按照相反的邏輯運作。
3.「道理再簡單不過了」(The Explanation Couldn’t Be Simpler)
我想藉此調侃一下投資者的一種傾向:他們很容易相信那些表面上聽起來合理、實際上卻忽視市場運作機制的敘事。
歷史上一些最嚴重的投資災難,正是由這些看似簡單、容易接受,卻過度簡化甚至完全錯誤的陳腔濫調所釀成的。
例如:
「對於一家成長前景足夠好的公司來說,根本不存在股價過高的問題。」(1969年和1999年)
「新興市場擁有巨大的成長潛力,因為其人均消費水準有極大的提升空間,所以投資新興市場一定是穩賺不賠的。」(1994年)
4.「這棵樹會一直長到天上」(This Tree Will Grow to the Sky)
事實是,沒有任何趨勢能夠永無止境地持續下去。
絕大多數趨勢都會受到週期的制約,而週期的形成,恰恰源於人們對市場變化作出的反應。
買家、賣家和競爭者都會根據趨勢調整自己的行為,從而改變當前的市場格局,並進一步改變未來的發展方向。
5.「今天的利好因素,明天依然會是利好」(The Positives of Today Will Still Be Positives Tomorrow)
時不時地,樂觀情緒與貪婪心理會共同作用,讓投資者相信:
當前環境中那些推動資產價格上漲的有利因素,將會永遠持續下去。
然而,事實是:
(a)有利的市場環境通常會逐漸惡化,風險也會隨之上升。
(b)即使這些利好因素尚未消失,投資者也往往已經將資產價格推高到一個極端水準——高到即使按照當前最樂觀的基本面,也難以合理解釋。
6.「過去的高報酬預示著未來的高報酬」(Past Returns Are a Good Guide to Future Returns)
歷史上最嚴重的資產泡沫,往往源於這樣一種信念:
過去獲得高報酬的資產,未來也必然能夠繼續創造高報酬。
然而,最成功、能夠在市場中長期生存下來的投資者,恰恰相信相反的道理:
均值回歸(Regression to the Mean)。
那些過去漲幅最大的資產,未來的上漲速度將會放緩,甚至下跌