


GateUser-505646d6

幣齡 1.6年
最高等級 0
用戶暫無簡介
如果購買更多 Bitcoin 實際上會讓 Bitcoin 金庫公司對其股東的吸引力降低,會怎樣?
聽起來很矛盾,但 K33 Research 最新對 Strategy 的分析正好提出了這個問題。
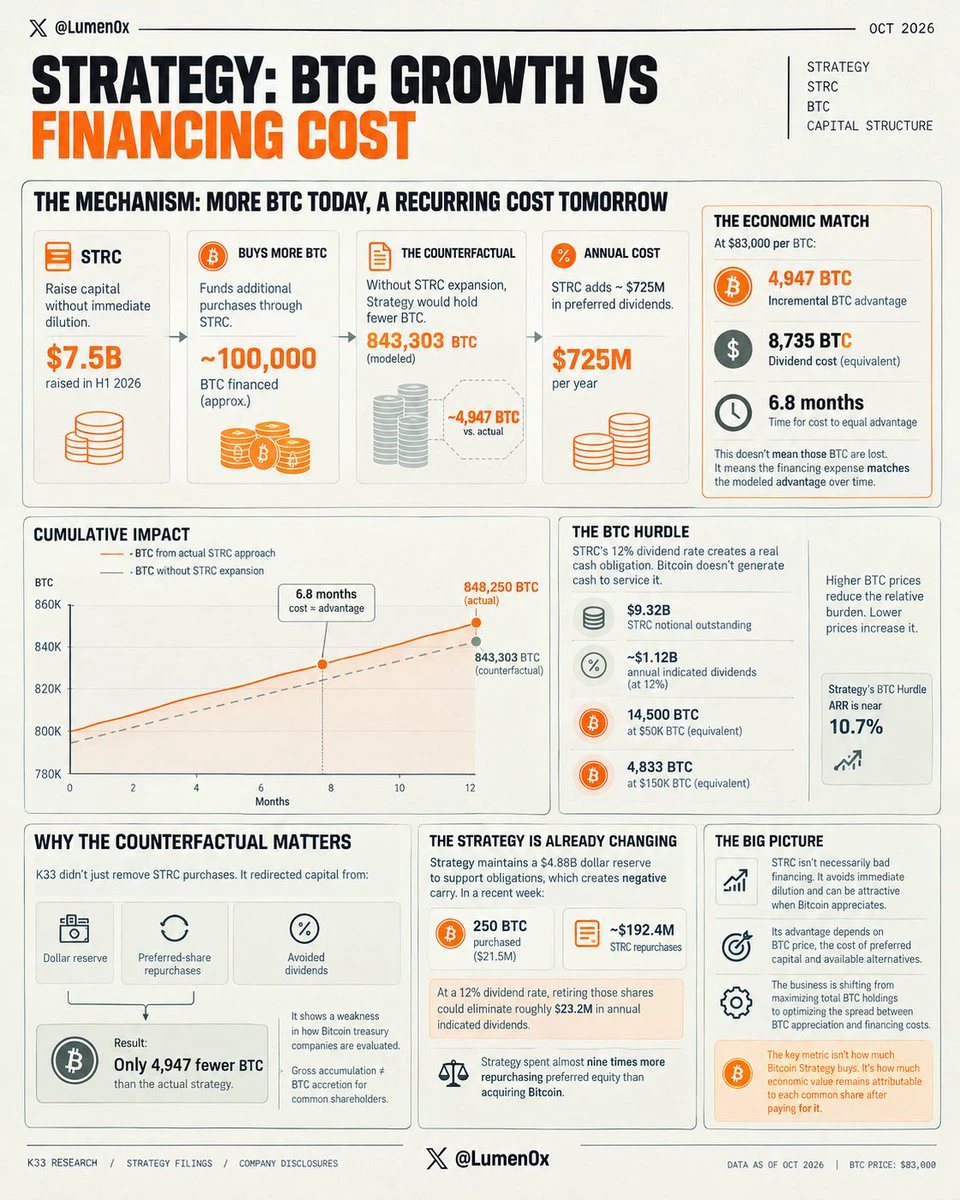
@Strategy 持有 848,250 BTC。
但 K33 模擬了一種替代資本結構:如果 Strategy 沒有積極擴大其 STRC 優先股計畫,將持有 843,303 BTC。
這只相差 4,947 BTC。
然而,STRC 在 2026 年上半年籌集了約 75 億美元,並協助為近 100,000 BTC 提供融資。
那麼,優勢消失在哪裡?
——
⬢ 購買 Bitcoin 的成本
STRC 讓 Strategy 無須立即稀釋 MSTR 普通股股東的持股,就能籌集資金。
聽起來很有吸引力。
但與普通股不同,STRC 伴隨著持續性的股息義務。
K33 估計,其擴張每年增加約 $725M 的優先股股息。
以每枚 BTC 83,000 美元計算:
- 增量 BTC 優勢:4,947 BTC
- 每年增量股息成本:相當於 8,735 BTC
- 該成本追平優勢所需時間:6.8 個月
這並不代表 Strategy 在七個月後會失去這些 BTC。
這代表在該期間內,增量融資費用在經濟效益上相當於模擬出的 BTC 優勢。
——
⬢ 為何反事實情境很重要
K33 並不是單純移除 STRC 融資,再扣
- 1
以太坊截至 2026 年目前已發行近 800,000 ETH。
交易費僅銷毀了 16,525 ETH。
截至 10 月 9 日的供應量帳本顯示:
- 總發行量:796,623 ETH
- 交易費銷毀量:16,525 ETH
- 所有銷毀後的供應量淨增長:778,413 ETH
- 費用銷毀量/發行量:2.07%
因此,即使計入交易費銷毀及其他形式的 ETH 銷毀,以太坊今年的供應量仍增加了約 0.64%。
這為更廉價的區塊空間背後其中一項權衡提供了具體數字。
以太坊能夠處理更多活動,同時維持較低的交易成本,但這些活動目前產生的費用,還不足以抵銷發行給驗證者的大部分 ETH。
有意義的比較不只是交易數量或執行容量是否正在增加。
而是使用該容量的經濟活動,是否產生足夠的費用,以有意義地抵銷發行量。
今年截至目前,交易費銷毀量僅涵蓋 ETH 總發行量約 2.1%。
這並不代表以太坊必須通縮,網路才能運作。但這確實意味著,在目前的費用環境下,過去活動增加、費用上升與 ETH 銷毀增強之間的關係已大幅減弱。
更多區塊空間正被使用。
由此產生的發行量中,遭到銷毀的部分少得多。
以太坊的執行容量擴張速度,超過了抵銷其新增供應量所需的費用需求。
ETH+3.42%
- 1
代幣化過去意味著將資產放上鏈。
國庫券變成了代幣。接著是股票。然後是基金。
@Ondo 和 @BlackRock 現在已邁出了下一步。
Ondo 將 BlackRock 設計的策略封裝成單一可轉移代幣:
• BLKHIon
• BLKDIGon
• BLKGRWon
每個代幣都包含 6–9 個代幣化 ETF。BlackRock 設定模型,Ondo 負責執行,而這些籃子每季重新平衡。
證券 → 代幣化證券 → 代幣化基金 → 代幣化投資組合
投資組合本身成為資產。
———
單一代幣可以代表完整的投資授權
BLKHIon 以收益為主。
BLKDIGon 約由 70% 股票和 30% 固定收益及另類資產組成,其中透過 IBIT 配置 3% 的 Bitcoin。
BLKGRWon 約由 95% 股票和 5% Bitcoin 組成。
通常,重現這些策略意味著買入每個部位,並隨時間重新平衡。
在這裡,投資人持有一個代幣,而其底層投資組合會發生變化。
BlackRock 設計配置。Ondo 負責執行和重新平衡。
這些是由 Ondo Global Markets (BVI) Limited 發行的追蹤憑證,而不是 BlackRock ETF。持有人並不直接擁有底層 ETF 份額。
———
投資組合變化時,代幣維持不變
以 BLKDIGon 為例,股票可能上漲,Bitcoin 可能上漲得更快,而債券
預測市場剛結束另一個創紀錄的月份。
@Kalshi 處理了:
• 607 億美元的合約交易量
• 147 億美元的支付金額
• 3.457 億筆交易
• 10 億美元的未平倉量
• 30 天交易量成長 +57%
• 9 月 27 日創紀錄的 32.4 億美元單日交易量
但更重要的數字可能是 80.5%。
那是 Kalshi 9 月在受追蹤預測市場交易量中的占比。
該產業正在快速成長。支撐這項成長的活動更加集中。
…
➥ 607 億美元不是 607 億美元的資本
Kalshi 的 607 億美元代表合約名目金額。
實際支付金額約為 147 億美元,而未平倉量約為 10 億美元。
這些數字描述三件不同的事情:
• 607 億美元合約交易量 = 周轉額
• 147 億美元支付金額 = 用於購買合約的現金
• $1B 未平倉量 = 未平倉部位
將 607 億美元與 $1B 未平倉量相比,可得約 60.7 倍的交易量/未平倉量。即使是支付金額/未平倉量,也約為 14.7 倍。
分母是某個時間點的快照,而不是月均未平倉量,因此兩個比率都不應被視為槓桿。
但這種關係仍然很有用。
9 月以小得多的持續性資本基礎,產生了龐大的交易活動。
…
➥ 單一交易場所控制五分之四的交易量
9 月受追蹤的活動約為:
• Kalshi:607 億美元 | 80.5% 占比 | 10 億美元未平倉量
• Polym
KALSHI+3.17%
POLYMARKET-0.25%
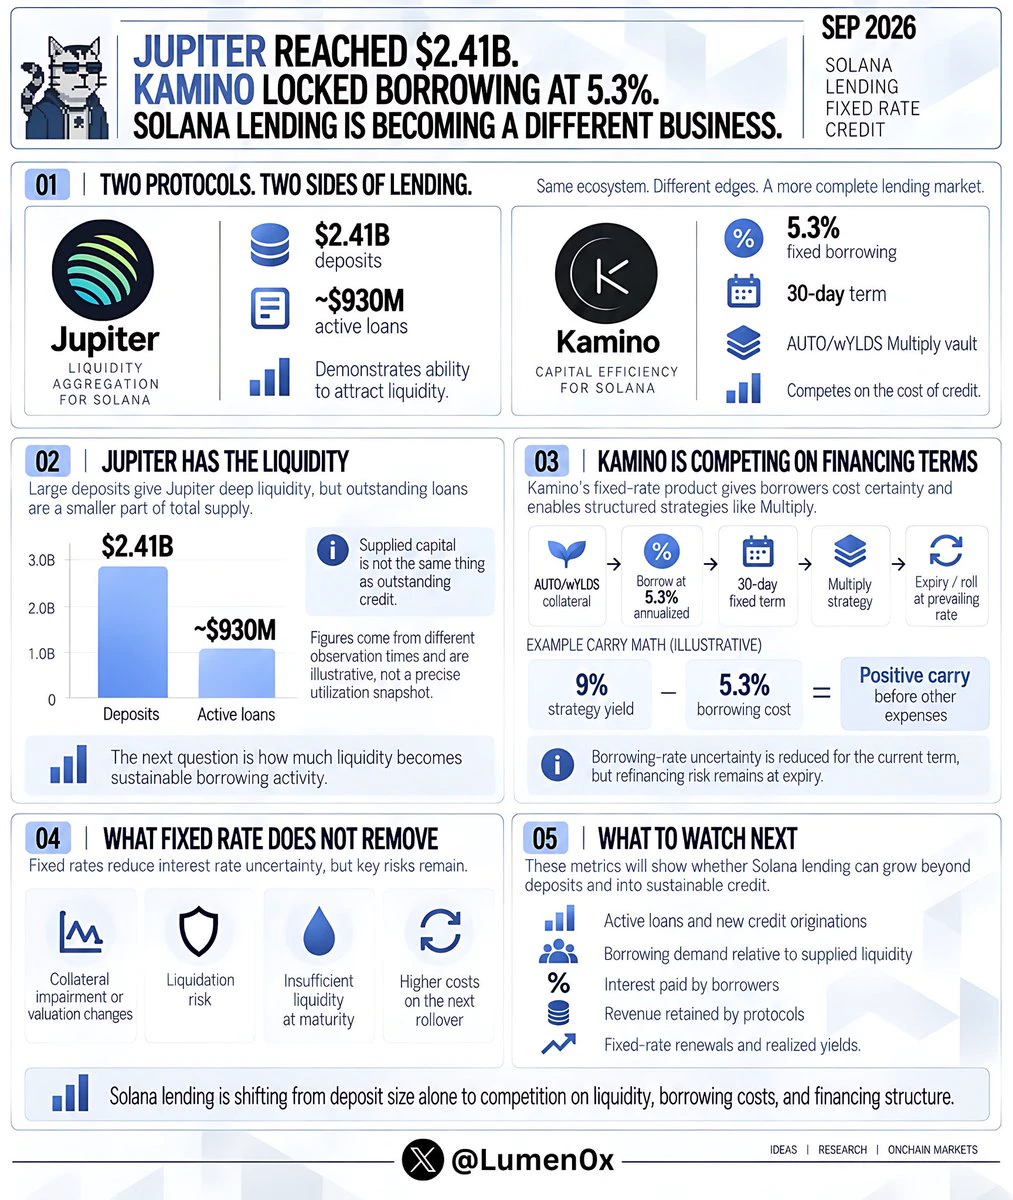
Jupiter Lend 的存款剛達到 24.1 億美元。
大約在同一時間,Kamino 推出了一項借貸產品,以 5.3% 的利率提供固定利率借款。
兩個 Solana 協議、兩項發展,但我認為更有用的比較,是看每項發展告訴我們什麼關於借貸市場的資訊。
Jupiter 正在吸引流動性。
Kamino 則為借款人提供更多使用這些流動性的方式。
而這兩者不一定是同一種業務。
──────────
@JupiterExchange 於 9 月 22 日宣布新的存款紀錄,Jupiter Lend 達到 24.1 億美元。
DeFiLlama 的另一項數據顯示,活躍貸款約為 9.3 億美元。
這些數字來自不同的觀測時間,因此我不會用它們計算精確的利用率。但它們說明了借貸排行榜往往隱藏的一件事。
存款告訴你一個協議能吸引多少資本。
貸款則告訴你借款人實際投入使用了多少資本。
$1M 存款增加可用流動性。它不會自動創造更多 $1M 借貸需求、利息收入或協議收入。
Jupiter 已證明自己能夠大規模吸引資本。
借貸經濟效益取決於這些資本到位後會發生什麼。
──────────
@KaminoFinance 正從另一個角度切入市場。
其新的 Fixed Rate Multiply 金庫由 Figure 和 HastraFi 共同開發,提供以 AUTO/wYLDS 策略作為抵押、期限 30 天且
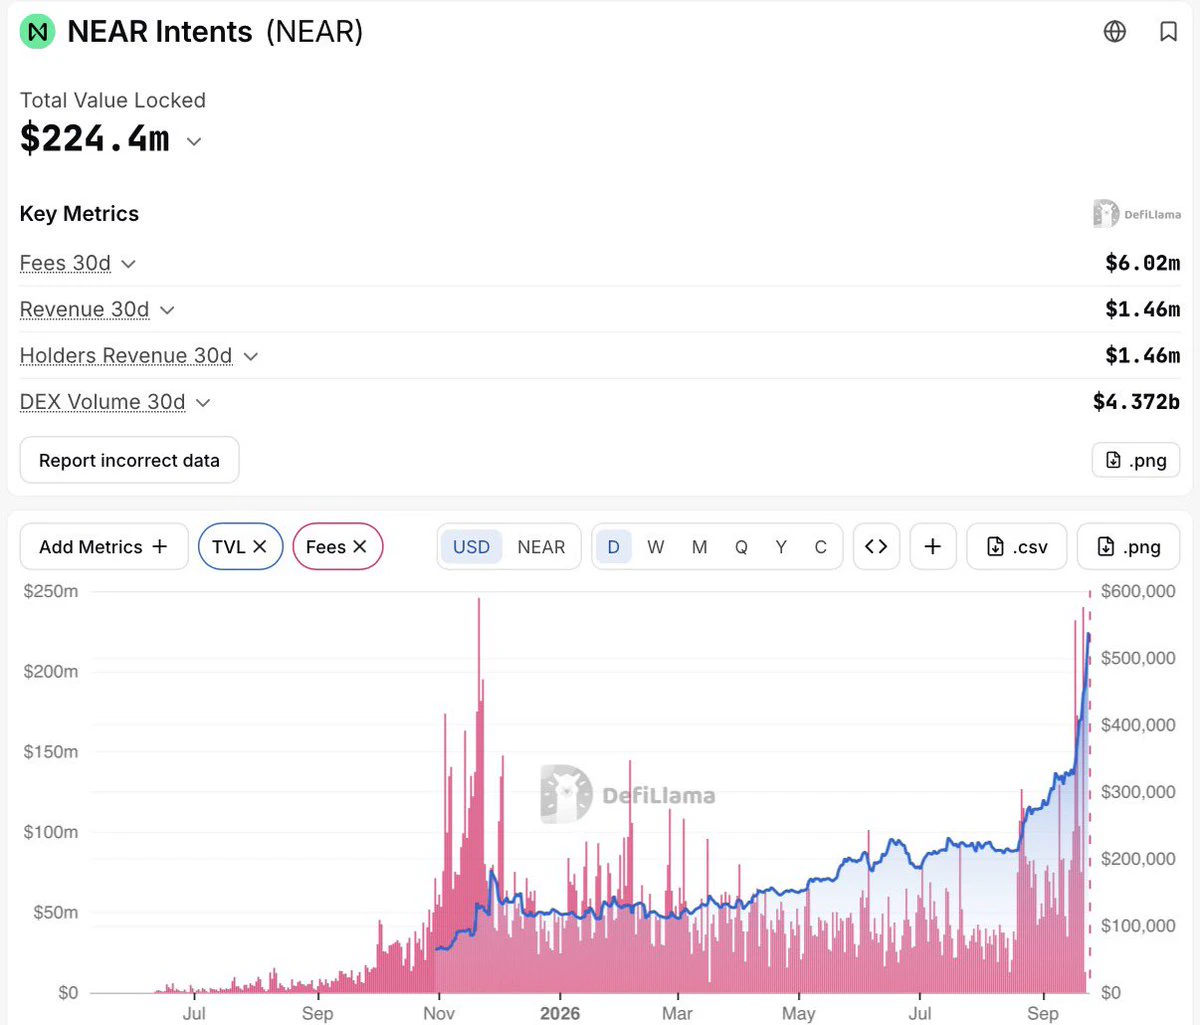
超過$30B 的資產已透過 NEAR Intents 進行兌換。
僅最近一週就貢獻了 14.1 億美元。
以下是詳細拆解:
- 累計:305 億美元
- 過去 30 天:43.7 億美元
- 過去七天:14.1 億美元
因此,約有三分之一的月交易量在短短一週內完成。
這相當於每天約$201M ,相比之下,前 23 天合計為$129M 。
@NEARProtocol常因其 AI 故事而受到熱議。與此同時,其兌換基礎設施正創下這樣的數據。
不過,這並未告訴我們有多少兌換來自 AI 代理。但老實說,$30B 的累計交易量不需要 AI 標籤,也值得受到關注。
我喜歡這裡有一項可以透過實際使用情況來評估的產品。而目前,使用量正在上升。
僅最近一週就貢獻了 14.1 億美元。
以下是詳細拆解:
- 累計:305 億美元
- 過去 30 天:43.7 億美元
- 過去七天:14.1 億美元
因此,約有三分之一的月交易量在短短一週內完成。
這相當於每天約$201M ,相比之下,前 23 天合計為$129M 。
@NEARProtocol常因其 AI 故事而受到熱議。與此同時,其兌換基礎設施正創下這樣的數據。
不過,這並未告訴我們有多少兌換來自 AI 代理。但老實說,$30B 的累計交易量不需要 AI 標籤,也值得受到關注。
我喜歡這裡有一項可以透過實際使用情況來評估的產品。而目前,使用量正在上升。
預測市場開始看起來相當擁擠。
流動性並非如此。
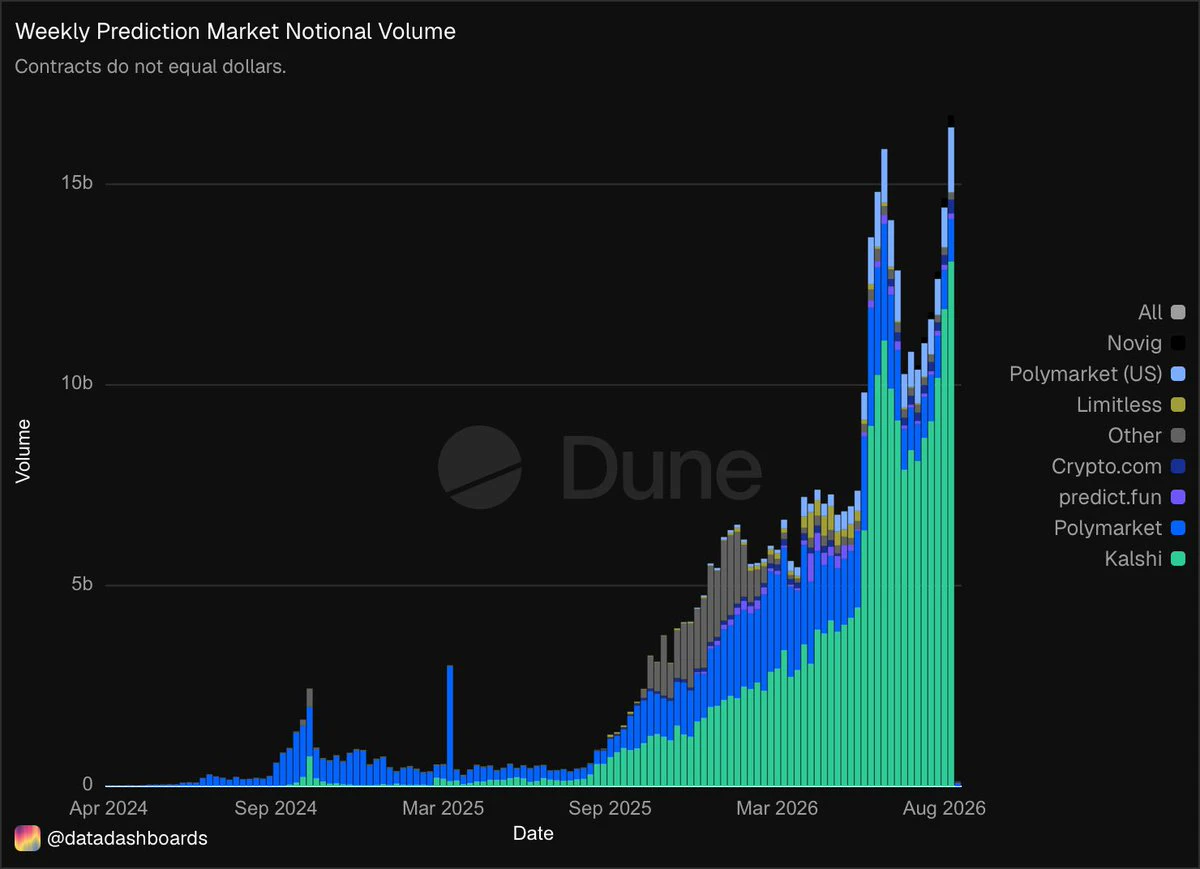
NFL 開幕週末期間,預測市場的交易量創下 58.3 億美元的紀錄。
@Kalshi 單獨就占了其中的 48.9 億美元。
這約占總額的 84%。
與此同時,@Polymarket 週日的交易量約為 $404M 。
有趣的是,這與競爭格局看起來大不相同。
目前約有 16 個預測市場平台正在爭奪使用者。
Kalshi。
Polymarket。
DraftKings。
FanDuel。
Robinhood。
Coinbase。
Underdog。
以及許多規模較小的競爭者。
他們在廣告、註冊獎金、名人和促銷活動上投入大量資金,以吸引相同的使用者。
從外部看,這像是一個日益分散的市場。
但實際交易活動仍高度集中。
而這一點很重要,因為預測市場具有流動性飛輪效應。
更高的交易量通常意味著:
- 更好的流動性
- 更緊密的價差
- 更好的執行
- 更有用的價格
- 讓交易者留下來的更充分理由
進而吸引更多流動性。
因此,推出另一個預測市場如今已不再是真正困難的部分。
真正困難的是讓足夠多的交易者在同一時間進入相同的市場。
NFL 週末讓這一點變得非常明顯。
可供交易事件合約的地方可能比以往任何時候都多。
但現在,仍有大量資金選擇同一個地方。
KALSHI+3.17%
POLYMARKET-0.25%
- 1
Schwab 正將其加密貨幣選單從 2 種資產擴增至 5 種。
BTC 和 ETH 於 5 月推出。現在 SOL、AVAX 和 LINK 即將加入。
這份五資產選單揭示了:
BTC → 貨幣資產
ETH → 智慧合約結算
SOL → 替代性高吞吐量執行
AVAX → 應用程式專用基礎設施
LINK → 預言機基礎設施
Schwab 並不是想打造一個擁有數千種代幣的加密貨幣交易所。
它正在建立一套精選的加密貨幣配置。
該公司表示,新增資產是基於「符合客戶需求的成熟加密貨幣」。Schwab 擁有 3900 萬個活躍的經紀帳戶,以及超過 $13T 的客戶資產。
這讓下一個上架資產比目前的三種更令人感興趣。
如果 Schwab 持續擴展,其選擇流程將成為傳統金融界如何看待具投資價值的加密貨幣的一項實用指標:充足的流動性、已確立的需求、機構熟悉度,以及在更廣泛的數位資產堆疊中具備明確角色。
這五種資產並非隨機選出。
它們開始呈現出一種投資組合架構。
Schwab 並不是在列出加密貨幣。它正在定義哪些加密貨幣適合放入經紀帳戶。
高 DEX 交易量在資訊圖表上看起來很 impressive,直到你問了一個更重要的問題:這些活動中究竟有多少最終轉化為協議收入?
Uniswap、Aerodrome、Raydium 和 PancakeSwap 經常按交易活動排名於最大的 DEX 之列,但單看交易量,幾乎無法得知協議或其代幣持有者保留了多少經濟價值。
更好的分析框架是將以下項目分開:
– 交易量:發生了多少交易
– 費用:交易者支付了多少
– 收入:協議實際保留了多少
– LP 經濟效益:扣除逆向選擇和其他成本後還剩多少
最後一點經常被忽略。
在 Uniswap v3 等 AMM 上,當鏈上價格與外部市場出現偏離時,套利者會持續與流動性池進行交易。LVR 捕捉了相較於持續再平衡投資組合,LP 因此承擔的成本。研究發現,在許多大型 Uniswap 流動性池中,套利損失可能超過 LP 費用。
因此,經濟循環並不只是「更多交易量 = 更多價值」。
交易者帶來交易量。套利者從過時價格中攫取價值。LP 承擔逆向選擇成本。只有當協議的費用結構保留足夠收入時,協議才能捕捉有意義的價值。
這正是 DEX 代幣需要受到審視的地方。
一個處理數十億交易量、卻只保留一小部分費用,且 LP 經濟效益疲弱的協議,可能擁有令人印象深刻的使用量指標,卻未必能實現同樣令人印象深刻的價值累積。
下一批 DEX 贏家不一定會是交易量最大的那些。
他們
- 1
➥ Bitcoin 整週都處於 $60K - $64K 區間,賣方耗竭程度更創下歷史低點,這就是當時的格局。
向 $70K 的移動就是確認訊號。
賣方的庫存耗盡了。價格找到了阻力最小的上行路徑。這類走勢通常就是如此解決的。
我比較不確定的是接下來會發生什麼。
– 調整後賣方風險比率為 20.23%
– 淨實現損益 7 天 SMA 飆升
– 現貨淨流量在 30 天內為正,達 $556M ,且僅過去 24 小時就有 $233M 。
獲利持有者正以加速的速度在這波上漲中賣出。
這本身不一定偏空。但這意味著,只有當需求足夠深厚、能吸收即將進入市場的供給時,這波走勢才會延續。
Regime Score 突破 60%,使短期判讀維持看漲。
隨著獲利了結加劇,這份信念能否維持,完全取決於誰正挺身而出、站在買方。
目前動能暫時獲得有利解讀。
但數據尚未給出明確的全面通行訊號。
BTC+1.13%
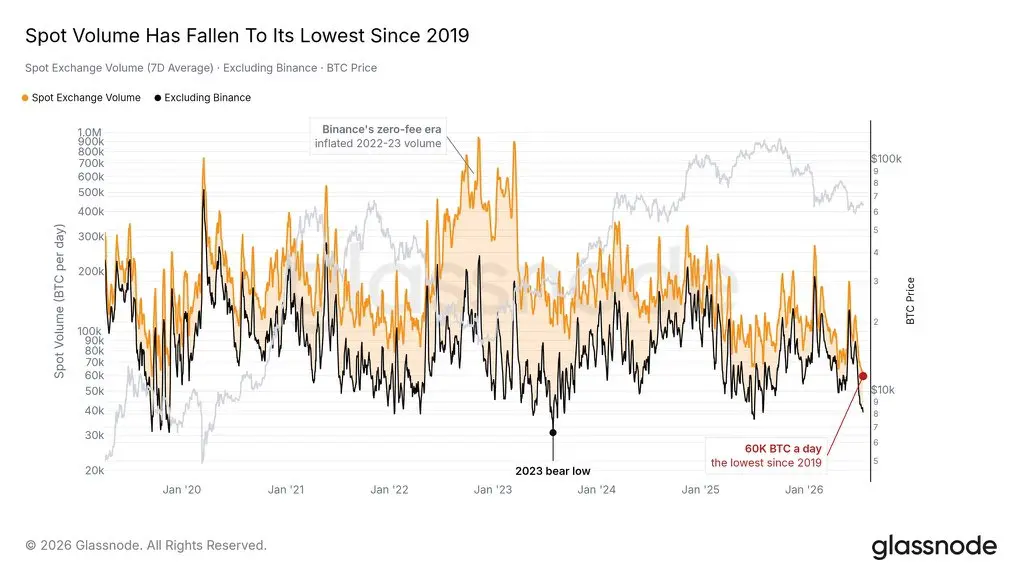
比特幣的價格與比特幣的參與度講述了兩個不同的故事。
價格表現相當不錯。
但活動沒有。
幾個數據亮點特別明顯:
• 現貨交易量處於自 2019 年以來的最低水準
• 現貨 ETF 需求仍偏弱
• 交易所資金流入流出持續降溫
• 期貨基差自 2 月以來一直低於美國 2 年期公債殖利率
這正是一種市場沒有崩潰瓦解的時期。
它只是沒有吸引到同等規模的資金或交易活動。
因此,這是一個展現出抗跌韌性的市場,但目前還沒有全面重新投入。
這種落差值得持續追蹤,因為可持續的擴張通常會讓價格與參與度一起走高,而不只是其中一項。
價格表現相當不錯。
但活動沒有。
幾個數據亮點特別明顯:
• 現貨交易量處於自 2019 年以來的最低水準
• 現貨 ETF 需求仍偏弱
• 交易所資金流入流出持續降溫
• 期貨基差自 2 月以來一直低於美國 2 年期公債殖利率
這正是一種市場沒有崩潰瓦解的時期。
它只是沒有吸引到同等規模的資金或交易活動。
因此,這是一個展現出抗跌韌性的市場,但目前還沒有全面重新投入。
這種落差值得持續追蹤,因為可持續的擴張通常會讓價格與參與度一起走高,而不只是其中一項。
BTC+1.13%
長時間持有永續合約多頭部位的交易者,常會看到資金費用不斷累積,即使交易本身是正確的。
因此,@grvt_io 的 Stable Funding 特別出眾。更可預測的資金費用讓你更容易自信地持有並管理部位。
同時,GRVT Earn 讓你閒置的餘額持續產生收益,讓資本不至於空置未用。
一部分用來交易,其餘部分用來賺取,且無需在不同平台之間移動資金。
因此,@grvt_io 的 Stable Funding 特別出眾。更可預測的資金費用讓你更容易自信地持有並管理部位。
同時,GRVT Earn 讓你閒置的餘額持續產生收益,讓資本不至於空置未用。
一部分用來交易,其餘部分用來賺取,且無需在不同平台之間移動資金。
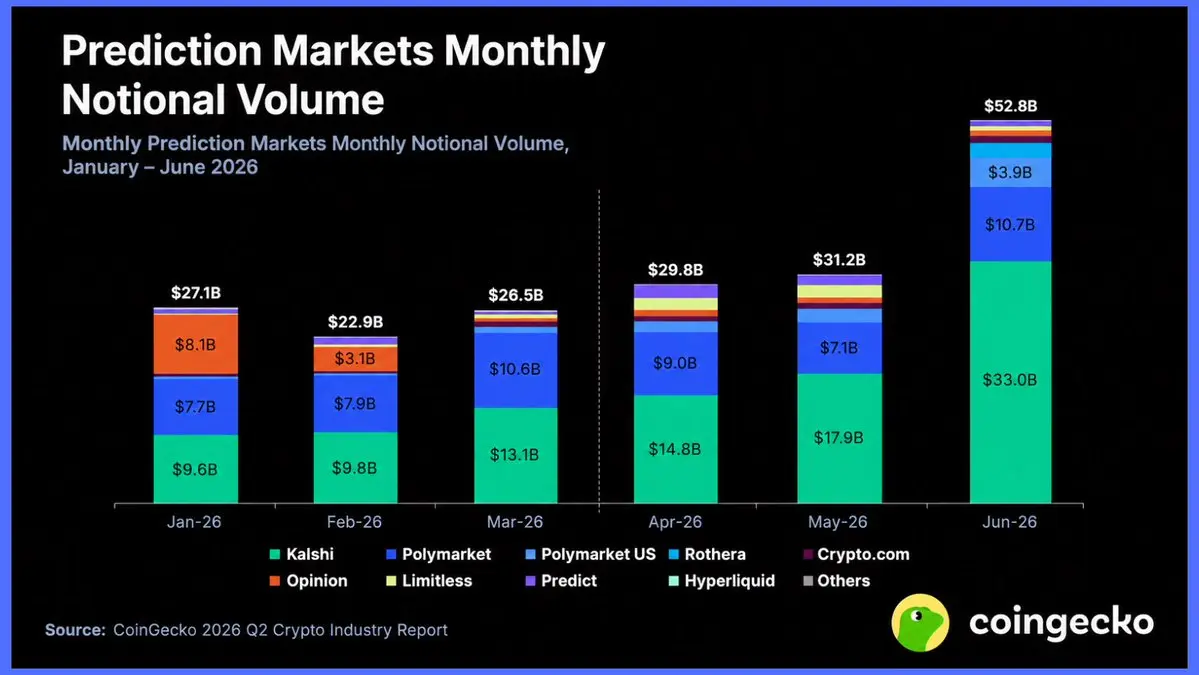
2026 年第 1 季至第 2 季。單一季度。
➤ 預測市場交易量:1,138 億美元,增長 48.7%
➤ 前 10 大 CEX 現貨交易量:1.95 兆美元,下降 27.9%
該季度,加密貨幣領域的其他部分皆出現收縮。
永續合約期貨下跌 10%。
穩定幣下跌 1.6%,自 2023 年以來首次下滑。
預測市場則走向相反方向。
這只是一次季度級的背離,尚非趨勢。
這麼早就稱其為「反循環」是個主張,而非結論。
測試很簡單。
再過兩個季度還能維持,還是等現貨交易量一回升就立刻崩塌?
如果在現貨反彈期間,預測市場交易量持續攀升,那才是真正的訊號。
在此之前,這只是穿著論點的一個數據點。
➤ 預測市場交易量:1,138 億美元,增長 48.7%
➤ 前 10 大 CEX 現貨交易量:1.95 兆美元,下降 27.9%
該季度,加密貨幣領域的其他部分皆出現收縮。
永續合約期貨下跌 10%。
穩定幣下跌 1.6%,自 2023 年以來首次下滑。
預測市場則走向相反方向。
這只是一次季度級的背離,尚非趨勢。
這麼早就稱其為「反循環」是個主張,而非結論。
測試很簡單。
再過兩個季度還能維持,還是等現貨交易量一回升就立刻崩塌?
如果在現貨反彈期間,預測市場交易量持續攀升,那才是真正的訊號。
在此之前,這只是穿著論點的一個數據點。
熱門話題
#美國9月PPI大超預期
91.35k 瀏覽量1.9k 人討論中
#GateWCTCS9全球交易賽
37.87k 瀏覽量6.44k 人討論中
#Gate兩大幣種合約成交額躋全球前三
53.8k 瀏覽量1.59k 人討論中
#沃什IMF講話
62.4k 瀏覽量831 人討論中
#比特幣短線站上8.2萬美元
303 瀏覽量612 人討論中
#美股儲存板塊跌幅擴大
51.26k 瀏覽量567 人討論中
#韓國KOSPI大漲3.3%
47.29k 瀏覽量1.93k 人討論中
#特斯拉Roadster帶火Meme幣
102.23k 瀏覽量7.43k 人討論中
#加密市場情緒轉向貪婪
19.01k 瀏覽量176 人討論中
#NEAR大漲近10%
37.96k 瀏覽量953 人討論中