


WalkerGo

用戶暫無簡介
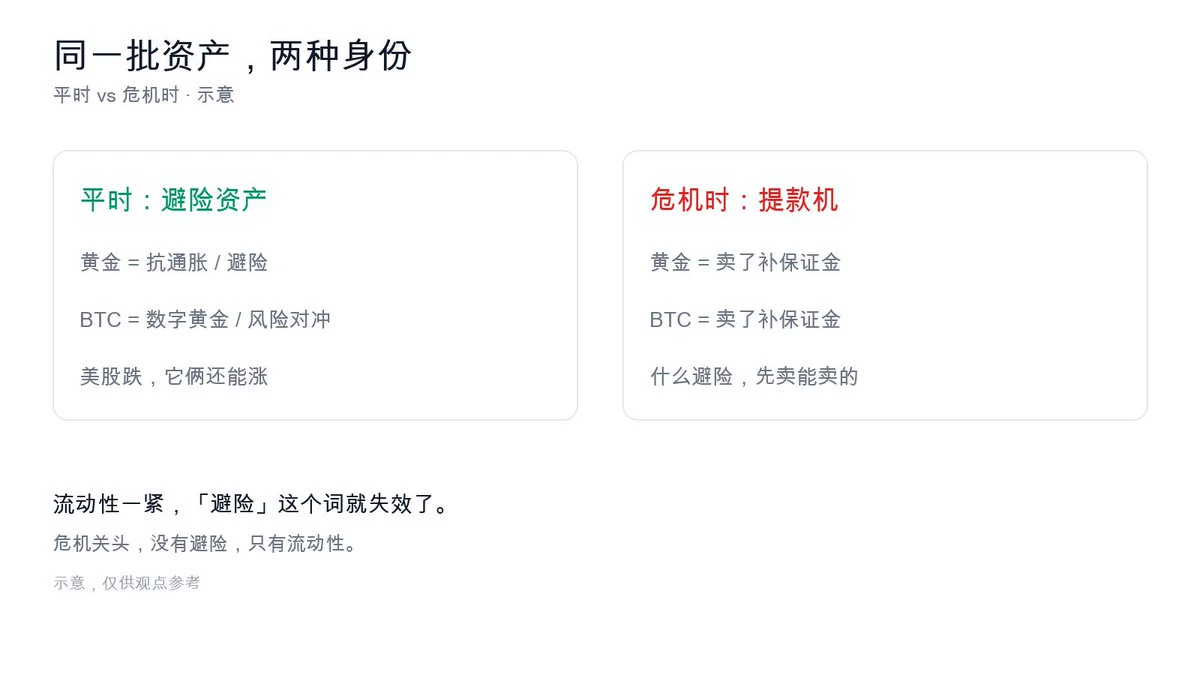
Anthropic 今晚開盤前,暗盤已經 +24%,一堆人盤算著衝進去——但首日暴漲這筆錢,是獎給「打新中籤」的人的,不是獎給「開盤追高」的人的。你衝進去的那一刻,剛好是人家的兌現窗口。這虧我吃過不止一次:開盤追進去,收盤就套住,第二天才反應過來,我接的是中籤者手裡的貨。
- 1
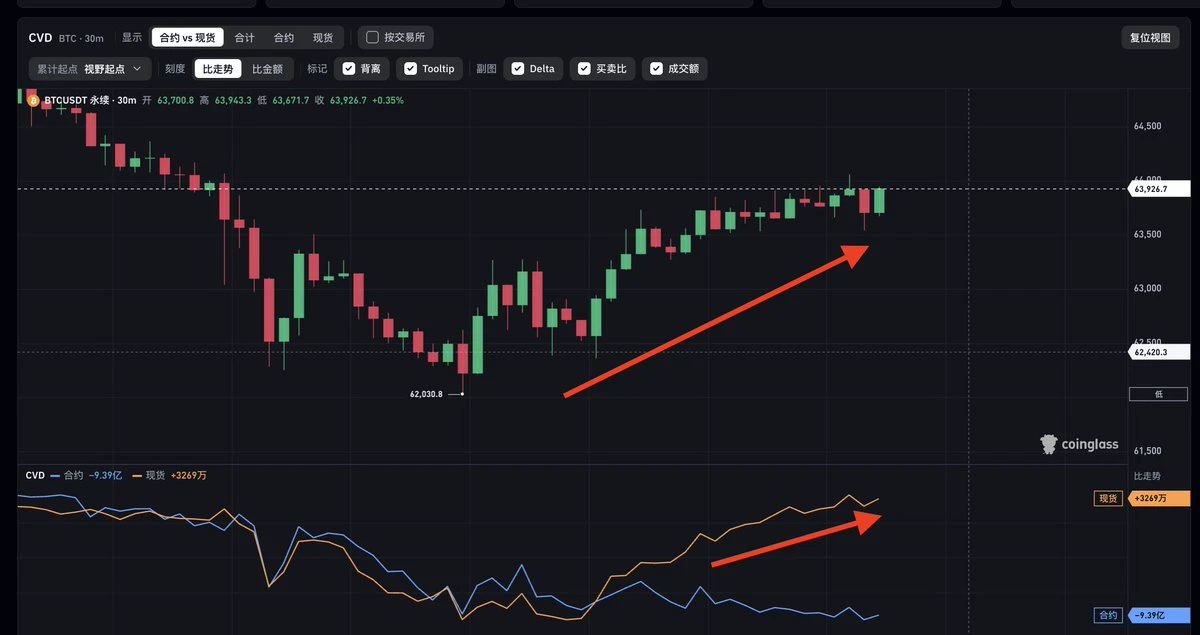
這一段現貨發力了
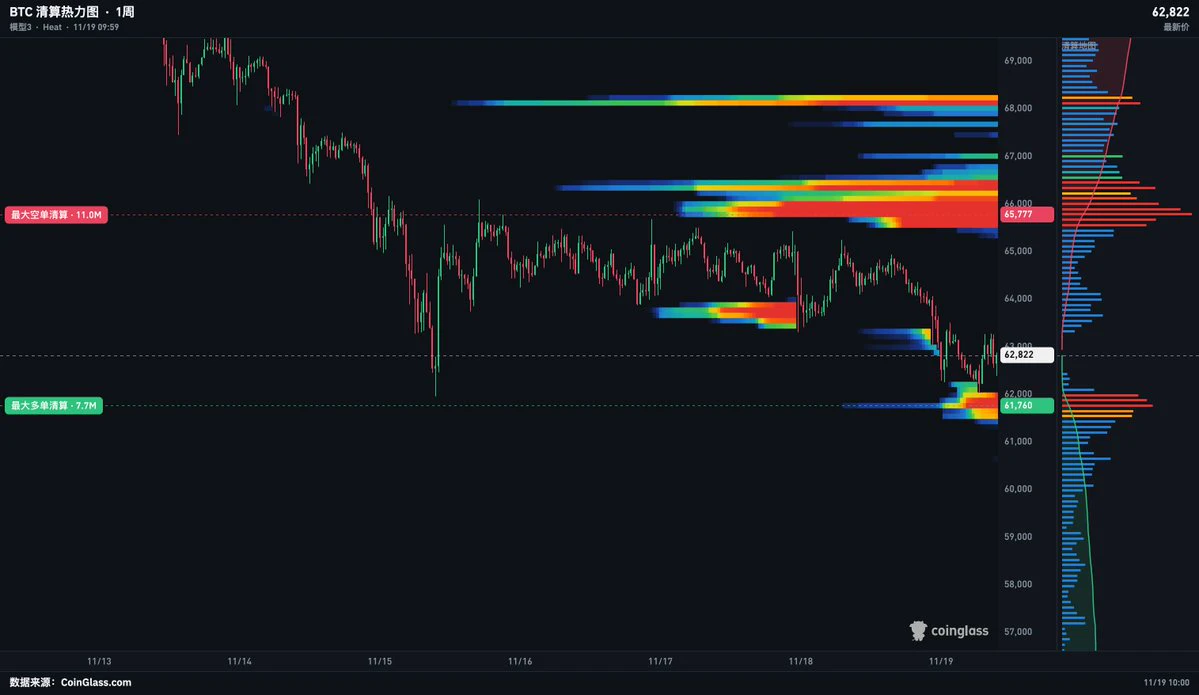
目標 6.5萬-6.6萬
目標 6.5萬-6.6萬
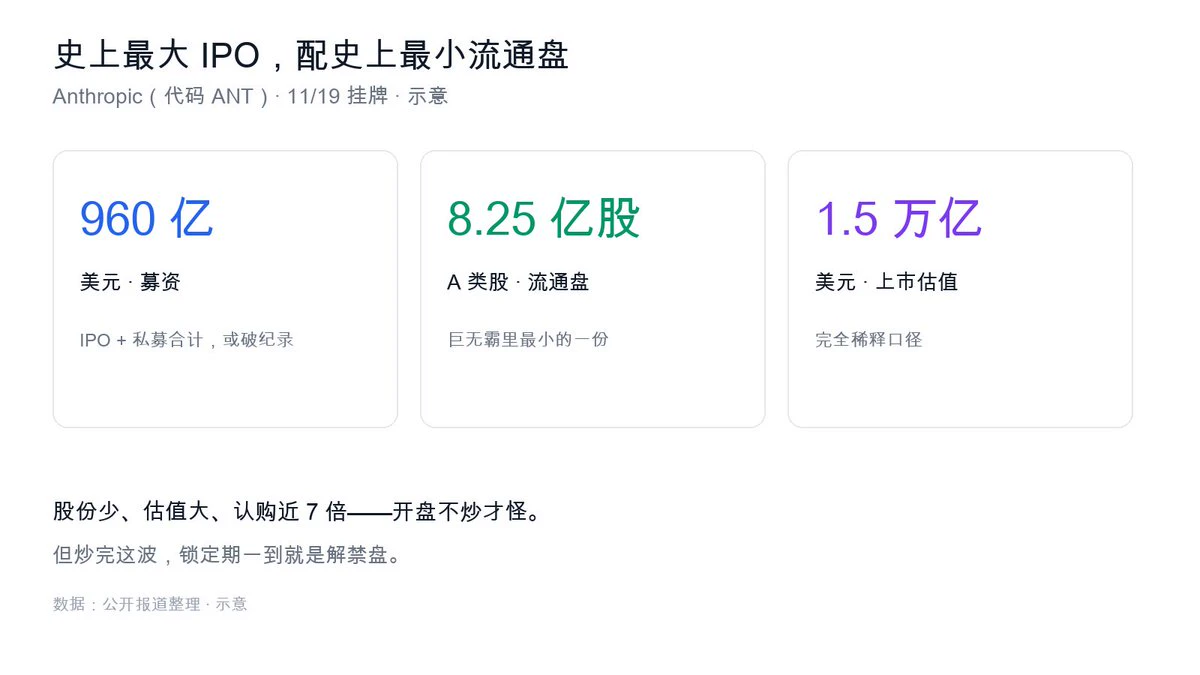
Anthropic 今天掛牌,定價要衝 80-85 美元、募資破 960 億,把全球 IPO 紀錄都踩在腳下——可我翻了眼流通盤:8.25 億股對上 1.5 萬億估值,這是「史上最大」配「史上最稀缺」。開盤不被搶瘋才怪,但搶完之後,誰接?我見過太多「流通盤小、開盤暴漲、解禁砸盤」的劇本,你現在搶的每一手,都是在給半年後的解禁盤鋪路。
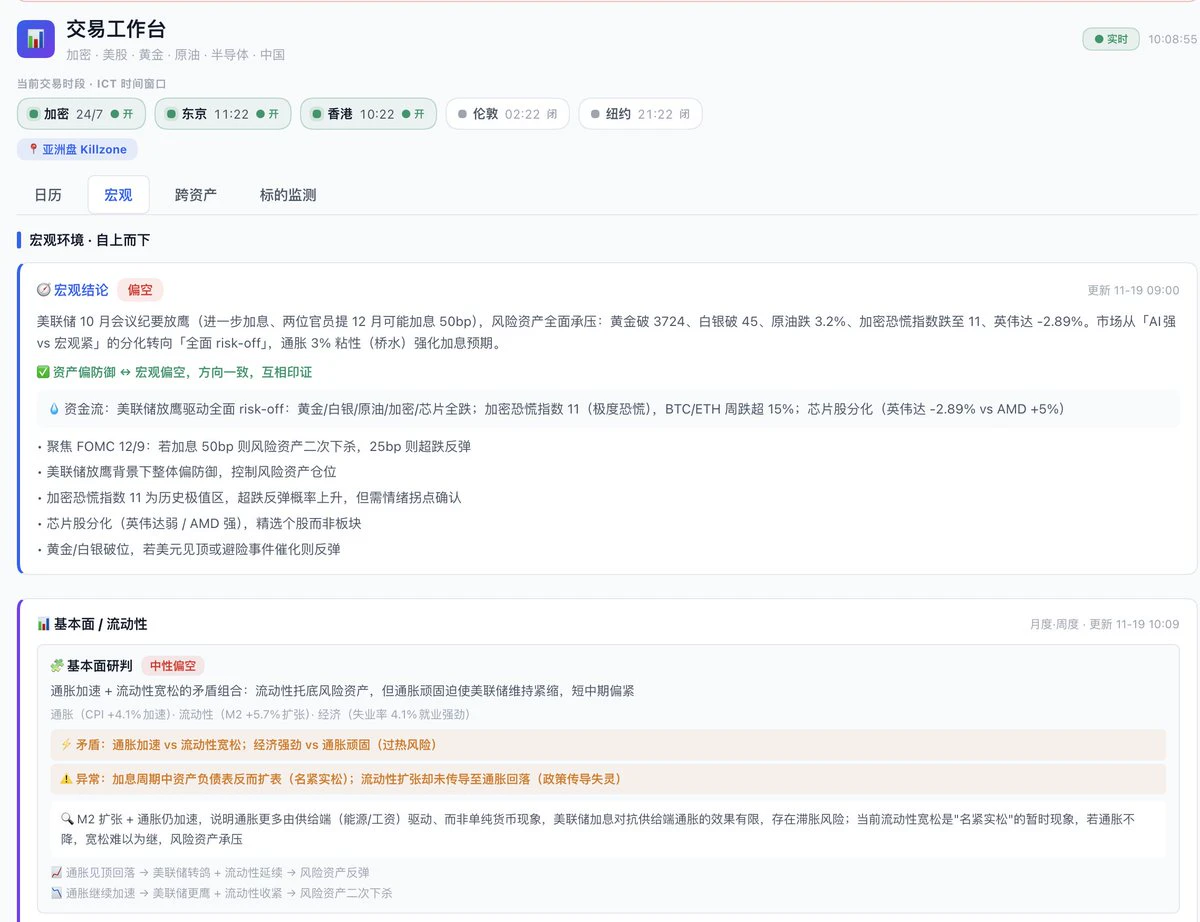
跨資產模組與宏觀環境相互印證
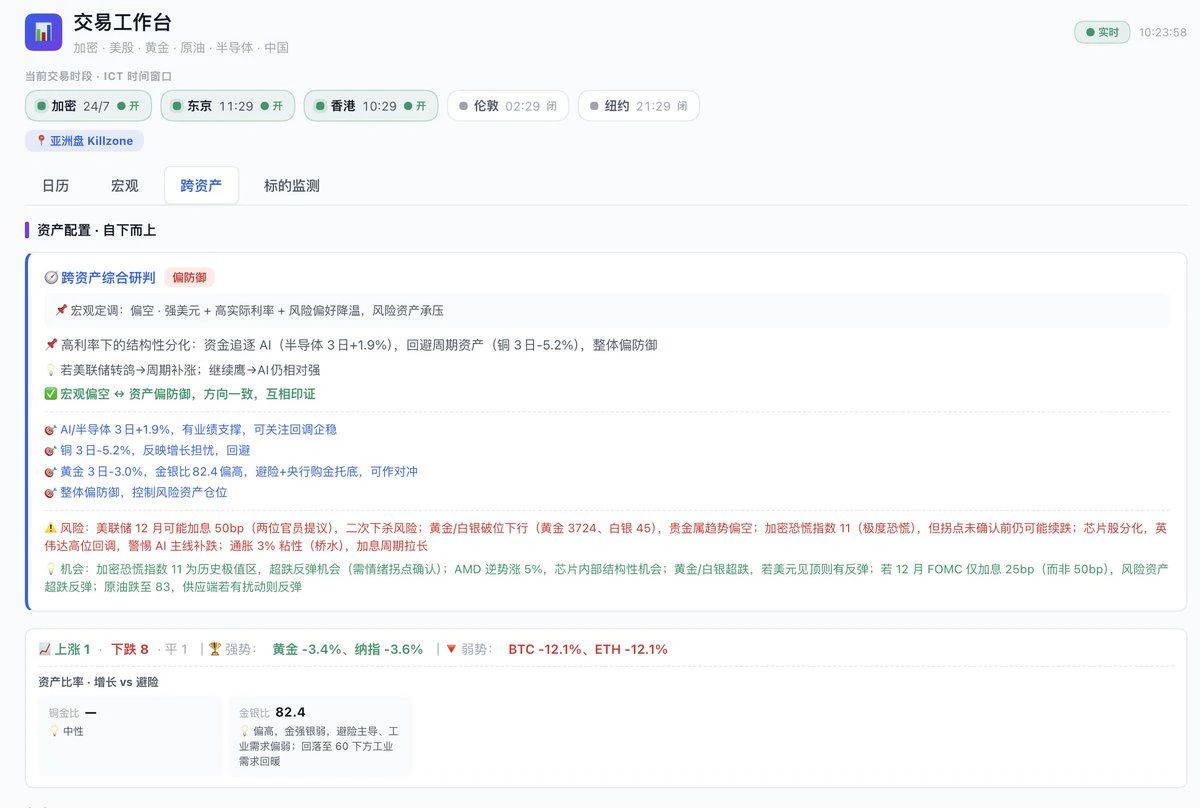
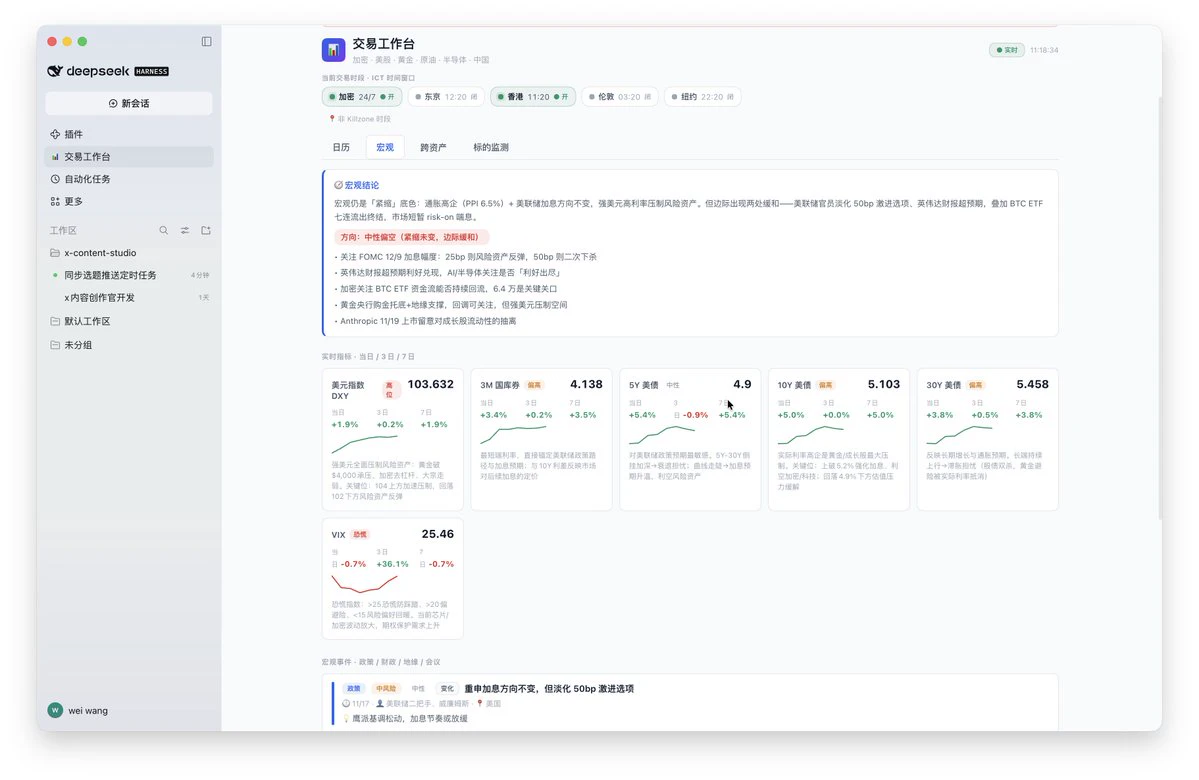
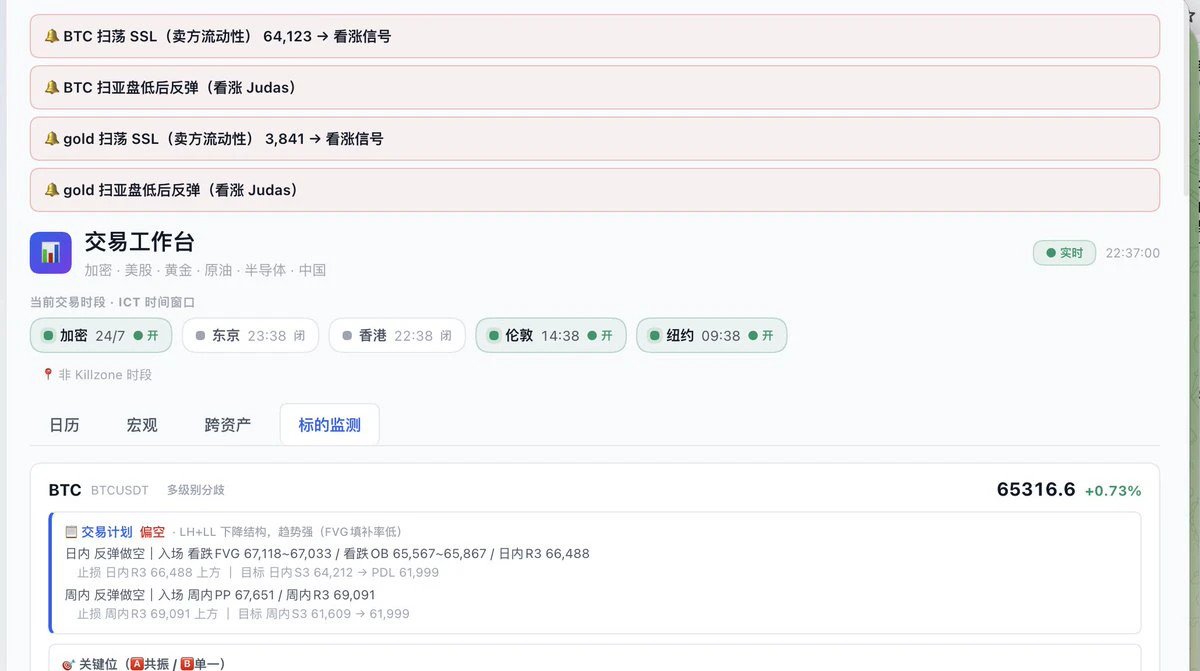
我的交易工作台自動更新的宏觀研判
有理有據 調教成這樣 最終還是靠人類
有理有據 調教成這樣 最終還是靠人類
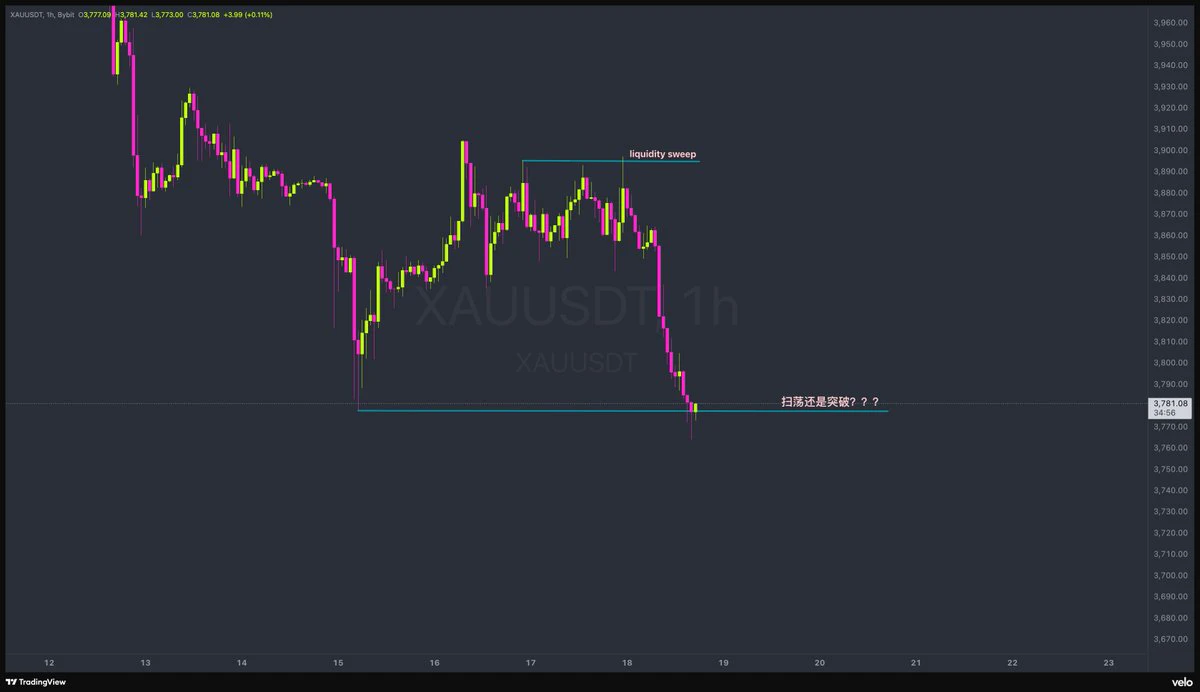
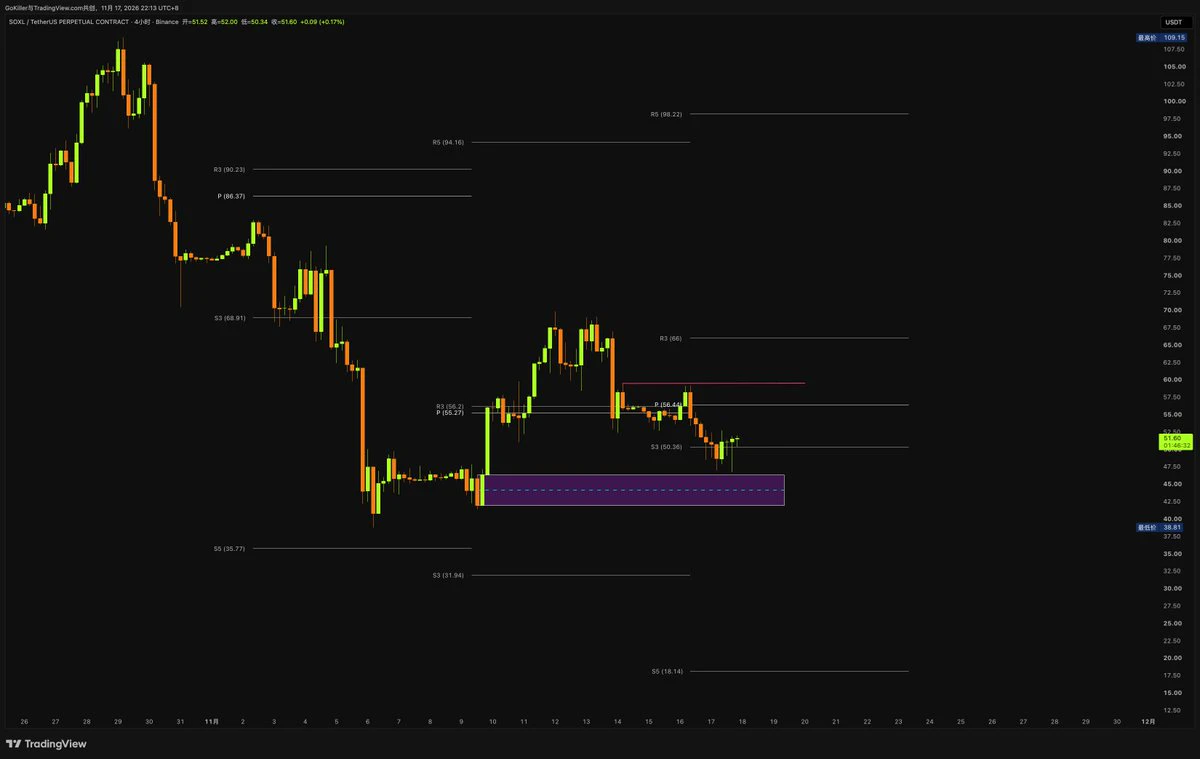
前低為什麼不刺破一下?
揭秘這幾位中文區合約選手的真實路徑
熬鷹最早是網路產品經理,2021年開合約就爆倉,負債20多萬,帳戶最低只剩1700U,反覆卡在「做到20萬又虧回去」的魔咒裡。後來靠事件驅動(特斯拉跌就做空DOGE、ETH暴漲抓河馬補漲)在2024年打出20000%帶單收益率,從2萬做到千萬級。特點是反應快、敢重倉、邏輯崩了就割,不扛單。黑歷史就是早期高倍亂梭,止損不堅決,差點歸零。
Tony(逍遙XTony)相對老成,經典故事是5萬做到5000萬、約1000倍。最近又拿小資金一年多做到1500萬人民幣級別。風格偏宏觀+趨勢,關鍵點位下手,強調不爆倉、保護複利。黑歷史不算極端,但自己也承認用過10-15倍、做過空打斷複利,中間虧過一半。
Bit浪浪更狠,早期連續爆倉七八次,負債百萬,帳戶最低只剩7U。後來分倉三份、低倍、只做主升浪結構,自述從1萬做到3000萬。特點是系統化倉位紀律最強。黑歷史就是爆到接近歸零那段,以及勝率不高、靠盈虧比和倉位活著。
川沐、龍王這些也類似,早期多是高槓桿賭出來的,後來才轉向邏輯或套利。
他們現在能站著說話,不是因為從沒栽過,是栽到疼了才開始改。小資金別只看他們現在的截圖,先看他們從坑底爬出來的那幾年。
熬鷹最早是網路產品經理,2021年開合約就爆倉,負債20多萬,帳戶最低只剩1700U,反覆卡在「做到20萬又虧回去」的魔咒裡。後來靠事件驅動(特斯拉跌就做空DOGE、ETH暴漲抓河馬補漲)在2024年打出20000%帶單收益率,從2萬做到千萬級。特點是反應快、敢重倉、邏輯崩了就割,不扛單。黑歷史就是早期高倍亂梭,止損不堅決,差點歸零。
Tony(逍遙XTony)相對老成,經典故事是5萬做到5000萬、約1000倍。最近又拿小資金一年多做到1500萬人民幣級別。風格偏宏觀+趨勢,關鍵點位下手,強調不爆倉、保護複利。黑歷史不算極端,但自己也承認用過10-15倍、做過空打斷複利,中間虧過一半。
Bit浪浪更狠,早期連續爆倉七八次,負債百萬,帳戶最低只剩7U。後來分倉三份、低倍、只做主升浪結構,自述從1萬做到3000萬。特點是系統化倉位紀律最強。黑歷史就是爆到接近歸零那段,以及勝率不高、靠盈虧比和倉位活著。
川沐、龍王這些也類似,早期多是高槓桿賭出來的,後來才轉向邏輯或套利。
他們現在能站著說話,不是因為從沒栽過,是栽到疼了才開始改。小資金別只看他們現在的截圖,先看他們從坑底爬出來的那幾年。
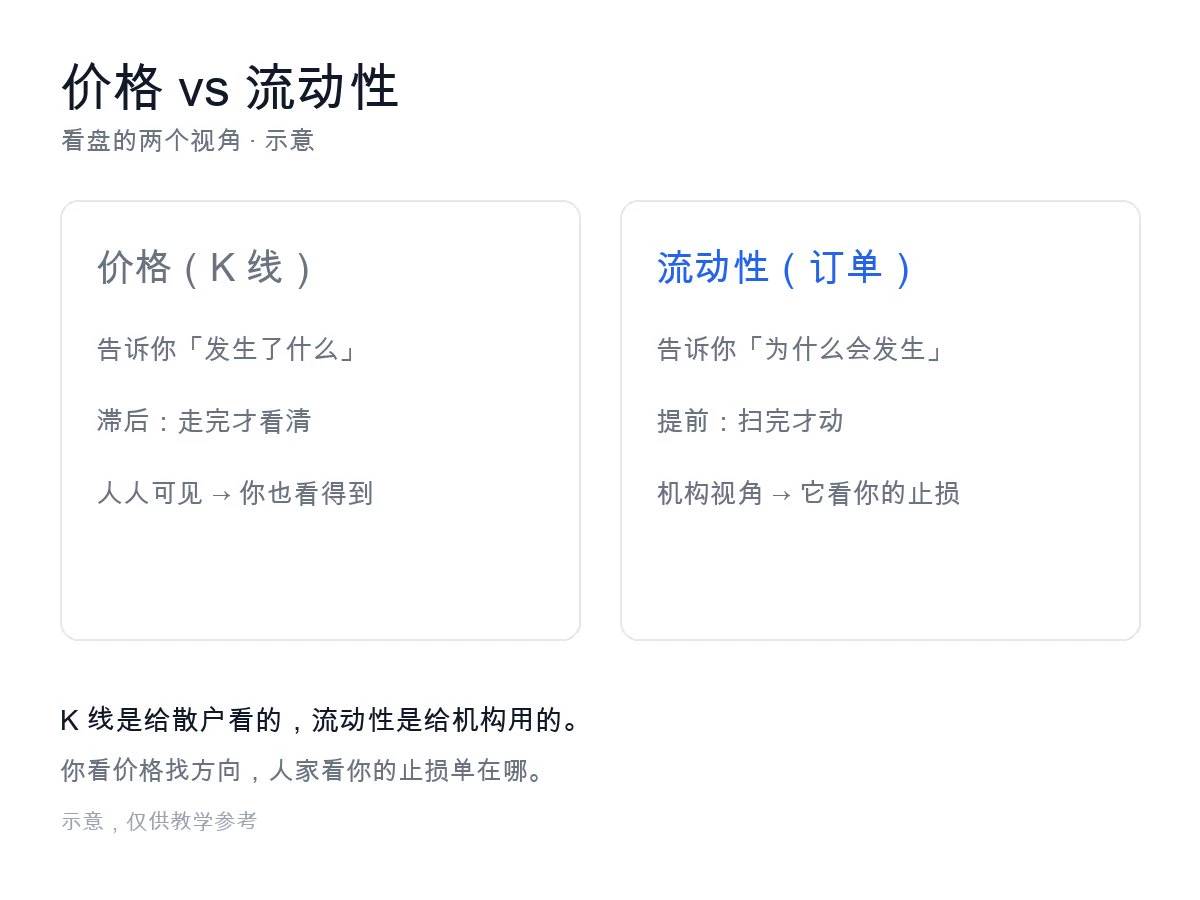
輝達財報這麼炸,亞洲盤卻橫著走——我盯了半天 K 線,愣是沒看出「為什麼漲不動」。換個視角就通了:別盯價格,盯流動性——利多出來前,上面堆著 BSL(空頭止損 + 追漲盤),下面堆著 SSL(多頭止損),機構先掃哪邊,價格就往哪邊打。說白了,價格是結果,流動性才是原因,你追著 K 線跑,永遠慢半拍。
NVDA-3.21%
- 2
- 7
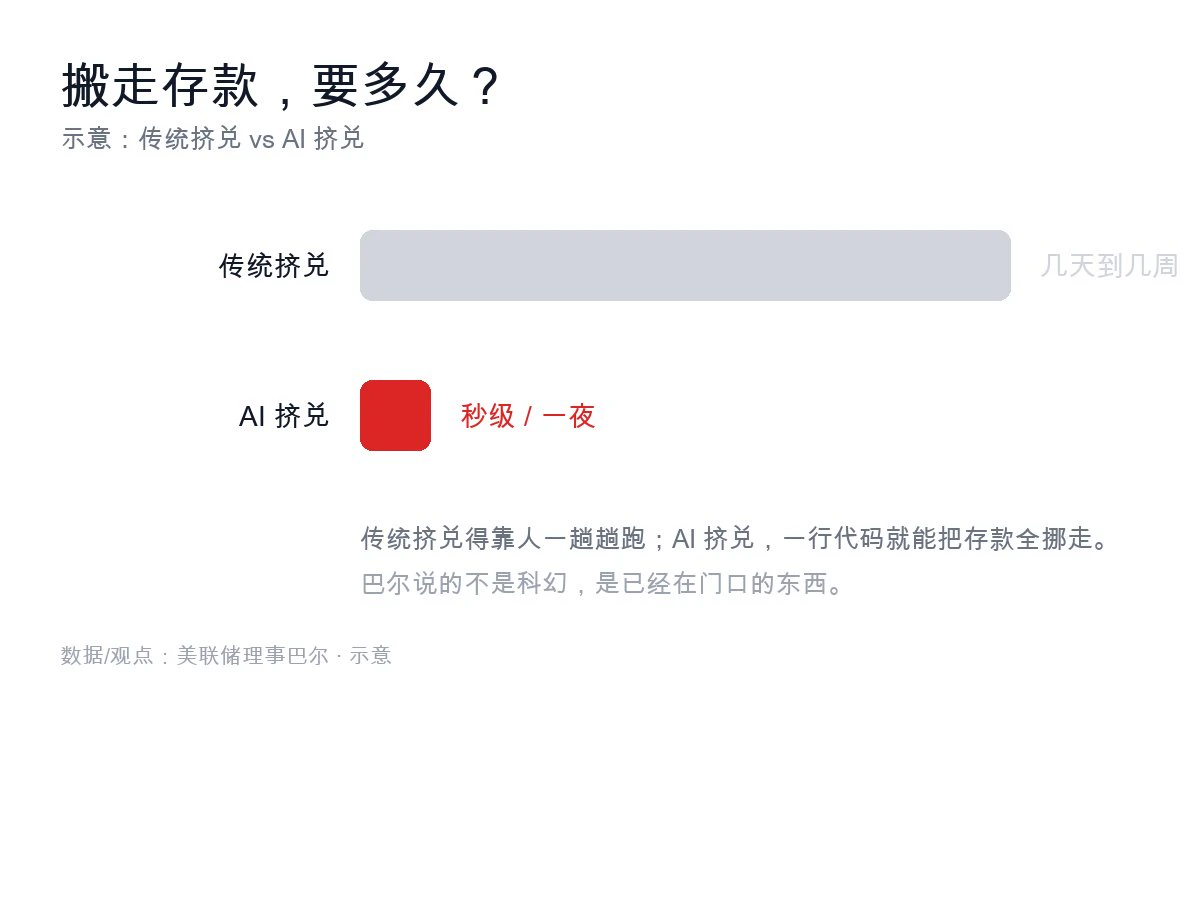
我刷到巴爾這段話,後背有點涼——他說自主 AI 智能體能跟著利率訊號,自動把客戶的存款搬走,擠兌能在一夜之間做完。我還在琢磨「AI 會不會搶飯碗」,聯準會已經在防「AI 搶銀行」了。說白了,以後銀行怕的不是人排隊擠兌,是凌晨三點一行程式碼,把存款全挪走。
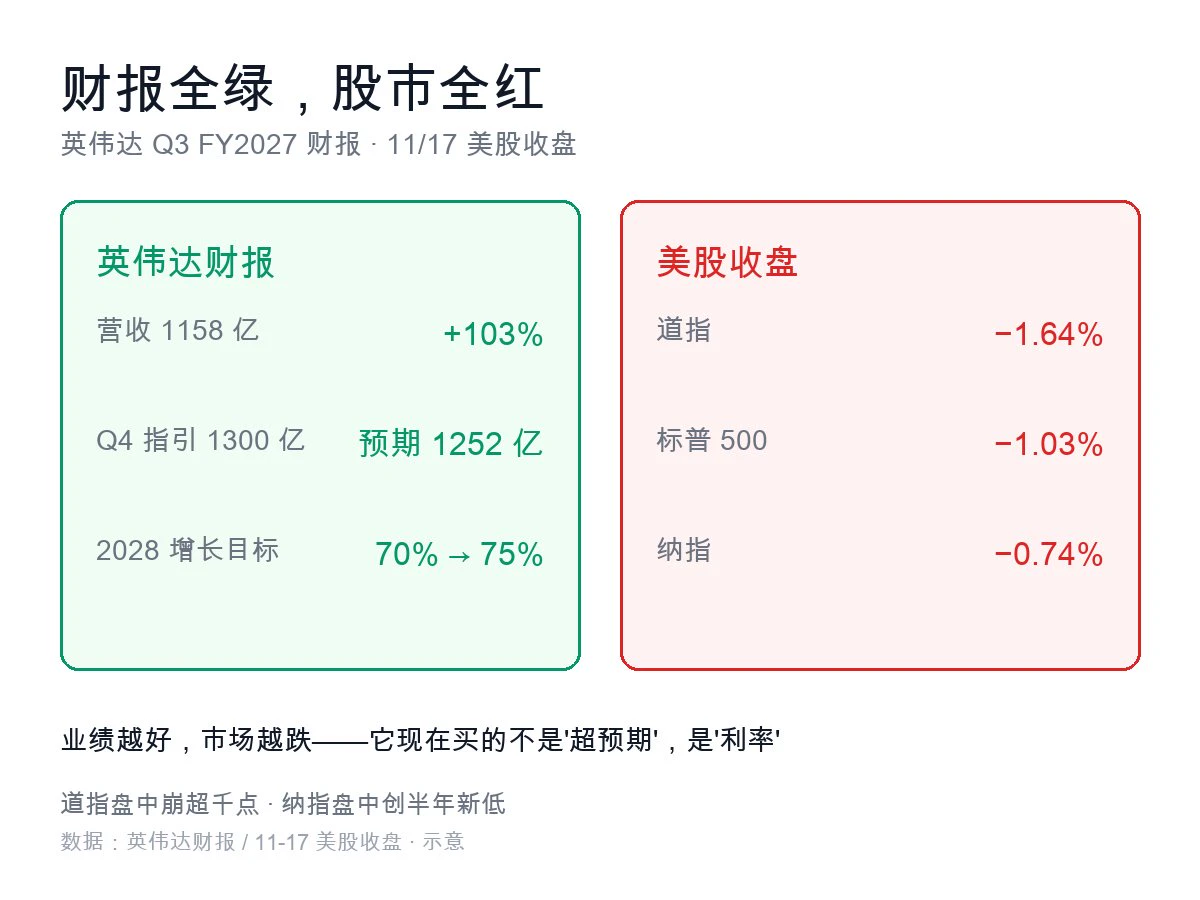
我看了半天輝達這份財報——營收 1158 億、年增 +103%,Q4 指引 1300 億,2028 年成長目標還從 70% 上調到 75%,全都超出預期。結果美股照樣收跌,道瓊指數盤中崩了上千點。市場現在不吃「業績好」這一套了,它只認一個東西:利率——我拿老邏輯做單,早就被打腫臉了。
NVDA-3.21%
- 1
- 1
聽一個交易大神私下分享過一句話:
「真正能持續賺錢的人,幾乎不在成交量小的時候進場,也不在成交量小的時候停利。」
低量時段的價格看起來在波動,其實多半是假動作。流動性差、價差大,進出都容易被滑點吃掉。頂部和底部也一樣,真正乾淨的反轉,幾乎都帶著量能。縮量磨出來的頂底,訊號弱,也容易反覆。
他最後只留了一句:
**放量時找機會,放量時停利。其餘時間,多看少動。**
「真正能持續賺錢的人,幾乎不在成交量小的時候進場,也不在成交量小的時候停利。」
低量時段的價格看起來在波動,其實多半是假動作。流動性差、價差大,進出都容易被滑點吃掉。頂部和底部也一樣,真正乾淨的反轉,幾乎都帶著量能。縮量磨出來的頂底,訊號弱,也容易反覆。
他最後只留了一句:
**放量時找機會,放量時停利。其餘時間,多看少動。**
韓國對華出口半年暴增,幾乎全是半導體。
這不是普通貿易回暖,而是中國 AI 基建正處在「用腳投票」的階段。
算力規模已經衝到 2500 EFLOPS 等級,國產加速卡占比快速攀升,華為昇騰在資料中心市場逼近三成,NVIDIA 被壓到 34% 左右。開源大型語言模型在推理端已經能跑,部分萬億參數訓練也在國產叢集上完成閉環。表面看,替代正在加速。
但真正的瓶頸不在邏輯晶片,而在記憶體。
長鑫 HBM3E 還在試產,良率只有 20%-30%,韓系穩定在 70% 上下。效能也落後一代。伺服器級 DRAM 同樣如此,阿里、騰訊、字節一邊簽下最長十年的長期協議,一邊在灰色管道搶購 HBM。需求增速遠超國產產能爬坡速度,所以進口不降反升。
中芯國際自行判斷,短缺要持續到 2028 年中後期。高盛則預估長鑫到 2028 年能滿足國內一半 DRAM 和四成 HBM 需求。在此之前,高階記憶體仍是卡脖子的地方。
國產化不是沒有進步,而是進度被記憶體這個硬性限制拖住了。邏輯晶片在追,軟體堆疊在補,但記憶體頻寬跟不上,再多卡也只是堆數量。
接下來兩年要看長鑫良率能不能從 20% 爬到可用區間,這才是進口真正開始下降的分水嶺。
這不是普通貿易回暖,而是中國 AI 基建正處在「用腳投票」的階段。
算力規模已經衝到 2500 EFLOPS 等級,國產加速卡占比快速攀升,華為昇騰在資料中心市場逼近三成,NVIDIA 被壓到 34% 左右。開源大型語言模型在推理端已經能跑,部分萬億參數訓練也在國產叢集上完成閉環。表面看,替代正在加速。
但真正的瓶頸不在邏輯晶片,而在記憶體。
長鑫 HBM3E 還在試產,良率只有 20%-30%,韓系穩定在 70% 上下。效能也落後一代。伺服器級 DRAM 同樣如此,阿里、騰訊、字節一邊簽下最長十年的長期協議,一邊在灰色管道搶購 HBM。需求增速遠超國產產能爬坡速度,所以進口不降反升。
中芯國際自行判斷,短缺要持續到 2028 年中後期。高盛則預估長鑫到 2028 年能滿足國內一半 DRAM 和四成 HBM 需求。在此之前,高階記憶體仍是卡脖子的地方。
國產化不是沒有進步,而是進度被記憶體這個硬性限制拖住了。邏輯晶片在追,軟體堆疊在補,但記憶體頻寬跟不上,再多卡也只是堆數量。
接下來兩年要看長鑫良率能不能從 20% 爬到可用區間,這才是進口真正開始下降的分水嶺。
我尼瑪 梁聖名不虛傳
一個下午做出了交易工作台
信號可以透過彈窗和聲音來提醒
全民 AI 普及的時代來了
一個下午做出了交易工作台
信號可以透過彈窗和聲音來提醒
全民 AI 普及的時代來了
載入更多
熱門話題
#Gate直通IPO第三期ANT總配售92100股
640.3K 瀏覽量4.5K 人討論中
#美國11月初請失業金人數高於預期
169.3K 瀏覽量1.2K 人討論中
#美聯儲或需加息50個基點
412.3K 瀏覽量3K 人討論中
#Launchpool三大項目同步開放
995.7K 瀏覽量35.7K 人討論中
#GateRWA永續合約增長領跑行業
463.2K 瀏覽量3.8K 人討論中
#Gate年度榮耀盛典
2.7M 瀏覽量23.5K 人討論中
#BTC跌至9月以來新低
2.1M 瀏覽量26.4K 人討論中
#SpaceX籌備400億美元AI晶片融資
704.8K 瀏覽量4K 人討論中
#日本AI晶片股大跌軟銀暴跌14%
282.5K 瀏覽量5K 人討論中
#英偉達Q3營收1158億美元超預期
272.6K 瀏覽量7.5K 人討論中