廣場
關注
熱門
新聞
我的主頁

OGKush

vip
幣齡 1.2年
最高等級 0
用戶暫無簡介
394
關注
1
粉絲
24
按讚
分享加密貨幣內容,透過內容挖礦賺取最高 60% 的佣金。
$META $SPCX $META 我覺得應該是使用起來比較好,不是嗎?
BlackoutCryptoBoy
[已結束] 市場更新
09-30 03:422,460次觀看
META-0.61%
SPCX+1.32%
🔥 Gate × CNPY CandyDrop 與 BTC 預測活動已上線!
完成簡單任務即可贏取 851,200 CNPY 獎池 👉:https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
另外,只要發布你對 9 月 18 日 12 UTC 的 BTC 預測,最接近的 200 名可贏得額外獎勵!
我的:78,910
CNPY-3.60%
BTC-0.06%
🔥 Gate × CNPY CandyDrop 與 BTC Prediction 活動已上線!
透過簡單任務贏取 851,200 CNPY 獎池獎勵 👉:https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
另外,只要發布你對 9 月 18 日 12 UTC 的 BTC 預測,最接近的 200 名可贏得額外獎勵!
我的預測:78,910
CNPY-3.60%
BTC-0.06%
$MU 我會想一想,看看過一會兒我還能找到什麼來取得一個
CRYPTO GLADIATOR
#NVIDIAEarnings
NVIDIA 財報後:AI 引擎仍在運轉,但市場已提高門檻
NVIDIA 再度交出了一季讓人難以忽視 AI 基礎設施週期規模的業績。FY2027 第二季營收達到 962.2 億美元,年增 106%,調整後每股盈餘則為 2.22 美元。資料中心營收表現最為突出,達到 890 億美元,年增 117%,季增 18%。這些數字確認了 AI 基礎設施需求仍以非凡速度擴張。
前瞻指引的重要性可以說甚至高於剛結束的這一季。NVIDIA 預期第三季營收約為 1080 億美元,上下浮動 2%,毛利率約為 74%。因此,公司預期營收將再度大幅季增,同時接受業務擴張帶來的部分利潤率壓力。
下一輪辯論正是從利潤率故事開始。NVIDIA 第二季毛利率達到 75%,但管理層預期第三季約為 74%。供應限制與零組件成本上升,意味著投資人現在不只關注 NVIDIA 能賣出多少 AI 基礎設施,也關注這些需求能多有效率地轉化為利潤。當營收以如此快速的速度擴張時,小幅利潤率下滑不一定是問題,但市場預期極高。
需求訊號仍是這項投資論點中最強的部分。NVIDIA 表示,其 AI 基礎設施建置正以全速持續進行,需求來自前沿 AI 實驗室、新創公司、企業、主權客戶以及生態系統的其他部分。Reuters 也報導,管理層預期 FY2028 營收將成長約 70%,大幅高於許多投資人原本預期的成長率。
Vera Rubin 為這個故事增添了另一層意義。NVIDIA 表示,Vera Rubin 平台已開始進入全面量產階段,合作夥伴包括 CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure 與 Nebius,這些公司的系統都正在運行。這一點很重要,因為成長論述正逐漸轉變為多世代平台週期,而不再完全依賴 Blackwell。
AWS 的公告強化了這種解讀。NVIDIA 與 Amazon Web Services 宣布計畫在 AWS 全球基礎設施部署額外 200 萬部 NVIDIA GPU,同時擴大在 AI 工廠、網路、CPU、開放模型與實體 AI 領域的合作。這是一項長期需求訊號,而不只是另一筆季度訂單。
中國仍是一項重要的不確定因素。NVIDIA 的第三季營收展望假設來自中國的資料中心運算營收為零,這意味著未來該市場若有任何改善,都將代表相對於目前展望的潛在上行空間,而不是已經納入指引的部分。同時,出口限制使中國成為投資人無法簡單忽視的真正地緣政治風險。
現在來看看股價反應。最新可得的市場數據顯示,截至最新報價更新時,NVDA 約為 225.51 美元,在 8 月 27 日交易時段上漲約 7.56%。該股開盤約為 222.79 美元,最高交易至 227.30 美元,而前一交易日收於 209.66 美元。這是在極短時間內出現的大幅重新定價,也確認了投資人正對前瞻成長展望做出正面反應。
因此,技術面已從財報前所提到的 219 美元區域發生變化。227–228 美元現在是第一個直接阻力區,因為它與當前交易時段高點以及前一個 8 月高點約 227.92 美元重疊。若能持續突破該區域,將強化突破結構。下一個心理關卡是 230 美元,接著是更廣泛的 235–236 美元區域。
下行方面,第一個重要參考區域約為 220–222 美元,目前已接近當前突破區域。如果買方能在任何財報後回落期間守住該區域,市場將顯示這次財報反應正在被消化,而不是完全反轉。在此之下,213–215 美元將成為下一個具意義的支撐區域,接著是先前的 209–210 美元區域。
成交量在此尤其重要。NVDA 在最新報價的 8 月 27 日交易時段成交超過 1.43 億股,相較之下,8 月 26 日約為 1.8 億股,8 月 25 日為 1.22 億股。這告訴我們,財報反應是在大量市場參與下發生,而不是在異常低流動性的情況下出現。
更廣泛的市場正提供另一項順風。Reuters 報導,NVIDIA 的財報後走勢幫助帶動 AI 相關市場上漲,Nasdaq 也同步上揚。然而,總體經濟背景並非完全沒有風險:7 月 PCE 通膨仍處於高位,而市場正為聯準會主席 Kevin Warsh 的 Jackson Hole 演說做準備。這意味著利率預期仍可能影響 AI 漲勢能延伸多遠。
我的看多情境是持續站穩 220–222 美元,接著在強勁成交量下果斷突破 227–228 美元。若發生這種情況,230 美元將成為下一個心理測試位,接著是 235–236 美元。最強的確認訊號將是突破後成功回測 227 美元區域並將其轉為支撐。
看空情境則有所不同。如果財報後的飆升失敗,且 NVDA 跌破 220 美元,市場可能開始更積極地消化這波巨大的漲幅。跌破 213–215 美元將削弱短期結構,而回落至 209–210 美元附近,則表示投資人開始質疑新的成長預期是否足以支撐目前估值。
因此,基本面格局強勁,但技術面正在進入預期更高的區域。
NVIDIA 已經回答了一個問題:AI 需求仍然極其龐大。
下一個問題更加困難:NVIDIA 能否在維持非凡營收成長的同時,保護利潤率、管理供應、推出新平台並應對地緣政治限制?
在約 225.51 美元的價位,我會關注三個數字:228 美元代表突破確認,220–222 美元代表短期支撐,209–210 美元代表更深層的結構性風險。
AI 故事並未轉弱。若要說有什麼變化,最新業績反而延長了未來發展空間。
但在如此大幅的上漲之後,市場要求的將不只是另一季亮眼的業績。市場將要求證據,證明 AI 基礎設施支出的下一階段能持續轉化為可持續的獲利成長。
#GateSquare
$NVDA ‌
MU+3.03%
#CandyDrop1BTCForOldUsers ,而男孩們將會是 3 歡迎使用 Gboard 剪貼簿,您複製的任何文字都會儲存在這裡。
  • 5
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
  • 3
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
GateUser-9c22a72f
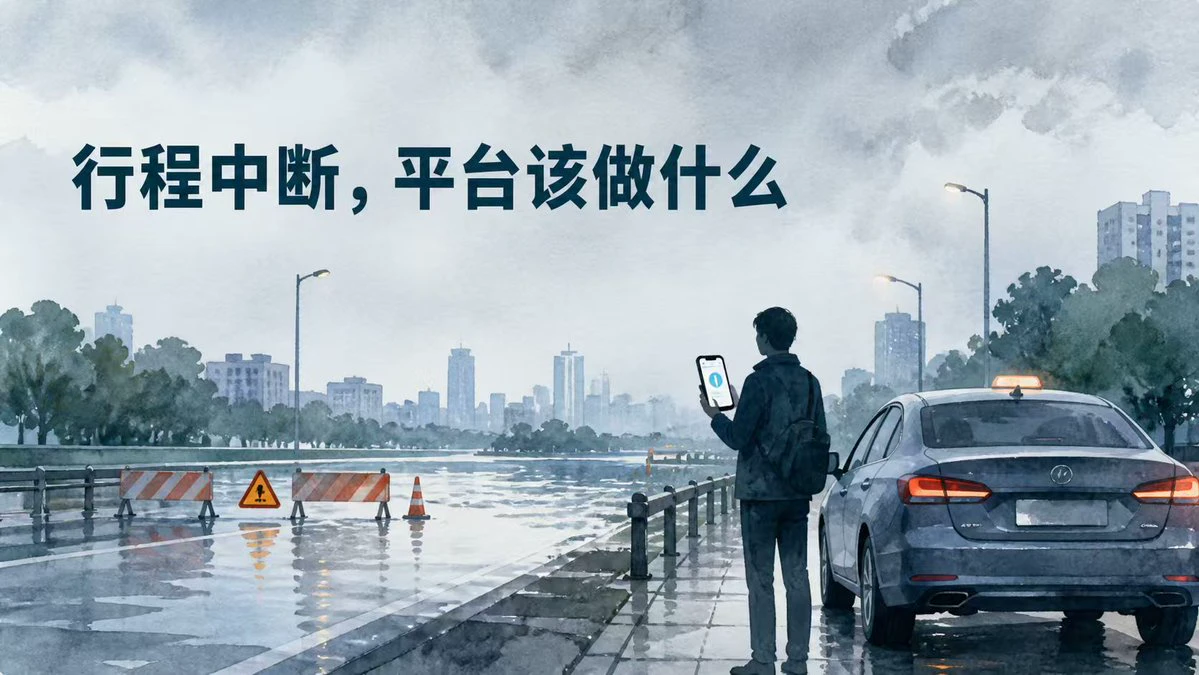
看到一段網約車經歷,乘客因為前方積水,被司機中途要求下車。
乘客提出投訴,司機讓他隨便投訴。行程就在路邊結束了。
這類爭議很容易吵成司機和乘客誰更有理。司機擔心車輛進水,需要承擔維修風險。乘客已經下單付費,半路下車會損失時間,也可能很難馬上叫到下一輛車。
雙方都在避免自己的損失,平台卻沒有給出一個能繼續執行的方案。
更合理的機制,是在接單前標出積水等風險路段,讓司機及時判斷。行程中斷以後,平台應立即重派車輛,並把費用與責任說明清楚。
平台平時負責撮合訂單。行程突然中斷後能不能馬上重派車輛,更能看出它有沒有處理意外的能力。
這件事你站司機還是乘客?
repost-content-media
#CandyDrop1BTCForOldUsers 正在使用這種藥物。
#五大聯賽賽前預測
本週英超聯賽的焦點賽事
將由曼徹斯特聯隊在老特拉福德主場迎戰死敵利物浦。這場歷史悠久的宿敵對決總是預示著一場激烈且攸關重大利益的較量,雙方都會全力以赴。
對於這場萬眾期待的比賽,我預測曼徹斯特聯隊將以 2-1 的最終比分取得勝利。
我主要的支持理由是曼徹斯特聯隊巨大的主場優勢以及近期的戰術進步。他們的中場一直有效地掌控比賽節奏,而前鋒們在最近幾場比賽中也展現出冷靜且高效的終結能力。相較之下,利物浦近期在客場看來較為脆弱,其高位防線往往暴露在快速反擊之下。我相信主隊將會利用這些防守漏洞,成功險勝並拿下關鍵的三分。
..
discovery
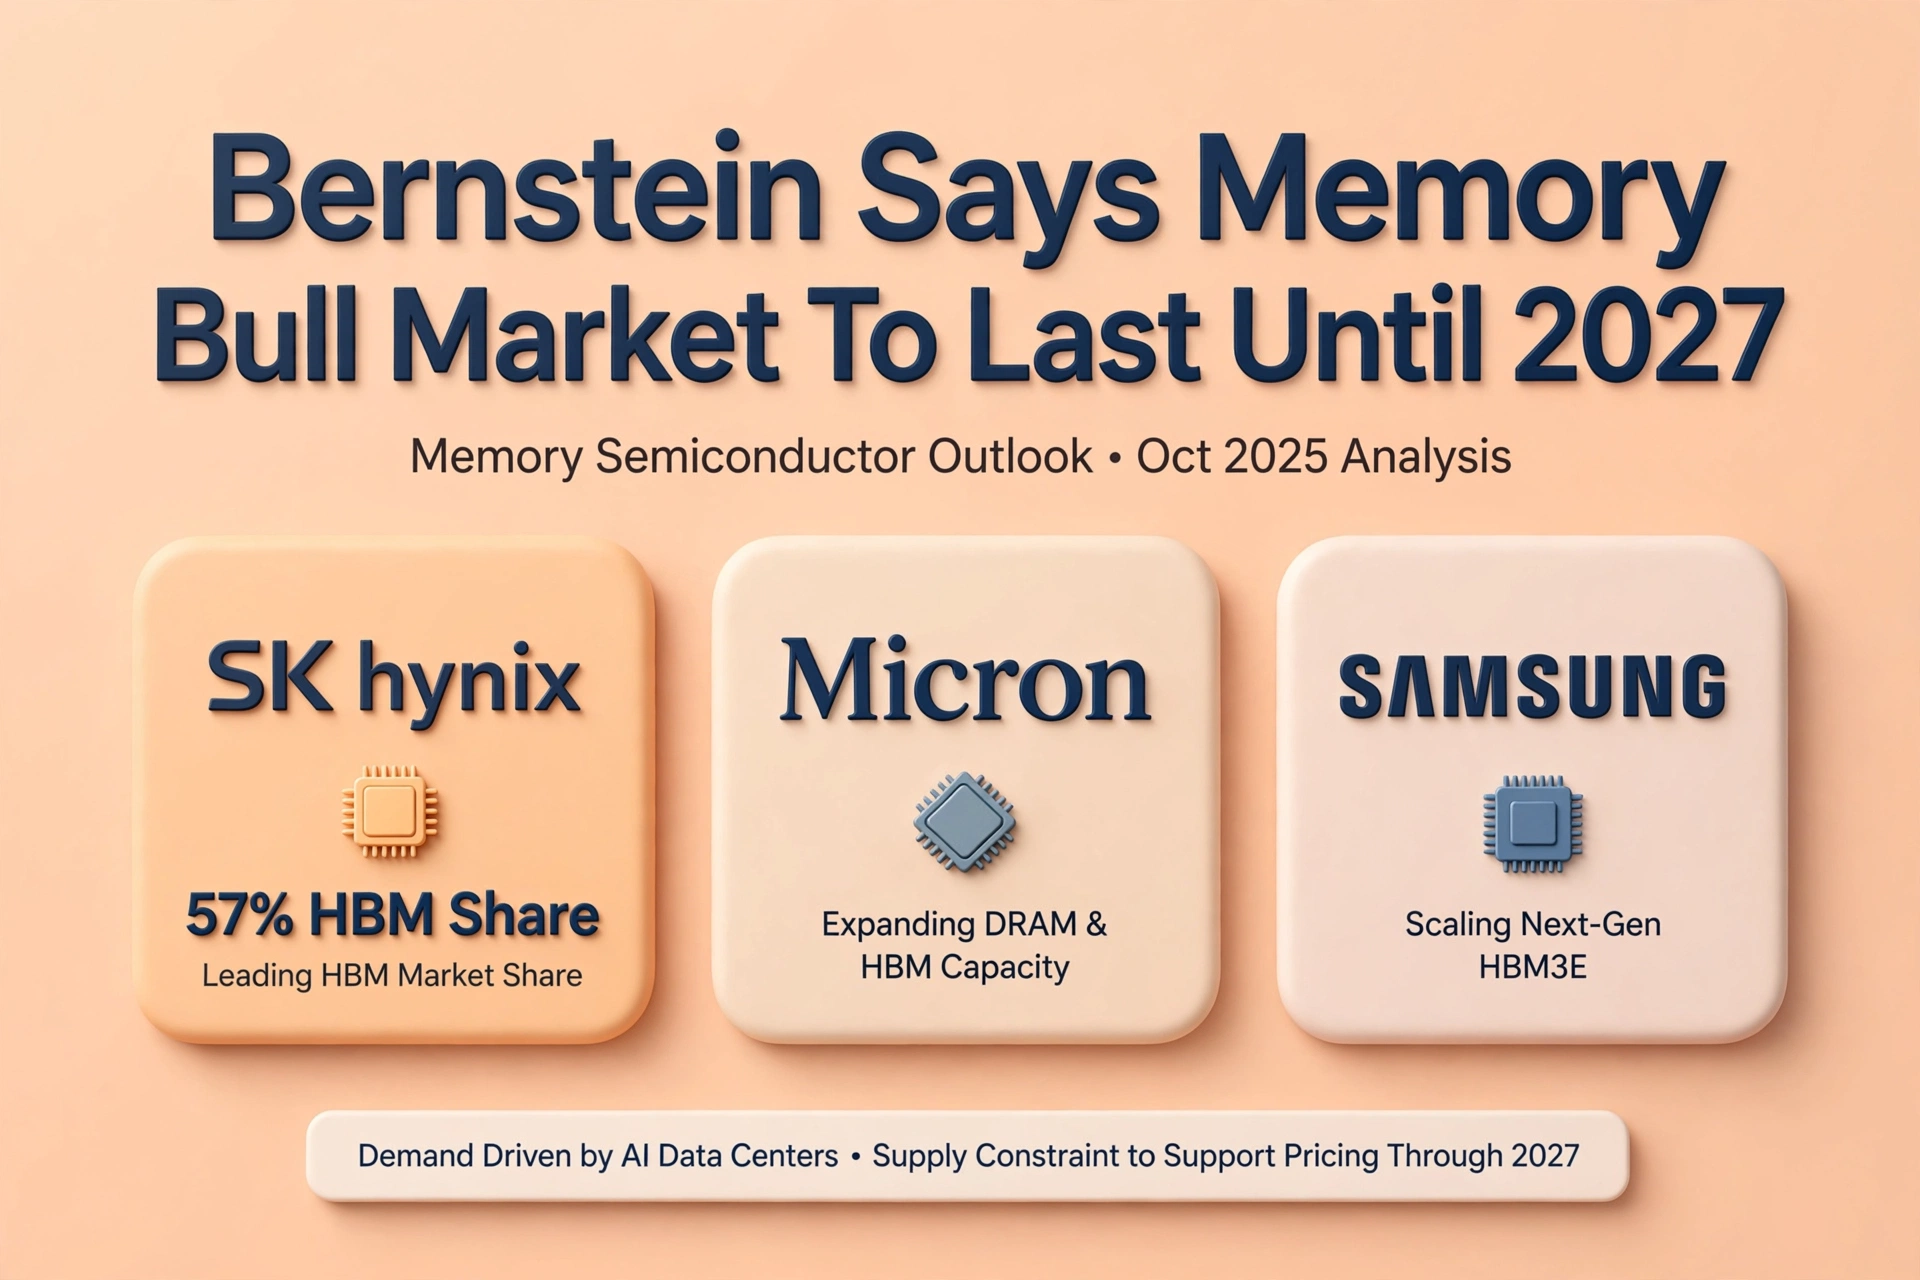
#BernsteinSaysMemoryBullMarketToLastUntil2027
Bernstein 表示:記憶體多頭市場將延續至 2027 年,因 AI 需求改寫週期
Bernstein 剛重置了記憶體市場的時鐘。分析師 Gautam Chhugani 和 Mahika Sapra 認為,目前 DRAM 與 HBM 的多頭行情不會在 2027 年前見頂,打破了傳統的四年週期。這次的看法並非出於炒作,而是結構性供給、長期協議,以及一個持續加速吞食記憶體的 AI 擴建速度,超過晶圓廠能提供的產能。
為什麼 2027 看起來不一樣
歷史上,記憶體每 18 到 24 個月就會翻轉。過剩終結了定價能力、毛利率崩跌,股價也重置。但這次有三股力量正在改變計算方式:
1. HBM 稀缺性:用於 AI GPU 的高頻寬記憶體在 2026 年以前已售罄。Bernstein 預期,進入 2027 年前,HBM 平均售價的年增幅將達 2 到 2.5 倍,涵蓋 HBM3、HBM3E,以及即將推出的 HBM4。Jefferies 的模型顯示,光是 2026 年第 3 季就有望出現 40% 到 50% 的季對季漲幅,2027 年前高 ASP 逼近每 GB 2.23 美元。
2. 長期協議:FY27-29 總位元數中,約 35% 已在長期供貨協議(LTA)下,以每 GB 0.26 美元的合約價格鎖定,僅比現貨預估低 10%。這使得價格地板接近目前水準,並壓抑了過去那種老式的「牛熊輪動」模式。超大型雲端業者正在簽署多年合約以確保供給,讓 SK Hynix、Samsung 與 Micron 擁有以往從未有過的可見度。
3. 資本支出現實:晶圓廠需要數年時間。Micron 的 2000 億美元擴建、SK Hynix 的 Yongin 集群,以及 Samsung 的 Pyeongtaek 擴張,都不會在 2027 年底前有意義地增加位元供給。與此同時,AI 訓練集群每 6 到 9 個月就會翻倍。需求正在成長到一道牆面。
誰會受益
Bernstein 上調了整個產業的目標。SK Hynix 擁有 62% 的 HBM 份額,並取消了對 2027 年合約的價格上限,讓定價權更多轉移到供應商手中。Micron 在 2026 年前 HBM3E 已售罄,並剛剛指引毛利率進一步上調。Samsung 正在追趕 HBM3E 的認證進度,且仍主導一般型 DRAM;在經歷兩年痛苦後,目前現貨價格開始上漲。像 ASML 這類設備股,因每一層 HBM 堆疊所需的 EUV 層數仍在攀升,其 2027 年前的接單簿持續拉長。像 Infineon 這樣的電力與散熱供應商也會受惠,因 AI 機櫃每台 GPU 的耗電量增加。
什麼可能打破這個論點
風險並非需求消失,而是供給比預期更快到來,或 AI 預算暫停。中國的國內 HBM 努力、潛在的出口調整,以及宏觀放緩都可能使訂單降溫。不過,Bernstein 的重點是:即使在週期高點,價格地板也高於以往任何一次頂部。若下行循環到來,它也將從每 GB 0.26 美元起步,而不是每 GB 0.08 美元。
市場要點
記憶體類股已經開始走動。SK Hynix 在 2026 年大漲 8 倍,Micron 創下新高,而 ETF 資金流也正在從比特幣擴散到半導體與基礎建設。Bernstein 預期,2027 年交易量將達峰值,並在 2026 年前後帶動獲利成長;同時由於投資人將「記憶體」的投資評價從週期性重新定價為長期趨勢,估值也將出現多重因子擴張。
就投資組合布局而言,訊息很清楚:AI 不只是關於 GPU。支撐它們的記憶體已經被預定、重新定價,並且以多年合約形式鎖定。若 Bernstein 的判斷是對的,那麼位元(bits)的多頭行情將延續至 2027 年,而掌握這些位元的公司也將持續掌握定價權。
以上為市場評論,僅供資訊參考,並非財務建議。交易前請務必檢視最新研究與風險揭露內容。
repost-content-media
Square 中每日發佈的內容長度至少為 50 個字元
goog
原文已不可見
GOOG+0.98%
og
live-cover
0次觀看07-08 16:14
已結束,無回放