


Nick Hellmann

最高等級 3
幣齡 3.4年
用戶暫無簡介
🚨所有可能牽動市場的因素都集中在同一週登場:聯準會、大型科技公司財報、美國通膨數據,以及日本銀行——同時市場對 AI 支出的疑慮日益加深,通膨也持續升溫。美國期中選舉也只剩幾天。
星期三
聯準會利率決策:預計維持在 3.75%–4.00%。經濟學家已將 12 月再次升息 25 個基點納入預期。Kevin Warsh 釋出的鷹派訊號可能打壓股市;若語氣沒那麼鷹派,則可能引發紓困行情。
$GOOGL + $MSFT 財報:兩家最大的 AI 公司之一(合計約$8T )。MSFT 預期營收約 906 億美元;Alphabet 約 1280 億美元。焦點在於 AI 支出、雲端成長,以及 AI 是否真的帶來可觀回報。業績大幅優於預期可能重燃 AI 漲勢;若不如預期,恐衝擊整個科技產業。
星期四
$AMZN + $INTC + $SNDK 財報:另一場重要的 AI 考驗。留意 Amazon 的 AWS 成長、Intel 的晶片,以及 Sandisk 的記憶體需求,藉此判斷 AI 支出的實際強度。科技股在 S&P 500 中占主導地位,因此這些結果可能牽動大盤。
美國 PCE 通膨 + GDP:整體 PCE 預計升至 3.6%(前值為 3.4%)。核心 PCE 預估年增 3.1%,月增 0.3%。第三季 GDP 預估約為 3.2%。通膨偏熱會提高聯準會進一步升息的機率;數據較溫和則可能推動股市強
我該押多少錢,賭共和黨贏下德州、俄亥俄州、密西根州、緬因州、明尼蘇達州和阿拉斯加州!?
@Kalshi 和 @Polymarket 的賠率看起來好得讓人難以拒絕!
如果你告訴我這些選項的勝算都各半,但這筆賭注會賠我 3 到 8 倍,那看起來就值得下注了!!!
@Kalshi 和 @Polymarket 的賠率看起來好得讓人難以拒絕!
如果你告訴我這些選項的勝算都各半,但這筆賭注會賠我 3 到 8 倍,那看起來就值得下注了!!!
KALSHI-3.04%
POLYMARKET+0.89%
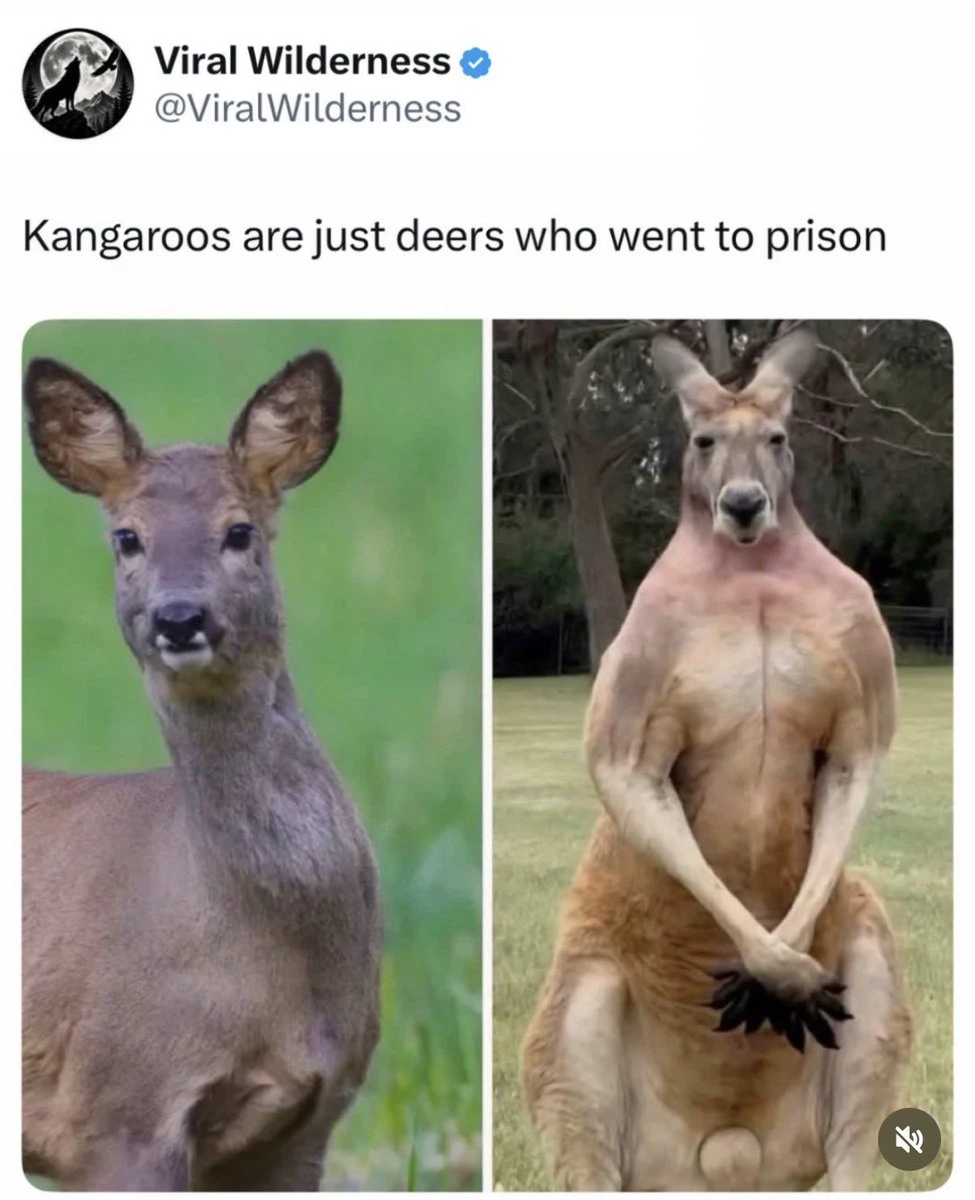
袋鼠 🦘 只是去坐牢的鹿 🦌
如果你使用 GLP-1 來減重,你選擇的是一個會造成大量長期問題的短期解決方案……走捷徑從來都沒有效果
只要減少熱量攝取,並開始每週 3 天進行重量訓練。
有氧運動和 10,000 步只是最低要求,並不是有效的減脂方式。
只要減少熱量攝取,並開始每週 3 天進行重量訓練。
有氧運動和 10,000 步只是最低要求,並不是有效的減脂方式。
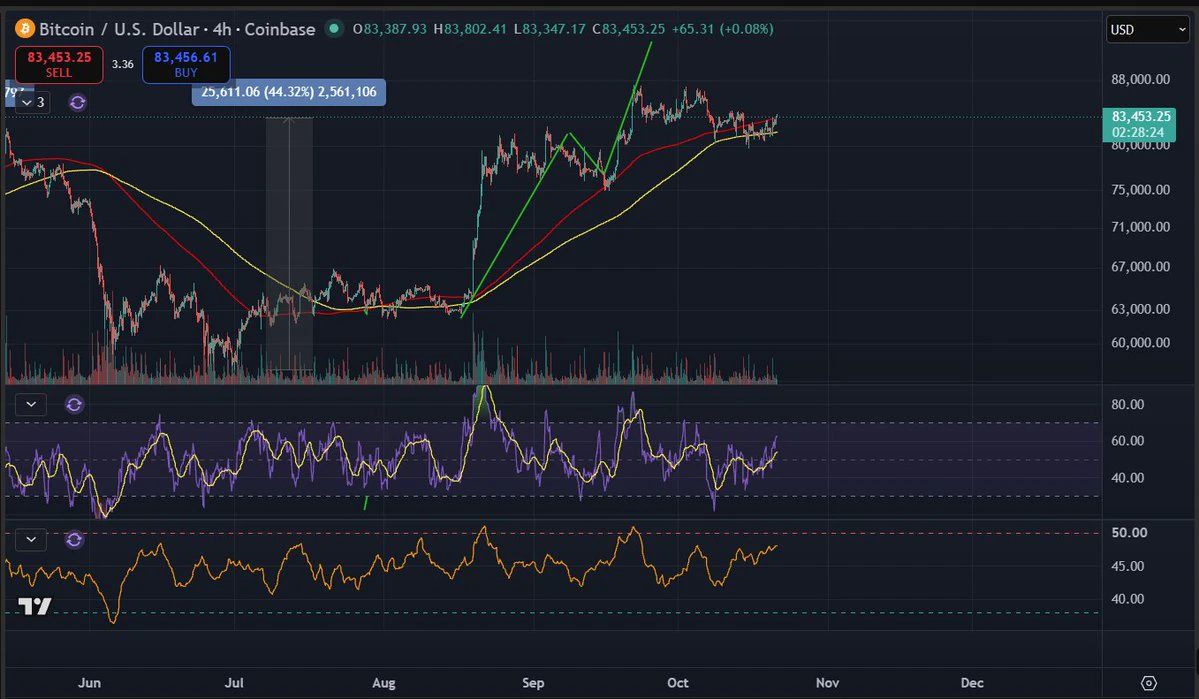
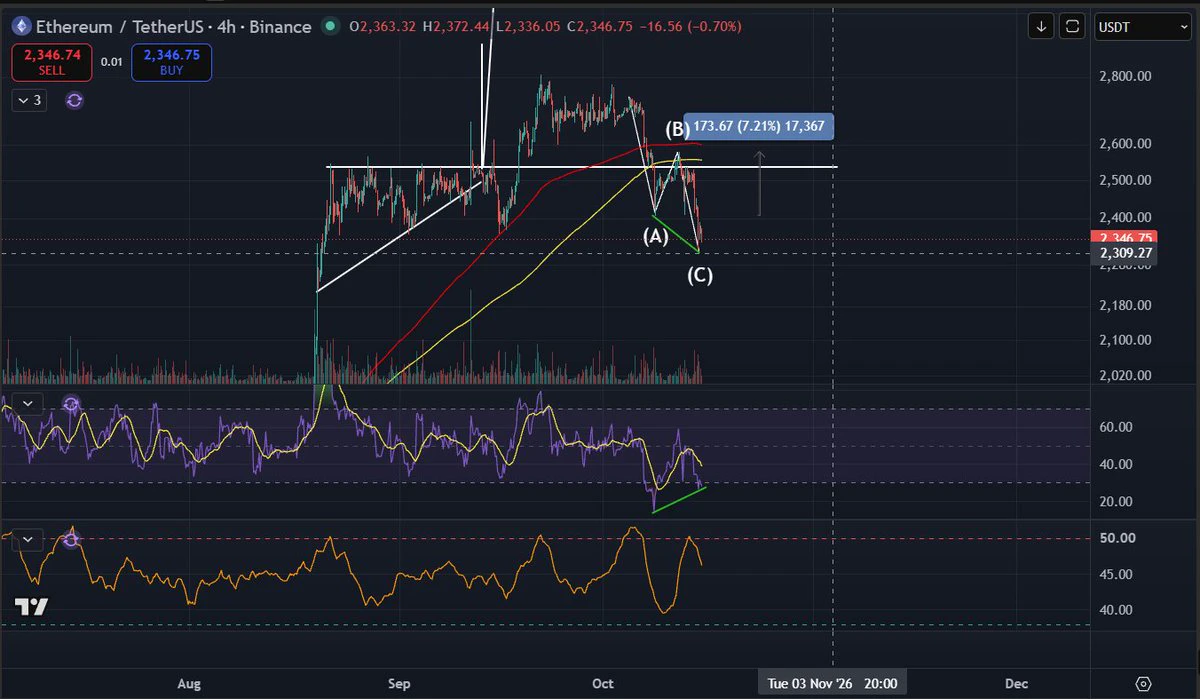
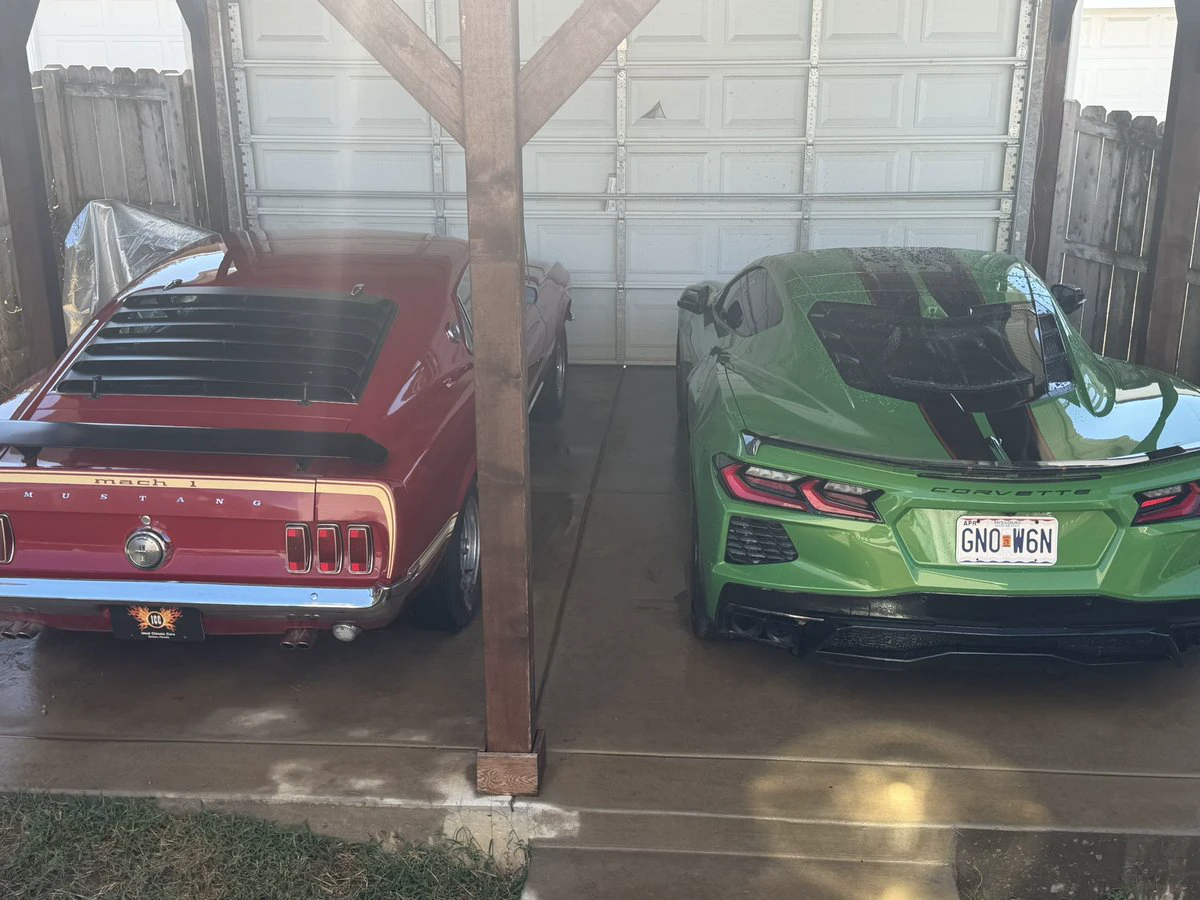
兩者都將於明天接受維修 🏎️
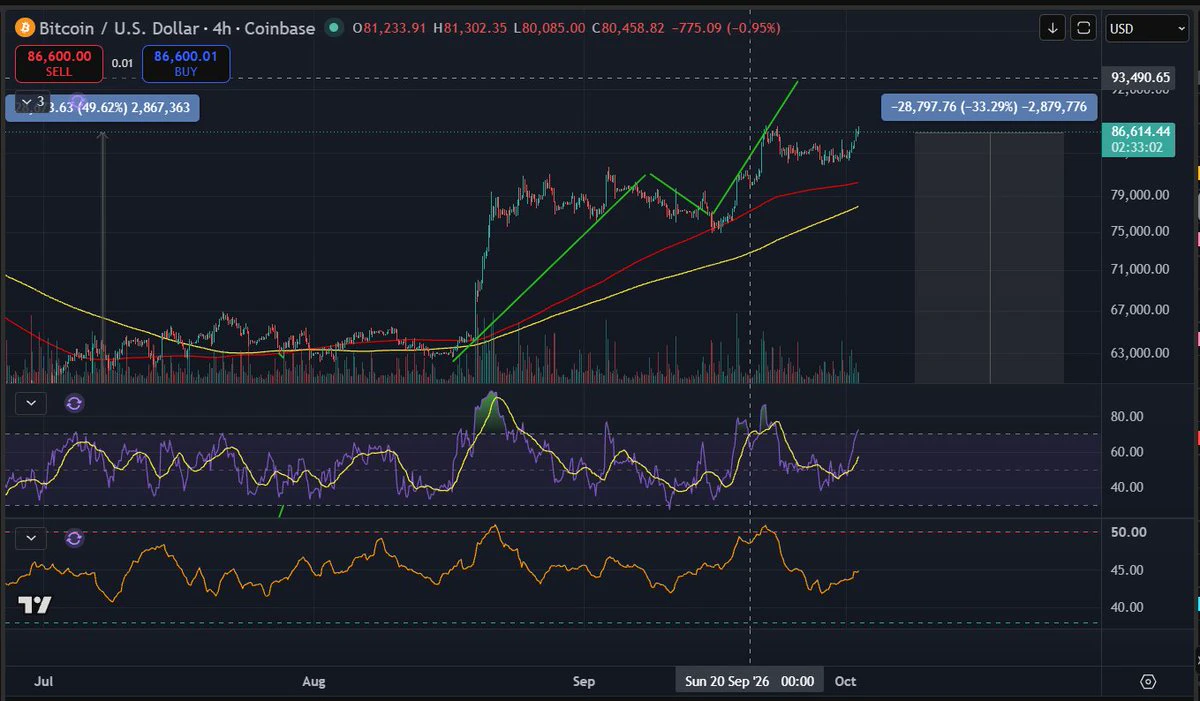
低成交量的週末走勢會對我們有利嗎 👀
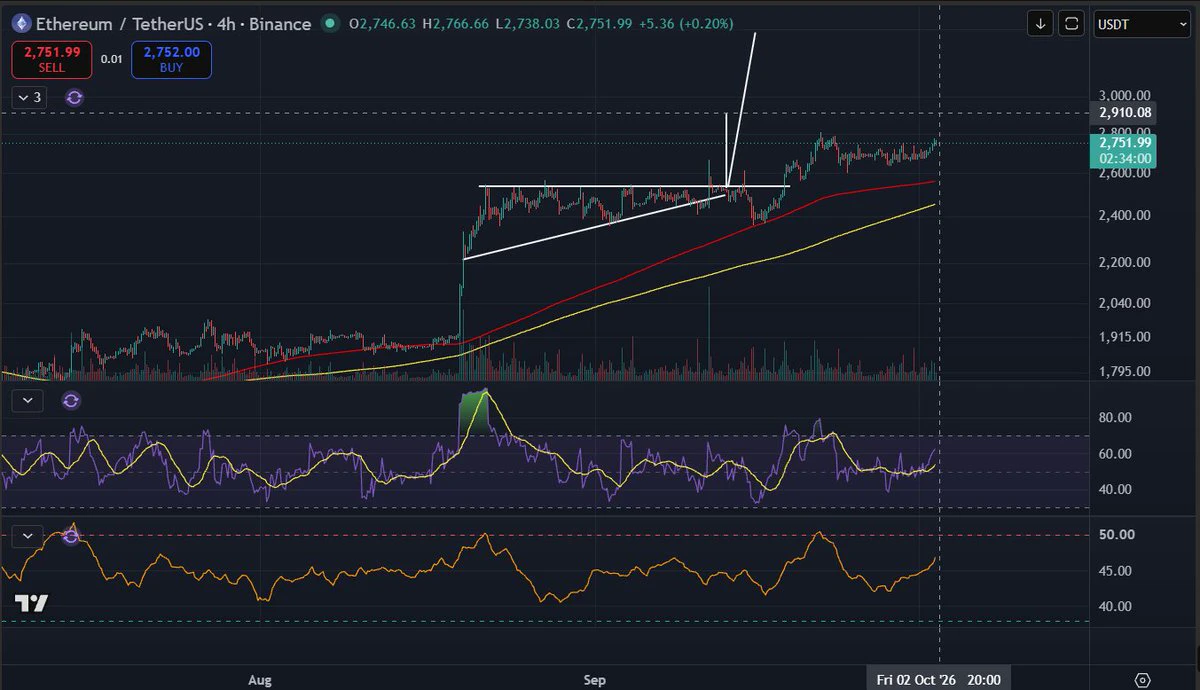
It looks like @RVHProtocol is ready for its next announcement and run!
If you want some robinhood:0x96765066f6a040a21eb027167d2315b707c82633 here is the contract!
If you want some robinhood:0x96765066f6a040a21eb027167d2315b707c82633 here is the contract!
超級智慧比 AI 更強大嗎?
載入更多
熱門話題
#美股財報季
63.44k 瀏覽量3.29k 人討論中
#GateWCTCS9全球交易賽
605.38k 瀏覽量7.89k 人討論中
#美國消費者信心接近歷史低點
5.63k 瀏覽量214 人討論中
#Gate第三季度報告出爐
33.27k 瀏覽量3.81k 人討論中
#韓國KOSPI跌幅擴大至4%
32.84k 瀏覽量1.89k 人討論中
#現貨黃金跌破$4000
42.66k 瀏覽量8.15k 人討論中
#Gate廣場新人季
55.99k 瀏覽量6.91k 人討論中
#Meta從暴漲到暴跌
24.66k 瀏覽量353 人討論中
#數據中心或在2028年面臨過剩
19.64k 瀏覽量2.47k 人討論中
#Solana上季非投票交易達89.2億筆
71.49k 瀏覽量968 人討論中