


MHuy_HCCVenture

用戶暫無簡介
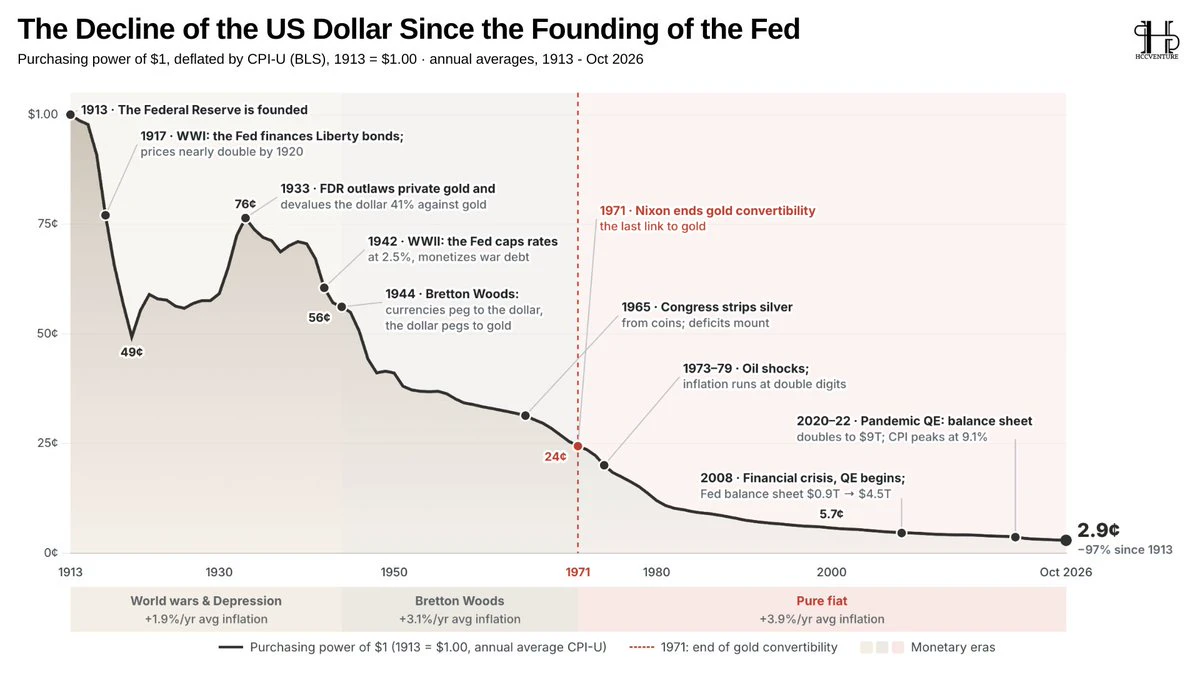
自美國聯準會(Fed)成立以來,美元的購買力已下跌約 97%。
根據圖表中顯示的美國勞工統計局(BLS)CPI-U 數據,1913 年的 1 美元,如今在 2026 年 10 月的購買力僅相當於約 2.9 美分。
一個多世紀以來,美元的購買力已下跌約 97%,這是數十年通膨累積造成的結果,而非單一時期內發生的跌幅。
1913–1944 年間,美元的購買力在歷經兩次世界大戰和大蕭條期間大幅波動。在布列敦森林體系下,圖表所示的平均通膨率約為每年 3.1%。然而,1971 年美國終止美元兌換黃金後,美元進入純粹法定貨幣時代;根據這項統計,平均通膨率約為每年 3.9%。
即使通膨維持在相對低的水準,購買力仍會隨時間持續侵蝕。聯準會擴張資產負債表、赤字融資,以及供需衝擊,都可能加速這個過程,2020-2022 年期間便是如此。
長期持有現金最大的風險,不一定是貨幣崩潰,而是購買力悄然卻持續地貶值。
這也是為什麼投資人需要區分保住名目價值與保住實質購買力。從長期來看,將資產配置於抗通膨工具,已成為資產管理策略中至關重要的一環。
根據圖表中顯示的美國勞工統計局(BLS)CPI-U 數據,1913 年的 1 美元,如今在 2026 年 10 月的購買力僅相當於約 2.9 美分。
一個多世紀以來,美元的購買力已下跌約 97%,這是數十年通膨累積造成的結果,而非單一時期內發生的跌幅。
1913–1944 年間,美元的購買力在歷經兩次世界大戰和大蕭條期間大幅波動。在布列敦森林體系下,圖表所示的平均通膨率約為每年 3.1%。然而,1971 年美國終止美元兌換黃金後,美元進入純粹法定貨幣時代;根據這項統計,平均通膨率約為每年 3.9%。
即使通膨維持在相對低的水準,購買力仍會隨時間持續侵蝕。聯準會擴張資產負債表、赤字融資,以及供需衝擊,都可能加速這個過程,2020-2022 年期間便是如此。
長期持有現金最大的風險,不一定是貨幣崩潰,而是購買力悄然卻持續地貶值。
這也是為什麼投資人需要區分保住名目價值與保住實質購買力。從長期來看,將資產配置於抗通膨工具,已成為資產管理策略中至關重要的一環。
US-7.23%
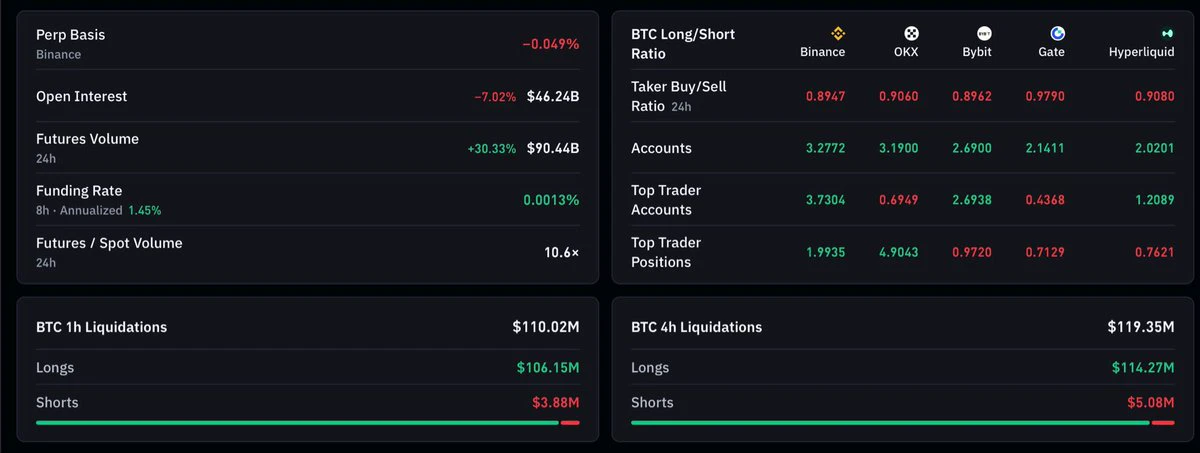
大多數交易所的資金費率都非常正向,但昨晚仍有人開立多頭部位,結果慘遭清算。
僅僅一個晚上,比特幣逐倉市場中遭清算的多頭部位價值就達數十億美元,是遭清算空頭部位的89倍。
我還是不明白,市場如此波動時,為什麼人們不能放下保證金部位和衍生品合約?我們有權在折價時調整投資組合,轉向現貨市場,不是嗎?
市場要持續成長,始終需要充足的流動性和累積的成交量;它無法像前幾個週期那樣憑空創造出來。
如今,加密貨幣資金流向已不再像2018-2022年那樣由散戶主導。
現在我們必須保持理智與冷靜,才能在這個市場中小幅獲利,就像在股市一樣。
加密貨幣資金流向已隨著傳統投資基金資金流和ETF一同被稀釋。
僅僅一個晚上,比特幣逐倉市場中遭清算的多頭部位價值就達數十億美元,是遭清算空頭部位的89倍。
我還是不明白,市場如此波動時,為什麼人們不能放下保證金部位和衍生品合約?我們有權在折價時調整投資組合,轉向現貨市場,不是嗎?
市場要持續成長,始終需要充足的流動性和累積的成交量;它無法像前幾個週期那樣憑空創造出來。
如今,加密貨幣資金流向已不再像2018-2022年那樣由散戶主導。
現在我們必須保持理智與冷靜,才能在這個市場中小幅獲利,就像在股市一樣。
加密貨幣資金流向已隨著傳統投資基金資金流和ETF一同被稀釋。
BTC-0.65%
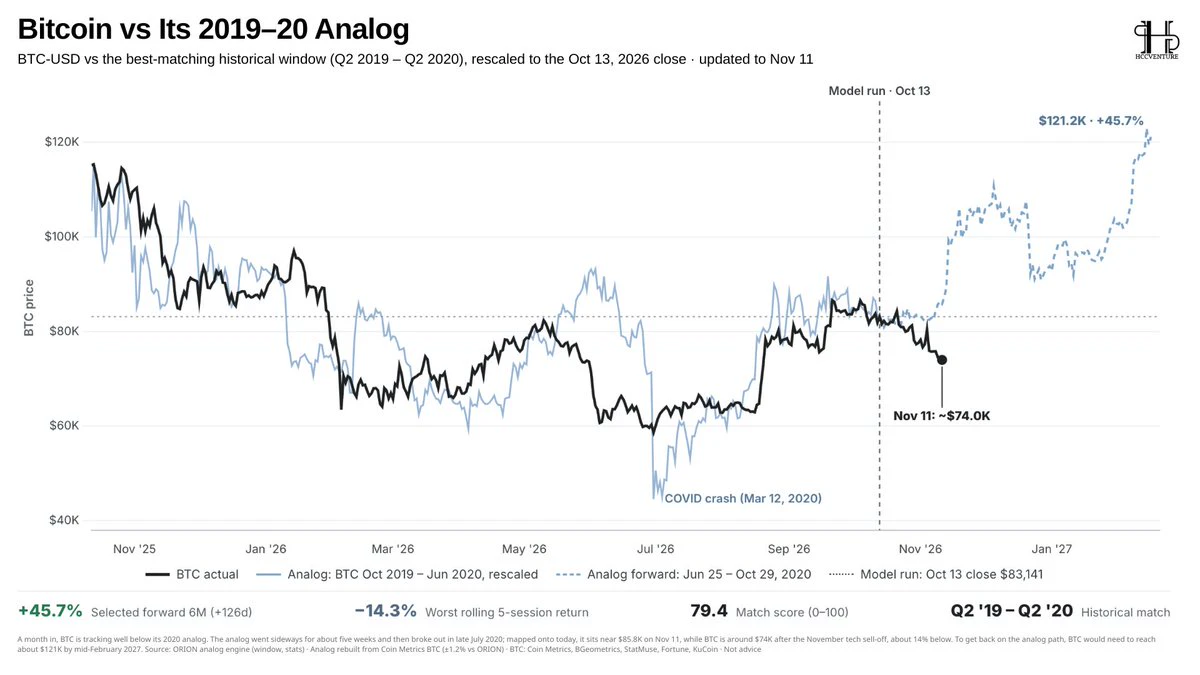
#Bitcoin 正偏離其 2019–2020 年週期走勢,但歷史類比仍傾向於復甦情境。
目前的比特幣基準模型比較 2019 年第 2 季至 2020 年第 2 季的期間,顯示相似度相對較高,匹配分數為 79.4/100。
然而,實際走勢已開始出現分歧:截至 2026 年 11 月 11 日,$BTC 的交易價格約為 $74,000,較歷史類比推算的約 $85,800 低約 14%。
值得注意的是,在選定的歷史期間,比特幣經歷了約五週的橫盤整理,之後於 2020 年 7 月底進入強勁的上升趨勢。目前的模型也假設類似的結構:一段累積期與短期疲弱走勢,接著在未來幾個月復甦。
我認為,這裡最重要的訊號並非 $121K 目標,而是 BTC 正逐漸偏離歷史模式。
高匹配分數表示兩個階段的結構相對相似,但不保證後續走勢會重演。
尤其是,該模式在最差的 5 個交易日區間下跌 14.3%,也提醒我們短期波動仍可能非常劇烈。
目前的比特幣基準模型比較 2019 年第 2 季至 2020 年第 2 季的期間,顯示相似度相對較高,匹配分數為 79.4/100。
然而,實際走勢已開始出現分歧:截至 2026 年 11 月 11 日,$BTC 的交易價格約為 $74,000,較歷史類比推算的約 $85,800 低約 14%。
值得注意的是,在選定的歷史期間,比特幣經歷了約五週的橫盤整理,之後於 2020 年 7 月底進入強勁的上升趨勢。目前的模型也假設類似的結構:一段累積期與短期疲弱走勢,接著在未來幾個月復甦。
我認為,這裡最重要的訊號並非 $121K 目標,而是 BTC 正逐漸偏離歷史模式。
高匹配分數表示兩個階段的結構相對相似,但不保證後續走勢會重演。
尤其是,該模式在最差的 5 個交易日區間下跌 14.3%,也提醒我們短期波動仍可能非常劇烈。
BTC-0.67%
- 2
- 2
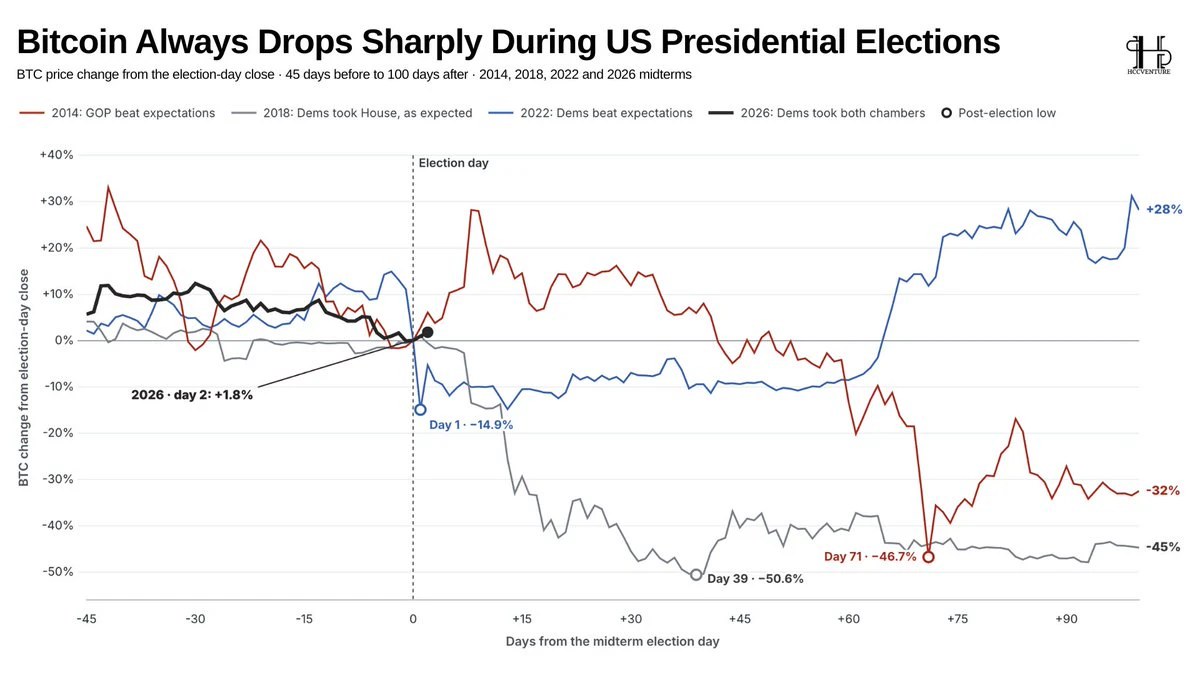
歷史數據顯示,#Bitcoin 在美國期中選舉後曾出現大幅回檔。
2014 年,$BTC 在 71 天內經歷了最深跌幅,約為 46.7%;2018 年,則在短短 39 天內下跌約 50.6%。這兩個案例顯示,選舉後可能出現持續且大幅的回檔風險。
然而,2022 年的情況則提供了不同的觀點。#Bitcoin 在選舉後首日下跌約 14.9%,但隨後強勁反彈,100 天期間結束時,相較於選舉日收盤價上漲約 28%。
2026 年,$BTC 目前在選舉後兩天上漲約 1.8%。與過往週期相比,市場尚未顯現類似 2014 年或 2018 年的大幅回檔跡象。然而,觀察期間仍太短,尚無法確認新的選後趨勢。
選舉結果可能影響政策預期、風險情緒與流動性狀況,但 #Bitcoin 的表現仍更取決於資金流動、貨幣政策與市場結構。
2014 年,$BTC 在 71 天內經歷了最深跌幅,約為 46.7%;2018 年,則在短短 39 天內下跌約 50.6%。這兩個案例顯示,選舉後可能出現持續且大幅的回檔風險。
然而,2022 年的情況則提供了不同的觀點。#Bitcoin 在選舉後首日下跌約 14.9%,但隨後強勁反彈,100 天期間結束時,相較於選舉日收盤價上漲約 28%。
2026 年,$BTC 目前在選舉後兩天上漲約 1.8%。與過往週期相比,市場尚未顯現類似 2014 年或 2018 年的大幅回檔跡象。然而,觀察期間仍太短,尚無法確認新的選後趨勢。
選舉結果可能影響政策預期、風險情緒與流動性狀況,但 #Bitcoin 的表現仍更取決於資金流動、貨幣政策與市場結構。
BTC-0.67%
S&P 500:市場廣度正在復甦,但風險結構尚未真正改善。
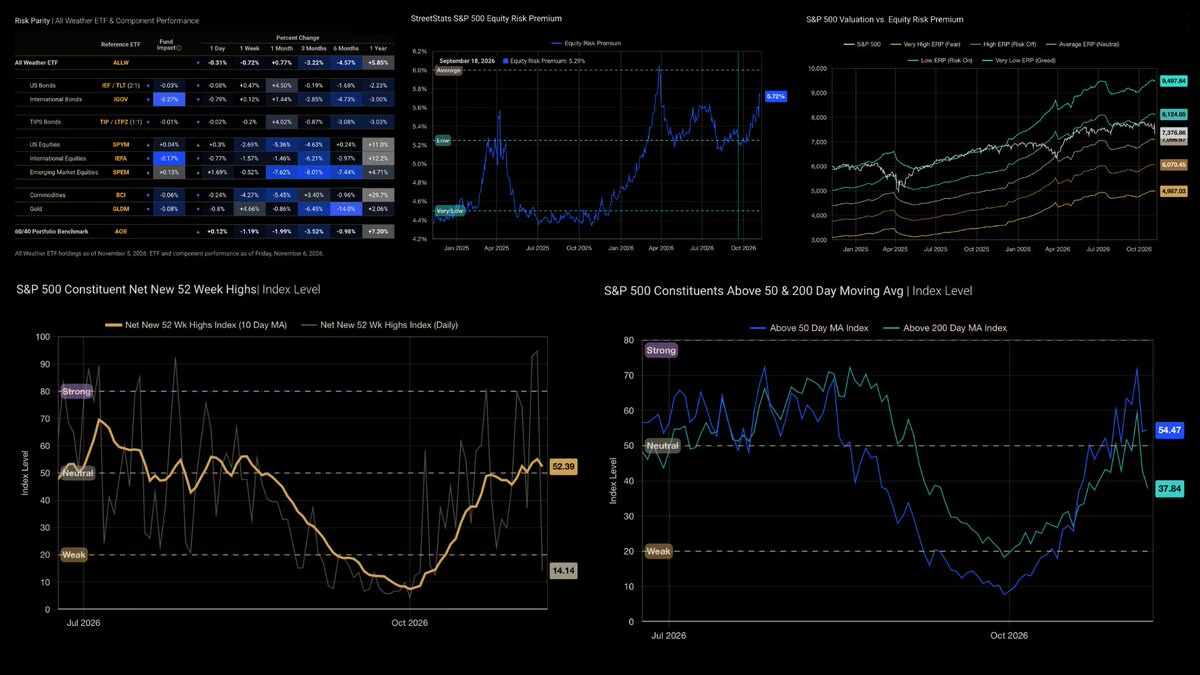
廣度指標顯示,美國股市已從 10 月初的疲弱中大幅復甦。高於 50 日移動平均線(MA50)的股票比例已升至 54.47%,而淨新 52 週高點指數(10 日移動平均)已回升至 52.39 點。這反映出參與復甦的股票數量正在增加。
然而,復甦的品質仍然有限。只有 37.84% 的 S&P 500 成分股高於 200 日移動平均線(MA200),顯示大多數指數成分股尚未恢復正向的長期趨勢。值得注意的是,以每日數據計算的淨新 52 週高點指數僅為 14.14 點,遠低於 10 日移動平均值。換句話說,復甦動能已經出現,但尚未獲得領漲股全面擴大的確認。
從估值角度來看,股權風險溢酬(ERP)已升至 5.72%,接近約 6% 的歷史平均值。這表示持有股票的風險溢酬已較先前低點有所改善。然而,ERP 尚未超越平均值,而 S&P 500 的估值仍然偏高。因此,風險溢酬改善不一定代表股票的估值已變得具吸引力。
我認為,市場目前正處於廣度復甦階段,但風險再平衡過程尚未完成。如果高於 MA200 的股票比例持續升至 50% 以上,且創下 52 週新高的股票數量持續增加,復甦將會有更廣泛的基礎。反之,如果市場廣度再次轉弱,而 ERP 仍低於平均值,那麼高估值與資金流向集中所帶來的修正風險,仍是需要考量的因素。
關鍵問題不只是 S&P 500
廣度指標顯示,美國股市已從 10 月初的疲弱中大幅復甦。高於 50 日移動平均線(MA50)的股票比例已升至 54.47%,而淨新 52 週高點指數(10 日移動平均)已回升至 52.39 點。這反映出參與復甦的股票數量正在增加。
然而,復甦的品質仍然有限。只有 37.84% 的 S&P 500 成分股高於 200 日移動平均線(MA200),顯示大多數指數成分股尚未恢復正向的長期趨勢。值得注意的是,以每日數據計算的淨新 52 週高點指數僅為 14.14 點,遠低於 10 日移動平均值。換句話說,復甦動能已經出現,但尚未獲得領漲股全面擴大的確認。
從估值角度來看,股權風險溢酬(ERP)已升至 5.72%,接近約 6% 的歷史平均值。這表示持有股票的風險溢酬已較先前低點有所改善。然而,ERP 尚未超越平均值,而 S&P 500 的估值仍然偏高。因此,風險溢酬改善不一定代表股票的估值已變得具吸引力。
我認為,市場目前正處於廣度復甦階段,但風險再平衡過程尚未完成。如果高於 MA200 的股票比例持續升至 50% 以上,且創下 52 週新高的股票數量持續增加,復甦將會有更廣泛的基礎。反之,如果市場廣度再次轉弱,而 ERP 仍低於平均值,那麼高估值與資金流向集中所帶來的修正風險,仍是需要考量的因素。
關鍵問題不只是 S&P 500
US500+0.00%
- 1
早安,峴港市。
散戶投資者正在降低其對 #Bitcoin 的曝險,而大型投資者則持續增持,這是 $BTC 所有權結構的一項顯著變化。
供應正轉向大型投資者,使兩個群體之間的分歧日益明顯。
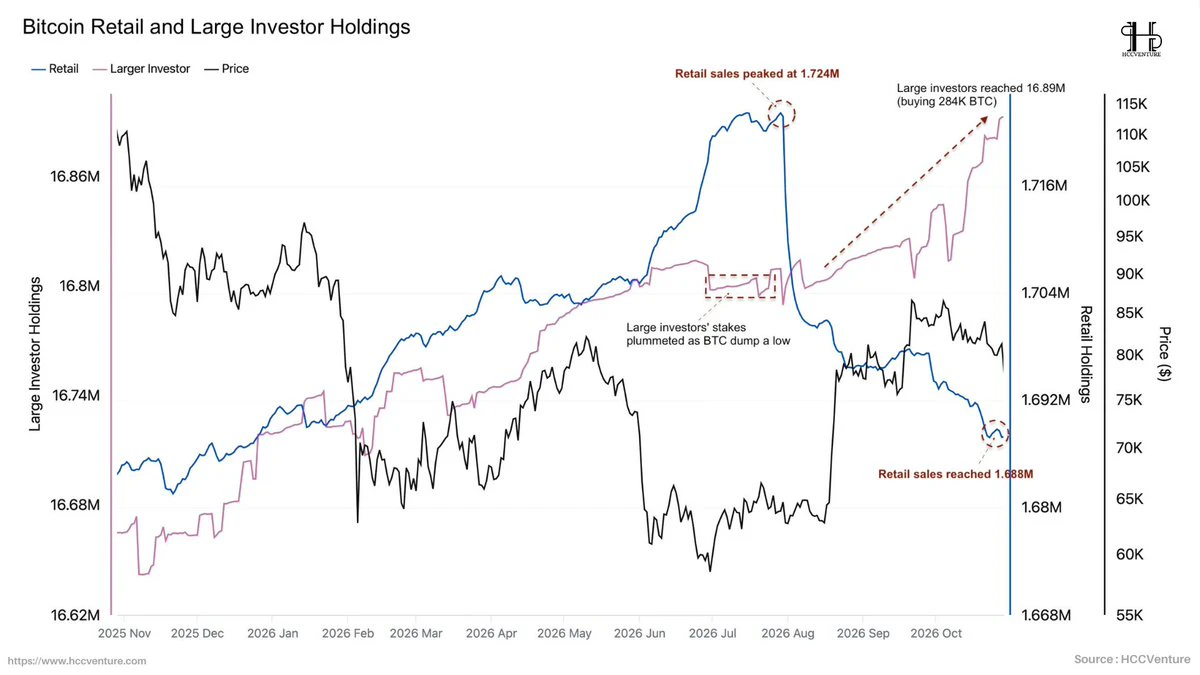
自 2026 年 7 月以來,散戶投資者持有的 Bitcoin 數量已從高峰時的 1.724 million $BTC 降至 1.688 million $BTC,相當於約 36,000 $BTC,或近 2.1%。
這項趨勢反映出散戶投資者對 #Bitcoin 的曝險下降,可能是由於獲利了結、持倉減少或投資組合重整。
相反地,大型投資者持續增持,持有量達到約 16.89 million $BTC,圖表顯示淨買入約 284,000 $BTC 。自 8 月起,累積趨勢變得更加明顯,適逢散戶投資者開始減持。
關鍵不僅在於一個群體賣出、另一個群體買入,更在於供應分配結構的轉變。如果 $BTC 的數量持續從散戶轉向大型資本實體,流通供應量可能會逐漸更加集中在具備長期持有能力的投資者手中。
供應正轉向大型投資者,使兩個群體之間的分歧日益明顯。
自 2026 年 7 月以來,散戶投資者持有的 Bitcoin 數量已從高峰時的 1.724 million $BTC 降至 1.688 million $BTC,相當於約 36,000 $BTC,或近 2.1%。
這項趨勢反映出散戶投資者對 #Bitcoin 的曝險下降,可能是由於獲利了結、持倉減少或投資組合重整。
相反地,大型投資者持續增持,持有量達到約 16.89 million $BTC,圖表顯示淨買入約 284,000 $BTC 。自 8 月起,累積趨勢變得更加明顯,適逢散戶投資者開始減持。
關鍵不僅在於一個群體賣出、另一個群體買入,更在於供應分配結構的轉變。如果 $BTC 的數量持續從散戶轉向大型資本實體,流通供應量可能會逐漸更加集中在具備長期持有能力的投資者手中。
BTC-0.67%
- 1
- 1
關於這個市場,我不想再多說什麼,因為我和 #HCCVenture 的團隊過去九個月一直在研究它。
現在,只用一句話。請自行思考:
「虧損壓力增加,但供應正轉向長期持有者。」
謝謝,謝謝那些在近期市場崩盤期間逃離的散戶和小型投資者。你們把一項「便宜得不可思議」且「前景極佳」的資產賣給了我。
現在是時候讓投資基金、巨鯨和做市商來引導整個市場了。
祝短期投資者好運!
現在,只用一句話。請自行思考:
「虧損壓力增加,但供應正轉向長期持有者。」
謝謝,謝謝那些在近期市場崩盤期間逃離的散戶和小型投資者。你們把一項「便宜得不可思議」且「前景極佳」的資產賣給了我。
現在是時候讓投資基金、巨鯨和做市商來引導整個市場了。
祝短期投資者好運!
#Gold 從香港流向中國的黃金流量強勁反彈,達到5個月高點。
截至2026年9月的數據顯示,香港對中國內地的黃金淨出口量達75噸,較8月的58.4噸大幅增加,並創下自2026年4月以來的最高水平,當時流量達到86.7噸的峰值。
值得注意的是,自2026年2月以來,出口量一直維持在每月46噸以上,此前在2025年10月曾跌至僅8噸的低點。
這表明中國市場對黃金的需求持續存在,而非源自單筆交易。
鑑於黃金在亞洲的資產多元化策略和投資需求中持續扮演重要角色,這項發展值得關注。然而,經香港的黃金淨出口並不代表這些黃金全都是由中國人民銀行(PBOC)購買。
這些流量可能滿足多種需求,包括商業銀行、個人投資者、金融機構和珠寶業。
截至2026年9月的數據顯示,香港對中國內地的黃金淨出口量達75噸,較8月的58.4噸大幅增加,並創下自2026年4月以來的最高水平,當時流量達到86.7噸的峰值。
值得注意的是,自2026年2月以來,出口量一直維持在每月46噸以上,此前在2025年10月曾跌至僅8噸的低點。
這表明中國市場對黃金的需求持續存在,而非源自單筆交易。
鑑於黃金在亞洲的資產多元化策略和投資需求中持續扮演重要角色,這項發展值得關注。然而,經香港的黃金淨出口並不代表這些黃金全都是由中國人民銀行(PBOC)購買。
這些流量可能滿足多種需求,包括商業銀行、個人投資者、金融機構和珠寶業。

XAU+0.38%
- 1

#Bitcoin 在摩根大通的長期資產配置模型中脫穎而出。
根據摩根大通《2027 年長期資本市場假設》預測中的參考圖表,#Bitcoin 的預期幾何報酬率為每年 10%,與大型股美國股票的歷史相關性僅為 33%。
大型股美國股票的預期報酬率約為 7.5%,但與參考資產群組本身的相關性為 100%;相比之下,比特幣的相關性為 33%。
隨著投資人能夠取得具有高成長潛力的資產,而無須完全依賴股市相同的波動動態,資金流動使市場失衡。
黃金也展現出分散投資的作用,相關性約為 12%,預期報酬率為 5.5%。然而,在此模型中,#Bitcoin 的預期報酬率較具優勢,但伴隨著顯著較高的價格波動與下行風險。
#Bitcoin 愈來愈常被視為不僅是一種投機性資產,也是長期資本配置策略中的潛在組成部分。#Bitcoin 在投資組合中的價值,不僅在於其預期價格升值,也在於它能夠產生收益,且與傳統股票的歷史相關性相對較低。
根據摩根大通《2027 年長期資本市場假設》預測中的參考圖表,#Bitcoin 的預期幾何報酬率為每年 10%,與大型股美國股票的歷史相關性僅為 33%。
大型股美國股票的預期報酬率約為 7.5%,但與參考資產群組本身的相關性為 100%;相比之下,比特幣的相關性為 33%。
隨著投資人能夠取得具有高成長潛力的資產,而無須完全依賴股市相同的波動動態,資金流動使市場失衡。
黃金也展現出分散投資的作用,相關性約為 12%,預期報酬率為 5.5%。然而,在此模型中,#Bitcoin 的預期報酬率較具優勢,但伴隨著顯著較高的價格波動與下行風險。
#Bitcoin 愈來愈常被視為不僅是一種投機性資產,也是長期資本配置策略中的潛在組成部分。#Bitcoin 在投資組合中的價值,不僅在於其預期價格升值,也在於它能夠產生收益,且與傳統股票的歷史相關性相對較低。

BTC-0.67%
從長期來看,礦業股持續跑贏基本金屬。
我整理的數據顯示,黃金和白銀礦業股持續跑贏基本金屬價格。
過去 12 個月,#GDX 上漲 18.2%,#GDX 上漲 12.3%,而現貨黃金僅上漲 2.9%。白銀方面,#GDXJ 上漲 16.9%,#GDXJ 上漲 8.9%,相較之下,現貨白銀上漲了 14.7%。
這種差異反映出礦業特有的營運槓桿效應。
金屬價格上漲時,短期內企業營收的增長速度可能快於採礦成本,因而支撐利潤率和股票估值。
值得注意的是,黃金和白銀目前距離歷史高點都還相當遠。(#SIL 較歷史高點下跌 24.7%,而 #白銀最多下跌 53.7%。)
礦業 ETF 也尚未完全復甦,#SILJ 較高點下跌 27.5%,#SILJ 下跌 33.1%,#Gold 下跌 39.1%。這顯示,2026 年初創下高點後,礦業板塊仍面臨巨大的估值重估壓力。
市場在長期表現與短期動能之間明顯呈現兩極化。礦業股在 1-3 年期的表現仍具優勢,但目前的回撤顯示,投資者尚未完全恢復對礦業的正面估值。
我整理的數據顯示,黃金和白銀礦業股持續跑贏基本金屬價格。
過去 12 個月,#GDX 上漲 18.2%,#GDX 上漲 12.3%,而現貨黃金僅上漲 2.9%。白銀方面,#GDXJ 上漲 16.9%,#GDXJ 上漲 8.9%,相較之下,現貨白銀上漲了 14.7%。
這種差異反映出礦業特有的營運槓桿效應。
金屬價格上漲時,短期內企業營收的增長速度可能快於採礦成本,因而支撐利潤率和股票估值。
值得注意的是,黃金和白銀目前距離歷史高點都還相當遠。(#SIL 較歷史高點下跌 24.7%,而 #白銀最多下跌 53.7%。)
礦業 ETF 也尚未完全復甦,#SILJ 較高點下跌 27.5%,#SILJ 下跌 33.1%,#Gold 下跌 39.1%。這顯示,2026 年初創下高點後,礦業板塊仍面臨巨大的估值重估壓力。
市場在長期表現與短期動能之間明顯呈現兩極化。礦業股在 1-3 年期的表現仍具優勢,但目前的回撤顯示,投資者尚未完全恢復對礦業的正面估值。
GDX+0.00%
- 1
- 2
#Bitcoin 仍是一種由個人投資者主導的資產,而傳統市場已轉向由機構持有的結構。
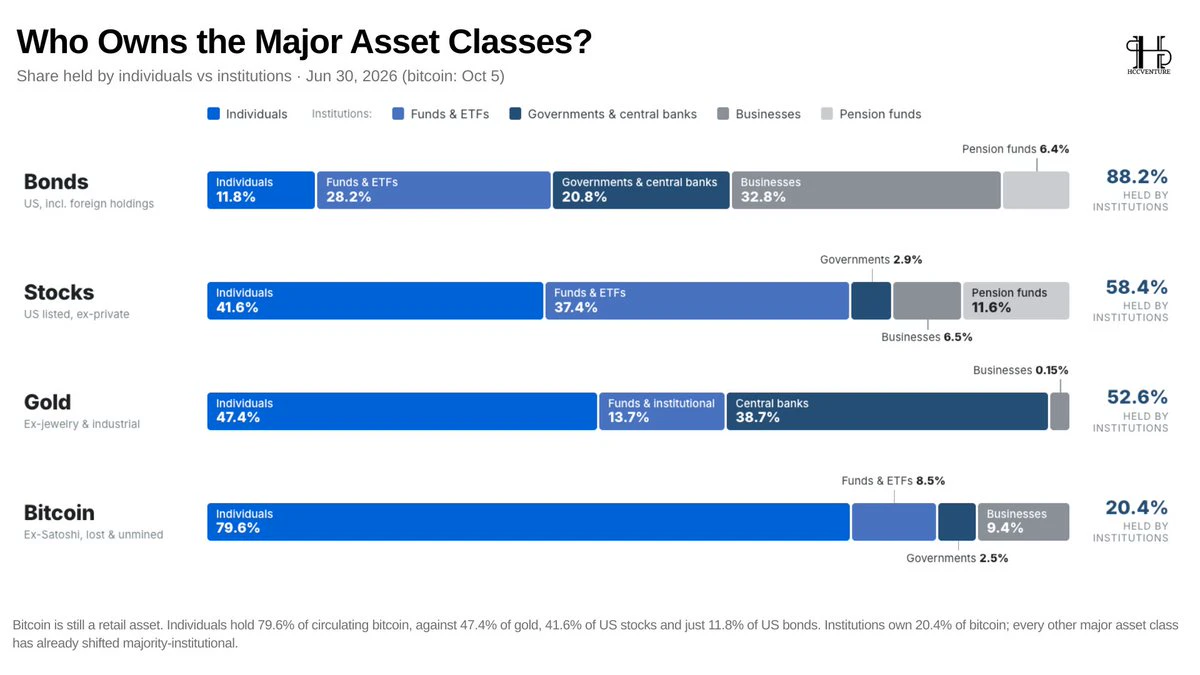
比特幣供應量中有 79.6% 由個人投資者持有,相較之下,黃金為 47.4%、美國股票為 41.6%,而美國債券僅為 11.8%。
值得注意的是,根據圖表的分類方法,目前機構持有 88.2% 的美國債券、58.4% 的股票和 52.6% 的黃金,但僅持有約 20.4% 的 #Bitcoin 。
隨著 #Bitcoin 透過 ETF、受管理的投資產品和資產負債表資產持有策略,日益融入金融體系,機構持有比例可能會持續擴大。
#Bitcoin 當今的一項關鍵特徵,是市場成熟度與所有權結構之間存在落差,而所有權結構仍高度偏向個人投資者。
然而,機構採用並不代表 #Bitcoin 的價格必然上漲。實際影響取決於資金配置的規模、持有期間,以及新增資金流入是否超過進入市場的供應量。
比特幣供應量中有 79.6% 由個人投資者持有,相較之下,黃金為 47.4%、美國股票為 41.6%,而美國債券僅為 11.8%。
值得注意的是,根據圖表的分類方法,目前機構持有 88.2% 的美國債券、58.4% 的股票和 52.6% 的黃金,但僅持有約 20.4% 的 #Bitcoin 。
隨著 #Bitcoin 透過 ETF、受管理的投資產品和資產負債表資產持有策略,日益融入金融體系,機構持有比例可能會持續擴大。
#Bitcoin 當今的一項關鍵特徵,是市場成熟度與所有權結構之間存在落差,而所有權結構仍高度偏向個人投資者。
然而,機構採用並不代表 #Bitcoin 的價格必然上漲。實際影響取決於資金配置的規模、持有期間,以及新增資金流入是否超過進入市場的供應量。
BTC-0.67%
- 1
- 3
大型投資者持有的黃金仍低於最佳配置水準
2025-2026 年的調查資料顯示,許多機構投資者與資產管理公司的投資組合中,黃金的實際配置比重仍遠低於研究模型所顯示的最佳配置水準。
家族辦公室與美國投資顧問的差距最大,顯示黃金尚未成為許多專業投資者投資組合中足夠重要的組成部分。
這種配置缺口反映出投資組合仍有重整空間,尤其是隨著黃金日益被視為對沖通膨、貨幣波動、地緣政治不穩定,以及對債務資產信心下降的工具。
若機構逐步增加黃金持有量,長期投資需求將可能持續為市場提供支撐。
值得注意的不只是金價大幅上漲,而是黃金在許多機構投資組合中的比重仍相對偏低。
因此可見,黃金正被重新定位為機構投資組合中的策略性資產,而配置比重的調整過程可能比短期價格波動更為重要。
2025-2026 年的調查資料顯示,許多機構投資者與資產管理公司的投資組合中,黃金的實際配置比重仍遠低於研究模型所顯示的最佳配置水準。
家族辦公室與美國投資顧問的差距最大,顯示黃金尚未成為許多專業投資者投資組合中足夠重要的組成部分。
這種配置缺口反映出投資組合仍有重整空間,尤其是隨著黃金日益被視為對沖通膨、貨幣波動、地緣政治不穩定,以及對債務資產信心下降的工具。
若機構逐步增加黃金持有量,長期投資需求將可能持續為市場提供支撐。
值得注意的不只是金價大幅上漲,而是黃金在許多機構投資組合中的比重仍相對偏低。
因此可見,黃金正被重新定位為機構投資組合中的策略性資產,而配置比重的調整過程可能比短期價格波動更為重要。
部分股票的交易量已超越美國交易所
Solana 上代幣化股票的交易活動規模,正逐漸接近美國股票交易所的交易量。
VIDA Global 在 Solana 上的累計交易量,是傳統交易所的 7.82 倍;Palatin Technologies 則約為 2.07 倍。至於 1-800-FLOWERS,這個比率已接近平衡,相當於 99.7%。
這顯示代幣化股票已不再只是將股票搬上區塊鏈,而是開始形成一種覆蓋全球、持續運作的替代交易管道。
然而,重要的是要區分代幣化股票與標的股票的實際流動性。某些極高的比率,可能是因為傳統交易量偏低、觀察時段有限,或交易活動集中在短短幾天內。
最重要的指標,不在於少數股票是否已超越傳統交易量,而在於金融資產的交易行為在區塊鏈上的發展速度。
Solana 上代幣化股票的交易活動規模,正逐漸接近美國股票交易所的交易量。
VIDA Global 在 Solana 上的累計交易量,是傳統交易所的 7.82 倍;Palatin Technologies 則約為 2.07 倍。至於 1-800-FLOWERS,這個比率已接近平衡,相當於 99.7%。
這顯示代幣化股票已不再只是將股票搬上區塊鏈,而是開始形成一種覆蓋全球、持續運作的替代交易管道。
然而,重要的是要區分代幣化股票與標的股票的實際流動性。某些極高的比率,可能是因為傳統交易量偏低、觀察時段有限,或交易活動集中在短短幾天內。
最重要的指標,不在於少數股票是否已超越傳統交易量,而在於金融資產的交易行為在區塊鏈上的發展速度。

SOL-0.77%
即使財政年度結束後,系統流動性仍承受壓力。
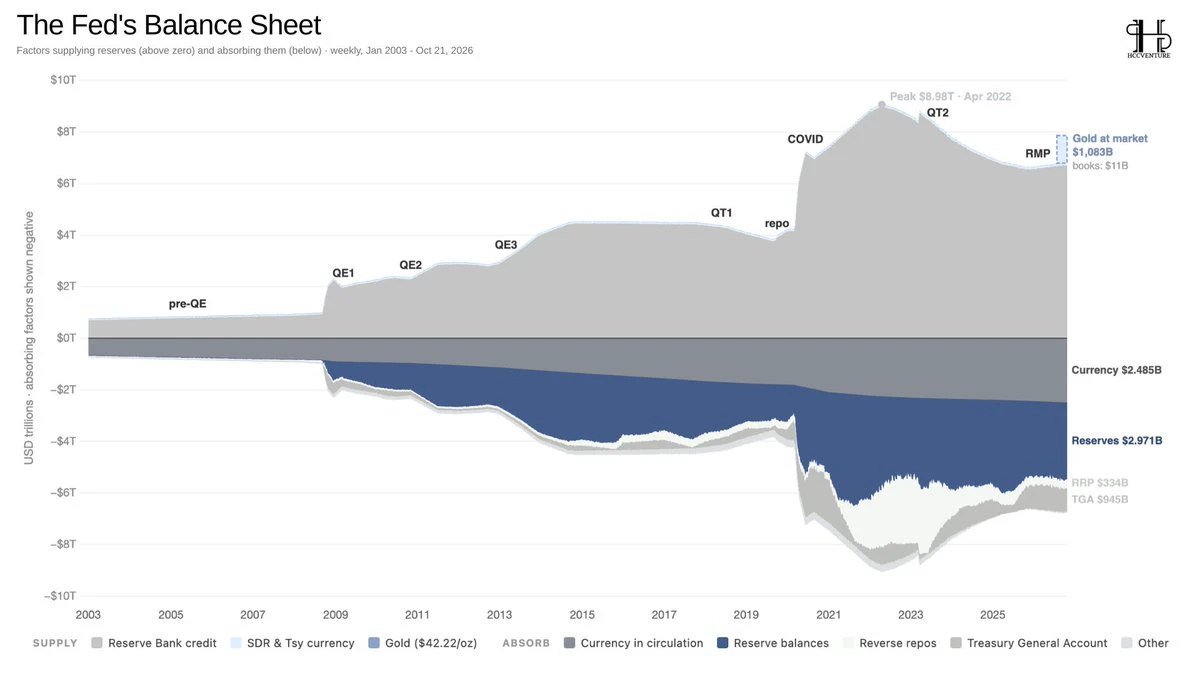
美聯準會的資產負債表顯示,自疫情以來,流動性結構已發生重大變化。資產規模在 2022 年 4 月達到近 8.98 兆美元的峰值後持續縮減,而流通現金、銀行準備金和 TGA 等吸收準備金的項目,仍在資產負債表結構中占有相當大的比重。
值得注意的是,財政年度結束並不代表流動性會立即擴張。
即使美聯準會放慢或停止縮減資產負債表,實際準備金仍會受到 TGA 波動、現金需求及準備金管理活動的影響。
如果 TGA 大幅增加,資金可能會暫時流出銀行體系;反之,當 TGA 減少時,現金流出可能支撐準備金,具體情況則取決於其他抵銷因素。
停止縮表是政策轉變;流動性是否確實改善,仍有待觀察銀行準備金、TGA 和金融環境的變化。
美聯準會的資產負債表顯示,自疫情以來,流動性結構已發生重大變化。資產規模在 2022 年 4 月達到近 8.98 兆美元的峰值後持續縮減,而流通現金、銀行準備金和 TGA 等吸收準備金的項目,仍在資產負債表結構中占有相當大的比重。
值得注意的是,財政年度結束並不代表流動性會立即擴張。
即使美聯準會放慢或停止縮減資產負債表,實際準備金仍會受到 TGA 波動、現金需求及準備金管理活動的影響。
如果 TGA 大幅增加,資金可能會暫時流出銀行體系;反之,當 TGA 減少時,現金流出可能支撐準備金,具體情況則取決於其他抵銷因素。
停止縮表是政策轉變;流動性是否確實改善,仍有待觀察銀行準備金、TGA 和金融環境的變化。
市場正接近令人聯想到網路泡沫的估值水準。
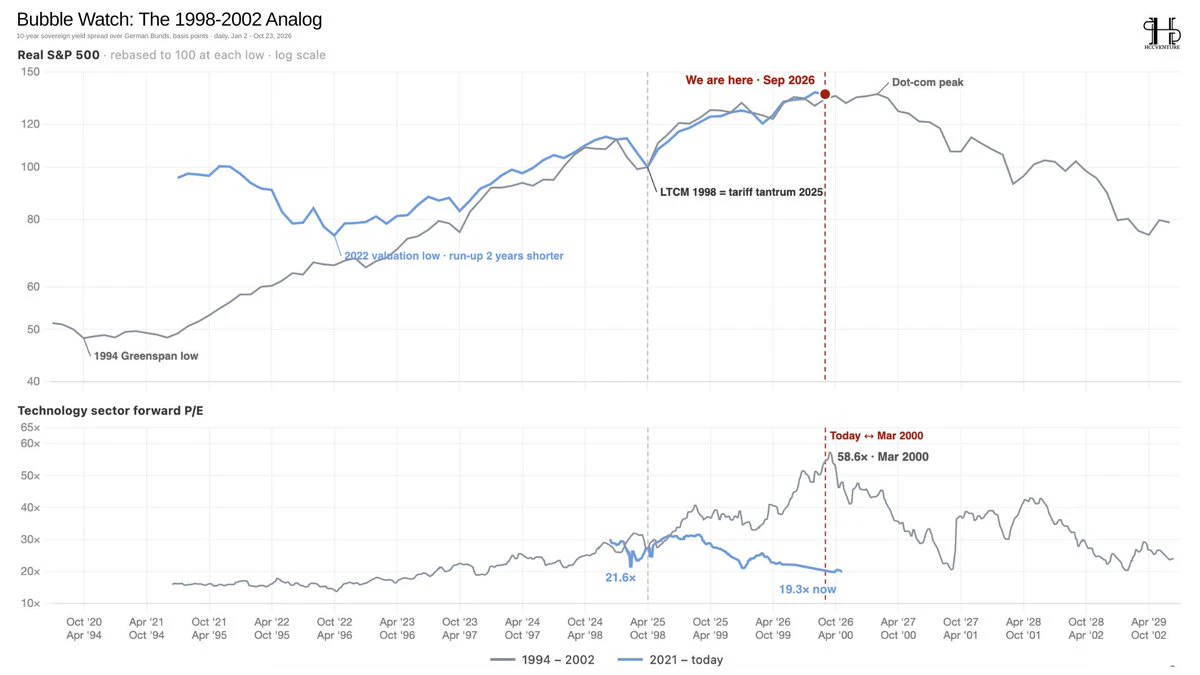
比較 2021–2026 年與 1994–2002 年的美國股市週期,可發現兩者有著驚人的相似之處:標普 500 指數已從 2022 年的估值低點強勁反彈,並正接近網路泡沫週期的高峰;然而,科技產業的估值尚未達到 2000 年 3 月的極端水準。
根據圖表資料,科技產業目前的預期本益比約為 19.3 倍,遠低於網路泡沫高峰時的 58.6 倍。
然而,股市指數正接近歷史高峰,仍令人質疑企業能否持續獲利成長,以支撐其估值。
目前的營收、獲利、利率及企業品質結構,與網路泡沫時期有所不同。不過,如果股價持續以快於預期獲利的速度上漲,市場對利率、成長前景及資金流動的變化可能會更加敏感。
市場尚未重現網路泡沫時期的極端估值,但正進入一個獲利成長必須證明自己能跟上市場預期的區域。
比較 2021–2026 年與 1994–2002 年的美國股市週期,可發現兩者有著驚人的相似之處:標普 500 指數已從 2022 年的估值低點強勁反彈,並正接近網路泡沫週期的高峰;然而,科技產業的估值尚未達到 2000 年 3 月的極端水準。
根據圖表資料,科技產業目前的預期本益比約為 19.3 倍,遠低於網路泡沫高峰時的 58.6 倍。
然而,股市指數正接近歷史高峰,仍令人質疑企業能否持續獲利成長,以支撐其估值。
目前的營收、獲利、利率及企業品質結構,與網路泡沫時期有所不同。不過,如果股價持續以快於預期獲利的速度上漲,市場對利率、成長前景及資金流動的變化可能會更加敏感。
市場尚未重現網路泡沫時期的極端估值,但正進入一個獲利成長必須證明自己能跟上市場預期的區域。
US500+0.00%
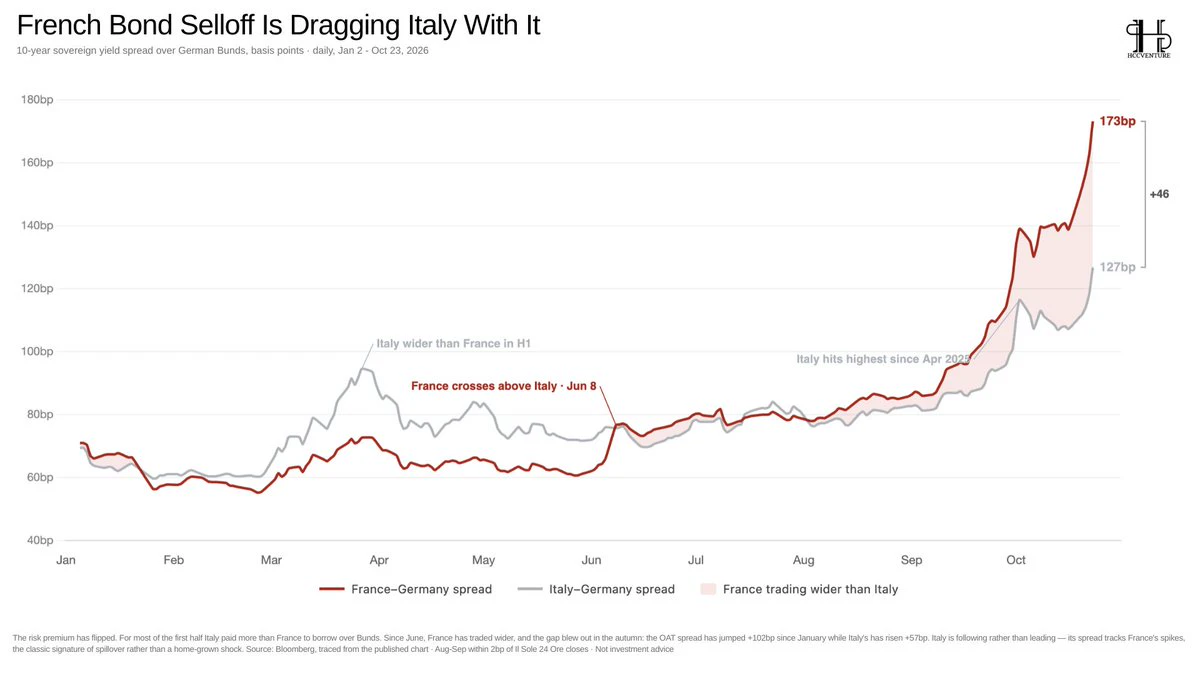
法國公債面臨的壓力正蔓延至義大利,法國與德國 10 年期公債的殖利率利差擴大至 173 個基點,超過義大利的 127 個基點。
這是一次顯著的逆轉:今年上半年大部分時間裡,法國的利差都低於義大利,如今卻正成為歐元區債券市場更大的壓力來源。
隨著投資人要求持有法國公債須提供更高的風險溢酬,公共債務風險重新定價、市場情緒及籌資成本,都可能使波動蔓延至義大利。義大利利差在 10 月大幅上升,顯示壓力已不再僅限於法國市場。
如果殖利率利差持續擴大,政府與民間部門的借貸成本可能上升,導致信用環境惡化,並加劇資產市場波動。
對比特幣及其他風險資產而言,影響程度將取決於利差擴大的幅度。如果債券市場壓力收緊全球金融環境並加劇避險情緒,BTC 可能面臨賣壓。
風險不在於某個單一利差數字,而在於法國的壓力可能蔓延至義大利,並改變整個歐洲市場的風險偏好。
這是一次顯著的逆轉:今年上半年大部分時間裡,法國的利差都低於義大利,如今卻正成為歐元區債券市場更大的壓力來源。
隨著投資人要求持有法國公債須提供更高的風險溢酬,公共債務風險重新定價、市場情緒及籌資成本,都可能使波動蔓延至義大利。義大利利差在 10 月大幅上升,顯示壓力已不再僅限於法國市場。
如果殖利率利差持續擴大,政府與民間部門的借貸成本可能上升,導致信用環境惡化,並加劇資產市場波動。
對比特幣及其他風險資產而言,影響程度將取決於利差擴大的幅度。如果債券市場壓力收緊全球金融環境並加劇避險情緒,BTC 可能面臨賣壓。
風險不在於某個單一利差數字,而在於法國的壓力可能蔓延至義大利,並改變整個歐洲市場的風險偏好。
BTC-0.67%
- 1
美國企業正在擴大股票回購計畫,這反映出現金流狀況及對估值的信心。
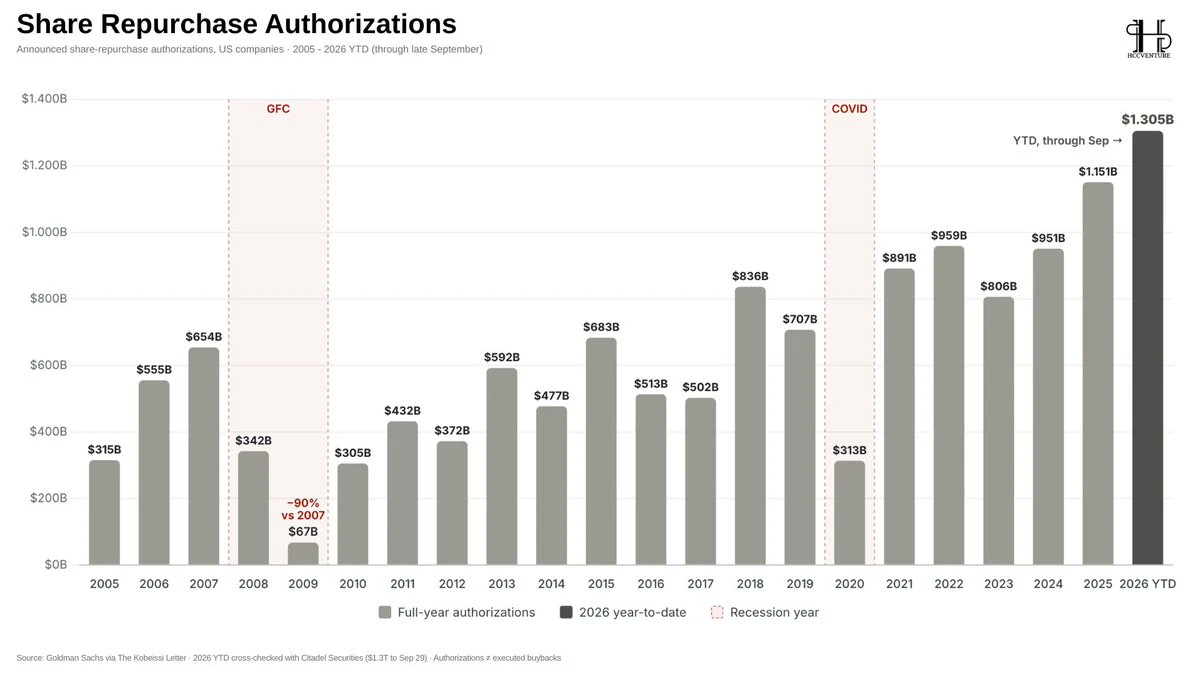
截至 9 月底,2026 年美國股票回購授權總額達到 1.305 兆美元,創下新高,超越 2025 年全年的 1.151 兆美元。
-> 儘管利率與資產估值仍存在不確定性,企業仍持續投入大量資源,將資本返還給股東。
然而,金融市場曾經歷兩次重大衝擊:
(1) 全球金融危機期間,核准的股票回購金額從 2007 年的 6,540 億美元降至 2009 年僅 670 億美元,跌幅約 90%。
(2) COVID-19 疫情期間,回購計畫也大幅縮減,之後幾年才逐步恢復。
回購授權反映的是核准計畫的規模,並不代表整筆金額都已支出。此外,股票回購可以支撐 EPS 和每股盈餘,但不會自動證明股價遭到低估,或企業的成長表現更佳。
依我觀察,值得注意的訊號不僅是創紀錄的回購規模,還包括在資金成本仍是關鍵變數時,企業維持這類活動的能力。如果企業現金流足以支撐股票回購,市場便能獲得額外的需求支撐來源。
截至 9 月底,2026 年美國股票回購授權總額達到 1.305 兆美元,創下新高,超越 2025 年全年的 1.151 兆美元。
-> 儘管利率與資產估值仍存在不確定性,企業仍持續投入大量資源,將資本返還給股東。
然而,金融市場曾經歷兩次重大衝擊:
(1) 全球金融危機期間,核准的股票回購金額從 2007 年的 6,540 億美元降至 2009 年僅 670 億美元,跌幅約 90%。
(2) COVID-19 疫情期間,回購計畫也大幅縮減,之後幾年才逐步恢復。
回購授權反映的是核准計畫的規模,並不代表整筆金額都已支出。此外,股票回購可以支撐 EPS 和每股盈餘,但不會自動證明股價遭到低估,或企業的成長表現更佳。
依我觀察,值得注意的訊號不僅是創紀錄的回購規模,還包括在資金成本仍是關鍵變數時,企業維持這類活動的能力。如果企業現金流足以支撐股票回購,市場便能獲得額外的需求支撐來源。
- 2
載入更多
熱門話題
#Gate直通IPO第三期Anthropic
346.8K 瀏覽量2.7K 人討論中
#Dr.Han牛津辯論社演講
151.1K 瀏覽量510 人討論中
#10月PPI低於預期
480.3K 瀏覽量1.4K 人討論中
#黃仁勳辭職
602.6K 瀏覽量14.5K 人討論中
#比特幣跌破7萬美元
5M 瀏覽量38.4K 人討論中
#美國初請失業金人數高於預期
201.7K 瀏覽量37.9K 人討論中
#AnthropicIPO六倍超額認購
267.2K 瀏覽量3.3K 人討論中
#ETH一度跌破2000美元
2.9M 瀏覽量28K 人討論中
#Gate10月透明度報告
275.4K 瀏覽量2.8K 人討論中
#白宮提交CFTC與SEC兩黨委員提名
143.6K 瀏覽量1K 人討論中