美股開盤後的前30分鐘,可能提前暴露收盤前30分鐘的方向。
一項涵蓋20年SPY資料的研究發現,從前一日收盤到開盤後30分鐘的漲跌,對收盤前30分鐘的方向具有預測作用,這種關係在高波動,高成交量和重要宏觀資料公布日更加明顯。
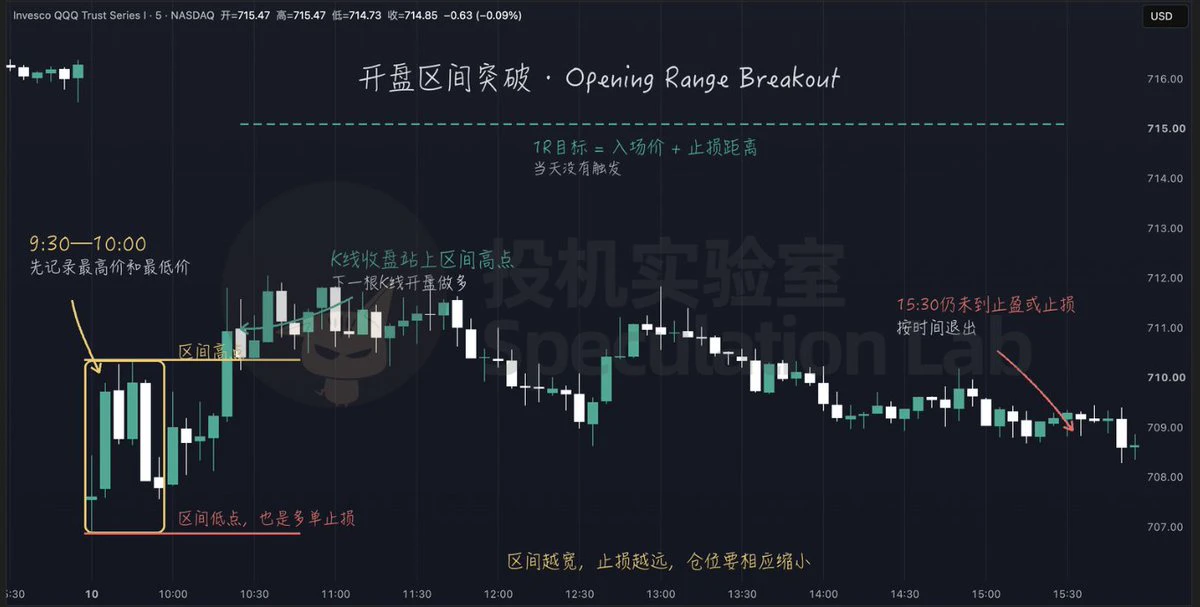
圍繞開盤前30分鐘形成的價格區間,可以設計出一套明確的交易規則,開盤區間突破,我們簡稱它ORB。
操作方法是,首先每天先記錄美東時間9:30到10:00的最高價和最低價,作為當天的開盤區間。
10點以後,如果用5分鐘K線執行,收盤站上區間高點,下一根K線開盤做多,收盤跌破區間低點,下一根K線開盤做空。
盤中只是短暫穿過邊界,收盤又回到區間內,不算有效訊號。
做多以後,止損放在區間低點,止盈可以先按1R或2R測試,下午3:30還沒有觸發止損或止盈,就按時間退出,不持倉過夜。
做空時規則反過來,止損放在區間高點,不過下破以後可能很快遇到買盤承接,多頭和空頭應該分開測試。
夜間累積的公司新聞,財報和海外市場波動,會在開盤後集中進入價格,很多大額訂單也會在正常交易時段開始執行,前30分鐘留下了第一輪買賣碰撞後的結果。
10點以後價格還能突破區間,說明其中一側的訂單可能還沒有完成,後面才有繼續運行的空間。
區間寬度會直接改變每筆交易的風險,做多時,從入場價到區間低點就是止損距離,區間越寬,同樣手數承擔的虧損越大。
用期貨執行時,可以先確定每筆最多允許虧多少錢,再用這個金額除以止損點數和合約每點價值。
例如每筆最多虧500美元,合約每點價值20美元,止損距離為5點,最多可以做5手,止損擴大到25點以後,就只能做1手。
高波動和橫盤是這套方法的兩個明顯弱點。
開盤波動過大時,止損距離會被拉遠,橫盤日裡,價格又容易剛剛突破就縮回區間。
開盤收益和尾盤收益存在統計關係,也不等於任何一次突破都會成功,ORB還增加了入場,止損和止盈規則。
所以這組規則仍要單獨回測,把手續費,滑點和多空結果分別算進去。
一項涵蓋20年SPY資料的研究發現,從前一日收盤到開盤後30分鐘的漲跌,對收盤前30分鐘的方向具有預測作用,這種關係在高波動,高成交量和重要宏觀資料公布日更加明顯。
圍繞開盤前30分鐘形成的價格區間,可以設計出一套明確的交易規則,開盤區間突破,我們簡稱它ORB。
操作方法是,首先每天先記錄美東時間9:30到10:00的最高價和最低價,作為當天的開盤區間。
10點以後,如果用5分鐘K線執行,收盤站上區間高點,下一根K線開盤做多,收盤跌破區間低點,下一根K線開盤做空。
盤中只是短暫穿過邊界,收盤又回到區間內,不算有效訊號。
做多以後,止損放在區間低點,止盈可以先按1R或2R測試,下午3:30還沒有觸發止損或止盈,就按時間退出,不持倉過夜。
做空時規則反過來,止損放在區間高點,不過下破以後可能很快遇到買盤承接,多頭和空頭應該分開測試。
夜間累積的公司新聞,財報和海外市場波動,會在開盤後集中進入價格,很多大額訂單也會在正常交易時段開始執行,前30分鐘留下了第一輪買賣碰撞後的結果。
10點以後價格還能突破區間,說明其中一側的訂單可能還沒有完成,後面才有繼續運行的空間。
區間寬度會直接改變每筆交易的風險,做多時,從入場價到區間低點就是止損距離,區間越寬,同樣手數承擔的虧損越大。
用期貨執行時,可以先確定每筆最多允許虧多少錢,再用這個金額除以止損點數和合約每點價值。
例如每筆最多虧500美元,合約每點價值20美元,止損距離為5點,最多可以做5手,止損擴大到25點以後,就只能做1手。
高波動和橫盤是這套方法的兩個明顯弱點。
開盤波動過大時,止損距離會被拉遠,橫盤日裡,價格又容易剛剛突破就縮回區間。
開盤收益和尾盤收益存在統計關係,也不等於任何一次突破都會成功,ORB還增加了入場,止損和止盈規則。
所以這組規則仍要單獨回測,把手續費,滑點和多空結果分別算進去。