


Kaff

用戶暫無簡介
Arc 主網已上線
人們正在尋找誰會成為 Arc 的 Pons?誰真正擁有第一個市場層?
我已經分享過 Arc 上的幾個 Launchpad,但不知怎麼地漏掉了 @peachlfg
Peach 是 Arc 官方的發射合作夥伴,在第 1 天就上線,提供 Launchpad + AMM 流動性 + 橋接 + 資產資料。
費用分成接近 Pons 的設計:
> 創作者在整個代幣生命週期中保留 70% 的基礎費用
> 可選擇額外 0–10% 的創作者費用,或使用創作者分成的一半資助回購
> 在 TGE 之前,Launchpad 協議淨收入的 80% 會投入激勵金庫
然而,只有在真實資金流出現時,回購和金庫活動才算數。我還沒看過訂單簿,因此不會宣布誰勝出。
但在我看來,這個激勵地圖比 Arc 上大多數第 1 天的 Launchpad 都更清晰。這就足以讓我把它保留在清單上。
人們正在尋找誰會成為 Arc 的 Pons?誰真正擁有第一個市場層?
我已經分享過 Arc 上的幾個 Launchpad,但不知怎麼地漏掉了 @peachlfg
Peach 是 Arc 官方的發射合作夥伴,在第 1 天就上線,提供 Launchpad + AMM 流動性 + 橋接 + 資產資料。
費用分成接近 Pons 的設計:
> 創作者在整個代幣生命週期中保留 70% 的基礎費用
> 可選擇額外 0–10% 的創作者費用,或使用創作者分成的一半資助回購
> 在 TGE 之前,Launchpad 協議淨收入的 80% 會投入激勵金庫
然而,只有在真實資金流出現時,回購和金庫活動才算數。我還沒看過訂單簿,因此不會宣布誰勝出。
但在我看來,這個激勵地圖比 Arc 上大多數第 1 天的 Launchpad 都更清晰。這就足以讓我把它保留在清單上。
- 1
除了代幣化股票之外,許多跡象都指向私有推理將成為加密貨幣領域下一個重大的 AI 敘事。
不是因為每個人突然都成了隱私極致主義者,而是因為 AI 資料正逐漸轉化為資本。
在網際網路時代的大部分時間裡,我們將資料交給平台,因為我們換回來的產品價值高於我們認為資料本身的價值。
AI 讓這筆交易變得更加令人不安。而資訊的價值取決於接收它的機器實際上能用它做什麼。
一個能以專家水準推理、搜尋、編寫程式、使用 API、操作瀏覽器、記住一切並執行數日工作的代理,能從完全相同的脈絡中榨取多得多的價值。
代理越有用,就越需要更多脈絡。
它需要的脈絡越多,將所有這些脈絡永久交給單一智慧供應商就越愚蠢。
代理將接管我所有的電子郵件 + 文件 + 行事曆 + 程式碼 + 瀏覽器 + 聯絡人 + 付款資料 + 先前的對話 + 持續記憶 + 憑證 + 業務系統。
Gartner 認為,到 2026 年底,專門執行特定任務的代理可能存在於高達 40% 的企業應用程式中,相較之下 2025 年不到 5%。
OpenAI/Buckmaster 的情況引起了我的注意,儘管 OpenAI 後來表示,他的私人 Codex 提示不可能影響其結果,包括透過訓練影響。
這意味著隱私問題從保護單一提示,轉變為保護你整個作業脈絡。
這個敘事已經開始反映在基礎設施支出上。
– AI 最佳化 IaaS 預計今年將達到 423 億美元,
不是因為每個人突然都成了隱私極致主義者,而是因為 AI 資料正逐漸轉化為資本。
在網際網路時代的大部分時間裡,我們將資料交給平台,因為我們換回來的產品價值高於我們認為資料本身的價值。
AI 讓這筆交易變得更加令人不安。而資訊的價值取決於接收它的機器實際上能用它做什麼。
一個能以專家水準推理、搜尋、編寫程式、使用 API、操作瀏覽器、記住一切並執行數日工作的代理,能從完全相同的脈絡中榨取多得多的價值。
代理越有用,就越需要更多脈絡。
它需要的脈絡越多,將所有這些脈絡永久交給單一智慧供應商就越愚蠢。
代理將接管我所有的電子郵件 + 文件 + 行事曆 + 程式碼 + 瀏覽器 + 聯絡人 + 付款資料 + 先前的對話 + 持續記憶 + 憑證 + 業務系統。
Gartner 認為,到 2026 年底,專門執行特定任務的代理可能存在於高達 40% 的企業應用程式中,相較之下 2025 年不到 5%。
OpenAI/Buckmaster 的情況引起了我的注意,儘管 OpenAI 後來表示,他的私人 Codex 提示不可能影響其結果,包括透過訓練影響。
這意味著隱私問題從保護單一提示,轉變為保護你整個作業脈絡。
這個敘事已經開始反映在基礎設施支出上。
– AI 最佳化 IaaS 預計今年將達到 423 億美元,
- 1
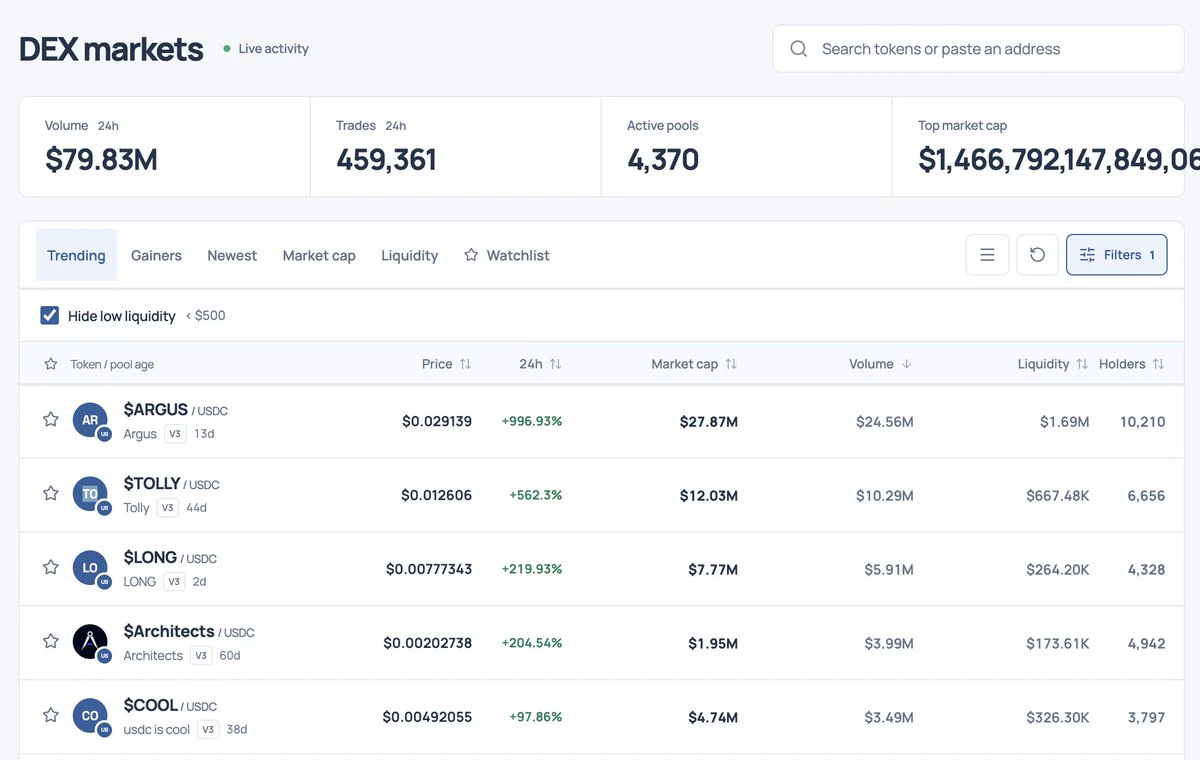
Arc 第 1 天鏈上快照:
- 平均手續費:0.02 USDC
- 交易數量:+910 萬
- DEX 交易量:7980 萬美元
交易量排名前 5 的代幣:
> $Argus:2430 萬美元交易量 - 發射台
> $Tolly:1020 萬美元交易量 - 發射台
> $Long:580 萬美元交易量 - 發射台
> $Architects:390 萬美元交易量 - 迷因
> $COOL:340 萬美元交易量 - 迷因
3 個發射台 + 2 個迷因代幣吃掉了大部分資金流。
很多人都把 @arc 視為短期趨勢反轉。
可以理解,但我仍會觀察實際指標,而不是敘事:
手續費維持在一美分、交易量集中於少數發射台,以及初始拋售後這些交易量是否能維持。
- 平均手續費:0.02 USDC
- 交易數量:+910 萬
- DEX 交易量:7980 萬美元
交易量排名前 5 的代幣:
> $Argus:2430 萬美元交易量 - 發射台
> $Tolly:1020 萬美元交易量 - 發射台
> $Long:580 萬美元交易量 - 發射台
> $Architects:390 萬美元交易量 - 迷因
> $COOL:340 萬美元交易量 - 迷因
3 個發射台 + 2 個迷因代幣吃掉了大部分資金流。
很多人都把 @arc 視為短期趨勢反轉。
可以理解,但我仍會觀察實際指標,而不是敘事:
手續費維持在一美分、交易量集中於少數發射台,以及初始拋售後這些交易量是否能維持。
- 1
如果你只追蹤動態中的最高 APR,通常你已經晚了一步,追進了錯誤的池子。
等到一個 2,000% 的股票 LP 開始被引用轉推時,流動性已經很薄,存續時間為 1–6 天,而其中大部分 APR 只是一個小池子短時間內產生大量交易量的結果。
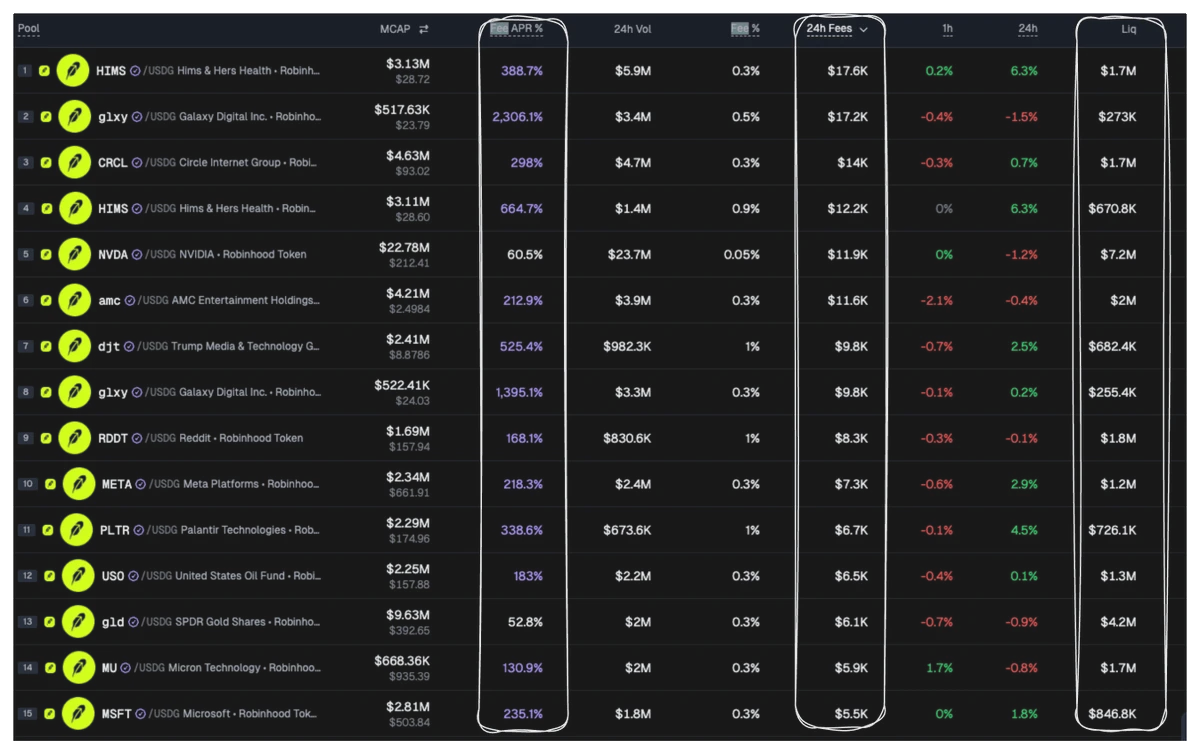
我現在首先關注的是,過去 24 小時內到底是誰實際支付了 LP 提供者真金白銀(可以在 @GeckoTerminal 上查看)
按照費用而不是 APR 排序:
HIMS/USDG 以 590 萬美元的交易量產生了約 1.77 萬美元的費用;CRCL 約為 1.47 萬美元。
NVDA 只產生約 60% APR,但仍以 2,360 萬美元的交易量帶來 1.18 萬美元的費用,流動性超過 700 萬美元
接著你會看到 g1xy 與它們並列,費用相近,但可能是個陷阱,APR 高達 1,400–2,300%……因為這個池子很小,而且才存在幾天。
代幣化股票目前正在鏈上快速成長,而我相信在這些股票上進行 LP 農耕才剛開始。
老實說,我很喜歡 GT 上的這項功能
等到一個 2,000% 的股票 LP 開始被引用轉推時,流動性已經很薄,存續時間為 1–6 天,而其中大部分 APR 只是一個小池子短時間內產生大量交易量的結果。
我現在首先關注的是,過去 24 小時內到底是誰實際支付了 LP 提供者真金白銀(可以在 @GeckoTerminal 上查看)
按照費用而不是 APR 排序:
HIMS/USDG 以 590 萬美元的交易量產生了約 1.77 萬美元的費用;CRCL 約為 1.47 萬美元。
NVDA 只產生約 60% APR,但仍以 2,360 萬美元的交易量帶來 1.18 萬美元的費用,流動性超過 700 萬美元
接著你會看到 g1xy 與它們並列,費用相近,但可能是個陷阱,APR 高達 1,400–2,300%……因為這個池子很小,而且才存在幾天。
代幣化股票目前正在鏈上快速成長,而我相信在這些股票上進行 LP 農耕才剛開始。
老實說,我很喜歡 GT 上的這項功能
- 1
我上一輪週期的大部分獲利都來自持有 $SOL ,因為我對它有很強的信念。
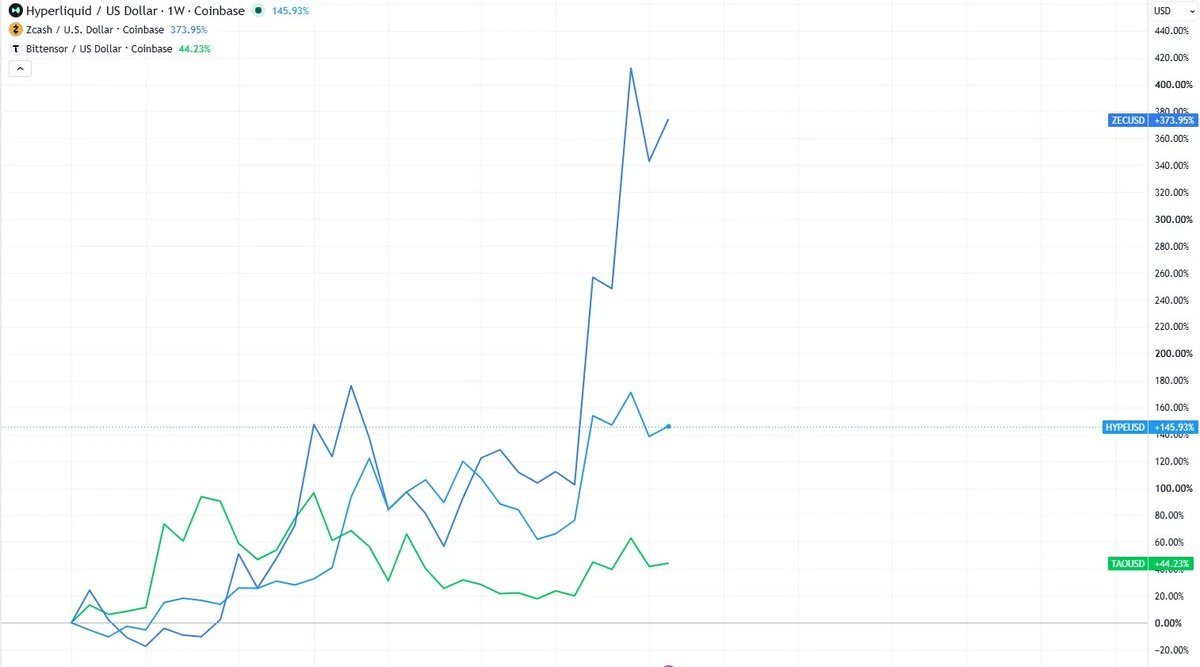
如果從現在開始只能累積 3 個代幣並持有到牛市,我可能會選 $HYPE 、$ZEC 和 $TAO 。
它們讓我得以接觸鏈上金融市場、私人貨幣與開放式機器智慧。
更重要的是,每個代幣都有實際機制,能在時間線轉向下一個閃亮新事物後持續創造需求。
1/ $HYPE
它們已經是最大的永續合約 DEX,未平倉量達 142 億美元,且$216B 30 天永續合約交易量。
過去 30 天產生 7590 萬美元手續費與 5930 萬美元持有者收入 = 約$700M 年化收入流向持有者。
這個全品類交易所本身正透過 HIP-3 + HIP-4 + AQAv2 變得更加廣泛。
基本上,交易手續費如今會回購 $HYPE ,而閒置抵押品明天可能開始購買 $HYPE 。
這是鏈上交易所首次以企業的方式被估值,而企業本身仍處於變革中期。
下一個重大催化劑是 Trump 表示 CFTC 正努力讓 Hyperliquid 在岸運作。如果該架構真的推出,TAM 將會改變。
當風險偏好回歸時,資金絕對可以流入$HYPE ,因為屆時訂單簿、回購、ETF 代號,以及能發行股票來買入的 DAT 都已經存在。
2/ $ZEC
在過去一年已經重估約 20 倍,$ZEC 找到了$XMR 一直無法真正找到的中間地帶。
受保護的貨幣 + 選擇性揭露,同時機構仍可託管
如果從現在開始只能累積 3 個代幣並持有到牛市,我可能會選 $HYPE 、$ZEC 和 $TAO 。
它們讓我得以接觸鏈上金融市場、私人貨幣與開放式機器智慧。
更重要的是,每個代幣都有實際機制,能在時間線轉向下一個閃亮新事物後持續創造需求。
1/ $HYPE
它們已經是最大的永續合約 DEX,未平倉量達 142 億美元,且$216B 30 天永續合約交易量。
過去 30 天產生 7590 萬美元手續費與 5930 萬美元持有者收入 = 約$700M 年化收入流向持有者。
這個全品類交易所本身正透過 HIP-3 + HIP-4 + AQAv2 變得更加廣泛。
基本上,交易手續費如今會回購 $HYPE ,而閒置抵押品明天可能開始購買 $HYPE 。
這是鏈上交易所首次以企業的方式被估值,而企業本身仍處於變革中期。
下一個重大催化劑是 Trump 表示 CFTC 正努力讓 Hyperliquid 在岸運作。如果該架構真的推出,TAM 將會改變。
當風險偏好回歸時,資金絕對可以流入$HYPE ,因為屆時訂單簿、回購、ETF 代號,以及能發行股票來買入的 DAT 都已經存在。
2/ $ZEC
在過去一年已經重估約 20 倍,$ZEC 找到了$XMR 一直無法真正找到的中間地帶。
受保護的貨幣 + 選擇性揭露,同時機構仍可託管
- 2
新的 ponzinomics 剛剛上線,我聽說有人每天賺取 200–300 美元的 $STANDARD。
即使它可能大幅上漲,我也不打算在這個價格買入代幣,因為 $34M 市值對我來說感覺不安全。
但我還是想了解其機制,以及估值為何如此之高。
>> 如果你沒有時間,快速摘要如下:
NFT 持有者在每個 3 天週期中賺取部分排放收益。
排放量取決於流入池中的 ETH 淨流量。
排放量:目前每天約 70 萬 $STANDARD
- 正向流量 = 鑄造 $STANDARD + 手續費用於購買黃金/加深 LP
- 負向流量 = 減少排放 + 手續費用於回購和銷毀
持有者可以透過銷毀 $STANDARD 來開啟更多分支,藉此提高其份額。
目前約有 120 萬枚代幣已被銷毀。
排放收益累積至 NFT。
退出 = 關閉一個分支,或在沒有額外分支時銷毀 NFT。
退出 = 失去該排放收益份額,加上根據 7 天退出壓力計算的處理費(目前為 2%)
→ 一半被銷毀,另一半支付給留下的人。
即使它可能大幅上漲,我也不打算在這個價格買入代幣,因為 $34M 市值對我來說感覺不安全。
但我還是想了解其機制,以及估值為何如此之高。
>> 如果你沒有時間,快速摘要如下:
NFT 持有者在每個 3 天週期中賺取部分排放收益。
排放量取決於流入池中的 ETH 淨流量。
排放量:目前每天約 70 萬 $STANDARD
- 正向流量 = 鑄造 $STANDARD + 手續費用於購買黃金/加深 LP
- 負向流量 = 減少排放 + 手續費用於回購和銷毀
持有者可以透過銷毀 $STANDARD 來開啟更多分支,藉此提高其份額。
目前約有 120 萬枚代幣已被銷毀。
排放收益累積至 NFT。
退出 = 關閉一個分支,或在沒有額外分支時銷毀 NFT。
退出 = 失去該排放收益份額,加上根據 7 天退出壓力計算的處理費(目前為 2%)
→ 一半被銷毀,另一半支付給留下的人。
- 2
我以前會直接滑過每篇量子相關貼文,因為其中 99% 只是互動誘餌。
接著 NIST、Google、Cloudflare、EF 和 Bitcoin 開發者都開始表現得彷彿等待才是愚蠢的交易。
現在我認為,相較於加密貨幣 FUD,量子技術作為資本支出 + 基礎設施 + 協議升級論題有用得多。
它正逐漸變成一個從約 2026 年到 2029 年的實際資本支出 + 基礎設施 + 協議升級週期。
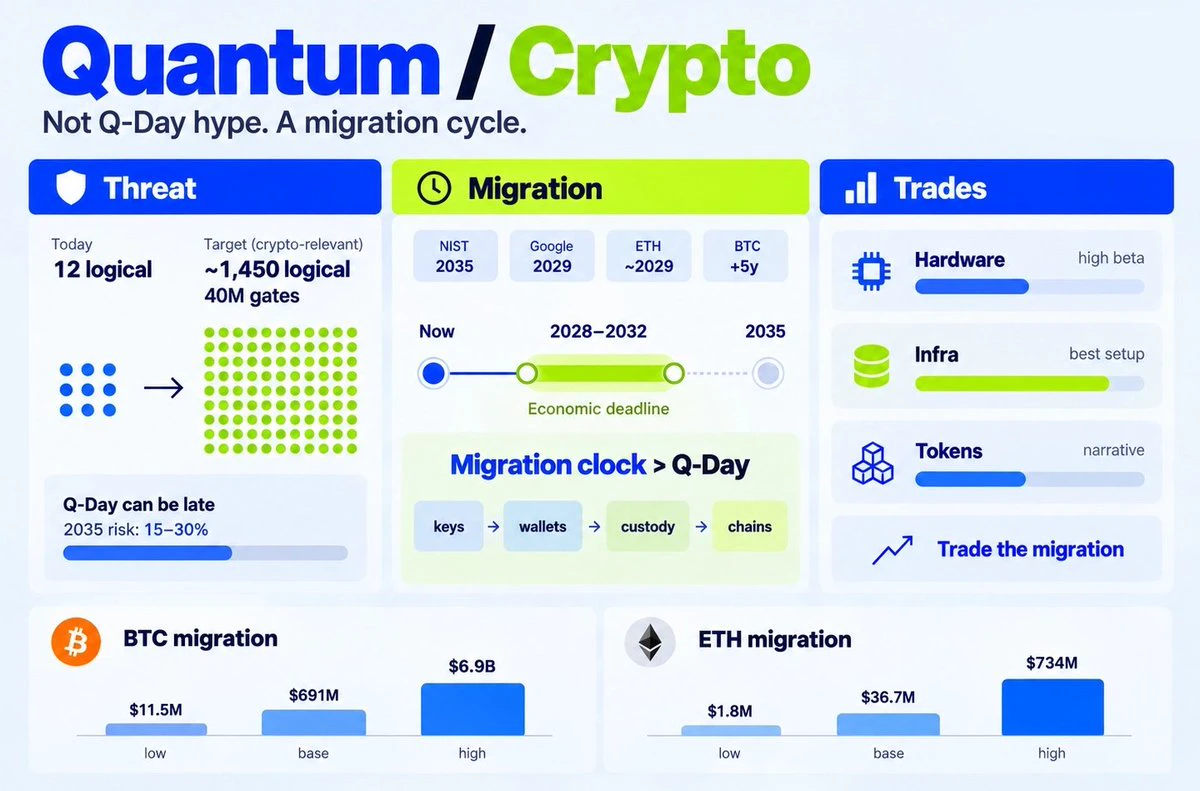
如今約 12 個邏輯量子位元的容錯演示,與能針對 secp256k1 執行約 4000 萬次非 Clifford 運算的設備之間,仍存在令人厭惡的巨大差距。
Q-Day 本身仍可能很晚到來。但遷移時鐘無法等待。
如果到 2035 年左右出現具密碼學相關性的機器,其機率即使只有 15–30%,而遷移金鑰、錢包、HSM、託管、憑證和鏈需要 3–5 年……
我們的經濟期限突然變成 2028–2032 年,而所有人都開始得出這個結論。
– NIST 希望在 2035 年前逐步淘汰容易受到量子攻擊的標準。
– Google Cloud 的目標是在 2029 年做好 PQ 準備。
– IBM 的目標是在 2029 年透過 Starling 實現 200 個邏輯量子位元 + 1 億個閘門。
– Ethereum 的目標是在 2029 年左右建立核心 PQ 基礎設施。
接著 NIST、Google、Cloudflare、EF 和 Bitcoin 開發者都開始表現得彷彿等待才是愚蠢的交易。
現在我認為,相較於加密貨幣 FUD,量子技術作為資本支出 + 基礎設施 + 協議升級論題有用得多。
它正逐漸變成一個從約 2026 年到 2029 年的實際資本支出 + 基礎設施 + 協議升級週期。
如今約 12 個邏輯量子位元的容錯演示,與能針對 secp256k1 執行約 4000 萬次非 Clifford 運算的設備之間,仍存在令人厭惡的巨大差距。
Q-Day 本身仍可能很晚到來。但遷移時鐘無法等待。
如果到 2035 年左右出現具密碼學相關性的機器,其機率即使只有 15–30%,而遷移金鑰、錢包、HSM、託管、憑證和鏈需要 3–5 年……
我們的經濟期限突然變成 2028–2032 年,而所有人都開始得出這個結論。
– NIST 希望在 2035 年前逐步淘汰容易受到量子攻擊的標準。
– Google Cloud 的目標是在 2029 年做好 PQ 準備。
– IBM 的目標是在 2029 年透過 Starling 實現 200 個邏輯量子位元 + 1 億個閘門。
– Ethereum 的目標是在 2029 年左右建立核心 PQ 基礎設施。
- 2
這不是 launchpad 季,而是 launchpad 與銷毀季,老實說
> @ponsdotfamily | $Pons ~$1B 歷史最高點 → 29.73% 供應量已銷毀
> @LaunchOnSF | solana:6GmAFSYs4gk3FDao5FzzySQpPZaWsa4rUJHacpMpUNgx ~$180M 歷史最高點 → 12% 供應量已銷毀
> @Stonks_Exchange | $Stonkex $32M 歷史最高點 → 8.22% 供應量已銷毀
> @brewdotfamily | $Brew $30M 歷史最高點 → 約 4% 供應量已銷毀
> @Stockereum | $Stocker 420 萬美元歷史最高點 → 0.83% 供應量已銷毀
> @ponsdotfamily | $Pons ~$1B 歷史最高點 → 29.73% 供應量已銷毀
> @LaunchOnSF | solana:6GmAFSYs4gk3FDao5FzzySQpPZaWsa4rUJHacpMpUNgx ~$180M 歷史最高點 → 12% 供應量已銷毀
> @Stonks_Exchange | $Stonkex $32M 歷史最高點 → 8.22% 供應量已銷毀
> @brewdotfamily | $Brew $30M 歷史最高點 → 約 4% 供應量已銷毀
> @Stockereum | $Stocker 420 萬美元歷史最高點 → 0.83% 供應量已銷毀
下一場是 Everton 對 United,我肯定會選 United
是的,這不是一場穩贏的比賽,但我仍然認為比賽打開後,他們的實力更強。
Everton 會試圖把比賽拖進肉搏戰,這很明顯,但如果 United 控制住球權並保持耐心,他們應該能找到突破的方法
在這裡加入:
是的,這不是一場穩贏的比賽,但我仍然認為比賽打開後,他們的實力更強。
Everton 會試圖把比賽拖進肉搏戰,這很明顯,但如果 United 控制住球權並保持耐心,他們應該能找到突破的方法
在這裡加入:
► Robinhood - 啟動平台層
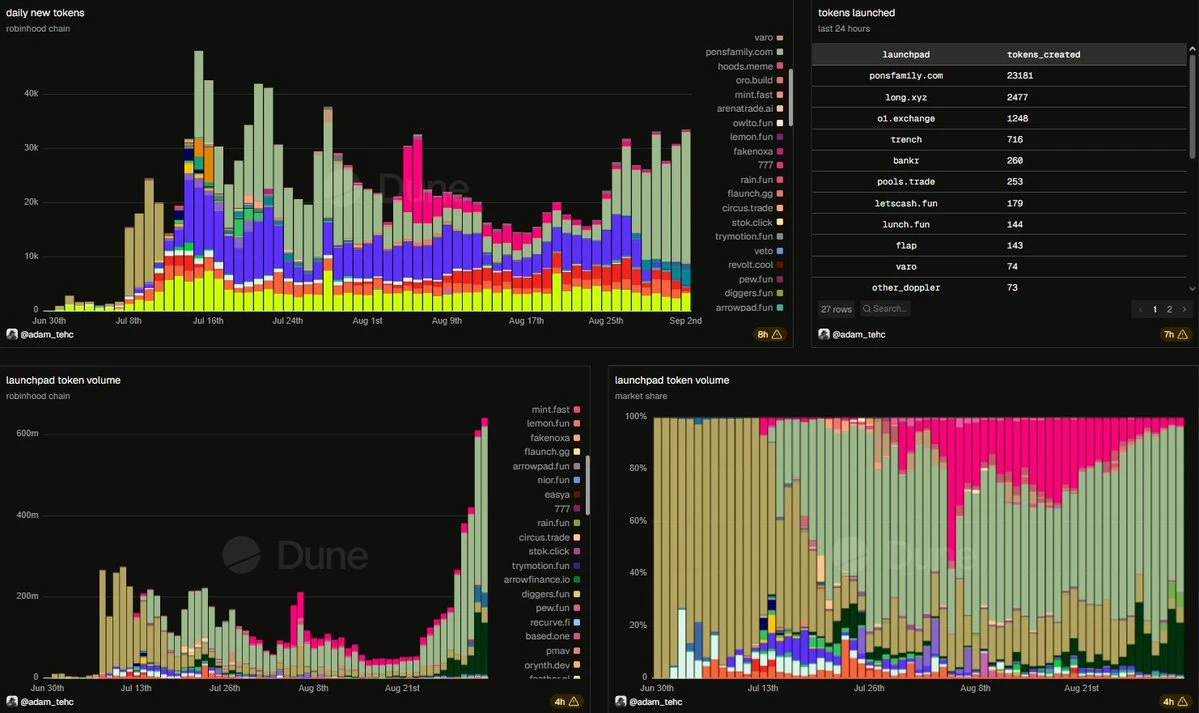
RH 戰壕的各項指標日復一日持續創下新高。
– 18.8 億美元 DEX 交易量
– 12 萬 DAU
– 每日 3 萬+ 代幣生成
@Uniswap 掌控著流動性層,因此目前綠色鏈上的真正 PVP 正在各個啟動平台之間展開。
僅 9 月 2 日,Pons 就完成了 $406M 啟動平台交易量,而 LONG 則約為 1.28 億美元。
$534M 一天內兩個發射場之間的差距,而且不知怎麼地,兩者幾乎並沒有在銷售相同的產品。
1/ @ponsdotfamily 正在贏得通用型賭場。
Pons V2 將完整代幣供應量納入恆定乘積聯合曲線,但不同於一般僅限 ETH 的發射器,報價資產可以是 ETH、USDG、cbBTC,或代幣化股票/ETF。
Noxa 凍結後,Pons 吸收了 RH 大部分的發行數量與啟動平台交易量,並維持至今。
一旦交易者、機器人、索引器、掃描器和前端都知道相同的工廠 + hook 事件,成為人們發行代幣的預設場所本身就會形成護城河。
– 已發行 45.1 萬個代幣,每日 2 萬+
– $544M 每日交易量(ATH)
– 55 億美元累計交易量
– 510 萬美元協議收入
– 3260 萬美元創作者收益
– ethereum:0x07f5b6823751c2e2cd4560f28af75ff887102241 供應量的
RH 戰壕的各項指標日復一日持續創下新高。
– 18.8 億美元 DEX 交易量
– 12 萬 DAU
– 每日 3 萬+ 代幣生成
@Uniswap 掌控著流動性層,因此目前綠色鏈上的真正 PVP 正在各個啟動平台之間展開。
僅 9 月 2 日,Pons 就完成了 $406M 啟動平台交易量,而 LONG 則約為 1.28 億美元。
$534M 一天內兩個發射場之間的差距,而且不知怎麼地,兩者幾乎並沒有在銷售相同的產品。
1/ @ponsdotfamily 正在贏得通用型賭場。
Pons V2 將完整代幣供應量納入恆定乘積聯合曲線,但不同於一般僅限 ETH 的發射器,報價資產可以是 ETH、USDG、cbBTC,或代幣化股票/ETF。
Noxa 凍結後,Pons 吸收了 RH 大部分的發行數量與啟動平台交易量,並維持至今。
一旦交易者、機器人、索引器、掃描器和前端都知道相同的工廠 + hook 事件,成為人們發行代幣的預設場所本身就會形成護城河。
– 已發行 45.1 萬個代幣,每日 2 萬+
– $544M 每日交易量(ATH)
– 55 億美元累計交易量
– 510 萬美元協議收入
– 3260 萬美元創作者收益
– ethereum:0x07f5b6823751c2e2cd4560f28af75ff887102241 供應量的
值得關注的一些 @longdotxyz 代幣(這個敘事現在正蓬勃發展):
> $AI / NVDA:旗艦交易對。LongX 費用會回流至此。鏈上 NVDA 供應量已有超過 23% 為 $AI 提供支持。
> $AP / AAPL:在 @longdotxyz 上鑄造的第一個代幣,部署自與推出 LONG 代幣合約相同的錢包
> $BONER / HIMS:建立在真實零售股票上的醫療迷因。是跑得較快的代幣之一。
> $MOO / MU:記憶體/AI 資本支出週期。把一頭牛配給 Micron 是刻意為之的蠢事。OG 交易對 LONG 已回購。
> $SPACEHOOD / SPCX:在 RH 上最接近 GME 能量的代幣。Nate 確實在這裡撰寫了投資論點。
> $SAYLORMOON / MSTR:以比特幣金庫自我安慰的股票交易對。
> $OPTIMUS / TSLA:伊隆看板。原創 lore 最少,最明顯的買盤。
> $AI / NVDA:旗艦交易對。LongX 費用會回流至此。鏈上 NVDA 供應量已有超過 23% 為 $AI 提供支持。
> $AP / AAPL:在 @longdotxyz 上鑄造的第一個代幣,部署自與推出 LONG 代幣合約相同的錢包
> $BONER / HIMS:建立在真實零售股票上的醫療迷因。是跑得較快的代幣之一。
> $MOO / MU:記憶體/AI 資本支出週期。把一頭牛配給 Micron 是刻意為之的蠢事。OG 交易對 LONG 已回購。
> $SPACEHOOD / SPCX:在 RH 上最接近 GME 能量的代幣。Nate 確實在這裡撰寫了投資論點。
> $SAYLORMOON / MSTR:以比特幣金庫自我安慰的股票交易對。
> $OPTIMUS / TSLA:伊隆看板。原創 lore 最少,最明顯的買盤。
週末的另一場:Fulham 對 Palace。
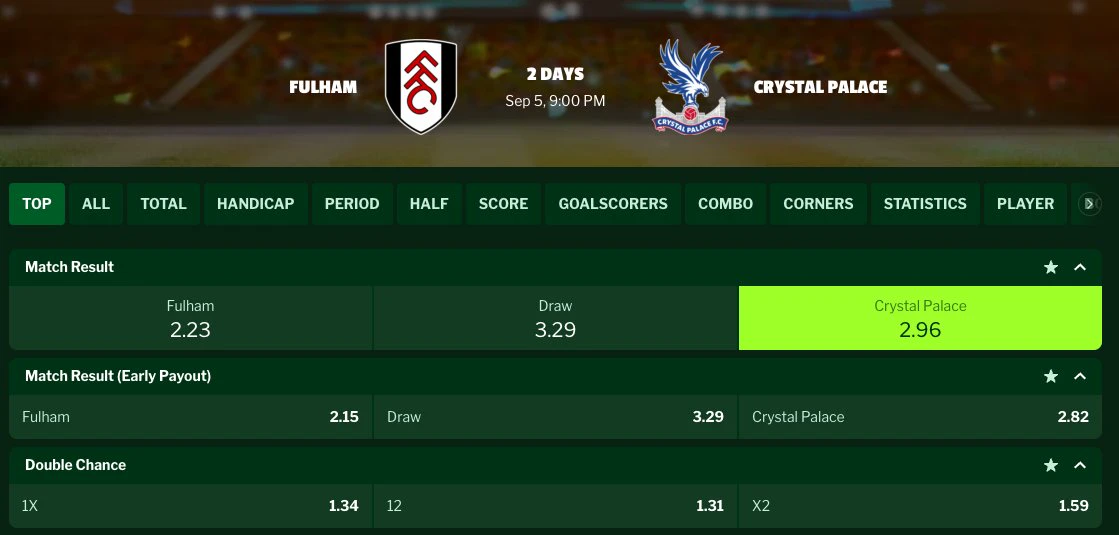
這次跳過主場熱門,選 Palace,賠率為 2.96。
Fulham 在 Craven Cottage 應該會更強,而 2.23 是合理賠率,但我就是不相信他們能主宰這場比賽。
小注押 Eagles 險勝。
這次跳過主場熱門,選 Palace,賠率為 2.96。
Fulham 在 Craven Cottage 應該會更強,而 2.23 是合理賠率,但我就是不相信他們能主宰這場比賽。
小注押 Eagles 險勝。
熱門話題
#日股地產電力半導體板塊走強
58.31k 瀏覽量3.4k 人討論中
#美股AI概念股全線反彈
33.26k 瀏覽量377 人討論中
#Gate股票永續合約覆蓋數量行業第一
37.4k 瀏覽量2.27k 人討論中
#日本央行加息至1.25%創31年新高
81.07k 瀏覽量723 人討論中
#ZEC持續拉升突破1500美元
13.18k 瀏覽量4.1k 人討論中
#美國眾院推動比特幣儲備立法
65.9k 瀏覽量3.94k 人討論中
#Gate廣場中秋團圓局
3.37k 瀏覽量5.31k 人討論中
#NEAR大漲超21%突破3美元
15.84k 瀏覽量1.14k 人討論中
#Gate打金狗獨家支持0Gas交易
47.02k 瀏覽量1.05k 人討論中
#SEC批准代幣化股票有限鏈上交易
163.03k 瀏覽量4.59k 人討論中