


Fermsy

用戶暫無簡介
沒有人真的會告訴你,父母老去後會發生什麼事。
不是情感上的部分,而是財務上的部分。
住進護理之家,每個月可能要花上數千美元。
Medicare 可能不會涵蓋家人實際需要的長期照護。
所以,總得有人付錢。
也許這筆錢來自你父母的積蓄。
也許來自他們的退休帳戶。
也許來自你原本希望繼承的那筆錢。
如果他們把錢花光了呢?
那就會變成你的問題。
你開始幫忙支付帳單,接著是日常用品,然後是醫療費用,最後還要負擔他們再也支付不起的照護費用。
突然間,你一邊努力為自己的退休生活存錢,一邊還要資助另一個人。
這就是沒有人談論的部分。
你在財務上每件事都做對了,卻仍可能陷入一個從未規劃過的處境。
老化的成本不只會影響逐漸老去的那個人。
它可能從財務上徹底改變整個家庭。
不是情感上的部分,而是財務上的部分。
住進護理之家,每個月可能要花上數千美元。
Medicare 可能不會涵蓋家人實際需要的長期照護。
所以,總得有人付錢。
也許這筆錢來自你父母的積蓄。
也許來自他們的退休帳戶。
也許來自你原本希望繼承的那筆錢。
如果他們把錢花光了呢?
那就會變成你的問題。
你開始幫忙支付帳單,接著是日常用品,然後是醫療費用,最後還要負擔他們再也支付不起的照護費用。
突然間,你一邊努力為自己的退休生活存錢,一邊還要資助另一個人。
這就是沒有人談論的部分。
你在財務上每件事都做對了,卻仍可能陷入一個從未規劃過的處境。
老化的成本不只會影響逐漸老去的那個人。
它可能從財務上徹底改變整個家庭。
你可以每週工作 40 小時、每天準時上班、不外食、削減訂閱費、只在特價時購物,卻仍然感覺入不敷出。
時薪 18 美元,月收入總額約為 3,100 美元。
現在再扣掉稅。
接著支付 1,500 美元以上的房租。
再加上車貸、保險、汽油、日常用品、水電費、電話費,以及單純維持生活所需的其他一切開支。
而且我們甚至還沒談到托兒費、醫療帳單、學生貸款、信用卡帳單,或為退休儲蓄。
然後有人會說:
「你只是需要更妥善地做預算。」
制定預算很重要。量入為出也很重要。
但預算能調整的幅度始終有限。
你無法只靠削減開支來解決收入問題。
如果你的實領薪資是 2,600 美元,而基本生活開支是 3,200 美元,問題並不是你買了太多 Starbucks。
這些數字根本對不上。
時薪 18 美元,月收入總額約為 3,100 美元。
現在再扣掉稅。
接著支付 1,500 美元以上的房租。
再加上車貸、保險、汽油、日常用品、水電費、電話費,以及單純維持生活所需的其他一切開支。
而且我們甚至還沒談到托兒費、醫療帳單、學生貸款、信用卡帳單,或為退休儲蓄。
然後有人會說:
「你只是需要更妥善地做預算。」
制定預算很重要。量入為出也很重要。
但預算能調整的幅度始終有限。
你無法只靠削減開支來解決收入問題。
如果你的實領薪資是 2,600 美元,而基本生活開支是 3,200 美元,問題並不是你買了太多 Starbucks。
這些數字根本對不上。
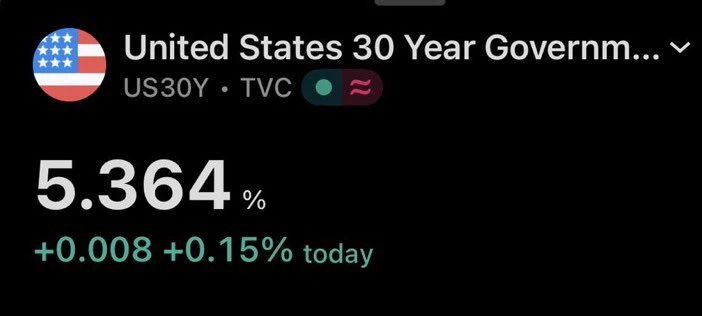
剛剛才意識到,如果你手頭閒置著$11m ,光是30年期國債每年就能保證支付約$600k ,持續30年。
沒有工作。沒有壓力。無需擇時進場。
有那種資金的人,為什麼還要做其他任何事?
(另外,為什麼「只要有1,100萬美元」就能成為其他任何人都無法採用的理財建議起點?)
沒有工作。沒有壓力。無需擇時進場。
有那種資金的人,為什麼還要做其他任何事?
(另外,為什麼「只要有1,100萬美元」就能成為其他任何人都無法採用的理財建議起點?)
我健身房的一個熟人幾個月前突然不再出現。上週偶遇他時,他說他的女兒患有一種罕見的自體免疫疾病。
7 個月。這就是耗盡 15 年積蓄所花的時間。他從未負債。還有一間他白手起家建立的企業。一筆從女兒出生起就原封不動存著的教育基金。
全沒了。不是用於手術。也不是用於任何實驗性治療。只是那種在保險理賠後、申訴過後、遭拒兩次並且還得爭取書面核准的唯一藥物,每月的費用。
他把企業賣了。不是為了退休。而是為了釋出現金,讓他的孩子能活下去。
他告訴我,他以前總以為那些因醫療帳單而破產的人,只是沒有做好規劃。
現在他成了其中一員,而他的規劃能力勝過我認識的幾乎所有人。
這不是保險。這是一種訂閱制,決定誰能讓自己的孩子活下去。
7 個月。這就是耗盡 15 年積蓄所花的時間。他從未負債。還有一間他白手起家建立的企業。一筆從女兒出生起就原封不動存著的教育基金。
全沒了。不是用於手術。也不是用於任何實驗性治療。只是那種在保險理賠後、申訴過後、遭拒兩次並且還得爭取書面核准的唯一藥物,每月的費用。
他把企業賣了。不是為了退休。而是為了釋出現金,讓他的孩子能活下去。
他告訴我,他以前總以為那些因醫療帳單而破產的人,只是沒有做好規劃。
現在他成了其中一員,而他的規劃能力勝過我認識的幾乎所有人。
這不是保險。這是一種訂閱制,決定誰能讓自己的孩子活下去。
我的表親擔任$110k 行銷經理。他在晚餐時抱怨自己「勉強維持生計」。
他實際上的每月開銷:
• 每天早上固定一杯 $6 的燕麥奶拿鐵
• 一輛 $58k SUV,每月租賃費 $780
• 每月 $2,400 的市中心公寓,還有他從沒待在家看過的景觀
• 到處搭 Uber,因為「停車很麻煩」
他直勾勾地看著我說:「$110k 已經完全沒有進展了。中產階級已經死了。」
我當時在餐桌上沒說出口,但我會在這裡說:
你不是收入有問題。你是把生活方式問題假扮成危機。
是我說錯了嗎?
他實際上的每月開銷:
• 每天早上固定一杯 $6 的燕麥奶拿鐵
• 一輛 $58k SUV,每月租賃費 $780
• 每月 $2,400 的市中心公寓,還有他從沒待在家看過的景觀
• 到處搭 Uber,因為「停車很麻煩」
他直勾勾地看著我說:「$110k 已經完全沒有進展了。中產階級已經死了。」
我當時在餐桌上沒說出口,但我會在這裡說:
你不是收入有問題。你是把生活方式問題假扮成危機。
是我說錯了嗎?
我不明白退休金的吸引力在哪裡。
你奉獻給一家公司 30 年的忠誠和無償加班
只為希望他們在你兌現之前不會破產或削減退休金
我的指數基金不需要我在同一份工作待那麼久,才會持續支付收益 🙂
你奉獻給一家公司 30 年的忠誠和無償加班
只為希望他們在你兌現之前不會破產或削減退休金
我的指數基金不需要我在同一份工作待那麼久,才會持續支付收益 🙂
我的鄰居這週順道來訪。
「嘿,你的保險費也漲了嗎?我的保險公司寄來一封信,說屋頂『太老舊』了,儘管它從來沒有漏過水。新的報價來了,要 $4,800,比去年的 $2,100 高了不少。感覺他們就是故意把我們逼到無力負擔。」
他 71 歲。靠社會安全金生活。自 1989 年起就住在那棟房子裡。房貸已經還清超過十年了。
現在,他陷入兩難:一邊是不能不付的 $4,800 保險帳單,另一邊是負擔不起的換屋頂費用,只為了讓一棟已經完全屬於他的房子繼續享有保險保障。
這是刻意設計的。
「嘿,你的保險費也漲了嗎?我的保險公司寄來一封信,說屋頂『太老舊』了,儘管它從來沒有漏過水。新的報價來了,要 $4,800,比去年的 $2,100 高了不少。感覺他們就是故意把我們逼到無力負擔。」
他 71 歲。靠社會安全金生活。自 1989 年起就住在那棟房子裡。房貸已經還清超過十年了。
現在,他陷入兩難:一邊是不能不付的 $4,800 保險帳單,另一邊是負擔不起的換屋頂費用,只為了讓一棟已經完全屬於他的房子繼續享有保險保障。
這是刻意設計的。
我叔叔花了 30 年存下每一筆多出來的錢。開著同一輛卡車,直到車門都鏽穿了。每次度假都跳過。還說等「一切安定下來」之後就要去旅行。
58 歲時被診斷出罹患肌萎縮性側索硬化症(ALS)。兩年後,他離開了。
那些存款支付了他生命最後階段所需的居家照護費用,接著是葬禮費用,最後分給了四個幾乎不記得他健康時模樣的孩子。
他用一生準備一個從未出現、來接他走向未來。
58 歲時被診斷出罹患肌萎縮性側索硬化症(ALS)。兩年後,他離開了。
那些存款支付了他生命最後階段所需的居家照護費用,接著是葬禮費用,最後分給了四個幾乎不記得他健康時模樣的孩子。
他用一生準備一個從未出現、來接他走向未來。
如今,95%的美國成年人表示,這個國家正面臨負擔能力危機。
不是某一個政黨的95%,也不是某個收入階層的95%。
而是所有人的95%。
這已經不再只是政治宣傳。這基本上已成為共識。
上一次有這麼多美國人對某件事達成共識時,當時也不是什麼好消息。
不是某一個政黨的95%,也不是某個收入階層的95%。
而是所有人的95%。
這已經不再只是政治宣傳。這基本上已成為共識。
上一次有這麼多美國人對某件事達成共識時,當時也不是什麼好消息。
川普剛剛承諾,只要共和黨在 11 月的期中選舉中獲勝,就向每位美國成年公民發放 5,000 美元的「股息」。
代價:約 1.35 兆美元,面向 2.7 億名成年人。
資金來源:關稅收入,以及最高法院今年稍早大部分裁定違法的同一批關稅。
聯邦赤字今年已預計達到 2.1 兆美元。
所以,這項承諾就是:用目前並不完全存在的資金向你支付 5,000 美元,以選舉結果為條件,而且目前連法案都還沒寫好。
這是真正的經濟政策,還是一則價值 1.35 兆美元的競選廣告?
代價:約 1.35 兆美元,面向 2.7 億名成年人。
資金來源:關稅收入,以及最高法院今年稍早大部分裁定違法的同一批關稅。
聯邦赤字今年已預計達到 2.1 兆美元。
所以,這項承諾就是:用目前並不完全存在的資金向你支付 5,000 美元,以選舉結果為條件,而且目前連法案都還沒寫好。
這是真正的經濟政策,還是一則價值 1.35 兆美元的競選廣告?
薪資今年上漲了 6%。
只是你的沒有。
如果你屬於收入最高的一半,薪資增長了 6%。如果你屬於收入最低的一半,則只增長了 1.5%。
同一年。同樣的通膨。同一個國家。
經濟學家現在有個名稱來形容這種情況:K 型經濟。一條線向上。一條線向下。他們只是停止假裝這是同一個經濟體。
只是你的沒有。
如果你屬於收入最高的一半,薪資增長了 6%。如果你屬於收入最低的一半,則只增長了 1.5%。
同一年。同樣的通膨。同一個國家。
經濟學家現在有個名稱來形容這種情況:K 型經濟。一條線向上。一條線向下。他們只是停止假裝這是同一個經濟體。
房屋持有者不再出售房屋了。他們意外地成了房東。
他們背負的是 3% 的房貸。出售房屋,就意味著下一間房得換成 7% 的房貸。
所以,他們不賣房,而是把房子出租,也不再購買其他房屋。
每一間沒有進入市場的房子,就少了一個首次購屋者的機會。
他們並不是故意囤房。
只是數學計算讓繼續住下去,比搬走更划算。
他們背負的是 3% 的房貸。出售房屋,就意味著下一間房得換成 7% 的房貸。
所以,他們不賣房,而是把房子出租,也不再購買其他房屋。
每一間沒有進入市場的房子,就少了一個首次購屋者的機會。
他們並不是故意囤房。
只是數學計算讓繼續住下去,比搬走更划算。
我的嬰兒潮世代爸爸告訴我,等到 67 歲再領社會安全金就好,「要嘛領全額福利,要嘛什麼都不要。」
但他最後還是在 62 歲退休了,靠著一份足以支付房貸的退休金,加上提前領取的社會安全金,以及一棟已經付清貸款的房子過日子。
我算過等到 67 歲再領的情況。
67 歲時的平均月領金額:$2,000。
我居住地的單是房租:$1,850。
他工作了 38 年,換來的福利卻只勉強付得起房租;而他還告訴我不用擔心這個制度,因為「它永遠都會在」。
他沒說錯。它確實會在。
只是還不足以讓人維持生活。
但他最後還是在 62 歲退休了,靠著一份足以支付房貸的退休金,加上提前領取的社會安全金,以及一棟已經付清貸款的房子過日子。
我算過等到 67 歲再領的情況。
67 歲時的平均月領金額:$2,000。
我居住地的單是房租:$1,850。
他工作了 38 年,換來的福利卻只勉強付得起房租;而他還告訴我不用擔心這個制度,因為「它永遠都會在」。
他沒說錯。它確實會在。
只是還不足以讓人維持生活。
新的一個月開始了! 🥳
到底發生什麼事了??
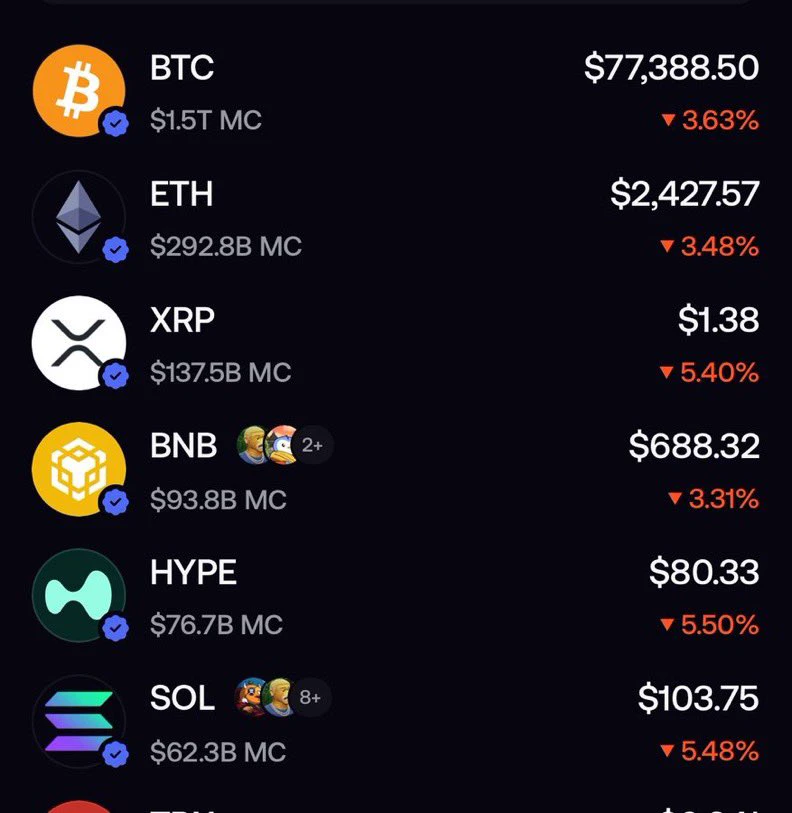
耶!週末到了 🎉
早安,ded Saratoga,你有 t 嗎
終於回來了!
祝大家新的一週愉快
熱門話題
#Gate增速全球第一
23.97k 瀏覽量394 人討論中
#GateUS全美合規牌照增至37張
21.63k 瀏覽量228 人討論中
#Anthropic選擇納斯達克IPO
72.25k 瀏覽量2.7k 人討論中
#Robinhood Chain收入連續五日下滑
37.69k 瀏覽量2.31k 人討論中
#韓國股市開盤重挫3%
45.08k 瀏覽量4.81k 人討論中
#布蘭特和WTI站上100美元
74.35k 瀏覽量2.45k 人討論中
#摩根大通將Meta目標價上調至820
43.32k 瀏覽量761 人討論中
#AMD預計2030年AI市場達2萬億美元
14.83k 瀏覽量425 人討論中
#Gate 24 小時合約持倉量超 114.79 億美元
4.11k 瀏覽量137 人討論中
#HBM短缺推高AI晶片價格
8.68k 瀏覽量431 人討論中