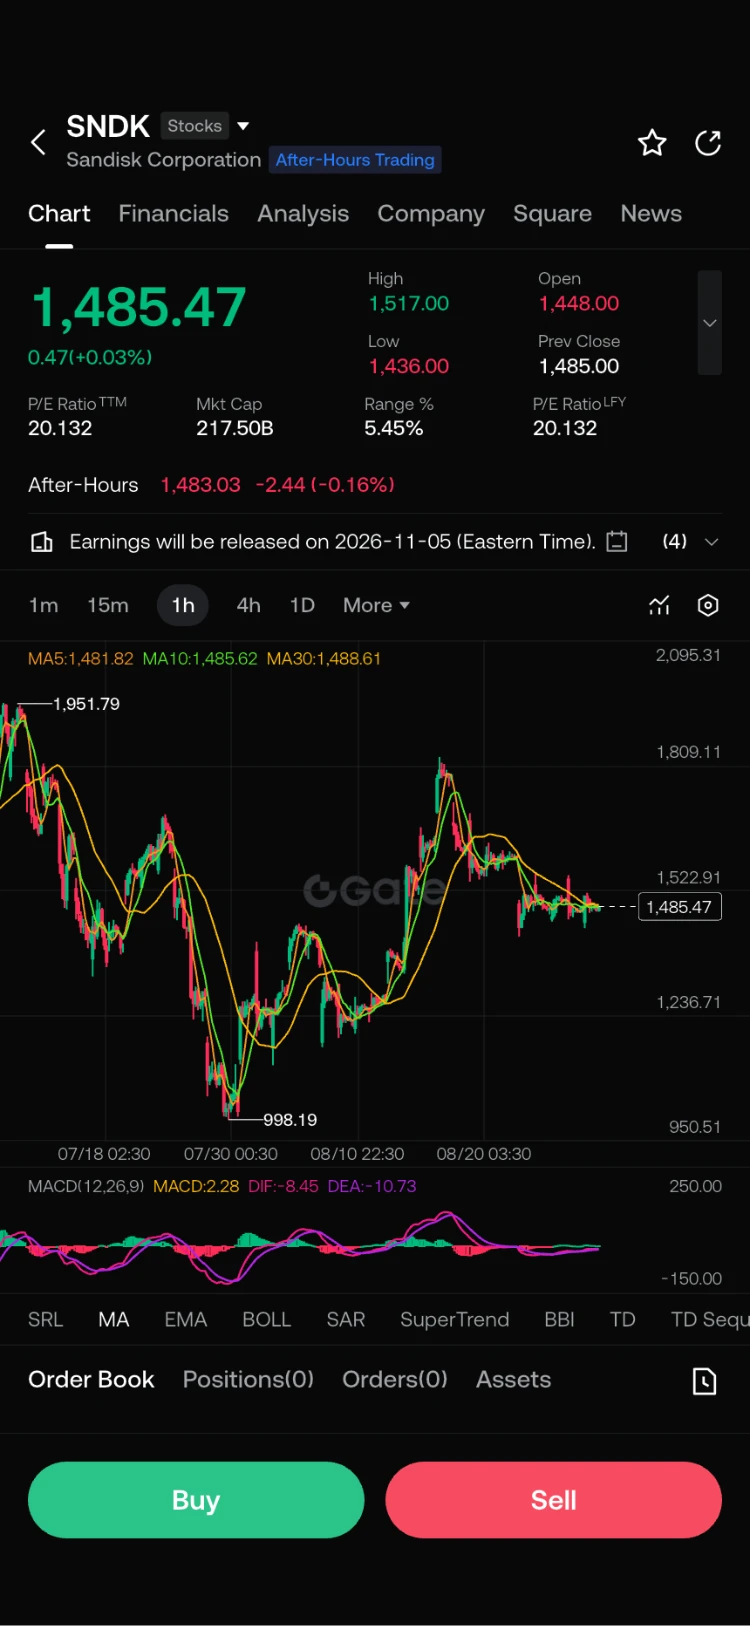
#Gate股票观点挑战 | $SNDK
SNDK 因下跌 9% 就變便宜了嗎?
我認為真正的問題是這個。
目前很難看到 SanDisk 基本面故事出現嚴重惡化:
📌 Q4 營收為 89.7 億美元,季度增長 51%。
📌 FY2026 營收預期為 202.5 億美元 → 年增 175%。
📌 Q1 FY2027 營收預期為 103–108 億美元。
📌 資料中心需求正在加速。
📌 存在涵蓋 FY2027 超過 50% 位元的多年期協議。
也就是說,這家公司的故事中具備強勁的 AI + 資料中心 + NAND 需求組合。
但市場有時買進的不是公司的現況,而是未來預期有多少已經反映在價格中。
而這正是 SNDK 需要注意的地方。
🟢 牛市情境
AI 和資料中心投資加速 → SSD 需求增長 → NAND 供應維持緊張 → 定價能力受到保護。
在這種情境下,現有的基本面故事可能進一步增強。
🟡 中性情境
基本面維持強勁,但該股已經承載很高的預期。
即使公司持續有良好表現,如果無法超越預期,股價也可能不會出現相同的反應。
🔴 熊市情境
NAND 具有週期性。
如果價格走弱、儲存成本造成壓力,或 AI 帶動的需求低於預期,當前偏高的估值倍數可能非常快速地重新定價。
因此,我的做法是:
與其追逐最初 9% 的跌幅,不如先觀察價格在哪裡取得平衡。
因為一檔股票下跌 9%,本身並不代表「變便宜了」。
有時候它只是在說:
預期跑在了價格前面。
SNDK 的長期故事看起來仍然強勁。
但強勁的故事 ≠ 無限的估值。
對我來說,這裡不是「把卡車倒回去」的區域;而是觀察以受控方式逢低買進可能性的區域。 👀
$SNDK