


Daniel Romero

最高等級 5
幣齡 5.8年
用戶暫無簡介
我對使用 Opus 5.5 能進行的研究品質與數量感到驚嘆
我從未體驗過任何 AI 能做到如此程度
而且價格也非常便宜
在 $ANT
,一切變化真大。這真的就像 24/7 都有一位超級助理陪伴左右
我從未體驗過任何 AI 能做到如此程度
而且價格也非常便宜
在 $ANT
,一切變化真大。這真的就像 24/7 都有一位超級助理陪伴左右
- 1
不確定在我們取得更多數據、確認 2026 年是否代表 $ANT/OAI 營收成長觸頂,且 2027 年將大幅放緩之前,股市是否會重返強勢
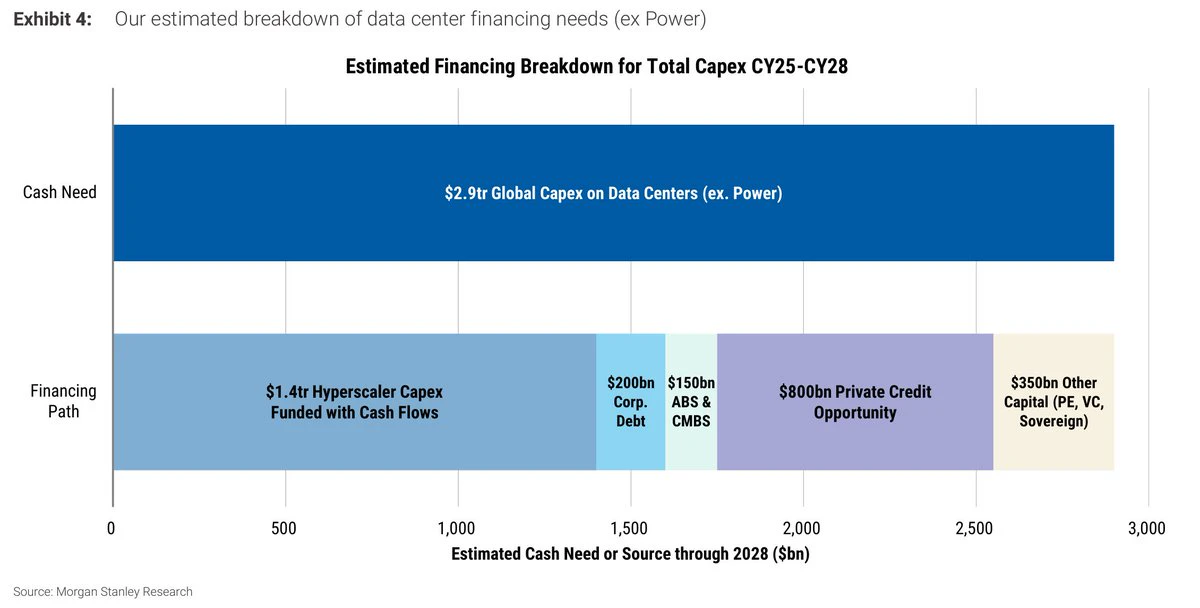
即使伊朗問題獲得解決,只要 AI 是否真能在 2030 年前將年營收擴大至數萬億美元仍不明朗,對資本支出融資的疑慮就會持續存在
即使伊朗問題獲得解決,只要 AI 是否真能在 2030 年前將年營收擴大至數萬億美元仍不明朗,對資本支出融資的疑慮就會持續存在
- 1
不確定在我們取得更多資料、確認 2026 年是否會是 $ANT/OAI 營收成長的高峰,且 2027 年將大幅放緩之前,股市是否會重返強勢
即使伊朗問題獲得解決,只要 AI 是否真能在 2030 年前將年營收擴大至數萬億仍不明朗,對資本支出融資的疑慮就會持續存在
即使伊朗問題獲得解決,只要 AI 是否真能在 2030 年前將年營收擴大至數萬億仍不明朗,對資本支出融資的疑慮就會持續存在
是的,接下來幾季可能會非常動盪
是的,這甚至可能演變成科技業全面性的熊市
但我確信,對於避開那些一眼就看得出來的垃圾公司的人來說,這段疲弱期終將成為絕佳的買進機會
是的,這甚至可能演變成科技業全面性的熊市
但我確信,對於避開那些一眼就看得出來的垃圾公司的人來說,這段疲弱期終將成為絕佳的買進機會
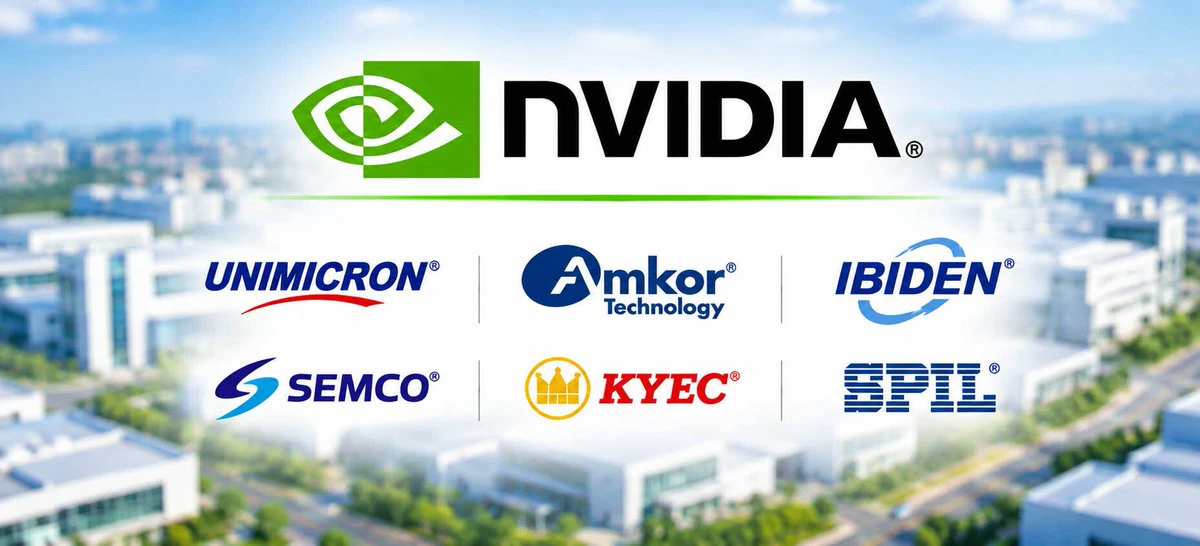
$NVDA 與 Ibiden、SEMCO 和 Unimicron 鎖定先進基板產能,AI 需求威脅將於 2027 年前造成嚴重短缺
預計未來三年分配給 Nvidia 的產能將增加至 2.5 倍,而 Ibiden 計畫將相關產能增加至三倍
根據 Prismark,全球封裝基板市場將從 2025 年的 149 億美元成長至 2030 年的 402 億美元,其中高階覆晶基板將達到 273 億美元,年複合成長率為 28.5%
先進 AI 基板材料的需求預計每年成長超過 45%,供應量可能從 2027 年起無法滿足需求
關鍵瓶頸包括 ABF 薄膜、低熱膨脹係數玻璃纖維和核心層板,這將使 Ajinomoto、Nitto Boseki、Resonac 和 Mitsubishi Gas Chemical 等供應商受益
預計未來三年分配給 Nvidia 的產能將增加至 2.5 倍,而 Ibiden 計畫將相關產能增加至三倍
根據 Prismark,全球封裝基板市場將從 2025 年的 149 億美元成長至 2030 年的 402 億美元,其中高階覆晶基板將達到 273 億美元,年複合成長率為 28.5%
先進 AI 基板材料的需求預計每年成長超過 45%,供應量可能從 2027 年起無法滿足需求
關鍵瓶頸包括 ABF 薄膜、低熱膨脹係數玻璃纖維和核心層板,這將使 Ajinomoto、Nitto Boseki、Resonac 和 Mitsubishi Gas Chemical 等供應商受益
- 1
- 1
- 1
$LPK 執行長談玻璃基板的採用進展:
「首批業者正積極布局並下達產能爬坡訂單。時程比我們原先預期的 2026 年有所延後,但我們談的是幾個月的延遲,而不是一年。」
「首批業者正積極布局並下達產能爬坡訂單。時程比我們原先預期的 2026 年有所延後,但我們談的是幾個月的延遲,而不是一年。」
到目前為止,我只慶幸今年仍有正收益
我在社群媒體上看到一些可怕的經歷
我在社群媒體上看到一些可怕的經歷
9 月真是個多頭陷阱月
經歷了慘不忍睹的 7 月後,AI 交易似乎又要重新起勢
許多人在認賠離場或直接遭到清算後,又帶著槓桿跳了回來
結果只為了迎來 10 月另一場類似 7 月的暴跌
市場真是冷酷無情。
經歷了慘不忍睹的 7 月後,AI 交易似乎又要重新起勢
許多人在認賠離場或直接遭到清算後,又帶著槓桿跳了回來
結果只為了迎來 10 月另一場類似 7 月的暴跌
市場真是冷酷無情。
只有我這麼覺得嗎?還是 AI 的進展真的大幅放緩了?
幾個月前,幾乎每週都有足以撼動市場的突破
現在一切都讓人感覺乏善可陳
也許我們已經觸及 Blackwell 訓練模型的極限,只能等 Rubin 了
幾個月前,幾乎每週都有足以撼動市場的突破
現在一切都讓人感覺乏善可陳
也許我們已經觸及 Blackwell 訓練模型的極限,只能等 Rubin 了

市場目前充滿各種矛盾訊號
🟢 AWS 的產能已售罄至 2027 年,2028 年也已有相當大的部分獲得承諾
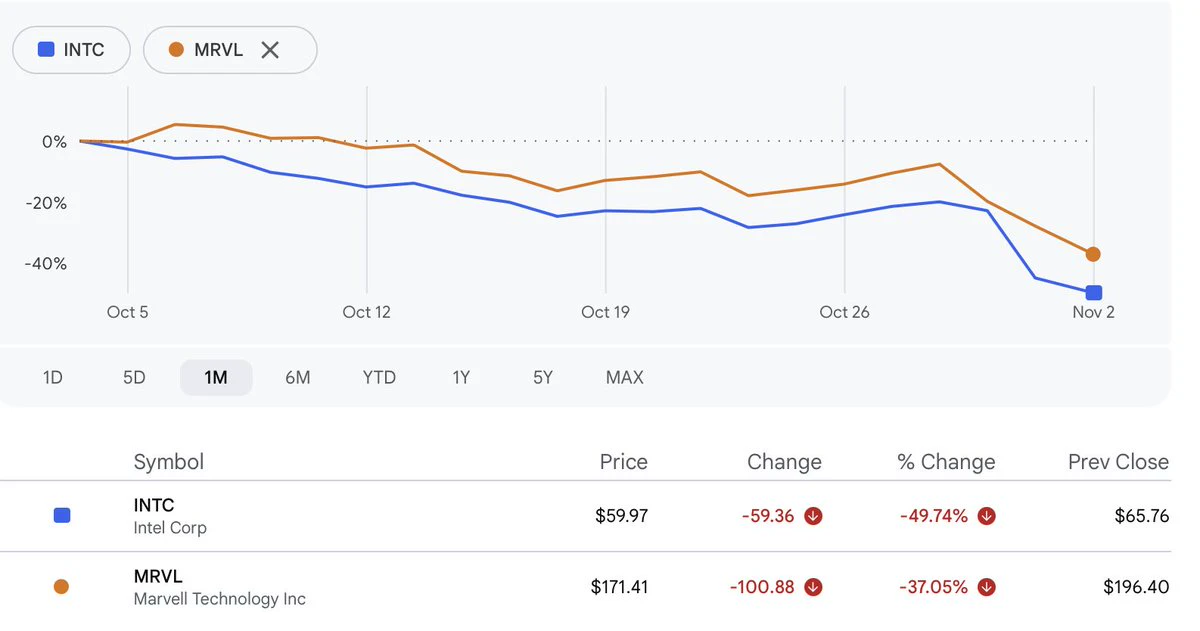
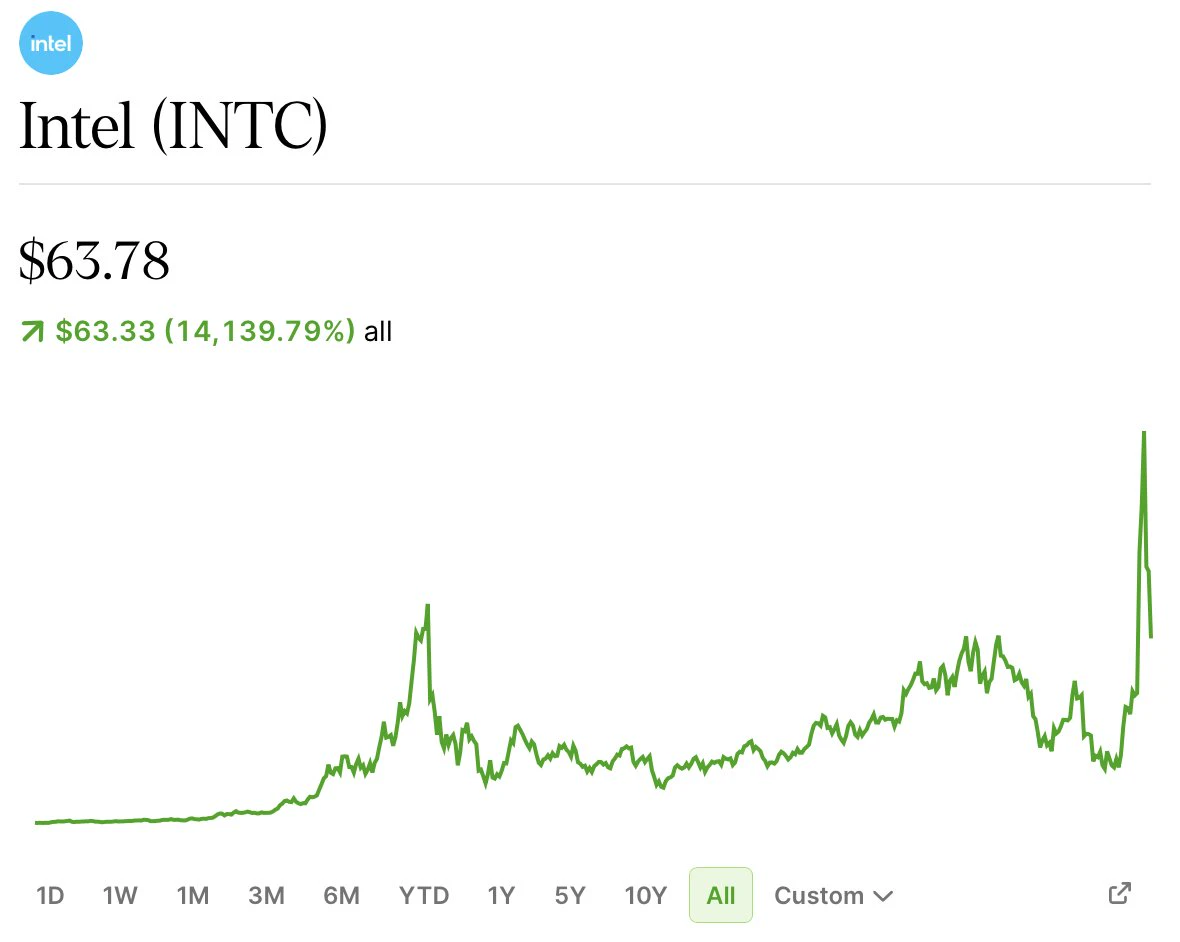
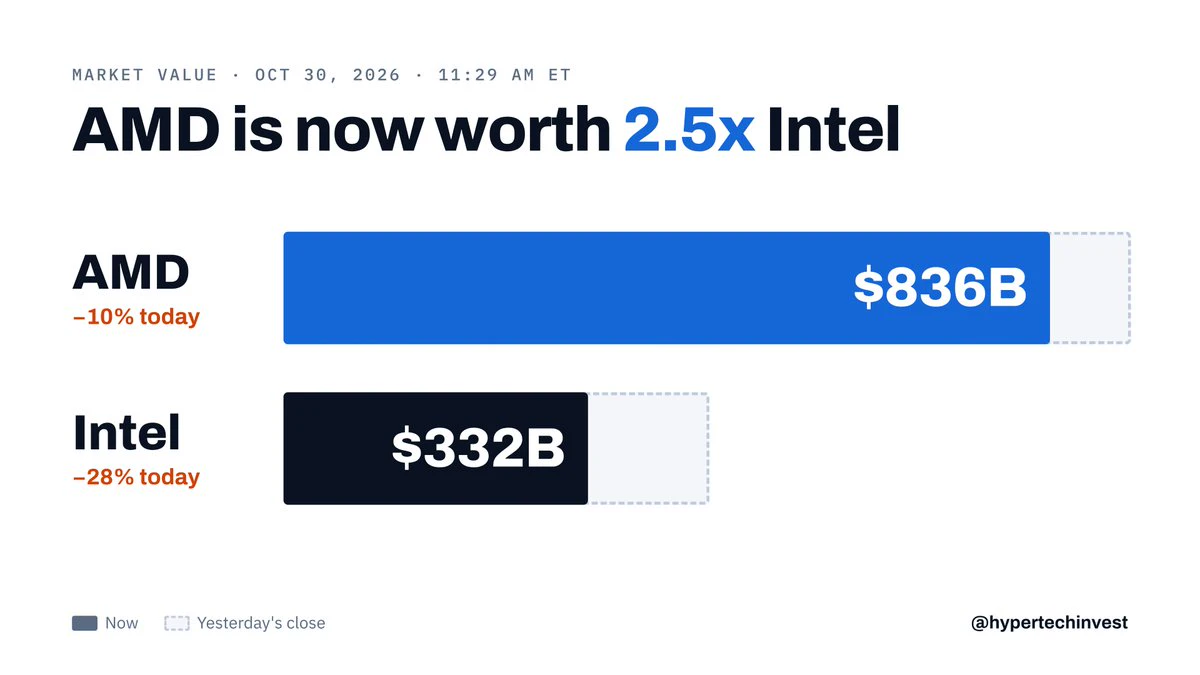
🟡 $INTC 營收成長 78%,資料中心營收卻給出糟透了的展望
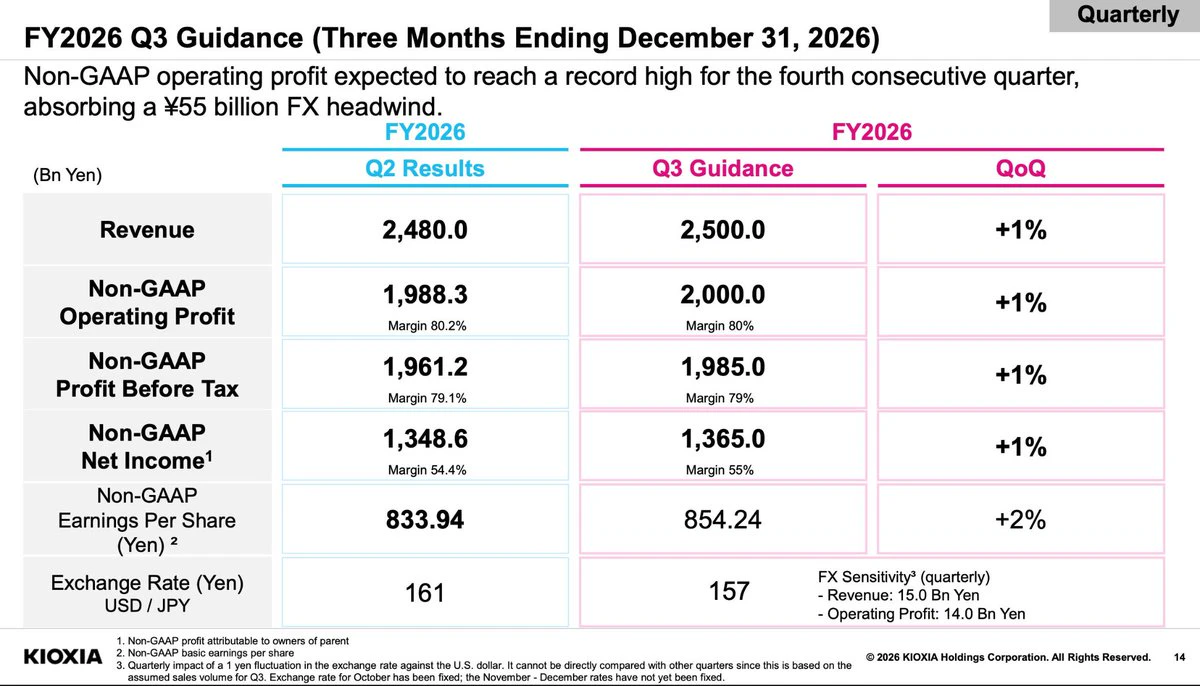
🔴 Kioxia 在 NAND 超級週期中,給出的營收展望卻僅為季增 1%
🟡 Samsung 和 SK Hynix 繳出亮眼的獲利成績,但長期協議條款的不確定性引發了太多對價格韌性的疑慮
🟢 Anthropic 正苦於運算資源受限
🟢 SemiAnalysis 預測 2027 年將新增 50 GW 的資料中心容量,運算需求仍超過供給
🟡 Google Cloud 年增 103%、Azure 年增 48%、AWS 年增 39%,但負自由現金流重挫市場情緒
🔴 記憶體價格重創消費性電子需求
🟡 新興雲端業者面臨日益嚴峻的融資環境,即使對其容量的需求持續成長
市場不相信 AI 需求能持續下去
🟢 AWS 的產能已售罄至 2027 年,2028 年也已有相當大的部分獲得承諾
🟡 $INTC 營收成長 78%,資料中心營收卻給出糟透了的展望
🔴 Kioxia 在 NAND 超級週期中,給出的營收展望卻僅為季增 1%
🟡 Samsung 和 SK Hynix 繳出亮眼的獲利成績,但長期協議條款的不確定性引發了太多對價格韌性的疑慮
🟢 Anthropic 正苦於運算資源受限
🟢 SemiAnalysis 預測 2027 年將新增 50 GW 的資料中心容量,運算需求仍超過供給
🟡 Google Cloud 年增 103%、Azure 年增 48%、AWS 年增 39%,但負自由現金流重挫市場情緒
🔴 記憶體價格重創消費性電子需求
🟡 新興雲端業者面臨日益嚴峻的融資環境,即使對其容量的需求持續成長
市場不相信 AI 需求能持續下去

還記得幣圈仔在瓶頸交易最火熱時轉進半導體嗎?
真慘。
真慘。
Kioxia 剛公布財測,預期在 NAND 超級週期中季增僅 1%
聽起來沒那麼糟
原因如下:
1. 外匯逆風:排除匯率因素後,季增為 +3%
2. 有意採取克制的定價策略:執行長 Ota 指示銷售團隊不要對資料中心客戶大幅調漲價格,擔心 NAND 價格上漲可能限制 AI 支出。BofA 預期平均售價僅成長 +4%,大致符合財測
3. 不利的產品組合:高容量 QLC 企業級 SSD 的比重增加,降低每 GB 平均售價,即使同類 NAND 價格上漲也是如此
4. 出貨量成長有限:產能已售罄,且 Kioxia 不會增加下半年生產計畫。預期出貨量基本持平。成長全靠平均售價
5. 前一季比較基期偏高:Q2 受惠於 Q1 延遲出貨,以及季節性智慧型手機需求,使得季增更難達成
6. 時程與 Sandisk 不同:Kioxia 在 Q2 已成長 +40%,相比之下 Sandisk 為 +23%。Q1–Q3 累計成長則更接近:+44% 對比 +39%。出貨時程是重要因素
聽起來沒那麼糟
原因如下:
1. 外匯逆風:排除匯率因素後,季增為 +3%
2. 有意採取克制的定價策略:執行長 Ota 指示銷售團隊不要對資料中心客戶大幅調漲價格,擔心 NAND 價格上漲可能限制 AI 支出。BofA 預期平均售價僅成長 +4%,大致符合財測
3. 不利的產品組合:高容量 QLC 企業級 SSD 的比重增加,降低每 GB 平均售價,即使同類 NAND 價格上漲也是如此
4. 出貨量成長有限:產能已售罄,且 Kioxia 不會增加下半年生產計畫。預期出貨量基本持平。成長全靠平均售價
5. 前一季比較基期偏高:Q2 受惠於 Q1 延遲出貨,以及季節性智慧型手機需求,使得季增更難達成
6. 時程與 Sandisk 不同:Kioxia 在 Q2 已成長 +40%,相比之下 Sandisk 為 +23%。Q1–Q3 累計成長則更接近:+44% 對比 +39%。出貨時程是重要因素
載入更多
熱門話題
#美国中期选举进入最后冲刺
12.96k 瀏覽量539 人討論中
#美股財報季
440.06k 瀏覽量3.22k 人討論中
#蘋果Q3財報受關注
8.57k 瀏覽量563 人討論中
#GateUSDT理財最高年化9%
6.68k 瀏覽量2.5k 人討論中
#GateSOL質押創新高參考年化7.29%
18.39k 瀏覽量4.6k 人討論中
#CLARITY法案強化加密情報共享
11.04k 瀏覽量2.63k 人討論中
#英特爾財報超預期股價卻暴跌
72.87k 瀏覽量1.21k 人討論中
#Vida計劃2000萬美元抄底中國資產
2.94k 瀏覽量99 人討論中
#Saylor暗示繼續增持BTC
7.94k 瀏覽量2.06k 人討論中
#StandX開放DUSD空投申領
1.69k 瀏覽量69 人討論中