


BabyGi

用戶暫無簡介
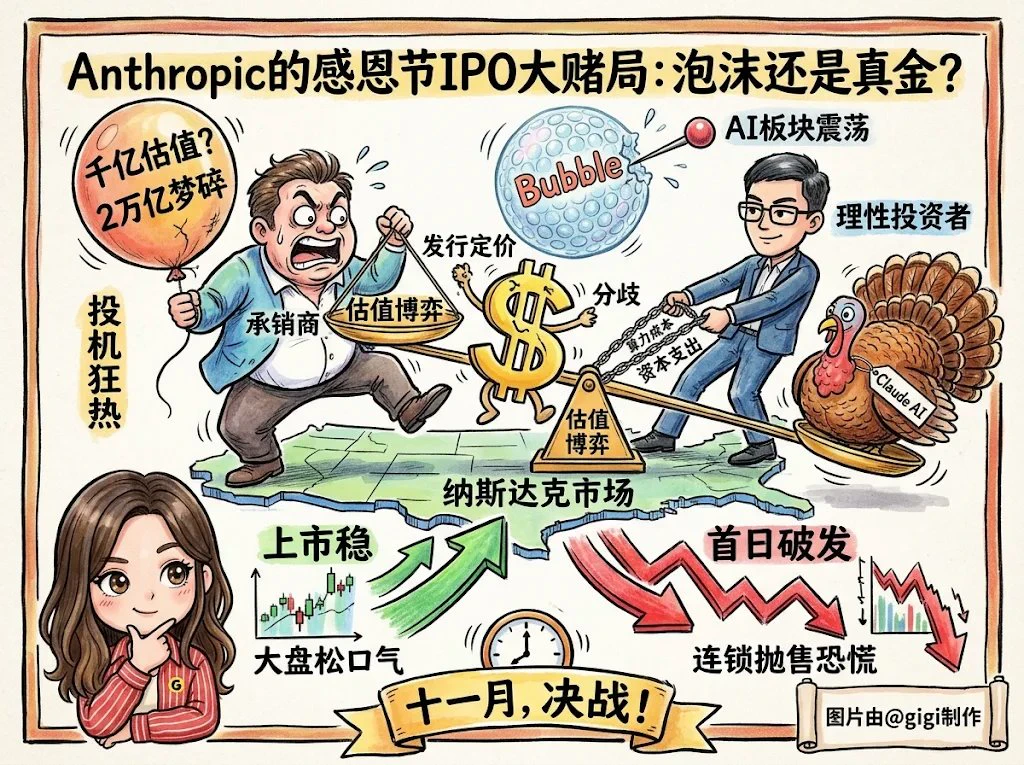
AI 獨角獸 Anthropic 要強行在感恩節前敲響納斯達克大門,你覺得它這次能如願抱走千億估值嗎?
最近美股 AI 板塊大幅震盪,市場的狂熱情緒降溫不少
前陣子傳出的「募資 693 億、估值衝 2 兆」的誇張數據,很快就被公司闢謠撤回,暴露了承銷商與潛在買家之間的嚴重博弈
路演正式啟動,估值究竟幾何?
從最新博弈看,早期的 2 兆巨無霸夢基本破滅。目前機構給出的合理預期大多縮水到了 1.1 兆至 1.3 兆美元之間,甚至有保守分析師認為落到 1 兆美元左右才比較安全
儘管招股書裡的營收增速確實驚人,但每年數千億美元的算力帳單和極其沉重的資本支出,讓二級市場投資者變得異常清醒
我認為 Anthropic 大概率會選擇低調妥協
它寧願以相對保守的定價入場擠進資本市場,保證算力資金鏈不斷,也不敢在這個窗口期貿然延期
上市首日的表現將成為檢驗整個生成式 AI 泡沫硬度的生死試金石。如果它掛牌後能走穩,AI 大盤能鬆一口氣,一旦開盤破發,恐引發連鎖拋售
DYOR
最近美股 AI 板塊大幅震盪,市場的狂熱情緒降溫不少
前陣子傳出的「募資 693 億、估值衝 2 兆」的誇張數據,很快就被公司闢謠撤回,暴露了承銷商與潛在買家之間的嚴重博弈
路演正式啟動,估值究竟幾何?
從最新博弈看,早期的 2 兆巨無霸夢基本破滅。目前機構給出的合理預期大多縮水到了 1.1 兆至 1.3 兆美元之間,甚至有保守分析師認為落到 1 兆美元左右才比較安全
儘管招股書裡的營收增速確實驚人,但每年數千億美元的算力帳單和極其沉重的資本支出,讓二級市場投資者變得異常清醒
我認為 Anthropic 大概率會選擇低調妥協
它寧願以相對保守的定價入場擠進資本市場,保證算力資金鏈不斷,也不敢在這個窗口期貿然延期
上市首日的表現將成為檢驗整個生成式 AI 泡沫硬度的生死試金石。如果它掛牌後能走穩,AI 大盤能鬆一口氣,一旦開盤破發,恐引發連鎖拋售
DYOR
AI時代
這幾天很多大戲看
這一版好可愛
這幾天很多大戲看
這一版好可愛
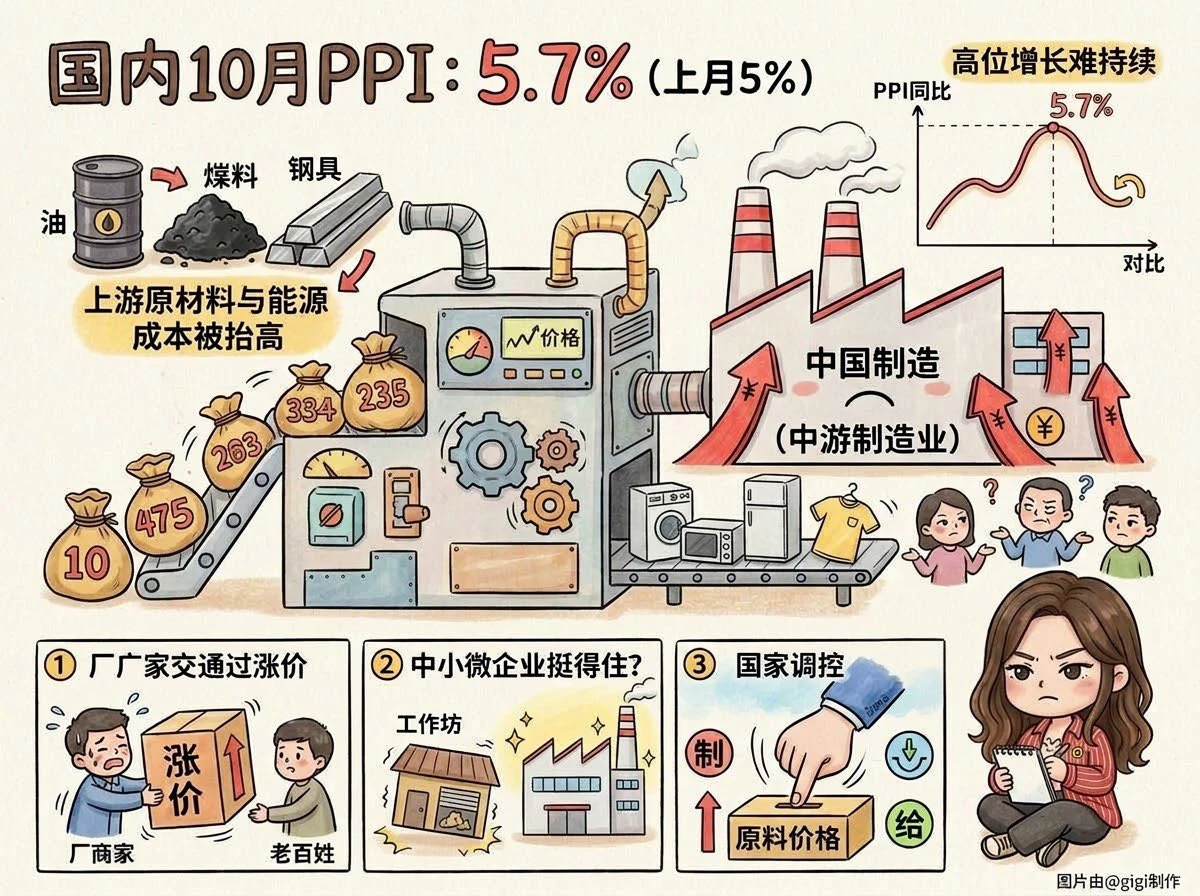
剛剛公布的國內 10 月 PPI 數據,同比直接衝到了 5.7%,比上個月的 5% 又高了一截
很多人第一個反應可能是工業在回暖,企業要大賺錢了,但其實真沒那麼簡單
這次出廠價格被強行推高,主要不是因為大家買東西的需求變多了,而是上游的原材料和能源成本被硬生生抬上去了
接下來我們到底該盯緊什麼?
第一,看原材料成本能不能順利轉嫁到老百姓身上
上游各種原料漲得太厲害,但老百姓的消費力沒跟上。夾在中間的製造企業最難受,利潤被嚴重擠壓。能不能順利把漲價傳導給買單的人,是接下來的關鍵
第二,看中小企業能不能撐得住
很多小工廠如果扛不住這波原材料漲價,可能只能被迫減產甚至關門。這會讓不少小企業被淘汰,生意全被大型龍頭工廠搶走
第三,看國家會不會出手調控
價格一直這麼漲,大家壓力都很大。接下來要看政府會不會出手壓低原材料價格,以及企業是不是在盲目搶著囤貨
這波高位增長很難一直維持。如果大家還是不太花錢,PPI 大概率衝高一下就會掉頭向下
說白了,這就跟看體溫計一樣,接下來只要盯緊中間的製造企業能不能賺到錢,就能知道實體經濟到底是熱還是冷了
DYOR
很多人第一個反應可能是工業在回暖,企業要大賺錢了,但其實真沒那麼簡單
這次出廠價格被強行推高,主要不是因為大家買東西的需求變多了,而是上游的原材料和能源成本被硬生生抬上去了
接下來我們到底該盯緊什麼?
第一,看原材料成本能不能順利轉嫁到老百姓身上
上游各種原料漲得太厲害,但老百姓的消費力沒跟上。夾在中間的製造企業最難受,利潤被嚴重擠壓。能不能順利把漲價傳導給買單的人,是接下來的關鍵
第二,看中小企業能不能撐得住
很多小工廠如果扛不住這波原材料漲價,可能只能被迫減產甚至關門。這會讓不少小企業被淘汰,生意全被大型龍頭工廠搶走
第三,看國家會不會出手調控
價格一直這麼漲,大家壓力都很大。接下來要看政府會不會出手壓低原材料價格,以及企業是不是在盲目搶著囤貨
這波高位增長很難一直維持。如果大家還是不太花錢,PPI 大概率衝高一下就會掉頭向下
說白了,這就跟看體溫計一樣,接下來只要盯緊中間的製造企業能不能賺到錢,就能知道實體經濟到底是熱還是冷了
DYOR
當你知道你認識的人
睡了你身邊好多你認識的人
他也許會覺得自己很有成就感
頓時會覺得這個人挺噁心的😅
睡了你身邊好多你認識的人
他也許會覺得自己很有成就感
頓時會覺得這個人挺噁心的😅
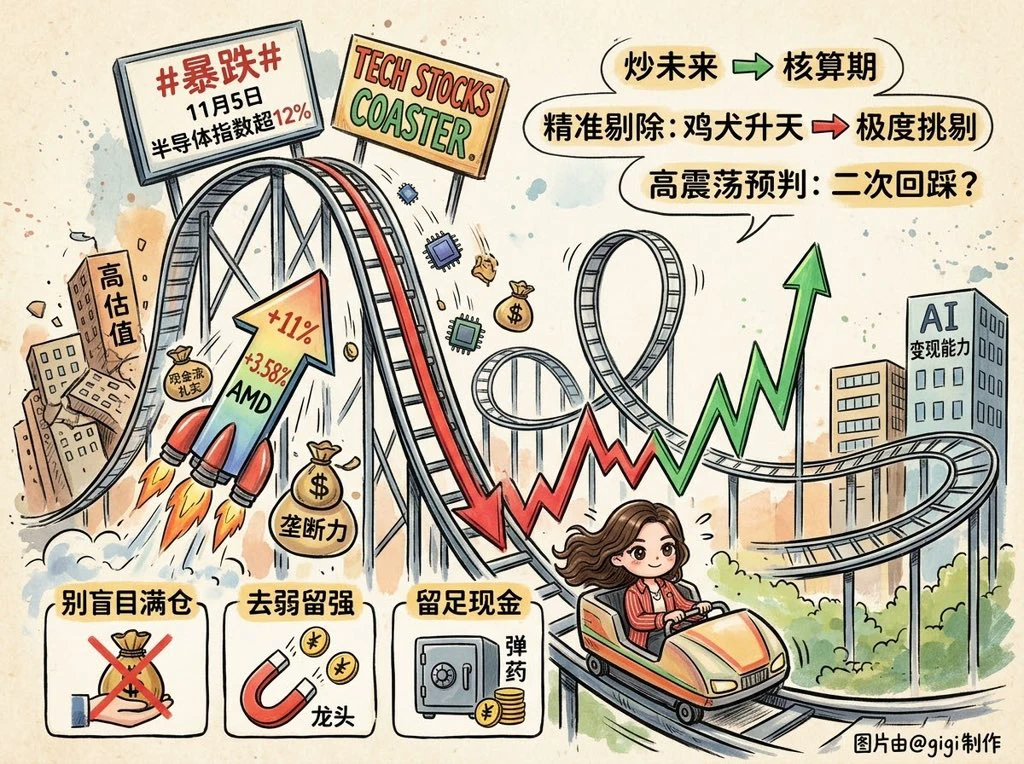
科技股暴跌後再反彈,你趕上這趟過山車了嗎?
11月5日半導體指數單日暴挫超12%,其實是資金積怨已久的情緒宣洩
11月6日美股收盤, $AMD 強勢反彈超11%, $NVDA 回升3.58%,帶動 $Q 終場反彈。但那斯達克週線仍跌3.4%,這絕對談不上趨勢反轉
這次大洗盤本質是機構在進行精準剔除。
以前市場買晶片是雞犬升天,只要有AI概念就漲
現在資金極度挑剔,硬體砸了巨資卻拉不出利潤表的被狠甩,唯有壟斷力強、現金流扎實的龍頭反彈最猛
科技股已經正式從炒未來進入核算期
預計短期會有技術性修復,但只要巨頭財報稍有閃失,劇烈震盪就會重演
建議:
▶️別盲目滿倉追高,仍處於高震盪區
▶️去弱留強,鎖定有真金白銀變現能力的龍頭
▶️留足現金彈藥,準備應對可能的二次回踩
DYOR
11月5日半導體指數單日暴挫超12%,其實是資金積怨已久的情緒宣洩
11月6日美股收盤, $AMD 強勢反彈超11%, $NVDA 回升3.58%,帶動 $Q 終場反彈。但那斯達克週線仍跌3.4%,這絕對談不上趨勢反轉
這次大洗盤本質是機構在進行精準剔除。
以前市場買晶片是雞犬升天,只要有AI概念就漲
現在資金極度挑剔,硬體砸了巨資卻拉不出利潤表的被狠甩,唯有壟斷力強、現金流扎實的龍頭反彈最猛
科技股已經正式從炒未來進入核算期
預計短期會有技術性修復,但只要巨頭財報稍有閃失,劇烈震盪就會重演
建議:
▶️別盲目滿倉追高,仍處於高震盪區
▶️去弱留強,鎖定有真金白銀變現能力的龍頭
▶️留足現金彈藥,準備應對可能的二次回踩
DYOR
- 1
平時也沒人跟我講八卦
今晚聽別人講了幣圈A先生的故事
我聽了一晚上,一直以為講的是B先生
我也無法以鵝🦢傳鵝🦢
因為我連吃瓜也吃不明白 😑
又耳背又記憶力不行
這也許是別人從不來跟我講八卦的原因🤷♀️
今晚聽別人講了幣圈A先生的故事
我聽了一晚上,一直以為講的是B先生
我也無法以鵝🦢傳鵝🦢
因為我連吃瓜也吃不明白 😑
又耳背又記憶力不行
這也許是別人從不來跟我講八卦的原因🤷♀️

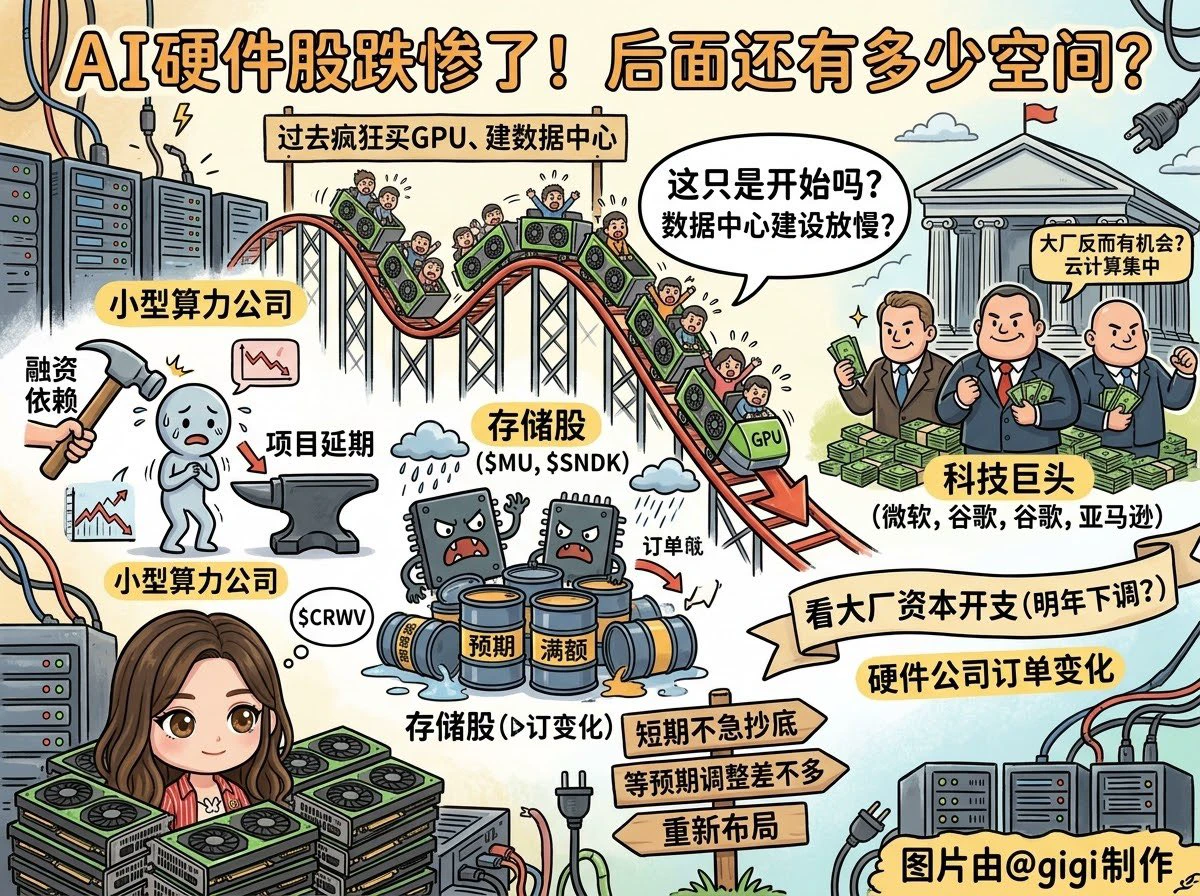
AI 硬體股跌這麼狠,後面還有多少下跌空間?
這次下跌可能只是個開始,過去幾年,AI 公司不斷砸錢買 GPU、建資料中心,硬體廠商跟著吃肉
現在市場開始擔心,如果資料中心建設速度慢下來,這條產業鏈還能維持之前的成長嗎?
我覺得有幾個地方可以留意
1、小型算力公司壓力更大
像 $CRWV 這類公司,擴張很依賴融資,一旦專案延期,設備買得少了,收入兌現也會受影響。微軟、谷歌這些巨頭有自己的現金流,抗壓能力還是不一樣的
2、儲存股也要小心
$MU 、 $SNDK 前期漲幅已經不小,市場對 AI 儲存需求的預期也打得很滿。如果資料中心擴建放慢,儲存訂單和價格上漲的速度可能都會受到影響
3、大廠可能反而有機會
如果小型算力企業資金吃緊,雲端運算市場可能進一步向大廠集中。對微軟、亞馬遜、谷歌來說,建設節奏可以調整,但 AI 業務不會因此消失
我覺得接下來幾個月 AI 板塊可能還會反覆震盪。先看科技巨頭會不會下調明年的資本支出,再看硬體公司的訂單有沒有變化
短期不急著抄底,等這一輪預期調整得差不多,再看哪些公司值得重新布局
DYOR
這次下跌可能只是個開始,過去幾年,AI 公司不斷砸錢買 GPU、建資料中心,硬體廠商跟著吃肉
現在市場開始擔心,如果資料中心建設速度慢下來,這條產業鏈還能維持之前的成長嗎?
我覺得有幾個地方可以留意
1、小型算力公司壓力更大
像 $CRWV 這類公司,擴張很依賴融資,一旦專案延期,設備買得少了,收入兌現也會受影響。微軟、谷歌這些巨頭有自己的現金流,抗壓能力還是不一樣的
2、儲存股也要小心
$MU 、 $SNDK 前期漲幅已經不小,市場對 AI 儲存需求的預期也打得很滿。如果資料中心擴建放慢,儲存訂單和價格上漲的速度可能都會受到影響
3、大廠可能反而有機會
如果小型算力企業資金吃緊,雲端運算市場可能進一步向大廠集中。對微軟、亞馬遜、谷歌來說,建設節奏可以調整,但 AI 業務不會因此消失
我覺得接下來幾個月 AI 板塊可能還會反覆震盪。先看科技巨頭會不會下調明年的資本支出,再看硬體公司的訂單有沒有變化
短期不急著抄底,等這一輪預期調整得差不多,再看哪些公司值得重新布局
DYOR
👌家人被關進看守所
很多人那一刻腦子是懵的,心裡只有一個問題
他什麼時候能出來?
答案就在:7天、14天、37天,這三個節點
每過一個,案子的走向就完全不一樣
▶️ 7天,第一道分水嶺
人進去之後,公安要在3天內向檢察院報批捕
最多還能再延長4天,所以有了7天這個節點
如果關滿7天還沒放人,說明這事已經不是問個話那麼簡單了,公安初步認定要追究刑事責任
這個時候別慌,但也別拖
輕微簡單的案子,現在申請取保還來得及
▶️ 14天,簡單案子的末班車
公安偵查最長7天,檢察院審查批捕再要7天
單人簡單案子,拘留最長就是14天
14天之內,可能出現這麼幾種結果:
🔓 情節輕的,公安自己就能直接辦取保
🔓 檢察院看完材料覺得證據不夠,退回去接著查,公安也會辦取保
🔓檢察院認定情節很輕,不構成犯罪,直接放人
💡 14天是簡單案子爭取釋放的最後機會,錯過就難了
▶️ 37天,最後的黃金窗口
這是刑事拘留的法定最長期限,分成兩段
前30天歸公安,必須把案卷送到檢察院
後7天歸檢察院,必須給出結果
要麼批捕,要麼不批
37天人還沒出來,基本就是批捕了
後續偵查一般兩個月,案情複雜還能延長
批捕之後再想取保,門檻高一大截
除非案情出現重大變化
或者當事人有嚴重疾病這類特殊情況
反過來,如果檢察院不批捕,公安必須24小時內放人
還有就是
不要盲目相信花錢撈人這條路
騙子就是盯著家屬著急的心態,說
很多人那一刻腦子是懵的,心裡只有一個問題
他什麼時候能出來?
答案就在:7天、14天、37天,這三個節點
每過一個,案子的走向就完全不一樣
▶️ 7天,第一道分水嶺
人進去之後,公安要在3天內向檢察院報批捕
最多還能再延長4天,所以有了7天這個節點
如果關滿7天還沒放人,說明這事已經不是問個話那麼簡單了,公安初步認定要追究刑事責任
這個時候別慌,但也別拖
輕微簡單的案子,現在申請取保還來得及
▶️ 14天,簡單案子的末班車
公安偵查最長7天,檢察院審查批捕再要7天
單人簡單案子,拘留最長就是14天
14天之內,可能出現這麼幾種結果:
🔓 情節輕的,公安自己就能直接辦取保
🔓 檢察院看完材料覺得證據不夠,退回去接著查,公安也會辦取保
🔓檢察院認定情節很輕,不構成犯罪,直接放人
💡 14天是簡單案子爭取釋放的最後機會,錯過就難了
▶️ 37天,最後的黃金窗口
這是刑事拘留的法定最長期限,分成兩段
前30天歸公安,必須把案卷送到檢察院
後7天歸檢察院,必須給出結果
要麼批捕,要麼不批
37天人還沒出來,基本就是批捕了
後續偵查一般兩個月,案情複雜還能延長
批捕之後再想取保,門檻高一大截
除非案情出現重大變化
或者當事人有嚴重疾病這類特殊情況
反過來,如果檢察院不批捕,公安必須24小時內放人
還有就是
不要盲目相信花錢撈人這條路
騙子就是盯著家屬著急的心態,說
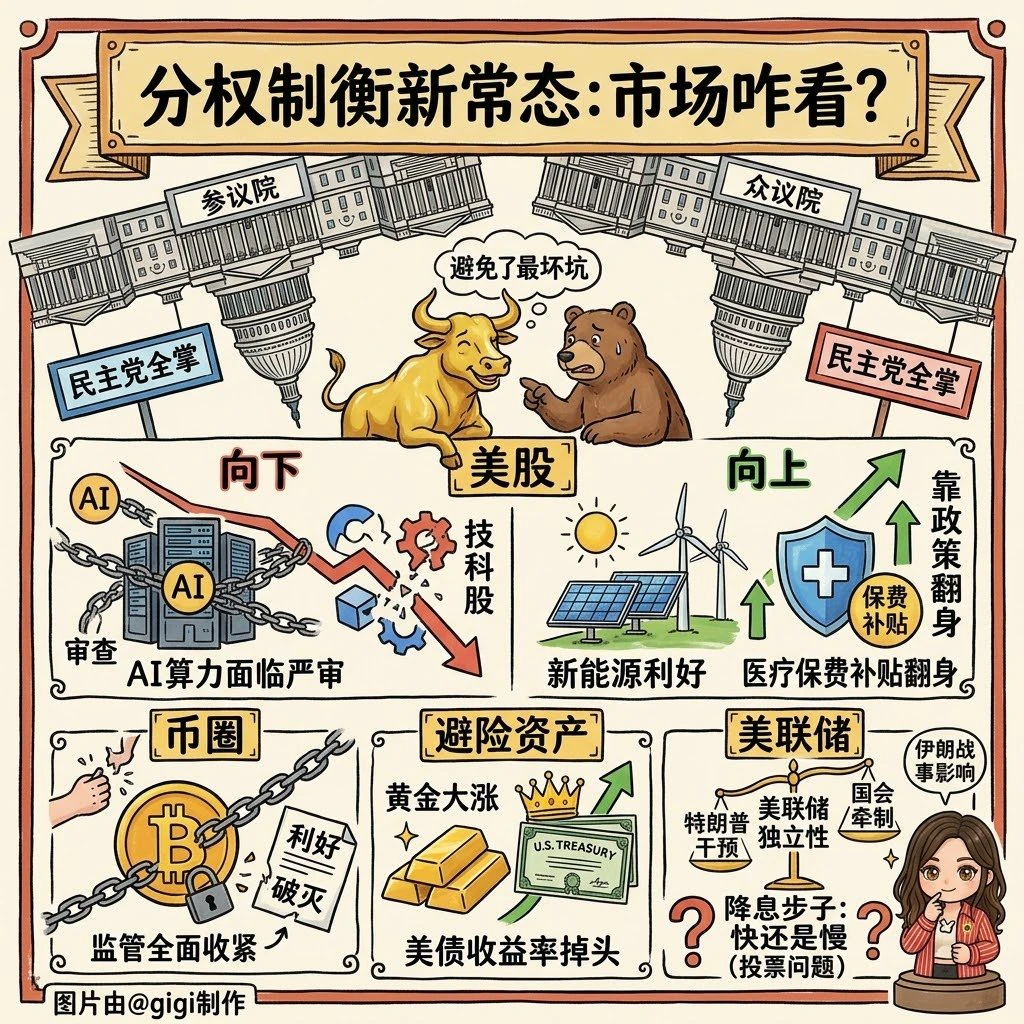
昨晚國會兩院直接大翻盤,華爾街其實已經開始偷偷計價新規則了,你覺得這次變天,市場到底是在怕,還是暗自鬆了一口氣?
說白了,白宮接下來想折騰大動作沒那麼容易了。之前大家最擔心的瘋狂舉債和盲目減稅大概率要被卡死,聯準會的獨立性反而保住了。這種兩黨相互牽制打架的局面,雖然政策推進慢,但至少幫金融市場避開了不少最壞的坑
接下來怎麼看?
美股肯定不是單邊暴跌,而是走極化分化。AI 算力這塊短期要面臨更嚴的審查,日子可能不太好過。但新能源、醫療保費補貼這些靠政策吃飯的,反而要翻身
幣圈可就難受了,民主黨一拿捏住參議院銀行委員會,之前大家幻想的監管放水直接泡湯。後面合規成本只高不低,短時間內別指望有政策利好助推,行情主要還是看宏觀水龍頭開不開
至於美債殖利率掉頭和黃金大漲,都是資金在找避風港。既然政策摩擦變多,實物資產肯定更香
感覺後面聯準會降息的步子,你覺得會因為這波大選變快還是變慢?
DYOR
說白了,白宮接下來想折騰大動作沒那麼容易了。之前大家最擔心的瘋狂舉債和盲目減稅大概率要被卡死,聯準會的獨立性反而保住了。這種兩黨相互牽制打架的局面,雖然政策推進慢,但至少幫金融市場避開了不少最壞的坑
接下來怎麼看?
美股肯定不是單邊暴跌,而是走極化分化。AI 算力這塊短期要面臨更嚴的審查,日子可能不太好過。但新能源、醫療保費補貼這些靠政策吃飯的,反而要翻身
幣圈可就難受了,民主黨一拿捏住參議院銀行委員會,之前大家幻想的監管放水直接泡湯。後面合規成本只高不低,短時間內別指望有政策利好助推,行情主要還是看宏觀水龍頭開不開
至於美債殖利率掉頭和黃金大漲,都是資金在找避風港。既然政策摩擦變多,實物資產肯定更香
感覺後面聯準會降息的步子,你覺得會因為這波大選變快還是變慢?
DYOR
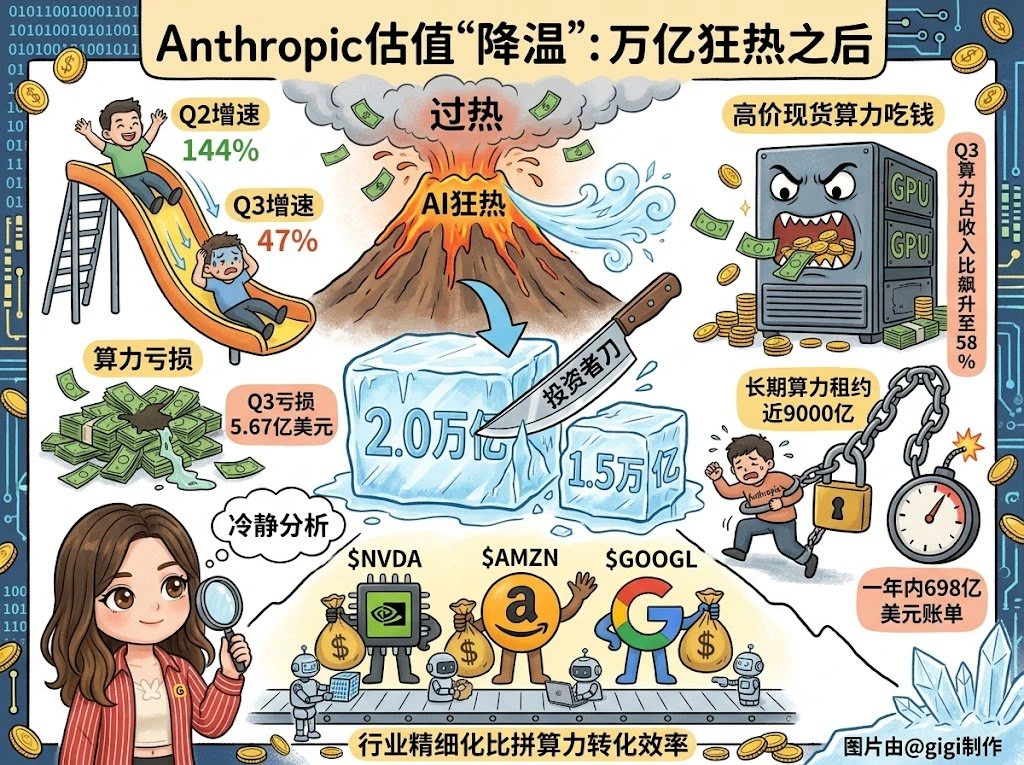
Anthropic估值從2萬億砍到1.5萬億,算不算給AI狂熱降溫?
看Anthropic最新遞交的S-1/A招股書數據,Q3單季營收169.6億美元,同比增長超11倍。但營收增速環比大跌,從144%滑至47%,且因高價現貨算力吃緊重回5.67億美元虧損。加上近9000億美元的長期算力租約,機構投資者按下暫停鍵完全合理
算力邊際成本過高
Q3算力占收入比飆升至58%。模型規模越大,維持性能付出的邊際成本越貴,短期極難跑通優良的單體經濟模型
防範兜底風險
未來一年須兌現698億美元算力帳單,一旦Q4年化收入達不到預期,巨額承諾將直接轉為債務重擔
後續預計估值大概率定在1.5萬億-1.6萬億美元,資本開支的最大贏家仍是基礎設施廠商,如英偉達 $NVDA 、亞馬遜 $AMZN 和谷歌 $GOOGL ,行業全面進入精細化比拼算力轉化效率的新階段
DYOR
看Anthropic最新遞交的S-1/A招股書數據,Q3單季營收169.6億美元,同比增長超11倍。但營收增速環比大跌,從144%滑至47%,且因高價現貨算力吃緊重回5.67億美元虧損。加上近9000億美元的長期算力租約,機構投資者按下暫停鍵完全合理
算力邊際成本過高
Q3算力占收入比飆升至58%。模型規模越大,維持性能付出的邊際成本越貴,短期極難跑通優良的單體經濟模型
防範兜底風險
未來一年須兌現698億美元算力帳單,一旦Q4年化收入達不到預期,巨額承諾將直接轉為債務重擔
後續預計估值大概率定在1.5萬億-1.6萬億美元,資本開支的最大贏家仍是基礎設施廠商,如英偉達 $NVDA 、亞馬遜 $AMZN 和谷歌 $GOOGL ,行業全面進入精細化比拼算力轉化效率的新階段
DYOR
實話說,AI目前照這個速度發展下去
人類不出兩個月將進入2027年
人類不出兩個月將進入2027年
你敢信 Grok 悄悄開放中國境內支付寶訂閱了?
目前只有網頁端灰度測試,尚未官宣,收款方是 xAI,套餐打包 Grok、Cursor 和 X 會員共享額度,原價每月 30 美元,新用戶首月半價,大概一百元出頭,App 端依舊只能透過蘋果或 Google 付款
這套支付鏈路,是收購 Cursor 後直接沿用現成通道,不是專門為中國搭建。很多人只看到告別代充
我覺得重點是馬斯克在釋出訊號,前面特斯拉車機接入豆包,現在打通中國支付,意在為 FSD 進入中國鋪路
別家海外 AI 都在規避中國風險,他卻主動往前
現在沒被美方干預,只因中國用戶規模還不大,一旦規模起來,隨時有被叫停的風險
想體驗就直接去網頁看看,這個測試通道說關就關,以頁面顯示為準
@grok @elonmusk
目前只有網頁端灰度測試,尚未官宣,收款方是 xAI,套餐打包 Grok、Cursor 和 X 會員共享額度,原價每月 30 美元,新用戶首月半價,大概一百元出頭,App 端依舊只能透過蘋果或 Google 付款
這套支付鏈路,是收購 Cursor 後直接沿用現成通道,不是專門為中國搭建。很多人只看到告別代充
我覺得重點是馬斯克在釋出訊號,前面特斯拉車機接入豆包,現在打通中國支付,意在為 FSD 進入中國鋪路
別家海外 AI 都在規避中國風險,他卻主動往前
現在沒被美方干預,只因中國用戶規模還不大,一旦規模起來,隨時有被叫停的風險
想體驗就直接去網頁看看,這個測試通道說關就關,以頁面顯示為準
@grok @elonmusk
蘋果業績超出預期,股價卻不買單,市場到底在擔心什麼?
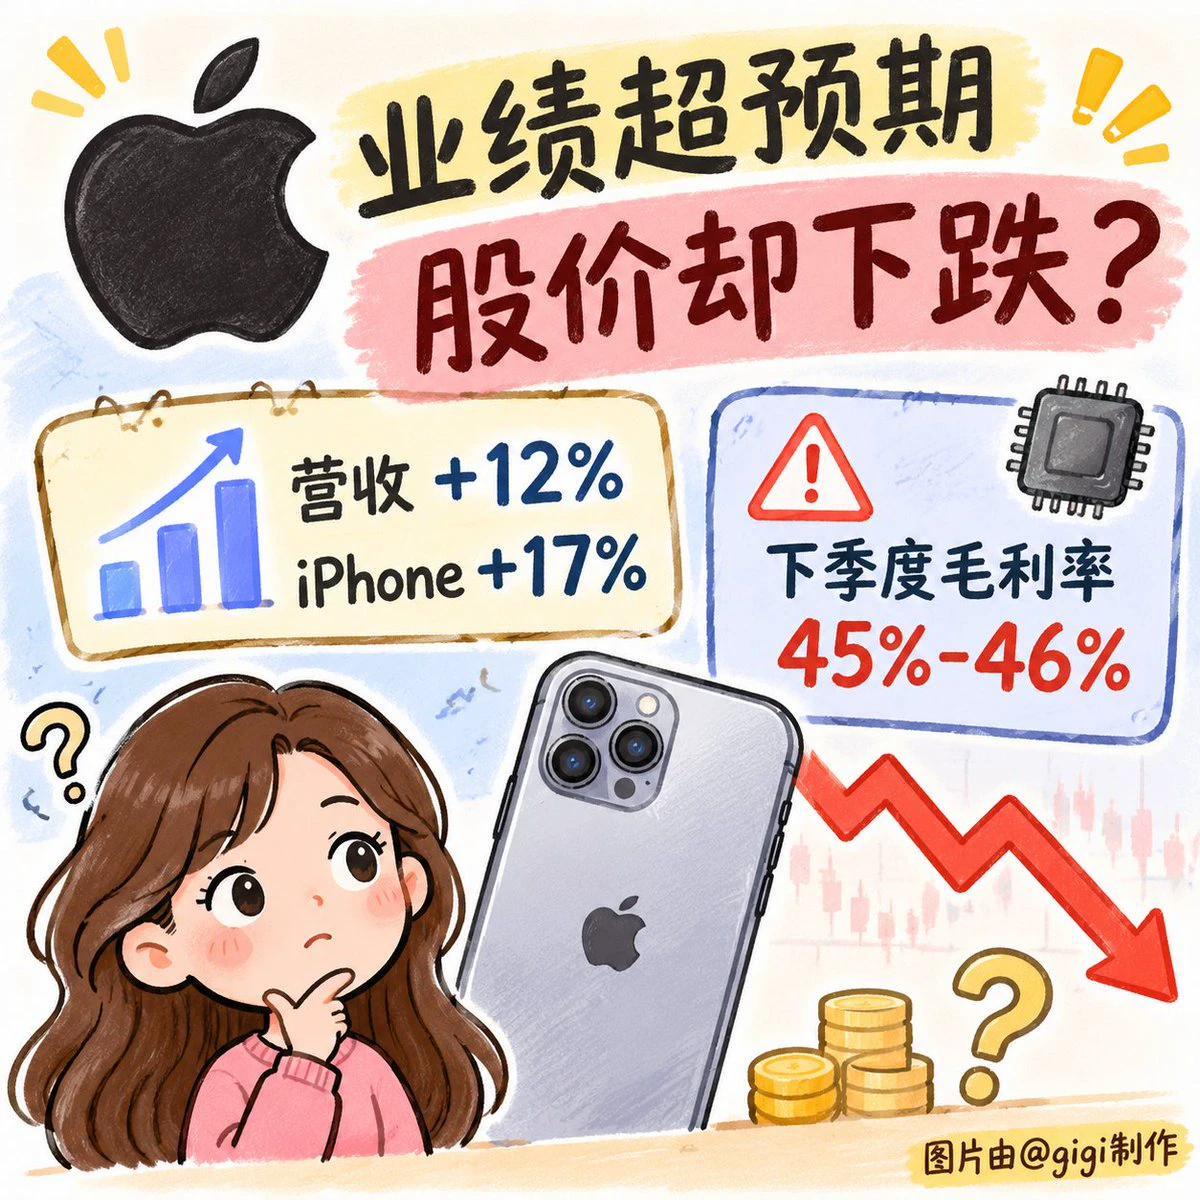
$AAPL 公布 FY2026 Q4 財報,營收 1145 億美元,年增 12%,高於市場預期
iPhone 營收 576 億美元,成長 17%,EPS 達到 2.10 美元。全年營收 4788 億美元,創歷史新高
但有個細節值得注意,本季 47.9% 的毛利率包含關稅退款帶來的約 1 個百分點收益,剔除後獲利品質就沒那麼亮眼
公司預計下季毛利率降至 45% 至 46%,主要受記憶體晶片漲價和 Siri AI 投入增加影響
我認為蘋果目前最大的優勢依然是龐大的用戶基礎和 iPhone 定價能力,服務業務也持續貢獻利潤。但 AI 正在改變硬體成本結構,蘋果既要投入 AI,又不能輕易犧牲利潤率,這個平衡並不容易
短期股價可能繼續受到毛利率預期壓制。不過下季營收預計仍成長 7% 至 10%,有望創歷史同期新高。如果 iPhone 需求持續強勁,蘋果依然有機會消化成本壓力
接下來重點看兩個指標,記憶體晶片價格走勢,以及 AI 投入能否真正轉化為營收
DYOR
$AAPL 公布 FY2026 Q4 財報,營收 1145 億美元,年增 12%,高於市場預期
iPhone 營收 576 億美元,成長 17%,EPS 達到 2.10 美元。全年營收 4788 億美元,創歷史新高
但有個細節值得注意,本季 47.9% 的毛利率包含關稅退款帶來的約 1 個百分點收益,剔除後獲利品質就沒那麼亮眼
公司預計下季毛利率降至 45% 至 46%,主要受記憶體晶片漲價和 Siri AI 投入增加影響
我認為蘋果目前最大的優勢依然是龐大的用戶基礎和 iPhone 定價能力,服務業務也持續貢獻利潤。但 AI 正在改變硬體成本結構,蘋果既要投入 AI,又不能輕易犧牲利潤率,這個平衡並不容易
短期股價可能繼續受到毛利率預期壓制。不過下季營收預計仍成長 7% 至 10%,有望創歷史同期新高。如果 iPhone 需求持續強勁,蘋果依然有機會消化成本壓力
接下來重點看兩個指標,記憶體晶片價格走勢,以及 AI 投入能否真正轉化為營收
DYOR
AAPL+2.37%
Palantir 業績增長近 100%,股價卻下跌,$PLTR 到底出了什麼問題?
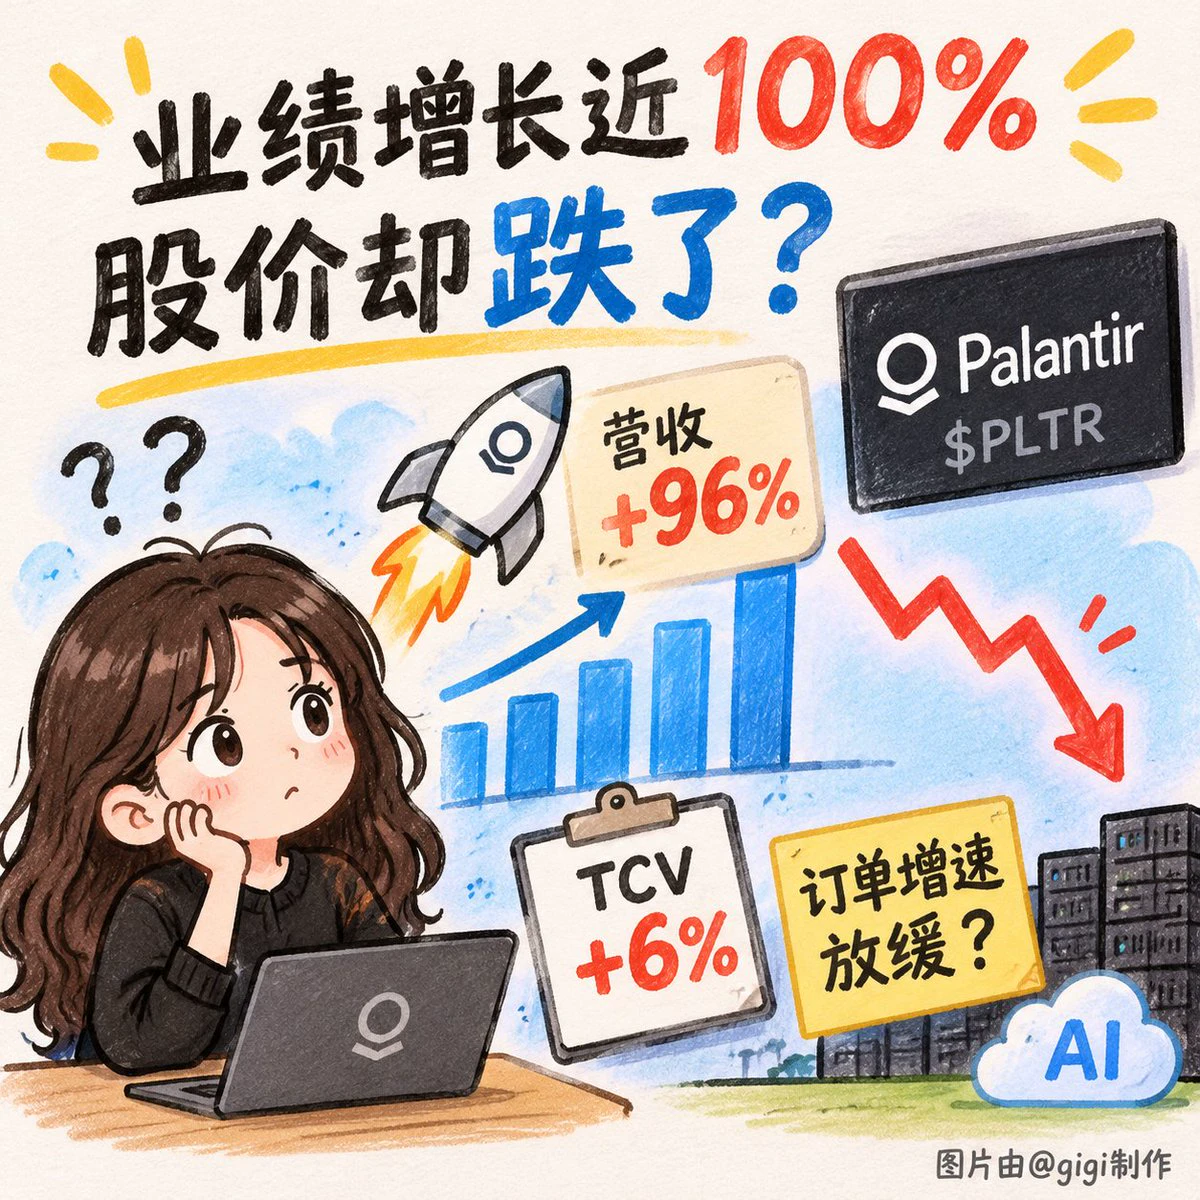
$PLTR 公布 2026 年 Q3 財報,營收 23.13 億美元,年增 96%,遠超市場預期的 21.8 億美元。美國商業業務收入 9.84 億美元,年增 148%,首次超過美國政府業務。調整後 EPS 為 0.44 美元,也高於預期
公司還將全年營收指引上調至約 85.3 億美元,預計 Q4 營收最高達到 26.53 億美元
財報這麼強,股價卻在盤後下跌近 3%。我認為問題主要出在市場預期太高,以及訂單增長出現降溫
Q3 總合約價值 TCV 年增僅 6%,美國商業合約價值增長 11%,相比上一季度超過 153% 的增速明顯放緩。營收高速增長,但新訂單沒有同步跟上,市場自然會擔心未來幾季的增長持續性
不過,Palantir 的獲利能力也相當突出,調整後自由現金流率達到 53%,說明它不只是靠燒錢換增長
我對 $PLTR 中長期依然偏積極,企業 AI 落地確實在加速,但短期股價很難只靠一份漂亮財報繼續上漲。估值已經提前反映了不少增長預期
接下來重點看商業訂單能否重新加速
如果訂單增速跟上營收,股價還有機會打開空間
如果持續放緩,即使業績超預期,也可能面臨估值回調
DYOR
$PLTR 公布 2026 年 Q3 財報,營收 23.13 億美元,年增 96%,遠超市場預期的 21.8 億美元。美國商業業務收入 9.84 億美元,年增 148%,首次超過美國政府業務。調整後 EPS 為 0.44 美元,也高於預期
公司還將全年營收指引上調至約 85.3 億美元,預計 Q4 營收最高達到 26.53 億美元
財報這麼強,股價卻在盤後下跌近 3%。我認為問題主要出在市場預期太高,以及訂單增長出現降溫
Q3 總合約價值 TCV 年增僅 6%,美國商業合約價值增長 11%,相比上一季度超過 153% 的增速明顯放緩。營收高速增長,但新訂單沒有同步跟上,市場自然會擔心未來幾季的增長持續性
不過,Palantir 的獲利能力也相當突出,調整後自由現金流率達到 53%,說明它不只是靠燒錢換增長
我對 $PLTR 中長期依然偏積極,企業 AI 落地確實在加速,但短期股價很難只靠一份漂亮財報繼續上漲。估值已經提前反映了不少增長預期
接下來重點看商業訂單能否重新加速
如果訂單增速跟上營收,股價還有機會打開空間
如果持續放緩,即使業績超預期,也可能面臨估值回調
DYOR
PLTR+5.49%
- 1
今天輪到我放氣球啦🎈
♏️
♏️
載入更多
熱門話題
#Gate全球合規版圖擴展
24.88k 瀏覽量195 人討論中
#CPI數據前瞻
53.79k 瀏覽量2.28k 人討論中
#美伊談判出現新進展
9.49k 瀏覽量1.29k 人討論中
#韓股漲超5%
6.81k 瀏覽量4.89k 人討論中
#標普500創7個月最大漲幅
3.05k 瀏覽量412 人討論中
#AVAX利好短時上漲6.4%
2.57k 瀏覽量625 人討論中
#紅牛雙車登上巴西領獎台
17.55k 瀏覽量30.65k 人討論中
#Anthropic啟動納斯達克IPO路演
2.41k 瀏覽量1.48k 人討論中
#Gate24小時淨流入全球第三
8.92k 瀏覽量1.08k 人討論中
#英偉達CEO致歉並接受調查
33.68k 瀏覽量7.37k 人討論中