


Alexx0

用戶暫無簡介
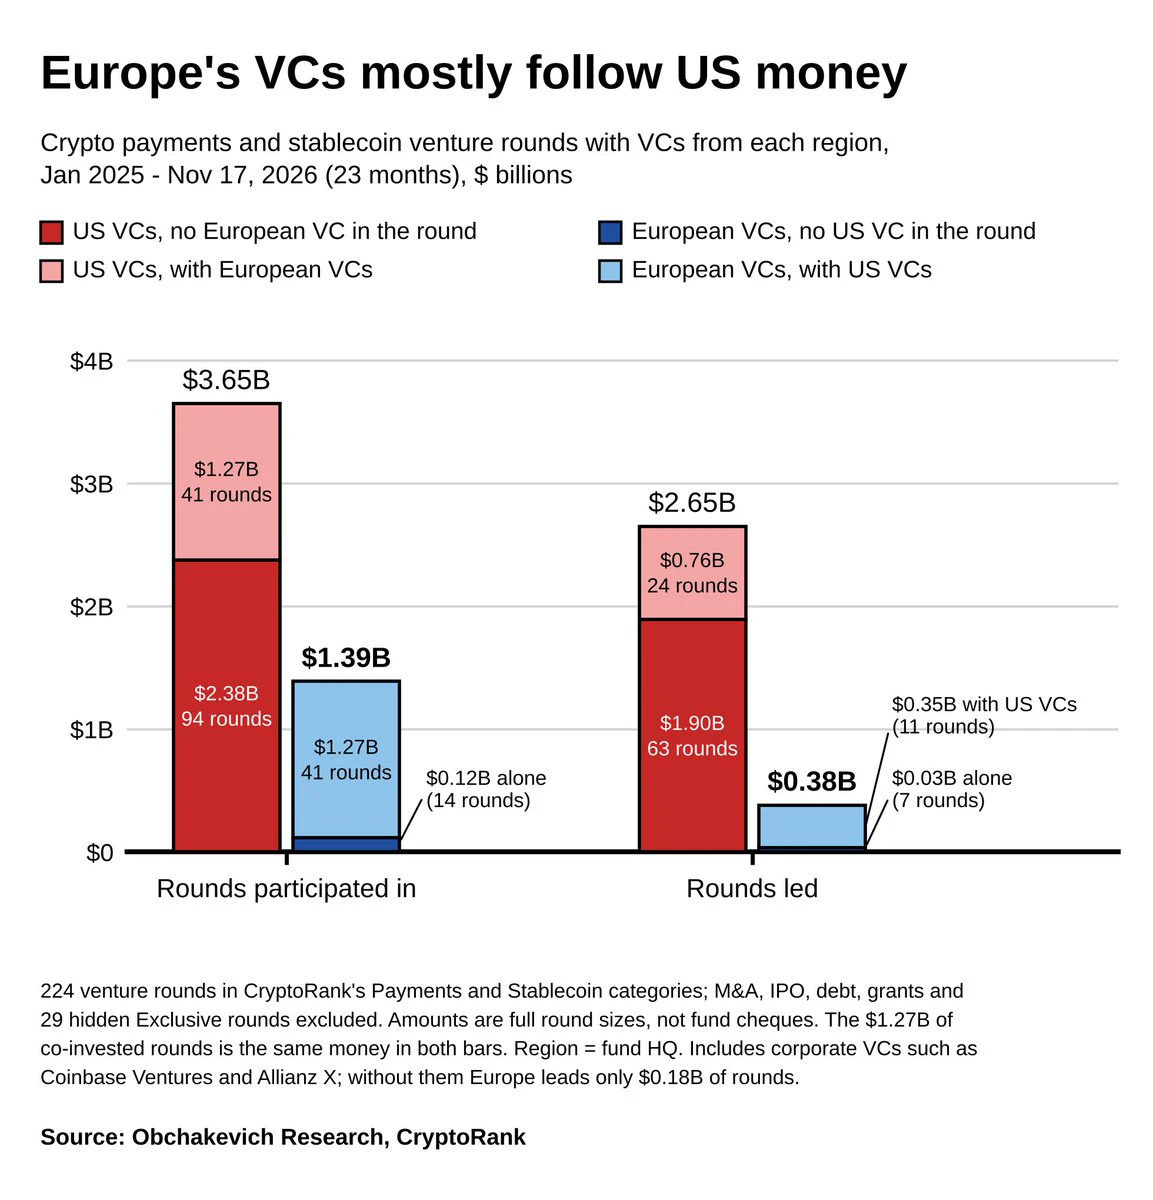
92% 涉及歐洲創投基金的加密貨幣支付與穩定幣募資輪次中,所募得的資金來自美國創投基金也有參與的交易。就輪次數量而言,這占了 75%。
我分析了 2025 年 1 月至 2026 年 11 月中旬,公司的 224 輪募資,並比較美國與歐洲創投基金。
美國基金參與的輪次總額達 36.5 億美元,歐洲基金參與的輪次總額則達 13.9 億美元。在美國基金未參與的輪次中,歐洲基金僅支持了 14 輪,總額達 1.2 億美元。
就領投情況而言,歐洲似乎落後了。歐洲創投基金領投的輪次總額達 3.8 億美元,但其中只有該金額的 $30m ,分散在 7 筆交易中,是在沒有美國資金參與的情況下募得的。
美國創投基金領投的輪次總額達 26.5 億美元。簡而言之,歐洲基金大多加入已有美國基金參與的交易,很少自行領投。
對於一個制定了 MiCA,並希望以歐元計價的穩定幣能與以美元計價的穩定幣競爭的地區來說,這種情況令人意外。
我分析了 2025 年 1 月至 2026 年 11 月中旬,公司的 224 輪募資,並比較美國與歐洲創投基金。
美國基金參與的輪次總額達 36.5 億美元,歐洲基金參與的輪次總額則達 13.9 億美元。在美國基金未參與的輪次中,歐洲基金僅支持了 14 輪,總額達 1.2 億美元。
就領投情況而言,歐洲似乎落後了。歐洲創投基金領投的輪次總額達 3.8 億美元,但其中只有該金額的 $30m ,分散在 7 筆交易中,是在沒有美國資金參與的情況下募得的。
美國創投基金領投的輪次總額達 26.5 億美元。簡而言之,歐洲基金大多加入已有美國基金參與的交易,很少自行領投。
對於一個制定了 MiCA,並希望以歐元計價的穩定幣能與以美元計價的穩定幣競爭的地區來說,這種情況令人意外。
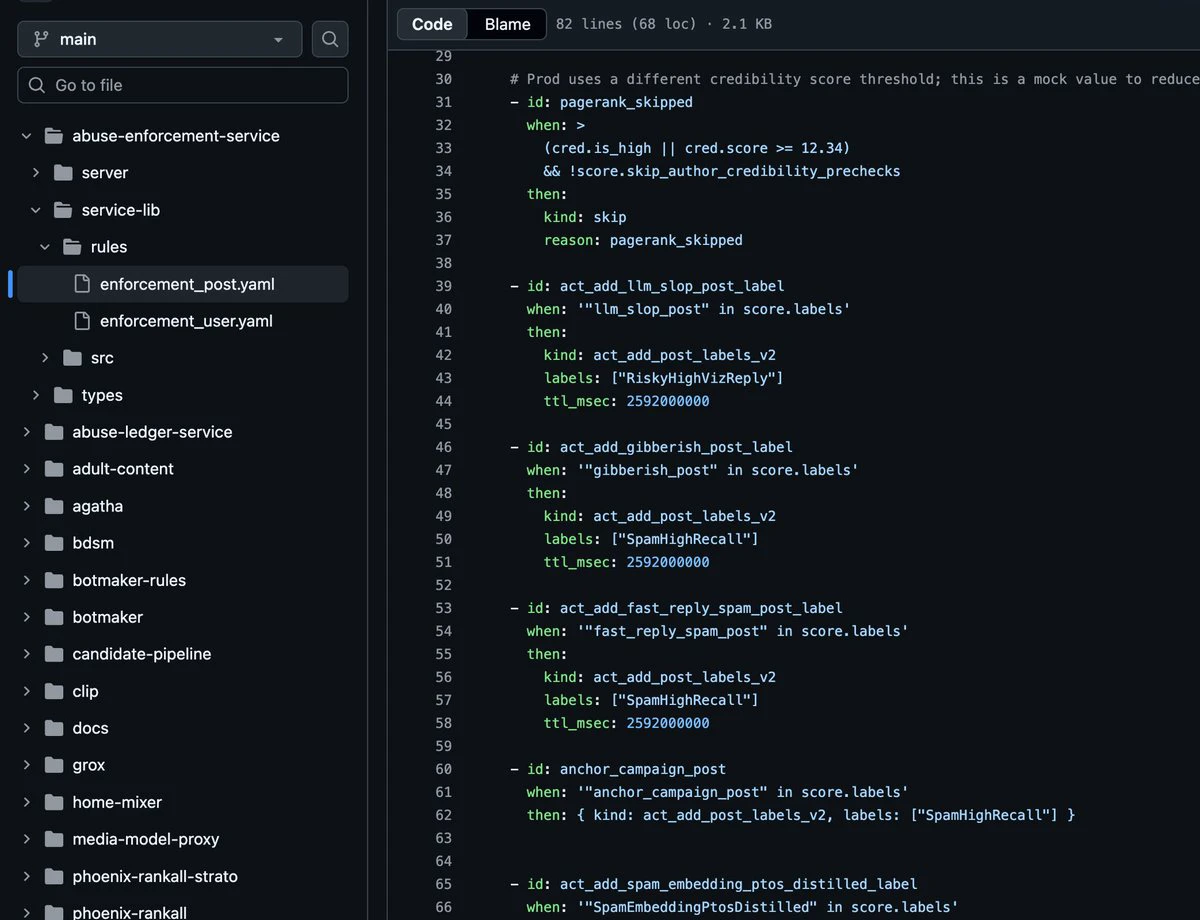
X 會主動檢查帳號和內容是否含有 LLM 垃圾內容,並在內部將其標記為「llm_slop_user」。
所以,如果你用 AI 撰寫留言和內容,我有個非常不好的消息要告訴你。你很快就可能被貼上「SpamHighRecall」標籤,貼文也會遭到影子封禁。
因此,請自行創作內容,尤其是留言。
所以,如果你用 AI 撰寫留言和內容,我有個非常不好的消息要告訴你。你很快就可能被貼上「SpamHighRecall」標籤,貼文也會遭到影子封禁。
因此,請自行創作內容,尤其是留言。
- 1
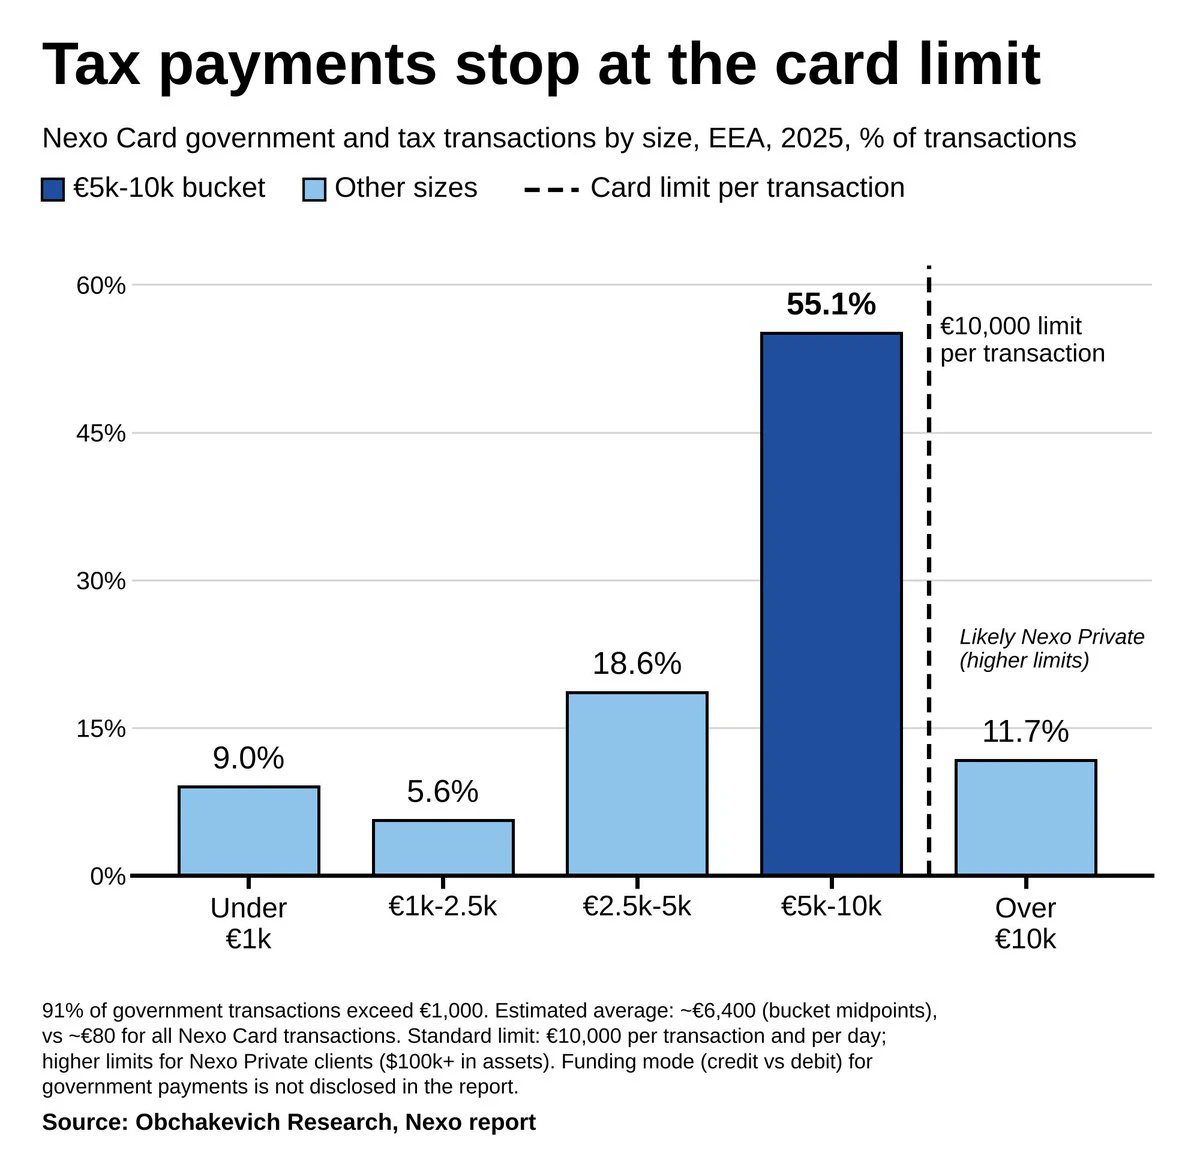
昨天,@Nexo 發布了一份關於其加密貨幣卡的詳細報告,其中最有趣的部分不是支付雜貨或餐廳費用,而是稅款。
報告中一項有趣的統計數據是:透過 Nexo 卡支付的所有政府款項中,有 91% 超過 €1,000,其中 55% 介於 €5,000 至 €10,000 之間,近 12% 超過 €10,000。€10,000 是每日交易限額。
根據我的估算,平均政府款項約為 €6,400,而平均刷卡交易金額僅為 €80。兩者相差 80 倍。Nexo 推廣其信用額度時宣稱,你可以用加密貨幣作為抵押借款,並避開資本利得稅。
一項有趣的事實是,千禧世代約占使用 Nexo 加密貨幣卡支付政府款項人數的 42%。
所以,這份報告沒有回答的問題是:這些付款中究竟有多少比例是透過「信用模式」處理的?如果這個比例確實很高,那麼許多歐洲人正在透過以 Bitcoin 作為擔保借款來繳稅,這樣他們就不必賣掉自己的 BTC。
因此,這已不再只是一張用來買咖啡的普通卡片,而是一種透過加密貨幣卡進行稅務規劃的方法。
報告中一項有趣的統計數據是:透過 Nexo 卡支付的所有政府款項中,有 91% 超過 €1,000,其中 55% 介於 €5,000 至 €10,000 之間,近 12% 超過 €10,000。€10,000 是每日交易限額。
根據我的估算,平均政府款項約為 €6,400,而平均刷卡交易金額僅為 €80。兩者相差 80 倍。Nexo 推廣其信用額度時宣稱,你可以用加密貨幣作為抵押借款,並避開資本利得稅。
一項有趣的事實是,千禧世代約占使用 Nexo 加密貨幣卡支付政府款項人數的 42%。
所以,這份報告沒有回答的問題是:這些付款中究竟有多少比例是透過「信用模式」處理的?如果這個比例確實很高,那麼許多歐洲人正在透過以 Bitcoin 作為擔保借款來繳稅,這樣他們就不必賣掉自己的 BTC。
因此,這已不再只是一張用來買咖啡的普通卡片,而是一種透過加密貨幣卡進行稅務規劃的方法。
BTC-0.67%
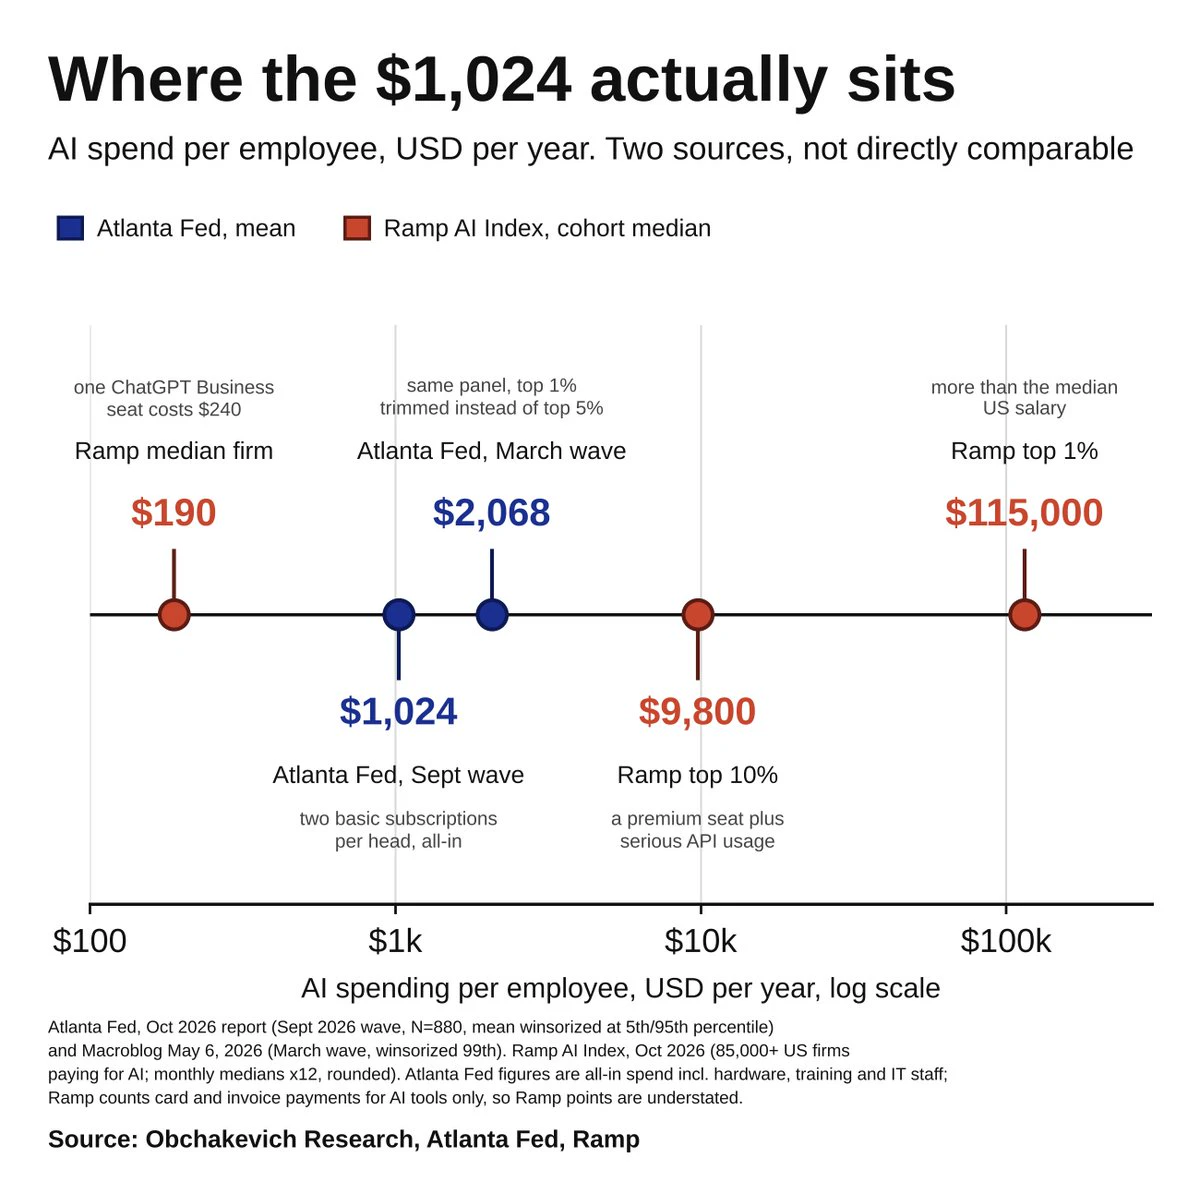
在 2026 年 10 月的報告中,@AtlantaFed 表示,美國企業每年平均在每位員工身上花費約 1,024 美元購買 AI。但如果我們看看他們 5 月的貼文,同一份調查顯示的數字是 2,068 美元。
我認為我們可以相當確定這兩個數字都沒錯。唯一的差別在於你把多少家支出最高的企業算進去。排除支出最高的 5%,平均值就會減半。少數企業占了幾乎所有支出,其他企業則只買幾個訂閱。
每年 1,024 美元大約等於一個 ChatGPT 授權加一個 Copilot,僅此而已。沒有代理程式、沒有 API,也沒有進階工具。如果我們看看 @tryramp 的卡片數據,也會看到相同情況:企業支出的中位數是每年 190 美元,前 1% 則支出 11.5 萬美元。
所以,像「AI 支出翻倍」這樣的標題只是說說而已,實際上,對大多數企業來說,支出翻倍後也不過是兩個基本訂閱方案的價格。
真正為資料中心買單的企業,位於企業支出中位數的 600 倍之處。
我認為我們可以相當確定這兩個數字都沒錯。唯一的差別在於你把多少家支出最高的企業算進去。排除支出最高的 5%,平均值就會減半。少數企業占了幾乎所有支出,其他企業則只買幾個訂閱。
每年 1,024 美元大約等於一個 ChatGPT 授權加一個 Copilot,僅此而已。沒有代理程式、沒有 API,也沒有進階工具。如果我們看看 @tryramp 的卡片數據,也會看到相同情況:企業支出的中位數是每年 190 美元,前 1% 則支出 11.5 萬美元。
所以,像「AI 支出翻倍」這樣的標題只是說說而已,實際上,對大多數企業來說,支出翻倍後也不過是兩個基本訂閱方案的價格。
真正為資料中心買單的企業,位於企業支出中位數的 600 倍之處。
- 1
- 1
大家都在為新演算法恐慌
我,自 2018 年起就在 Twitter/X 上:
「寶貝,我才不在乎」
我,自 2018 年起就在 Twitter/X 上:
「寶貝,我才不在乎」
@tradexyz: 資金沒有離開,而是沉澱下來
大家都在談 RWA 永續合約的成交量。成交量並不能告訴你人們如何使用這些合約。要知道這一點,你需要未平倉合約量,還有一個操作:用前者除以後者。我算了。結果如下。
@tradexyz的每週成交量從 2025 年 11 月的$300M 上升至 7 月 27 日當週的高峰 364 億美元。11 月 2 日當週為 134 億美元,是高點的 37%。只看這裡,市場似乎已經降溫。
未平倉合約量的走勢則不同:2025 年 11 月的$59M 、3 月初的$1B 、6 月底的$3B 、11 月 2 日當週的 43.7 億美元——創下歷史新高。全年未平倉合約量成長了 74 倍,而且每一季都沒有下滑。
成交量只有高峰的三分之一,未平倉合約量卻創下紀錄。兩者合在一起只代表一件事:部位持有的時間更長了。
冬季, 的未平倉合約量每週周轉 9 至 13 次。7 月成交量達到高峰時,是 10 次。9 月是 3.4 次。11 月 2 日當週是 3.1 次,為整個序列中的最低值。
以持倉時間來看:冬季平均部位的存續時間約為 9 小時,如今則是 2 天半。8 個月內,典型部位的持有期限延長了 6 倍。市場降溫時不會有這種表現。市場改變客群時才會如此。
數據沒有說明這 44 億美元由誰持有。但可能的對象不多:對沖庫存的代幣化股票做市商;持有套利收益數週的基差交易者;以方
大家都在談 RWA 永續合約的成交量。成交量並不能告訴你人們如何使用這些合約。要知道這一點,你需要未平倉合約量,還有一個操作:用前者除以後者。我算了。結果如下。
@tradexyz的每週成交量從 2025 年 11 月的$300M 上升至 7 月 27 日當週的高峰 364 億美元。11 月 2 日當週為 134 億美元,是高點的 37%。只看這裡,市場似乎已經降溫。
未平倉合約量的走勢則不同:2025 年 11 月的$59M 、3 月初的$1B 、6 月底的$3B 、11 月 2 日當週的 43.7 億美元——創下歷史新高。全年未平倉合約量成長了 74 倍,而且每一季都沒有下滑。
成交量只有高峰的三分之一,未平倉合約量卻創下紀錄。兩者合在一起只代表一件事:部位持有的時間更長了。
冬季, 的未平倉合約量每週周轉 9 至 13 次。7 月成交量達到高峰時,是 10 次。9 月是 3.4 次。11 月 2 日當週是 3.1 次,為整個序列中的最低值。
以持倉時間來看:冬季平均部位的存續時間約為 9 小時,如今則是 2 天半。8 個月內,典型部位的持有期限延長了 6 倍。市場降溫時不會有這種表現。市場改變客群時才會如此。
數據沒有說明這 44 億美元由誰持有。但可能的對象不多:對沖庫存的代幣化股票做市商;持有套利收益數週的基差交易者;以方
我正在追蹤、已推出產品且沒有已知定價創投融資輪的穩定幣應用:
(A+) @rio_latam - LATAM 年度穩定幣交易量超過 30 億美元,已在鏈上確認。獲 YC 投資,此後沒有其他融資。
(A) @subyhq - 支援穩定幣結算的 MoR 閘道,合作商家超過 800 家,為 Circle 合作夥伴。
(A) @musepay_io - 已取得香港、澳洲和薩爾瓦多的執照。未披露任何融資。
(A) @cashi - 穩定幣現金回饋卡,自 2026 年 8 月起在香港公開測試。
(A) @UseArtisan - 為美國租屋者提供 USDC 帳單付款服務。目前處於候補名單階段。
(A+) @rio_latam - LATAM 年度穩定幣交易量超過 30 億美元,已在鏈上確認。獲 YC 投資,此後沒有其他融資。
(A) @subyhq - 支援穩定幣結算的 MoR 閘道,合作商家超過 800 家,為 Circle 合作夥伴。
(A) @musepay_io - 已取得香港、澳洲和薩爾瓦多的執照。未披露任何融資。
(A) @cashi - 穩定幣現金回饋卡,自 2026 年 8 月起在香港公開測試。
(A) @UseArtisan - 為美國租屋者提供 USDC 帳單付款服務。目前處於候補名單階段。
Meta 已停止接受另一家發卡機構的卡片。本週,一些使用新型數位銀行 @slashapp 的卡片支付 @Meta Ads 費用的廣告主,無法再存取其廣告帳戶:Meta 停止接受 Slash 部分信用卡 BIN。
Slash 在給客戶的訊息中確認了這起事件,並表示 95% 受影響的用戶已恢復使用,目前可行的解決方式是改用簽帳卡 BIN,或透過 ACH 支付帳單。
Meta 尚未說明原因。但影響規模值得注意:根據 Slash 執行長表示,Meta 所有廣告中,近 2% 是使用 Slash 卡片購買,每年約有 $4B 經由該公司的信用卡支付。
更值得注意的是:Slash 表示,這並非單一事件,而是 Meta 正逐步推出的變更所造成的結果,並預期其他服務商也會受到影響(目前尚未發現其他服務商出現問題)。
這與我們在 4 月看到的情況一致,當時 Meta 將大型廣告主從卡片支付轉為開立帳單和直接扣款。
金融科技業者可以從中得到的結論很簡單:如果你的卡片產品仰賴單一商家,風險不在你身上,而在於對方的政策。
大型 B2B 帳單正逐漸離開卡片支付網路,改用直接支付方式——ACH、簽帳卡,接下來則是穩定幣。
Slash 在給客戶的訊息中確認了這起事件,並表示 95% 受影響的用戶已恢復使用,目前可行的解決方式是改用簽帳卡 BIN,或透過 ACH 支付帳單。
Meta 尚未說明原因。但影響規模值得注意:根據 Slash 執行長表示,Meta 所有廣告中,近 2% 是使用 Slash 卡片購買,每年約有 $4B 經由該公司的信用卡支付。
更值得注意的是:Slash 表示,這並非單一事件,而是 Meta 正逐步推出的變更所造成的結果,並預期其他服務商也會受到影響(目前尚未發現其他服務商出現問題)。
這與我們在 4 月看到的情況一致,當時 Meta 將大型廣告主從卡片支付轉為開立帳單和直接扣款。
金融科技業者可以從中得到的結論很簡單:如果你的卡片產品仰賴單一商家,風險不在你身上,而在於對方的政策。
大型 B2B 帳單正逐漸離開卡片支付網路,改用直接支付方式——ACH、簽帳卡,接下來則是穩定幣。
SEPA Instant 幾乎能完成 USDC 在歐洲境內支付所做的一切。
它的優勢只有在介面處才會顯現:不同司法管轄區之間、不同貨幣之間、系統彼此不相容的組織之間,以及銀行體系薄弱的支付通道中。
換句話說,穩定幣並非支付系統的替代品,而是串起整合不佳的支付系統的黏著劑。
它的優勢只有在介面處才會顯現:不同司法管轄區之間、不同貨幣之間、系統彼此不相容的組織之間,以及銀行體系薄弱的支付通道中。
換句話說,穩定幣並非支付系統的替代品,而是串起整合不佳的支付系統的黏著劑。
USDC+0.01%
實際上有多少家穩定幣跨境 B2B 公司獲得融資?
我檢視了 @VerdaVentures Stablescape 清單中的 589 家公司,並逐一查核所有可取得的資料來源,確認各公司是否完成融資輪次。
我也移除了被錯誤歸類的專案,剩下 568 家真正符合條件的公司。
結果:568 家中有 193 家( 34% )確認完成融資輪次。375 家( 66% )沒有公開證據顯示曾獲得外部資金。
在 193 家獲得融資的公司中:
- 159 家揭露了融資金額——總計 $4b ,每家公司中位數為 $7m
- 34 家募得資金,但未揭露金額
查核還揭露了以下情況:
1/ 資金集中在頂端。64 家已完成 A 輪或更後期融資的公司,佔已揭露 $4b 的 76%。約 375 家長尾公司不是自籌資金、尚未推出產品,就是已經倒閉。
2/ 市場版圖高估了這個領域。「589 家公司正在打造穩定幣跨境支付軌道」聽起來市場競爭激烈。但真正值得投資的公司不到 200 家,而具備顯著發展動能的公司更少。
3/ 非洲公司數量多,資金少。共有 90 家公司,其中 51 家在奈及利亞——按公司數量計,這是僅次於北美和歐洲的第三大區域,但在主要區域中,獲融資公司佔比最低( 30% ),融資輪次中位數也最小( $3m ,北美為 950 萬美元 )。
這對投資人意味著什麼
這個類別呈現早期階段領域的結構。568 家公司中,有
我檢視了 @VerdaVentures Stablescape 清單中的 589 家公司,並逐一查核所有可取得的資料來源,確認各公司是否完成融資輪次。
我也移除了被錯誤歸類的專案,剩下 568 家真正符合條件的公司。
結果:568 家中有 193 家( 34% )確認完成融資輪次。375 家( 66% )沒有公開證據顯示曾獲得外部資金。
在 193 家獲得融資的公司中:
- 159 家揭露了融資金額——總計 $4b ,每家公司中位數為 $7m
- 34 家募得資金,但未揭露金額
查核還揭露了以下情況:
1/ 資金集中在頂端。64 家已完成 A 輪或更後期融資的公司,佔已揭露 $4b 的 76%。約 375 家長尾公司不是自籌資金、尚未推出產品,就是已經倒閉。
2/ 市場版圖高估了這個領域。「589 家公司正在打造穩定幣跨境支付軌道」聽起來市場競爭激烈。但真正值得投資的公司不到 200 家,而具備顯著發展動能的公司更少。
3/ 非洲公司數量多,資金少。共有 90 家公司,其中 51 家在奈及利亞——按公司數量計,這是僅次於北美和歐洲的第三大區域,但在主要區域中,獲融資公司佔比最低( 30% ),融資輪次中位數也最小( $3m ,北美為 950 萬美元 )。
這對投資人意味著什麼
這個類別呈現早期階段領域的結構。568 家公司中,有
- 1
如果你想打造一款支援穩定幣支付的產品,你只需要打造一款穩定可靠的產品,提供良好的服務、支援和透明的費用。
就這樣 - 沒必要用數百種新功能來掩飾產品的不足,例如在不需要的地方加入 AI,或是加入本應讓生活更輕鬆、卻反而為客戶和開發團隊帶來更多麻煩的機器人。
一切都應該簡單易懂,就連 10 歲的小孩也能理解。
就這樣 - 沒必要用數百種新功能來掩飾產品的不足,例如在不需要的地方加入 AI,或是加入本應讓生活更輕鬆、卻反而為客戶和開發團隊帶來更多麻煩的機器人。
一切都應該簡單易懂,就連 10 歲的小孩也能理解。
STABLE-1.39%
⚠️ 突發:@1inch 正在結束 1inch Card。
該計畫將於 2026 年 12 月 18 日結束,且目前已停止新的註冊。
持卡人應在該日期前消費或提領餘額。帳戶關閉、KYC 與資料請求由發卡機構 Crypto Life (CL) 處理。
該計畫將於 2026 年 12 月 18 日結束,且目前已停止新的註冊。
持卡人應在該日期前消費或提領餘額。帳戶關閉、KYC 與資料請求由發卡機構 Crypto Life (CL) 處理。
1INCH-0.84%
目前,大多數穩定幣支付產品都是建構於三家持牌出金服務提供商之上的使用者介面。
支付不會在區塊鏈上結束;而是在商家於其帳戶收到法定貨幣時結束。
幾乎所有人都將這最後一步外包給 @Stablecoin、@BVNKFinance、@zerohashx 或當地合作銀行。換句話說,利潤、合規與外匯價差不屬於產品,而是屬於支付通道提供商。
支付不會在區塊鏈上結束;而是在商家於其帳戶收到法定貨幣時結束。
幾乎所有人都將這最後一步外包給 @Stablecoin、@BVNKFinance、@zerohashx 或當地合作銀行。換句話說,利潤、合規與外匯價差不屬於產品,而是屬於支付通道提供商。
2025 年 12 月,@ARKInvest將我的 Crypto Cards 儀表板納入其 DAT 市場概覽。@ether_fi是該頁投影片上的首要項目,當月卡片消費額為 $56M 。
十個月後,單獨查看 EtherFi Cash:累計卡片消費額於 10 月 17 日突破 $1B 。其中 $815M 發生在該頁投影片之後。
第一個 $500M 從推出到達成花了 18 個月。第二個 $500M 花了四個半月。月度交易量從 12 月的 $56M 增加至 9 月的 $129M ,而 10 月按年化速度約為 1.4 億美元。
自推出以來共有 1270 萬筆交易、11.76 萬張卡。
十個月後,單獨查看 EtherFi Cash:累計卡片消費額於 10 月 17 日突破 $1B 。其中 $815M 發生在該頁投影片之後。
第一個 $500M 從推出到達成花了 18 個月。第二個 $500M 花了四個半月。月度交易量從 12 月的 $56M 增加至 9 月的 $129M ,而 10 月按年化速度約為 1.4 億美元。
自推出以來共有 1270 萬筆交易、11.76 萬張卡。
🔥 大膽看法:穩定幣支付其實是偽裝成支付業務的存款業務。
整個經濟體系都圍繞著浮存金運作:誰持有餘額,誰就能從美國國庫券中賺取收益。支付只不過是將餘額吸引到自己這邊的一種方式。
這就是為什麼發行商和交易所將取得勝利,而無法取得浮存金的純支付新創公司,將只不過是轉售商,其利潤率會逐年縮減至零。
整個經濟體系都圍繞著浮存金運作:誰持有餘額,誰就能從美國國庫券中賺取收益。支付只不過是將餘額吸引到自己這邊的一種方式。
這就是為什麼發行商和交易所將取得勝利,而無法取得浮存金的純支付新創公司,將只不過是轉售商,其利潤率會逐年縮減至零。
- 1
在獨自經營 Obchakevich Research 三年後——相關研究成果曾獲 Forbes、CoinDesk、The Block 引用,並被 a16z crypto、ARK invest、GSR、Keyrock、Polygon Labs、Avalanche、Flagship Advisory Partners 及其他機構採用——我現在尋找一個全職或長期顧問聘任職位。
自 2023 年起,我一直在研究穩定幣支付,早在它成為一個類別之前。我了解這些企業在底層實際如何運作——鏈上資金流、結算、單位經濟效益——以及如何將真實支付量與公告區分開來。
我尋找的是:加密基金或穩定幣支付公司的投資分析師/研究主管。僅限遠端,歐洲時區。
如果這符合你正在打造的事業——DM
自 2023 年起,我一直在研究穩定幣支付,早在它成為一個類別之前。我了解這些企業在底層實際如何運作——鏈上資金流、結算、單位經濟效益——以及如何將真實支付量與公告區分開來。
我尋找的是:加密基金或穩定幣支付公司的投資分析師/研究主管。僅限遠端,歐洲時區。
如果這符合你正在打造的事業——DM
載入更多
熱門話題
#英偉達Q3營收1158億美元超預期
229.5K 瀏覽量7.2K 人討論中
#Gate年度榮耀盛典
2.5M 瀏覽量39.4K 人討論中
#GateMoney強化英鎊歐元支付能力
325.7K 瀏覽量1.6K 人討論中
#ANT獲准上市盤前合約已上線
464.3K 瀏覽量3.9K 人討論中
#BTC投降式拋售
1.2M 瀏覽量3.5K 人討論中
#GateLaunchpool上線INFI
562.1K 瀏覽量6.8K 人討論中
#日韓晶片股衝高回落
420.8K 瀏覽量2.2K 人討論中
#黃金跌至3800美元
1.2M 瀏覽量7.4K 人討論中
#Dr.Han牛津辯論社演講
350.1K 瀏覽量1.7K 人討論中
#MARA持續出售BTC
692K 瀏覽量1.6K 人討論中