


71_btc

最高等級 7
幣齡 5.5年
用戶暫無簡介
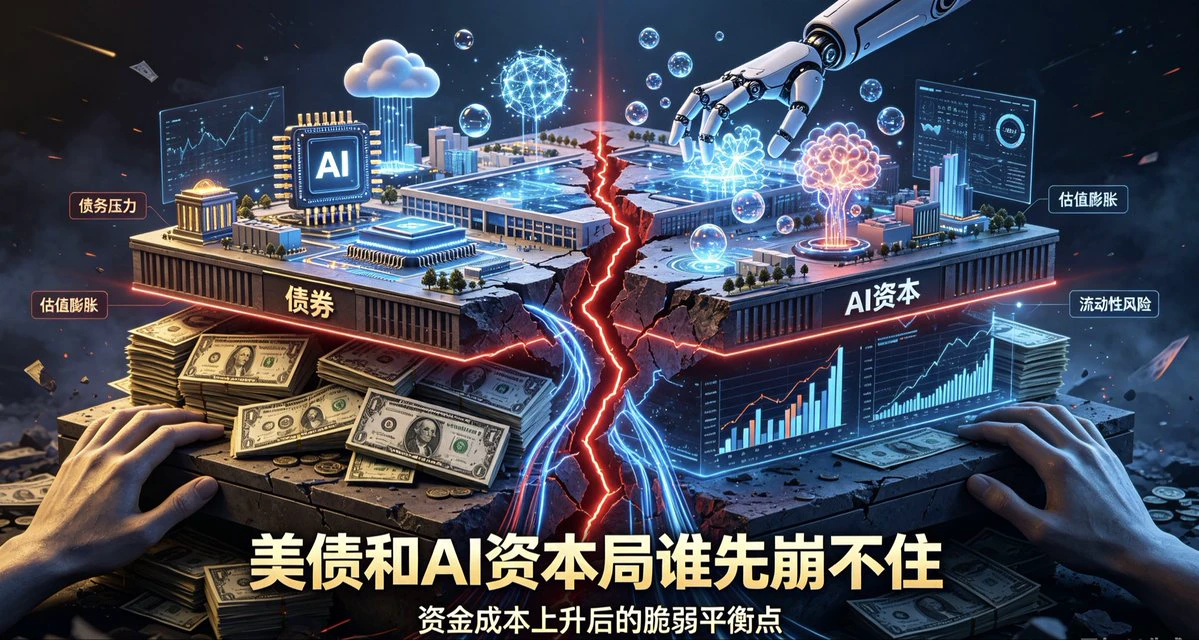
《美債和AI資本局誰先崩不住》
美債和AI的融資需求,本質上是在爭奪同一批長期資金,兩者的脆弱點深度綁定。當前的核心矛盾在於:AI的融資需求正在推高美債利率,而美債利率的攀升,反過來正在扼殺AI的融資能力。
📉 美債的「慢性壓力」
美債面臨的是結構性、慢性的供給過剩。美國聯邦債務已突破 40萬億美元,財政部持續擴大長債發行,而傳統買家(如外國央行、銀行)的需求卻在減弱。10年期美債收益率在5%以上徘徊,30年期一度觸及 5.73%,均創多年新高。達利歐警告,債券熊市「可能還有很長的路要走」。
💸 AI的「急性依賴」
AI的問題則在於對債務融資的急性依賴。科技巨頭內部現金流已近枯竭,2026-2028年全球AI算力擴張的外部融資缺口高達約 1.5萬億美元,其中債務融資占55%(約1.75萬億美元)。僅2026年上半年,科技巨頭就發行了約 2000億美元投資級債券。博通和英特爾CEO已公開警告:資金取得能力,可能成為AI擴張的最大瓶頸。
🔗 相互強化的風險螺旋
兩者的風險是相互強化的:
· AI發債 → 推高美債利率:AI企業以更高利率發行債券,直接虹吸了原本配置美債的養老金、保險資金,形成「擠出效應」,成為推高美債收益率的重要力量。
· 美債高利率 → 扼殺AI融資:10年期美債收益率突破5% ,被視為AI泡沫的「引爆點」,因為它會大幅抬高AI企業的發債成本,直接衝擊依賴外部融
今天的熱點全是老馬的Xmoney
以及未來圍繞Xmoney的各種可編程可meme玩法z
以及未來圍繞Xmoney的各種可編程可meme玩法z
- 2
其實重要的並不是技術,技術在 AI 時代並不值錢。
更重要的是想法,然後占據先手的戰略位置,持之以恆地把它做好做精。
更重要的是想法,然後占據先手的戰略位置,持之以恆地把它做好做精。
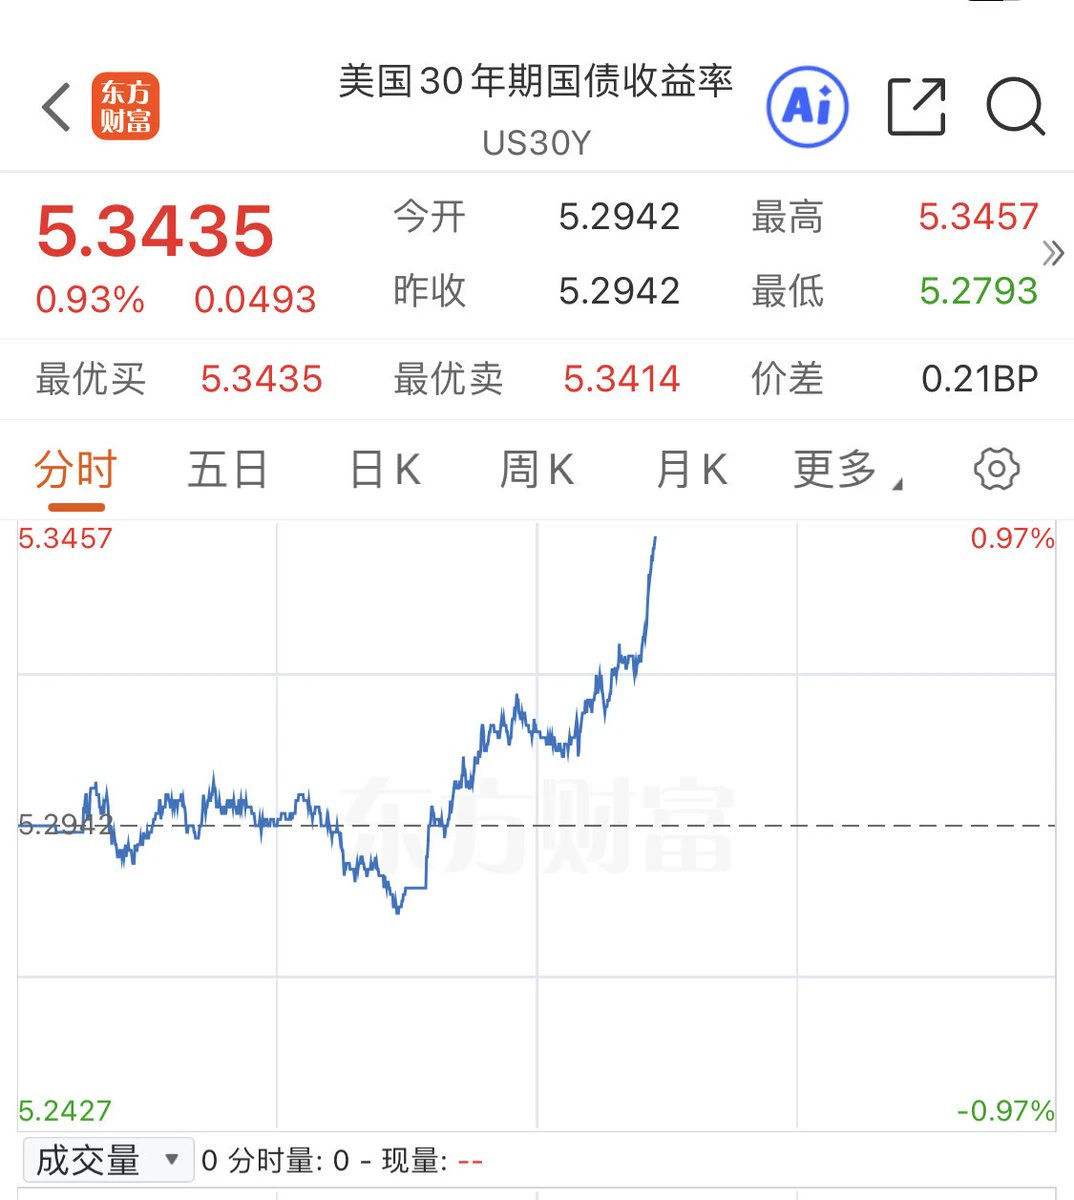
美國30年期國債收益率盤中升破5.34%,創2007年6月以來最高📈
美國財長加大力度回購救美債是對的✅
但是又同時救日圓匯率是嚴重的錯誤❌
1⃣️日本在未來產業沒位置,匯率長期走貶趨勢不可逆
2⃣️日圓升息已停不下來,從“基差交易”中撤離是必然
兩個同時救都救不住,市場已用腳投票
#美债 #日圓
美國財長加大力度回購救美債是對的✅
但是又同時救日圓匯率是嚴重的錯誤❌
1⃣️日本在未來產業沒位置,匯率長期走貶趨勢不可逆
2⃣️日圓升息已停不下來,從“基差交易”中撤離是必然
兩個同時救都救不住,市場已用腳投票
#美债 #日圓
- 2
科技股成市值第一總比白酒成市值第一好💪
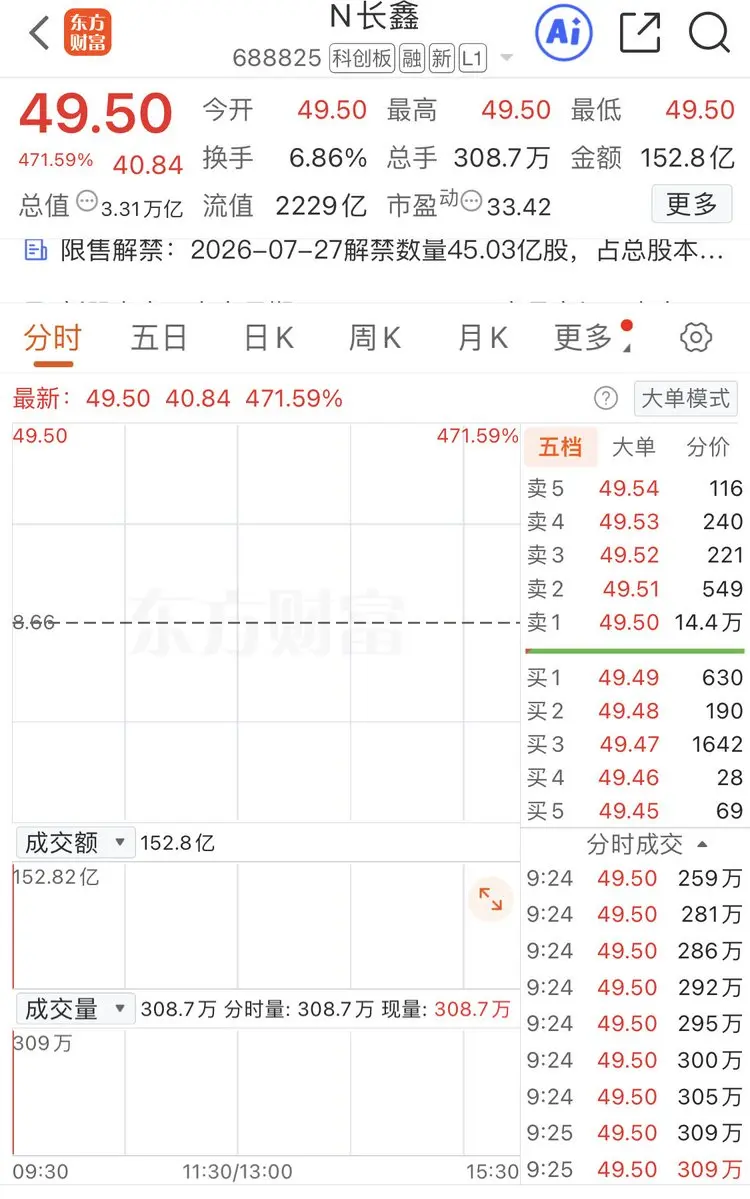
長鑫科技上市開盤價 49.5 元,成中國 A 股最高市值🥇
市場占有率是 7% 多,對比美光的 21%,差不多就是美光 1.1 萬億美金市值的三分之一,已加上國產替代空間
#长鑫 #美光 #存储 #內存 #A股
長鑫科技上市開盤價 49.5 元,成中國 A 股最高市值🥇
市場占有率是 7% 多,對比美光的 21%,差不多就是美光 1.1 萬億美金市值的三分之一,已加上國產替代空間
#长鑫 #美光 #存储 #內存 #A股
美股代幣化做底池交易加密資產的新玩法可能是一個新的突破點💡
打通 RAW 資產和 CRYPTO 資產的互動🚴
打通 RAW 資產和 CRYPTO 資產的互動🚴
1⃣️AI的「燒」🔥不退,BTC想起來有難度
2⃣️AI Agent 徹底大爆發,引入區塊鏈做最底層可信支付帳本,類似於x402
#AI #btc #BTC #crypto #x402
2⃣️AI Agent 徹底大爆發,引入區塊鏈做最底層可信支付帳本,類似於x402
#AI #btc #BTC #crypto #x402
BTC-0.67%
⚡️外星人Polymarket投資日記⚡️
第1篇 2026.6.24:
那就拿新地址用1500美金=1萬RMB做啟動開始預測交易遊戲吧🎮
前面用過幾個地址做實驗,有賺有虧,做了實驗蠻有意思。無論真假新聞,一切皆可投注;有意見就別逼逼,用真金白銀投票🗳
加上24日扎克伯格指示Meta開發預測市場,23日德甲宣布Polymarket為獨家合作夥伴,預測市場已經不再只是小眾賽道,而是逐漸被主流接受。
所以我公開我的地址,所有操作均公開,至於為什麼只用1500美金也就是小一萬RMB做實驗🧪,我喜歡從低往高打,這裡有一段故事,成功後再講。
Polymarket公開展示連結🔗
公開鏈上地址:0xa06e220fd4610c1f43b2e0e792a664da12e2f56f
🕐長期事件搞波動:
1⃣️穆杰塔巴7月31日前公開露面:買是
伊朗前領袖哈梅內伊的葬禮在7月4-9日舉行,穆杰塔巴雖然受傷但必然出席。所以在0.3的價格掃入2000張,由於時間還有10天,既然漲了10%就先獲利賣掉,賺個波動回頭再接回來;
2⃣️美國伊朗7月3日前外交會議:買是
美伊第二輪談判雖然沒官宣開始,停火只有60天,應該不用等太久。所以在0.08的價格掃入5000張,成本400U,後下午阿拉伯電視台傳出大概下周舉行,價格拉到0.29賣出1500張取回435U覆蓋全部成本,獲利262%,有望單筆交易利潤
⚠️ 大陸國務院今天新法規《對外投資的規定》⚠️
第二條 對外投資指直接或者間接獲得其他國家的企業、資產等所有權、控制權、經營管理權以及其他相關權益的活動。
解讀:
1⃣️你要炒美股,不行,必須報備
2⃣️加密不屬於哪個國家或地區的資產,不受影響,利好加密
PS:偷偷炒美股的要被直接沒收哦
第二條 對外投資指直接或者間接獲得其他國家的企業、資產等所有權、控制權、經營管理權以及其他相關權益的活動。
解讀:
1⃣️你要炒美股,不行,必須報備
2⃣️加密不屬於哪個國家或地區的資產,不受影響,利好加密
PS:偷偷炒美股的要被直接沒收哦
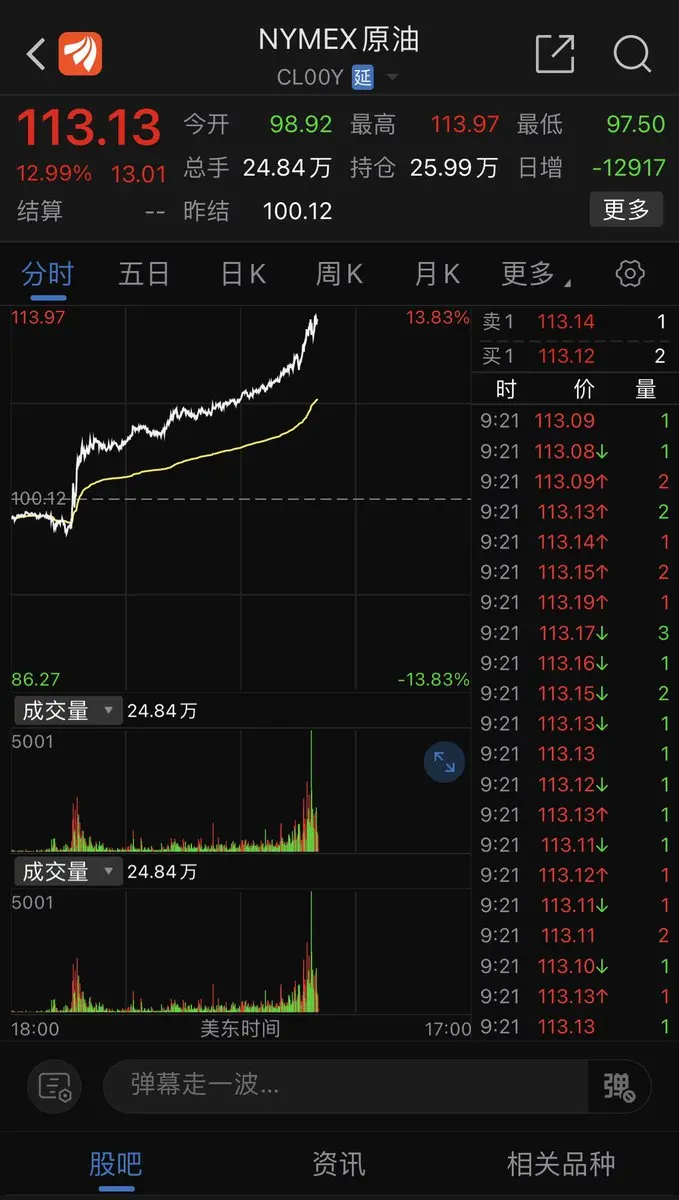
美油爆拉超過布油,大“滯漲”開啟,美聯儲2026年大概率不會降息,最壞的情況搞不好還會加息
1⃣️美油今天盤中大漲超10%,CPI徹底下不來了,資本市場準備死給你看
2⃣️不降息周期:資源類(除石油和煤化工)、大宗商品類、貴金屬都不要買而是拋售
3⃣️AI影響:所有軟件類股票都要避開
1⃣️美油今天盤中大漲超10%,CPI徹底下不來了,資本市場準備死給你看
2⃣️不降息周期:資源類(除石油和煤化工)、大宗商品類、貴金屬都不要買而是拋售
3⃣️AI影響:所有軟件類股票都要避開
載入更多
熱門話題
#美聯儲利率決議倒計時
28.57k 瀏覽量1.24k 人討論中
#Gate首家推出黃金CFD7X23交易
43.41k 瀏覽量6.39k 人討論中
#SK海力士Q3營收創歷史新高
4.32k 瀏覽量2.64k 人討論中
#微軟谷歌財報即將揭曉
214.73k 瀏覽量2.59k 人討論中
#BTC爭奪8萬美元關口
271.77k 瀏覽量25.76k 人討論中
#黃金重返4000美元上方
35.17k 瀏覽量5.83k 人討論中
#機構買幣策略出現分化
35.72k 瀏覽量1.66k 人討論中
#GateWCTCS9全球交易賽
1086.32k 瀏覽量8.66k 人討論中
#質押Launchpool瓜分36枚黃金代幣
17.41k 瀏覽量1.62k 人討論中
#Gate廣場萬聖節
166.18k 瀏覽量783 人討論中