


1783CLUB

用戶暫無簡介
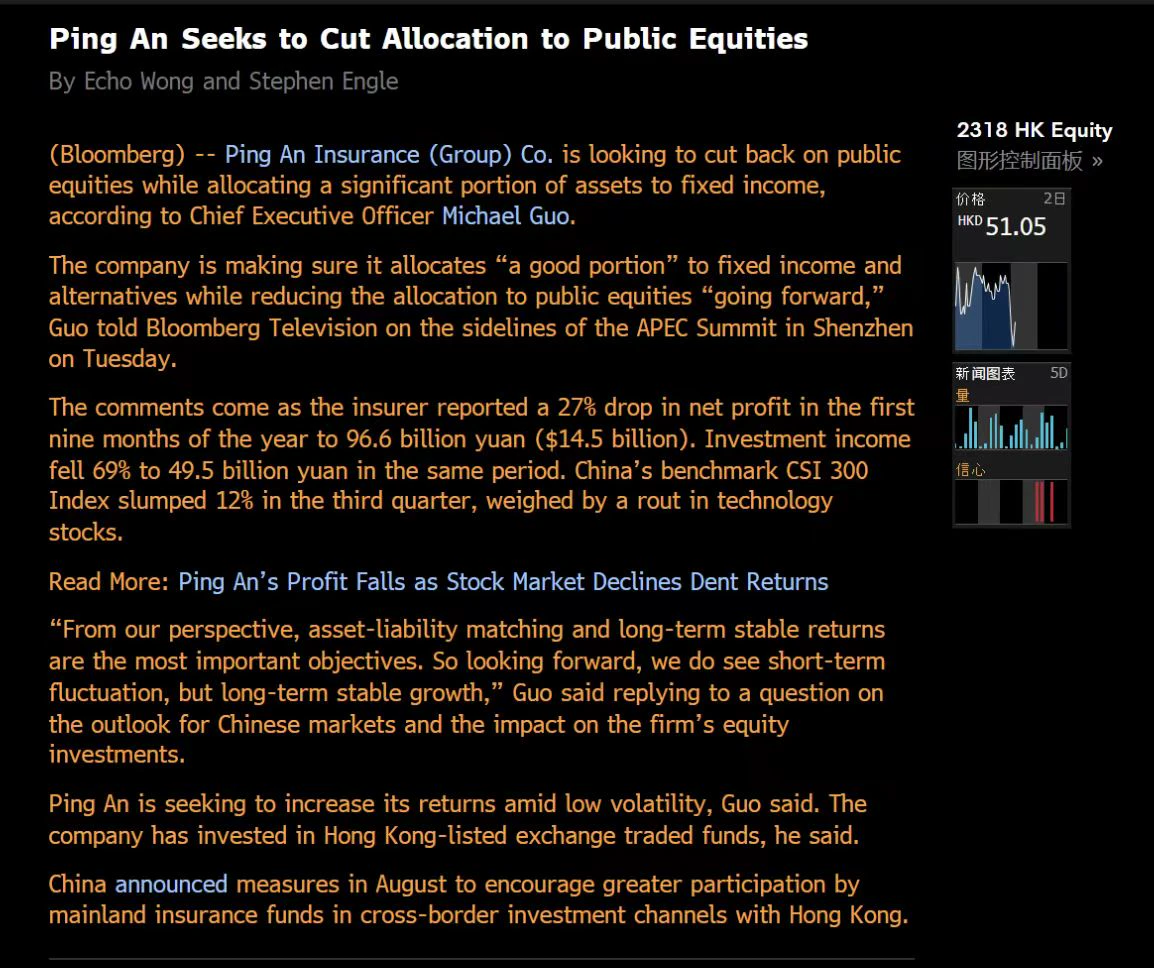
最應該長期持有股票的資金,居然開始撤退了。
保險資金,理論上是資本市場最有耐心的長期投資者之一。
保單期限動輒十年、二十年甚至更長,保險公司天生需要配置長期資產。
中國平安 CEO 郭曉濤在深圳舉行的亞太經合組織(APEC)峰會期間接受 Bloomberg 訪問時表示,未來將降低公開市場股票的配置比例,轉而增加固定收益和另類投資。
郭曉濤說這句話的前提是,2026 年前 9 個月,平安淨利潤同比下降 27%,投資收益更是暴跌 69%。
散戶撤退,可以說是扛不住波動;基金撤退,可以說是面臨贖回壓力。
但連保險資金這種真正的長期資金都不願意承擔市場波動。
保險資金,理論上是資本市場最有耐心的長期投資者之一。
保單期限動輒十年、二十年甚至更長,保險公司天生需要配置長期資產。
中國平安 CEO 郭曉濤在深圳舉行的亞太經合組織(APEC)峰會期間接受 Bloomberg 訪問時表示,未來將降低公開市場股票的配置比例,轉而增加固定收益和另類投資。
郭曉濤說這句話的前提是,2026 年前 9 個月,平安淨利潤同比下降 27%,投資收益更是暴跌 69%。
散戶撤退,可以說是扛不住波動;基金撤退,可以說是面臨贖回壓力。
但連保險資金這種真正的長期資金都不願意承擔市場波動。
【騰訊Q3財報背後:營收比預期少32億,資本支出比預期多260億】
騰訊2026年第三季度財報給出了兩組極度反差的數據:
營收2073億元,比市場預期少了32億元。
資本支出(買設備、建機房)高達814億元,比市場預期多花了260億元。
一邊是營收不如預期,一邊是支出瘋狂超標。
這兩個數字放在一起,騰訊當前的底牌就徹底露出來了:傳統現金牛還在賺錢,但賺來的錢正毫無保留地砸向AI。
一、少賺了32億
第三季度營收年增8%
廣告:營收430億,成長19%
國內遊戲:營收476億,成長11%
:月活14.49億
真正拖後腿的是國際遊戲(下跌9%)和部分社交增值服務。
少32億的預期差,不是需求崩了,而是部分業務出現了結構性分化。
二、多花的260億去哪了
第三季度資本支出814億元,年增暴漲527%。前三季度累計砸了1661億,相當於同期營收的27%。
這筆巨款流向了AI算力基礎設施:買GPU、買伺服器。
騰訊正從一家輕資產的網路平台,轉型為重資產的AI巨頭。
未來的騰訊,最核心的資產不僅是用戶的社交關係,還有龐大的算力儲備。
三、現金流「轉負」背後
為了搶占AI高地,騰訊提前把大筆真金白銀付給了硬體供應商。
為了搶算力,騰訊願意提前付款,甚至不惜動用債務融資。
四、AI的代價:利潤率開始承壓
AI讓騰訊的廣告更精準、轉換率更高,但它絕不是免費的午餐。
第三季度,騰訊廣告營收雖然成長了1
騰訊2026年第三季度財報給出了兩組極度反差的數據:
營收2073億元,比市場預期少了32億元。
資本支出(買設備、建機房)高達814億元,比市場預期多花了260億元。
一邊是營收不如預期,一邊是支出瘋狂超標。
這兩個數字放在一起,騰訊當前的底牌就徹底露出來了:傳統現金牛還在賺錢,但賺來的錢正毫無保留地砸向AI。
一、少賺了32億
第三季度營收年增8%
廣告:營收430億,成長19%
國內遊戲:營收476億,成長11%
:月活14.49億
真正拖後腿的是國際遊戲(下跌9%)和部分社交增值服務。
少32億的預期差,不是需求崩了,而是部分業務出現了結構性分化。
二、多花的260億去哪了
第三季度資本支出814億元,年增暴漲527%。前三季度累計砸了1661億,相當於同期營收的27%。
這筆巨款流向了AI算力基礎設施:買GPU、買伺服器。
騰訊正從一家輕資產的網路平台,轉型為重資產的AI巨頭。
未來的騰訊,最核心的資產不僅是用戶的社交關係,還有龐大的算力儲備。
三、現金流「轉負」背後
為了搶占AI高地,騰訊提前把大筆真金白銀付給了硬體供應商。
為了搶算力,騰訊願意提前付款,甚至不惜動用債務融資。
四、AI的代價:利潤率開始承壓
AI讓騰訊的廣告更精準、轉換率更高,但它絕不是免費的午餐。
第三季度,騰訊廣告營收雖然成長了1
比特小鹿 Bitdeer $BTDR 最近有點慘,股價跌至 3 年新低,一度跌破 4.5 美元。
以前,Bitdeer 只挨比特幣下跌的打,現在轉型 AI 數據中心,變成了兩頭挨打。
幾個硬核風險點:
一、監管夾擊:美國正收緊海外先進 GPU 和遠端算力監管。比特小鹿的 AI 數據中心部署在馬來西亞,營運中心在新加坡,接下來合規成本和客戶審查大概率要升級。
二、暗藏的借貸:與加密金融平台 BIT 有大額抵押借貸,截至 9 月底未償餘額約 4.23 億美元,外加約 3669 枚 BTC 借款。有抵押不意味著沒風險。
三、兩頭燒錢:以前挖礦看電價和幣價;現在搞 AI 數據中心,還得看 GPU 採購、機房建設、利用率、出口管制。
最怕的局面是:比特幣下跌,挖礦現金流持續承壓;AI 數據中心業務還沒形成利潤,資本開支卻停不下來。
雖然手裡握著約 29 億美元的 AI 數據中心合約儲備,但合約能不能兌現成現金流,才是下一階段生死線。
牛市講轉型故事,熊市考驗資產負債表。
#比特小鹿 #Bitdeer #数据中心 #挖坑 #比特幣
以前,Bitdeer 只挨比特幣下跌的打,現在轉型 AI 數據中心,變成了兩頭挨打。
幾個硬核風險點:
一、監管夾擊:美國正收緊海外先進 GPU 和遠端算力監管。比特小鹿的 AI 數據中心部署在馬來西亞,營運中心在新加坡,接下來合規成本和客戶審查大概率要升級。
二、暗藏的借貸:與加密金融平台 BIT 有大額抵押借貸,截至 9 月底未償餘額約 4.23 億美元,外加約 3669 枚 BTC 借款。有抵押不意味著沒風險。
三、兩頭燒錢:以前挖礦看電價和幣價;現在搞 AI 數據中心,還得看 GPU 採購、機房建設、利用率、出口管制。
最怕的局面是:比特幣下跌,挖礦現金流持續承壓;AI 數據中心業務還沒形成利潤,資本開支卻停不下來。
雖然手裡握著約 29 億美元的 AI 數據中心合約儲備,但合約能不能兌現成現金流,才是下一階段生死線。
牛市講轉型故事,熊市考驗資產負債表。
#比特小鹿 #Bitdeer #数据中心 #挖坑 #比特幣
華爾街頂級基金最新持倉曝光,最擁擠的交易可能不是英偉達,而是亞馬遜。
看了13位知名投資人和基金的2026年Q3美股13F持倉,有幾個很有意思的細節:
1、亞馬遜AMZN成為最大共識
13個投資人或基金中,7個將亞馬遜列為前三大持倉。
Thiel 27%、Klarman 18%、Tepper 15%、Tiger Global 11%。
AI時代,華爾街不只是押注賣GPU的公司,也在押注擁有雲端運算、AI基礎設施和成熟現金流的巨頭。
2、AI硬體投資已經明顯分化
Gerstner:英偉達NVDA 22%。
Tepper:美光MU 18%、台積電TSM 10%。
Coatue:台積電8%、美光6%。
Druckenmiller:希捷STX 9%。
GPU、HBM、晶圓製造、儲存,大家都在AI產業鏈上找機會,但下注的位置並不相同。
3、李錄最重的其實是谷歌
拼多多PDD 24%,GOOGL 23%,GOOG約22%。
GOOGL和GOOG合起來,Alphabet佔申報組合約45%。
4、段永平還是熟悉的風格
蘋果41%,伯克希爾24%,拼多多13%。
前三大持倉合計78%。
別人研究AI產業鏈的每個環節,他依然高度集中於自己熟悉的公司。
5、Peter Thiel的SOXX倉位高達35%
沒有單獨重倉某一家晶片公司,而是透過半導體ETF取得產業曝險。
當然,這些都是截至9月30日的13F
看了13位知名投資人和基金的2026年Q3美股13F持倉,有幾個很有意思的細節:
1、亞馬遜AMZN成為最大共識
13個投資人或基金中,7個將亞馬遜列為前三大持倉。
Thiel 27%、Klarman 18%、Tepper 15%、Tiger Global 11%。
AI時代,華爾街不只是押注賣GPU的公司,也在押注擁有雲端運算、AI基礎設施和成熟現金流的巨頭。
2、AI硬體投資已經明顯分化
Gerstner:英偉達NVDA 22%。
Tepper:美光MU 18%、台積電TSM 10%。
Coatue:台積電8%、美光6%。
Druckenmiller:希捷STX 9%。
GPU、HBM、晶圓製造、儲存,大家都在AI產業鏈上找機會,但下注的位置並不相同。
3、李錄最重的其實是谷歌
拼多多PDD 24%,GOOGL 23%,GOOG約22%。
GOOGL和GOOG合起來,Alphabet佔申報組合約45%。
4、段永平還是熟悉的風格
蘋果41%,伯克希爾24%,拼多多13%。
前三大持倉合計78%。
別人研究AI產業鏈的每個環節,他依然高度集中於自己熟悉的公司。
5、Peter Thiel的SOXX倉位高達35%
沒有單獨重倉某一家晶片公司,而是透過半導體ETF取得產業曝險。
當然,這些都是截至9月30日的13F
中國頂級私募,10月份也被市場狠狠教育了一遍。
Bloomberg統計了9只中國知名私募的代表產品,8只在10月虧損,其中有的單月暴跌24%。
看看這些成績單:
· 上海領久私募(Everlead Capital): 10月暴跌24%,2026年累計仍賺46%
· 西藏龍旗資產(Tibet Longrising Asset): 10月跌11%,年內仍賺49%
· 上海復勝資產(Shanghai Fusheng Assets): 10月逆勢上漲1%,年內賺22%
·聚鳴投資( Intevise Capital): 10月跌10%,年內賺14%
· 混沌投資(Hunjin Capital): 10月跌8%,年內賺4%
· 澤源基金(Zeyuan Fund): 10月跌1%,年內賺2%
· 高毅資產(Perseverance Asset): 10月跌9%,年內虧損11%
· 仁橋資產(Ren Bridge Asset): 10月跌3%,年內虧損12%
·和諧匯一(Visione Asset): 10月跌8%,年內虧損16%
上海領久一個月回吐了將近一半的累計盈利。代表產品截至9月底累計收益約92%,幾乎翻倍。結果10月一個月跌掉24%,年內收益直接縮水至46%。
這些產品大部分採用股票多頭策略。遇到系統性下跌,基金經理不僅要判斷方向,更要決定什麼時候減倉、什麼時候保住利潤。
即使AI相關
Bloomberg統計了9只中國知名私募的代表產品,8只在10月虧損,其中有的單月暴跌24%。
看看這些成績單:
· 上海領久私募(Everlead Capital): 10月暴跌24%,2026年累計仍賺46%
· 西藏龍旗資產(Tibet Longrising Asset): 10月跌11%,年內仍賺49%
· 上海復勝資產(Shanghai Fusheng Assets): 10月逆勢上漲1%,年內賺22%
·聚鳴投資( Intevise Capital): 10月跌10%,年內賺14%
· 混沌投資(Hunjin Capital): 10月跌8%,年內賺4%
· 澤源基金(Zeyuan Fund): 10月跌1%,年內賺2%
· 高毅資產(Perseverance Asset): 10月跌9%,年內虧損11%
· 仁橋資產(Ren Bridge Asset): 10月跌3%,年內虧損12%
·和諧匯一(Visione Asset): 10月跌8%,年內虧損16%
上海領久一個月回吐了將近一半的累計盈利。代表產品截至9月底累計收益約92%,幾乎翻倍。結果10月一個月跌掉24%,年內收益直接縮水至46%。
這些產品大部分採用股票多頭策略。遇到系統性下跌,基金經理不僅要判斷方向,更要決定什麼時候減倉、什麼時候保住利潤。
即使AI相關
美國財政部長貝森特,可能是白宮裡最深藏不露的內鬥高手。
看看他的戰績:
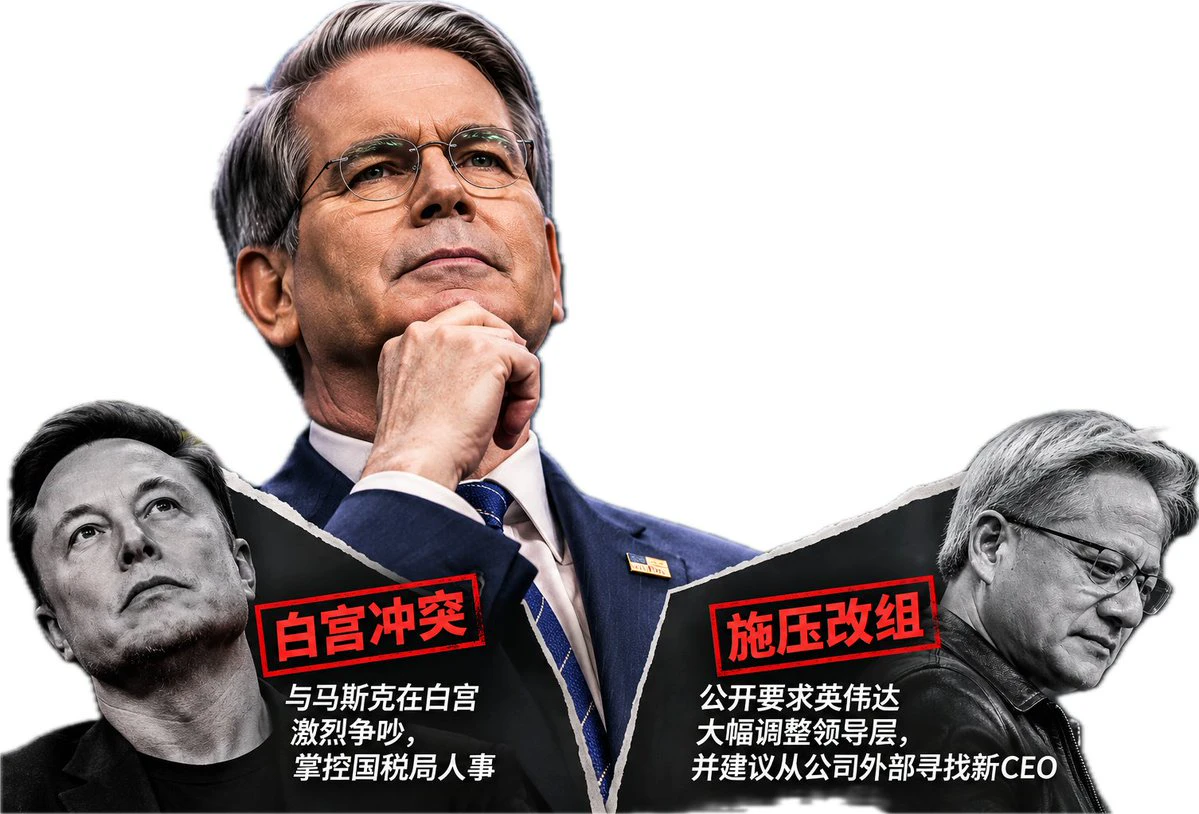
第一回合:幹翻馬斯克。 2025年4月,兩人在白宮西翼爆發激烈爭吵,爭奪美國國稅局人事權。結果貝森特贏了,馬斯克逐漸退出,轟動一時的DOGE(政府效率部)解散。
第二回合:幹掉黃仁勳。 2026年11月,黃仁勳被迫辭去英偉達CEO,貝森特公開要求英偉達大規模改組,甚至建議從外部找CEO。
第三回合:順手牽羊。 把矛頭指向商務部長盧特尼克的AI晶片出口監管。
過去幾年,矽谷巨頭憑資本和技術深度介入華盛頓。現在他們終於體會到了另一面:在華盛頓,身家幾千億美元,不代表你能決定規則。
科技大佬掌握算力,華盛頓掌握權力。當核心利益衝突時,到底誰更需要誰?
看看他的戰績:
第一回合:幹翻馬斯克。 2025年4月,兩人在白宮西翼爆發激烈爭吵,爭奪美國國稅局人事權。結果貝森特贏了,馬斯克逐漸退出,轟動一時的DOGE(政府效率部)解散。
第二回合:幹掉黃仁勳。 2026年11月,黃仁勳被迫辭去英偉達CEO,貝森特公開要求英偉達大規模改組,甚至建議從外部找CEO。
第三回合:順手牽羊。 把矛頭指向商務部長盧特尼克的AI晶片出口監管。
過去幾年,矽谷巨頭憑資本和技術深度介入華盛頓。現在他們終於體會到了另一面:在華盛頓,身家幾千億美元,不代表你能決定規則。
科技大佬掌握算力,華盛頓掌握權力。當核心利益衝突時,到底誰更需要誰?
- 1
Amber被爆料指控的女主王可嘉Vicky Wang現在在美國加州圓石灘(Pebble Beach)享受陽光沙灘、度假呢
女主90後,老北京人,自述是父母體制內,北京三套房,本人現在金融資產幾千萬。
假如爆料指控沒問題,Amber作為沒有太多護城河的金融公司是要倒閉的。
Amber平台會引發提幣潮,擠兌,後面資產提出來就很費勁了。
上一輪熊市,貝寶倒閉,Amber苟活下來,這一輪熊市,感覺就很難了。
根據我的個人感覺,我個人感覺應該是一個女生發出來的爆料,女人對女人,才最狠。
不過,真心覺得Vicky是個頂美。頂美三大要素:顏值身材、學歷和家境,Vicky都具備。
#amber $AMBR
女主90後,老北京人,自述是父母體制內,北京三套房,本人現在金融資產幾千萬。
假如爆料指控沒問題,Amber作為沒有太多護城河的金融公司是要倒閉的。
Amber平台會引發提幣潮,擠兌,後面資產提出來就很費勁了。
上一輪熊市,貝寶倒閉,Amber苟活下來,這一輪熊市,感覺就很難了。
根據我的個人感覺,我個人感覺應該是一個女生發出來的爆料,女人對女人,才最狠。
不過,真心覺得Vicky是個頂美。頂美三大要素:顏值身材、學歷和家境,Vicky都具備。
#amber $AMBR
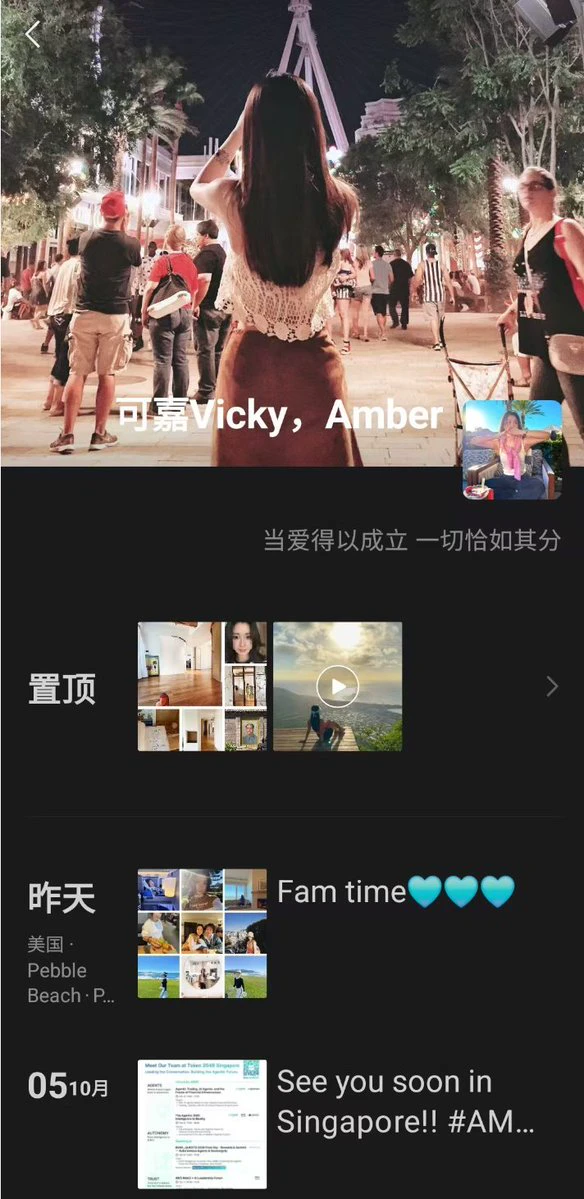
Amber 被爆料指控的女主王可嘉 Vicky Wang 現在在美國加州圓石灘(Pebble Beach)享受陽光沙灘、度假呢
女主 90 後,老北京人,自述父母都在體制內,北京有三套房,本人現在金融資產有幾千萬。
假如爆料指控沒問題,Amber 作為一家沒有太多護城河的金融公司,是要倒閉的。
Amber 平台會引發提幣潮、擠兌,後面要把資產提出來就很費勁了。
上一輪熊市,貝寶倒閉,Amber 苟活下來;這一輪熊市,感覺就很難了。
根據我的個人感覺,我個人感覺應該是一個女生發出來的爆料,女人對女人,才最狠。
不過,真心覺得 Vicky 是個頂美。頂美三大要素:顏值身材、學歷和家境,Vicky 都具備。
#amber $AMBR
女主 90 後,老北京人,自述父母都在體制內,北京有三套房,本人現在金融資產有幾千萬。
假如爆料指控沒問題,Amber 作為一家沒有太多護城河的金融公司,是要倒閉的。
Amber 平台會引發提幣潮、擠兌,後面要把資產提出來就很費勁了。
上一輪熊市,貝寶倒閉,Amber 苟活下來;這一輪熊市,感覺就很難了。
根據我的個人感覺,我個人感覺應該是一個女生發出來的爆料,女人對女人,才最狠。
不過,真心覺得 Vicky 是個頂美。頂美三大要素:顏值身材、學歷和家境,Vicky 都具備。
#amber $AMBR
過去,美國限制先進 GPU 出口,核心抓手是「實體晶片」——查清楚晶片賣給了誰、運到了哪裡。
但現在的 AI 生意,早已突破了這種物理邊界。
GPU 可以堂而皇之地放在新加坡、馬來西亞或者中東的資料中心裡,而客戶坐在中國,只需要透過雲端平台,就能遠端租用這些算力來訓練大型模型。
晶片沒有過境,算力卻跨境交付了。
這引出了一個直擊監管靈魂的問題:美國限制的,究竟是晶片本身,還是晶片背後的「計算能力」?
這不是理論假設。美國已經開始透過部分出口許可證的條件來約束「遠端存取」,國會也在積極推動進一步擴大監管權限。
一旦監管的大網收緊,受影響的絕不只是 GPU 貿易商。東南亞資料中心、GPU 租賃平台、國際雲端服務商,甚至 AI 模型訓練公司,都會面臨巨大的合規風險。
商業邏輯已經徹底改變了。
過去做 GPU 生意,最重要的是貨源、價格和物流。
未來做算力生意,還得查清楚:客戶是誰?最終用途是什麼?算力究竟由誰在控制?
以前賣晶片,查的是「貨去哪裡」;以後賣算力,可能還得查「誰在用」。
但現在的 AI 生意,早已突破了這種物理邊界。
GPU 可以堂而皇之地放在新加坡、馬來西亞或者中東的資料中心裡,而客戶坐在中國,只需要透過雲端平台,就能遠端租用這些算力來訓練大型模型。
晶片沒有過境,算力卻跨境交付了。
這引出了一個直擊監管靈魂的問題:美國限制的,究竟是晶片本身,還是晶片背後的「計算能力」?
這不是理論假設。美國已經開始透過部分出口許可證的條件來約束「遠端存取」,國會也在積極推動進一步擴大監管權限。
一旦監管的大網收緊,受影響的絕不只是 GPU 貿易商。東南亞資料中心、GPU 租賃平台、國際雲端服務商,甚至 AI 模型訓練公司,都會面臨巨大的合規風險。
商業邏輯已經徹底改變了。
過去做 GPU 生意,最重要的是貨源、價格和物流。
未來做算力生意,還得查清楚:客戶是誰?最終用途是什麼?算力究竟由誰在控制?
以前賣晶片,查的是「貨去哪裡」;以後賣算力,可能還得查「誰在用」。
OpenAI宣布聯合Visa、萬事達、美國運通推出ChatGPT錢包。
這是AI商業化極其重要的一步:AI Agent開始真正擁有替人執行交易的能力。
核心流程:使用者只需下達指令(買什麼),AI自動找商品、比價、下單。付款時使用者授權確認,且無需將真實的銀行卡資訊交給Agent,首批僅限美國Pro使用者。
小暉暉認為,這標誌著網際網路底層商業邏輯的切換:
過去的模式:使用者打開App—搜尋—看廣告—完成購買。
未來的模式:使用者告訴AI需求—AI直接完成交易。
一旦模式跑通,被降維打擊的不僅是電商平台,更是傳統的搜尋廣告、流量分發和購物入口。
以前網際網路爭奪的是「使用者注意力」,未來AI爭奪的將是「使用者消費決策權」。
這是AI商業化極其重要的一步:AI Agent開始真正擁有替人執行交易的能力。
核心流程:使用者只需下達指令(買什麼),AI自動找商品、比價、下單。付款時使用者授權確認,且無需將真實的銀行卡資訊交給Agent,首批僅限美國Pro使用者。
小暉暉認為,這標誌著網際網路底層商業邏輯的切換:
過去的模式:使用者打開App—搜尋—看廣告—完成購買。
未來的模式:使用者告訴AI需求—AI直接完成交易。
一旦模式跑通,被降維打擊的不僅是電商平台,更是傳統的搜尋廣告、流量分發和購物入口。
以前網際網路爭奪的是「使用者注意力」,未來AI爭奪的將是「使用者消費決策權」。
中國大廠聘請黃仁勳的理由,居然是:不用繳社保。
OpenAI以1.25萬億美元的估值完成150億美元融資。
之前,OpenAI希望融資300億美元、估值1.4萬億美元。
這一輪投資人包括軟銀、紅杉資本、Coatue,以及來自阿聯酋的投資者。
之前,OpenAI希望融資300億美元、估值1.4萬億美元。
這一輪投資人包括軟銀、紅杉資本、Coatue,以及來自阿聯酋的投資者。
輝達剛剛發布公告:創辦人黃仁勳即日起辭去總裁、執行長及董事會成員職務。
現任財務長 Colette Kress 出任臨時執行長,董事會啟動新任執行長遴選程序。
黃仁勳於 1993 年創立輝達,執掌公司整整 33 年,並將其打造成全球 AI 晶片巨頭。
如今,輝達正式進入後黃仁勳時代。
現任財務長 Colette Kress 出任臨時執行長,董事會啟動新任執行長遴選程序。
黃仁勳於 1993 年創立輝達,執掌公司整整 33 年,並將其打造成全球 AI 晶片巨頭。
如今,輝達正式進入後黃仁勳時代。
NVDA-2.97%
輝達董事會正在討論是否罷免創辦人兼 CEO 黃仁勳。
董事會已經與外部機構合作,物色新 CEO 候選人,甚至考慮先任命一位臨時 CEO。
黃仁勳 1993 年創立輝達,掌舵 33 年,幾乎憑一己之力把公司帶到了全球 AI 產業的中心。
如今,一場由私人關係引發的公司治理風波,竟然可能改變全球最重要 AI 晶片公司的領導層。
如果沒有黃仁勳,輝達還是今天的輝達嗎?
這可能是輝達成立以來最重要的一次管理層危機。
董事會已經與外部機構合作,物色新 CEO 候選人,甚至考慮先任命一位臨時 CEO。
黃仁勳 1993 年創立輝達,掌舵 33 年,幾乎憑一己之力把公司帶到了全球 AI 產業的中心。
如今,一場由私人關係引發的公司治理風波,竟然可能改變全球最重要 AI 晶片公司的領導層。
如果沒有黃仁勳,輝達還是今天的輝達嗎?
這可能是輝達成立以來最重要的一次管理層危機。
NVDA-2.97%
馬化騰這次是真的有危機感了。
騰訊28周年內部直播,提出「50%陸軍 + 50%海軍」戰略:
陸軍:守住、遊戲、廣告等現金牛,用AI提效。
海軍:出海探索 AI Native 產品,尋找下一個。
騰訊缺錢嗎?根本不缺。Q2營收2048億,利潤756億。馬化騰真正的焦慮在於:現有業務太賺錢,導致組織習慣了過去的成功路徑。
當年能成,不是因為給加了個移動端功能,而是徹底重做了一款產品。現在的挑戰一樣:給加個AI助手,絕不等於創造了AI時代的。
陸軍守今天,海軍找明天。
但最難的,不是海軍能不能找到新大陸;而是如果海軍真的找到了,騰訊有沒有勇氣讓新業務革的命?
騰訊28周年內部直播,提出「50%陸軍 + 50%海軍」戰略:
陸軍:守住、遊戲、廣告等現金牛,用AI提效。
海軍:出海探索 AI Native 產品,尋找下一個。
騰訊缺錢嗎?根本不缺。Q2營收2048億,利潤756億。馬化騰真正的焦慮在於:現有業務太賺錢,導致組織習慣了過去的成功路徑。
當年能成,不是因為給加了個移動端功能,而是徹底重做了一款產品。現在的挑戰一樣:給加個AI助手,絕不等於創造了AI時代的。
陸軍守今天,海軍找明天。
但最難的,不是海軍能不能找到新大陸;而是如果海軍真的找到了,騰訊有沒有勇氣讓新業務革的命?
載入更多
熱門話題
#英偉達Q3營收1158億美元超預期
234.8K 瀏覽量7.2K 人討論中
#Gate年度榮耀盛典
2.6M 瀏覽量39.4K 人討論中
#GateMoney強化英鎊歐元支付能力
328.1K 瀏覽量1.6K 人討論中
#ANT獲准上市盤前合約已上線
471.2K 瀏覽量3.9K 人討論中
#BTC投降式拋售
1.2M 瀏覽量3.8K 人討論中
#GateLaunchpool上線INFI
565.1K 瀏覽量6.8K 人討論中
#日韓晶片股衝高回落
422.5K 瀏覽量2.3K 人討論中
#黃金跌至3800美元
1.2M 瀏覽量7.5K 人討論中
#Dr.Han牛津辯論社演講
351.6K 瀏覽量1.7K 人討論中
#MARA持續出售BTC
693.5K 瀏覽量1.7K 人討論中