存儲股財報週來了,漲價預期已經兌現多少,利潤率能否跟上?
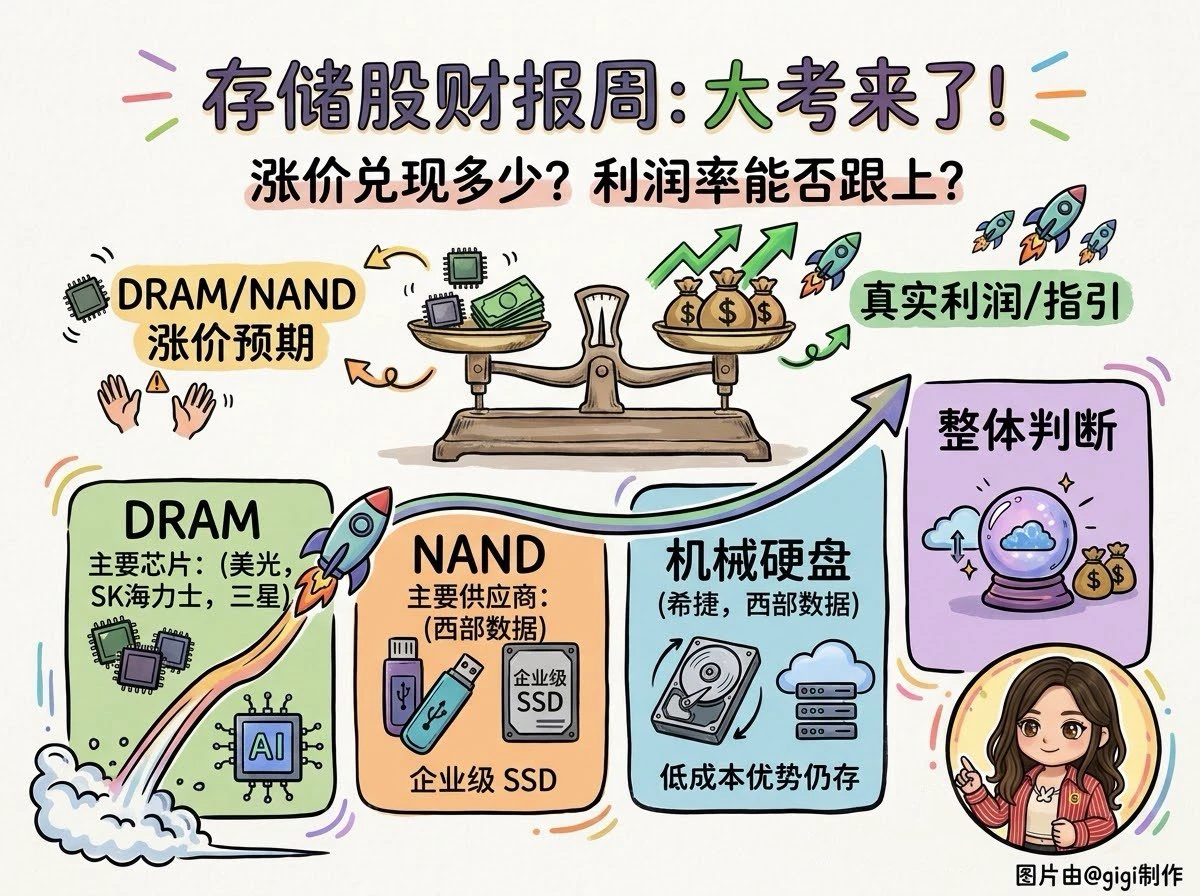
下週存儲巨頭密集發布財報,市場將迎來一場關鍵驗證,前期由 DRAM、NAND 漲價預期推動的行情,究竟能不能轉化為實際營收和利潤?
價格上漲並不等於獲利同步釋出,如果利潤率不如預期,甚至只是業績符合預期,股價仍可能出現利多出盡
只有漲價落地、利潤率改善、未來訂單和展望同時優於預期,板塊才有望繼續上攻
據預估,2026年第四季傳統 DRAM 合約價季增 10% 至 15%,NAND 上漲 15% 至 20%,企業級 SSD 需求持續走強
DRAM:
$MU、
$SK海力士.KS、
$三星電子.KS
AI 伺服器持續排擠記憶體產能,供給吃緊有望延續。但股價已提前反映部分漲價預期,後續要看利潤率和明年訂單能否繼續上修
NAND:
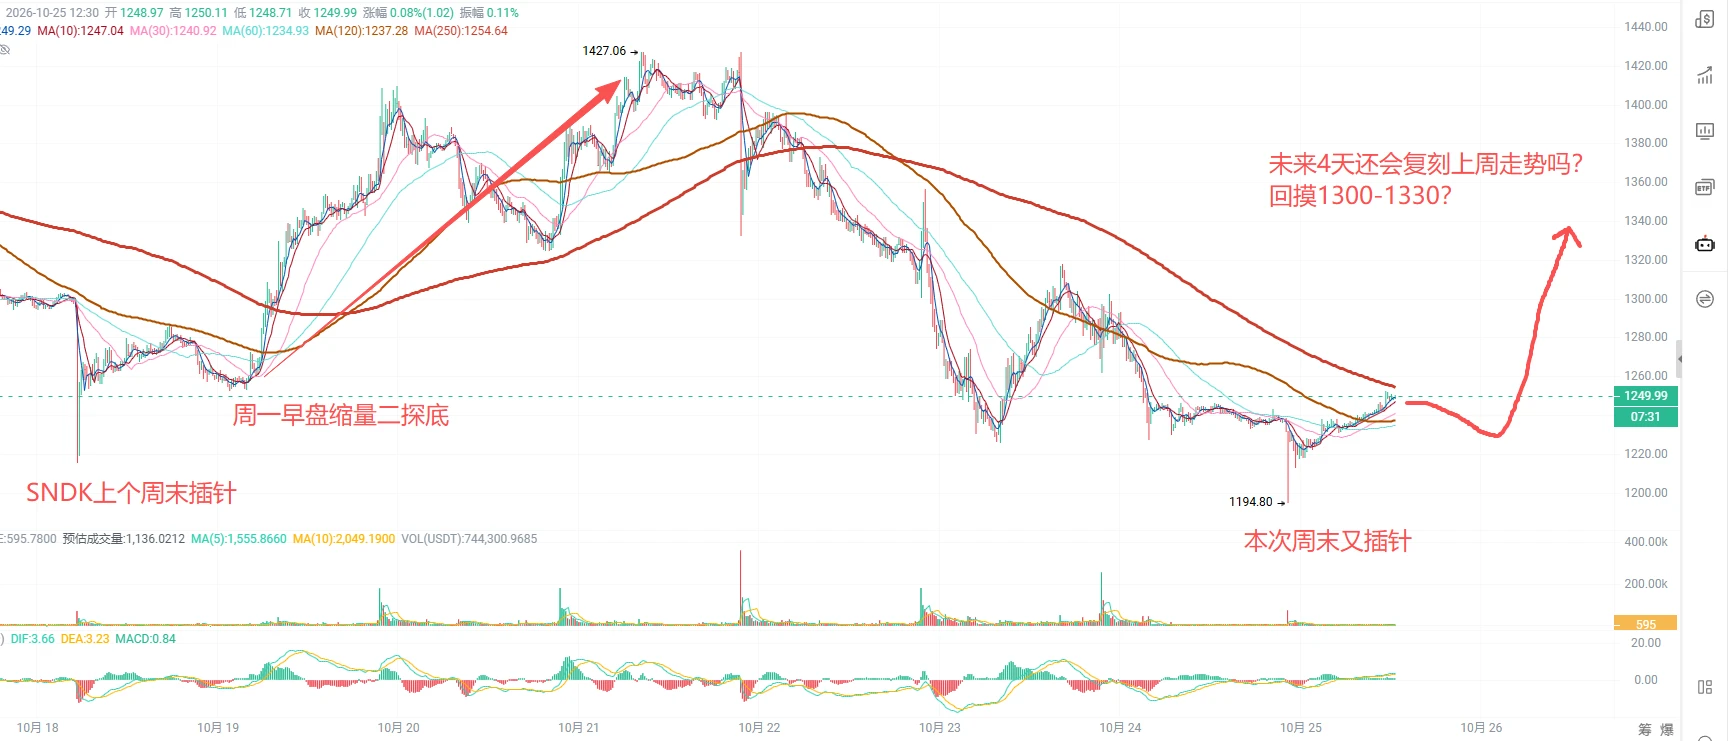
$SNDK AI 推論需要處理和儲存更多資料,企業級 SSD 可能成為新的成長引擎。接下來要看需求成長能否抵銷消費電子市場的疲軟
HDD: $STX 、 $WDC
雲端業者擴建資料中心,海量資料仍需要低成本儲存,機械硬碟短期內依然具有競爭力。重點看訂單積壓、產品價格和未來產能規劃
我認為,存儲產業景氣度仍有支撐,但接下來行情可能更看重個股表現。業績優於預期卻下跌,要警惕利多出盡。如果業績和未來展望同時上修,板塊仍有機會走出新一輪行情
DYOR






 加密貨幣