
#日本央行加息至1.25%创31年新高 #Gate广场中秋团圆局 日本升息25個基點至1%創31年新高,日圓匯率為何不漲反跌?
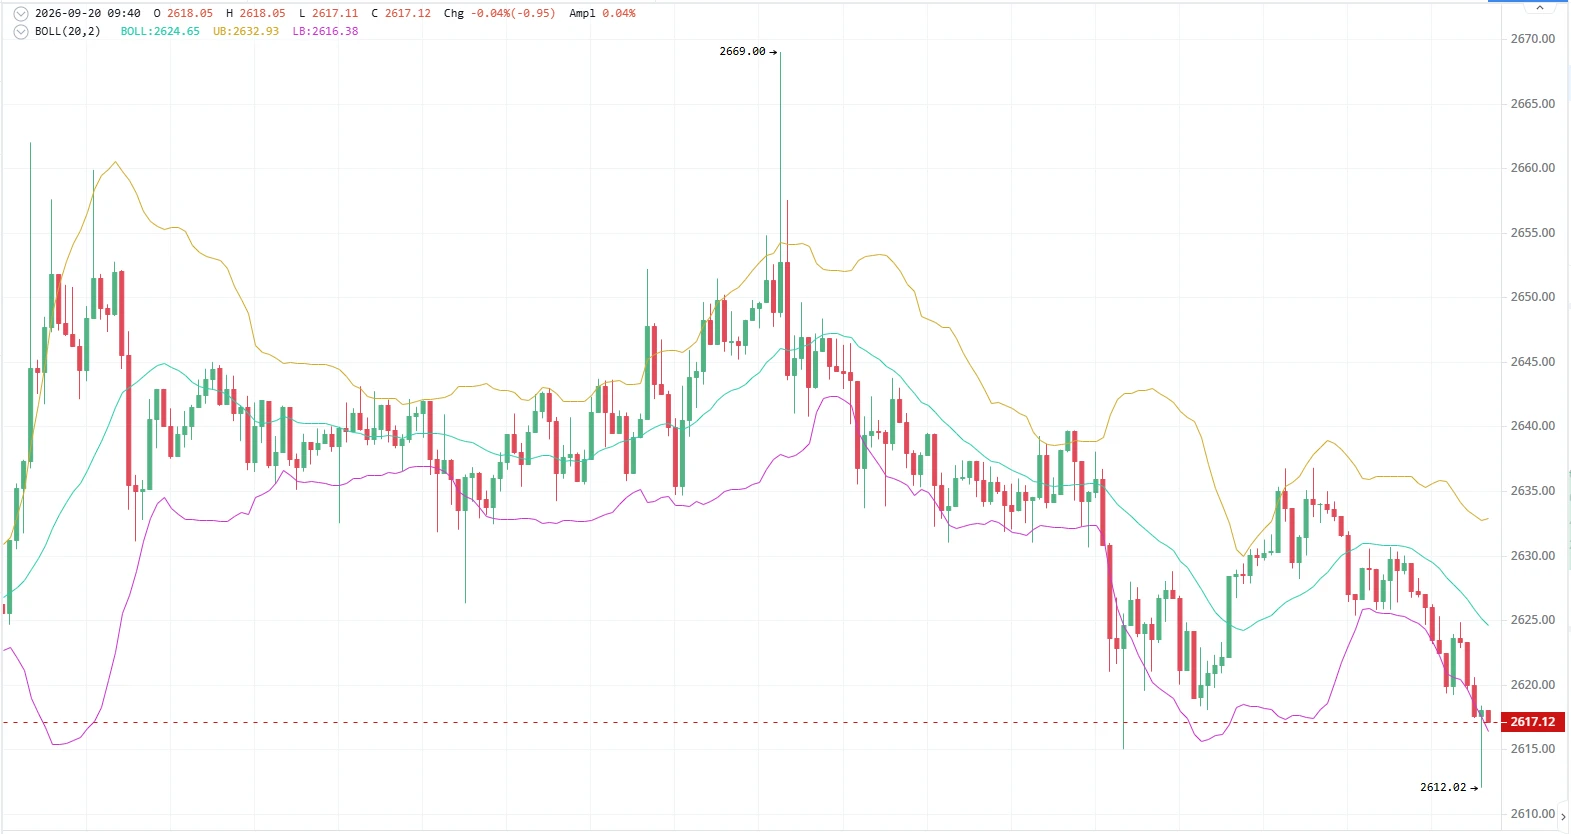
9月18日,日本央行將政策利率上調25個基點至1.25%,創下1995年4月以來最高水準。這是日本央行今年6月將利率從0.75%提高到1%之後,再次升息,也是日本擺脫長期超寬鬆貨幣政策的重要一步。但市場出現了一個看似「不合常理」的結果:日本升息,日圓卻沒有上漲,反而繼續下跌。截至9月18日下午,日圓兌美元一度跌至157.76附近,盤中跌幅超過1%;本週日圓兌美元累計跌幅也達到約2.6%。
那麼,為什麼日本央行升息,日圓反而下跌?答案並不複雜。真正決定匯率的,從來不是一次升息本身,而是未來利率會怎麼走,以及日本與美國之間的利差會不會真正收窄。
一、日圓升息未能推動日圓上漲,升息後日圓對美元匯率下跌超1%。
按照傳統邏輯,一國央行升息,意味著本國資產收益率提高,資金可能流入,本幣也應該獲得支撐。但日圓的問題恰恰在於:日本升息了,但市場認為日本未來升息的速度可能沒有想像中那麼快。
9月18日,日本央行以7比2通過升息25個基點至1.25%。這是31年來最高水準,但兩名委員投了反對票,要求維持1%的利率。市場隨後將這一結果理解為日本央行內部並非一致支持更快緊縮。與此同時,聯準會本週也將政策利率提高25個基點至3.75%—4%。
也就是說,日本雖然升息,但美元也同幅度升息,日美利差依然非常明顯。
更重要的是,市場交易的不是「今天升不升息」,而是「未來還能升多少」。如果日本利率從1%提高到1.25%,但美國利率依然遠高於日本,那麼單次升息帶來的利差變化其實有限。
因此,市場並沒有因為日本升息就大量買入日圓,反而在確認日本央行沒有釋放更強烈的連續升息訊號後,重新增加了美元需求。這也是為什麼出現了看似矛盾的一幕:日本央行升息,日圓卻下跌。實際上,這並不是升息失效,而是市場對「未來升息速度」的重新定價。
二、日圓年內是否會再次升息,市場預期未能增加。
這可能是9月18日日本央行升息之後,市場最關心的問題。日本央行確實提高了利率,但並沒有明確告訴市場:下一次什麼時候升?9月18日會議上出現7比2的投票結果,本身就說明日本央行內部對於升息節奏存在分歧。如果9名有投票權的委員全部支持升息,市場可能會更容易判斷日本貨幣政策正在進入一個更加明確的緊縮週期。但現在,兩名委員公開反對升息。因此,市場對日本年內是否繼續升息的押注,並沒有因為此次升息而明顯增加。
日本央行行長植田和男會後也強調,未來利率調整沒有預先設定好的固定節奏,並不存在「每三個月升息一次」的機械安排。央行將根據物價、工資、經濟和金融市場變化,在每一次會議上重新判斷。
當然,植田也沒有關閉繼續升息的大門。他表示,如果通膨風險明顯上升,日本央行並不排除一次提高50個基點,甚至在後續會議連續升息的可能。這句話非常重要。它意味著:日本央行已經從「是否升息」,逐漸轉向「升息速度有多快」的討論。但目前,日本央行依然希望避免過快收緊金融條件。原因也很現實。日本經濟仍然需要時間適應更高利率,而企業融資成本、房地產、金融資產以及居民貸款都會受到影響。所以,未來日圓能否真正走強,關鍵不只是日本利率達到多少,而是市場是否相信日本央行會持續升息。如果未來升息預期繼續升溫,日圓可能重新獲得支撐;如果升息進入緩慢、漸進模式,那麼日美利差仍可能長期壓制日圓。
三、2026年8月份日本通膨已經接近日本央行控制目標。
日本央行為什麼現在必須繼續考慮升息?
答案之一,就是通膨。日本總務省9月18日公布的數據顯示,2026年8月日本全國CPI年增1.9%;剔除生鮮食品和能源後,CPI年增1.9%。也就是說,日本的通膨已經越來越接近日本央行2%的目標。更值得注意的是,日本央行擔心的並不只是當前CPI數字,而是成本上漲能不能繼續向企業和消費者傳導。能源價格上漲、日圓貶值以及半導體等商品價格上升,都可能增加企業成本。如果企業能夠把成本上漲轉嫁給消費者,那麼最初的能源和進口價格衝擊,就可能逐漸演變成更廣泛的國內通膨。這也是日本央行現在與過去最大的不同。
過去幾十年,日本最擔心的是通縮。企業不願漲價,居民不願消費,工資成長乏力,央行只能透過極低利率甚至負利率刺激經濟。而現在,日本央行開始擔心另外一個問題:通膨會不會從「太低」,變成「超過目標」。日本央行7月展望報告預計,2026財年剔除生鮮食品後的核心CPI平均上漲2.5%,實際GDP成長0.6%。報告同時指出,油價、日圓貶值以及AI需求帶來的半導體價格上漲,都可能推高物價。
因此,日本央行現在的政策邏輯正在發生變化:以前是想辦法把通膨推上去;現在則是要防止通膨漲得太快。這也是日本進入貨幣政策正常化階段的重要訊號。
四、日本的負利率時代徹底終結。
如果把時間拉長來看,9月18日的升息意義遠不只是25個基點。它意味著日本持續數十年的超寬鬆貨幣政策,正在真正走向終點。
2024年3月,日本央行結束負利率政策,同時退出殖利率曲線控制政策。此後,日本利率開始逐步向正常水準回歸。
2026年6月,日本央行把利率提高到1%;9月又進一步提高到1.25%。從負利率到1.25%,看起來只是幾個數字的變化,但背後實際上是日本金融環境的一次重大轉折。
過去,日本長期依靠極低利率刺激經濟。這套政策最大的特點,就是借錢便宜。企業融資成本低,居民貸款成本低,同時日本也是全球規模最大的低成本融資來源之一。大量資金因此流向海外,形成了著名的「日圓套利交易」。
如今,隨著日本利率不斷上升,這套邏輯正在發生變化。日本企業和家庭未來需要面對更高的貸款成本,但另一方面,儲蓄者和銀行也開始獲得更高的利息收入。
更重要的是,日本資產本身的收益率正在提高。如果未來日本繼續升息,同時日圓逐步走強,那麼過去「借便宜日圓、投資海外高收益資產」的模式就會受到越來越大的約束。這並不意味著日圓套利交易會突然消失,而是意味著它賴以存在的環境正在改變。
過去,日本最大的優勢是:便宜的日圓。未來,日本可能出現另外一種優勢:更高的國內收益率、更強的日圓,以及正在回流的本國資本。
所以,日本升息真正值得關注的,並不是今天日圓為什麼跌了1%。而是:日本正在從一個長期輸出低成本資金的經濟體,逐漸變成一個自身利率和資產收益率都開始上升的經濟體。這可能意味著,日圓套利交易的收縮,並不一定是日本投資故事的結束。恰恰相反,它可能是日本金融市場和資本流動邏輯重新開始變化的起點。$USDJPY
9月18日,日本央行將政策利率上調25個基點至1.25%,創下1995年4月以來最高水準。這是日本央行今年6月將利率從0.75%提高到1%之後,再次升息,也是日本擺脫長期超寬鬆貨幣政策的重要一步。但市場出現了一個看似「不合常理」的結果:日本升息,日圓卻沒有上漲,反而繼續下跌。截至9月18日下午,日圓兌美元一度跌至157.76附近,盤中跌幅超過1%;本週日圓兌美元累計跌幅也達到約2.6%。
那麼,為什麼日本央行升息,日圓反而下跌?答案並不複雜。真正決定匯率的,從來不是一次升息本身,而是未來利率會怎麼走,以及日本與美國之間的利差會不會真正收窄。
一、日圓升息未能推動日圓上漲,升息後日圓對美元匯率下跌超1%。
按照傳統邏輯,一國央行升息,意味著本國資產收益率提高,資金可能流入,本幣也應該獲得支撐。但日圓的問題恰恰在於:日本升息了,但市場認為日本未來升息的速度可能沒有想像中那麼快。
9月18日,日本央行以7比2通過升息25個基點至1.25%。這是31年來最高水準,但兩名委員投了反對票,要求維持1%的利率。市場隨後將這一結果理解為日本央行內部並非一致支持更快緊縮。與此同時,聯準會本週也將政策利率提高25個基點至3.75%—4%。
也就是說,日本雖然升息,但美元也同幅度升息,日美利差依然非常明顯。
更重要的是,市場交易的不是「今天升不升息」,而是「未來還能升多少」。如果日本利率從1%提高到1.25%,但美國利率依然遠高於日本,那麼單次升息帶來的利差變化其實有限。
因此,市場並沒有因為日本升息就大量買入日圓,反而在確認日本央行沒有釋放更強烈的連續升息訊號後,重新增加了美元需求。這也是為什麼出現了看似矛盾的一幕:日本央行升息,日圓卻下跌。實際上,這並不是升息失效,而是市場對「未來升息速度」的重新定價。
二、日圓年內是否會再次升息,市場預期未能增加。
這可能是9月18日日本央行升息之後,市場最關心的問題。日本央行確實提高了利率,但並沒有明確告訴市場:下一次什麼時候升?9月18日會議上出現7比2的投票結果,本身就說明日本央行內部對於升息節奏存在分歧。如果9名有投票權的委員全部支持升息,市場可能會更容易判斷日本貨幣政策正在進入一個更加明確的緊縮週期。但現在,兩名委員公開反對升息。因此,市場對日本年內是否繼續升息的押注,並沒有因為此次升息而明顯增加。
日本央行行長植田和男會後也強調,未來利率調整沒有預先設定好的固定節奏,並不存在「每三個月升息一次」的機械安排。央行將根據物價、工資、經濟和金融市場變化,在每一次會議上重新判斷。
當然,植田也沒有關閉繼續升息的大門。他表示,如果通膨風險明顯上升,日本央行並不排除一次提高50個基點,甚至在後續會議連續升息的可能。這句話非常重要。它意味著:日本央行已經從「是否升息」,逐漸轉向「升息速度有多快」的討論。但目前,日本央行依然希望避免過快收緊金融條件。原因也很現實。日本經濟仍然需要時間適應更高利率,而企業融資成本、房地產、金融資產以及居民貸款都會受到影響。所以,未來日圓能否真正走強,關鍵不只是日本利率達到多少,而是市場是否相信日本央行會持續升息。如果未來升息預期繼續升溫,日圓可能重新獲得支撐;如果升息進入緩慢、漸進模式,那麼日美利差仍可能長期壓制日圓。
三、2026年8月份日本通膨已經接近日本央行控制目標。
日本央行為什麼現在必須繼續考慮升息?
答案之一,就是通膨。日本總務省9月18日公布的數據顯示,2026年8月日本全國CPI年增1.9%;剔除生鮮食品和能源後,CPI年增1.9%。也就是說,日本的通膨已經越來越接近日本央行2%的目標。更值得注意的是,日本央行擔心的並不只是當前CPI數字,而是成本上漲能不能繼續向企業和消費者傳導。能源價格上漲、日圓貶值以及半導體等商品價格上升,都可能增加企業成本。如果企業能夠把成本上漲轉嫁給消費者,那麼最初的能源和進口價格衝擊,就可能逐漸演變成更廣泛的國內通膨。這也是日本央行現在與過去最大的不同。
過去幾十年,日本最擔心的是通縮。企業不願漲價,居民不願消費,工資成長乏力,央行只能透過極低利率甚至負利率刺激經濟。而現在,日本央行開始擔心另外一個問題:通膨會不會從「太低」,變成「超過目標」。日本央行7月展望報告預計,2026財年剔除生鮮食品後的核心CPI平均上漲2.5%,實際GDP成長0.6%。報告同時指出,油價、日圓貶值以及AI需求帶來的半導體價格上漲,都可能推高物價。
因此,日本央行現在的政策邏輯正在發生變化:以前是想辦法把通膨推上去;現在則是要防止通膨漲得太快。這也是日本進入貨幣政策正常化階段的重要訊號。
四、日本的負利率時代徹底終結。
如果把時間拉長來看,9月18日的升息意義遠不只是25個基點。它意味著日本持續數十年的超寬鬆貨幣政策,正在真正走向終點。
2024年3月,日本央行結束負利率政策,同時退出殖利率曲線控制政策。此後,日本利率開始逐步向正常水準回歸。
2026年6月,日本央行把利率提高到1%;9月又進一步提高到1.25%。從負利率到1.25%,看起來只是幾個數字的變化,但背後實際上是日本金融環境的一次重大轉折。
過去,日本長期依靠極低利率刺激經濟。這套政策最大的特點,就是借錢便宜。企業融資成本低,居民貸款成本低,同時日本也是全球規模最大的低成本融資來源之一。大量資金因此流向海外,形成了著名的「日圓套利交易」。
如今,隨著日本利率不斷上升,這套邏輯正在發生變化。日本企業和家庭未來需要面對更高的貸款成本,但另一方面,儲蓄者和銀行也開始獲得更高的利息收入。
更重要的是,日本資產本身的收益率正在提高。如果未來日本繼續升息,同時日圓逐步走強,那麼過去「借便宜日圓、投資海外高收益資產」的模式就會受到越來越大的約束。這並不意味著日圓套利交易會突然消失,而是意味著它賴以存在的環境正在改變。
過去,日本最大的優勢是:便宜的日圓。未來,日本可能出現另外一種優勢:更高的國內收益率、更強的日圓,以及正在回流的本國資本。
所以,日本升息真正值得關注的,並不是今天日圓為什麼跌了1%。而是:日本正在從一個長期輸出低成本資金的經濟體,逐漸變成一個自身利率和資產收益率都開始上升的經濟體。這可能意味著,日圓套利交易的收縮,並不一定是日本投資故事的結束。恰恰相反,它可能是日本金融市場和資本流動邏輯重新開始變化的起點。$USDJPY